- expliquer la finalité et le contenu du compte de résultat et du bilan (état de la situation financière)
- expliquer l'amortissement et comment les états financiers sont utilisés par les parties prenantes
Finance et comptabilité (A Level)
Commerce A-Level · Sujet 10
 9:35
Finance et comptabilité (A Level)
Deux magasins sur la même rue. Tous deux ont vendu cinq cents mille livres sterling de marchandises l'année dernière, et ils semblent identiques. Mais l'un s'apprête à ouvrir trois nouvelles succursales…
Narration en anglais · sous-titres en anglais et en 中文 au choix
10.1
États financiers
Programme
Source : Programme Cambridge International
Les états financiers sont les registres officiels qui illustrent la situation financière d'une entreprise. Vous en étudiez deux : le compte de résultat et le bilan. Par la loi, les sociétés doivent les publier chaque année.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
10.1
Le compte de résultat
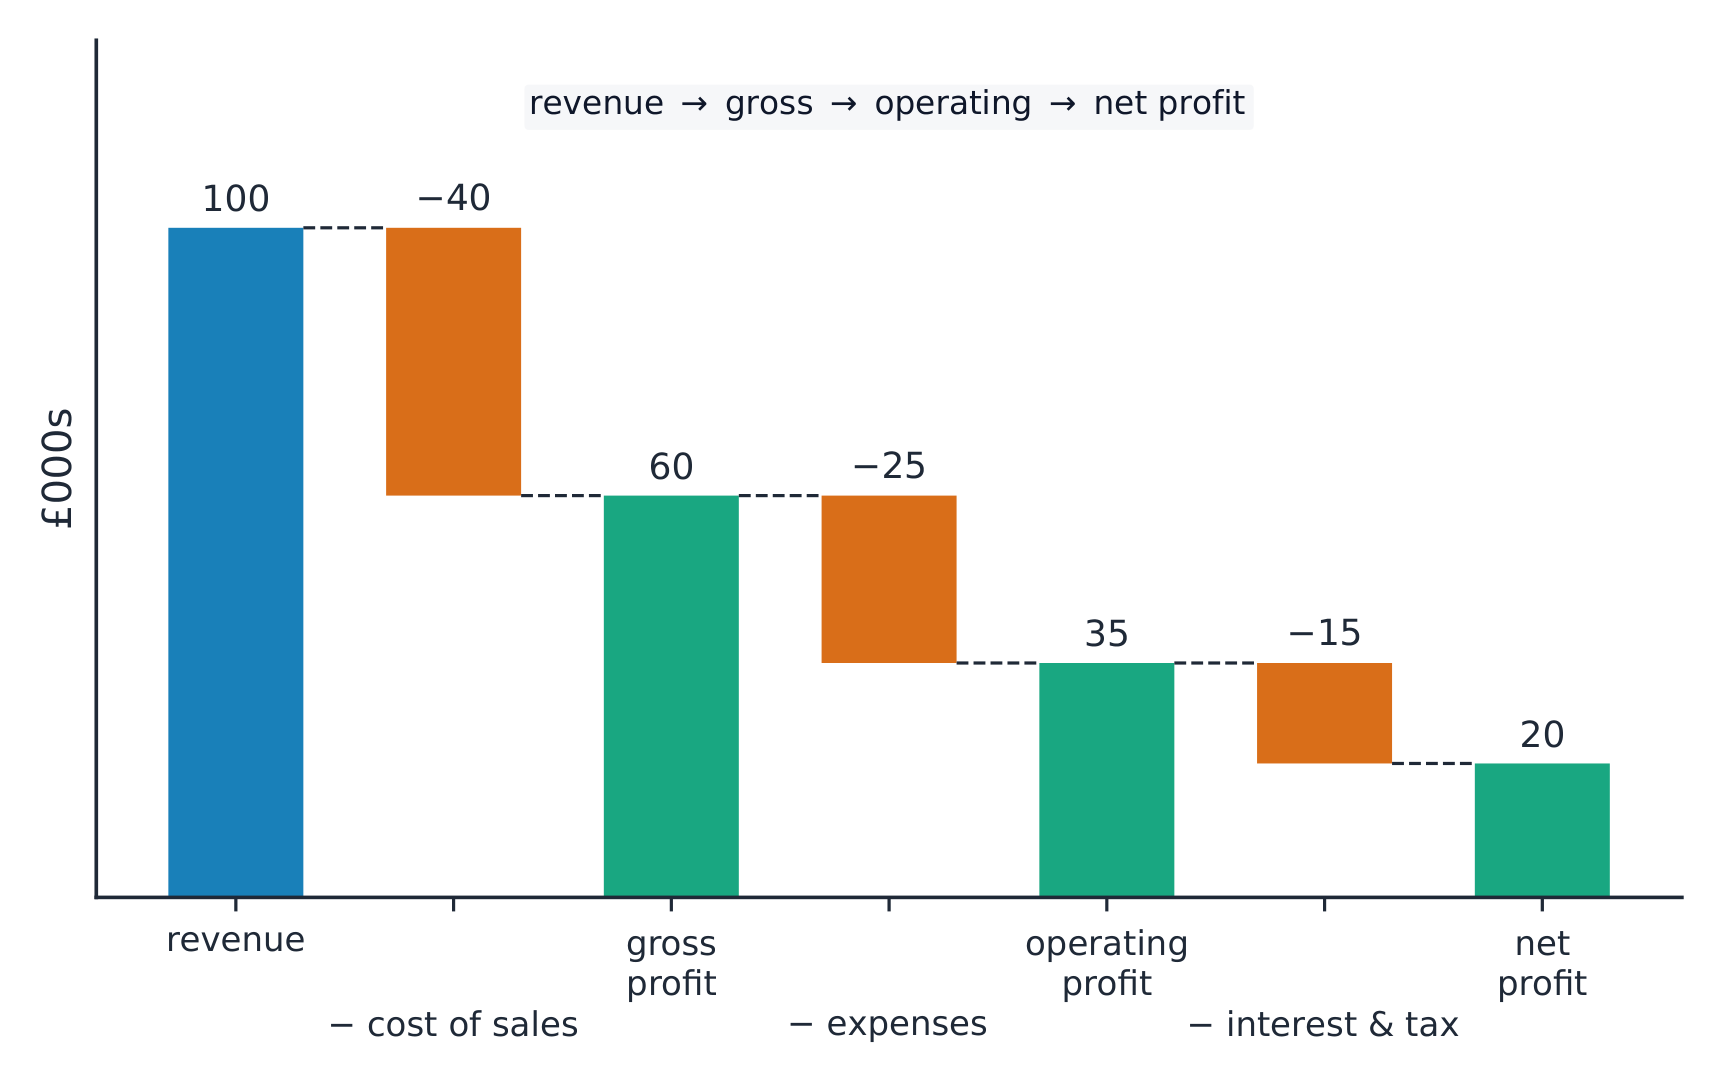
Le compte de résultat présente les recettes et les charges d'une entreprise sur une période (généralement un an), ainsi que le bénéfice accumulé à chaque étape.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- le coût des ventes correspond au coût direct des marchandises vendues.
- le bénéfice brut est ce qu'il reste après avoir déduit le coût des ventes des recettes.
- après avoir soustrait les charges (telles que le loyer, les salaires et le marketing), on obtient le bénéfice d'exploitation.
- après déduction des intérêts et des impôts, il reste le bénéfice net (le bénéfice de l'exercice).
Vocabulaire
Entrainer
| English | Français |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | états financiers |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | compte de résultat |
| revenue/ˈrevənjuː/ | chiffre d'affaires |
| cost of sales/kɒst ɒv seɪlz/ | coût des ventes |
| gross profit/ɡrəʊs ˈprɒfɪt/ | marge brute |
| expenses/ekˈspensɪz/ | Frais |
10.1
Le bilan
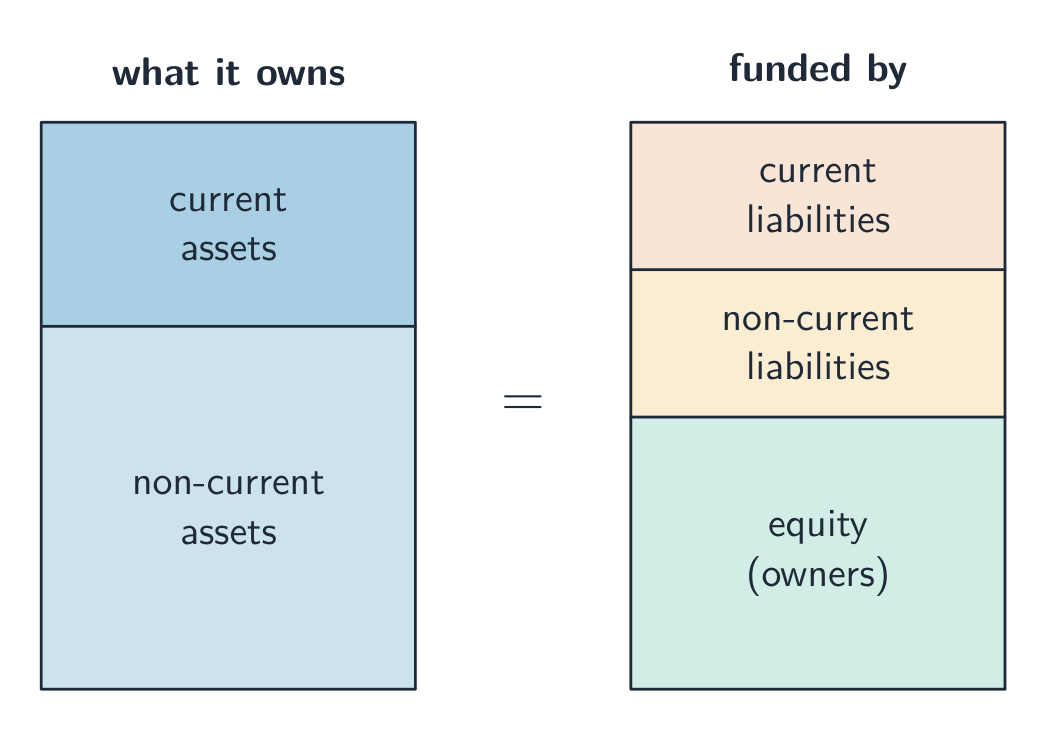
Le bilan (aussi appelé balance) est une photographie de ce que l'entreprise possède et doit à une date précise.
- les actifs non courants — éléments conservés pendant plus d'un an, tels que les bâtiments et les machines.
- les actifs courants — éléments convertibles en cash dans l'année, comme les stocks et les créances clients.
- les passifs courants — dettes exigibles dans l'année.
- les passifs non courants — dettes exigibles après plus d'un an, telles qu'un prêt à long terme.
- les capitaux propres — argent apporté par les propriétaires, plus les bénéfices maintenus dans l'entreprise.
Les deux côtés s'équilibrent toujours : ce que l'entreprise possède est financé par ses dettes plus les capitaux propres.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | bilan |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | Actifs non courants |
10.1
Amortissement
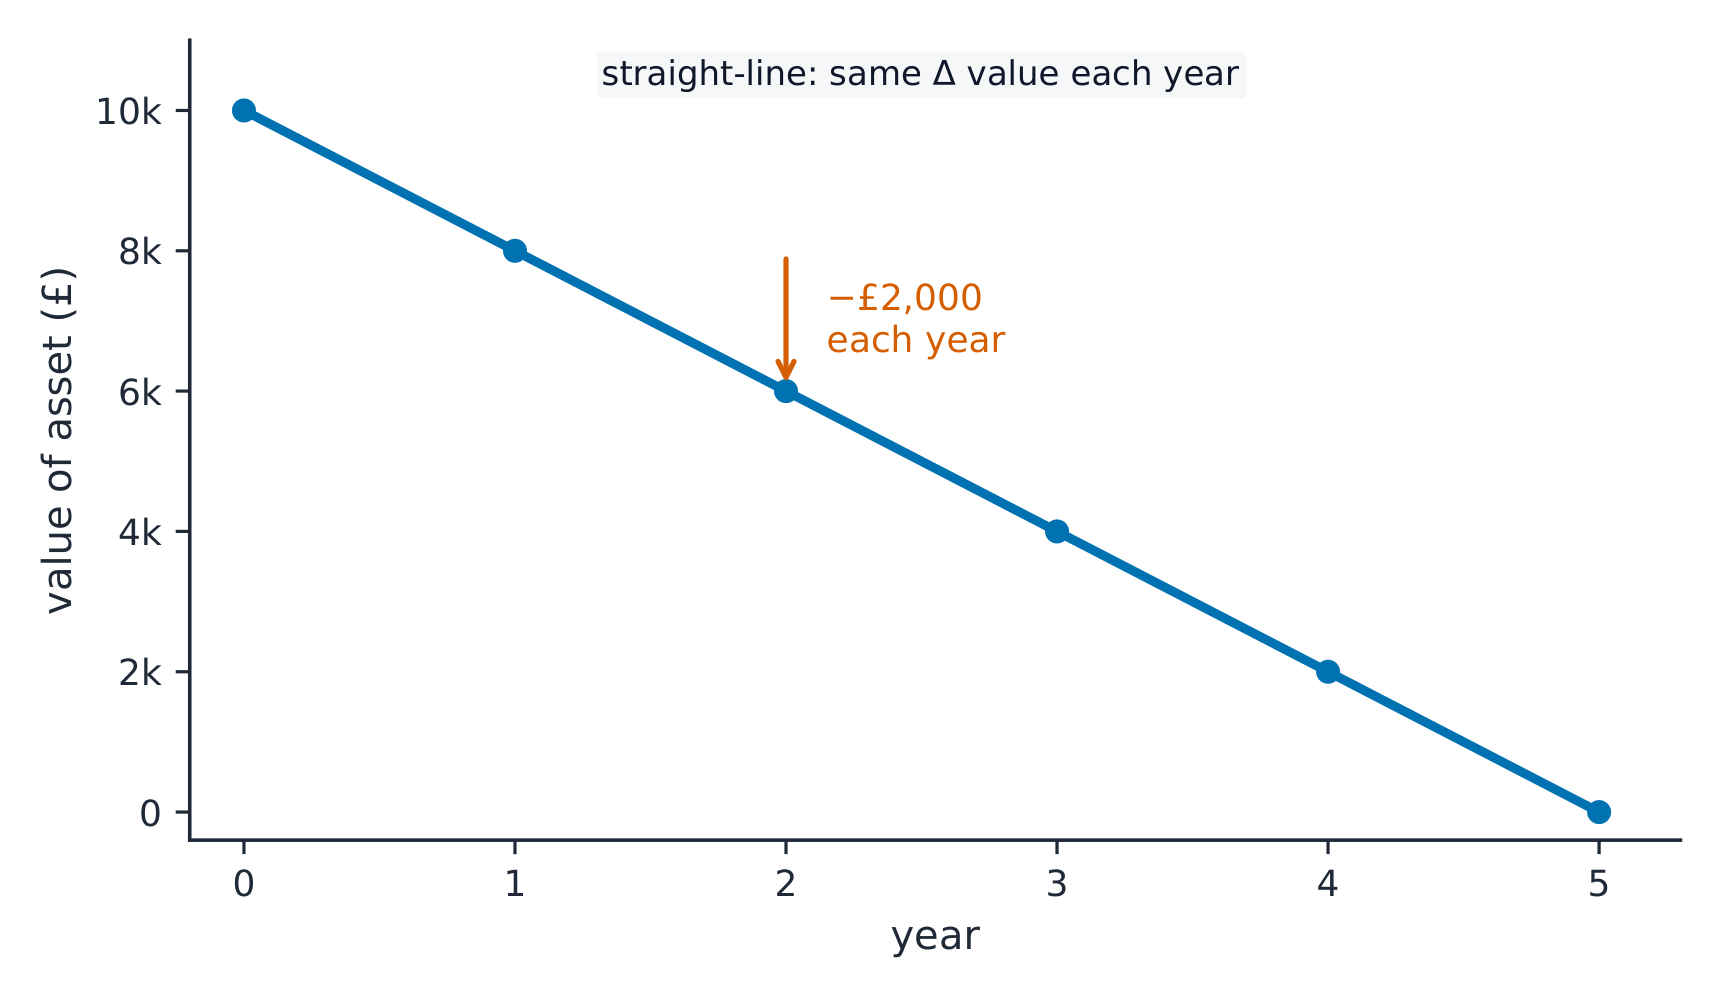
La dépréciation est la méthode permettant d'étaler le coût d'un actif non courant sur les années de son utilisation, plutôt que de tout comptabiliser l'année de l'achat. Par exemple, une machine de £10,000 utilisée cinq ans peut perdre £2,000 de valeur chaque année. La dépréciation réduit la valeur de l'actif au bilan et constitue une charge au compte de résultat, évitant ainsi de surestimer le bénéfice.
Explorer
Laboratoire sur l'intérêt des parties prenantes
Voir comment différentes parties prenantes jugent la même décision d'entreprise.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | Amortissement (actifs) |
| stakeholders/ˈsteɪkhəʊldəz/ | parties prenantes |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | Analyse des ratios |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilité |
10.1
Utilisation des états financiers par les parties prenantes
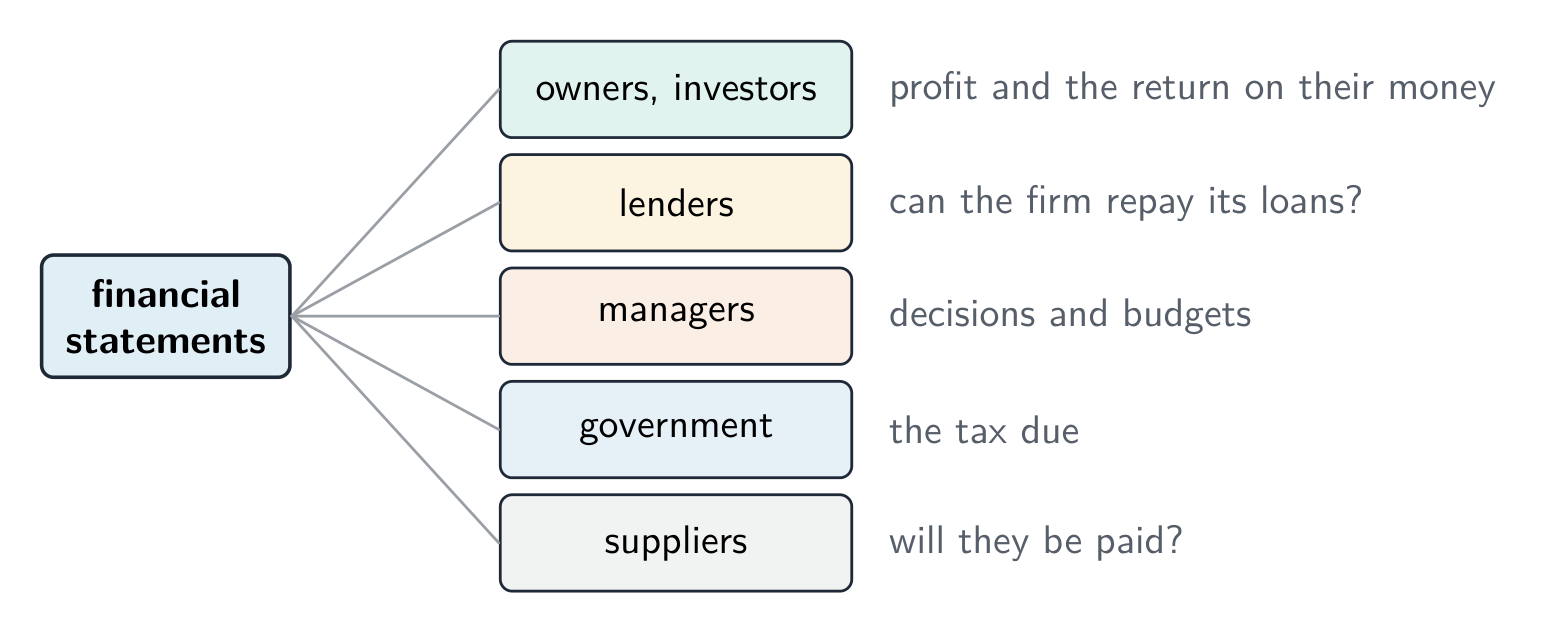
Divers intervenants consultent ces états pour des raisons différentes :
- Les propriétaires et investisseurs vérifient le profit et le rendement de leur argent.
- Les prêteurs vérifient si l'entreprise peut rembourser ses prêts.
- Les managers les utilisent pour prendre des décisions et établir des budgets.
- L'État vérifie les impôts dus ; les fournisseurs vérifient la capacité de paiement.
10.2
Analyse des ratios
Programme
- calculer et interpréter les ratios de rentabilité, de liquidité, d'efficacité et d'endettement
- utiliser l'analyse ratio pour évaluer et comparer la performance d'une entreprise et expliquer ses limites
Source : Programme Cambridge International
Un chiffre isolé a peu de sens. L'analyse ratio relie deux chiffres des états financiers pour évaluer la performance, et permet de comparer une année avec une autre, ou une entreprise avec une autre.
10.2
Ratios de rentabilité
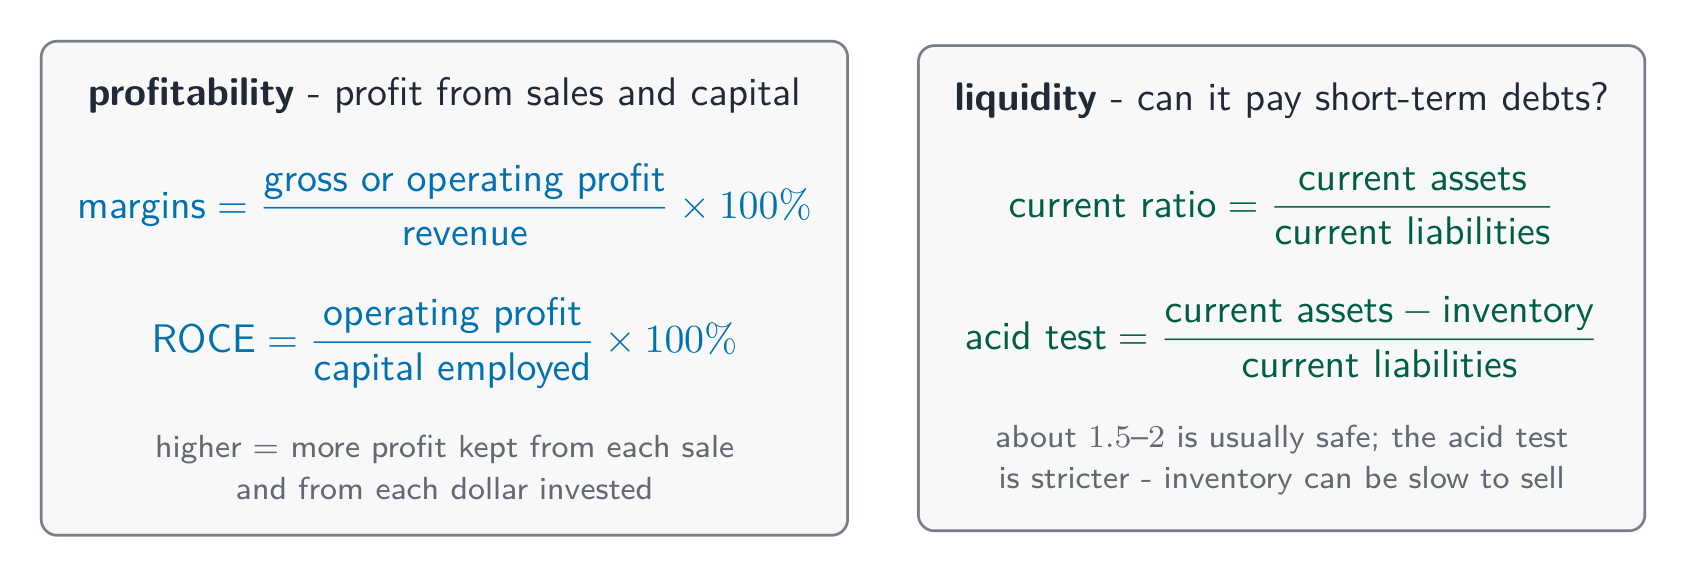
Les ratios de rentabilité montrent l'aptitude de l'entreprise à transformer ses ventes et son capital en profit.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Un marge de bénéfice brute ou un marge de bénéfice d'exploitation plus élevé signifie qu'une plus grande part du bénéfice est conservée par vente. Le principal indicateur global est le rendement des capitaux employés (ROCE), qui compare le bénéfice aux fonds investis :
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Ici, les capitaux employés représentent l'ensemble des fonds à long terme de l'entreprise. Un ROCE plus élevé indique une meilleure utilisation des fonds.
Exemple résolu. Une entreprise réalise un chiffre d'affaires de £500,000, une marge brute de £200,000, un résultat d'exploitation de £80,000 et des capitaux employés de £400,000. Calculez sa marge brute, sa marge opérationnelle et son ROCE.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Explorer
Diagnostic par ratio financier
Classer les ratios selon la question qu'ils répondent sur une entreprise.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | résultat d'exploitation |
| net profit/net ˈprɒfɪt/ | Bénéfice net |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | bilan |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | marge brute |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | marge de profit d'exploitation |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | rendement des capitaux employés |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital employé |
| liquidity/lɪˈkwɪdɪti/ | liquidité |
10.2
Ratios de liquidité
La liquidité désigne la facilité avec laquelle une entreprise peut payer ses dettes à court terme. Deux ratios permettent de l'évaluer.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Le ratio de liquidité d'environ 1.5–2 est généralement sécuritaire. Le ratio d'acidité est plus strict car il exclut les stocks, qui peuvent être lents à vendre. Un ratio trop bas est risqué ; un ratio trop élevé peut signifier que des fonds sont immobilisés.
Exemple résolu. Une entreprise a des actifs courants de £60,000 (y compris £24,000 d'inventaire) et des passifs courants de £30,000. Calculez son ratio courant et son ratio acide.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Vocabulaire
Entrainer
| English | Français |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | Actifs courants |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Passifs courants |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | ratio de liquidité générale |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | rapport de liquidité générale |
| efficiency/ɪˈfɪʃənsi/ | efficacité |
10.2
Ratios d'efficacité et d'endettement
Les ratios d'efficacité montrent comment bien une entreprise utilise ses ressources — par exemple, le taux de rotation des stocks mesure combien de fois par an elle vend et remplace son stock. Une rotation plus rapide lie moins de trésorerie.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
Le délai de paiement des clients est le temps moyen que mettent les clients à payer l'entreprise ; le délai de paiement des fournisseurs est le temps moyen que met l'entreprise à payer ses fournisseurs.
Exemple détaillé. Une entreprise réalise un chiffre d'affaires de £400,000 et a un coût des ventes de £240,000, un stock moyen de £30,000, des créances clients de £50,000 et des dettes fournisseurs de £20,000. Calculez ses ratios d'efficience et commentez-les.
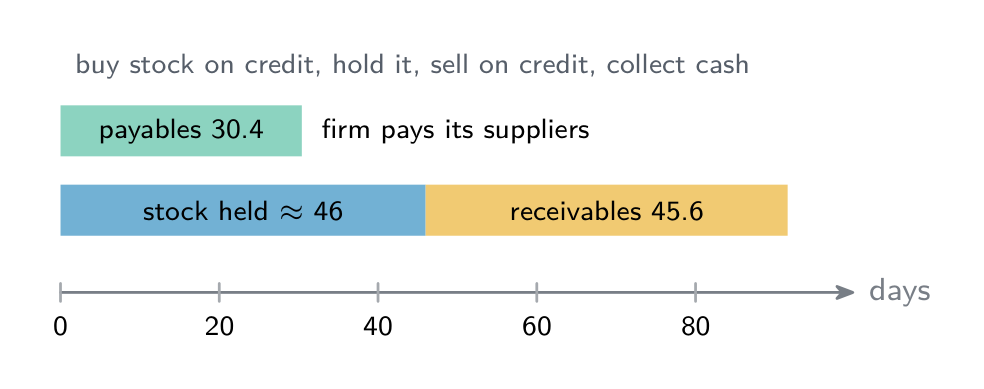
- Rotation des stocks = 240,000 ÷ 30,000 = 8 fois par an, donc les stocks sont conservés environ 365 ÷ 8 ≈ 46 jours.
- Délai de paiement des clients = 50,000 ÷ 400,000 × 365 = 45.6 jours.
- Délai de paiement des fournisseurs = 20,000 ÷ 240,000 × 365 = 30.4 jours.
Les clients mettent environ 46 jours à payer, mais l'entreprise paie ses fournisseurs en environ 30 jours ; pendant près de deux semaines, les liquidités sont donc sorties avant de rentrer. L'entreprise pourrait offrir une petite remise en cas de paiement anticipé, relancer les clients en retard ou demander à ses fournisseurs un délai de paiement plus long. Le fait que 8 rotations par an soit un bon résultat dépend du secteur : un fleuriste a besoin d'une rotation bien plus rapide qu'un magasin de meubles.
L'endettement indique quelle part des capitaux à long terme provient de l'emprunt plutôt que des propriétaires :
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Un endettement élevé signifie beaucoup d'emprunts – risqué si les taux d'intérêt augmentent, mais cela peut booster les rendements quand les conditions sont bonnes.
Exemple résolu. Une entreprise a des passifs non courants de £150,000 et des capitaux employés de £500,000. Calculez son taux d'endettement.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
En dessous de 50 %, l'entreprise est donc faiblement endettée – elle s'appuie davantage sur l'argent des propriétaires que sur l'emprunt.
Explorer
Cas pratique sur la taille des entreprises
Classer les décisions réelles afin que le concept principal d'entreprise devienne concret.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Passifs non courants |
| equity/ˈekwɪti/ | Capitaux propres |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | rotation des stocks |
| receivables days | délai de recouvrement des créances clients |
| payables days | délai de paiement des fournisseurs |
| gearing/ˈɡɪərɪŋ/ | taux d'endettement |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | évaluation d'investissement |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | délai de récupération |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | taux de rentabilité comptable |
| net present value/net ˈprezənt ˈvæljuː/ | valeur actuelle nette |
10.2
Limites de l'analyse des ratios
Les ratios sont utiles mais limités. Ils utilisent des données passées, qui ne prédisent pas nécessairement l'avenir. Ils ignorent les facteurs non monétaires comme la motivation du personnel et la force de la marque. Et une comparaison équitable nécessite des entreprises de taille similaire dans le même secteur.
10.3
Évaluation des investissements
Programme
- calculer et interpréter les méthodes d'évaluation d'investissement : délai de récupération, taux de retour comptable (TRC) et valeur actuelle nette (VAN)
- utiliser l'évaluation d'investissement pour prendre et évaluer des décisions d'investissement
Source : Programme Cambridge International
L'évaluation des investissements est l'étude du bien-fondé d'un projet de dépense important (comme une nouvelle machine ou usine). Trois méthodes sont utilisées.
Explorer
Route de l'appréciation d'investissement
Suivre comment un projet est jugé à partir des flux de trésorerie jusqu'à la décision.
10.3
Délai de récupération, ARR et VAN
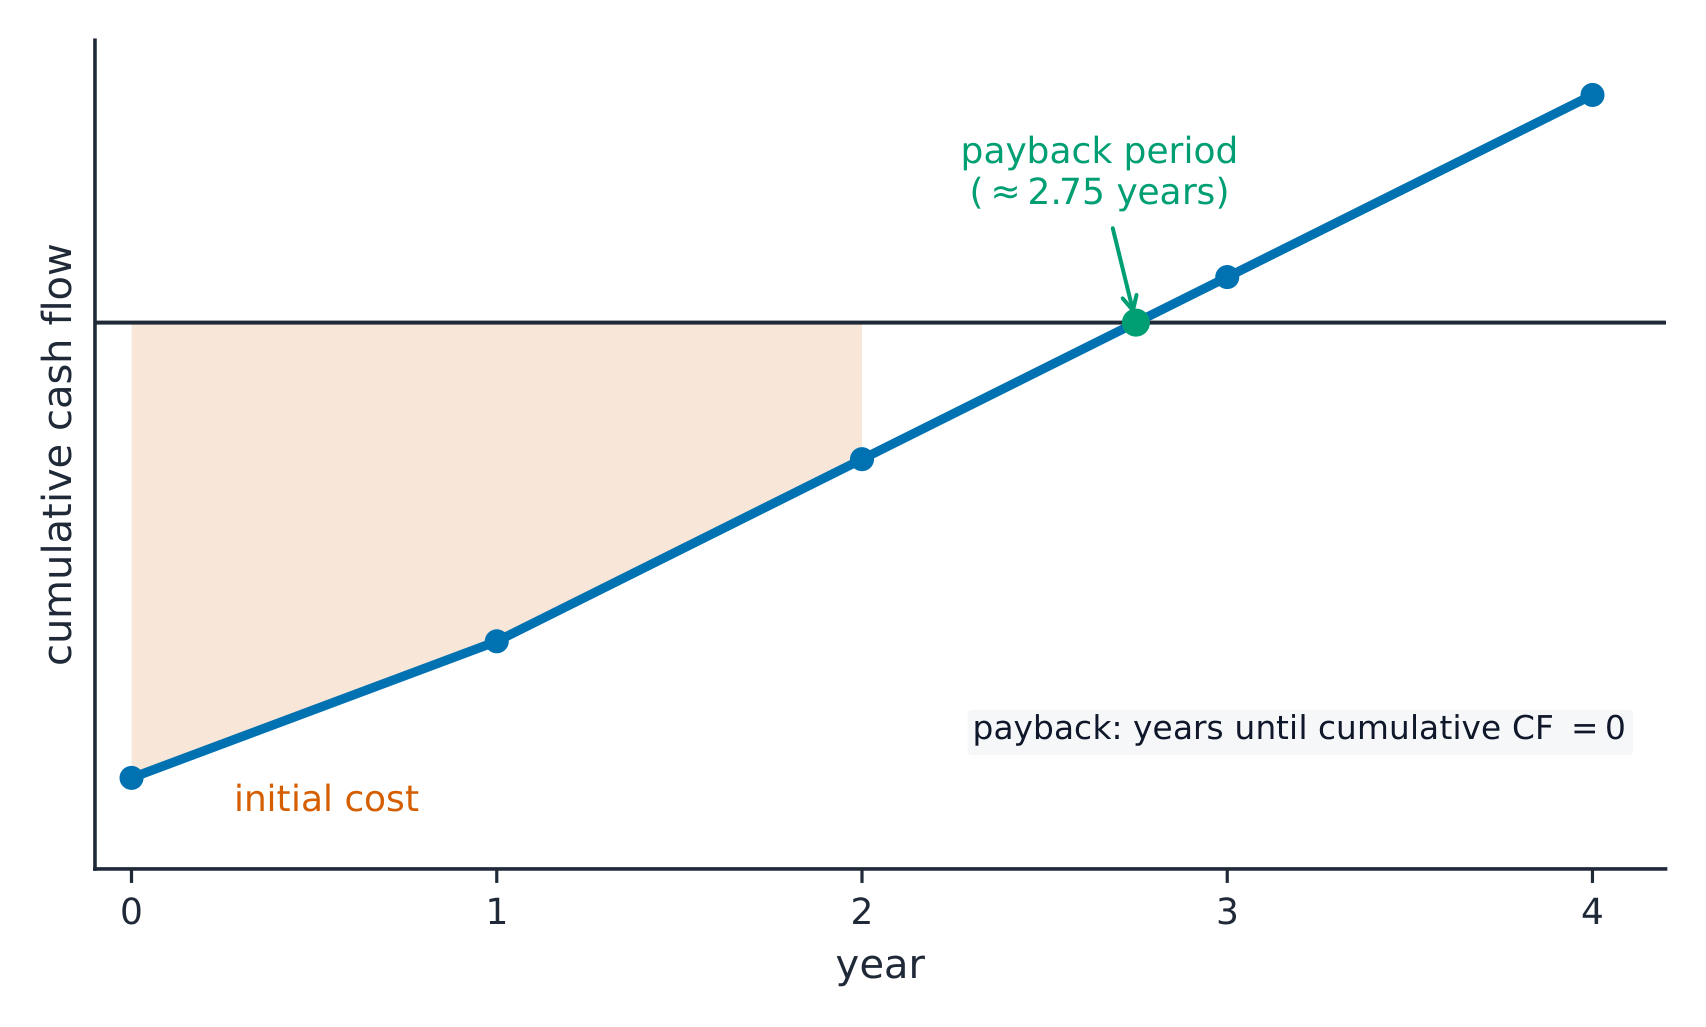
- la période de récupération est le temps nécessaire pour que les flux de trésorerie du projet remboursent le coût initial. Une période de récupération plus courte est plus sûre.
- le taux de rentabilité comptable (TRC) montre le bénéfice annuel moyen en pourcentage des fonds investis :
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Exemple résolu. Une machine coûte £100,000 et devrait générer un bénéfice annuel moyen de £25,000. Calculez son taux de comptabilité du rendement.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- la valeur actuelle nette (VAN) reconnaît que l'argent futur vaut moins que l'argent aujourd'hui. Elle utilise l'actualisation pour ramener les flux futurs à leur valeur actuelle, puis soustrait le coût initial. Une VAN positive signifie que le projet crée de la valeur.
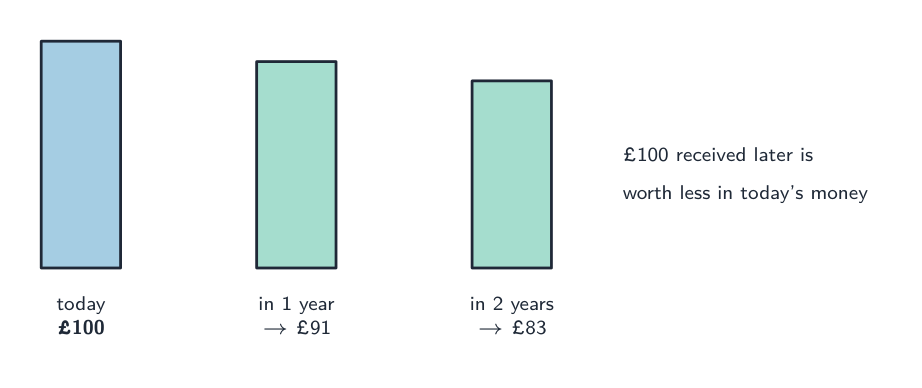
Chaque méthode a ses forces : le délai de récupération est simple et se concentre sur le risque ; l'ARR montre la rentabilité ; la VAN est la plus complète mais nécessite un taux d'actualisation choisi.
Exemple détaillé (les trois méthodes). Un projet coûte £100,000. Ses entrées nettes de trésorerie prévues sont de £30,000 l'année 1, £40,000 l'année 2, £40,000 l'année 3 et £30,000 l'année 4. Calculez le délai de récupération, le taux de rendement comptable (ARR) et la valeur actuelle nette (NPV) à un taux d'actualisation de 10%.
| Année | Flux net de trésorerie (£) | Cumul (£) | Facteur d'actualisation (10%) | Valeur actuelle (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Délai de récupération. Après 2 ans, il reste £30,000 à récupérer. L'année 3 rapporte £40,000, donc le temps supplémentaire est de 30,000 ÷ 40,000 = 0.75 d'année, soit 9 mois. Délai de récupération = 2 ans et 9 mois.
- ARR. Bénéfice total sur la durée du projet = total des entrées - coût = £140,000 - £100,000 = £40,000, donc le bénéfice annuel moyen = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. Additionnez les valeurs actuelles des entrées : £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
La NPV est positive, donc, avec un coût de financement de 10%, le projet crée de la valeur. La décision de le réaliser dépend aussi des objectifs propres à l'entreprise (par exemple un délai de récupération inférieur à 3 ans ou un ARR supérieur au taux d'intérêt d'un emprunt), de la fiabilité des prévisions de trésorerie et de facteurs non financiers tels que les effets sur le personnel, la marque et l'environnement. Une erreur fréquente consiste à oublier de soustraire le coût initial du bénéfice total pour l'ARR et des valeurs actuelles pour la NPV.
Explorer
La machine se paiera-t-elle elle-même ?
Faites glisser le coût, le flux annuel et la durée utile — la ligne cumulative croise zéro au délai de récupération, et la RAC est comparée au taux bancaire.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | actualisation |
10.4
Stratégie financière et comptable
Programme
- expliquer l'utilisation des données financières et des budgets dans la prise de décision stratégique
- évaluer les implications financières des décisions stratégiques
Source : Programme Cambridge International
Au niveau supérieur, les managers utilisent les données financières et les budgets pour choisir entre des stratégies. Avant une grande décision, ils se demandent : pouvons-nous nous le permettre, comment cela affectera-t-il le profit, la trésorerie et l'endettement, et quel sera le rendement probable ? Les informations financières transforment une intuition risquée en un choix raisonné – mais les chiffres ne font qu'une partie du tableau et doivent être pondérés avec le marché, le personnel et les objectifs de l'entreprise.
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
10.4
Conseils d'examen
- Calculez et interprétez les ratios clés – marge brute/nette, ratio courant, endettement, ROCE – toujours par rapport à une référence ou à une tendance.
- Pour l'évaluation des investissements, connaissez le délai de récupération (temps de récupération), l'ARR (rendement moyen %) et la VAN (actualisée ; une VAN positive signifie accepter).
- Un ratio courant d'environ 1,5–2 est sain : trop élevé gaspille des ressources, trop bas présente un risque de problèmes de liquidité.
- Citez les limites des ratios (chiffres historiques, absence de facteurs qualitatifs) dans votre évaluation.
- Pour le délai de récupération, calculez la fraction d'année à partir du flux de trésorerie cumulé ; pour l'ARR et la NPV, soustrayez le coût initial.
Significations des fiches de vocabulaire
bénéfice net : Bénéfice restant après déduction de toutes les charges. amortissement (actifs) : Répartition du coût d'un actif durable sur les années durant lesquelles il est utilisé. analyse ratio : Comparaison de paires de chiffres tirés des comptes pour juger de la performance. marge opérationnelle : Bénéfice opérationnel en pourcentage du chiffre d'affaires. rentabilité des capitaux propres : Bénéfice opérationnel en pourcentage des capitaux à long terme utilisés dans l'entreprise. ratio d'acidité : Actif circulaire moins stocks, divisé par passif circulaire. taux de rotation des stocks : Nombre de fois par an où les stocks sont vendus et remplacés. taux de rentabilité comptable : Bénéfice moyen annuel en pourcentage du montant initialement investi, comparaison utilisée dans l'exemple de machine de ce sujet. valeur actuelle nette : Valeur actuelle des flux futurs après soustraction du coût initial. actualisation : Réduction de l'argent futur à sa valeur actuelle en raison de la valeur temporelle de l'argent.
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.