Amortissement et partenaires intéressés
Introduit| English | Sens |
|---|---|
| depreciation/dɪˌpriːʃɪˈeɪʃn/ | amortissement |
| non-current asset/nɒn ˈkʌrənt ˈæset/ | actif immobilisé |
| useful life/ˈjuːsfl laɪf/ | durée utile |
| straight-line/streɪt laɪn/ | linéaire |
| residual value/rɪˈsɪdʒuːəl ˈvæljuː/ | valeur résiduelle |
| stakeholders/ˈsteɪkhəʊldəz/ | parties prenantes |
Pourquoi un nouveau van vaut moins l'année prochaine
- Achetez une fourgonnette de livraison pour 30,000 et dans cinq ans, elle ne vaudra qu'une fraction de ce montant. Les comptes doivent refléter cette baisse.
- Cette perte progressive de valeur est l'amortissement.
Laboratoire sur l'intérêt des parties prenantes
Voir comment différentes parties prenantes jugent la même décision d'entreprise.
L'amortissement répartit le coût d'un :
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
L'amortissement s'applique aux actifs non courants de longue durée.
Qu'est-ce que l'amortissement
- L'amortissement répartit le coût d'un actif immobilisé sur sa durée utile.
- Il met en correspondance le coût de l'actif avec les années qui en bénéficient, plutôt que de tout comptabiliser la première année.
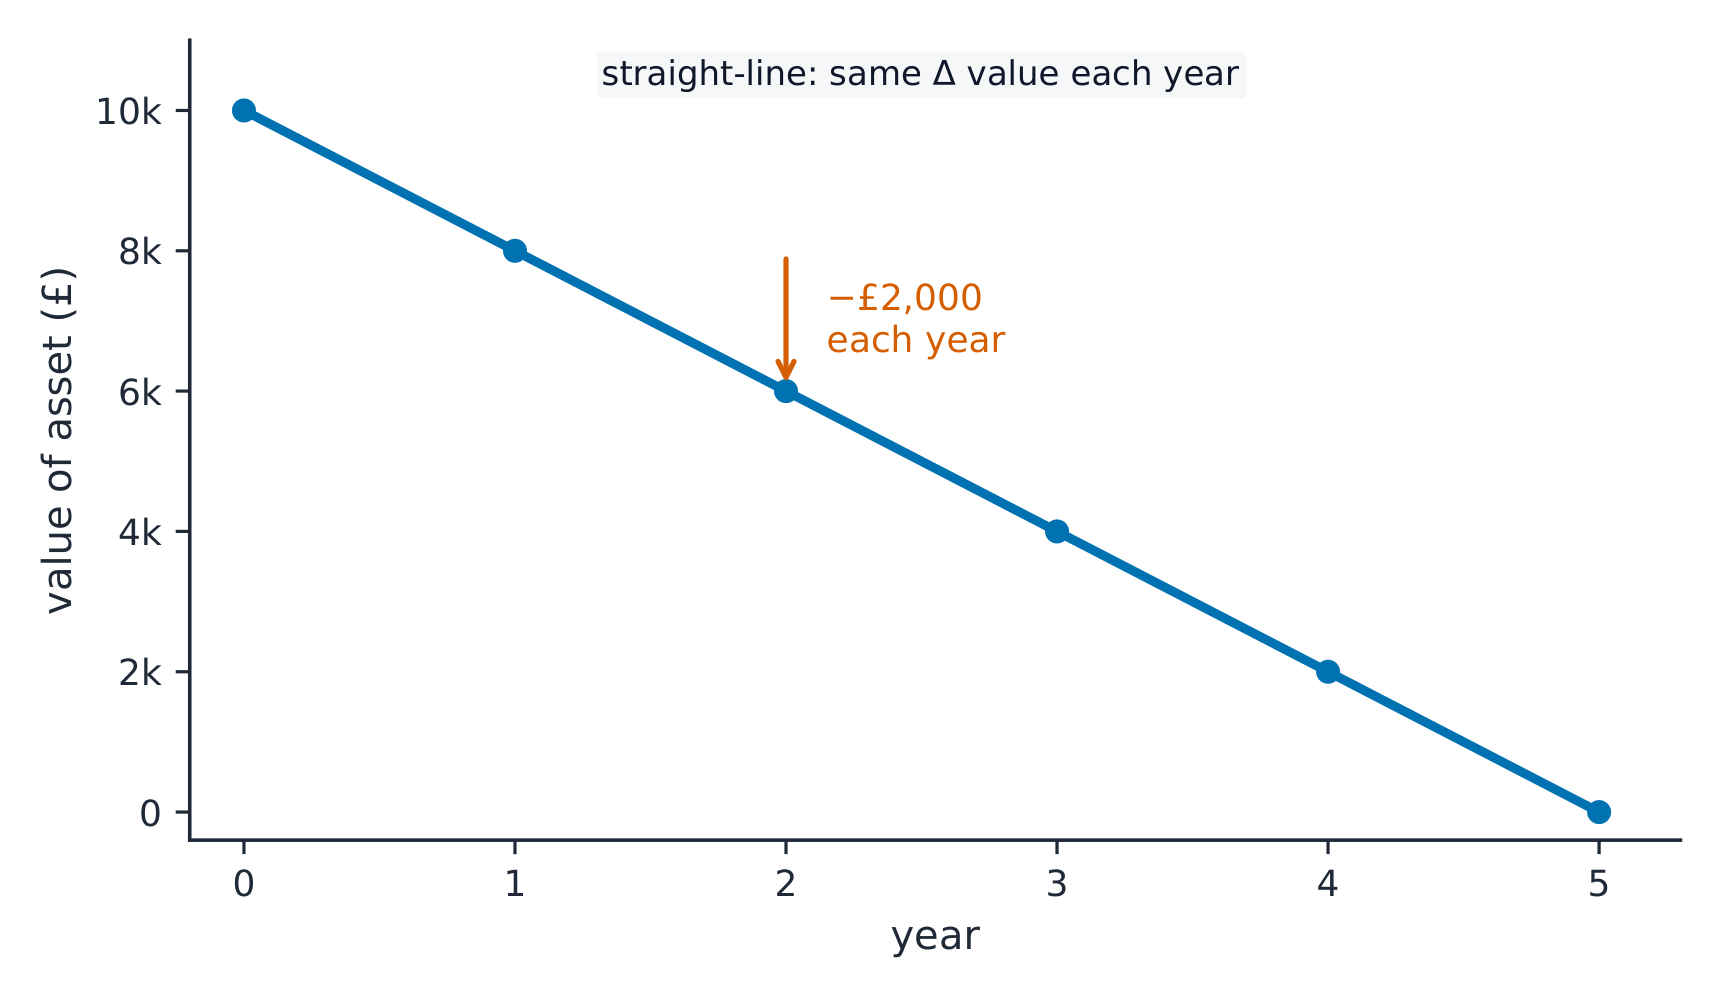
L'amortissement linéaire réduit la valeur de l'actif du même montant chaque année
Un actif coûte 50,000, a une valeur résiduelle de 5,000 et une durée de vie de 9 ans. Quel est l'amortissement annuel linéaire ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
(50,000 − 5,000) ÷ 9 = 45,000 ÷ 9 = 5,000.
La méthode d'amortissement chargeant un montant égal chaque année est la méthode ______-linéaire.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Linéaire = (coût − valeur résiduelle) ÷ durée.
La méthode linéaire
- Amortissement linéaire = (coût − valeur résiduelle) ÷ durée utile.
- Il impute le même montant chaque année.
Exemple résolu. Une machine coûte 20,000, a une valeur résiduelle de 2,000 et une durée d'utilité de 6 ans. Amortissement annuel = (20,000 − 2,000) ÷ 6 = 3,000 par an.
La dépréciation constitue une sortie de trésorerie chaque année de la durée de vie de l'actif.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Faux. L'argent a quitté l'entreprise lors de l'achat de l'actif. La dépréciation répartit ce coût sous forme de charge non monétaire qui réduit le bénéfice sans affecter la trésorerie.
Une banque décidant de prêter regardera principalement les comptes pour évaluer :
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les prêteurs évaluent la capacité de remboursement et le levier financier.
Actionnaires et comptes
- Différentes parties prenantes lisent les comptes pour différentes raisons :
- Les actionnaires vérifient le bénéfice ; les prêteurs vérifient la capacité de remboursement ; les gestionnaires planifient ; les employés jugent la sécurité ; l'État évalue l'impôt.
L'amortissement est une charge, pas un flux de trésorerie sortant. Il réduit le bénéfice au compte de résultat, mais aucun argent ne quitte réellement l'entreprise cette année-là — l'argent est sorti lors de l'achat de l'actif.
Vous avez compris
- l'amortissement répartit le coût d'un actif immobilisé sur sa durée d'utilisation
- linéaire = (coût − valeur résiduelle) ÷ durée d'utilisation — égal chaque année
- de nombreuses parties prenantes lisent les comptes pour divers usages ; l'amortissement est une charge sans flux de trésorerie
Rédiger à partir d'une amortissement annuel de 4000
- Un actif coûte 24000, a une valeur résiduelle de 4000 et une durée utile de 5 ans.
- Trouver l'amortissement linéaire par an.
Un actif coûte 24000, a une valeur résiduelle de 4000 et une durée utile de 5 ans. Quel est le montant annuel de la dépréciation linéaire ?
La part de 20000 du coût amortissable sur 5 ans correspond à 4000 par an.
Quel est le montant annuel de la dépréciation linéaire ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Coût moins valeur résiduelle, divisé par la durée de vie, équivaut à 4000. Les autres options — 5000 (la charge annuelle de la leçon) ; 24000 (l'intégralité du coût imputée à la première année).