- explicar el propósito y contenido del estado de resultados y del estado de situación financiera (balance general)
- explicar la depreciación y cómo los estados financieros son utilizados por las partes interesadas
Finanzas y contabilidad (A Level)
A-Level Negocios · Tema 10
 9:35
Finanzas y contabilidad (Nivel A)
Dos tiendas en la misma calle. Ambas vendieron quinientos mil libras de mercancía el año pasado, y se ven idénticas. Pero una está a punto de abrir tres sucursales nuevas…
Narración en inglés · subtítulos en inglés y 中文 que puedes cambiar
10.1
Estados financieros
Syllabus
Fuente: Plan de estudios Cambridge International
Los estados financieros son los registros oficiales que muestran cómo está la empresa con su dinero. Estudia dos de ellos: el estado de resultados y el estado de situación financiera. Por ley, las empresas deben publicarlos anualmente.
Explorar
Flujo de estados financieros
Ver cómo los eventos empresariales se convierten en los informes que leen los usuarios.
Vocabulario
Entrenar
| English | Español |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | estados financieros |
10.1
La cuenta de resultados
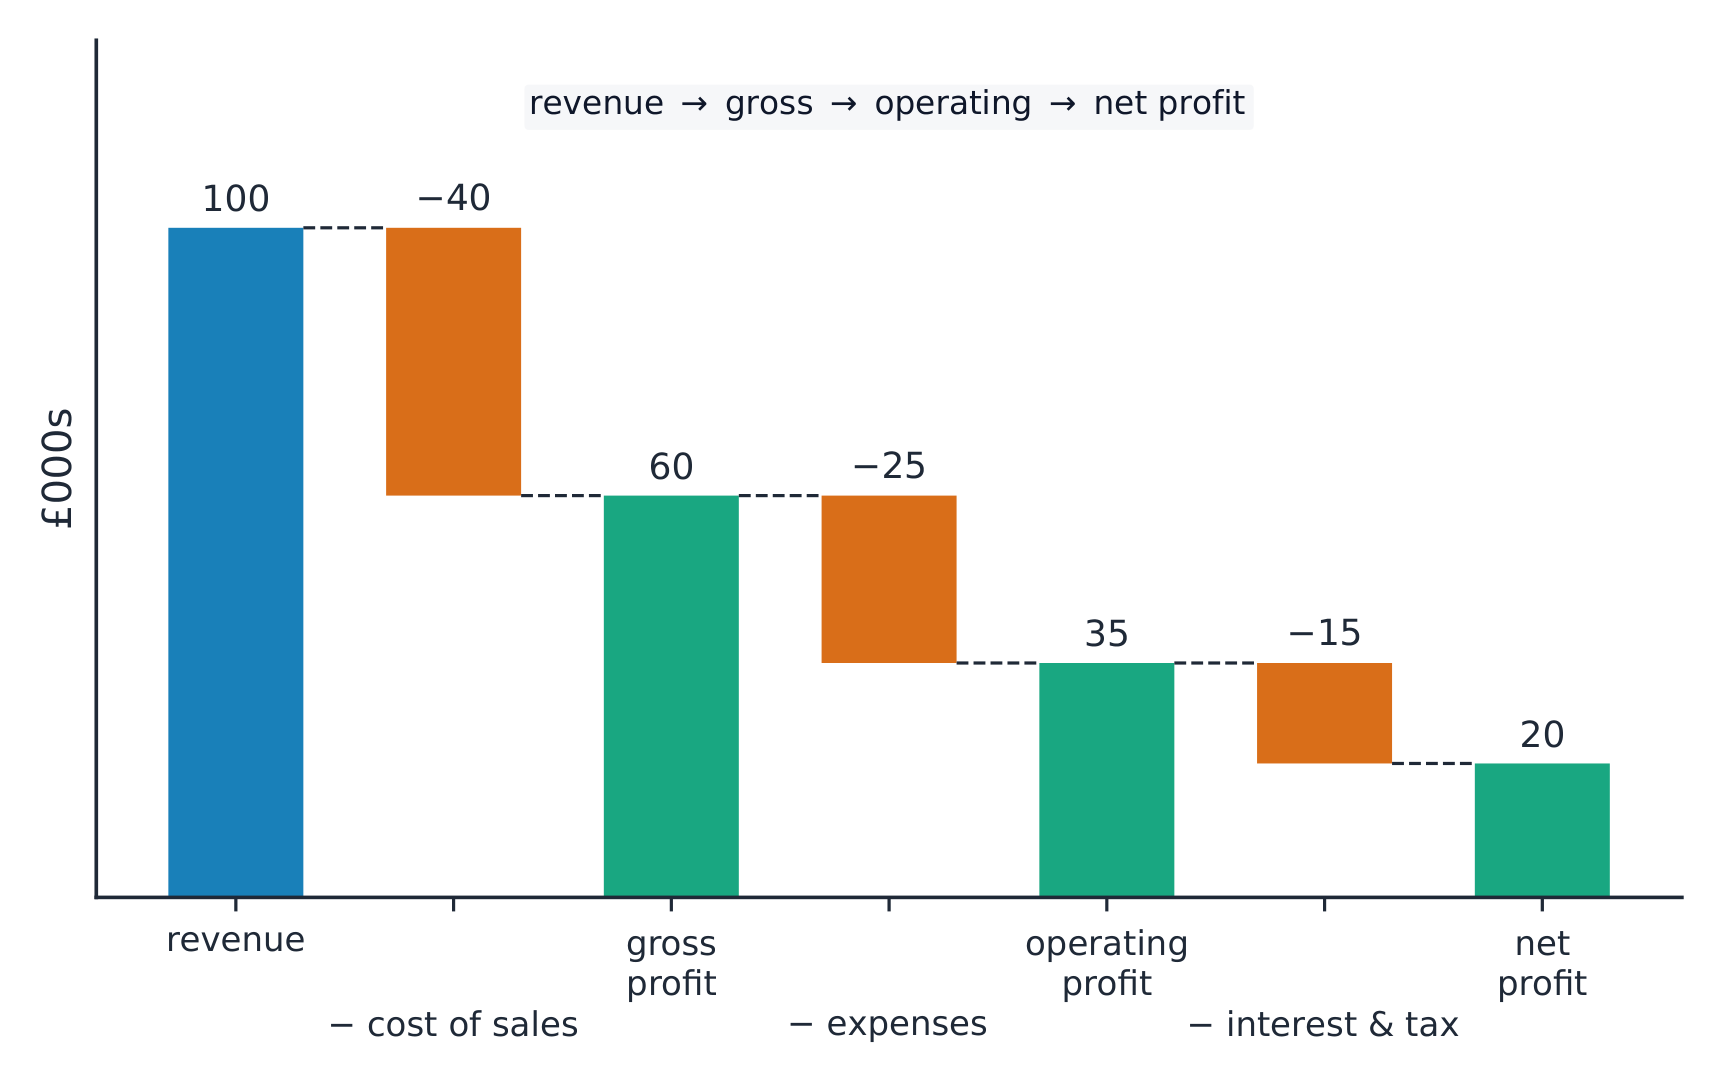
El estado de resultados muestra los ingresos y los costos de una empresa durante un período (generalmente un año), así como la ganancia restante en cada etapa.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- costo de ventas: es el costo directo de los bienes vendidos.
- ganancia bruta: lo que queda después de restar el costo de ventas a los ingresos.
- tras deducir los gastos (como alquileres, salarios y marketing), obtienes la ganancia operativa.
- tras intereses e impuestos, lo que queda es la ganancia neta (la ganancia del año).
Vocabulario
Entrenar
| English | Español |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | estado de resultados |
| revenue/ˈrevənjuː/ | Ingresos |
| cost of sales/kɒst ɒv seɪlz/ | costo de ventas |
| gross profit/ɡrəʊs ˈprɒfɪt/ | ganancia bruta |
| expenses/ekˈspensɪz/ | gastos |
10.1
El estado de situación financiera
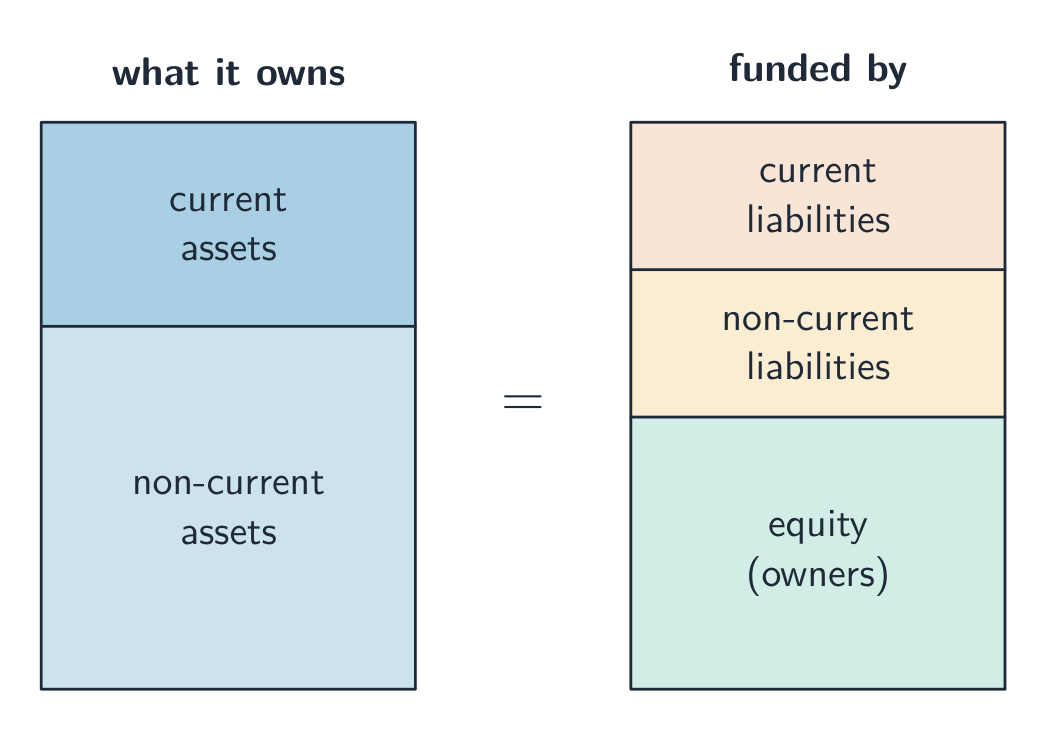
El estado de situación financiera (también llamado balance general) es una foto de lo que la empresa posee y debe en un día específico.
- activos no corrientes: artículos mantenidos por más de un año, como edificios y máquinas.
- activos corrientes: artículos que se convierten en efectivo dentro de un año, como inventario y dinero adeudado por clientes.
- pasivos corrientes: deudas vencibles dentro de un año.
- pasivos no corrientes: deudas vencibles después de más de un año, como un préstamo a largo plazo.
- capital contable: el dinero que los propietarios han invertido, más las ganancias retenidas en la empresa.
Los dos lados siempre están equilibrados: lo que posee la empresa se financia con lo que debe más el patrimonio de los propietarios.
Vocabulario
Entrenar
| English | Español |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | balance general |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | activos no corrientes |
10.1
Depreciación
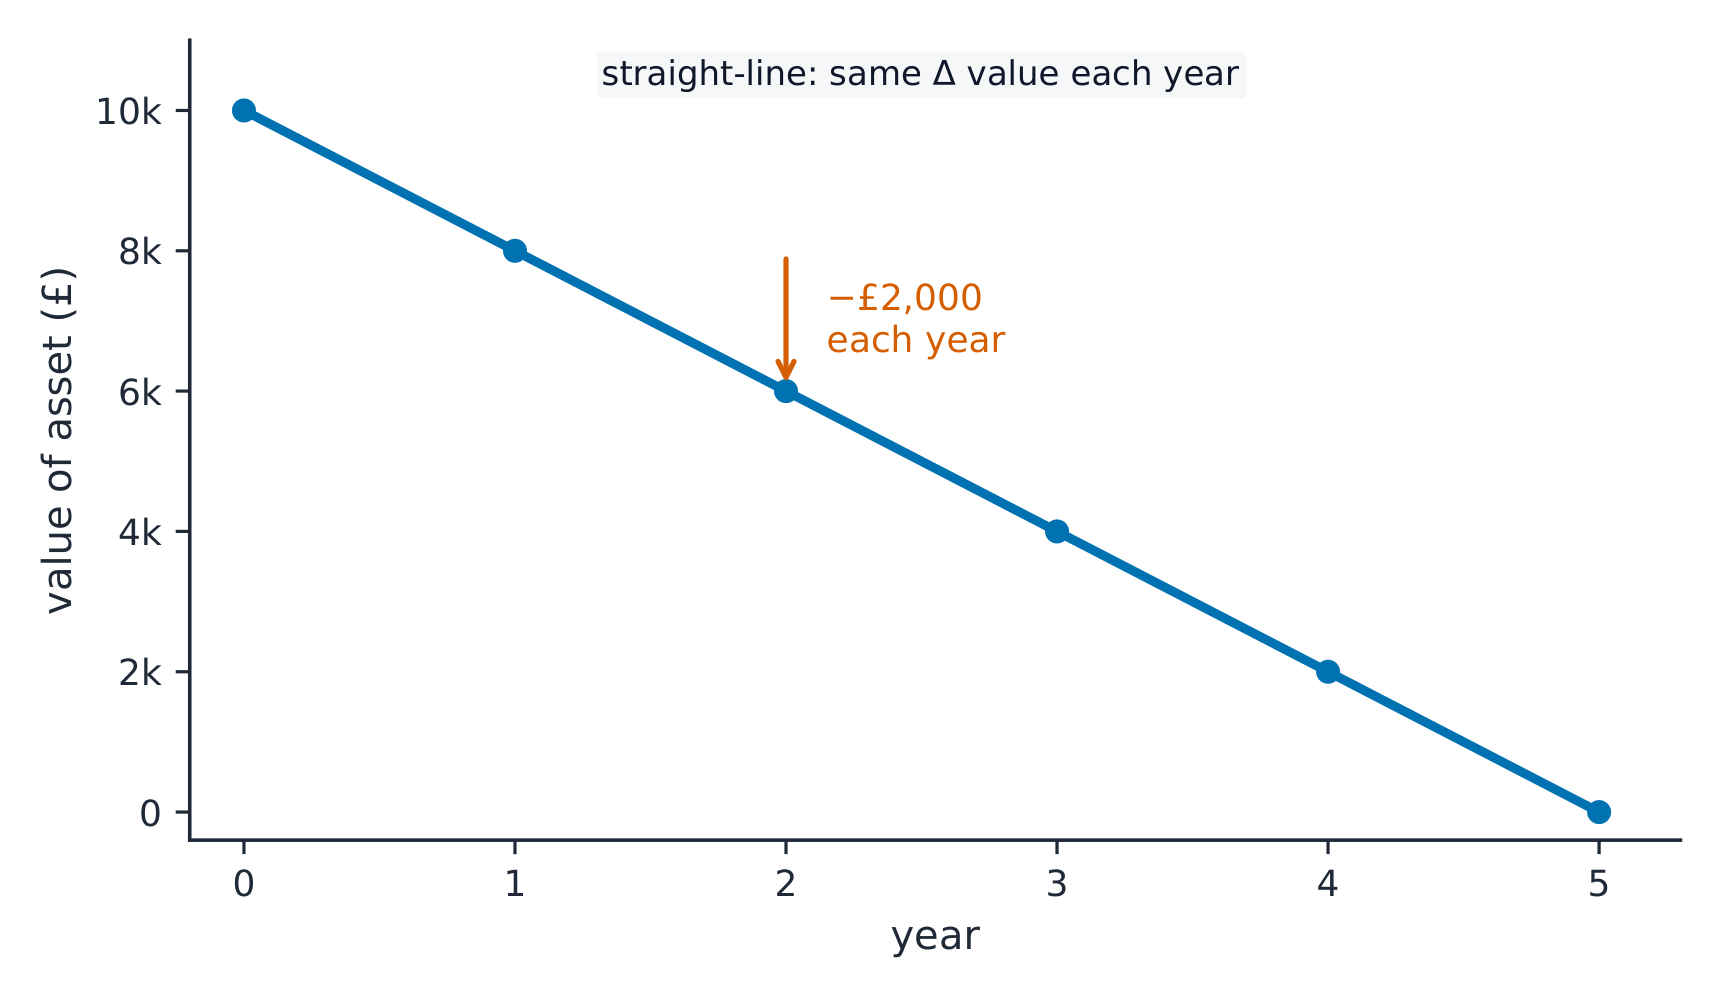
La depreciación es la forma en que el costo de un activo no corriente se distribuye a lo largo de los años en que se utiliza, en lugar de todo en el año de compra. Por ejemplo, una máquina de £10,000 usada durante cinco años puede perder £2,000 de valor cada año. La depreciación reduce el valor del activo en el estado de situación financiera y se cuenta como un gasto en el estado de resultados, por lo que la ganancia no se sobreestima.
Explorar
Laboratorio de intereses de las partes interesadas
Observa cómo diferentes partes interesadas juzgan la misma decisión empresarial.
Vocabulario
Entrenar
| English | Español |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | depreciación (activos) |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interesadas |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | análisis de ratios |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilidad |
10.1
Cómo utilizan los estados financieros las partes interesadas
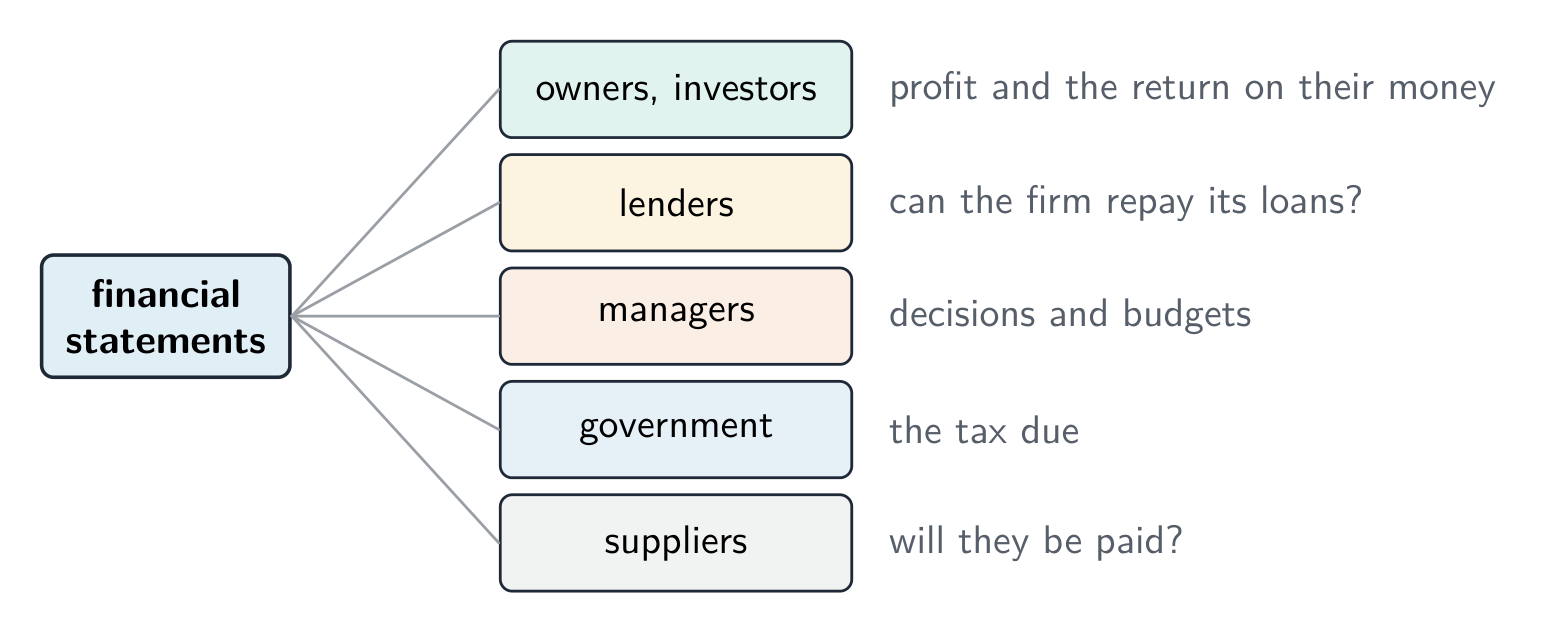
Diferentes partes interesadas leen estos estados por diferentes razones:
- propietarios e inversores verifican el beneficio y el retorno de su dinero.
- prestamistas verifican si la empresa puede reembolsar sus préstamos.
- gerentes los usan para tomar decisiones y establecer presupuestos.
- el gobierno verifica los impuestos debidos; los proveedores verifican que la empresa pueda pagar.
10.2
Análisis de ratios
Syllabus
- calcular e interpretar las ratios de rentabilidad, liquidez, eficiencia y endeudamiento
- utilizar el análisis de ratios para evaluar y comparar el desempeño empresarial y explicar sus limitaciones
Fuente: Plan de estudios Cambridge International
Un solo número poco significa por sí mismo. El análisis de ratios vincula dos cifras de los estados para evaluar el desempeño y permite comparar un año con otro, o una empresa con otra.
10.2
Ratios de rentabilidad
Los ratios de rentabilidad muestran qué tan bien la empresa convierte las ventas y el capital en ganancias.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Un mayor margen de ganancia bruta o margen de ganancia operativa significa que se retiene más ganancia de cada venta. La medida general clave es el retorno sobre el capital empleado (ROCE), que compara la ganancia con el dinero invertido:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Aquí capital empleado es el total de fondos a largo plazo en la empresa. Un ROCE más alto significa que el dinero se está utilizando bien.
Ejemplo resuelto. Una empresa tiene ingresos de £500,000, beneficio bruto de £200,000, beneficio operativo de £80,000 y capital empleado de £400,000. Encuentre su margen de beneficio bruto, margen de beneficio operativo y ROCE.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Explorar
Diagnóstico de ratios contables
Clasificar los ratios según la pregunta que responden sobre una empresa.
Vocabulario
Entrenar
| English | Español |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | ganancia operativa |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margen bruto de beneficio |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | margen de beneficio operativo |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | retorno sobre el capital empleado |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | Capital empleado |
| liquidity/lɪˈkwɪdɪti/ | liquidez |
10.2
Ratios de liquidez
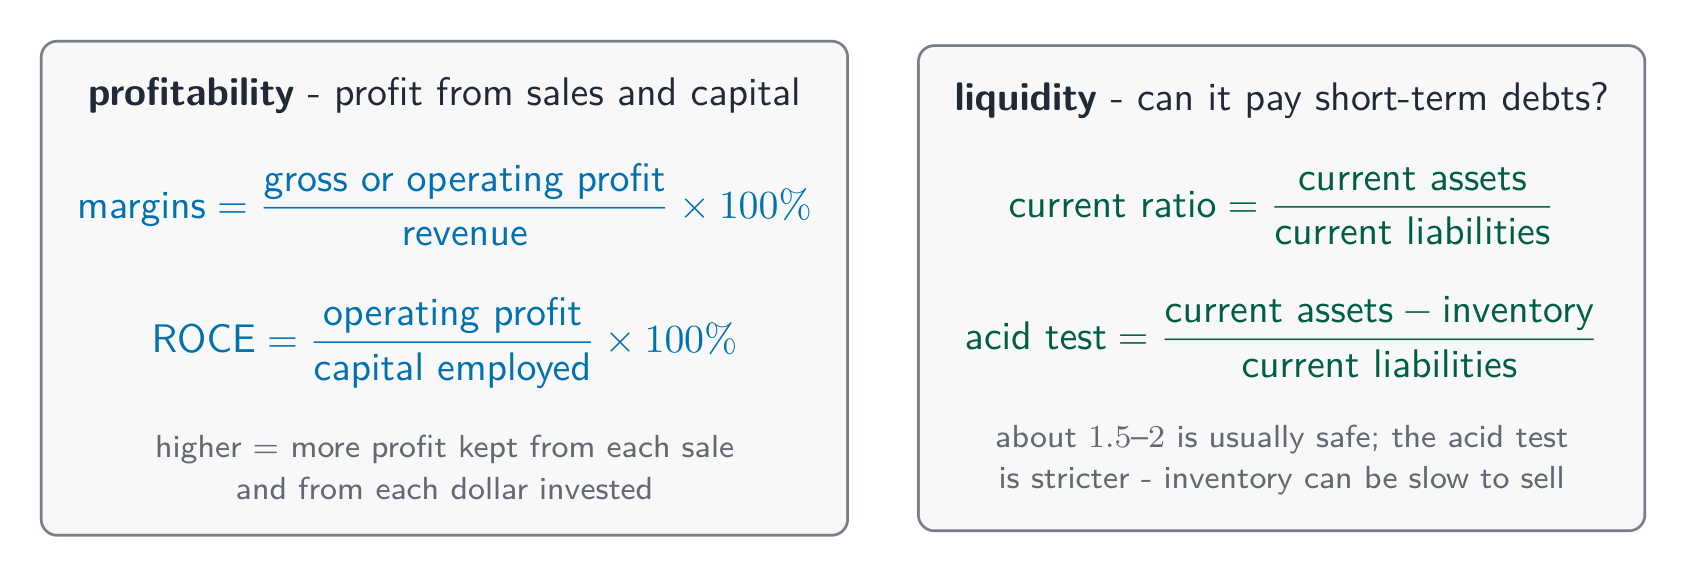
La liquidez significa qué tan fácilmente una empresa puede pagar sus deudas a corto plazo. Dos ratios lo comprueban.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
La razón corriente de aproximadamente 1.5–2 suele ser segura. La prueba ácida es más estricta porque excluye el inventario, que puede ser lento de vender. Si es demasiado baja, representa un riesgo; si es demasiado alta, puede indicar que el efectivo está ocioso.
Ejemplo resuelto. Una empresa tiene activos corrientes de £60,000 (incluyendo £24,000 de inventario) y pasivos corrientes de £30,000. Encuentre su ratio corriente y ratio ácido.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Vocabulario
Entrenar
| English | Español |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | Activos corrientes |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Pasivos corrientes |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | ratio corriente |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | ratio ácido |
| efficiency/ɪˈfɪʃənsi/ | Eficiencia |
10.2
Ratios de eficiencia y apalancamiento
Las ratios de eficiencia muestran qué tan bien la empresa utiliza sus recursos —por ejemplo, la rotación de inventario mide cuántas veces al año la empresa vende y reemplaza su stock. Una rotación más rápida generalmente inmoviliza menos capital.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
Los días de cobro son el tiempo medio que tardan los clientes en pagar a la empresa; los días de pago son el tiempo medio que tarda la empresa en pagar a sus proveedores.
Ejemplo resuelto. Una empresa tiene ingresos de £400,000, un costo de ventas de £240,000, un inventario medio de £30,000, cuentas comerciales por cobrar de £50,000 y cuentas comerciales por pagar de £20,000. Calcula sus indicadores de eficiencia y coméntalos.
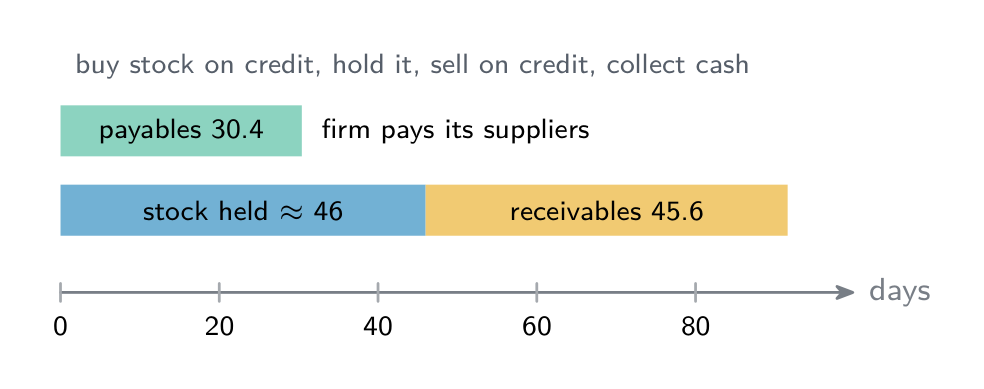
- Rotación de inventario = 240,000 ÷ 30,000 = 8 veces al año, por lo que las existencias se mantienen durante aproximadamente 365 ÷ 8 ≈ 46 días.
- Días de cobro = 50,000 ÷ 400,000 × 365 = 45.6 días.
- Días de pago = 20,000 ÷ 240,000 × 365 = 30.4 días.
Los clientes tardan aproximadamente 46 días en pagar, pero la empresa paga a sus proveedores en aproximadamente 30 días, por lo que durante unas dos semanas el efectivo ya ha salido antes de ingresar. La empresa podría ofrecer un pequeño descuento por pronto pago, reclamar a los clientes morosos o pedir a los proveedores un plazo de crédito más largo. Que 8 veces al año sea una buena cifra depende del sector: una floristería necesita una rotación mucho más rápida que una tienda de muebles.
Apalancamiento muestra cuánto del financiamiento a largo plazo de la empresa proviene de préstamos en lugar de los fondos de los propietarios:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Un apalancamiento alto significa un endeudamiento pesado — riesgoso si suben las tasas de interés, pero puede aumentar los rendimientos cuando los tiempos son buenos.
Ejemplo resuelto. Una empresa tiene pasivos no corrientes de £150,000 y capital empleado de £500,000. Encuentre su apalancamiento.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
Por debajo del 50%, por lo que la empresa tiene bajo apalancamiento — depende más del dinero de los propietarios que del endeudamiento.
Explorar
Laboratorio de casos empresariales
Clasificar decisiones reales para que el concepto empresarial principal sea concreto.
Vocabulario
Entrenar
| English | Español |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | pasivos no corrientes |
| equity/ˈekwɪti/ | Patrimonio neto |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | rotación de existencias |
| receivables days | días de cobro |
| payables days | días de pago |
| gearing/ˈɡɪərɪŋ/ | apalancamiento |
10.2
Limitaciones del análisis de ratios
Los ratios son útiles pero limitados. Usan datos pasados, que pueden no predecir el futuro. Ignoran factores no monetarios como la moral del personal y la fuerza de la marca. Y una comparación justa necesita empresas de tamaño similar en la misma industria.
10.3
Evaluación de inversiones
Syllabus
- calcular e interpretar métodos de evaluación de inversiones: período de recuperación, tasa de retorno contable (TRC) y valor actual neto (VAN)
- utilizar la evaluación de inversiones para tomar y evaluar decisiones de inversión
Fuente: Plan de estudios Cambridge International
Evaluación de inversiones es el estudio de si un proyecto de gran gasto (como una nueva máquina o fábrica) vale la pena. Se utilizan tres métodos.
Explorar
Ruta de evaluación de inversiones
Siga cómo se juzga un proyecto desde los flujos de caja hasta la decisión.
10.3
Payback, ARR y NPV
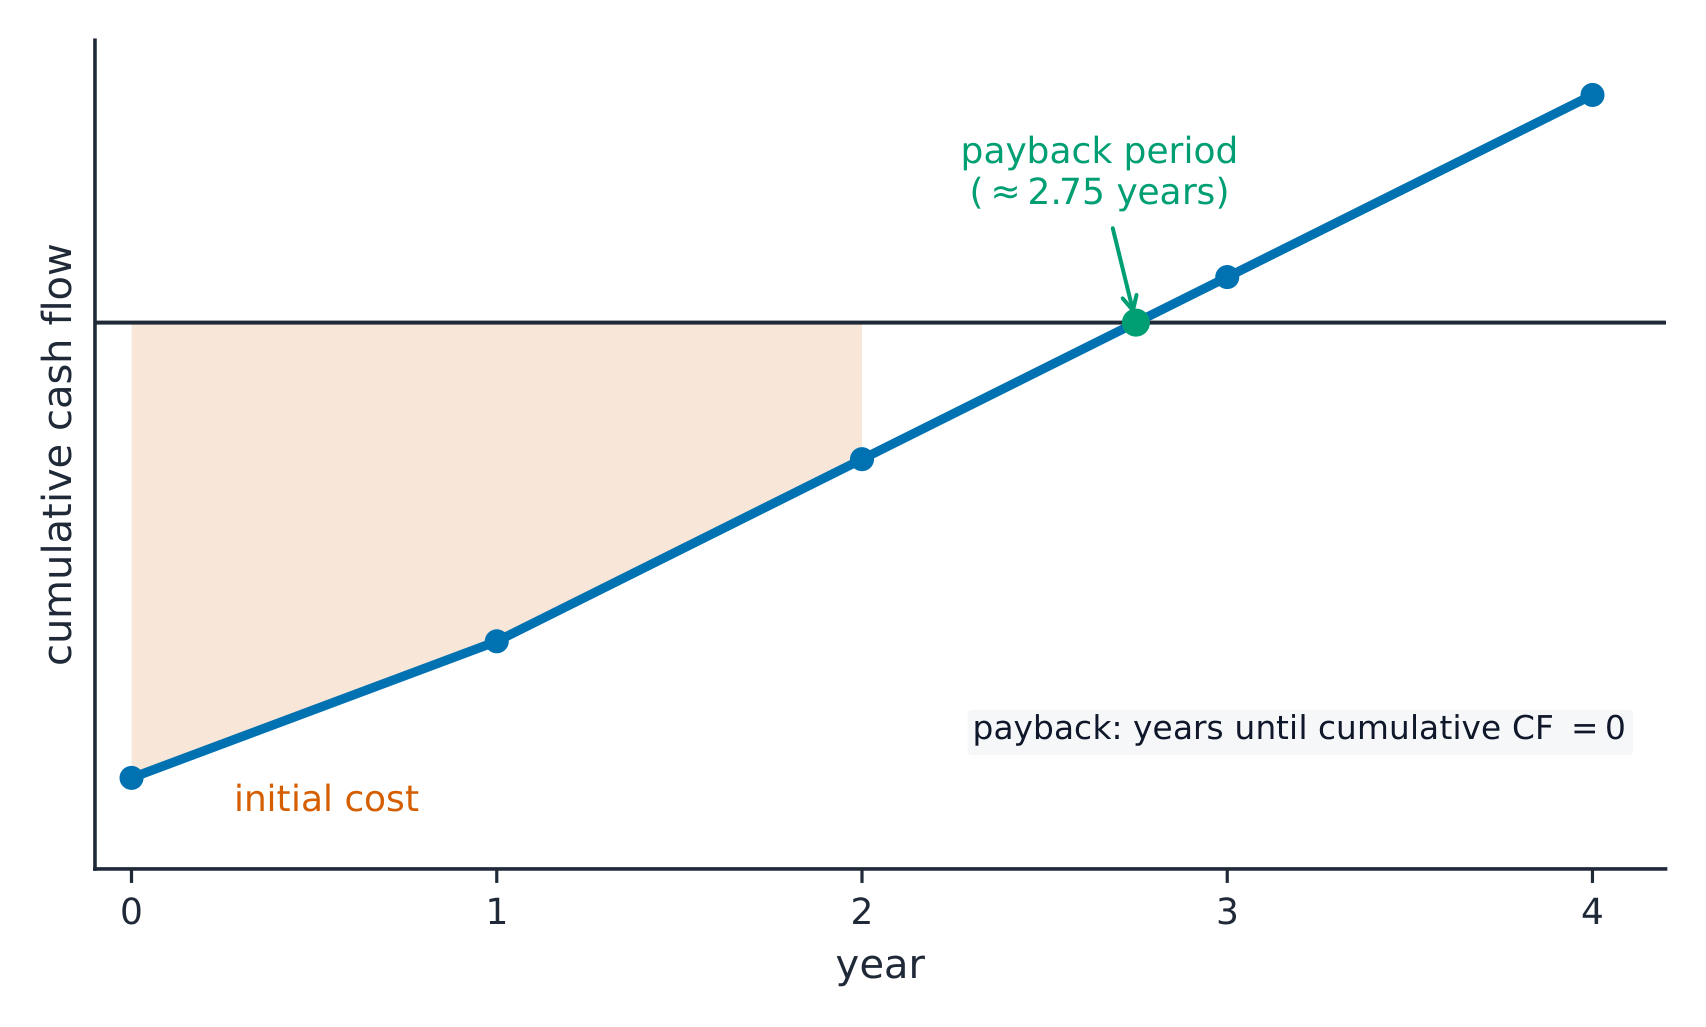
- El período de recuperación es el tiempo que tardan los flujos de efectivo del proyecto en recuperar el costo inicial. Un período de recuperación más corto es más seguro.
- La tasa contable de retorno (TCR) muestra el beneficio anual promedio como porcentaje del dinero invertido:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Ejemplo resuelto. Una máquina cuesta £100,000 y se espera que genere un beneficio anual promedio de £25,000. Encuentre su accounting rate of return.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- El valor presente neto (VPN) reconoce que el dinero futuro vale menos que el dinero hoy. Utiliza el descuento para reducir los flujos de efectivo futuros a su valor actual, luego resta el costo inicial. Un VPN positivo significa que el proyecto genera valor.
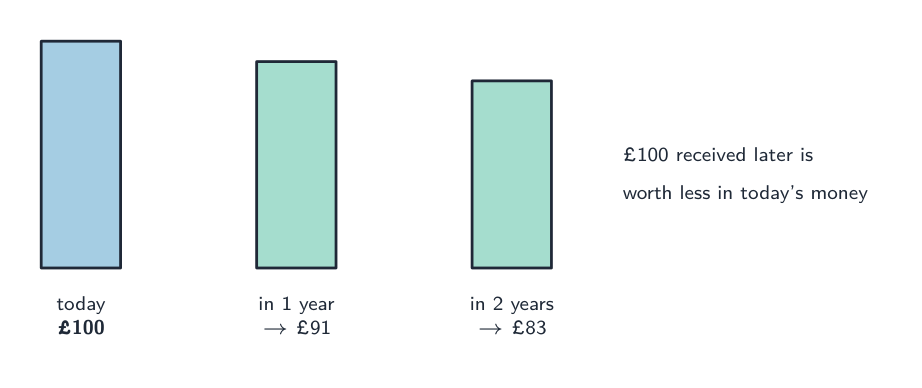
Cada método tiene fortalezas: el payback es simple y se enfoca en el riesgo; la ARR muestra la rentabilidad; el NPV es el más completo pero necesita una tasa de descuento elegida.
Ejemplo resuelto (los tres métodos). Un proyecto cuesta £100,000. Sus entradas netas de efectivo previstas son £30,000 en el año 1, £40,000 en el año 2, £40,000 en el año 3 y £30,000 en el año 4. Calcula el período de recuperación, la ARR y el VAN con una tasa de descuento del 10%.
| Año | Flujo neto de efectivo (£) | Acumulado (£) | Factor de descuento (10%) | Valor actual (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Período de recuperación. Después de 2 años, todavía quedan £30,000 por recuperar. El año 3 aporta £40,000, por lo que el tiempo adicional es 30,000 ÷ 40,000 = 0.75 de un año, o 9 meses. Período de recuperación = 2 años y 9 meses.
- ARR. Beneficio total durante la vida del proyecto = entradas totales - costo = £140,000 - £100,000 = £40,000, por lo que el beneficio anual medio = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- VAN. Suma los valores actuales de las entradas: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. VAN = £110,840 - £100,000 = +£10,840.
El VAN es positivo, por lo que, con un costo del dinero del 10%, el proyecto añade valor. La decisión de seguir adelante también depende de los objetivos de la empresa (quizá recuperar la inversión en un plazo de 3 años o lograr una ARR superior a la tasa de interés de un préstamo), de la fiabilidad de las previsiones de flujo de efectivo y de factores no financieros como el efecto en el personal, la marca y el medio ambiente. Un error común es olvidar restar el costo inicial tanto del beneficio total en la ARR como de los valores actuales en el VAN.
Explorar
¿La máquina se pagará a sí misma?
Arrastra el costo, el flujo anual y la vida útil — la línea acumulativa cruza cero en el período de recuperación, y la RRA se compara con la tasa bancaria.
Vocabulario
Entrenar
| English | Español |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | período de recuperación |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | tasa de retorno contable |
| net present value/net ˈprezənt ˈvæljuː/ | valor presente neto |
| discounting/ˈdɪskaʊntɪŋ/ | actualización |
10.4
Estrategia de finanzas y contabilidad
Syllabus
- explicar el uso de los datos financieros y los presupuestos en la toma de decisiones estratégicas
- evaluar las implicaciones financieras de las decisiones estratégicas
Fuente: Plan de estudios Cambridge International
En el nivel superior, los gerentes utilizan datos financieros y presupuestos para elegir entre estrategias. Antes de una gran decisión, se preguntan: ¿podemos permitirnos hacerlo, cómo afectará esto a las ganancias, al flujo de caja y al apalancamiento, y cuál será el retorno esperado? La información financiera convierte una apuesta arriesgada en una elección razonada — pero los números son solo una parte del panorama y deben ponderarse junto con el mercado, el personal y los objetivos de la empresa.
Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
10.4
Consejos para el examen
- Calcule e interprete las ratios clave — gross/net profit margin, current ratio, gearing, ROCE — siempre en comparación con una referencia o una tendencia.
- Para investment appraisal, conozca payback (tiempo para recuperar), ARR (retorno % promedio) y NPV (descuento; un NPV positivo significa aceptar).
- Un current ratio de aproximadamente 1.5–2 es saludable: demasiado alto desperdicia recursos, demasiado bajo arriesga problemas de liquidez.
- Exponga las limitaciones de las ratios (cifras históricas, sin factores cualitativos) en su evaluación.
- En el período de recuperación, calcula la fracción de año a partir del flujo de efectivo acumulado; en la ARR y el VAN, resta el costo inicial.
Significados de tarjetas de vocabulario
beneficio neto: Ganancia restante después de deducir todos los gastos. depreciación (activos): Distribuir el costo de un activo duradero a lo largo de los años en que se utiliza. análisis de ratios: Comparar pares de cifras de las cuentas para evaluar el desempeño. margen de beneficio operativo: Beneficio operativo como porcentaje de los ingresos. retorno sobre el capital empleado: Beneficio operativo como porcentaje del capital a largo plazo utilizado en el negocio. prueba ácida: Activos corrientes menos inventario, dividido entre pasivos corrientes. rotación de inventario: Cuántas veces al año se vende y reemplaza el stock. tasa contable de retorno: Beneficio promedio por año como porcentaje de la suma inicialmente invertida, la comparación utilizada en el ejemplo de máquina de este tema. valor presente neto: El valor actual de los flujos de efectivo futuros después de restar el costo inicial. descuento: Reducir el dinero futuro a su valor actual debido al valor temporal del dinero.
Vocabulario
Entrenar
| English | Español |
|---|---|
| net profit/net ˈprɒfɪt/ | beneficio neto |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | estado de situación financiera |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | análisis de inversión |
Lecciones interactivas sobre este tema
Trátalo paso a paso, con ejercicios de verificación instantánea.