Depreciación y partes interesadas
Introducido| English | Significado |
|---|---|
| depreciation/dɪˌpriːʃɪˈeɪʃn/ | depreciación |
| non-current asset/nɒn ˈkʌrənt ˈæset/ | activo no corriente |
| useful life/ˈjuːsfl laɪf/ | vida útil |
| straight-line/streɪt laɪn/ | línea recta |
| residual value/rɪˈsɪdʒuːəl ˈvæljuː/ | valor residual |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interesadas |
Por qué una furgoneta nueva vale menos el próximo año
- Comprar una furgoneta de reparto por 30,000 y, en cinco años, valdrá una fracción de ese monto. Los registros contables deben reflejar esta disminución.
- Esa pérdida gradual de valor se denomina depreciación.
Laboratorio de intereses de las partes interesadas
Observa cómo diferentes partes interesadas juzgan la misma decisión empresarial.
La depreciación distribuye el costo de un:
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
La depreciación se aplica a los activos no corrientes de larga duración.
Qué es la amortización
- La depreciación distribuye el costo de un activo no corriente a lo largo de su vida útil.
- Asocia el coste del activo a los años que se benefician de él, en lugar de imputarlo todo en el primer ejercicio.
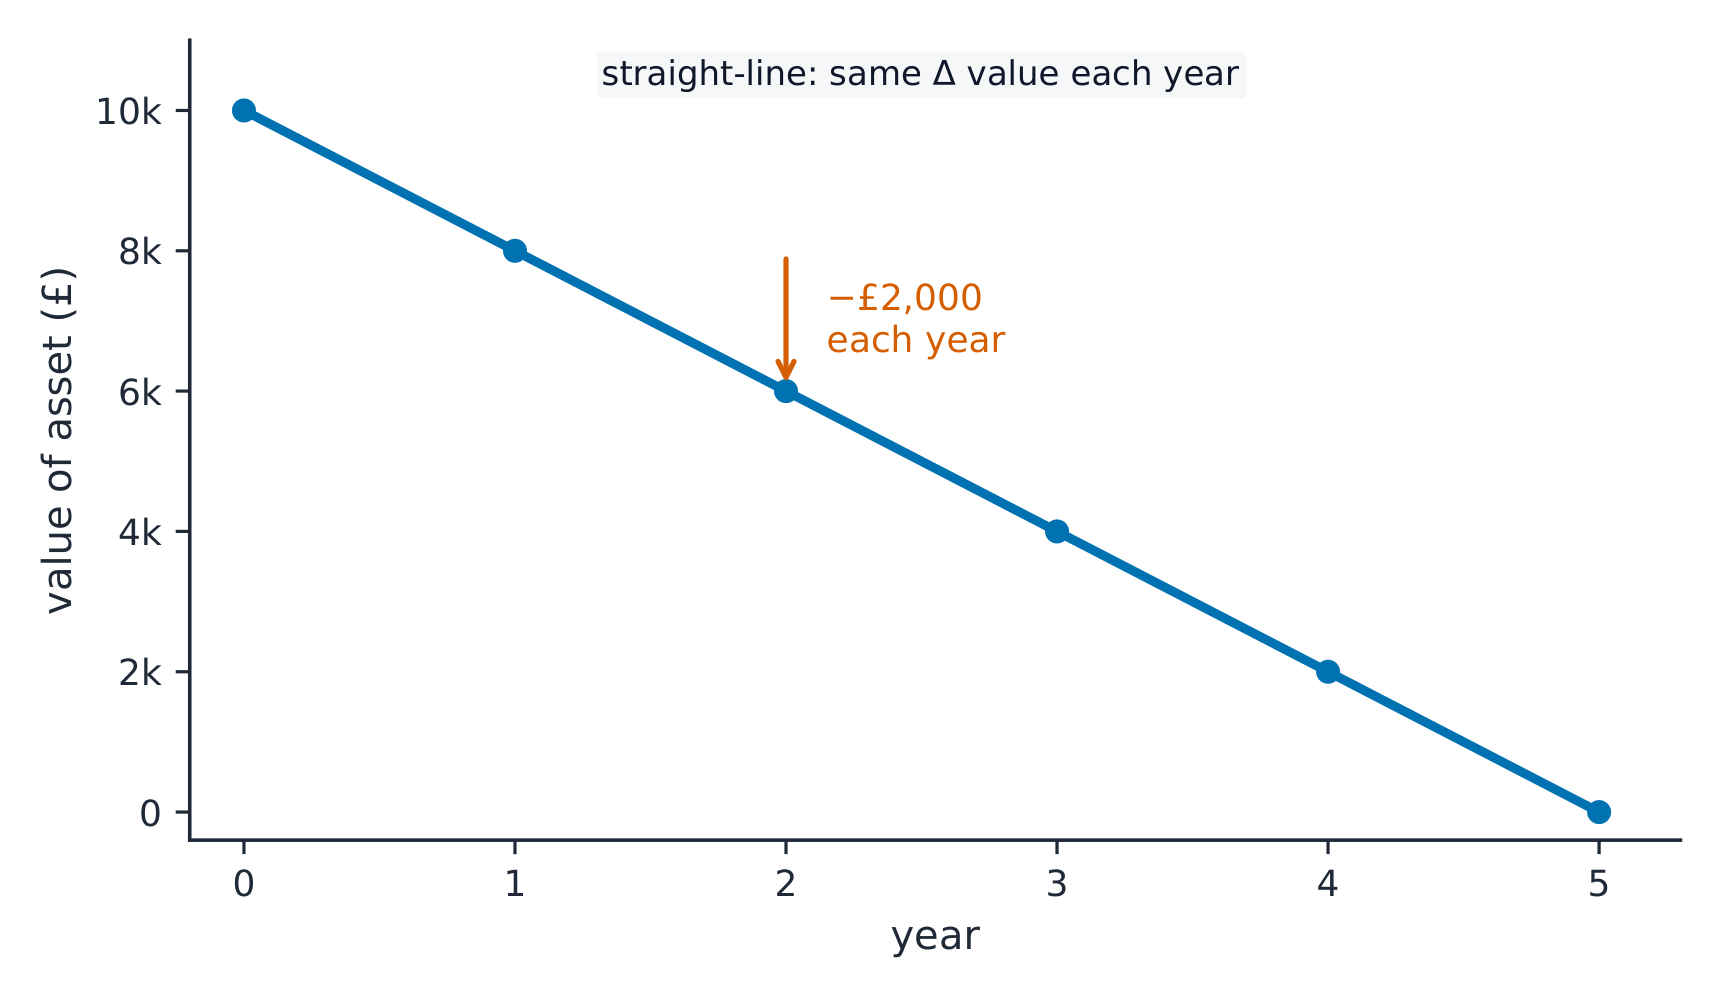
La depreciación lineal reduce el valor del activo en la misma cantidad cada año
Un activo cuesta 50,000, tiene un valor residual de 5,000 y una vida útil de 9 años. ¿Cuál es la depreciación anual en línea recta?
Dificultad 2/5 · 140 monedas + un pequeño bono en el primer intento de hoy
(50,000 − 5,000) ÷ 9 = 45,000 ÷ 9 = 5,000.
El método de depreciación que cobra una cantidad igual cada año es el método de ______-line.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Línea recta = (costo − valor residual) ÷ vida útil.
El método lineal
- Depreciación lineal = (costo − valor residual) ÷ vida útil.
- Carga la misma cantidad cada año.
Ejemplo resuelto. Una máquina cuesta 20,000, tiene un valor residual de 2,000 y una vida útil de 6 años. La depreciación anual = (20,000 − 2,000) ÷ 6 = 3,000 por año.
La depreciación es un flujo de efectivo saliente cada año de la vida útil del activo.
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Falso. El dinero salió de la empresa cuando se compró el activo. La depreciación distribuye ese costo como un cargo no monetario que reduce la utilidad pero no el efectivo.
Un banco que decide otorgar un préstamo mirará principalmente los estados financieros para juzgar:
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Los prestamistas evalúan la capacidad de pago y la apalancamiento.
Partes interesadas y las cuentas
- Diferentes grupos de interesados leen los estados financieros con propósitos distintos:
- Accionistas: revisan la rentabilidad; prestamistas: evalúan la capacidad de pago; directivos: planifican; empleados: valoran la estabilidad laboral; gobierno: determina la carga fiscal.
La amortización es un gasto, no un desembolso de efectivo. Reduce el beneficio en la cuenta de resultados, pero no sale dinero real de la empresa ese año; el efectivo salió cuando se adquirió el activo.
Lo has entendido
- La amortización distribuye el coste de un activo no corriente a lo largo de su vida útil.
- Método lineal = (coste − valor residual) ÷ vida útil — cantidad igual cada año.
- Muchos interesados consultan los estados para fines diferentes; la amortización es un gasto sin salida de efectivo.
Escribir a partir de una depreciación anual de 4000
- Un activo cuesta 24000, tiene un valor residual de 4000 y una vida útil de 5 años.
- Calcular la depreciación lineal por año.
Un activo cuesta 24000, tiene un valor residual de 4000 y una vida útil de 5 años. ¿Cuál es la depreciación anual de línea recta?
20000 del costo depreciable sobre 5 años es 4000 por año.
¿Cuál es la depreciación lineal anual?
Dificultad 1/5 · 100 monedas + un pequeño bono en el primer intento de hoy
Costo menos valor residual, dividido por la vida útil, es 4000. Otras opciones — 5000 (el cargo anual de la lección); 24000 (todo el costo cargado en el primer año).