- giải thích mục đích và nội dung của báo cáo kết quả kinh doanh và báo cáo vị thế tài chính (bảng cân đối kế toán)
- giải thích khấu hao và cách các bên liên quan sử dụng báo cáo tài chính
Tài chính và kế toán (A Level)
Kinh doanh A-Level · Chủ đề 10
 9:35
Tài chính và kế toán (A Level)
Hai cửa hàng trên cùng một con phố. Cả hai đều bán năm trăm nghìn bảng hàng hóa năm ngoái, và trông giống hệt nhau. Nhưng một cửa hàng sắp mở thêm ba chi nhánh mới…
Thuyết minh tiếng Anh · Có thể chuyển đổi phụ đề tiếng Anh và tiếng Trung
10.1
Báo cáo tài chính
Chương trình
Nguồn: Chương trình Cambridge International
Báo cáo tài chính là hồ sơ chính thức cho thấy tình hình tài chính của một doanh nghiệp. Bạn sẽ học hai loại báo cáo: báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán. Theo luật, các công ty phải công bố những báo cáo này mỗi năm.
Khám phá
Luồng báo cáo tài chính
Xem các sự kiện kinh doanh trở thành những báo cáo mà người dùng đọc như thế nào.
10.1
Báo cáo kết quả hoạt động kinh doanh
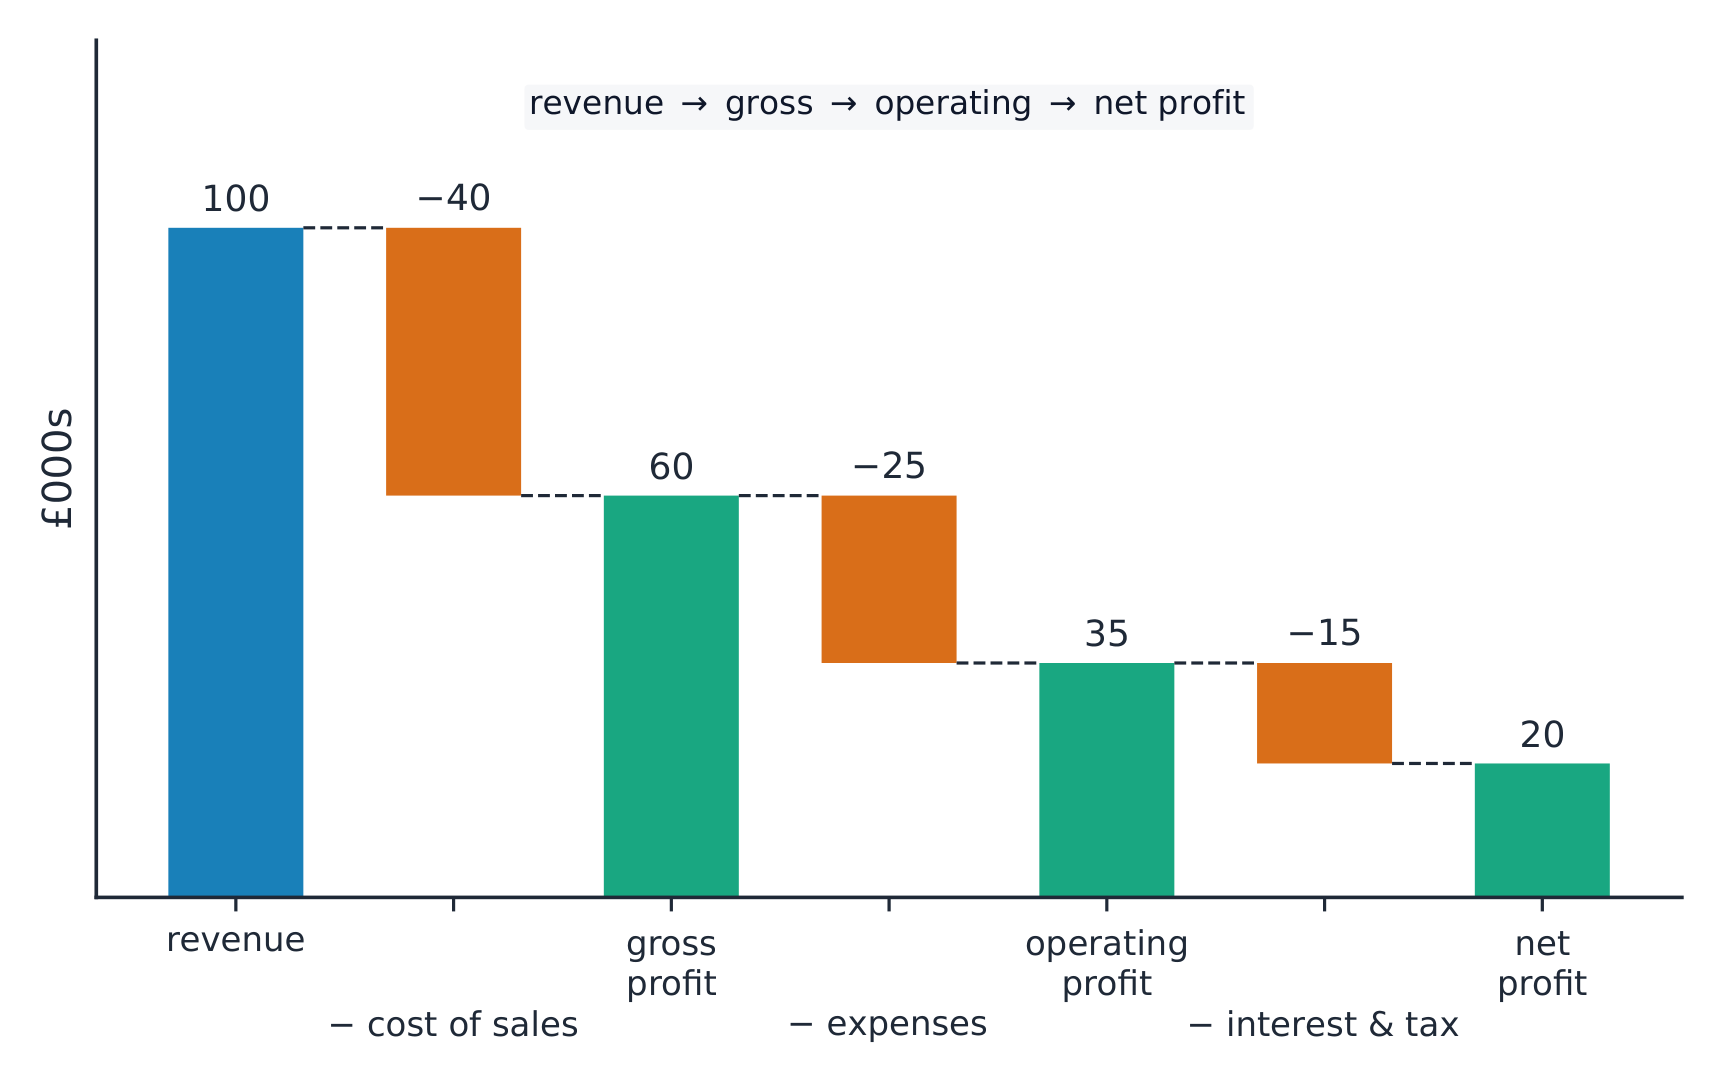
Báo cáo kết quả hoạt động kinh doanh hiển thị doanh thu và chi phí của doanh nghiệp trong một khoảng thời gian (thường là một năm), cũng như lợi nhuận còn lại tại từng giai đoạn.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- giá vốn hàng bán là chi phí trực tiếp của các hàng hóa đã được bán.
- lợi nhuận gộp là phần còn lại sau khi trừ giá vốn hàng bán khỏi doanh thu.
- sau khi trừ chi phí vận hành (như tiền thuê, lương và tiếp thị), bạn sẽ có lợi nhuận từ hoạt động kinh doanh.
- sau khi trừ lãi vay và thuế, phần còn lại là lợi nhuận ròng (lợi nhuận của năm).
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | Báo cáo tài chính |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | Báo cáo kết quả kinh doanh |
| revenue/ˈrevənjuː/ | doanh thu |
| cost of sales/kɒst ɒv seɪlz/ | Giá vốn hàng bán |
| gross profit/ɡrəʊs ˈprɒfɪt/ | Lợi nhuận gộp |
| expenses/ekˈspensɪz/ | chi phí hoạt động |
10.1
Bảng cân đối kế toán
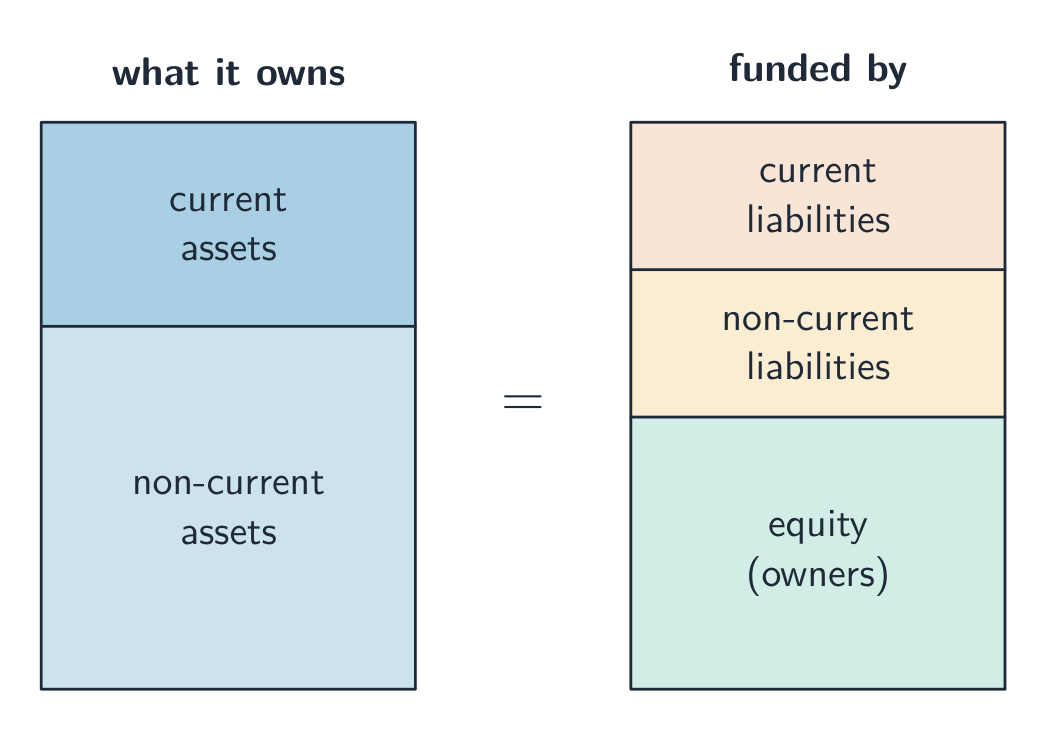
Bảng cân đối kế toán (còn gọi là bảng cân đối tài chính) là bức ảnh chụp những gì doanh nghiệp sở hữu và nợ nần vào một ngày cụ thể.
- tài sản không lưu động — các tài sản được giữ lại trên một năm, chẳng hạn như nhà cửa và máy móc.
- tài sản lưu động — các tài sản chuyển thành tiền mặt trong vòng một năm, chẳng hạn như hàng tồn kho và số tiền khách hàng nợ.
- nợ ngắn hạn — các khoản nợ phải trả trong vòng một năm.
- nợ dài hạn — các khoản nợ phải trả sau hơn một năm, chẳng hạn như khoản vay dài hạn.
- vốn chủ sở hữu — số tiền mà các chủ đầu tư đã bỏ ra, cộng với lợi nhuận được giữ lại trong doanh nghiệp.
Hai vế luôn cân bằng: những gì doanh nghiệp sở hữu được tài trợ bởi những gì nó owe cộng với vốn chủ sở hữu.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | Bảng cân đối kế toán |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | tài sản dài hạn |
10.1
khấu hao
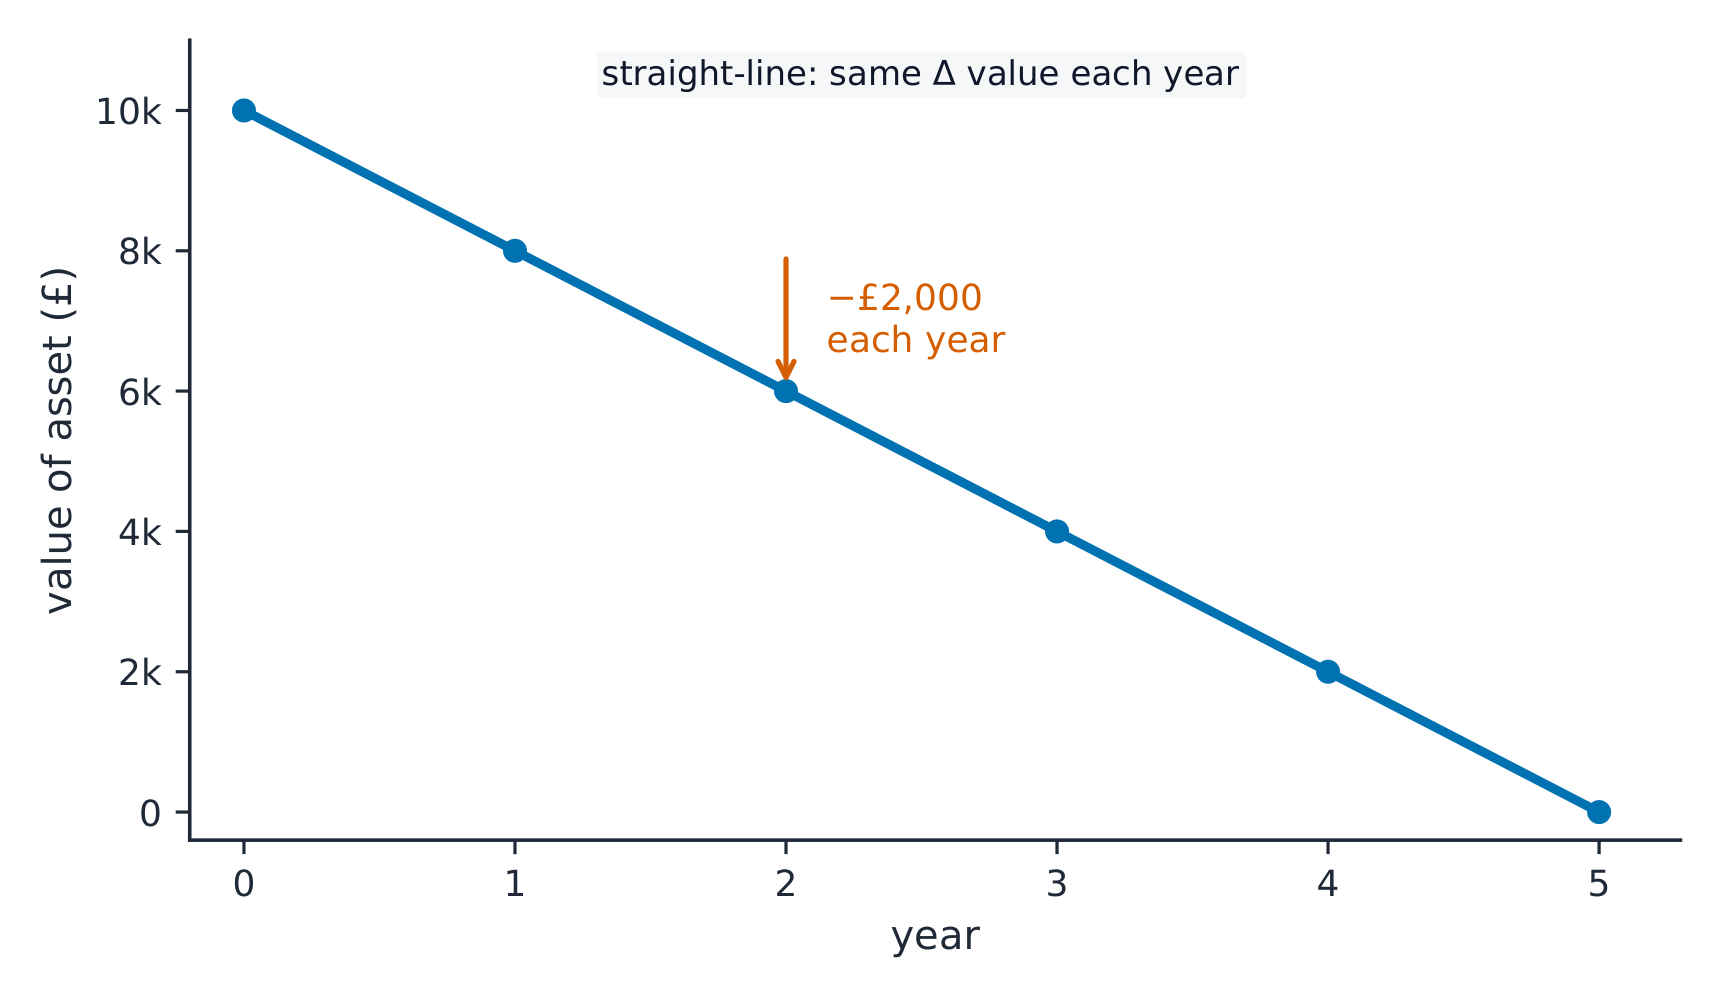
Khấu hao là cách phân bổ chi phí của một tài sản không lưu động qua các năm sử dụng, thay vì ghi nhận hết vào năm mua. Ví dụ, một chiếc máy có giá £10,000 sử dụng trong năm năm có thể giảm giá trị £2,000 mỗi năm. Khấu hao làm giảm giá trị tài sản trên báo cáo tình hình tài chính và được coi là chi phí trên báo cáo kết quả kinh doanh, do đó lợi nhuận không bị cao hơn thực tế.
Khám phá
Phòng thí nghiệm quan tâm của bên liên quan
Xem cách các bên liên quan khác nhau đánh giá cùng một quyết định kinh doanh.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | bù giá trị tài sản |
| stakeholders/ˈsteɪkhəʊldəz/ | Các bên liên quan |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | phân tích tỷ lệ |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | Khả năng sinh lời |
10.1
Cách các bên liên quan sử dụng báo cáo tài chính
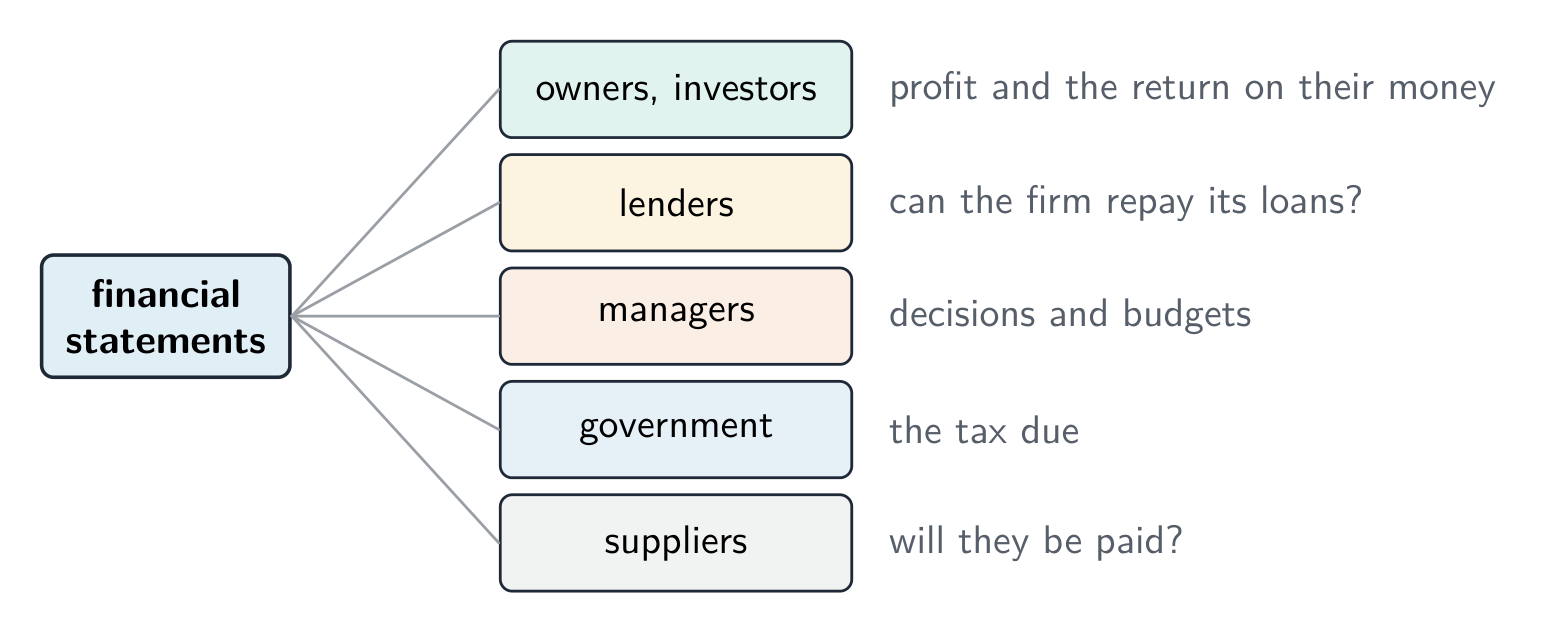
Các bên liên quan khác nhau đọc những báo cáo này vì nhiều lý do khác nhau:
- chủ sở hữu và nhà đầu tư kiểm tra lợi nhuận và tỷ suất sinh lời từ tiền của họ.
- người cho vay kiểm tra xem doanh nghiệp có khả năng trả nợ hay không.
- quản lý sử dụng chúng để đưa ra quyết định và lập ngân sách.
- chính phủ kiểm tra thuế phải nộp; nhà cung ứng kiểm tra doanh nghiệp có thể thanh toán.
10.2
Phân tích tỷ lệ
Chương trình
- tính toán và diễn giải các tỷ suất sinh lời, tỷ suất thanh khoản, hiệu quả và tỷ lệ đòn bẩy tài chính
- sử dụng phân tích tỷ số để đánh giá và so sánh hiệu suất kinh doanh và giải thích những hạn chế của nó
Nguồn: Chương trình Cambridge International
Một con số đơn lẻ thường mang ít ý nghĩa khi đứng một mình. Phân tích tỷ lệ liên kết hai con số từ báo cáo để đánh giá hiệu suất, và cho phép bạn so sánh một năm với năm khác, hoặc một doanh nghiệp với doanh nghiệp khác.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | Tỷ số thanh khoản hiện hành |
10.2
Tỷ lệ sinh lời
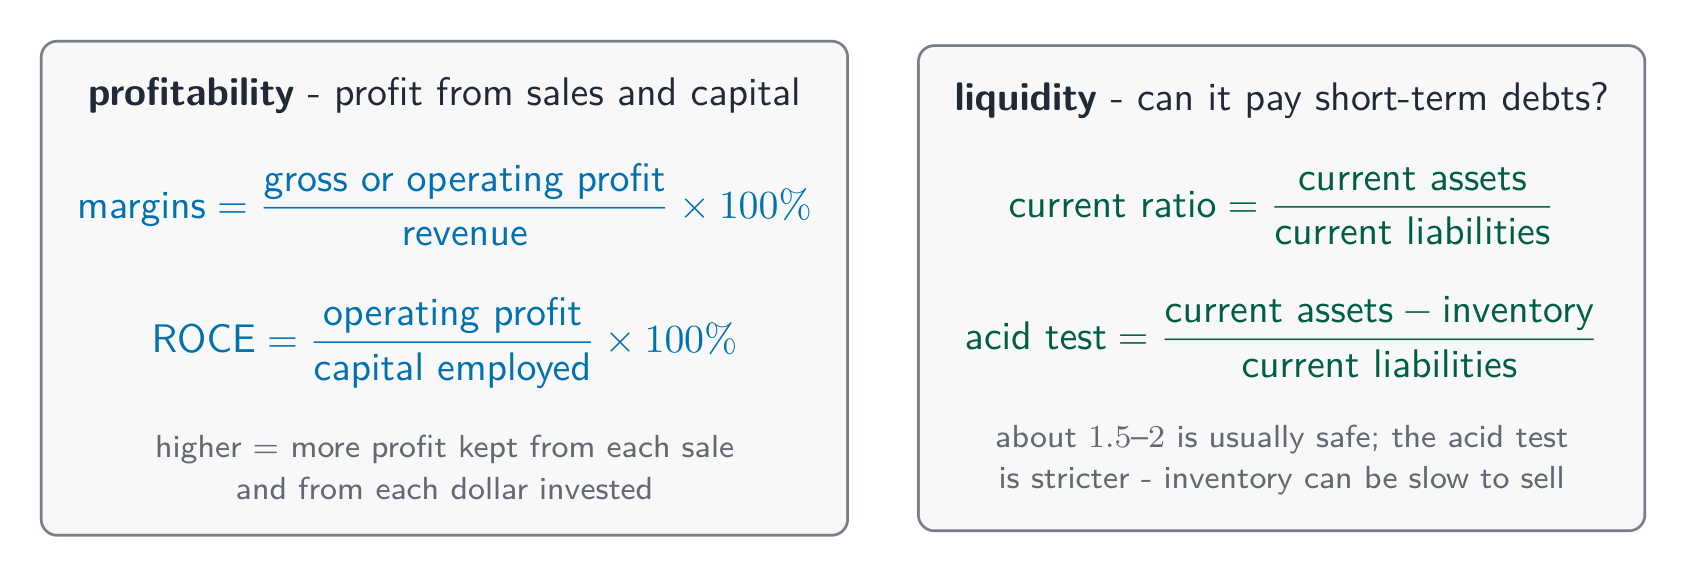
Các tỷ lệ sinh lời cho thấy doanh nghiệp tốt thế nào trong việc biến doanh thu và vốn thành lợi nhuận.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Biên lợi nhuận gộp hoặc biên lợi nhuận hoạt động càng cao thì phần lợi nhuận giữ lại từ mỗi lần bán càng lớn. Tiêu chuẩn tổng quan quan trọng nhất là tỷ suất sinh lời trên vốn đã sử dụng (ROCE), so sánh lợi nhuận với số tiền đã đầu tư:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Ở đây vốn đã sử dụng là tổng số tiền dài hạn trong doanh nghiệp. ROCE cao hơn có nghĩa là tiền đang được sử dụng hiệu quả.
Ví dụ tính toán. Một doanh nghiệp có doanh thu £500,000, lợi nhuận gộp £200,000, lợi nhuận hoạt động £80,000 và vốn đã sử dụng £400,000. Tìm biên lợi nhuận gộp, biên lợi nhuận hoạt động và ROCE của nó.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Khám phá
Chẩn đoán tỷ số tài chính
Phân loại tỷ số theo câu hỏi chúng trả lời về doanh nghiệp.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | Lợi nhuận hoạt động |
| net profit/net ˈprɒfɪt/ | lợi nhuận ròng |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | Báo cáo tình hình tài chính |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | Biên lợi nhuận gộp |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | biên lợi nhuận hoạt động |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | lợi nhuận trên vốn đã sử dụng |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | vốn sử dụng |
| liquidity/lɪˈkwɪdɪti/ | Thanh khoản |
10.2
Tỷ lệ thanh khoản
Thanh khoản có nghĩa là khả năng dễ dàng thanh toán các khoản nợ ngắn hạn của doanh nghiệp. Hai tỷ lệ kiểm tra điều này.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Tỷ lệ hiện hành khoảng 1.5–2 thường an toàn. Tỷ lệ thử nhanh nghiêm ngặt hơn vì loại bỏ hàng tồn kho, vốn có thể khó bán. Quá thấp thì rủi ro; quá cao có thể có nghĩa là tiền mặt đang nằm im.
Ví dụ tính toán. Một doanh nghiệp có tài sản lưu động £60,000 (bao gồm £24,000 hàng tồn kho) và nợ ngắn hạn £30,000. Tìm tỷ lệ hiện hành và tỷ lệ thử nhanh của nó.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | Tài sản ngắn hạn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Nợ ngắn hạn |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | tỷ lệ thanh khoản nhanh |
| efficiency/ɪˈfɪʃənsi/ | hiệu quả |
10.2
Tỷ lệ hiệu quả và tỷ lệ đòn bẩy tài chính
Các tỷ lệ hiệu quả cho thấy doanh nghiệp sử dụng nguồn lực của mình tốt thế nào — ví dụ, chu kỳ quay vòng hàng tồn kho đo lường số lần doanh nghiệp bán và thay thế hàng hóa trong năm. Quay vòng nhanh thường ít chiếm dụng tiền mặt hơn.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
Số ngày phải thu là thời gian trung bình khách hàng mất để thanh toán cho doanh nghiệp; số ngày phải trả là thời gian trung bình doanh nghiệp mất để thanh toán cho nhà cung cấp.
Ví dụ có lời giải. Một doanh nghiệp có doanh thu £400,000, giá vốn hàng bán £240,000, hàng tồn kho bình quân £30,000, các khoản phải thu thương mại £50,000 và các khoản phải trả thương mại £20,000. Tính các chỉ số hiệu quả hoạt động và nhận xét.
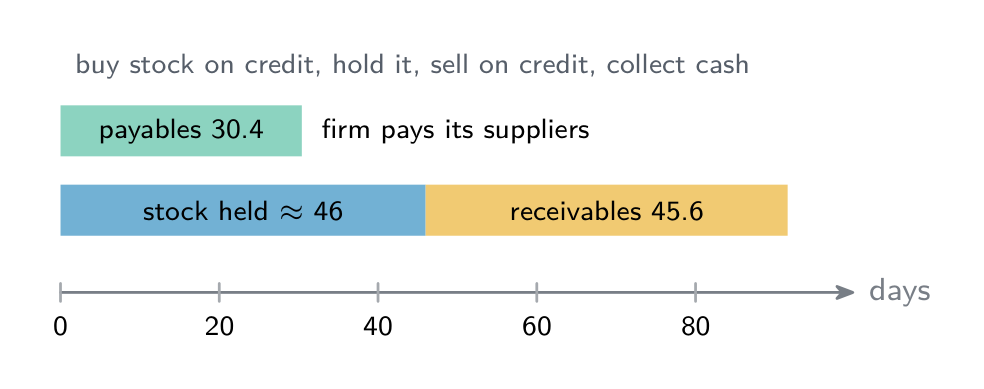
- Vòng quay hàng tồn kho = 240,000 ÷ 30,000 = 8 vòng mỗi năm, nên hàng tồn kho được giữ trong khoảng 365 ÷ 8 ≈ 46 ngày.
- Số ngày phải thu = 50,000 ÷ 400,000 × 365 = 45.6 ngày.
- Số ngày phải trả = 20,000 ÷ 240,000 × 365 = 30.4 ngày.
Khách hàng mất khoảng 46 ngày để thanh toán, nhưng doanh nghiệp thanh toán cho nhà cung cấp trong khoảng 30 ngày, nên trong khoảng hai tuần tiền đã chi ra trước khi được thu về. Doanh nghiệp có thể giảm giá một phần nhỏ khi thanh toán sớm, đôn đốc khách hàng trả chậm hoặc đề nghị nhà cung cấp gia hạn tín dụng. Mức 8 vòng mỗi năm có tốt hay không tùy thuộc vào ngành: một cửa hàng hoa cần vòng quay nhanh hơn nhiều so với một cửa hàng nội thất.
Đòn bẩy tài chính cho thấy bao nhiêu phần vốn dài hạn của doanh nghiệp đến từ vay mượn thay vì từ chủ sở hữu:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Đòn bẩy tài chính cao có nghĩa là vay mượn nặng nề — rủi ro nếu lãi suất tăng, nhưng có thể thúc đẩy tỷ suất sinh lời khi thời tiết thuận lợi.
Ví dụ tính toán. Một doanh nghiệp có nợ dài hạn £150,000 và vốn đã sử dụng £500,000. Tìm tỷ lệ đòn bẩy tài chính của nó.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
Dưới 50%, nên doanh nghiệp có đòn bẩy tài chính thấp — nó phụ thuộc nhiều hơn vào tiền của chủ sở hữu thay vì vay mượn.
Khám phá
Phòng thí nghiệm về tình huống kinh doanh
Phân loại các quyết định thực tế để khái niệm kinh doanh chính trở nên cụ thể.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | nợ dài hạn |
| equity/ˈekwɪti/ | Vốn chủ sở hữu |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | Tốc độ vòng quay hàng tồn kho |
| receivables days | số ngày thu hồi khoản phải thu |
| payables days | số ngày thanh toán khoản phải trả |
| gearing/ˈɡɪərɪŋ/ | Tỷ lệ đòn bẩy tài chính |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | Đánh giá đầu tư |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | Thời gian thu hồi vốn |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | tỷ suất hoàn vốn kế toán |
| net present value/net ˈprezənt ˈvæljuː/ | giá trị hiện tại thuần |
10.2
Hạn chế của phân tích tỷ lệ
Tỷ lệ hữu ích nhưng cũng có giới hạn. Chúng sử dụng dữ liệu quá khứ, có thể không dự đoán được tương lai. Chúng bỏ qua các yếu tố phi tiền tệ như tinh thần nhân viên và sức mạnh thương hiệu. Và một sự so sánh công bằng cần các doanh nghiệp có quy mô tương tự trong cùng ngành.
10.3
Đánh giá đầu tư
Chương trình
- tính toán và diễn giải các phương pháp đánh giá đầu tư: thời gian thu hồi vốn, tỷ suất hoàn vốn kế toán (ARR) và giá trị hiện tại ròng (NPV)
- sử dụng đánh giá đầu tư để đưa ra và đánh giá các quyết định đầu tư
Nguồn: Chương trình Cambridge International
Đánh giá đầu tư là việc nghiên cứu xem một dự án chi tiêu lớn (như máy mới hoặc nhà máy) có đáng hay không. Ba phương pháp được sử dụng.
Khám phá
Con đường đánh giá đầu tư
Theo dõi cách một dự án được đánh giá từ dòng tiền đến quyết định.
10.3
Thời gian hoàn vốn, ARR và NPV
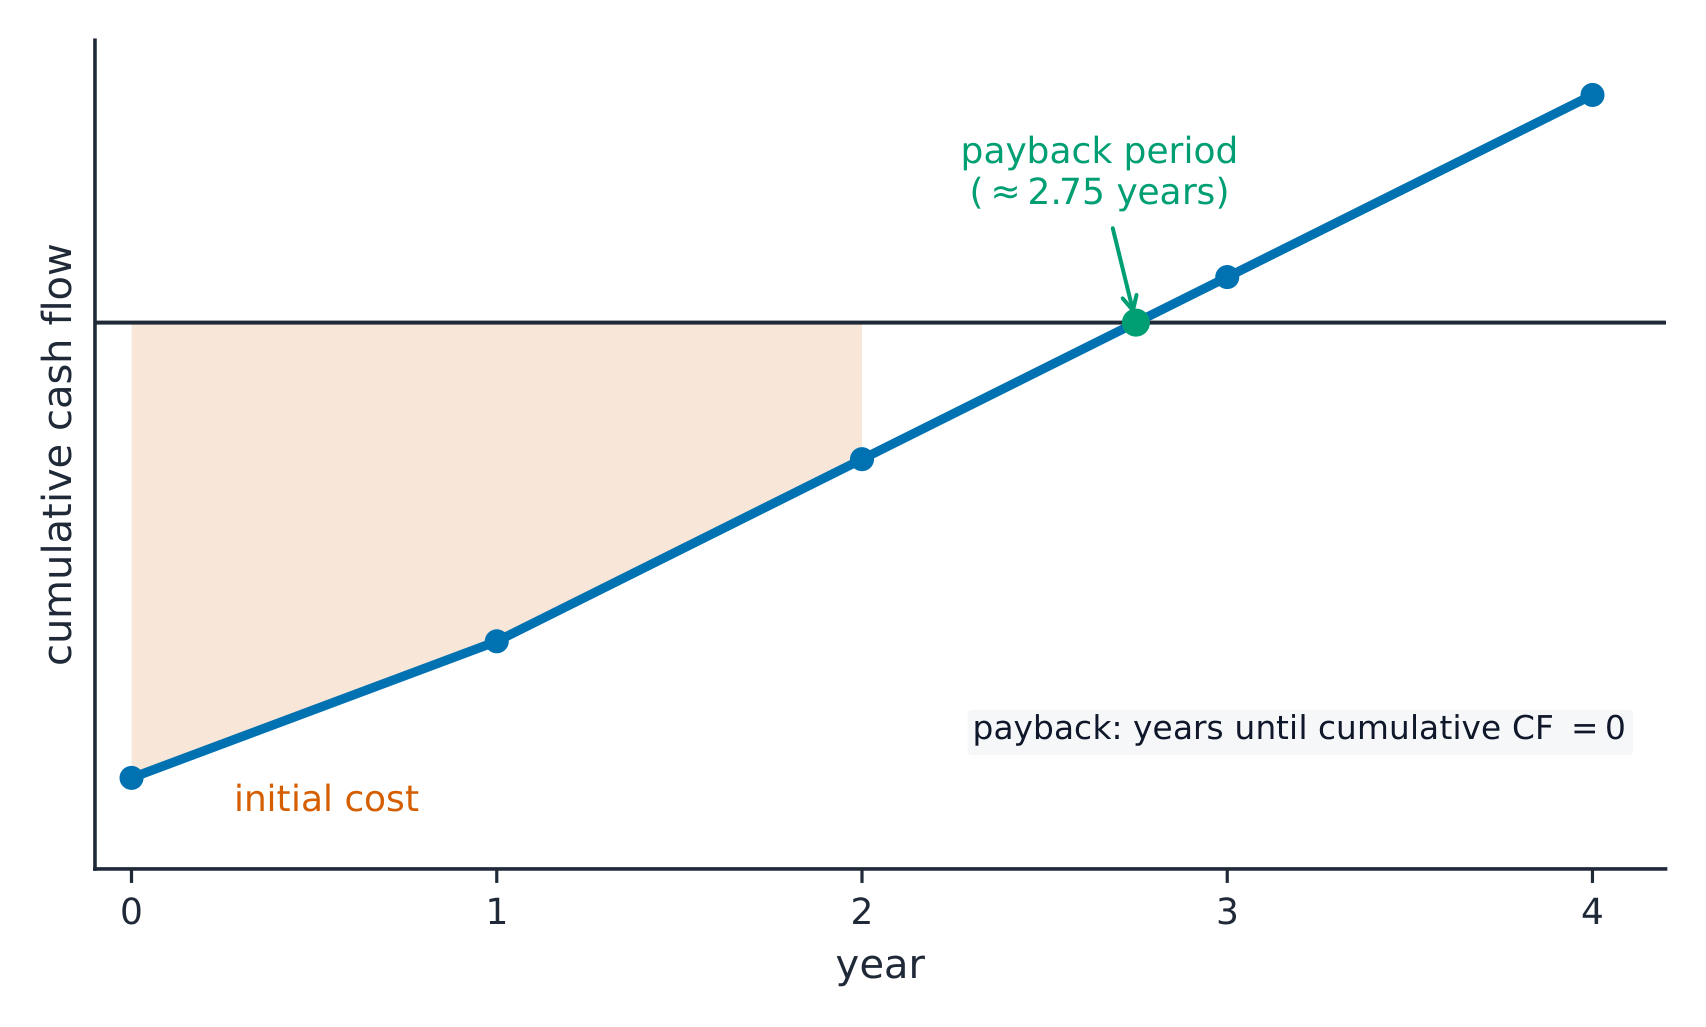
- thời gian hoàn vốn là thời gian dòng tiền thu vào của dự án trả lại chi phí ban đầu. Thời gian hoàn vốn càng ngắn thì càng an toàn.
- tỷ suất sinh lời kế toán (ARR) cho thấy lợi nhuận trung bình hàng năm dưới dạng phần trăm của số tiền đã đầu tư:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Ví dụ minh họa. Một máy móc có giá £100,000 và dự kiến mang lại lợi nhuận trung bình hàng năm là £25,000. Tính tỷ suất sinh lời kế toán của nó.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- Giá trị hiện tại ròng (NPV) thừa nhận rằng tiền trong tương lai có giá trị thấp hơn tiền ngày hôm nay. Nó sử dụng chiết khấu để thu nhỏ dòng tiền tương lai về giá trị hiện tại, sau đó trừ đi chi phí ban đầu. NPV dương có nghĩa là dự án tạo ra giá trị.
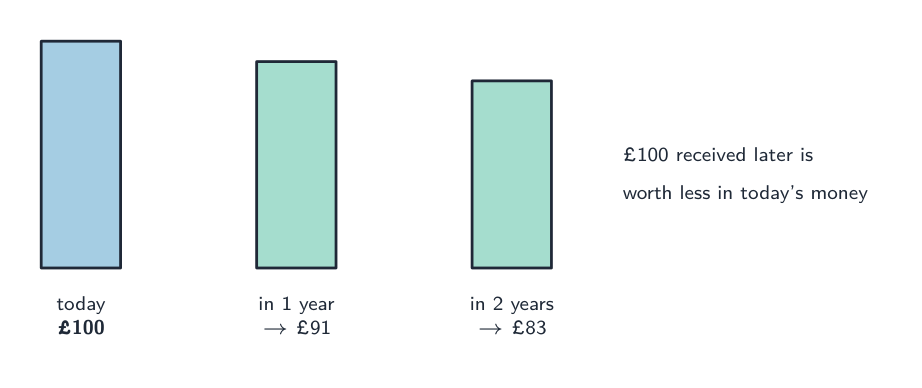
Mỗi phương pháp đều có ưu điểm: thời gian hoàn vốn đơn giản và tập trung vào rủi ro; ARR cho thấy khả năng sinh lời; NPV toàn diện nhất nhưng cần xác định trước tỷ lệ chiết khấu.
Ví dụ có lời giải (cả ba phương pháp). Một dự án có chi phí £100,000. Dòng tiền thuần dự kiến thu vào là £30,000 trong năm 1, £40,000 trong năm 2, £40,000 trong năm 3 và £30,000 trong năm 4. Tính thời gian hoàn vốn, ARR và NPV với tỷ lệ chiết khấu 10%.
| Năm | Dòng tiền thuần (£) | Lũy kế (£) | Hệ số chiết khấu (10%) | Giá trị hiện tại (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Hoàn vốn. Sau 2 năm, vẫn còn £30,000 chưa được thu hồi. Năm 3 mang lại £40,000, nên thời gian bổ sung là 30,000 ÷ 40,000 = 0.75 năm, hay 9 tháng. Thời gian hoàn vốn = 2 năm 9 tháng.
- ARR. Tổng lợi nhuận trong toàn bộ vòng đời = tổng dòng tiền thu vào - chi phí = £140,000 - £100,000 = £40,000, nên lợi nhuận bình quân hằng năm = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. Cộng giá trị hiện tại của các dòng tiền thu vào: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
NPV dương, nên với chi phí sử dụng vốn 10%, dự án tạo thêm giá trị. Việc có nên tiến hành hay không còn phụ thuộc vào các mục tiêu riêng của doanh nghiệp (có thể là hoàn vốn trong vòng 3 năm, hoặc ARR cao hơn lãi suất khoản vay), độ tin cậy của dự báo dòng tiền và các yếu tố phi tài chính như tác động đến nhân viên, thương hiệu và môi trường. Một lỗi thường gặp là quên trừ chi phí ban đầu khỏi tổng lợi nhuận khi tính ARR và khỏi tổng giá trị hiện tại khi tính NPV.
Khám phá
Cái máy có tự chi trả được giá trị của nó không?
Kéo chi phí, dòng tiền đầu vào hàng năm và tuổi thọ hữu ích — đường tích lũy cắt trục hoành tại thời điểm hoàn vốn, và ARR được so sánh với lãi suất ngân hàng.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | chiết khấu |
10.4
Chiến lược tài chính và kế toán
Chương trình
- giải thích việc sử dụng dữ liệu tài chính và ngân sách trong ra quyết định chiến lược
- đánh giá các hệ quả tài chính của các quyết định chiến lược
Nguồn: Chương trình Cambridge International
Ở cấp độ cao nhất, các nhà quản lý sử dụng dữ liệu tài chính và ngân sách để lựa chọn giữa các chiến lược. Trước một quyết định lớn, họ đặt câu hỏi: chúng ta có thể chi trả được không, điều đó sẽ ảnh hưởng thế nào đến lợi nhuận, dòng tiền và đòn bẩy, và mức sinh lời dự kiến là bao nhiêu? Thông tin tài chính biến một phỏng đoán rủi ro thành một lựa chọn có căn cứ — nhưng con số chỉ là một phần của bức tranh, và phải được cân nhắc cùng với thị trường, nhân sự và mục tiêu của công ty.
Khám phá
Phòng thí nghiệm về nguồn tài chính
Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
10.4
Mẹo làm bài thi
- Tính toán và diễn giải các tỷ lệ quan trọng — biên lợi nhuận gộp/lợi nhuận ròng, tỷ lệ thanh khoản ngắn hạn, đòn bẩy, ROCE — luôn so sánh với một tiêu chuẩn hoặc xu hướng.
- Đối với đánh giá đầu tư, hãy biết thời gian hoàn vốn (thời gian để thu hồi), ARR (tỷ suất sinh lời trung bình %) và NPV (đã chiết khấu; NPV dương có nghĩa là chấp nhận).
- Tỷ lệ thanh khoản ngắn hạn khoảng 1.5–2 là lành mạnh: quá cao lãng phí nguồn lực, quá thấp gây rủi ro thiếu thanh khoản.
- Nêu hạn chế của các tỷ lệ (số liệu lịch sử, không có yếu tố định tính) trong phần đánh giá của bạn.
- Khi tính thời gian hoàn vốn, tìm phần lẻ của năm từ dòng tiền lũy kế; khi tính ARR và NPV, trừ chi phí ban đầu.
Ý nghĩa thẻ từ vựng
lợi nhuận ròng: Lợi nhuận còn lại sau khi đã trừ đi tất cả các khoản chi phí. giảm giá tài sản: Phân bổ chi phí của một tài sản dài hạn trong suốt những năm sử dụng. phân tích tỷ lệ: So sánh các cặp số liệu từ báo cáo tài chính để đánh giá hiệu suất hoạt động. biên lợi nhuận vận hành: Lợi nhuận vận hành dưới dạng phần trăm trên doanh thu. lợi nhuận trên vốn sử dụng: Lợi nhuận vận hành so với tổng vốn dài hạn được sử dụng trong doanh nghiệp, tính bằng phần trăm. tỷ lệ nhanh: Tài sản lưu chuyển trừ đi hàng tồn kho, chia cho nợ ngắn hạn. vòng quay hàng tồn kho: Số lần hàng hóa được bán và thay thế trong một năm. tỷ suất sinh lời kế toán: Lợi nhuận bình quân mỗi năm tính theo phần trăm trên tổng vốn ban đầu đầu tư; đây là phép so sánh được dùng trong ví dụ về máy móc của chủ đề này. giá trị hiện tại thuần: Giá trị hiện tại của dòng tiền tương lai sau khi trừ đi chi phí ban đầu. giảm khấu: Rút gọn giá trị tiền tệ trong tương lai xuống giá trị hiện tại do giá trị thời gian của tiền.
Bài học tương tác về chủ đề này
Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.