- اشرح الغرض والمحتوى لـ قائمة الدخل وقائمة المركز المالي (الميزانية العمومية)
- اشرح الإهتلاك وكيفية استخدام أصحاب المصلحة للقوائم المالية
المالية والمحاسبة (A Level)
A-Level الدراسات التجارية · الموضوع 10
 9:35
المالية والمحاسبة (A Level)
متجران في نفس الشارع. باعا كلاهما بضائع بقيمة خمسمائة ألف جنيه استرليني العام الماضي، ويبدوان متطابقين. لكن أحدهما على وشك افتتاح ثلاثة فروع جديدة…
سرد باللغة الإنجليزية · ترجمة نصية بالإنجليزية و中文 يمكنك التبديل بينهما
10.1
القوائم المالية
المنهج
المصدر: منهج كامبريدج الدولي
القوائم المالية هي السجلات الرسمية التي تظهر أداء الشركة المالي. تدرس اثنين منها: قائمة الدخل وقائمة المركز المالي. والقانون يفرض على الشركات نشر هذه القوائم سنوياً.
استكشف
تدفق القوائم المالية
انظر كيف تتحول أحداث العمل إلى التقارير التي يقرأها المستخدمون.
10.1
قائمة الدخل
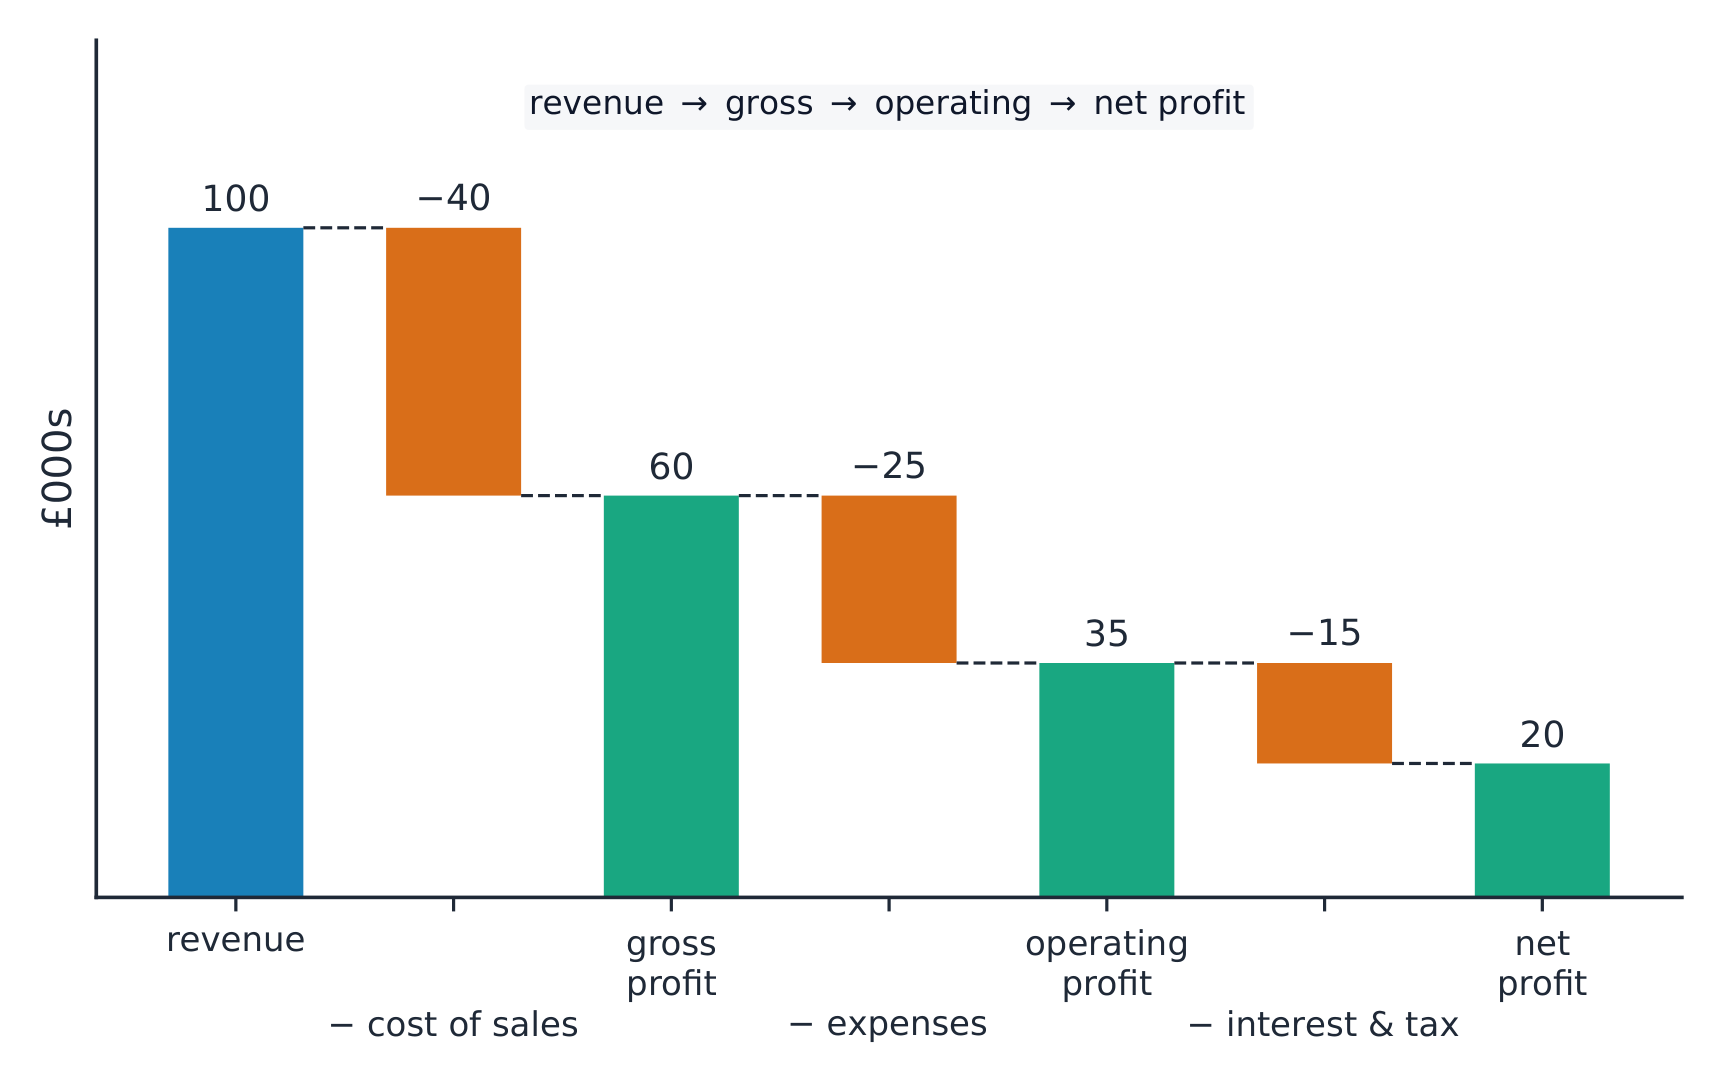
قائمة الدخل تُظهر الإيرادات وتكاليف الشركة خلال فترة زمنية (عادة سنة واحدة)، والأرباح المتبقية في كل مرحلة.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- تكلفة المبيعات هي التكلفة المباشرة للبضائع المباعة.
- الربح الإجمالي هو المتبقي بعد خصم تكلفة المبيعات من الإيرادات.
- بعد خصم المصروفات (مثل الإيجار والرواتب والتسويق)، تحصل على الربح التشغيلي.
- بعد الفوائد والضرائب، المتبقي هو الربح الصافي (ربح السنة).
مفردات
تدريب
| English | العربية |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | القوائم المالية |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | قائمة الدخل |
| revenue/ˈrevənjuː/ | إيرادات |
| cost of sales/kɒst ɒv seɪlz/ | تكلفة المبيعات |
| gross profit/ɡrəʊs ˈprɒfɪt/ | الربح الإجمالي |
| expenses/ekˈspensɪz/ | المصروفات |
10.1
قائمة المركز المالي
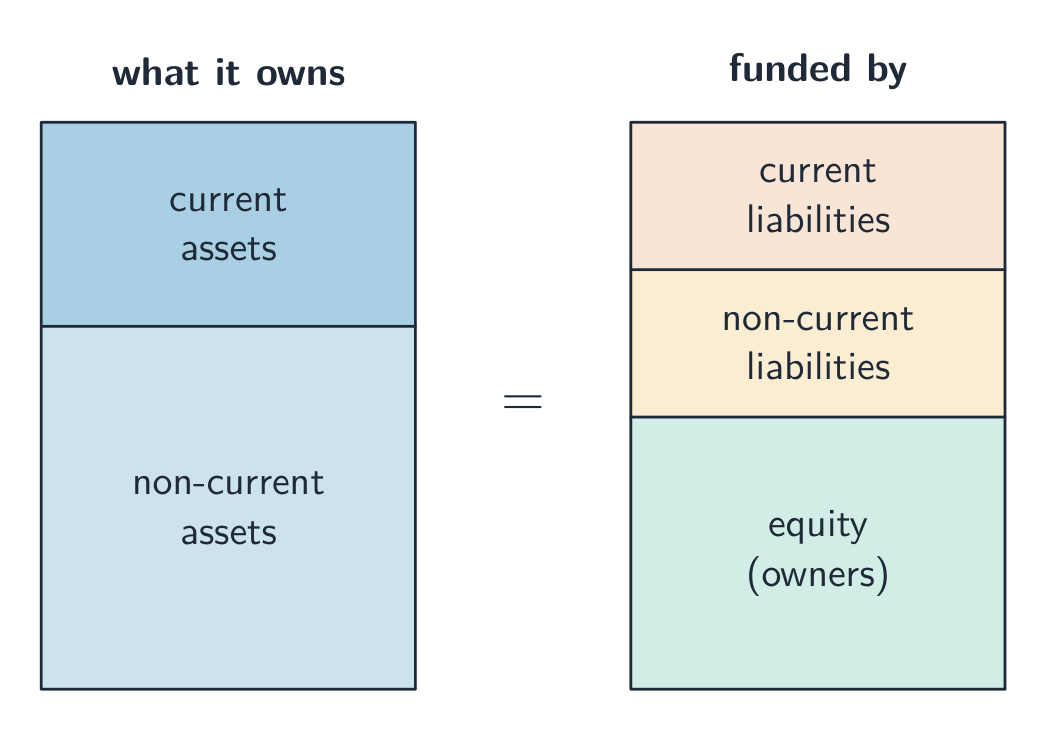
قائمة المركز المالي (وتسمى أيضاً الميزانية العمومية) هي لقطة لما تملكه الشركة وما عليها من ديون في يوم واحد.
- الأصول غير المتداولة — عناصر تُحتفظ بها لأكثر من عام، مثل المباني والآلات.
- الأصول المتداولة — عناصر تتحول إلى نقدية خلال عام، مثل المخزون والأموال المستحقة من العملاء.
- الالتزامات المتداولة — الديون المستحقة خلال عام.
- الالتزامات غير المتداولة — الديون المستحقة بعد أكثر من عام، مثل القروض الطويلة الأمد.
- حقوق الملكية — الأموال التي وضعها الملاك، بالإضافة إلى الأرباح المحتجزة في الشركة.
الجانبان متوازنان دائمًا: ما تملكه الشركة يتم تمويله بما تدين به زائد حقوق الملكية.
مفردات
تدريب
| English | العربية |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | الميزانية العمومية |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | الأصول غير المتداولة |
10.1
الإهلاك
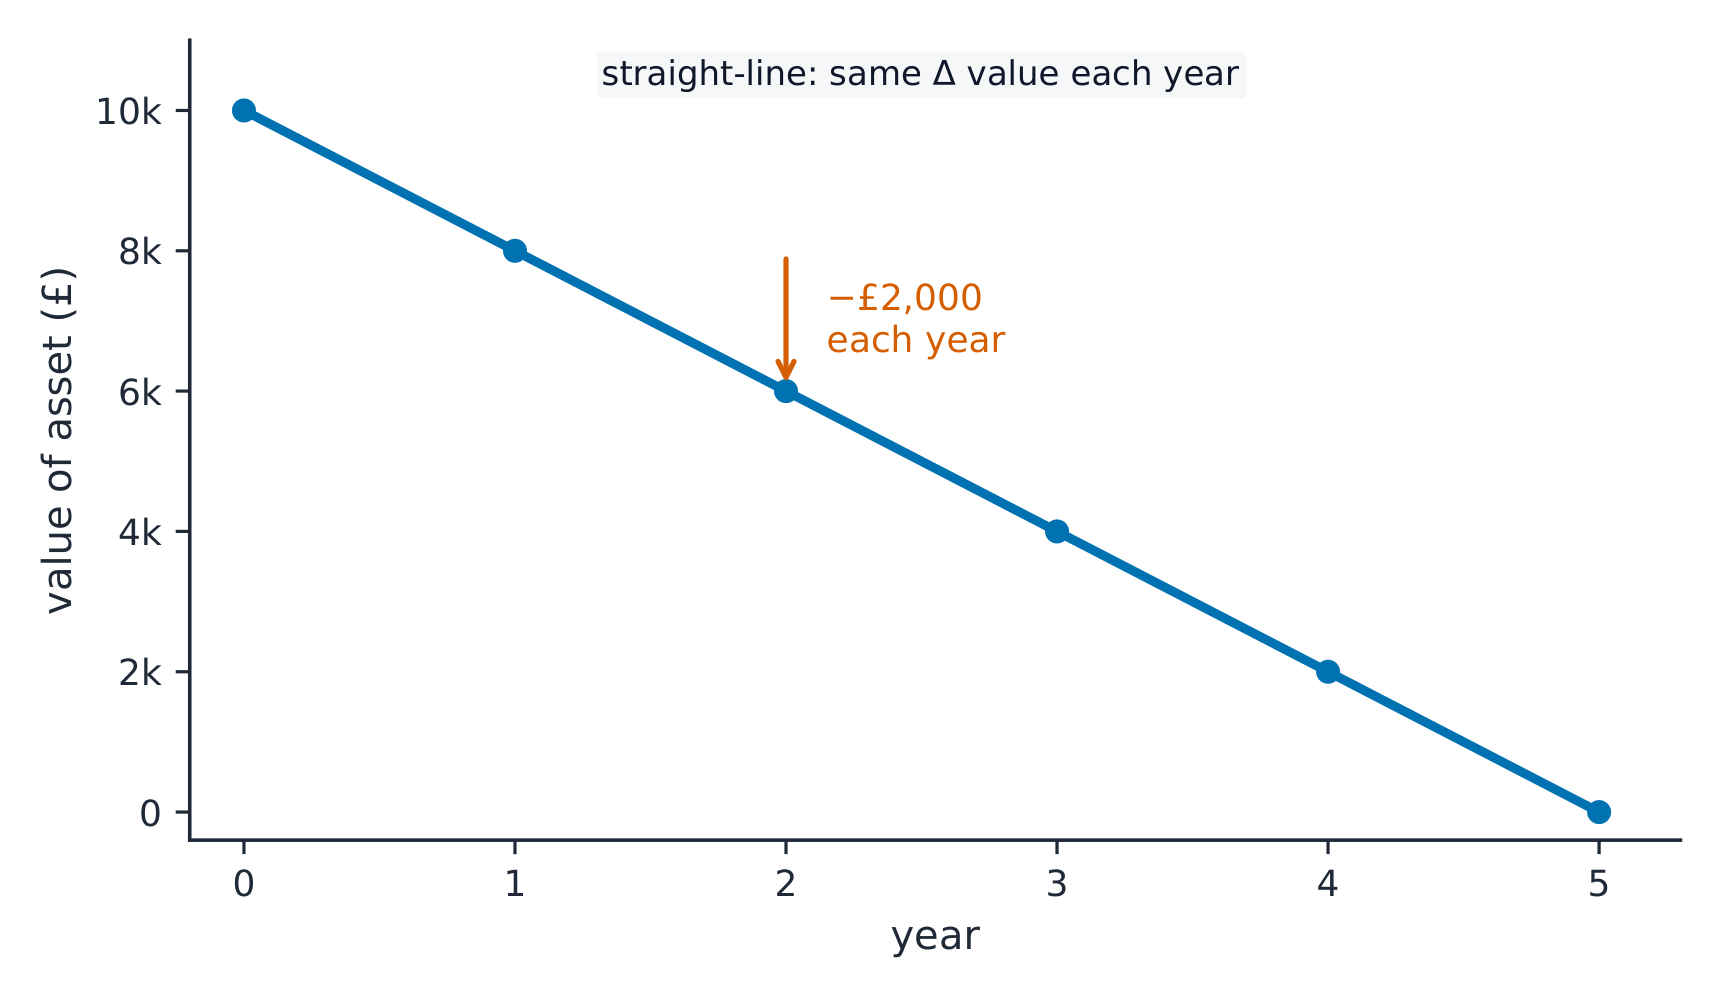
الإهلاك هو الطريقة التي يُوزع بها تكلفة الأصل غير المتداول على السنوات التي يُستخدم فيها، بدلاً من تحميلها جميعًا في سنة الشراء. على سبيل المثال، قد تفقد آلة ثمنها 10,000 جنيه إسترليني قيمة قدرها 2,000 جنيه سنويًا لمدة خمس سنوات. يقلل الإهلاك قيمة الأصل في قائمة المركز المالي ويُعدّ مصرومًا في قائمة الدخل، مما يمنع المبالغة في الربح.
استكشف
معمل اهتمام أصحاب المصلحة
انظر كيف يحكم أصحاب المصلحة المختلفون نفس القرار التجاري.
مفردات
تدريب
| English | العربية |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | الإهلاك (للأصول) |
| stakeholders/ˈsteɪkhəʊldəz/ | أصحاب المصلحة |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | التحليل النسبي |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | الربحية |
10.1
كيف يستخدم أصحاب المصالح القوائم المالية
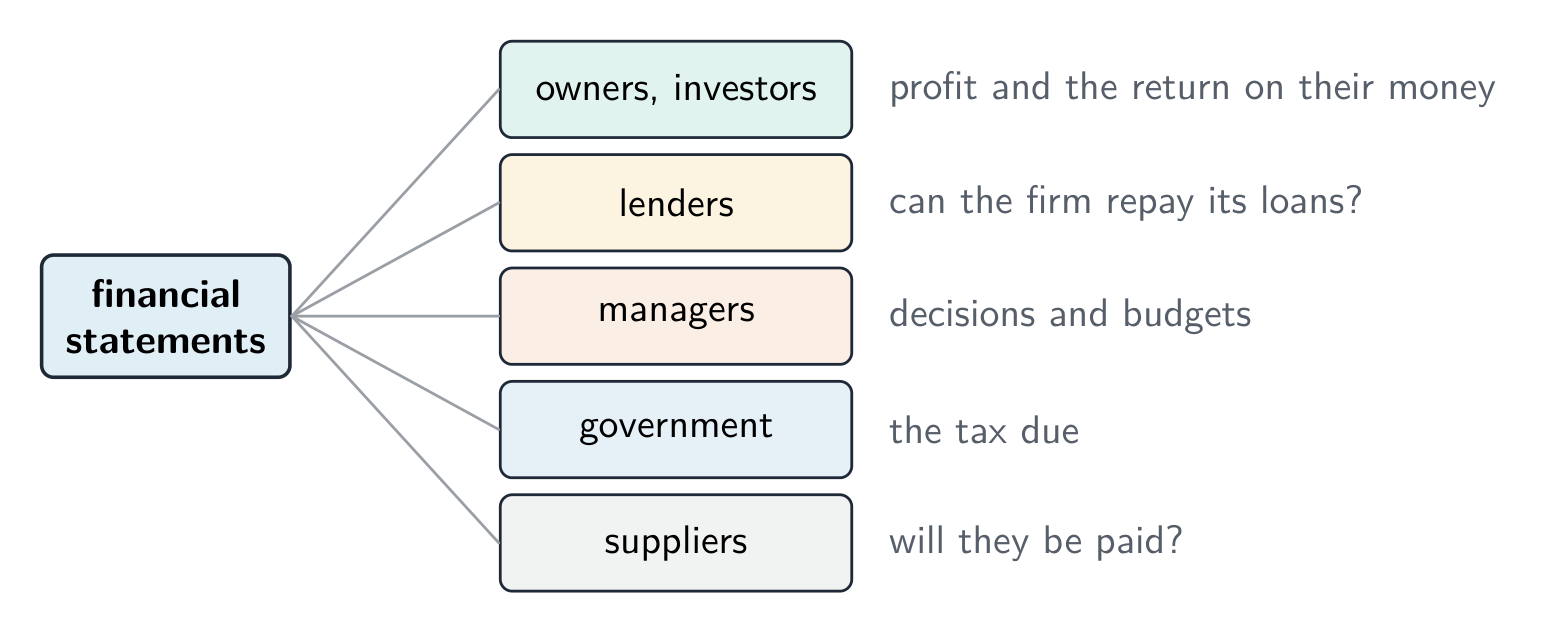
تقرأ المصالح المختلفة هذه القوائم لأسباب مختلفة:
- يتحقق المالكون والمستثمرون من الربح والعائد على أموالهم.
- يتحقق المقرضون من قدرة الشركة على سداد قروضها.
- يستخدم المديرون القوائم لاتخاذ القرارات ووضع الميزانيات.
- يتحقق الحكومة من الضرائب المستحقة؛ ويتحقق الموردون من قدرة الشركة على الدفع.
10.2
تحليل النسب
المنهج
- احسب وفسر نسبات الربحية، السيولة، الكفاءة والرافعة المالية
- استخدم تحليل النسب لتقييم ومقارنة أداء العمل واشرح حدوده
المصدر: منهج كامبريدج الدولي
رقم واحد بحد ذاته لا يعني الكثير. تحليل النسب يربط رقمين من القوائم لتقييم الأداء، ويُمكّنك من مقارنة سنة بأخرى، أو شركة بأخرى.
10.2
نسب الربحية
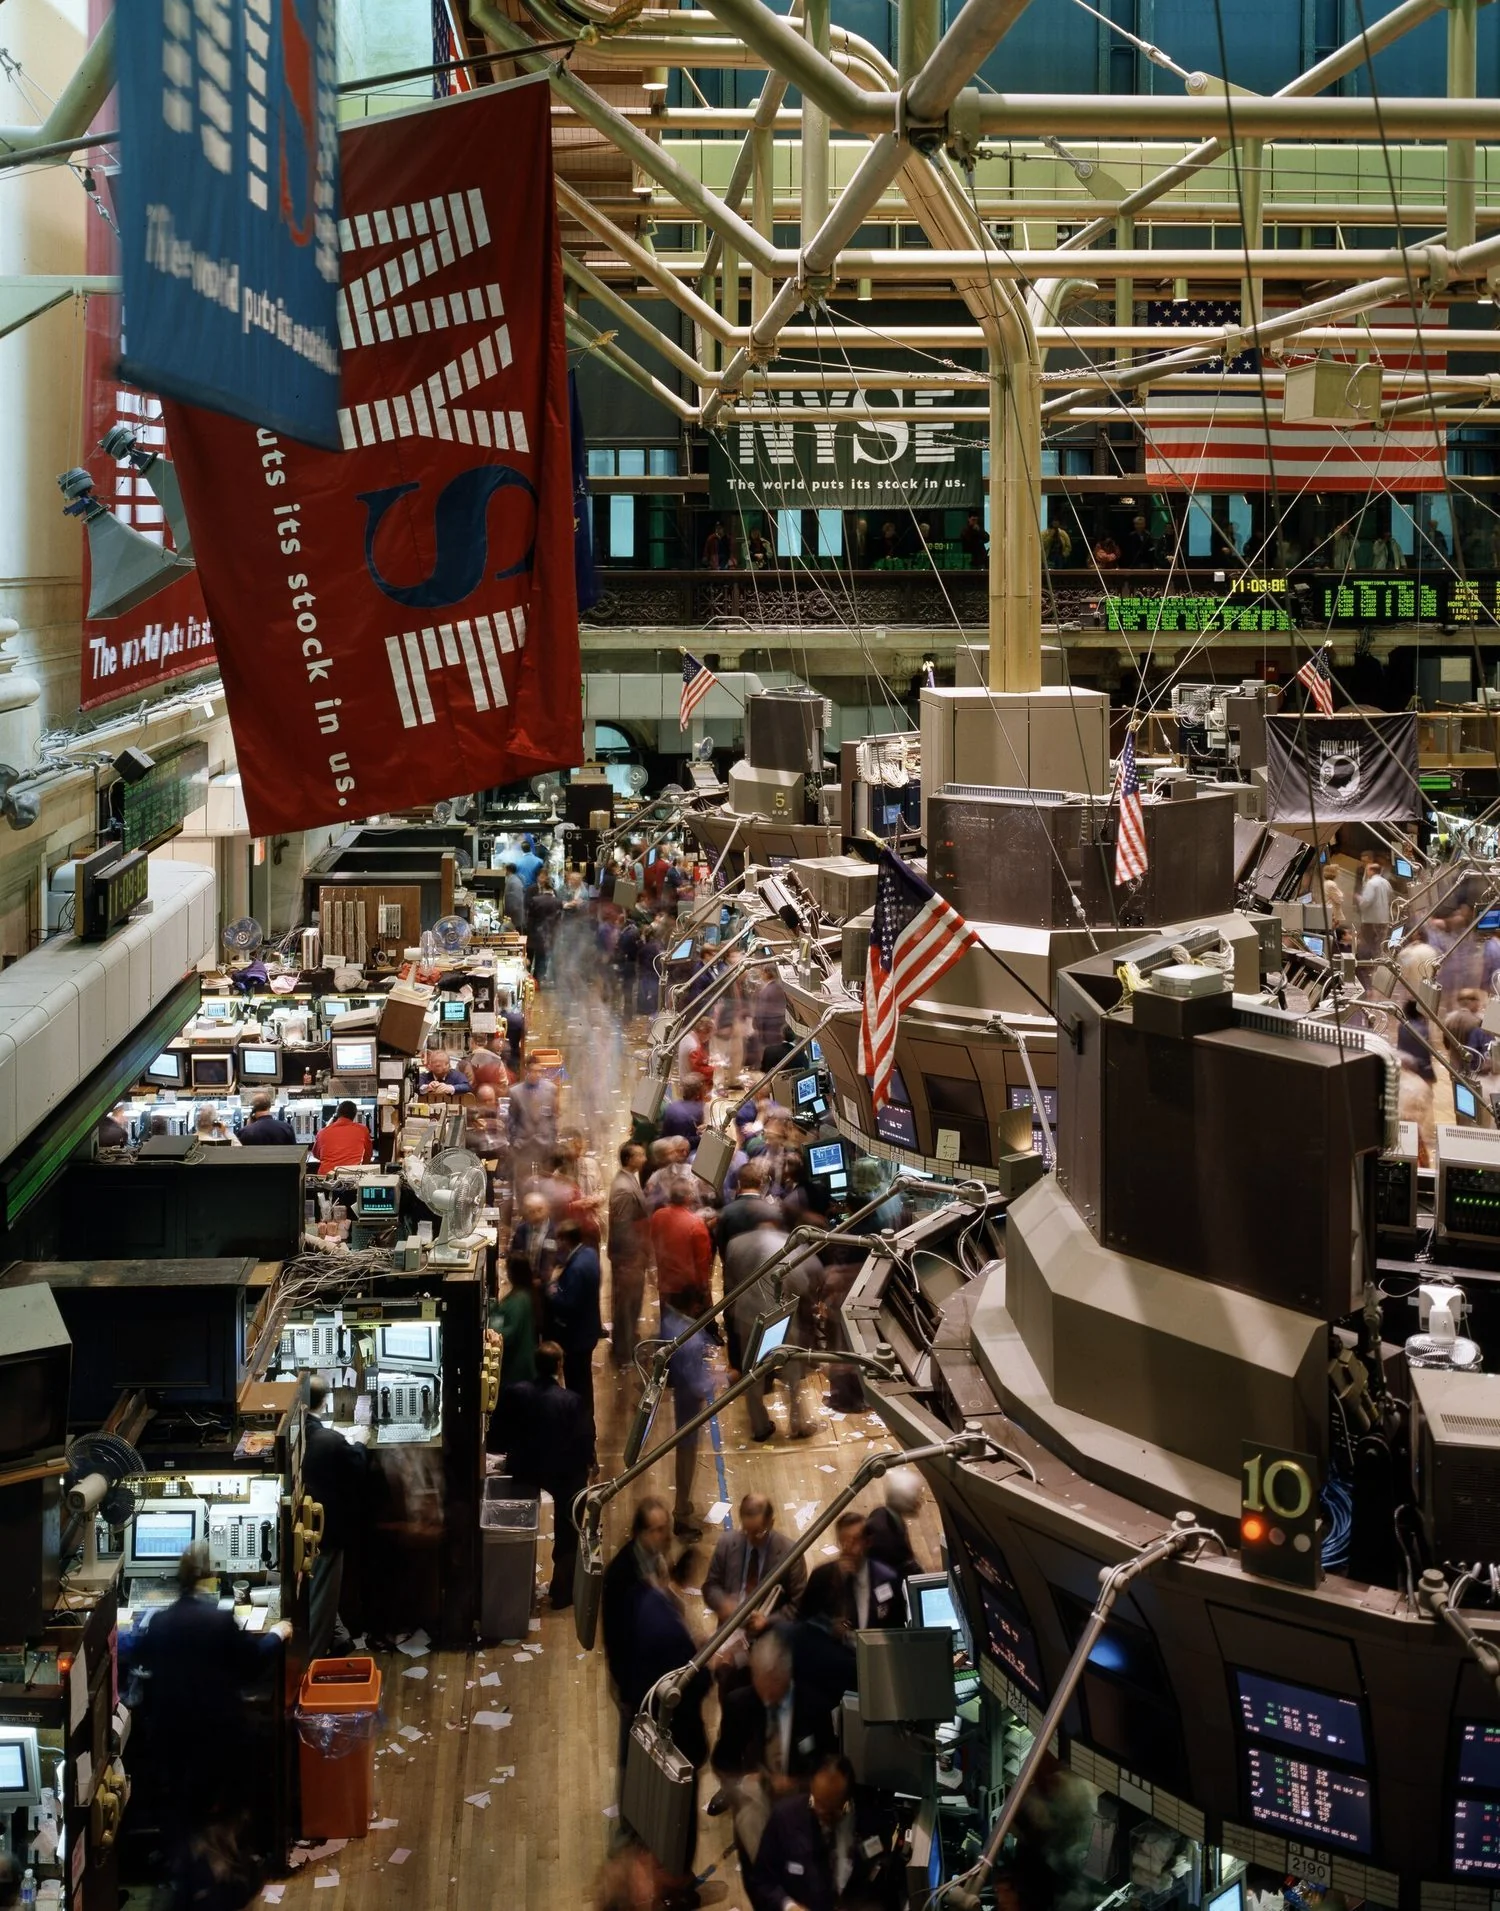
نسب الربحية تُظهر مدى كفاءة الشركة في تحويل المبيعات والرأس المال إلى ربح.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
يعني ارتفاع هامش الربح الإجمالي أو هامش الربح التشغيلي احتفاظ بمزيد من الربح من كل عملية بيع. المعيار الكلي الرئيسي هو عائد رأس المال المُستعمل (ROCE)، الذي يقارن الربح بالأموال المستثمرة:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
هنا رأس المال المُستعمل هو إجمالي الأموال طويلة الأجل في الشركة. يشير عائد رأس المال المُستعمل الأعلى إلى الاستخدام الجيد للأموال.
مثال محلول. تمتلك شركة إيرادات بقيمة 500,000 جنيه إسترليني، وربح إجمالي بقيمة 200,000 جنيه، وربح تشغيلي بقيمة 80,000 جنيه، ورأس مال مُستعمل بقيمة 400,000 جنيه. أوجد هامش الربح الإجمالي، وهامش الربح التشغيلي، وعائد رأس المال المُستعمل.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
استكشف
تشخيص النسب المحاسبية
صنّف النسب حسب السؤال الذي تجيبه عن الشركة.
مفردات
تدريب
| English | العربية |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | الربح التشغيلي |
| net profit/net ˈprɒfɪt/ | الربح الصافي |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | قائمة المركز المالي |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | هامش الربح الإجمالي |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | هامش الربح التشغيلي |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | العائد على رأس المال المُستَخدَم |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | رأس المال المستخدم |
| liquidity/lɪˈkwɪdɪti/ | السيولة |
10.2
نسب السيولة
السيولة تعني مدى سهولة قدرة الشركة على سداد ديونها قصيرة الأجل. تختبر نسبتان ذلك.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
عادةً ما تكون النسبة الحالية البالغة حوالي 1.5–2 آمنة. بينما نسبة اختبار الحمض أكثر صرامة لأنها تستبعد المخزون، والذي قد يكون بطيئًا في البيع. الانخفاض الشديد يحمل مخاطر؛ والارتفاع الكبير قد يعني أن النقد راكد.
مثال محلول. تمتلك شركة أصولًا متداولة بقيمة 60,000 جنيه إسترليني (بما في ذلك 24,000 جنيه من المخزون) والتزامات متداولة بقيمة 30,000 جنيه. أوجد النسبة الحالية ونسبة اختبار الحمض.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
مفردات
تدريب
| English | العربية |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | الأصول المتداولة |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | الالتزامات المتداولة |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | نسبة السيولة الجارية |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | نسبة الاختبار الحمضي |
| efficiency/ɪˈfɪʃənsi/ | الكفاءة |
10.2
نسب الكفاءة والرافعة المالية
نسب الكفاءة تُظهر مدى كفاءة استخدام الشركة لمواردها — على سبيل المثال، دوران المخزون يقيس عدد المرات التي تبيع فيها الشركة مخزونها وتحل محلها خلال السنة. عادةً ما يرتبط الدوران الأسرع بتقليص السيولة النقدية المربوطة.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
أيام الذمم المدينة هي متوسط الوقت الذي يستغرقه العملاء للدفع للشركة؛ وأيام الذمم الدائنة هي متوسط الوقت الذي تستغرقه الشركة للدفع لمورديها.
مثال محلول. لدى شركة إيرادات قدرها £400,000، وتكلفة مبيعات قدرها £240,000، ومتوسط مخزون قدره £30,000، وذمم تجارية مدينة قدرها £50,000، وذمم تجارية دائنة قدرها £20,000. أوجد نسب كفاءتها وعلّق عليها.
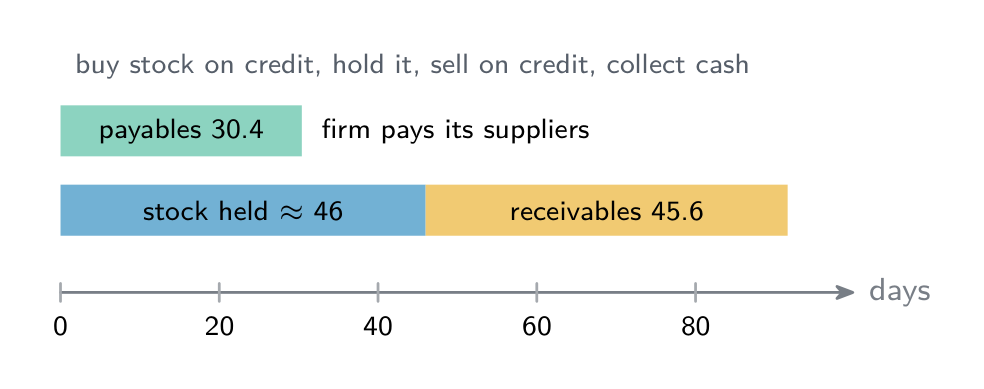
- معدل دوران المخزون = 240,000 ÷ 30,000 = 8 مرة سنويًا، لذا يُحتفظ بالمخزون نحو 365 ÷ 8 ≈ 46 يومًا.
- أيام الذمم المدينة = 50,000 ÷ 400,000 × 365 = 45.6 يومًا.
- أيام الذمم الدائنة = 20,000 ÷ 240,000 × 365 = 30.4 يومًا.
يستغرق العملاء نحو 46 يومًا للدفع، لكن الشركة تدفع لمورديها خلال نحو 30 يومًا، لذا تخرج السيولة قبل دخولها بنحو أسبوعين. يمكن للشركة تقديم خصم صغير للسداد المبكر، أو متابعة المتأخرين عن الدفع، أو طلب فترة ائتمان أطول من الموردين. ويتوقف ما إذا كان معدل 8 مرة سنويًا جيدًا على القطاع: يحتاج بائع الزهور إلى دوران أسرع بكثير من متجر الأثاث.
الرافعة المالية تُظهر مقدار الأموال طويلة الأجل للشركة التي تأتي من الاقتراض بدلاً من الملاك:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
تشير الرافعة المالية العالية إلى اقتراض ثقيل — وهو أمر محفوف بالمخاطر إذا ارتفعت أسعار الفائدة، لكنه قد يعزز العوائد في الأوقات الجيدة.
مثال محلول. تمتلك شركة التزامات غير متداولة بقيمة 150,000 جنيه وإجمالي رأس مال مُستعمل بقيمة 500,000 جنيه. أوجد الرافعة المالية للشركة.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
أقل من 50%، لذا فإن الشركة ذات رافعة مالية منخفضة — فهي تعتمد أكثر على أموال الملاك بدلاً من الاقتراض.
استكشف
مختبر الحالة التجارية
صنّف القرارات الحقيقية حتى تصبح الفكرة التجارية الرئيسية ملموسة.
مفردات
تدريب
| English | العربية |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | الالتزامات غير المتداولة |
| equity/ˈekwɪti/ | حقوق الملكية |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | معدل دوران المخزون |
| receivables days | أيام تحصيل الذمم المدينة |
| payables days | أيام سداد الذمم الدائنة |
| gearing/ˈɡɪərɪŋ/ | نسبة الرافعة المالية |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | تقييم الاستثمار |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | فترة الاسترداد |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | معدل العائد المحاسبي |
| net present value/net ˈprezənt ˈvæljuː/ | القيمة الحالية الصافية |
10.2
قيود تحليل النسب
النسب مفيدة لكنها محدودة. فهي تستخدم بيانات تاريخية قد لا تتنبأ بالمستقبل. وتتجاهل العوامل غير المالية مثل معنوية الموظفين وقوة العلامة التجارية. كما تتطلب المقارنة العادلة شركات مماثلة في الحجم وفي نفس القطاع.
10.3
تقييم الاستثمار
المنهج
- احسب وفسر طرق تقييم الاستثمار: فترة الاسترداد، معدل العائد المحاسبي (ARR) وصافي القيمة الحالية (NPV)
- استخدم تقييم الاستثمار لاتخاذ قرارات استثمارية وتقييمها
المصدر: منهج كامبريدج الدولي
تقييم الاستثمار هو دراسة ما إذا كان مشروع إنفاق كبير (مثل آلة جديدة أو مصنع) يستحق التكلفة. تُستخدم ثلاث طرق.
استكشف
مسار تقييم الاستثمار
اتبع كيفية تقييم المشروع بناءً على التدفقات النقدية لاتخاذ القرار.
10.3
فترة الاسترداد ومعدل العائد المحاسبي والقيمة الحالية الصافية
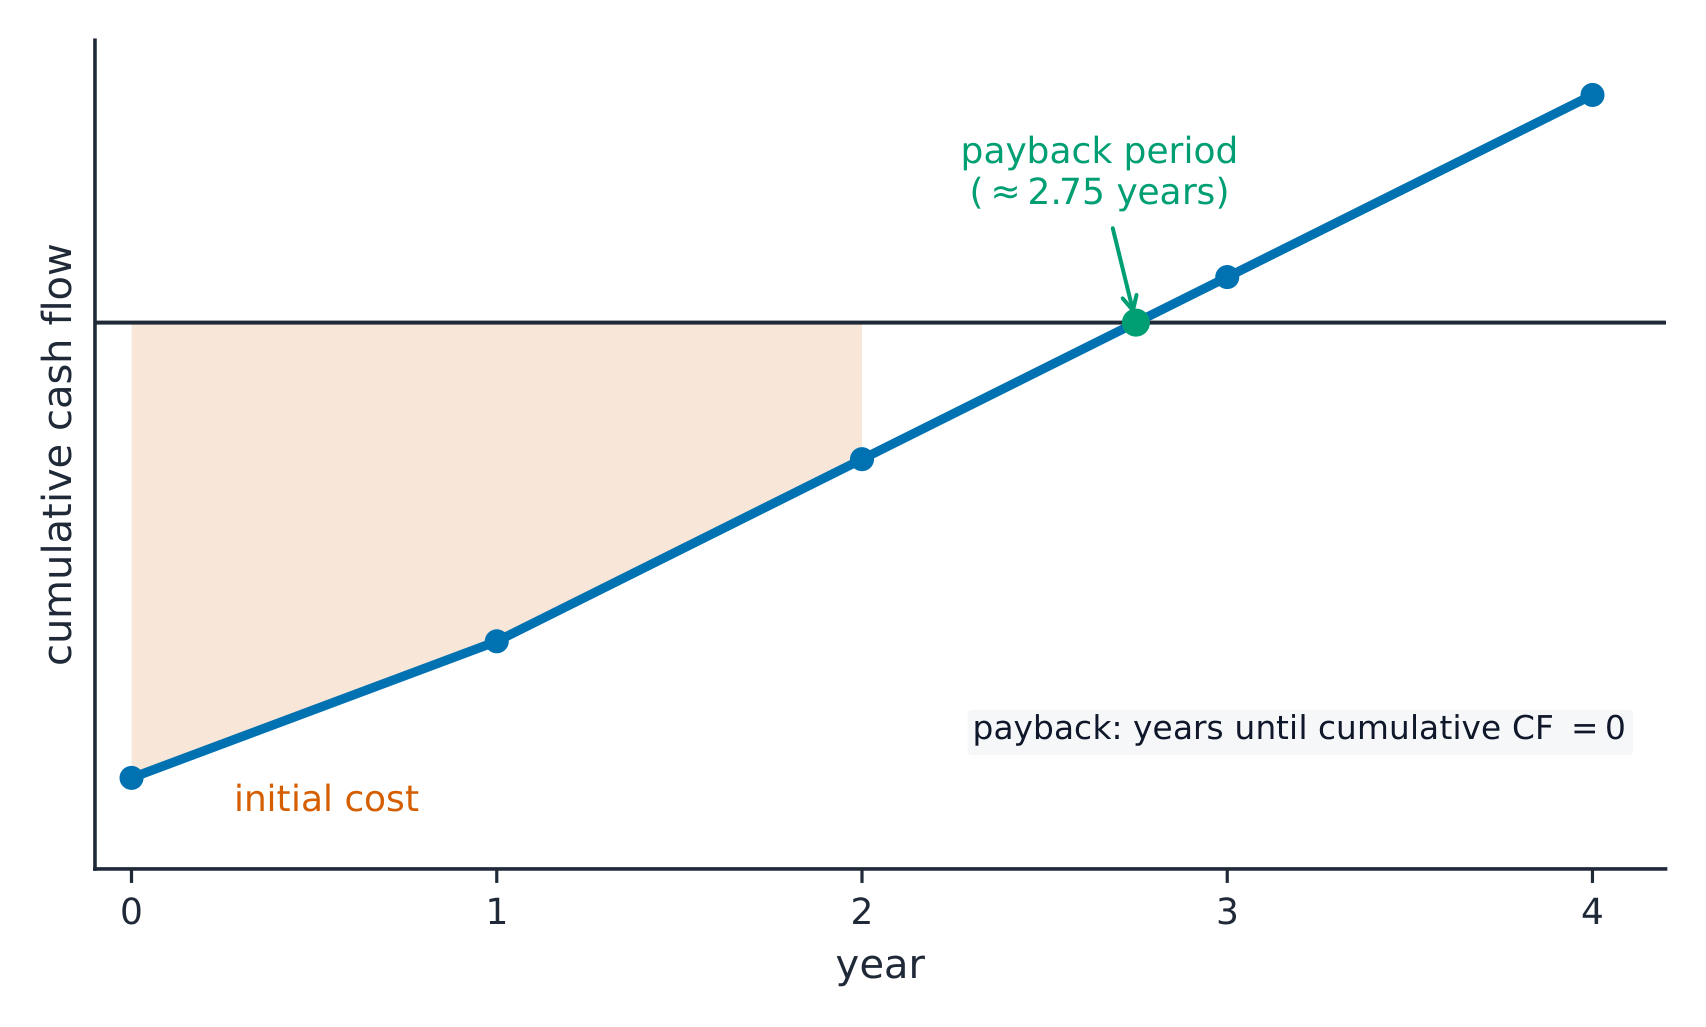
- فترة الاسترداد هي الوقت اللازم لكي تعوض التدفقات النقدية للمشروع التكلفة الأولية. فترة الاسترداد الأقصر تُعتبر أكثر أمانًا.
- معدل العائد المحاسبي (ARR) يُظهر متوسط الربح السنوي كنسبة مئوية من الأموال المستثمرة:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
مثال محلول. تكلفة آلة تساوي 100,000 جنيه إسترليني، ومن المتوقع أن تحقق ربحاً سنوياً متوسطاً قدره 25,000 جنيه إسترليني. أوجد معدل العائد المحاسبي لها.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
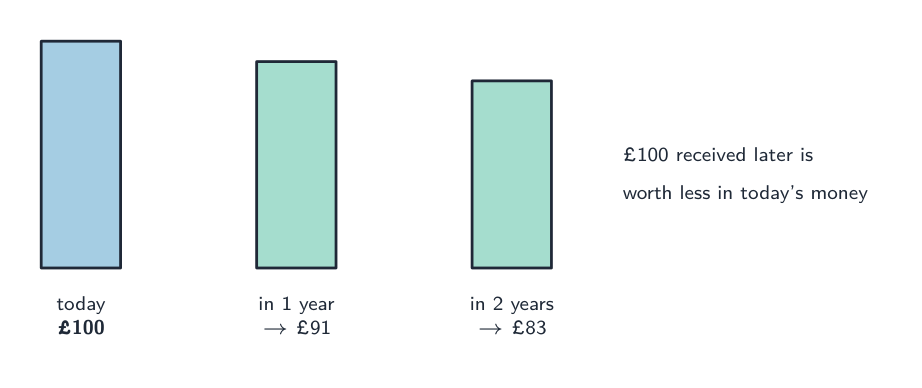
- صافي القيمة الحالية (NPV) يدرك أن المال في المستقبل أقل قيمة من المال اليوم. يستخدم الخصم لتقليص التدفقات النقدية المستقبلية إلى قيمتها اليوم، ثم يطرح التكلفة الأولية. صافي القيمة الحالية الإيجابية تعني أن المشروع يضيف قيمة.
كل طريقة لها نقاط قوة: فترة الاسترداد بسيطة وتركز على المخاطر؛ ومعدل العائد المحاسبي يظهر الربحية؛ وصافي القيمة الحالية هو الأكثر شمولاً لكنه يتطلب تحديد معدل خصم.
مثال محلول (الطرق الثلاث). تبلغ تكلفة مشروع £100,000. تدفقاته النقدية الداخلة الصافية المتوقعة هي £30,000 في السنة 1، و£40,000 في السنة 2، و£40,000 في السنة 3، و£30,000 في السنة 4. أوجد فترة الاسترداد، وARR، وNPV عند معدل خصم قدره 10%.
| السنة | صافي التدفق النقدي (£) | التراكمي (£) | معامل الخصم (10%) | القيمة الحالية (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- الاسترداد. بعد 2 سنوات، يبقى £30,000 لاسترداده. تحقق السنة 3 مبلغ £40,000، لذا فإن الوقت الإضافي هو 30,000 ÷ 40,000 = 0.75 من السنة، أو 9 أشهر. فترة الاسترداد = 2 سنوات و9 أشهر.
- ARR. إجمالي الربح على مدى عمر المشروع = إجمالي التدفقات الداخلة - التكلفة = £140,000 - £100,000 = £40,000، لذا فإن متوسط الربح السنوي = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. اجمع القيم الحالية للتدفقات الداخلة: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
صافي القيمة الحالية موجب، لذا يضيف المشروع قيمة عند تكلفة للأموال قدرها 10%. ويتوقف المضي فيه أيضًا على أهداف الشركة نفسها (ربما الاسترداد خلال 3 سنوات، أو تحقيق ARR أعلى من سعر الفائدة على القرض)، ومدى موثوقية توقعات التدفقات النقدية، والعوامل غير المالية مثل الأثر في الموظفين والعلامة التجارية والبيئة. ومن الأخطاء الشائعة نسيان طرح التكلفة الأولية من إجمالي الربح في حساب ARR ومن القيم الحالية في حساب NPV.
استكشف
هل ستغطي الآلة تكلفتها بنفسها؟
اسحب التكلفة والإدخال السنوي والعمر المفيد — يتقاطع الخط التراكمي مع الصفر عند فترة الاسترداد، ويتم مقارنة ARR بمعدل البنك.
مفردات
تدريب
| English | العربية |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | الخصم |
10.4
استراتيجية التمويل والمحاسبة
المنهج
- اشرح استخدام البيانات المالية والميزانيات في اتخاذ القرارات الاستراتيجية
- قِيم الآثار المالية للقرارات الاستراتيجية
المصدر: منهج كامبريدج الدولي
في المستوى الأعلى، يستخدم المدراء البيانات المالية والميزانيات لاختيار بين الاستراتيجيات. قبل اتخاذ قرار كبير، يتساءلون: هل يمكننا تحمل تكلفته، وكيف سيؤثر على الربح والتدفق النقدي والرافعة المالية، وما هو العائد المتوقع؟ تحول المعلومات المالية التخمين المحفوف بالمخاطر إلى اختيار مبرر — لكن الأرقام ليست سوى جزء من الصورة، ويجب وزنها مع السوق والموظفين وأهداف الشركة.
استكشف
مختبر مصادر التمويل
اختر أفضل نوع من التمويل حسب الوقت والمخاطر والملكية.
10.4
نصائح للامتحان
- احسب وفسّر النسب الرئيسية — هامش الربج/صافي الربح، نسبة السيولة، الرافعة المالية، ROCE — دائماً مقارنة بمعيار مرجعي أو اتجاه تاريخي.
- بالنسبة لتقييم الاستثمار، تعرف على فترة الاسترداد (الوقت اللازم للاسترداد)، وARR (متوسط العائد المئوي) وNPV (بعد الخصم؛ صافي القيمة الحالية الإيجابية تعني القبول).
- نسبة السيولة تبلغ حوالي 1.5–2 تعتبر صحية: إذا كانت عالية جداً تهدر الموارد، وإذا كانت منخفضة جداً تخاطر بمشاكل السيولة.
- اذكر قيود النسب (أرقام تاريخية، عدم وجود عوامل نوعية) في تقييمك.
- في حساب الاسترداد، أوجد الجزء من السنة من التدفق النقدي التراكمي؛ وفي حساب ARR وNPV، اطرح التكلفة الأولية.
معاني بطاقات المفردات
صافي الربح: الربب المتبقي بعد خصم جميع النفقات. الإهلاك (الأصول): توزيع تكلفة أصل طويل الأمد على السنوات التي يتم فيها استخدامه. التحليل النسبي: مقارنة أزواج من الأرقام من الحسابات لتقييم الأداء. هامش ربح التشغيل: ربح التشغيل كنسبة مئوية من الإيرادات. العائد على رأس المال المستخدم: ربح التشغيل كنسبة مئوية من رأس المال طويل الأجل المستخدم في العمل التجاري. نسبة الاختبار الحامضي: الأصول المتداولة ناقص المخزون، مقسومة على الالتزامات المتداولة. دوران المخزون: عدد المرات التي يُباع فيها المخزون ويُستبدلها خلال السنة. معدل العائد المحاسبي: متوسط الربح السنوي كنسبة مئوية من المبلغ المستثمر مبدئياً، وهي المقارنة المستخدمة في مثال الآلة الخاص بهذا الموضوع. صافي القيمة الحالية: قيمة التدفقات النقدية المستقبلية اليوم بعد طرح التكلفة الأولية. الخصم: تخفيض الأموال المستقبلية إلى قيمتها الحالية بسبب القيمة الزمنية للنقد.
دروس تفاعلية حول هذا الموضوع
ا-working عليه خطوة بخطوة، مع تمارين تحقق فوري.