- giải thích vì sao doanh nghiệp cần tài chính (vốn khởi nghiệp, mở rộng, vốn lưu động, vấn đề dòng tiền)
- phân biệt tài chính ngắn hạn và dài hạn, cũng như nguồn tài chính nội bộ và ngoại bộ
- mô tả các nguồn tài chính (lợi nhuận giữ lại, bán tài sản, tiết kiệm của chủ sở hữu, vay ngân hàng/vay quá hạn, phát hành cổ phiếu, trái phiếu, thuê tài chính, mua trả góp, tín dụng thương mại, vi mô tài chính, gây quỹ cộng đồng, trợ cấp chính phủ)
- giải thích các yếu tố ảnh hưởng đến lựa chọn nguồn tài chính
Thông tin tài chính và quyết định
Kinh doanh IGCSE · Chủ đề 5
 12:52
Thông tin tài chính và quyết định
Doanh nghiệp này đang hoạt động tốt. Every tháng nó đều có lợi nhuận — sản phẩm được tiêu thụ, khách hàng hài lòng. Nhưng hãy xem tiền trong ngân hàng. Nhà cung cấp muốn…
Thuyết minh tiếng Anh · Có thể chuyển đổi phụ đề tiếng Anh và tiếng Trung
5.1
Tại sao doanh nghiệp cần tài chính
Chương trình
Nguồn: Chương trình Cambridge International
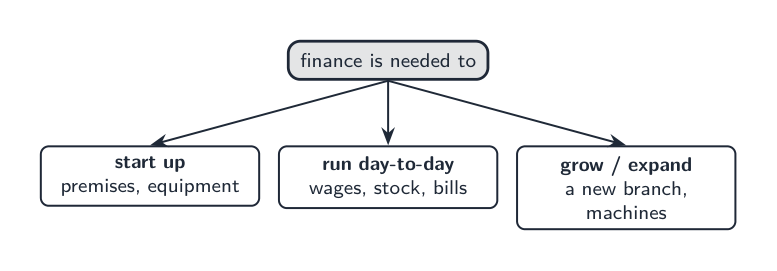
Tài chính nghĩa là số tiền mà doanh nghiệp cần thiết. Doanh nghiệp cần tài chính để:
- khởi sự — vốn khởi sự để mua trang thiết bị và hàng tồn kho trước khi kiếm được tiền,
- phát triển — tiền cho mở rộng, chẳng hạn như cửa hàng mới hoặc máy móc,
- vận hành hàng ngày — vốn lưu động để trả lương và thanh toán cho nhà cung cấp trong lúc chờ khách hàng trả tiền,
- sống sót qua vấn đề luồng tiền mặt, khi tiền ra nhiều hơn tiền vào.
Nguồn tài chính
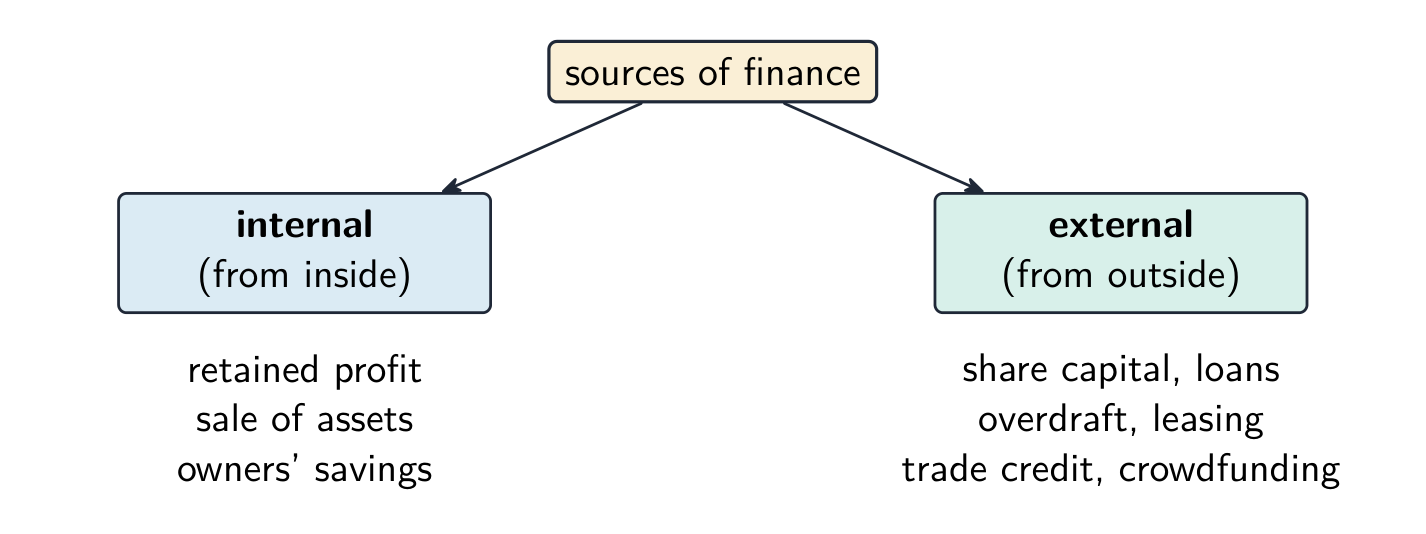
Tài chính có thể là ngắn hạn (trả lại trong vòng một năm) hoặc dài hạn (trong vài năm). Nó có thể đến từ bên trong doanh nghiệp (nội bộ) hoặc từ bên ngoài (bên ngoài).
| Nguồn | Nội bộ / Bên ngoài | Ghi chú |
|---|---|---|
| lợi nhuận giữ lại | nội bộ | lợi nhuận giữ lại trong doanh nghiệp, không phân phối |
| bán tài sản | nội bộ | bán những thứ doanh nghiệp không còn cần nữa |
| tiết kiệm của chủ sở hữu | nội bộ | tiền riêng của chủ sở hữu |
| vay ngân hàng | bên ngoài | tiền vay, được trả lại kèm lãi suất theo thời gian |
| cho phép rút quá hạn | bên ngoài | ngân hàng cho phép tài khoản âm, phục vụ nhu cầu ngắn hạn |
| phát hành cổ phiếu mới | bên ngoài | chỉ áp dụng cho công ty cổ phần; huy động tiền nhưng chia sẻ quyền kiểm soát |
| chứng khoán trái phiếu | bên ngoài | khoản vay dài hạn dành cho công ty với lãi suất định kỳ |
| thuê | bên ngoài | thuê thiết bị thay vì mua |
| mua trả góp | bên ngoài | mua ngay và trả theo từng tháng |
| tín dụng thương mại | bên ngoài | trả chậm cho nhà cung cấp, ví dụ sau 30 ngày |
| tài chính vi mô | bên ngoài | khoản vay nhỏ cho các doanh nghiệp siêu nhỏ ở khu vực nghèo |
| gọi vốn cộng đồng | bên ngoài | nhiều người đóng góp một số tiền nhỏ, thường qua mạng internet |
| trợ cấp chính phủ | bên ngoài | tiền từ chính phủ không cần hoàn trả |
Lựa chọn nguồn
Nguồn tốt nhất phụ thuộc vào số tiền cần thiết và thời gian sử dụng, chi phí (lãi suất và phí), quy mô và loại hình pháp lý của doanh nghiệp (chỉ công ty mới có thể bán cổ phiếu), cũng như mức độ rủi ro và quyền kiểm soát mà chủ sở hữu sẵn sàng chấp nhận.
| Nhu cầu | Nguồn vốn phù hợp | Lý do |
|---|---|---|
| thiếu tiền mặt trong thời gian ngắn (đến hạn trả lương trước khi khách hàng thanh toán) | thấu chi, tín dụng thương mại | ngắn hạn, linh hoạt; chỉ trả lãi trên số tiền đã sử dụng |
| máy móc hoặc phương tiện mới | vay ngân hàng, thuê tài sản, mua trả góp | phân bổ chi phí trong những năm sử dụng tài sản |
| nhà máy mới hoặc mở rộng quy mô lớn | lợi nhuận giữ lại, phát hành cổ phần, vay dài hạn | khoản tiền lớn trong thời gian dài |
Ví dụ có lời giải. Ahmed là chủ doanh nghiệp cá thể sở hữu một cửa hàng in nhỏ. Anh cần $6,000 để mua máy in mới. Hãy đề xuất hai nguồn tài chính và khuyến nghị một nguồn. Khoản vay ngân hàng cung cấp đủ $6,000 ngay bây giờ, được hoàn trả trong ba năm, nhưng Ahmed phải trả lãi và với tư cách chủ doanh nghiệp cá thể, anh chịu trách nhiệm vô hạn đối với khoản nợ. Thuê máy in nghĩa là trả phí hằng tháng thay vì mua, nên anh không cần một khoản tiền lớn ngay bây giờ và công ty cho thuê sẽ sửa chữa máy, nhưng anh không bao giờ sở hữu máy và tổng chi phí cao hơn. Là chủ doanh nghiệp cá thể, anh không thể bán cổ phần. Khuyến nghị: thuê máy in, vì doanh nghiệp của anh nhỏ, anh giữ được tiền mặt cho hoạt động hằng ngày và máy in nhanh lỗi thời, nên việc không sở hữu máy ít gây trở ngại hơn.
Khám phá
Phòng thí nghiệm về nguồn tài chính
Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| finance/ˈfaɪnæns/ | Tài chính |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | Vốn khởi nghiệp |
| expansion/ekˈspænʃn/ | mở rộng |
| assets/ˈæsets/ | Tài sản |
| loan/ləʊn/ | vay vốn |
| interest/ˈɪntrest/ | lãi suất |
| overdraft/ˈəʊvədræft/ | thanh toán quá hạn |
| shares/ʃeəz/ | cổ phần |
| debentures/deˈbentʃəz/ | chứng khoán trái phiếu |
| leasing/ˈliːsɪŋ/ | thuê mua |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | mua trả góp |
| trade credit/treɪd ˈkredɪt/ | Tín dụng thương mại |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | tài chính vi mô |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | gọi vốn cộng đồng |
| grants/ɡrænts/ | Trợ cấp |
5.2
Luồng tiền mặt và vốn lưu động
Chương trình
- giải thích tầm quan trọng của tiền mặt và sự khác biệt giữa tiền mặt và lợi nhuận
- xây dựng, hoàn thiện và phân tích dự báo dòng tiền (dòng tiền vào, dòng tiền ra, dòng tiền ròng, dư nợ đầu/cuối kỳ)
- giải thích vốn lưu động và cách doanh nghiệp khắc phục các vấn đề về dòng tiền
Nguồn: Chương trình Cambridge International
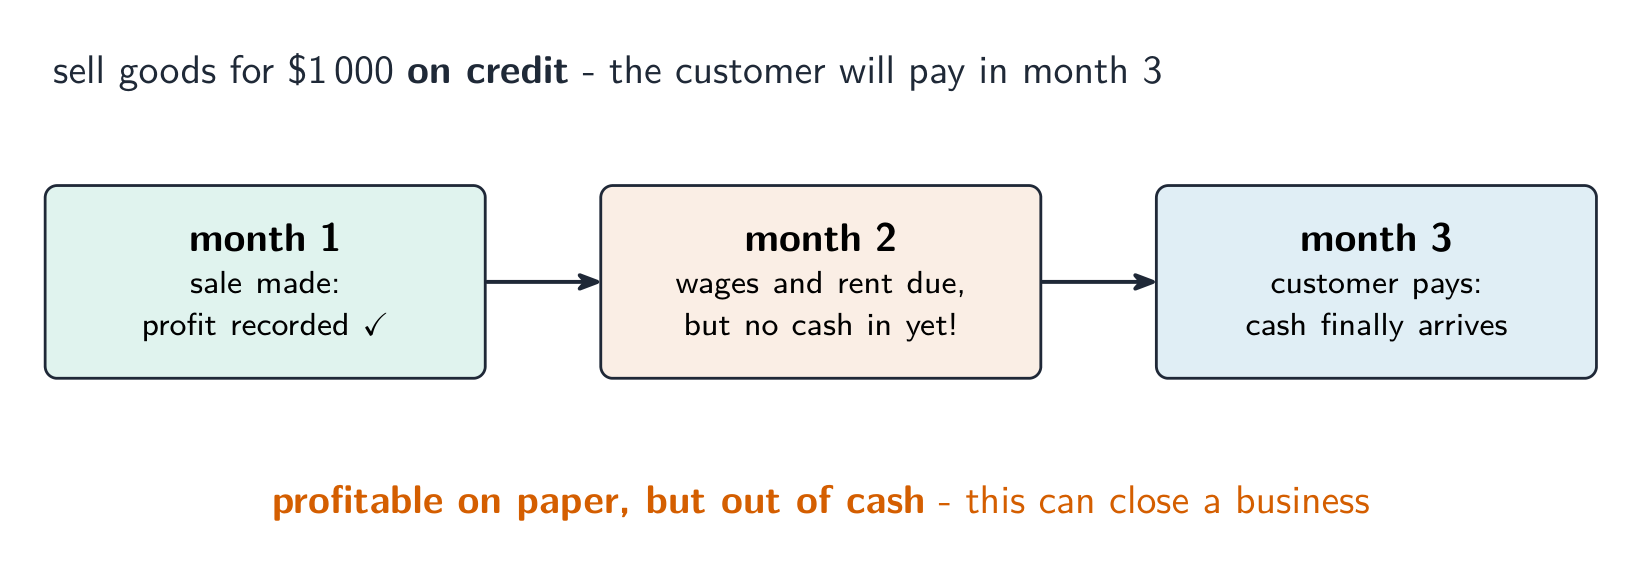
Tiền mặt không giống với lợi nhuận
Tiền mặt là số tiền doanh nghiệp có thể sử dụng ngay lập tức. Lợi nhuận là doanh thu trừ đi chi phí trong một khoảng thời gian. Một doanh nghiệp có thể đang tạo ra lợi nhuận nhưng vẫn hết tiền mặt — ví dụ, nếu khách hàng chưa thanh toán. Hết tiền mặt có thể buộc cả một doanh nghiệp có lợi nhuận phải đóng cửa.
Dự báo luồng tiền mặt
Một dự báo luồng tiền mặt dự đoán số tiền vào và ra mỗi tháng. Nó sử dụng:
- tiền vào — tiền flowing in (doanh thu bán hàng, vay),
- tiền ra — tiền flowing out (lương, tiền thuê, nguyên vật liệu),
- luồng tiền mặt ròng — tiền vào trừ tiền ra,
- số dư mở đầu — số tiền nắm giữ vào đầu tháng,
- số dư kết thúc — số tiền nắm giữ vào cuối tháng.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
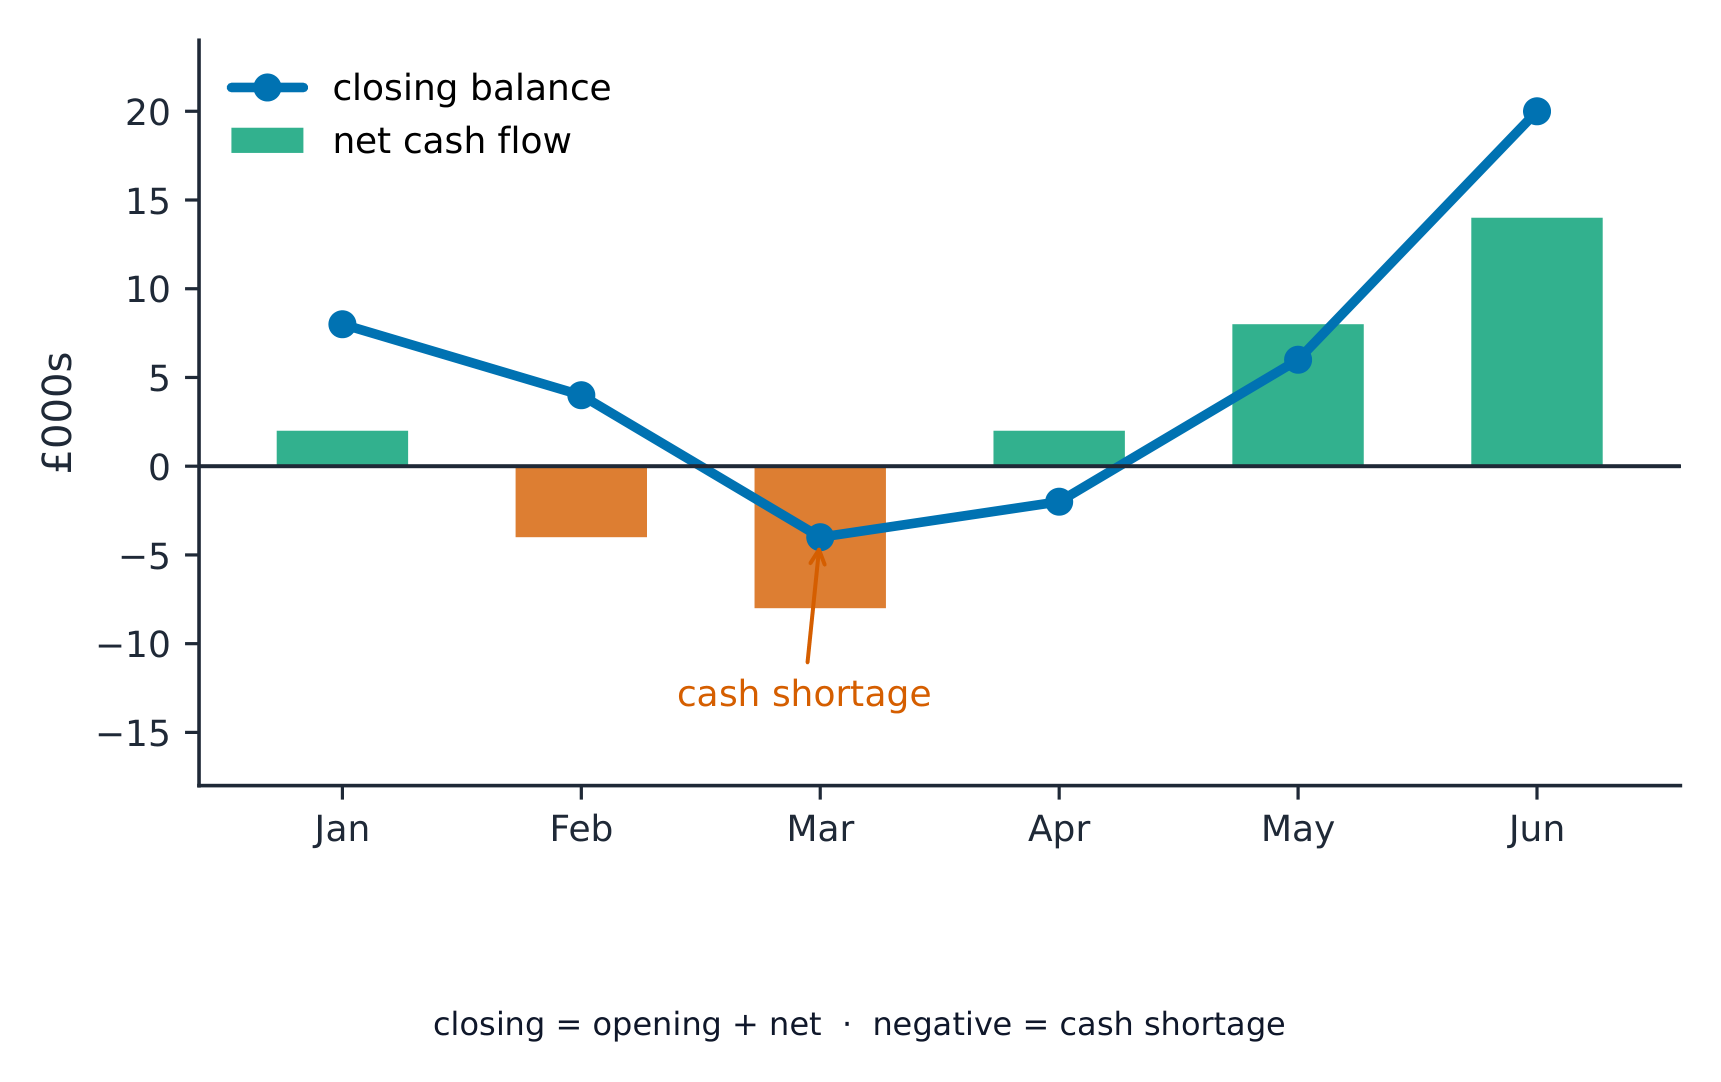
Ví dụ đã giải. Một cửa hàng dự kiến có tiền vào £12,000 và tiền ra £9,000 trong tháng tới, và bắt đầu tháng với £2,000 trong ngân hàng. Tìm luồng tiền mặt ròng và số dư kết thúc.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Các câu hỏi thi thường đưa ra một bản dự báo có chỗ trống cần điền. Tính lần lượt từng tháng: số dư cuối kỳ = số dư đầu kỳ + dòng tiền ròng, và số dư cuối kỳ đó trở thành số dư đầu kỳ của tháng tiếp theo.
| Tháng 4 ($) | Tháng 5 ($) | Tháng 6 ($) | |
|---|---|---|---|
| tổng dòng tiền vào | 7,000 | 5,000 | 9,000 |
| tổng dòng tiền ra | 6,000 | 8,000 | 6,500 |
| dòng tiền ròng | 1,000 | -3,000 | 2,500 |
| số dư đầu kỳ | 1,500 | 2,500 | -500 |
| số dư cuối kỳ | 2,500 | -500 | 2,000 |
Ví dụ có lời giải. Hãy điền các số in đậm ở trên, sau đó giải thích bản dự báo cho thấy điều gì. Doanh nghiệp được dự báo có số dư -$500 vào cuối tháng 5: doanh nghiệp sẽ không có đủ tiền mặt để thanh toán mọi khoản phải trả trong tháng đó. Doanh nghiệp có thể thu xếp một khoản thấu chi ít nhất $500 cho tháng 5, hoãn mua một số nguyên vật liệu đến tháng 6 hoặc đề nghị nhà cung cấp gia hạn thanh toán. Khoản thiếu hụt nhỏ và ngắn hạn vì tiền mặt phục hồi vào tháng 6, nên thấu chi là giải pháp phù hợp nhất.
Vốn lưu động
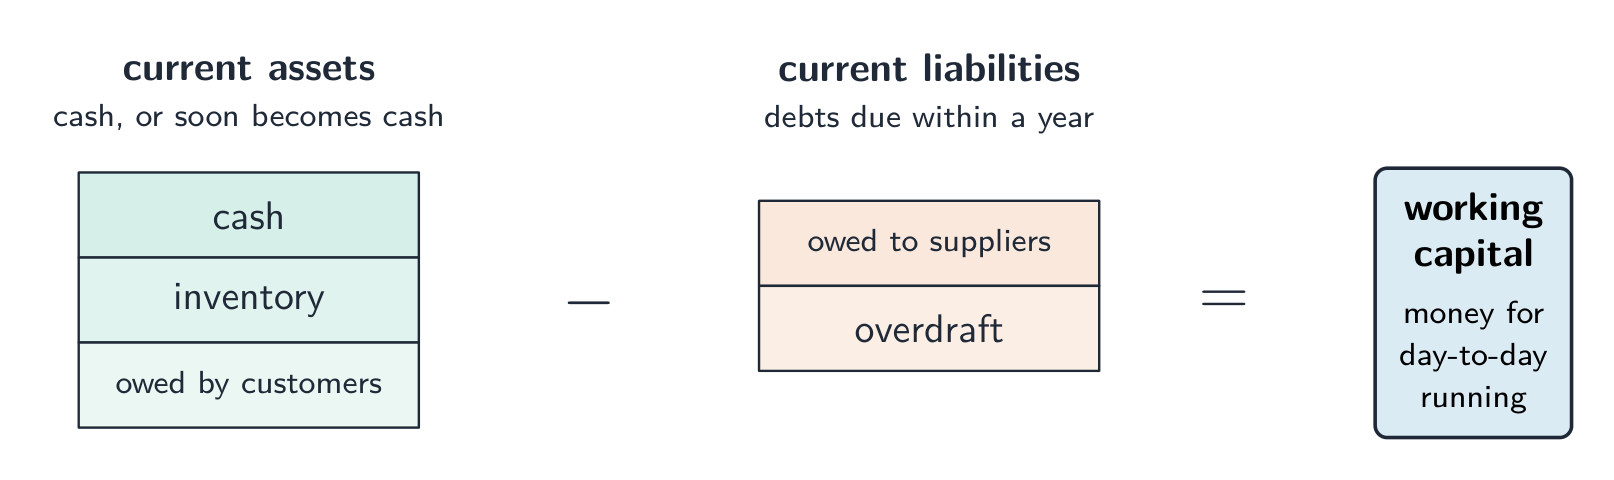
Vốn lưu động là giá trị tài sản lưu động trừ đi nợ lưu động. Nó hỗ trợ hoạt động hàng ngày. Tài sản lưu động bao gồm tiền mặt, kho hàng và tiền khách hàng nợ. Nợ lưu động bao gồm các khoản nợ ngắn hạn, chẳng hạn như số tiền phải trả cho nhà cung cấp. Đây không phải là số dư tiền mặt: kho hàng phải được bán ra và khách hàng phải thanh toán trước thì những tài sản đó mới trở thành tiền mặt. Một doanh nghiệp có vốn lưu động dương vẫn có thể gặp khó khăn trong việc thanh toán một hóa đơn đến hạn ngay hôm nay.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Để khắc phục vấn đề về dòng tiền, doanh nghiệp có thể thu xếp khoản thấu chi được phê duyệt, thương lượng trả nhà cung cấp muộn hơn, đề nghị khách hàng thanh toán sớm hơn, bán tài sản không cần dùng hoặc cắt giảm chi tiêu không thiết yếu. Cần xem xét số tiền và thời điểm thiếu hụt, lãi suất hoặc khoản chiết khấu, sự đồng ý của nhà cung cấp và tác động đến doanh số hoặc sản xuất trong tương lai. Bản dự báo là một ước tính và cần được cập nhật khi các khoản thu hoặc chi thực tế khác với dự báo.
Khám phá
Dự báo dòng tiền
Dự báo dòng tiền vào và ra mỗi tháng cảnh báo doanh nghiệp về tình trạng thiếu tiền mặt trước khi nó xảy ra.
Khám phá
Phòng thí nghiệm dự báo dòng tiền
Kéo dòng tiền vào/tháng, dòng tiền ra/tháng và mua lò nướng một lần — liệu tiệm bánh có giữ được thế âm không trong cả sáu tháng?
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | Vốn lưu động |
| cash-flow/kæʃ fləʊ/ | dòng tiền |
| short-term/ʃɔːt tɜːm/ | ngắn hạn |
| long-term/lɒŋ tɜːm/ | dài hạn |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | Lợi nhuận giữ lại |
| cash/kæʃ/ | tiền mặt |
| profit/ˈprɒfɪt/ | lợi nhuận |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | Dự báo dòng tiền |
| inflows/ˈɪnfləʊz/ | Dòng tiền vào |
| outflows/aʊtˈfləʊz/ | Dòng tiền ra |
| net cash flow/net kæʃ fləʊ/ | Dòng tiền ròng |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | số dư đầu kỳ |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | số dư cuối kỳ |
| current assets/ˈkʌrənt ˈæsets/ | Tài sản lưu động |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Nợ phải trả ngắn hạn |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | Nợ phải trả |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | Tài sản không lưu động |
5.3
Báo cáo kết quả kinh doanh
Chương trình
- xác định các đặc điểm chính của báo cáo kết quả hoạt động kinh doanh: doanh thu, giá vốn hàng bán, lợi nhuận gộp, chi phí vận hành và lợi nhuận sau thuế của năm
- giải thích cách các bên liên quan sử dụng báo cáo kết quả hoạt động kinh doanh
Nguồn: Chương trình Cambridge International
Một báo cáo kết quả kinh doanh cho biết doanh nghiệp đã tạo ra bao nhiêu lợi nhuận trong một khoảng thời gian, thường là một năm.
| Dòng | Ý nghĩa |
|---|---|
| doanh thu | giá trị bán hàng trong kỳ, bao gồm cả bán tín dụng chưa thu tiền |
| chi phí bán hàng | chi phí sản xuất hoặc mua hàng hóa đã bán |
| lợi nhuận gộp | doanh thu trừ chi phí bán hàng |
| chi phí vận hành | các chi phí chạy khác: tiền thuê cửa hàng, lương văn phòng, quảng cáo |
| Lợi nhuận sau thuế năm | Lợi nhuận gộp trừ đi chi phí vận hành |
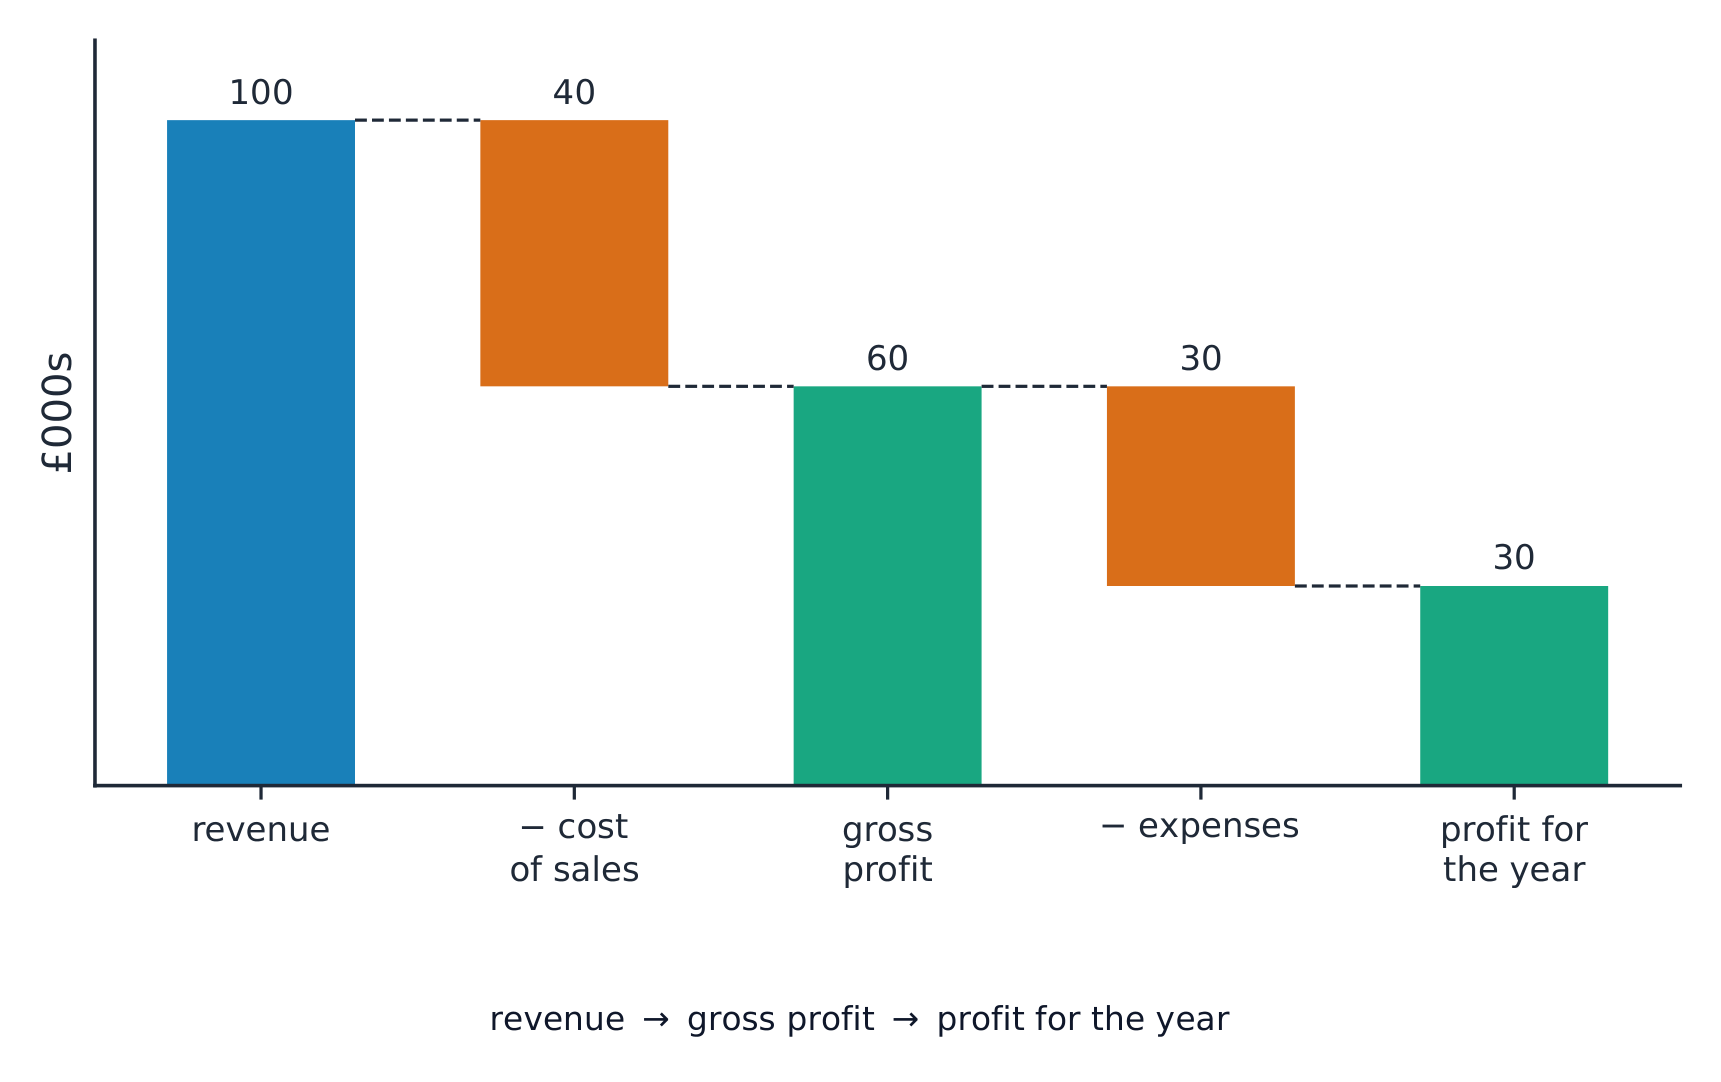
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Ví dụ minh họa. Một doanh nghiệp có doanh thu là £200,000, giá vốn hàng bán là £120,000 và chi phí vận hành là £50,000. Tính lợi nhuận gộp và lợi nhuận sau thuế năm của doanh nghiệp.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Lợi nhuận là phần thưởng dành cho chủ sở hữu vì đã chấp nhận rủi ro kinh doanh. Lợi nhuận giữ lại là lợi nhuận được giữ lại sau khi phân phối cho chủ sở hữu, chẳng hạn như lương cổ tức. Nó cung cấp nguồn tài chính nội bộ cho trang thiết bị hoặc mở rộng. Một công ty có £30,000 lợi nhuận nhưng trả £12,000 dưới dạng cổ tức sẽ giữ lại £18,000. Điều này không chứng minh £18,000 là tiền mặt rảnh: nguồn lực có thể đang bị khóa trong kho hàng, nợ khách hàng hoặc trang thiết bị.
Doanh thu cao hơn không đảm bảo lợi nhuận cao hơn. So sánh cùng kỳ: nếu doanh thu tăng £20,000 nhưng giá vốn bán hàng và chi phí vận hành cùng tăng £24,000, lợi nhuận sẽ giảm £4,000. Hãy điều tra nguyên nhân trước khi cắt giảm chi tiêu có thể hỗ trợ doanh số trong tương lai. Kho hàng tồn kho không phải tất cả đều được ghi nhận là giá vốn bán hàng; đừng khấu trừ chi phí sản xuất thêm lần nữa dưới dạng chi phí vận hành khác.
Báo cáo kết quả kinh doanh được sử dụng bởi các bên liên quan: chủ sở hữu so sánh phần thưởng và tái đầu tư, quản lý điều tra sự thay đổi chi phí, và người cho vay đánh giá liệu thu nhập có đủ để hỗ trợ việc hoàn trả hay không. Người cho vay cũng cần thông tin về dòng tiền và nợ hiện có; lợi nhuận trong quá khứ không đảm bảo việc hoàn trả trong tương lai.
Khám phá
Luồng báo cáo tài chính
Xem các sự kiện kinh doanh trở thành những báo cáo mà người dùng đọc như thế nào.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| revenue/ˈrevənjuː/ | doanh thu |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | Báo cáo kết quả kinh doanh |
| cost of sales/kɒst ɒv seɪlz/ | Giá vốn hàng bán |
| gross profit/ɡrəʊs ˈprɒfɪt/ | Lợi nhuận gộp |
| expenses/ekˈspensɪz/ | Chi phí vận hành |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | lợi nhuận trong năm |
| stakeholders/ˈsteɪkhəʊldəz/ | bên liên quan |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | Bảng tình hình tài chính |
5.4
Báo cáo tình hình tài chính
Chương trình
- xác định các phân loại chính trong báo cáo tình hình tài chính: tài sản không lưu động và tài sản lưu động, nợ phải trả lưu động và không lưu động, cùng vốn chủ sở hữu/vốn
- giải thích cách sử dụng báo cáo tình hình tài chính
Nguồn: Chương trình Cambridge International
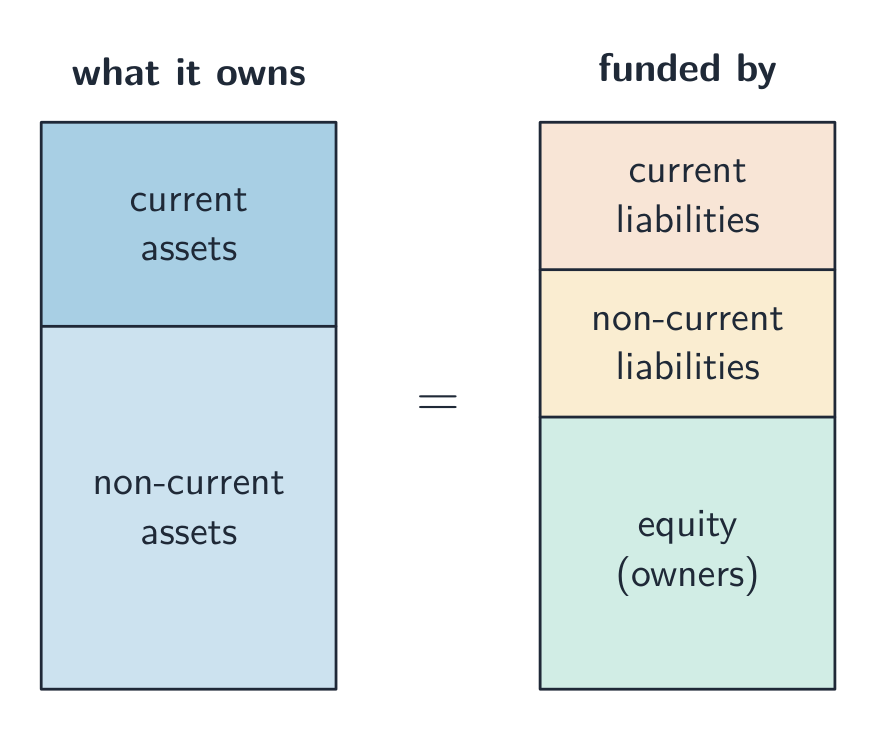
Một báo cáo tình hình tài chính (còn gọi là bảng cân đối kế toán) cho thấy một doanh nghiệp sở hữu những gì và nợ những gì (nợ phải trả) vào một ngày cụ thể.
- Tài sản dài hạn — những thứ giữ lại trong thời gian dài: nhà cửa, máy móc.
- Tài sản ngắn hạn — các mục tiêu ngắn hạn: hàng tồn kho, tiền khách hàng nợ, và tiền mặt.
- Nợ ngắn hạn — các khoản nợ đến hạn trong vòng một năm: khoản quá hạn, tiền nợ nhà cung cấp.
- Nợ dài hạn — các khoản nợ đến hạn sau hơn một năm: một khoản vay dài hạn.
- vốn chủ sở hữu — phần vốn ghi nhận của chủ sở hữu: tài sản trừ nợ. Bao gồm vốn đầu tư của chủ sở hữu và lợi nhuận giữ lại trong doanh nghiệp.
Báo cáo giúp người dùng thấy doanh nghiệp có những tài sản nào và chúng được tài trợ như thế nào. Vốn chủ sở hữu ghi nhận không phải là giá bán đảm bảo cho doanh nghiệp. Người cho vay kiểm tra khoản vay hiện có; nhà cung cấp kiểm tra nợ nần và nguồn lực hiện tại trước khi cấp tín dụng. Cả hai đều cần ngày đến hạn và dự báo dòng tiền để đánh giá khả năng thanh toán.
Ví dụ diễn giải. Một cửa hàng có £84,000 tài sản không lưu động, £18,000 kho hàng, £12,000 khách hàng nợ và £6,000 tiền mặt: tổng tài sản £120,000. Nợ nhà cung cấp £24,000 cộng với khoản vay dài hạn £46,000 tạo thành nợ nần £70,000, còn lại vốn chủ sở hữu £50,000. Chỉ có £6,000 là tiền mặt ngay lúc này. Kho hàng có thể bán chậm và khách hàng có thể thanh toán trễ, vì vậy tổng tài sản không chứng minh cửa hàng có thể thanh toán £24,000 hôm nay.
Một khoản vay tiền mặt mới £10,000 làm tăng tài sản và nợ nần mỗi khoản £10,000; vốn chủ sở hữu không thay đổi. Bán kho hàng dư thừa ở giá ghi nhận chuyển kho hàng thành tiền mặt mà không làm tăng tổng tài sản hay lợi nhuận. Bán kho hàng cần thiết hoặc máy móc thiết yếu quan trọng có thể gây hại cho hoạt động kinh doanh trong tương lai. Khoản vay có kỳ hạn trả góp trong vòng một năm và sau đó sẽ có cả phần lưu động và không lưu động.
Khám phá
Luồng báo cáo tài chính
Xem các sự kiện kinh doanh trở thành những báo cáo mà người dùng đọc như thế nào.
5.5
Phân tích tài chính
Chương trình
- tính toán và diễn giải các tỷ số sinh lời: biên lợi nhuận gộp, biên lợi nhuận và tỷ suất hoàn vốn (ROCE)
- tính toán và diễn giải các tỷ số thanh khoản: tỷ số thanh toán hiện hành và tỷ số kiểm tra nhanh (quick ratio)
- giải thích cách người dùng nội bộ và bên ngoài sử dụng phân tích báo cáo tài chính để ra quyết định
Nguồn: Chương trình Cambridge International
Bạn có thể đánh giá một doanh nghiệp bằng cách tính toán các tỷ lệ từ báo cáo tài chính của nó. Tỷ lệ so sánh hai con số.
Tỷ lệ sinh lời
Các tỷ lệ sinh lời cho thấy doanh nghiệp tốt thế nào trong việc tạo ra lợi nhuận.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- Biên lợi nhuận gộp — lợi nhuận gộp dưới dạng phần trăm của doanh thu.
- Biên lợi nhuận — lợi nhuận sau thuế dưới dạng phần trăm của doanh thu.
- Tỷ suất hoàn vốn trên vốn đã sử dụng (ROCE) — lợi nhuận dưới dạng phần trăm của vốn đã sử dụng (số tiền đầu tư). Nó cho thấy việc đầu tư được sử dụng hiệu quả như thế nào.
Tỷ lệ phần trăm cao hơn có nghĩa là nhiều lợi nhuận hơn cho mỗi bảng doanh số hoặc vốn, sử dụng các số liệu so sánh. Nó không đảm bảo kết quả tốt hơn trong tương lai: cắt giảm chất lượng hoặc bảo trì thiết yếu có thể nâng cao lợi nhuận ngay bây giờ nhưng gây hại cho hoạt động kinh doanh trong tương lai. So sánh các doanh nghiệp tương tự và các kỳ giống nhau, và điều tra nguyên nhân của sự thay đổi.
Ví dụ minh họa. Doanh nghiệp tương tự (doanh thu £200,000, lợi nhuận gộp £80,000, lợi nhuận sau thuế năm £30,000) có vốn đầu tư được sử dụng là £150,000. Tính ba tỷ lệ sinh lời của doanh nghiệp.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Tỷ lệ thanh khoản
Tỷ lệ thanh khoản giúp đánh giá khả năng thanh toán nợ ngắn hạn của doanh nghiệp.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- hệ số thanh toán hiện hành so sánh tài sản ngắn hạn với nợ ngắn hạn. Tỷ lệ 1.5:1 nghĩa là có £1.50 tài sản ngắn hạn cho mỗi £1 nợ ngắn hạn. Giá trị khoảng 1.5–2 là một mức tham khảo phổ biến, không phải bằng chứng cho thấy mọi doanh nghiệp đều có thể thanh toán đúng hạn.
- tỷ lệ nhanh (acid test) nghiêm ngặt hơn: loại bỏ hàng tồn kho, vì hàng tồn kho chưa được bán và có thể chuyển đổi chậm sang tiền mặt. Các tài sản còn lại vẫn có thể bao gồm nợ khách hàng chưa thu.
Ví dụ minh họa. Một doanh nghiệp có tài sản ngắn hạn là £40,000 (bao gồm £10,000 hàng tồn kho) và nợ phải trả ngắn hạn là £20,000. Tính tỷ số thanh toán ngắn hạn và tỷ số thanh toán nhanh.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Một tỷ số vẫn có ý nghĩa ngay cả khi không có số liệu so sánh; để đánh giá cần có bối cảnh. Giả sử tài sản ngắn hạn là £36,000, hàng tồn kho là £18,000 và nợ ngắn hạn là £24,000. Hệ số thanh toán hiện hành là 1.5:1 và hệ số thanh toán nhanh là 0.75:1. Nếu sau đó tài sản ngắn hạn là £48,000, bao gồm hàng tồn kho £36,000, các khoản khách hàng còn nợ £6,000 và tiền mặt £6,000, trong khi nợ không đổi, các hệ số lần lượt trở thành 2:1 và 0.5:1. Hệ số thanh toán hiện hành cao hơn che giấu khả năng thanh toán yếu hơn nếu không bán hàng tồn kho.
Kiểm tra chất lượng và khả năng bán của hàng tồn kho, ngày thanh toán của khách hàng và ngày đến hạn của hóa đơn. Tỉ lệ hiện hành quá cao có thể chỉ ra hàng tồn kho dư thừa hoặc tiền mặt không được sử dụng. Doanh nghiệp có doanh thu tiền mặt nhanh có thể hoạt động khác với doanh nghiệp có hàng tồn kho khó tiêu thụ. Không phải tỉ lệ nào cũng đảm bảo chính xác thời điểm thanh toán.
Ai sử dụng phân tích tài chính
- Người dùng nội bộ (chủ sở hữu và quản lý) so sánh biên lợi nhuận và ROCE theo thời gian, điều tra chi phí, và đánh giá giá cả hoặc đầu tư. Biên lợi nhuận gộp giảm có thể phản ánh chi phí mua hàng, giá bán hoặc sự kết hợp sản phẩm; nhưng một mình nó không xác định được nguyên nhân cụ thể.
- Người dùng bên ngoài như ngân hàng, nhà cung cấp và nhà đầu tư sử dụng báo cáo tài chính để quyết định cho vay, cấp tín dụng hay đầu tư. Họ cũng cần các dự báo, nợ hiện có và ngày trả nợ. Các chỉ số tài chính dựa trên dữ liệu quá khứ hoặc đã xác định thời điểm và bỏ qua các yếu tố như chất lượng dịch vụ hay lòng trung thành của khách hàng.
Khám phá
Chẩn đoán tỷ số tài chính
Phân loại tỷ số theo câu hỏi chúng trả lời về doanh nghiệp.
Từ vựng
Luyện tập
| English | Tiếng Việt |
|---|---|
| inventory/ˈɪnvəntri/ | hàng tồn kho |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Nợ dài hạn |
| owners' equity/ˈəʊnəz ˈekwɪti/ | Vốn chủ sở hữu |
| ratios/ˈreɪʃɪəʊz/ | Tỷ lệ |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | Khả năng sinh lời |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | Biên lợi nhuận gộp |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | Biên lợi nhuận |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | Tỷ suất sinh lời trên vốn sử dụng |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | vốn sử dụng |
| liquidity/lɪˈkwɪdɪti/ | Tính thanh khoản |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | Tỷ lệ thanh khoản ngắn hạn |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | Tỷ lệ thanh toán nhanh |
| dividend/ˈdɪvɪdend/ | cổ tức |
5.5
Mẹo làm bài thi
- Tiền mặt không phải là lợi nhuận: một doanh nghiệp có lợi nhuận vẫn có thể hết tiền nếu khách hàng trả chậm. Hãy theo dõi số dư cuối cùng trong dự báo dòng tiền.
- Phân biệt các nguồn nội bộ (lợi nhuận giữ lại, bán tài sản, tiết kiệm của chủ sở hữu) khỏi các nguồn bên ngoài (vay ngân hàng, khoản quá hạn, cổ phiếu, thuê mua, tín dụng thương mại).
- Các công thức then chốt: dòng tiền ròng = dòng tiền vào − dòng tiền ra; số dư cuối kỳ = số dư đầu kỳ + dòng tiền ròng; vốn lưu động = tài sản ngắn hạn − nợ ngắn hạn.
- Các chỉ số sinh lời (biên lợi nhuận gộp, biên lợi nhuận, ROCE) là phần trăm; còn chỉ số hiện hành và chỉ số kiểm tra axit là con số hoặc tỉ lệ so với 1. So sánh cùng kỳ và cùng loại hình doanh nghiệp. Chỉ số hiện hành cao hơn có thể che giấu hàng tồn kho chưa bán đang tăng; hãy xem xét chỉ số kiểm tra axit và thời điểm dòng tiền.
- Chỉ các công ty giới hạn mới có thể huy động vốn bằng cách phát hành cổ phiếu; cá nhân kinh doanh độc thân hoặc hợp danh thì không.
Ý nghĩa thẻ từ vựng
luồng tiền: Tiền di chuyển vào và ra khỏi doanh nghiệp theo thời gian. ngắn hạn: Bao quát một khoảng thời gian ngắn, chẳng hạn như vài tuần hoặc vài tháng. dài hạn: Bao quát nhiều năm thay vì chỉ vài tuần. vay: Số tiền vay hiện tại và trả lại sau này, thường kèm theo lãi suất. chứng khoán trái phiếu: Khoản vay dài hạn cho công ty, thường được bảo đảm bằng tài sản của công ty. cho thuê: Trả tiền để sử dụng tài sản mà không sở hữu nó. mua trả góp: Trả tiền cho tài sản theo từng đợt và sở hữu tài sản đó khi thanh toán xong. gọi vốn cộng đồng: huy động tiền từ một số lượng lớn người đóng góp nhỏ lẻ. lãi suất trên vốn sử dụng: Lợi nhuận so với nguồn vốn dài hạn được sử dụng trong kinh doanh. tỷ lệ kiểm tra nhanh: Kiểm tra xem tài sản ngắn hạn, trừ đi hàng tồn kho, có đủ để trang trải nợ ngắn hạn hay không.
Bài học tương tác về chủ đề này
Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.