Báo cáo kết quả kinh doanh
Đã giới thiệu| English | Ý nghĩa |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | Báo cáo kết quả kinh doanh |
| revenue/ˈrevənjuː/ | doanh thu |
| cost of sales/kɒst ɒv seɪlz/ | Giá vốn hàng bán |
| gross profit/ɡrəʊs ˈprɒfɪt/ | Lợi nhuận gộp |
| expenses/ekˈspensɪz/ | Chi phí vận hành |
| lenders/ˈlendəz/ | Người cho vay |
Doanh nghiệp có lãi không?
- Cuối năm, mỗi doanh nghiệp đều tự hỏi: chúng ta có tạo ra lợi nhuận không?
- Báo cáo kết quả hoạt động kinh doanh trả lời câu hỏi này bằng cách đối chiếu doanh thu với chi phí.
Luồng báo cáo tài chính
Xem các sự kiện kinh doanh trở thành những báo cáo mà người dùng đọc như thế nào.
Doanh thu là 200 và giá vốn hàng bán là 130. Lợi nhuận gộp là bao nhiêu?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
Lợi nhuận gộp = 200 − 130 = 70.
Lợi nhuận gộp là 70 và chi phí vận hành là 45. Lợi nhuận ròng là bao nhiêu?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
Lợi nhuận = 70 − 45 = 25.
Doanh trừ giá vốn bán hàng sẽ cho ______ lợi nhuận.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
Lợi nhuận gộp, trước khi trừ đi các chi phí vận hành.
Từ doanh thu đến lợi nhuận
- Doanh thu là số tiền từ bán hàng.
- Doanh thu − giá vốn = lợi nhuận gộp.
- Lợi nhuận gộp − chi phí vận hành = lợi nhuận (cho kỳ đó).
Ví dụ minh họa. Doanh thu 150, giá vốn 90 → lợi nhuận gộp = 60. Chi phí vận hành 35 → lợi nhuận = 60 − 35 = 25.
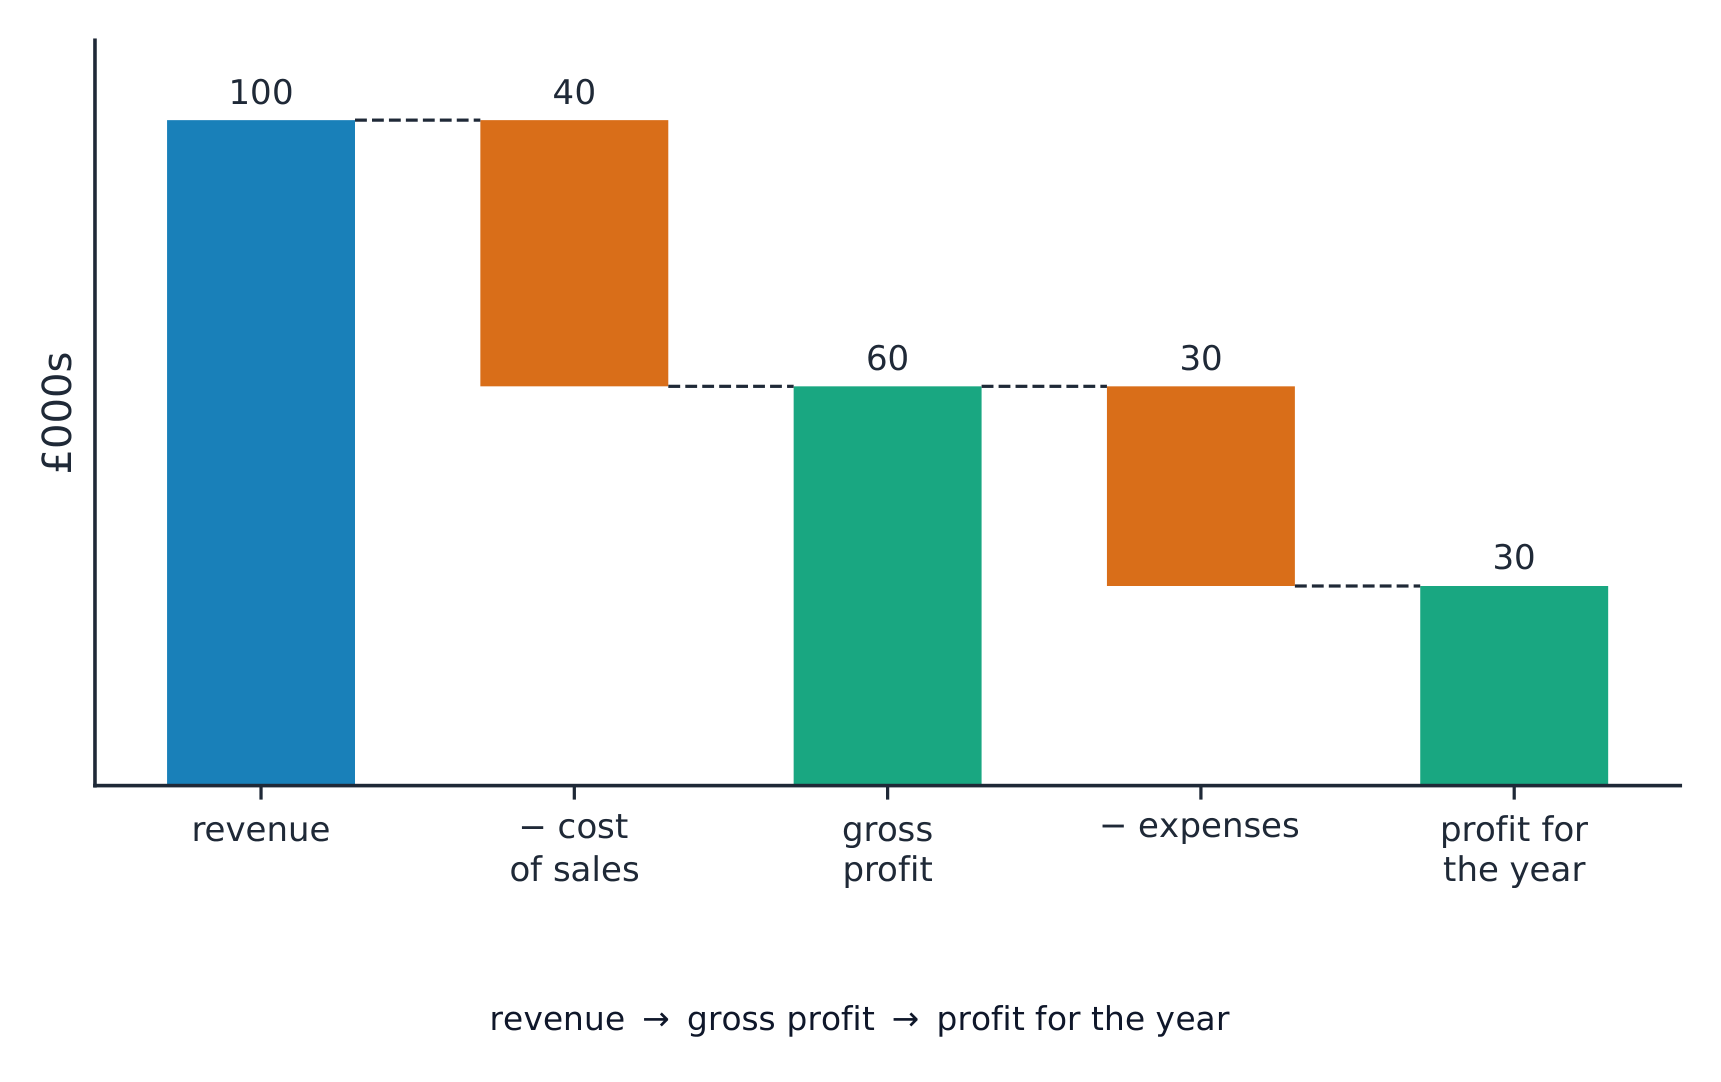
Báo cáo kết quả hoạt động kinh doanh đi từ doanh thu xuống lợi nhuận trong năm
Giá vốn hàng bán là:
Difficulty 1/5 · 100 coins + a small bonus on first completion today
Giá vốn hàng bán là chi phí trực tiếp để sản xuất hàng hóa đã bán.
Giá vốn và chi phí vận hành
- Giá vốn: chi phí trực tiếp của hàng hóa đã bán (nguyên liệu, gia công).
- Chi phí vận hành: các chi phí vận hành khác (thuê mặt bằng, lương, marketing).
Lợi nhuận gộp là lợi nhuận cuối cùng sau khi trừ tất cả các chi phí.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
Chi phí vận hành vẫn phải trừ khỏi lợi nhuận gộp để lấy lợi nhuận thực tế.
Ai sử dụng báo cáo này
- Chủ sở hữu kiểm tra lợi nhuận; chủ nợ đánh giá khả năng hoàn trả; quản lý lên kế hoạch tương lai.
Lợi nhuận gộp không phải là lợi nhuận cuối cùng. Lợi nhuận gộp chỉ trừ đi giá vốn. Các chi phí vận hành (thuê, lương, v.v.) vẫn còn phải trừ đi để có được lợi nhuận thực tế.
Bạn đã nắm vững
- doanh thu − giá vốn = lợi nhuận gộp
- lợi nhuận gộp − chi phí vận hành = lợi nhuận cho kỳ đó
- báo cáo kết quả hoạt động kinh doanh cho thấy doanh nghiệp có lãi hay không, và được nhiều bên liên quan đọc