Một doanh nghiệp có thể sinh lời nhưng vẫn thất bại. Dưới đây là cách thức xảy ra điều đó. Bạn bán hàng trị giá một trăm nghìn bảng tín dụng trong tháng Ba. Lợi nhuận trông rất tốt. Nhưng dòng tiền…
English narration · English + 中文 subtitles burned in · Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp
5.1
Why a business needs finance · Tại sao doanh nghiệp cần tài chính
Syllabus · Chương trình
English
explain the need for business finance (capital expenditure and revenue expenditure, working capital)
distinguish the meaning of cash and profit
Tiếng Việt
giải thích nhu cầu về tài chính doanh nghiệp (chi tiêu vốn và chi tiêu vận hành, vốn lưu động)
phân biệt ý nghĩa của tiền mặt và lợi nhuận
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Business finance 企业资金 is the money a firm needs to start, run and grow. A new firm needs money to buy premises 经营场所 and equipment; a growing firm needs money for new projects; and every firm needs money to pay day-to-day bills.
Tiếng Việt
Tài chính doanh nghiệp là số tiền mà doanh nghiệp cần để khởi sự, vận hành và phát triển. Một doanh nghiệp mới cần tiền để mua cơ sở và thiết bị; một doanh nghiệp đang phát triển cần tiền cho các dự án mới; và mọi doanh nghiệp đều cần tiền để thanh toán các hóa đơn hàng ngày.
Ngân hàng là một nguồn tài chính bên ngoài quan trọng, thông qua các khoản vay và nợ quá hạn.
Explore · Khám phá
Sources of finance lab · Phòng thí nghiệm về nguồn tài chính
Choose the best type of finance by time, risk and ownership. · Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
5.1
Capital and revenue expenditure · Chi tiêu vốn và chi tiêu doanh thu
English
Spending falls into two types:
capital expenditure 资本性支出 — money spent on fixed assets 固定资产 that last a long time, such as machines, vehicles and buildings.
revenue expenditure 收益性支出 — money spent on day-to-day running, such as wages, rent and raw materials.
Tiếng Việt
Chi tiêu falls into two types:
Chi tiêu tư bản mua tài sản cố định; chi tiêu doanh thu trả các chi phí vận hành
chi tiêu vốn — tiền chi cho tài sản cố định lasts a long time, such as machines, vehicles and buildings.
chi tiêu doanh thu — tiền chi cho vận hành hàng ngày, chẳng hạn như lương, tiền thuê và nguyên vật liệu.
5.1
Working capital · Vốn lưu động
English
Working capital 营运资本 is the money a firm has for its daily needs. It is found from the balance sheet 资产负债表:
Here current assets 流动资产 are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities 流动负债 are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
Tiếng Việt
Vốn lưu động là số tiền mà doanh nghiệp có cho các nhu cầu hàng ngày. Nó được tìm thấy từ bảng cân đối kế toán:
Ở đây, tài sản lưu chuyển là những thứ có thể chuyển thành tiền mặt trong vòng một năm (tiền mặt, hàng tồn kho, khoản phải thu từ khách hàng), và nợ ngắn hạn là các khoản nợ đến hạn trong vòng một năm. Vốn lưu động quá ít sẽ rất nguy hiểm — doanh nghiệp có thể không đủ khả năng thanh toán hóa đơn.
Tiền mặt là vốn lưu động: các doanh nghiệp cần đủ tài sản thanh khoản để trả các khoản chi phí hàng ngày
Cash is not the same as profit · Tiền mặt không giống như lợi nhuận
English
This is a key idea.
profit 利润 is what is left when total costs are taken from total revenue over a period.
cash 现金 is the money the firm actually has right now to spend.
A firm can be profitable but still run out of cash — for example, if it sells goods but customers have not paid yet. Many firms fail not from low profit, but from running out of cash.
Tiếng Việt
Đây là một ý tưởng quan trọng.
lợi nhuận là phần còn lại khi trừ tổng chi phí khỏi tổng doanh thu trong một kỳ.
tiền mặt là số tiền mà doanh nghiệp thực sự có ngay lúc này để chi tiêu.
Một doanh nghiệp có thể có lợi nhuận nhưng vẫn cạn kiệt tiền mặt — ví dụ, nếu bán hàng nhưng khách hàng chưa thanh toán. Nhiều doanh nghiệp thất bại không phải do lợi nhuận thấp, mà là do hết tiền mặt.
Lợi nhuận và tiền mặt khác nhau: một doanh nghiệp có thể trông có vẻ có lợi nhuận trên giấy nhưng không có tiền mặt để trả hóa đơn — đó là lý do nhiều người thất bại
describe internal and external, short- and long-term sources of finance (retained profit, sale of assets, share capital, loans, debentures, overdraft, leasing, hire purchase, trade credit, venture capital, crowdfunding, microfinance)
explain the factors affecting the choice of source of finance
Tiếng Việt
mô tả các nguồn vốn nội bộ và bên ngoài, ngắn hạn và dài hạn (lợi nhuận giữ lại, bán tài sản, vốn cổ phần, vay nợ, trái phiếu, vượt quá số dư, cho thuê, mua trả góp, tín dụng thương mại, vốn đầu tư mạo hiểm, gọi vốn cộng đồng, vi mô tài chính)
giải thích các yếu tố ảnh hưởng đến việc lựa chọn nguồn vốn
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Finance can come from inside the business (internal sources 内部来源) or from outside (external sources 外部来源). It can also be short-term 短期 (paid back within a year) or long-term 长期.
Source
Type
What it is
retained profit 留存利润
internal, long
profit kept in the business instead of paid out
sale of assets 出售资产
internal
selling items the firm no longer needs
share capital 股本
external, long
money raised by selling shares
loan 贷款
external, long
borrowed money repaid with interest
debenture 公司债券
external, long
a long-term loan certificate sold by a company
overdraft 透支
external, short
the bank lets the account go below zero for a short time
leasing 租赁
external
renting an asset instead of buying it
hire purchase 分期付款
external
buying an asset by paying in instalments
trade credit 商业信用
external, short
paying a supplier later (e.g. after 30 days)
venture capital 风险资本
external, long
money from investors into risky young firms
crowdfunding 众筹
external
small amounts raised from many people online
microfinance 小额信贷
external
small loans for people with little access to banks
Tiếng Việt
Cục giao dịch chứng khoán: các công ty cổ phần đại chúng huy động vốn bằng cách phát hành cổ phiếu.
Vốn có thể đến từ bên trong doanh nghiệp (nguồn nội bộ) hoặc từ bên ngoài (ng nguồn ngoại bộ). Nó cũng có thể là ngắn hạn (đã hoàn trả trong vòng một năm) hoặc dài hạn.
Nguồn
Loại
Mô tả
lợi nhuận giữ lại
nội bộ, dài hạn
lợi nhuận được giữ lại trong doanh nghiệp thay vì chi trả ra
bán tài sản
nội bộ
bán các mặt hàng mà doanh nghiệp không còn cần nữa
vốn cổ phần
ngoại bộ, dài hạn
số tiền huy động bằng cách phát hành cổ phiếu
vay
ngoại bộ, dài hạn
số tiền vay đi và phải hoàn trả kèm lãi suất
chứng chỉ trái phiếu
ngoại bộ, dài hạn
giấy chứng nhận vay dài hạn do công ty phát hành
vay quá hạn
ngoại bộ, ngắn hạn
ngân hàng cho phép tài khoản âm trong một thời gian ngắn
thuê mua
ngoại bộ
thuê một tài sản thay vì mua nó
mua trả góp
ngoại bộ
mua một tài sản bằng cách thanh toán theo kỳ hạn
tín dụng thương mại
ngoại bộ, ngắn hạn
thanh toán nhà cung cấp sau (ví dụ: sau 30 ngày)
vốn mạo hiểm
ngoại bộ, dài hạn
tiền từ các nhà đầu tư vào các doanh nghiệp mới nổi đầy rủi ro
gọi vốn cộng đồng
ngoại bộ
số tiền nhỏ được huy động từ nhiều người qua mạng internet
tài chính vi mô
ngoại bộ
các khoản vay nhỏ dành cho những người khó tiếp cận ngân hàng
Nguồn vốn đến từ bên trong doanh nghiệp (nội bộ) hoặc bên ngoài (ngoại bộ)
Explore · Khám phá
Sources of finance lab · Phòng thí nghiệm về nguồn tài chính
Choose the best type of finance by time, risk and ownership. · Chọn loại hình tài chính phù hợp nhất dựa trên thời gian, rủi ro và quyền sở hữu.
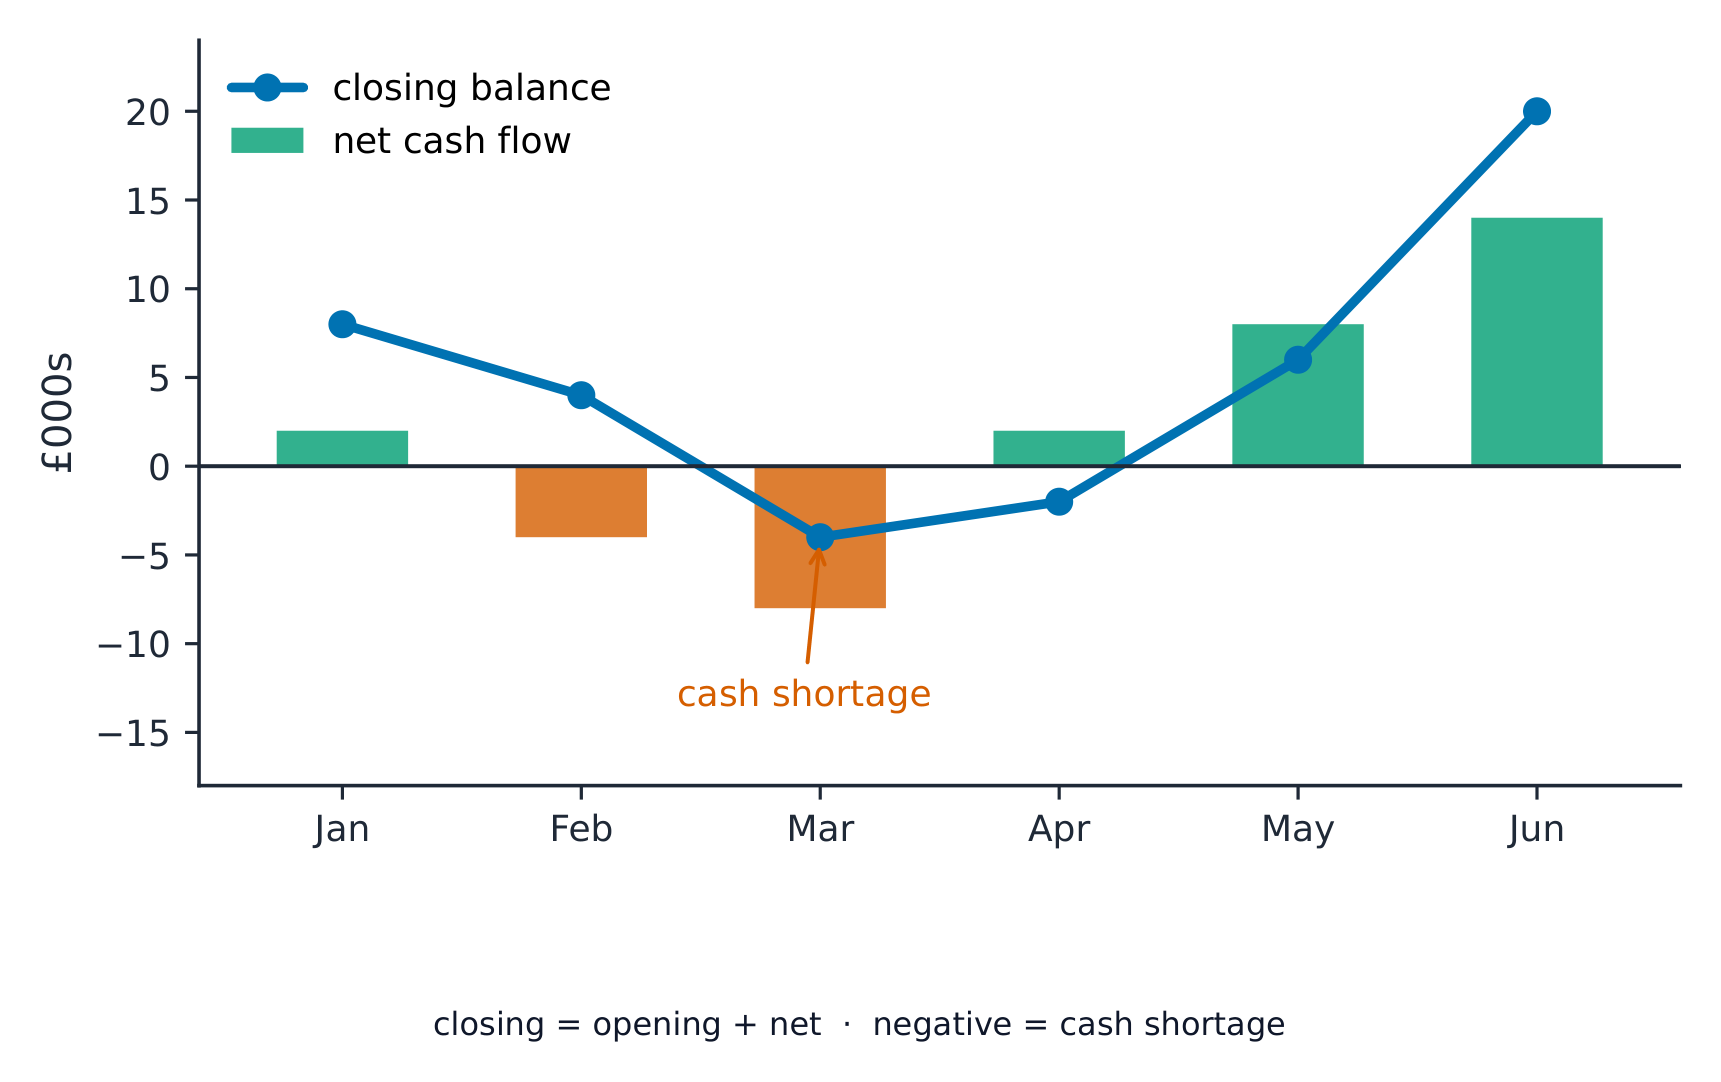
The opening balance 期初余额 is the cash at the start of the month. Adding net cash flow gives the closing balance 期末余额, which becomes next month's opening balance.
Tiếng Việt
Dự báo dòng tiền
Một dự báo dòng tiền dự đoán dòng tiền vào và ra mỗi tháng. Nó giúp doanh nghiệp phát hiện sớm tình trạng thiếu hụt.
dòng tiền vào — tiền流入, chủ yếu từ doanh thu bán hàng.
dòng tiền ra — tiền流出, chẳng hạn như lương và tiền thuê.
dòng tiền ròng — dòng tiền vào trừ đi dòng tiền ra trong kỳ.
Số dư mở đầu là số tiền ở đầu tháng. Cộng thêm dòng tiền ròng sẽ tạo ra số dư đóng cửa, trở thành số dư mở đầu của tháng tiếp theo.
Một dự báo dòng tiền theo dõi số dư đóng cửa mỗi tháng, cảnh báo sớm về tình trạng thiếu hụt
Explore · Khám phá
A cash-flow forecast · Bảng dự báo dòng tiền
A cash-flow forecast tracks money in and out each month — to spot a shortfall before it happens. · Bảng dự báo dòng tiền theo dõi tiền vào và ra mỗi tháng — để phát hiện thiếu hụt trước khi xảy ra.
Cash-flow problems and how to fix them · Các vấn đề về dòng tiền và cách khắc phục
English
Common causes of cash-flow problems are: too many sales on credit, holding too much stock, buying too many assets at once, and overtrading 过度交易 (growing too fast for the cash available).
Ways to improve cash flow:
bring cash in sooner — ask customers to pay faster, or offer discounts for quick payment.
delay cash going out — agree longer trade credit with suppliers.
arrange an overdraft or short loan to cover a gap.
hold less stock to free up cash.
Good working capital management keeps enough cash to stay safe without holding so much that money sits idle.
Tiếng Việt
Các nguyên nhân phổ biến gây ra vấn đề về dòng tiền bao gồm: quá nhiều bán hàng tín dụng, giữ quá nhiều hàng tồn kho, mua quá nhiều tài sản cùng lúc, và hoạt động quá sức (phát triển quá nhanh so với dòng tiền có sẵn).
Các cách cải thiện dòng tiền:
đưa tiền vào sớm hơn — yêu cầu khách hàng thanh toán nhanh hơn, hoặc cung cấp chiết khấu để thanh toán sớm.
trì hoãn việc chi tiền ra — thỏa thuận kéo dài thời gian tín dụng thương mại với nhà cung cấp.
sắp xếp vay quá hạn hoặc vay ngắn hạn để bù đắp khoảng trống.
giảm hàng tồn kho để giải phóng tiền mặt.
Quản lý vốn lưu động tốt giúp duy trì đủ tiền mặt để an toàn mà không giữ quá nhiều khiến tiền bị nhồi nhét.
Drag the monthly cash in, cash out and the one-off purchase — find the month that closes in the red, then fix it before it happens. · Kéo dòng tiền thu vào, chi ra hàng tháng và mua sắm một lần — tìm tháng đóng cửa trong lỗ, sau đó khắc phục trước khi nó xảy ra.
5.4
Costs and how we classify them · Chi phí và cách phân loại chúng
Syllabus · Chương trình
English
classify costs (fixed, variable, direct, indirect, marginal, average) and use cost information for decision-making
construct and interpret break-even analysis (break-even point, margin of safety, contribution) and explain its limitations
Tiếng Việt
phân loại chi phí (chi phí cố định, biến đổi, trực tiếp, gián tiếp, biên, trung bình) và sử dụng thông tin chi phí cho việc ra quyết định
xây dựng và diễn giải phân tích hòa vốn (điểm hòa vốn, biên an toàn, đóng góp) và giải thích những hạn chế của nó
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
Break-even analysis, built line by line
A cost 成本 is money the business spends to make its product. We sort costs in several ways:
fixed costs 固定成本 — costs that do not change with output, such as rent.
variable costs 可变成本 — costs that rise and fall with output, such as raw materials.
direct costs 直接成本 — costs clearly linked to one product, such as its materials.
indirect costs 间接成本 (overheads) — costs not linked to one product, such as manager salaries.
marginal cost 边际成本 — the cost of making one more unit.
average cost 平均成本 — the cost per unit, found by total cost ÷ number of units.
Cost information helps managers set prices, choose what to make, and control spending.
Tiếng Việt
Phân tích hòa vốn, được xây dựng từng dòng một
Một chi phí là số tiền doanh nghiệp bỏ ra để sản xuất sản phẩm. Chúng ta phân loại chi phí theo nhiều cách:
chi phí cố định — các chi phí không thay đổi theo mức sản lượng, chẳng hạn như tiền thuê nhà.
chi phí biến đổi — các chi phí tăng và giảm theo mức sản lượng, chẳng hạn như nguyên vật liệu.
direct costs — chi phí trực tiếp, là những chi phí liên quan rõ ràng đến một sản phẩm cụ thể, chẳng hạn như nguyên vật liệu của sản phẩm đó.
indirect costs (overheads) — chi phí gián tiếp (chi phí chung), là những chi phí không liên kết riêng với một sản phẩm nào đó, ví dụ như lương quản lý.
marginal cost — chi phí biên, là chi phí để sản xuất thêm một đơn vị sản phẩm nữa.
average cost — chi phí bình quân, là chi phí trên mỗi đơn vị, được tính bằng tổng chi phí chia cho số lượng đơn vị.
Tổng chi phí = Chi phí cố định + Chi phí biến đổi; chỉ có chi phí biến đổi mới tăng theo sản lượng
Thông tin chi phí giúp các nhà quản trị định giá, lựa chọn sản phẩm cần sản xuất và kiểm soát chi tiêu.
Explore · Khám phá
Costs · Chi phí
y = ax + b
Total cost = fixed cost (intercept) + variable cost per unit (gradient). · Tổng chi phí = chi phí cố định (giao điểm) + biến phí trên mỗi đơn vị (hệ số góc).
Contribution 贡献 is how much each sale adds towards paying the fixed costs:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Break-even 盈亏平衡 is the point where total revenue equals total costs, so profit is zero. The break-even point 盈亏平衡点 in units is:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
The margin of safety 安全边际 is how far current sales are above the break-even point:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Worked example. A product sells for £20 with a variable cost of £12 per unit. Fixed costs are £40,000, and the firm makes 6,000 units. Find the contribution per unit, the break-even output and the margin of safety.
A large margin of safety means sales can fall a lot before the firm makes a loss. Break-even analysis is quick and useful, but it has limitations 局限性: it assumes the selling price and costs stay the same, and that everything made is sold.
Tiếng Việt
Contribution (đóng góp) là số tiền mà mỗi lần bán hàng đóng vào việc thanh toán chi phí cố định:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Break-even (hòa vốn) là điểm mà tại đó tổng doanh thu bằng tổng chi phí, nên lợi nhuận bằng 0. Điểm hòa vốn theo số đơn vị là:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
Điểm hòa vốn là nơi tổng doanh thu bằng tổng chi phí — bên trái điểm này là lỗ, bên phải là lời
Margin of safety (biên an toàn) là khoảng cách giữa doanh số hiện tại và điểm hòa vốn:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Ví dụ có lời giải. Một sản phẩm bán với giá £20, chi phí biến đổi là £12 mỗi đơn vị. Chi phí cố định là £40,000, và công ty sản xuất 6,000 đơn vị. Tìm đóng góp mỗi đơn vị, sản lượng hòa vốn và biên an toàn.
Biên an toàn lớn có nghĩa là doanh số có thể giảm mạnh trước khi công ty bị lỗ. Phân tích hòa vốn nhanh chóng và hữu ích, nhưng nó có những hạn chế: giả định rằng giá bán và chi phí không đổi, và mọi thứ sản xuất ra đều được bán hết.
Explore · Khám phá
Break-even chart · Biểu đồ hòa vốn
Add a revenue line to the fixed-cost and total-cost lines. Where revenue meets total cost is the break-even point; beyond it the firm makes a profit. · Thêm đường doanh thu vào các đường chi phí cố định và tổng chi phí. Nơi doanh thu gặp tổng chi phí là điểm hòa vốn; vượt qua đó doanh nghiệp có lãi.
Explore · Khám phá
Break-even analysis · Phân tích hòa vốn
Break-even is where total revenue crosses total cost. · Hòa vốn là nơi doanh thu total cắt ngang tổng chi phí.
explain the purpose of budgets and types of budget (incremental, zero-based)
calculate and interpret variances (favourable and adverse) using variance analysis
Tiếng Việt
giải thích mục đích của ngân sách và các loại ngân sách (tăng thêm, không có cơ sở)
tính toán và diễn giải sự chênh lệch (có lợi và bất lợi) bằng cách sử dụng phân tích sự chênh lệch
Source: Cambridge International syllabus · Nguồn: Chương trình Cambridge International
English
A budget 预算 is a financial plan for the future — a target for income or spending. Budgets help a firm plan, control money, and check performance. Two types are:
incremental budget 增量预算 — last year's budget changed by a small amount.
zero-based budget 零基预算 — every cost must be explained from zero each year.
A variance 差异 is the difference between the budgeted figure and the actual figure:
Costs came in higher than planned, so this is an adverse variance.
a favourable variance 有利差异 is better for profit (costs lower, or revenue higher, than planned).
an adverse variance 不利差异 is worse for profit (costs higher, or revenue lower, than planned).
Studying variances shows managers where the plan went wrong, so they can act.
Tiếng Việt
Ngân sách là kế hoạch tài chính cho tương lai — một mục tiêu về thu nhập hoặc chi tiêu. Ngân sách giúp công ty lập kế hoạch, kiểm soát dòng tiền và đánh giá hiệu suất. Có hai loại:
incremental budget (ngân sách gia tăng) — ngân sách năm ngoái được điều chỉnh thêm một khoản nhỏ.
zero-based budget (ngân sách dựa trên mức 0) — mọi khoản chi đều phải được giải thích lại từ mức 0 mỗi năm.
Variance (sai lệch) là sự chênh lệch giữa con số trong ngân sách và con số thực tế:
Sai lệch = Thực tế − Ngân sách; thuận lợi giúp tăng lợi nhuận, bất lợi làm giảm lợi nhuận
Ví dụ có lời giải. Một công ty dự tính chi £30,000 cho tiền lương nhưng thực tế đã chi £34,000. Tìm sự chênh lệch và cho biết nó mang tính thuận lợi hay bất lợi.
Show that cash is not profit — a profitable firm can still fail from a cash-flow shortage.
For break-even: contribution per unit $=$ price $-$ variable cost; break-even $=$ fixed costs $\div$ contribution; margin of safety $=$ actual $-$ break-even output.
Match a source of finance to the need (short-term for cash flow, long-term or equity for assets) and to the type of business.
Calculate a variance and label it favourable or adverse (actual against budget).
Tiếng Việt
Chứng minh rằng tiền mặt không phải là lợi nhuận — một công ty có lãi vẫn có thể phá sản do thiếu hụt dòng tiền.
Đối với hòa vốn: đóng góp mỗi đơn vị $=$ giá $-$ chi phí biến đổi; hòa vốn $=$ chi phí cố định $\div$ đóng góp; biên an toàn $=$ thực tế $-$ sản lượng hòa vốn.
Khớp một nguồn tài trợ với nhu cầu (dài hạn ngắn cho dòng tiền, dài hạn hoặc vốn chủ sở hữu cho tài sản) và phù hợp với loại hình doanh nghiệp.
Tính toán một sai lệch và gán nhãn là favourable or adverse (thuận lợi hoặc bất lợi) (so sánh thực tế với ngân sách).
Interactive lessons on this topic · Bài học tương tác về chủ đề này
Work through it step by step, with instant-check exercises. · Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · Chọn một môn và trang sẽ điều hướng theo — ghi chú, tài liệu, video và bài tập đều mở ở đó.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · Nhập để tìm ghi chú, bài học, mã, từ vựng và câu hỏi đề thi cũ trên mọi môn học.