- объяснять необходимость бизнес-финансирования (капитальные вложения и операционные расходы, оборотный капитал)
- различать понятия денежные средства и прибыль
Финансы и бухгалтерский учёт
A-Level Бизнес · Тема 5
 15:50
Финансы и бухгалтерский учет
Бизнес может быть прибыльным и всё равно обанкротиться. Вот как это происходит. В марте вы продаёте товаров на сто тысяч фунтов в кредит. Прибыль выглядит отличной. Но…
Английское озвучивание · Английский + китайские субтитры (встроенные)
5.1
Почему бизнесу нужен финансирование

Программа
Источник: Программа Cambridge International
Финансирование бизнеса — это деньги, необходимые фирме для старта, работы и роста. Новой фирме нужны деньги на покупку помещений и оборудования; растущей фирме нужны деньги на новые проекты; а каждой фирме нужны деньги для оплаты ежедневных счетов.
Исследовать
Лабораторная работа по источникам финансирования
Выберите лучший тип финансирования по сроку, риску и собственности.
5.1
Капитальные и текущие расходы

Расходы делятся на два типа:
- капитальные расходы — деньги, потраченные на основные средства, которые служат долго, такие как машины, транспорт и здания.
- текущие расходы — деньги, потраченные на повседневную деятельность, такие как зарплата, аренда и сырье.
5.1
Оборотный капитал

Оборотный капитал — это деньги, имеющиеся у фирмы для ее повседневных нужд. Он определяется по бухгалтерскому балансу:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Здесь оборотные активы — это средства, которые превращаются в наличность в течение года (наличные деньги, запасы, задолженность покупателей), а оборотные обязательства — долги, подлежащие погашению в течение года. Недостаточный объем оборотных средств опасен — компания может не иметь возможности оплатить свои счета.
Словарь
Тренировать
| English | Русский |
|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | финансы предприятия |
| premises/ˈpremɪsɪz/ | помещения |
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | капитальные затраты |
| fixed assets/fɪkst ˈæsets/ | основные средства |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | операционные расходы |
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | оборотный капитал |
| balance sheet/ˈbæləns ʃiːt/ | баланс |
| current assets/ˈkʌrənt ˈæsets/ | оборотные активы |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | краткосрочные обязательства |
5.1
Наличные ≠ Прибыль

Это ключевая идея.
- прибыль — это то, что остается после вычета общих расходов из общей выручки за период.
- наличные — это деньги, которыми компания фактически располагает сейчас для трат.
Компания может быть прибыльной, но все же исчерпать денежные средства — например, если она продала товары, но покупатели еще не оплатили их. Многие компании терпят крах не из-за низкой прибыли, а из-за нехватки наличности.
Словарь
Тренировать
| English | Русский |
|---|---|
| profit/ˈprɒfɪt/ | прибыль |
| cash/kæʃ/ | денег |
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | внутренние источники финансирования |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | внешние источники финансирования |
| short-term/ʃɔːt tɜːm/ | краткосрочная |
| long-term/lɒŋ tɜːm/ | долгосрочное |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | нераспределённая прибыль |
| sale of assets/seɪl ɒv ˈæsets/ | продажа активов |
5.2
Источники финансирования

Программа
- описывать внутренние и внешние, краткосрочные и долгосрочные источники финансирования (нераспределенная прибыль, продажа активов, акционерный капитал, кредиты, облигации, овердрафт, лизинг, аренда с правом выкупа, торговое кредитование, венчурный капитал, краудфандинг, микрофинансирование)
- объяснять факторы, влияющие на выбор источника финансирования
Источник: Программа Cambridge International
Финансирование может поступать из внутри бизнеса (внутренние источники) или из вне (внешние источники). Оно также может быть краткосрочным (погашается в течение года) или долгосрочным.
| Источник | Тип | Описание |
|---|---|---|
| нераспределенная прибыль | внутренний, долгосрочный | прибыль, оставленная в бизнесе вместо выплаты дивидендов |
| продажа активов | внутренний | продажа предметов, которые больше не нужны компании |
| акционерный капитал | внешний, долгосрочный | средства, привлеченные путем продажи акций |
| кредит | внешний, долгосрочный | заемные средства, возвращаемые с процентами |
| облигация | внешний, долгосрочный | сертификат долгосрочного займа, выпускаемый компанией |
| овердрафт | внешний, краткосрочный | банк позволяет счету уйти в минус на короткий срок |
| лизинг | внешний | аренда актива вместо его покупки |
| рассрочка (hire purchase) | внешний | приобретение актива путем оплаты частями |
| торговый кредит | внешний, краткосрочный | оплата поставщику позже (например, через 30 дней) |
| венчурный капитал | внешний, долгосрочный | средства от инвесторов в рискованные молодые фирмы |
| краудфандинг | внешний | сбор небольших сумм от множества людей онлайн |
| микрфинансирование | внешний | небольшие займы людям, имеющим ограниченный доступ к банкам |

Исследовать
Лабораторная работа по источникам финансирования
Выберите лучший тип финансирования по сроку, риску и собственности.
Словарь
Тренировать
| English | Русский |
|---|---|
| share capital/ʃeə ˈkæpɪtl/ | акционерный капитал |
| loan/ləʊn/ | кредит |
| debenture/deˈbentʃə/ | облигация |
| overdraft/ˈəʊvədræft/ | овердрафт |
| leasing/ˈliːsɪŋ/ | лизинг |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | аренда с правом выкупа |
| trade credit/treɪd ˈkredɪt/ | торговый кредит |
| venture capital/ˈventʃə ˈkæpɪtl/ | венчурный капитал |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | краудфандинг |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | микрофинансирование |
| collateral/kəˈlætərəl/ | залог / обеспечение |
5.2
Выбор источника финансирования

Единого лучшего источника не существует. Выбор зависит от:
- объема требуемых средств — большие суммы могут потребовать выпуска акций или долгосрочного кредита.
- цели — долгосрочные активы должны финансироваться долгосрочными средствами.
- стоимости — проценты и комиссии различаются между источниками.
- правовой формы — только компания может продавать акции.
- того, сколько уже должно компания, и может ли она предоставить залог (актив, который кредитор может забрать при невыплате кредита).
5.3
Прогнозы движения денежных средств
Программа
- составлять и интерпретировать прогноз денежного потока и объяснять причины проблем с денежным потоком
- объяснять методы улучшения денежного потока и важность управления оборотным капиталом
Источник: Программа Cambridge International
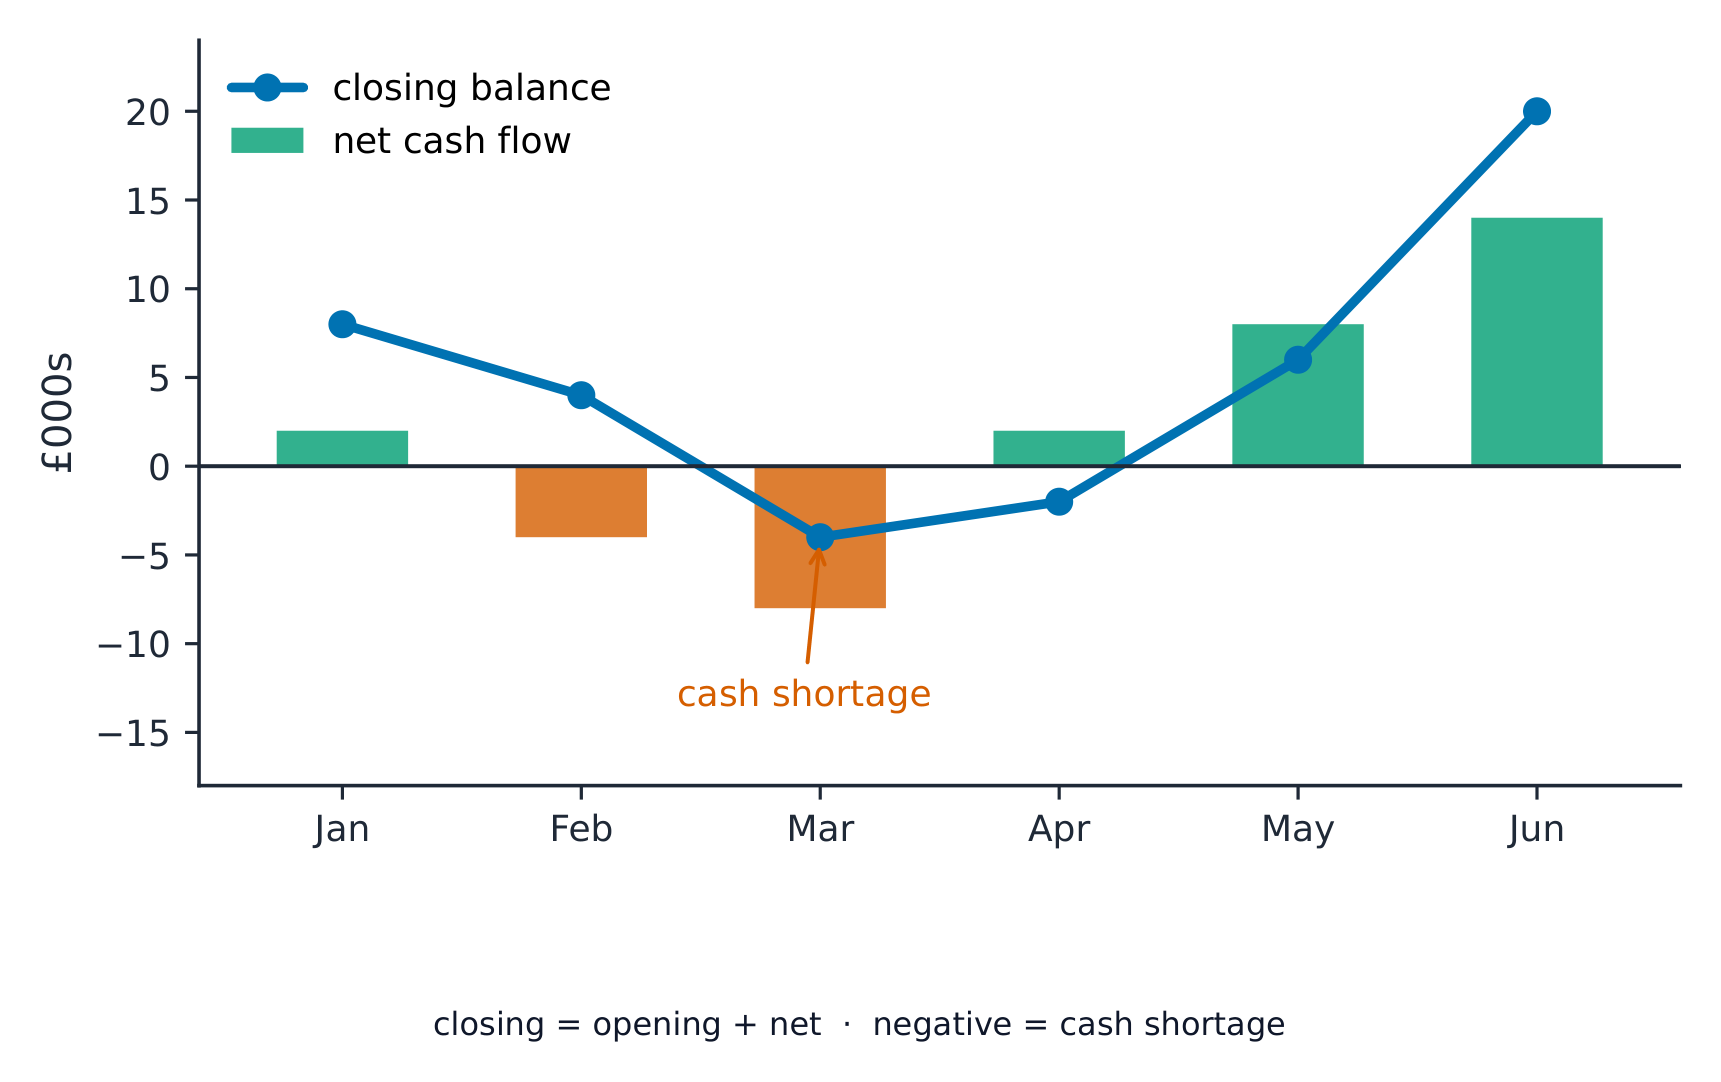
Прогноз движения денежных средств предсказывает приток и отток денег каждый месяц. Он помогает компании вовремя обнаружить дефицит.
- притоки денежных средств — поступающие деньги, преимущественно от продаж.
- оттоки денежных средств — уходящие деньги, такие как заработная плата и аренда.
- чистое движение денежных средств — притоки минус оттоки за период.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
Открытый остаток — это наличность в начале месяца. Добавление чистого движения денежных средств дает закрытый остаток, который становится открытым остатком следующего месяца.
Исследовать
Бюджет движения денежных средств
Бюджет движения денежных средств отслеживает поступления и выбытия денег каждый месяц — чтобы выявить дефицит до того, как он произойдёт.
Словарь
Тренировать
| English | Русский |
|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | прогноз денежного потока |
| cash inflows/kæʃ ˈɪnfləʊz/ | поступления денежных средств |
| cash outflows/kæʃ aʊtˈfləʊz/ | платежи денежных средств |
| net cash flow/net kæʃ fləʊ/ | чистый денежный поток |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | начальный остаток |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | остаток по итогам месяца |
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | перегрузочная торговля |
5.3
Проблемы с движением денежных средств и способы их решения
Распространенные причины проблем с движением денежных средств: слишком много продаж в кредит, хранение излишков запасов, закупка большого количества активов сразу и переэкспансия (слишком быстрый рост при недостаточных денежных средствах).
Способы улучшения движения денежных средств:
- ускорить получение денег — попросить клиентов платить быстрее или предложить скидки за быструю оплату.
- отложить платежи — договориться с поставщиками о более длительном торговом кредите.
- оформить овердрафт или краткосрочный кредит для покрытия разрыва.
- сократить запасы, чтобы освободить наличность.
Хорошее управление оборотными средствами поддерживает достаточный уровень наличности для безопасности, не допуская чрезмерного накопления средств, которые простаивают без дела.
Исследовать
Лаборатория прогнозирования денежного потока
Перетащите ежемесячный приток, отток и разовую покупку — найдите месяц, который завершается в минусе, затем исправьте ситуацию до того, как это произойдёт.
5.4
Расходы и их классификация

Программа
- классифицировать затраты (постоянные, переменные, прямые, косвенные, предельные, средние) и использовать информацию о затратах для принятия решений
- составлять и интерпретировать анализ точки безубыточности (точка безубыточности, запас прочности, маржинальная прибыль) и объяснять его ограничения
Источник: Программа Cambridge International
Расход — это деньги, которые бизнес тратит на производство своей продукции. Мы классифицируем расходы несколькими способами:
- постоянные расходы — расходы, которые не изменяются в зависимости от объема производства, например, аренда.
- переменные расходы — расходы, которые растут и уменьшаются вместе с объемом производства, например, сырье.
- прямые расходы — расходы, четко связанные с одним продуктом, например, его материалы.
- косвенные расходы (накладные расходы) — расходы, не привязанные к одному продукту, например, зарплаты менеджеров.
- предельные издержки — стоимость производства еще одной единицы продукции.
- средние издержки — издержки на единицу продукции, рассчитываются как общие издержки ÷ количество единиц.
Информация о затратах помогает руководителям устанавливать цены, выбирать, что производить, и контролировать расходы.
Исследовать
Затраты
y = ax + b
Общие затраты = постоянные затраты (пересечение с осью Y) + переменные затраты за единицу (угол наклона).
Словарь
Тренировать
| English | Русский |
|---|---|
| cost/kɒst/ | стоимость |
| break-even/breɪk ˈiːvən/ | точка безубыточности |
5.4
Точка безубыточности

Маржинальная прибыль — это сумма, которую каждая продажа вносит для покрытия постоянных расходов:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Точка безубыточности — это момент, когда общая выручка равна общим расходам, поэтому прибыль равна нулю. Точка безубыточности в единицах составляет:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
Запас прочности — это то, насколько текущие продажи превышают точку безубыточности:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Разобранный пример. Продукт продается по цене £20 при переменных затратах £12 за единицу. Постоянные издержки составляют £40,000, а фирма производит 6,000 единиц. Найдите маржинальный доход на единицу, точку безубыточности и запас прочности.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
Большой запас прочности означает, что продажи могут значительно снизиться, прежде чем компания понесет убытки. Анализ точки безубыточности быстр и полезен, но имеет ограничения: он предполагает, что цена продажи и расходы остаются неизменными, а также что весь произведенный товар будет продан.
Исследовать
График безубыточности
Добавьте линию выручки к линиям постоянных затрат и общих затрат. Точка пересечения выручки и общих затрат — точка безубыточности; дальше предприятие получает прибыль.
Исследовать
Анализ точки безубыточности
Точка безубыточности — это место, где выручка пересекает общие затраты.
Словарь
Тренировать
| English | Русский |
|---|---|
| fixed costs/fɪkst kɒsts/ | постоянные издержки |
| variable costs/ˈveərɪəbl kɒsts/ | переменные затраты |
| direct costs/daɪˈrekt kɒsts/ | прямые затраты |
| indirect costs/ɪndaɪˈrekt kɒsts/ | косвенные затраты |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | предельных издержек |
| average cost/ˈævrɪdʒ kɒst/ | средние издержки |
| contribution/ˌkɒntrɪˈbjuːʃn/ | вклад |
| break-even point/breɪk ˈiːvən pɔɪnt/ | точка безубыточности |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | запас прочности |
| limitations/ˌlɪmɪˈteɪʃnz/ | ограничения |
5.5
Бюджеты и отклонения

Программа
- объяснять цель бюджетов и виды бюджетов (по инкрементному методу, нулевого уровня)
- calculating and interpreting variances (favourable and adverse) using **variance analysis"
Источник: Программа Cambridge International
Бюджет — это финансовый план на будущее — целевой показатель доходов или расходов. Бюджеты помогают компании планировать, управлять деньгами и оценивать эффективность. Выделяют два типа:
- инкрементальный бюджет — бюджет прошлого года, измененный на небольшую сумму.
- бюджет, основанный на нулях — каждый год все расходы должны быть обоснованы с нуля.
Отклонение — это разница между запланированным фактическим показателем:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
Разобранный пример. Компания запланировала £30,000 на заработную плату, но фактически потратила £34,000. Найдите вариацию и определите, является ли она благоприятной или неблагоприятной.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
Расходы оказались выше запланированных, поэтому это unfavorable отклонение.
- благоприятное отклонение лучше для прибыли (расходы ниже, или доходы выше, чем запланировано).
- неблагоприятное отклонение хуже для прибыли (расходы выше, или доходы ниже, чем запланировано).
Изучение отклонений показывает руководителям, где план оказался неверным, чтобы они могли принять меры.

Исследовать
Цикл бюджетного контроля
Поймите, как бюджет превращается в систему контроля, а не просто в цифру.
Словарь
Тренировать
| English | Русский |
|---|---|
| budget/ˈbʌdʒɪt/ | бюджет |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | инкрементный бюджет |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | бюджет, основанный на нулях (zero-based budget) |
| variance/ˈveərɪəns/ | дисперсией |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | благоприятное отклонение |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | неблагоприятное отклонение |
5.5
Советы для экзамена
- Покажите, что денежные средства ≠ прибыль — прибыльная компания может обанкротиться из-за нехватки денежных средств.
- Для точки безубыточности: маржинальная прибыль на единицу $=$ цена $-$ переменные расходы; точка безубыточности $=$ постоянные расходы $\div$ маржинальная прибыль; запас прочности $=$ фактический $-$ объем выпуска до точки безубыточности.
- Сопоставьте источник финансирования с потребностью (краткосрочная потребность в денежном потоке, долгосрочная или собственный капитал для активов) и типом бизнеса.
- Рассчитайте отклонение и подпишите его как благоприятное или неблагоприятное (фактическое против планируемого).
Интерактивные уроки по этой теме
Пройдите его шаг за шагом с упражнениями мгновенной проверки.