- объяснить purpose и содержание отчета о прибылях и убытках и бухгалтерского баланса (отчета о финансовом положении)
- объяснить амортизацию и то, как заинтересованные стороны используют финансовую отчетность
Финансы и бухгалтерский учёт (A Level)
A-Level Business · Тема 10
 9:35
Финансы и бухгалтерский учёт (A Level)
Два магазина на одной улице. Оба продали в прошлом году товаров на пятьсот тысяч фунтов, и выглядят они одинаково. Но один вот-вот откроет три новых филиала…
Озвучивание на английском · переключаемые субтитры на английском и китайском языках
10.1
Финансовая отчетность
Программа
Источник: Программа Cambridge International
Финансовая отчетность — это официальные документы, отражающие финансовое состояние бизнеса. Вы изучаете два основных вида: отчет о прибылях и убытках и бухгалтерский баланс. По закону компании обязаны публиковать их ежегодно.
Исследовать
Поток финансовых отчетов
Посмотрите, как события бизнеса становятся данными, которые читают пользователи.
10.1
Отчет о прибылях и убытках
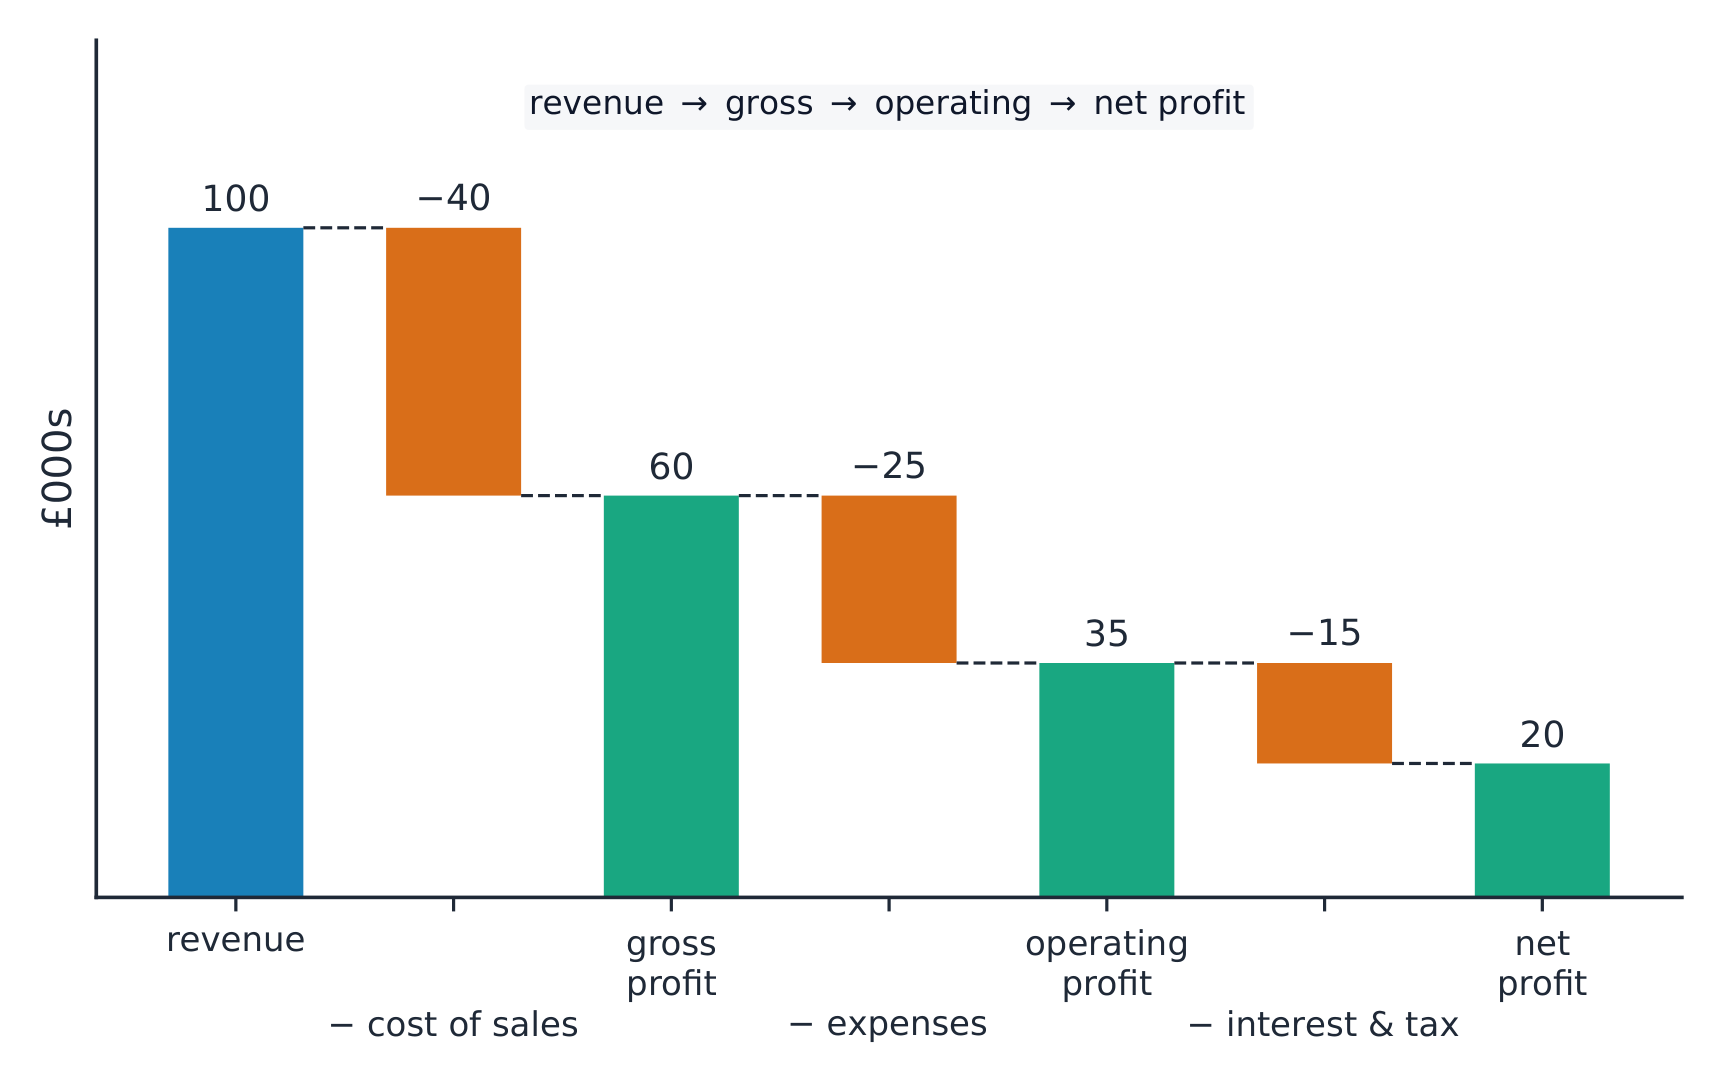
Отчет о прибылях и убытках показывает выручку и расходы компании за определенный период (обычно год), а также прибыль на каждом этапе.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- себестоимость продаж — это прямые затраты на проданные товары.
- валовая прибыль — это то, что остается после вычета себестоимости из выручки.
- после вычета операционных расходов (таких как аренда, заработная плата и маркетинг) получается операционная прибыль.
- после уплаты процентов и налогов остается чистая прибыль (прибыль за год).
Словарь
Тренировать
| English | Русский |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | финансовая отчетность |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | отчет о прибылях и убытках |
| revenue/ˈrevənjuː/ | выручка |
| cost of sales/kɒst ɒv seɪlz/ | себестоимость продаж |
| gross profit/ɡrəʊs ˈprɒfɪt/ | валовая прибыль |
| expenses/ekˈspensɪz/ | расходы |
10.1
Бухгалтерский баланс
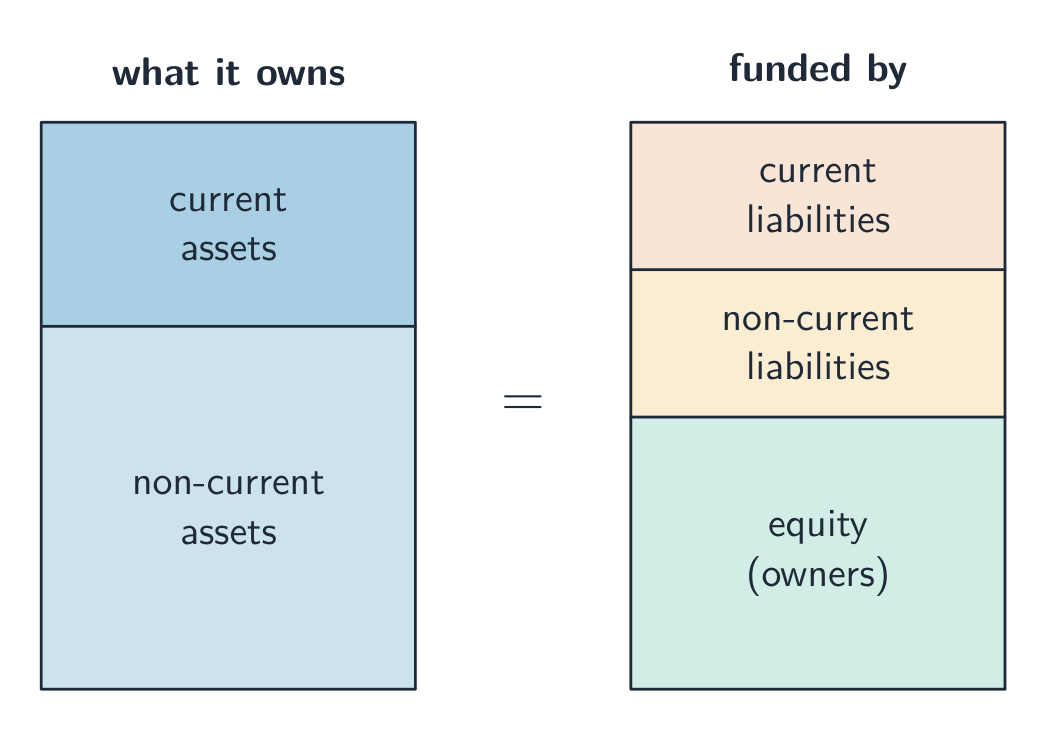
Бухгалтерский баланс (также называемый бухгалтерским балансом) — это снимок активов и обязательств компании на конкретную дату.
- non-current assets — активы, которые удерживаются более года, такие как здания и оборудование.
- current assets — активы, которые превращаются в денежные средства в течение года, такие как запасы и дебиторская задолженность клиентов.
- current liabilities — обязательства, подлежащие погашению в течение года.
- non-current liabilities — обязательства, подлежащие погашению через более чем год, такие как долгосрочный кредит.
- equity — деньги, внесенные владельцами, плюс прибыль, оставленная в бизнесе.
Две стороны всегда сбалансированы: то, что принадлежит фирме, финансируется за счет того, что она должна, плюс собственный капитал владельцев.
Словарь
Тренировать
| English | Русский |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | Баланс |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | внеоборотные активы |
| current assets/ˈkʌrənt ˈæsets/ | оборотные активы |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | краткосрочные обязательства |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | долгосрочные обязательства |
| equity/ˈekwɪti/ | собственный капитал |
10.1
Амортизация
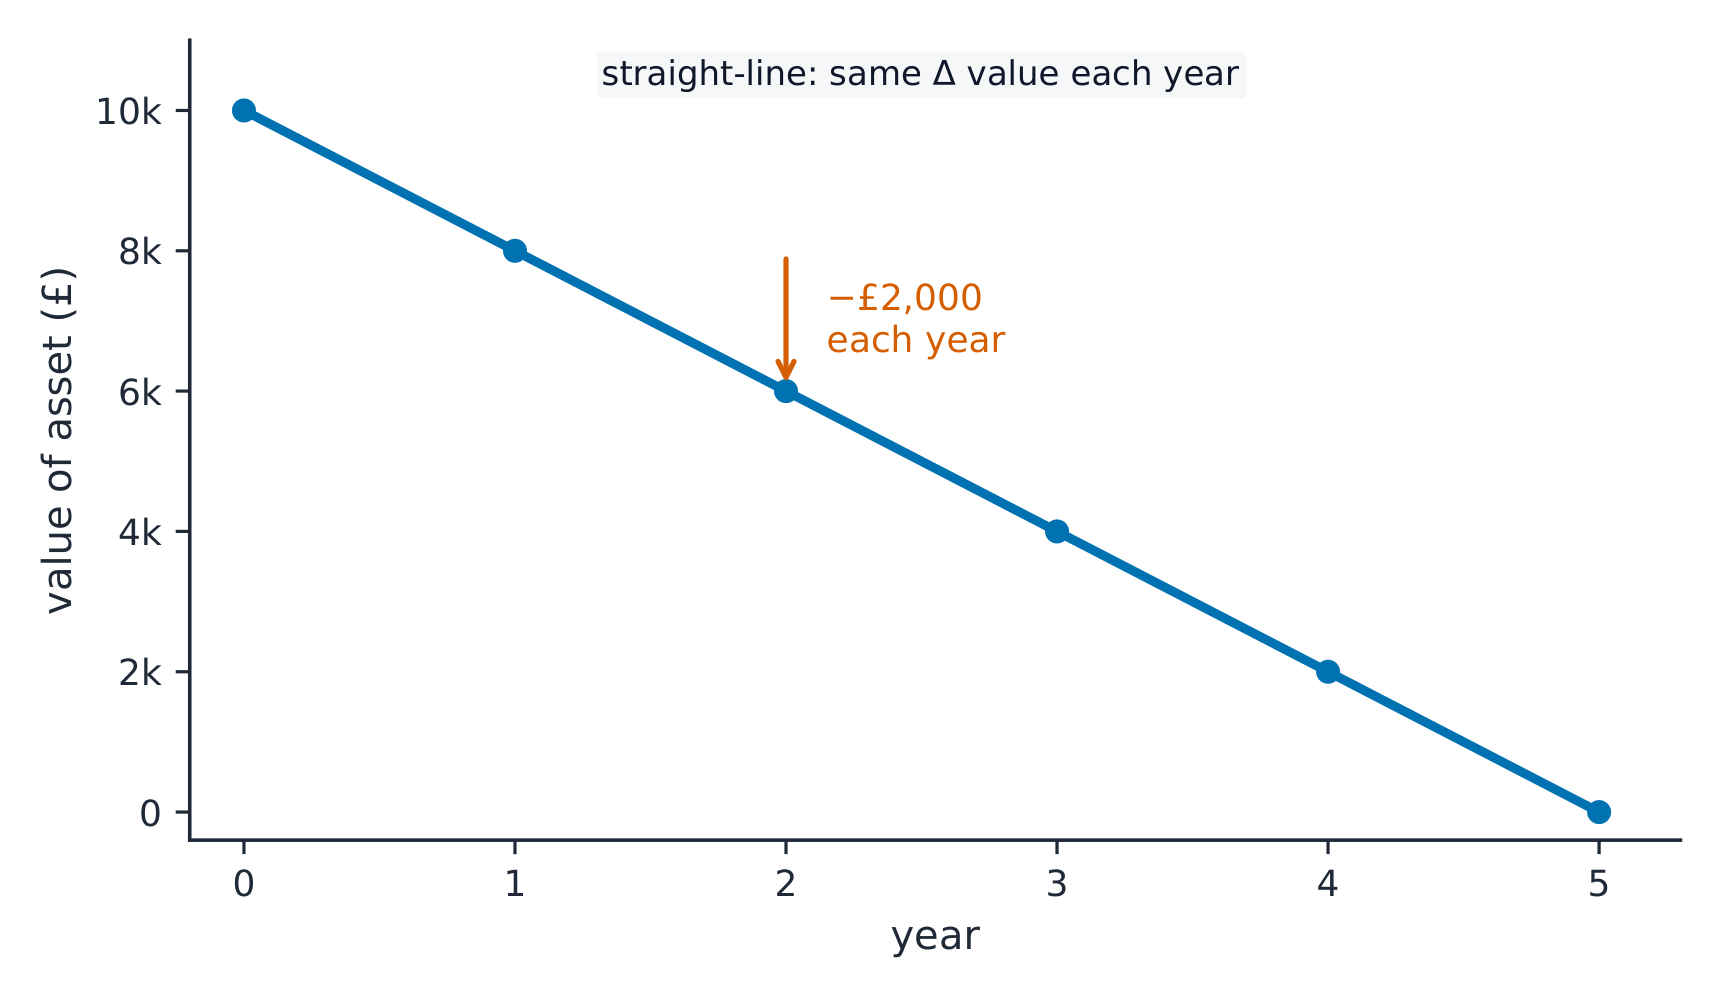
Амортизация — это способ распределения стоимости внеоборотного актива на годы его использования вместо того, чтобы списывать всю сумму в году покупки. Например, станок стоимостью £10,000, используемый пять лет, может терять £2,000 стоимости каждый год. Амортизация снижает стоимость актива в балансе и учитывается как расход в отчете о прибылях и убытках, поэтому прибыль не завышена.
Исследовать
Лаборатория интересов заинтересованных сторон
Посмотрите, как разные заинтересованные стороны оценивают одно и то же бизнес-решение.
Словарь
Тренировать
| English | Русский |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | амортизация (активов) |
| stakeholders/ˈsteɪkhəʊldəz/ | Заинтересованные стороны |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | коэффициентный анализ |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | Рентабельность |
10.1
Как заинтересованные стороны используют финансовую отчетность
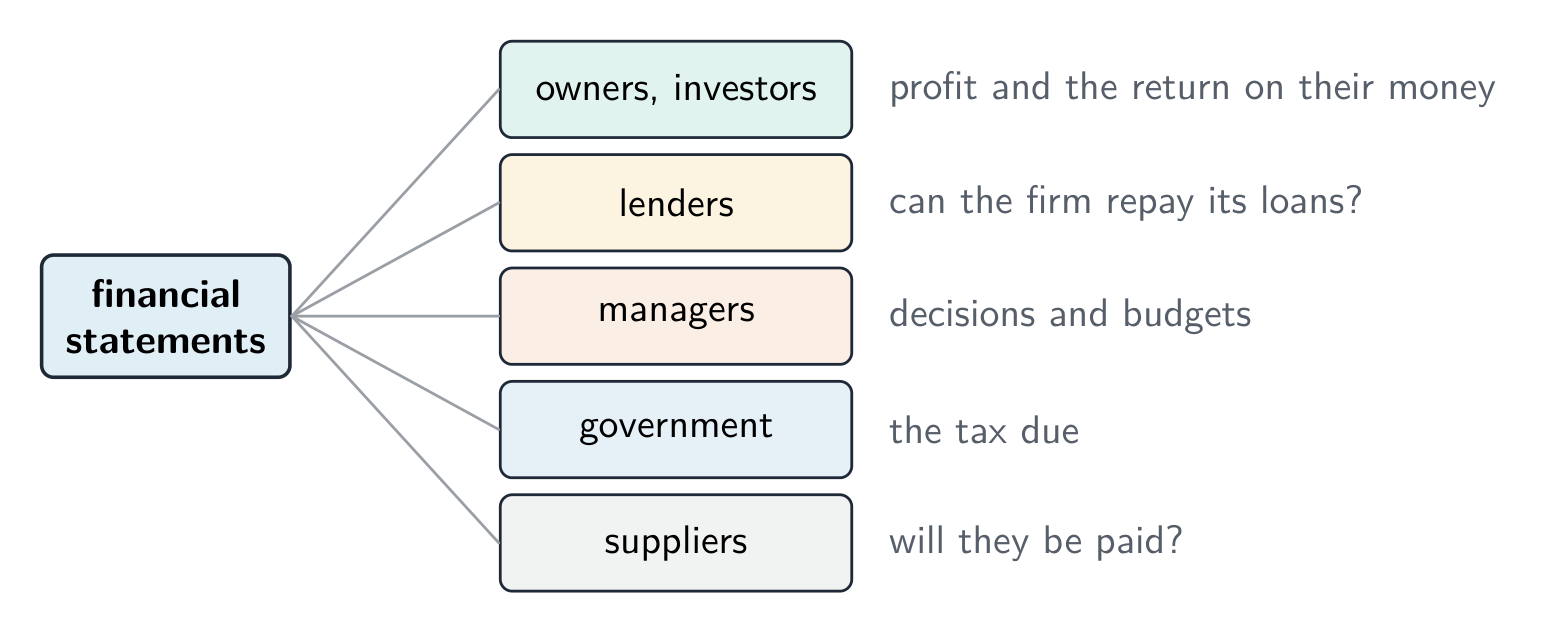
Различные заинтересованные стороны изучают эту отчетность по разным причинам:
- владельцы и инвесторы проверяют прибыль и доходность своих средств.
- кредиторы проверяют, сможет ли фирма погасить свои кредиты.
- менеджеры используют их для принятия решений и составления бюджетов.
- правительство проверяет налоги к уплате; поставщики проверяют, что фирма сможет платить.
10.2
Анализ коэффициентов
Программа
- рассчитать и интерпретировать коэффициенты рентабельности, ликвидности, эффективности и финансового рычага
- использовать коэффициентный анализ для оценки и сравнения эффективности работы компании и объяснить его ограничения
Источник: Программа Cambridge International
Одно число само по себе мало что значит. Анализ коэффициентов связывает две цифры из отчетности для оценки эффективности и позволяет сравнивать один год с другим или одну фирму с другой.
10.2
Коэффициенты рентабельности
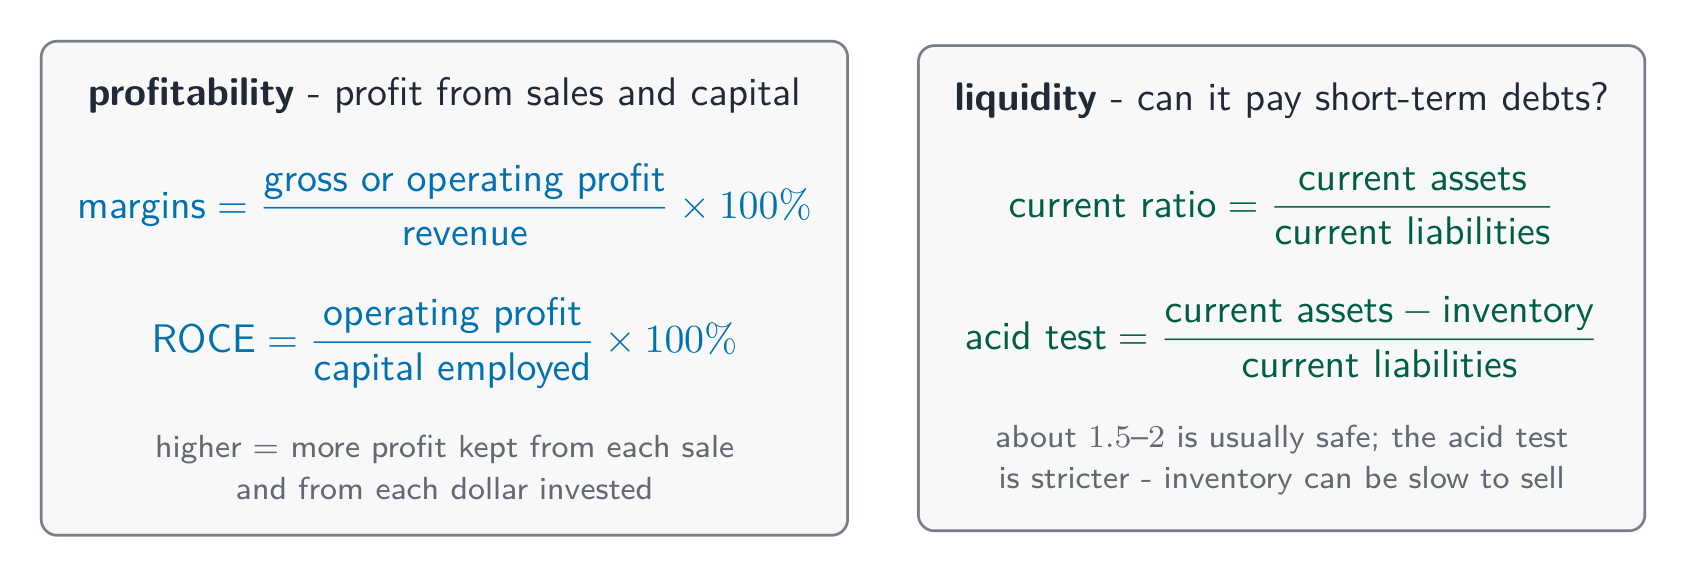
Коэффициенты рентабельности показывают, насколько хорошо фирма преобразует продажи и капитал в прибыль.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Более высокая маржа валовой прибыли или маржа операционной прибыли означает, что больше прибыли остается от каждой продажи. Ключевой общей мерой является окупаемость используемого капитала (ROCE), которая сравнивает прибыль со вложенными деньгами:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Здесь используемый капитал — это общие долгосрочные средства в бизнесе. Более высокий ROCE означает, что деньги используются эффективно.
Пример решения. Фирма имеет выручку £500,000, валовую прибыль £200,000, операционную прибыль £80,000 и используемый капитал £400,000. Найдите ее маржу валовой прибыли, маржу операционной прибыли и ROCE.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Исследовать
Диагностика по счетам
Классифицируйте коэффициенты в зависимости от вопроса, который они отвечают о бизнесе.
Словарь
Тренировать
| English | Русский |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | операционная прибыль |
| net profit/net ˈprɒfɪt/ | чистая прибыль |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | Состояние финансового положения |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | Валовая рентабельность |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | маржинальность операционной прибыли |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | доходность на используемый капитал |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | затраченный капитал |
| liquidity/lɪˈkwɪdɪti/ | Ликвидность |
10.2
Коэффициенты ликвидности
Ликвидность означает, насколько легко фирма может погасить свои краткосрочные обязательства. Два коэффициента проверяют это.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Текущий коэффициент около 1.5–2 обычно безопасен. Коэффициент быстрой ликвидности строже, так как он исключает запасы, которые могут медленно продаваться. Слишком низкое значение рискованно; слишком высокое может означать, что наличные деньги простаивают без дела.
Пример решения. Фирма имеет оборотные активы £60,000 (включая £24,000 запасов) и оборотные обязательства £30,000. Найдите ее текущий коэффициент и коэффициент быстрой ликвидности.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Словарь
Тренировать
| English | Русский |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | Коэффициент текущей ликвидности |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | быстрый коэффициент |
| efficiency/ɪˈfɪʃənsi/ | эффективность |
10.2
Коэффициенты эффективности и финансового рычага
Коэффициенты эффективности показывают, насколько хорошо фирма использует свои ресурсы — например, оборачиваемость запасов измеряет, сколько раз в год фирма продает и пополняет свой товарный запас. Более высокая оборачиваемость обычно означает меньшее количество замороженных денег.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
Период погашения дебиторской задолженности — среднее время, за которое покупатели платят фирме; период погашения кредиторской задолженности — среднее время, за которое фирма платит поставщикам.
Разобранный пример. Выручка фирмы составляет £400,000, себестоимость продаж — £240,000, средняя стоимость запасов — £30,000, торговая дебиторская задолженность — £50,000, а торговая кредиторская задолженность — £20,000. Найдите показатели эффективности и прокомментируйте их.
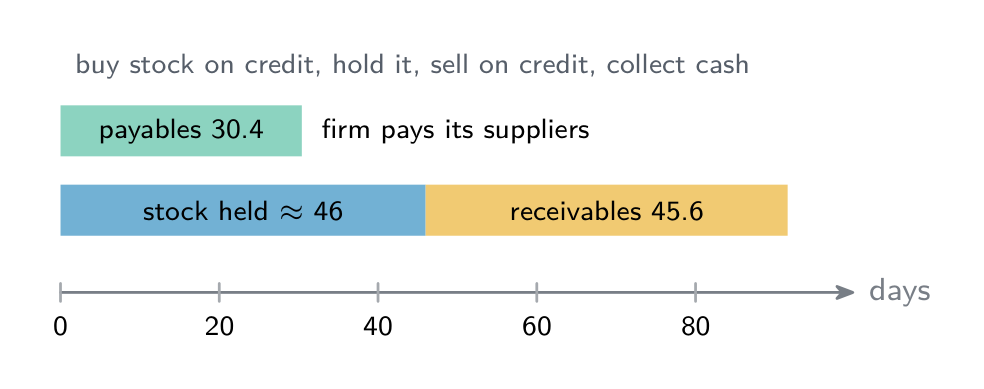
- Оборачиваемость запасов = 240,000 ÷ 30,000 = 8 раз в год, поэтому запасы хранятся около 365 ÷ 8 ≈ 46 дней.
- Период погашения дебиторской задолженности = 50,000 ÷ 400,000 × 365 = 45.6 дней.
- Период погашения кредиторской задолженности = 20,000 ÷ 240,000 × 365 = 30.4 дней.
Покупатели платят примерно через 46 дней, а фирма платит поставщикам примерно через 30 дней, поэтому около двух недель деньги уже выплачены, но ещё не получены. Фирма может предложить небольшую скидку за досрочную оплату, напоминать должникам о просроченных платежах или попросить поставщиков увеличить срок отсрочки платежа. Является ли оборачиваемость 8 раз в год хорошей, зависит от отрасли: цветочному магазину нужна гораздо более быстрая оборачиваемость, чем мебельному.
Финансовый рычаг (gearing) показывает, какая часть долгосрочных средств фирмы получена путем заимствования, а не от владельцев:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Высокий финансовый рычаг означает крупные займы — это рискованно при росте процентных ставок, но может увеличить доходность в благоприятное время.
Пример решения. Фирма имеет внеоборотные обязательства £150,000 и используемый капитал £500,000. Найдите ее финансовый рычаг.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
Ниже 50%, поэтому фирма имеет низкий финансовый рычаг — она больше полагается на средства владельцев, чем на заимствования.
Исследовать
Бизнес-кейс лаборатория
Классифицируйте реальные решения, чтобы основной концепт бизнеса стал конкретным.
Словарь
Тренировать
| English | Русский |
|---|---|
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | Оборачиваемость запасов |
| receivables days | Период оборота дебиторской задолженности |
| payables days | Период оборота кредиторской задолженности |
| gearing/ˈɡɪərɪŋ/ | Финансовый леверидж |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | Оценка инвестиций |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | Период окупаемости |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | бухгалтерская норма доходности |
| net present value/net ˈprezənt ˈvæljuː/ | чистая приведенная стоимость |
10.2
Ограничения анализа коэффициентов
Коэффициенты полезны, но имеют ограничения. Они используют исторические данные, которые могут не предсказывать будущее. Они игнорируют немонетарные факторы, такие как моральный дух сотрудников и сила бренда. И для справедливого сравнения нужны фирмы аналогичного размера в той же отрасли.
10.3
Оценка инвестиций
Программа
- рассчитать и интерпретировать методы оценки инвестиций: период окупаемости, бухгалтерская норма доходности (БНД) и чистая приведенная стоимость (NPV)
- использовать оценку инвестиций для принятия и оценки инвестиционных решений
Источник: Программа Cambridge International
Оценка инвестиций — это исследование того, стоит ли крупный проект расходов (такой как новый станок или завод). Используются три метода.
Исследовать
Путь оценки инвестиций
Следите за тем, как проект оценивается по денежным потокам до принятия решения.
10.3
Период окупаемости, ARR и NPV
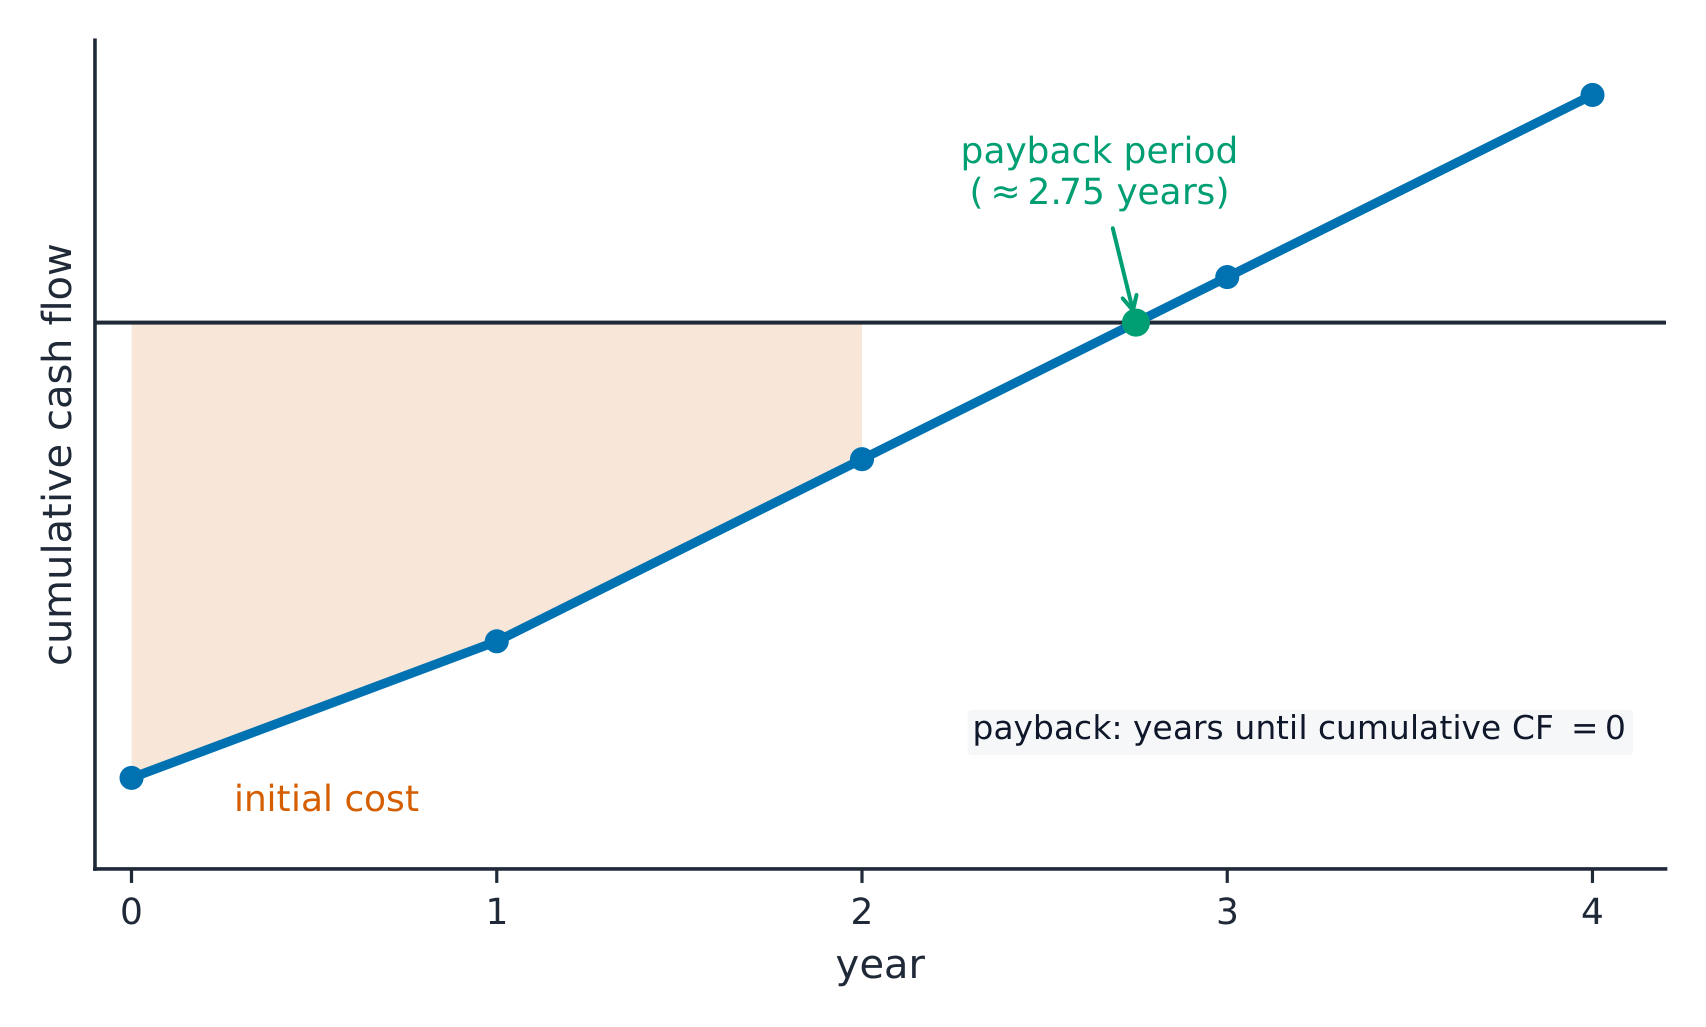
- период окупаемости — это время, необходимое для того, чтобы притоки денежных средств проекта покрыли начальные затраты. Более короткий период окупаемости безопаснее.
- бухгалтерская норма доходности (ARR) показывает среднюю годовую прибыль в процентах от вложенных средств:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Разобранный пример. Стоимость оборудования составляет £100,000, а ожидаемая средняя годовая прибыль — £25,000. Найдите бухгалтерскую норму доходности.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
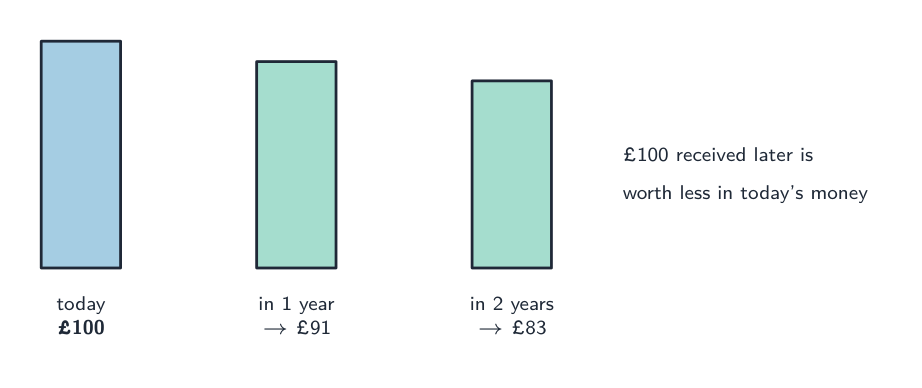
- Чистая приведенная стоимость (NPV) учитывает, что деньги в будущем стоят меньше, чем деньги сегодня. Она использует дисконтирование, чтобы привести будущие денежные потоки к сегодняшней стоимости, а затем вычитает первоначальные затраты. Положительная NPV означает, что проект создает ценность.
У каждого метода есть преимущества: срок окупаемости прост и фокусируется на риске; ARR показывает прибыльность; NPV наиболее полна, но требует выбранной ставки дисконтирования.
Разобранный пример (все три метода). Проект стоит £100,000. Ожидаемые чистые денежные поступления составляют £30,000 в году 1, £40,000 в году 2, £40,000 в году 3 и £30,000 в году 4. Найдите срок окупаемости, ARR и NPV при ставке дисконтирования 10%.
| Год | Чистый денежный поток (£) | Накопленный поток (£) | Коэффициент дисконтирования (10%) | Приведённая стоимость (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Окупаемость. Через 2 лет остаётся возместить £30,000. Год 3 приносит £40,000, поэтому дополнительное время составляет 30,000 ÷ 40,000 = 0.75 года, или 9 месяцев. Срок окупаемости = 2 лет 9 месяцев.
- ARR. Общая прибыль за весь срок = общие поступления - затраты = £140,000 - £100,000 = £40,000, поэтому средняя годовая прибыль = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. Сложим приведённые стоимости поступлений: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
NPV положительна, поэтому при стоимости денежных средств 10% проект создаёт дополнительную стоимость. Решение о его реализации также зависит от собственных целей фирмы (например, окупаемости в течение 3 лет или ARR выше процентной ставки по кредиту), надёжности прогнозов денежных потоков и нефинансовых факторов, таких как влияние на персонал, бренд и окружающую среду. Распространённая ошибка — забыть вычесть первоначальные затраты из общей прибыли при расчёте ARR и из суммы приведённых стоимостей при расчёте NPV.
Исследовать
Окупится ли машина сама за себя?
Перетащите стоимость, годовой приток и срок службы — кумулятивная линия пересекает ноль в точке окупаемости, а ARR сравнивается со ставкой банка.
Словарь
Тренировать
| English | Русский |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | дисконтирование |
10.4
Стратегия финансов и бухгалтерского учета
Программа
- объяснить использование финансовых данных и бюджетов при принятии стратегических решений
- оценить финансовые последствия стратегических решений
Источник: Программа Cambridge International
На верхнем уровне руководители используют финансовые данные и бюджеты для выбора между стратегиями. Перед крупным решением они задают вопросы: можем ли мы себе это позволить, как это повлияет на прибыль, денежный поток и кредитное плечо, каков ожидаемый доход? Финансовая информация превращает рискованную догадку в обоснованный выбор, однако цифры — лишь часть картины, которую необходимо оценивать вместе с рынком, персоналом и целями компании.
Исследовать
Лабораторная работа по источникам финансирования
Выберите лучший тип финансирования по сроку, риску и собственности.
10.4
Советы для экзамена
- Рассчитывайте и интерпретируйте ключевые коэффициенты — маржинальная/чистая рентабельность, текущий коэффициент, кредитное плечо, ROCE — всегда по отношению к ориентирам или трендам.
- Для инвестиционного анализа знайте срок окупаемости (время восстановления), ARR (средний % дохода) и NPV (дисконтированная; положительная NPV означает принятие проекта).
- Текущий коэффициент около 1,5–2 считается здоровым: слишком высокий указывает на неэффективное использование ресурсов, слишком низкий несет риск проблем с ликвидностью.
- Указывайте ограничения использования коэффициентов (исторические данные, отсутствие качественных факторов) в своей оценке.
- При расчёте срока окупаемости найдите часть года по накопленному денежному потоку; при расчёте ARR и NPV вычтите первоначальные затраты.
Значения карточек словаря
чистая прибыль: Прибыль, остающаяся после вычета всех расходов. амортизация (активы): Распределение стоимости долгосрочного актива на годы его использования. анализ коэффициентов: Сравнение пар чисел из финансовой отчётности для оценки эффективности. рентабельность операционной прибыли: Операционная прибыль в процентах от выручки. окупаемость используемого капитала: Операционная прибыль в процентах от долгосрочного капитала, задействованного в бизнесе. кислотный тест (быстрый коэффициент): Текущие активы минус запасы, делённые на текущие обязательства. оборачиваемость запасов: Количество раз в год, когда товарные запасы продаются и пополняются. бухгалтерская норма доходности: Средняя годовая прибыль в процентах от первоначальной суммы инвестиций; метод сравнения, используемый в примере с оборудованием в данной теме. чистая приведённая стоимость: Стоимость будущих денежных потоков на сегодняшний день за вычетом начальных затрат. дисконтирование: Приведение будущей суммы к её текущей стоимости с учётом временной ценности денег.
Интерактивные уроки по этой теме
Пройдите его шаг за шагом с упражнениями мгновенной проверки.