- 비즈니스 재무(자본 지출 및 수익 지출, 유동 자금)의 필요성을 설명하시오
- 현금과 이익의 의미를 구분하시오
재무 및 회계
A-Level 비즈니스 · 주제 5
 15:50
재무 및 회계
A business can be profitable and still die. Here is how. You sell a hundred thousand pounds of goods on credit in March. The profit looks excellent. But the…
영어 내레이션 · 영어 + 중국어 자막 burned-in
5.1
기업이 자금을 필요로 하는 이유

Syllabus
출처: Cambridge International syllabus
비즈니스 자금은 기업이 설립, 운영 및 성장을 위해 필요한 자금입니다. 신규 기업은 부동산 및 장비 구매에, 성장 중인 기업은 신규 프로젝트에, 모든 기업은 일상적인 지출 결제에 자금이 필요합니다.
탐색하기
자금 조달 실험실
시기, 위험도, 소유권에 따른 가장 적합한 자금 조달 유형을 선택하십시오.
5.1
자본적 지출 및 수익적 지출

지출은 두 가지 유형으로 나뉩니다:
- 자본 지출(capital expenditure) — 기계, 차량, 건물 등 장기간 사용 가능한 고정 자산에 투자되는 자금.
- 수익 지출(revenue expenditure) — 일상적인 운영에 소모되는 자금으로, 임금, 임대료, 원자재 등이 포함됩니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | 기업 자금 |
| premises/ˈpremɪsɪz/ | 사업장 |
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | 자본적 지출 |
| fixed assets/fɪkst ˈæsets/ | 고정 자산 |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | 수익성 지출 |
5.1
운전자본(Working capital)

운전자본은 기업이 일상적 필요를 충당하기 위해 보유한 자금입니다. 이는 **대차대조표(balance sheet)**에서 구할 수 있습니다:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Here current assets are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
어휘
연습하기
| English | 한국어 |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 영업 자본 |
| balance sheet/ˈbæləns ʃiːt/ | 대차대조표 |
| current assets/ˈkʌrənt ˈæsets/ | 유동 자산 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 유동 부채 |
| cash/kæʃ/ | 현금 |
5.1
현금이 수익과 다르다

이는 핵심 개념입니다.
- 수익은 특정 기간 동안 총 매출에서 총 비용을 차감하여 남는 금액입니다.
- 현금은 기업이 현재 실제 사용 가능한 자금입니다.
기업이 수익성을 retained 하지만 여전히 현금을 잃을 수 있습니다 — 예를 들어 상품을 판매했지만 고객이 아직 미지급 상태일 때입니다. 많은 기업이 낮은 수익 때문이 아니라 현금 부족으로 도산합니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| profit/ˈprɒfɪt/ | 이익 |
5.2
자금 조달원

Syllabus
- 내부 및 외부, 단기 및 장기 자금 조달원(잉여 이익, 자산 매각, 주식 자본, 대출, 사채, 신용 한도 초과, 리스, 할부 구매, 상업 신용, 벤처 캐피탈, 크라우드펀딩, 마이크로 파이낸스)을 서술하시오
- 자금 조달원의 선택에 영향을 미치는 요인을 설명하시오
출처: Cambridge International syllabus
Finance can come from inside the business (internal sources) or from outside (external sources). It can also be short-term (paid back within a year) or long-term.
| 출처 | 유형 | 설명 |
|---|---|---|
| 유보이익 | 내부, 장기 | 배당하지 않고 사업에 retained된 수익 |
| 자산매각 | 내부 | 기업이 더 필요 없는 물품 판매 |
| 주식자본 | 외부, 장기 | 주식 판매를 통해 조달된 자금 |
| 대출 | 외부, 장기 | 이자를 포함하여 상환하는 차입금 |
| 사채 | 외부, 장기 | 기업이 발행하는 장기 차입 증서 |
| 과도차입 | 외부, 단기 | 은행이 계좌 잔고를 일시적으로 0보다 낮게 허용함 |
| 리스 | 외부 | 구매 대신 자산을 임대받는 방식 |
| 분할구매 | 외부 | 연불 방식으로 자산을 구매함 |
| 매매신용 | 외부, 단기 | 공급업체에 지연 결제 (예: 30일 후) |
| 벤처캐피탈 | 외부, 장기 | 위험한 신생 기업에 투자자가 투입한 자금 |
| 크라우드펀딩 | 외부 | 온라인을 통해 많은 사람에게 소액 모금 |
| 마이크로파이낸스 | 외부 | 은행 이용이 어려운 사람들에게 제공되는 소액 대출 |

탐색하기
자금 조달 실험실
시기, 위험도, 소유권에 따른 가장 적합한 자금 조달 유형을 선택하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | 내부 자조 |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | 외부 조달 |
| short-term/ʃɔːt tɜːm/ | 단기 |
| long-term/lɒŋ tɜːm/ | 장기 |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 잉여 이익 |
| sale of assets/seɪl ɒv ˈæsets/ | 자산 처분 |
| share capital/ʃeə ˈkæpɪtl/ | 자본금 |
| loan/ləʊn/ | 대출 |
| debenture/deˈbentʃə/ | 사채(신용사채) |
| overdraft/ˈəʊvədræft/ | 초과인출 |
5.2
자금 조달원 선택

최상의 단일 조달원은 없습니다. 선택은 다음 사항에 따라 결정됩니다:
- 필요한 금액 — 큰 금액은 주식이나 장기 대출이 필요할 수 있습니다.
- 목적 — 장기 자산은 장기 자금을 사용해야 합니다.
- 비용 — 각 조달원별 이자와 수수료는 다릅니다.
- 법적 구조 — 주식 판매는 회사만 가능합니다.
- 이미 지닌 부채 규모와 **담보(대출이 상환되지 않을 경우 채권자가 가져갈 수 있는 자산)**를 제공할 수 있는지 여부입니다.
5.3
현금 흐름 예측
Syllabus
- 현금 흐름 예측표를 작성하고 해석하며, 현금 흐름 문제의 원인을 설명하시오
- 현금 흐름 개선 방법과 유동 자금 관리의 중요성을 설명하시오
출처: Cambridge International syllabus
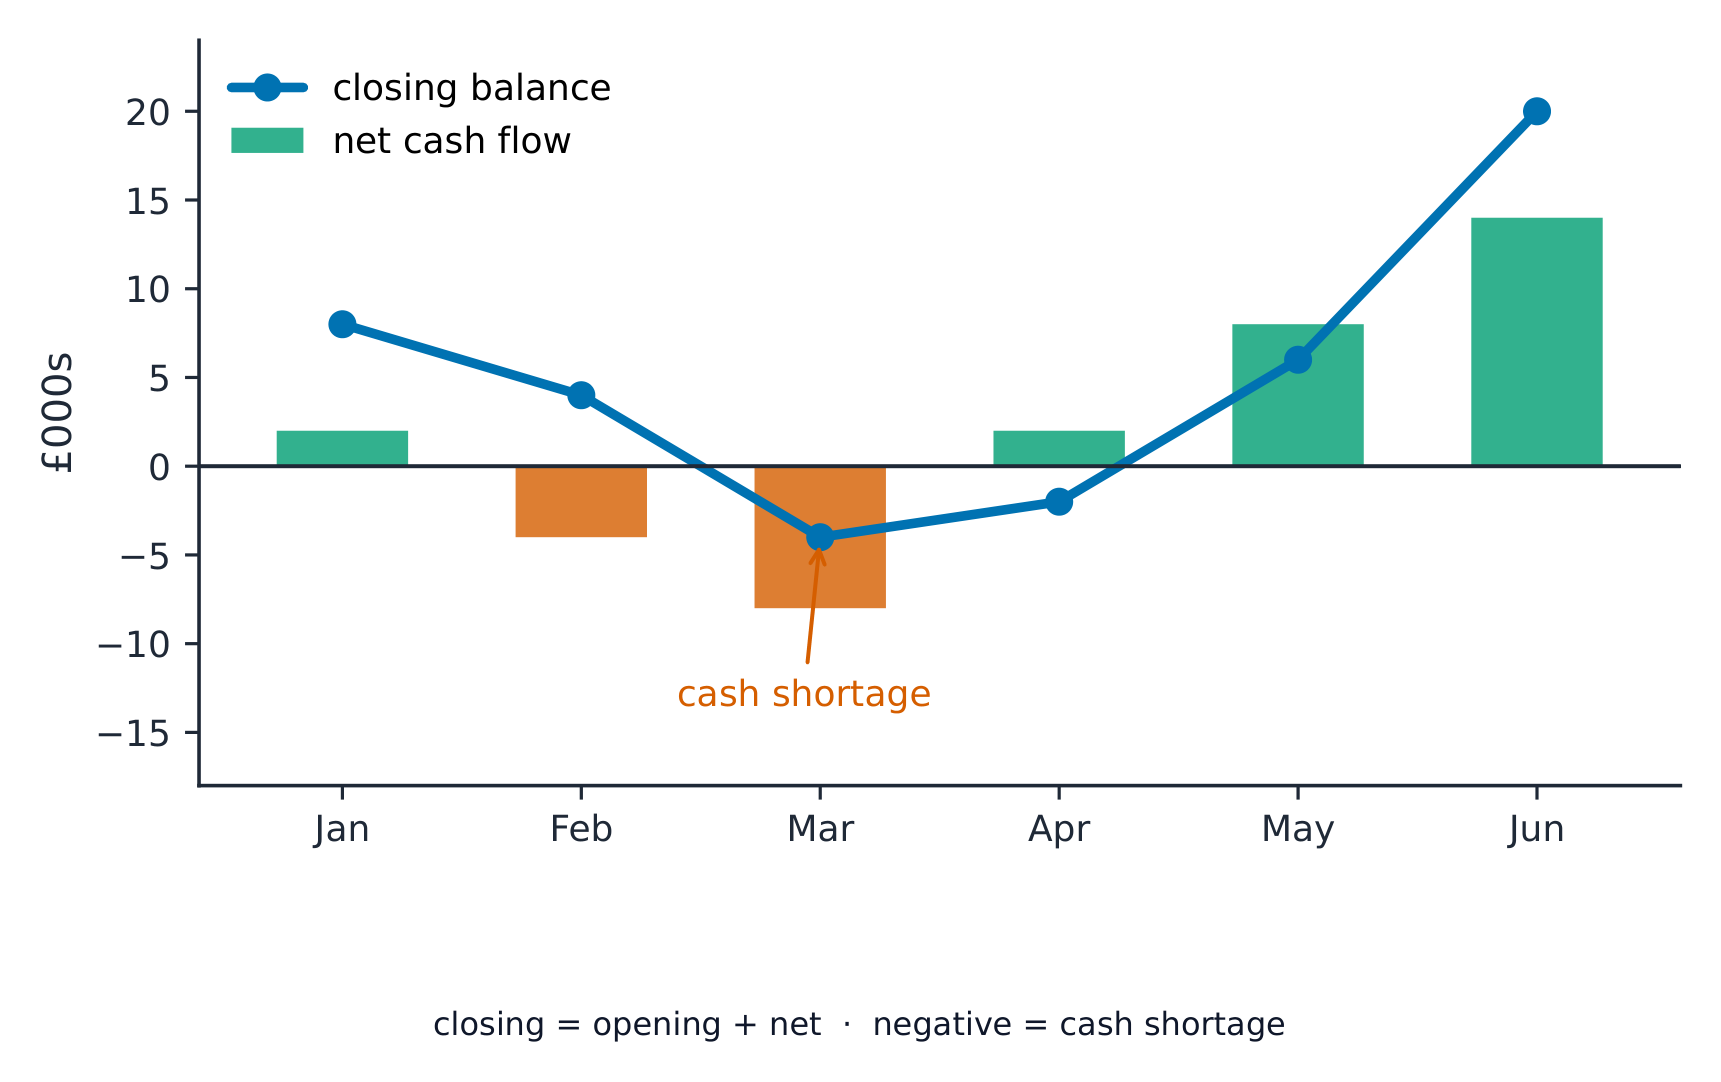
현금 흐름 예측은 매월 유입되고 유출되는 현금량을 예측합니다. 이를 통해 기업은 초기에 부족분을 파악할 수 있습니다.
- 현금 유입 — 주로 매출에서 발생하는 자금 유입.
- 현금 유출 — 임금, 임대료 등 자금 유출.
- 순현금흐름 — 해당 기간의 유입액에서 유출액을 뺀 값입니다.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
초기 잔액은 월 초의 현금 잔액입니다. 여기에 순현금흐름을 더하면 말기 잔액이 되며, 이는 차월의 초기 잔액이 됩니다.
탐색하기
현금 흐름 예측서
현금 흐름 예측서는 매월 들어오는 돈과 나가는 돈을 추적하여 shortfall이 발생하기 전에 미리 감지합니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 현금 흐름 예측 |
| cash inflows/kæʃ ˈɪnfləʊz/ | 현금 유입 |
| cash outflows/kæʃ aʊtˈfləʊz/ | 현금 유출 |
| net cash flow/net kæʃ fləʊ/ | 순 현금 흐름 |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 초기 잔액 |
5.3
현금 흐름 문제 및 해결 방법
Common causes of cash-flow problems are: too many sales on credit, holding too much stock, buying too many assets at once, and overtrading (growing too fast for the cash available).
현금 흐름 개선 방법:
- 현금 유입을 서둘러야 함 — 고객을 설득하여 빠르게 결제하게 하거나 빠른 결제 시 할인 혜택을 제공.
- 현금 유출을 지연시켜야 함 — 공급업체와 장기 매매신용 약정을 맺음.
- 과도차입이나 단기 대출을 arranged하여 간극을 메움.
- 재고를 줄여 현금을 확보.
좋은 운전자본 관리는 안전을 유지할 충분한 현금을 보유히되, 지나치게 많이 보유하여 자금이 비효율적으로 방치되지 않도록 합니다.
탐색하기
현금 흐름 예측 실험실
월별 현금 유입, 유출 및 일회성 구매를 드래그하세요. 적자(빨간색)로 마감하는 달을 찾고, 그 전에 수정할 수 있도록 하세요.
어휘
연습하기
| English | 한국어 |
|---|---|
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | 과잉 거래 |
5.4
비용 및 분류 방식

Syllabus
- 비용을 분류하고(고정비, 변동비, 직접비, 간접비, 한계비, 평균비), 비용 정보를 활용한 의사결정에 활용하시오
- 손익분기점 분석(손익분기점, 안전경상량, 기여율)을 작성하고 해석하며 그 한계를 설명하시오
출처: Cambridge International syllabus
비용은 기업이 제품을 생산하기 위해 지출하는 자금입니다. 우리는 비용을 여러 방식으로 분류합니다:
- 고정비 — 산출량 변화에 따라 변하지 않는 비용 (임대료 등).
- 변동비 — 산출량 증가 및 감소에 따라 변동하는 비용 (원재료 등).
- 직접 비용 — 제품과 명확히 연결된 비용으로, 자재비 등이 포함됩니다.
- 간접 비용(초과 비용) — 특정 제품에 직접 연결되지 않는 비용으로, 관리인 급여 등이 포함됩니다.
- 한계 비용 — 추가 생산 단위를 한 개 더 만들 때 발생하는 비용입니다.
- 평균 비용 — 총 비용을 생산량으로 나눈 단위당 비용입니다. (총 비용 ÷ 생산 수량)
비용 정보는 managers가 가격을 설정하고, 어떤 제품을 생산할지 결정하며, 지출을 통제하는 데 도움을 줍니다.
탐색하기
비용
y = ax + b
총 비용 = 고정 비용 (절편) + 변동 비용 단위당 (기울기).
어휘
연습하기
| English | 한국어 |
|---|---|
| cost/kɒst/ | 비용 |
| break-even/breɪk ˈiːvən/ | 손익 분기점 |
5.4
손익분기점 분석
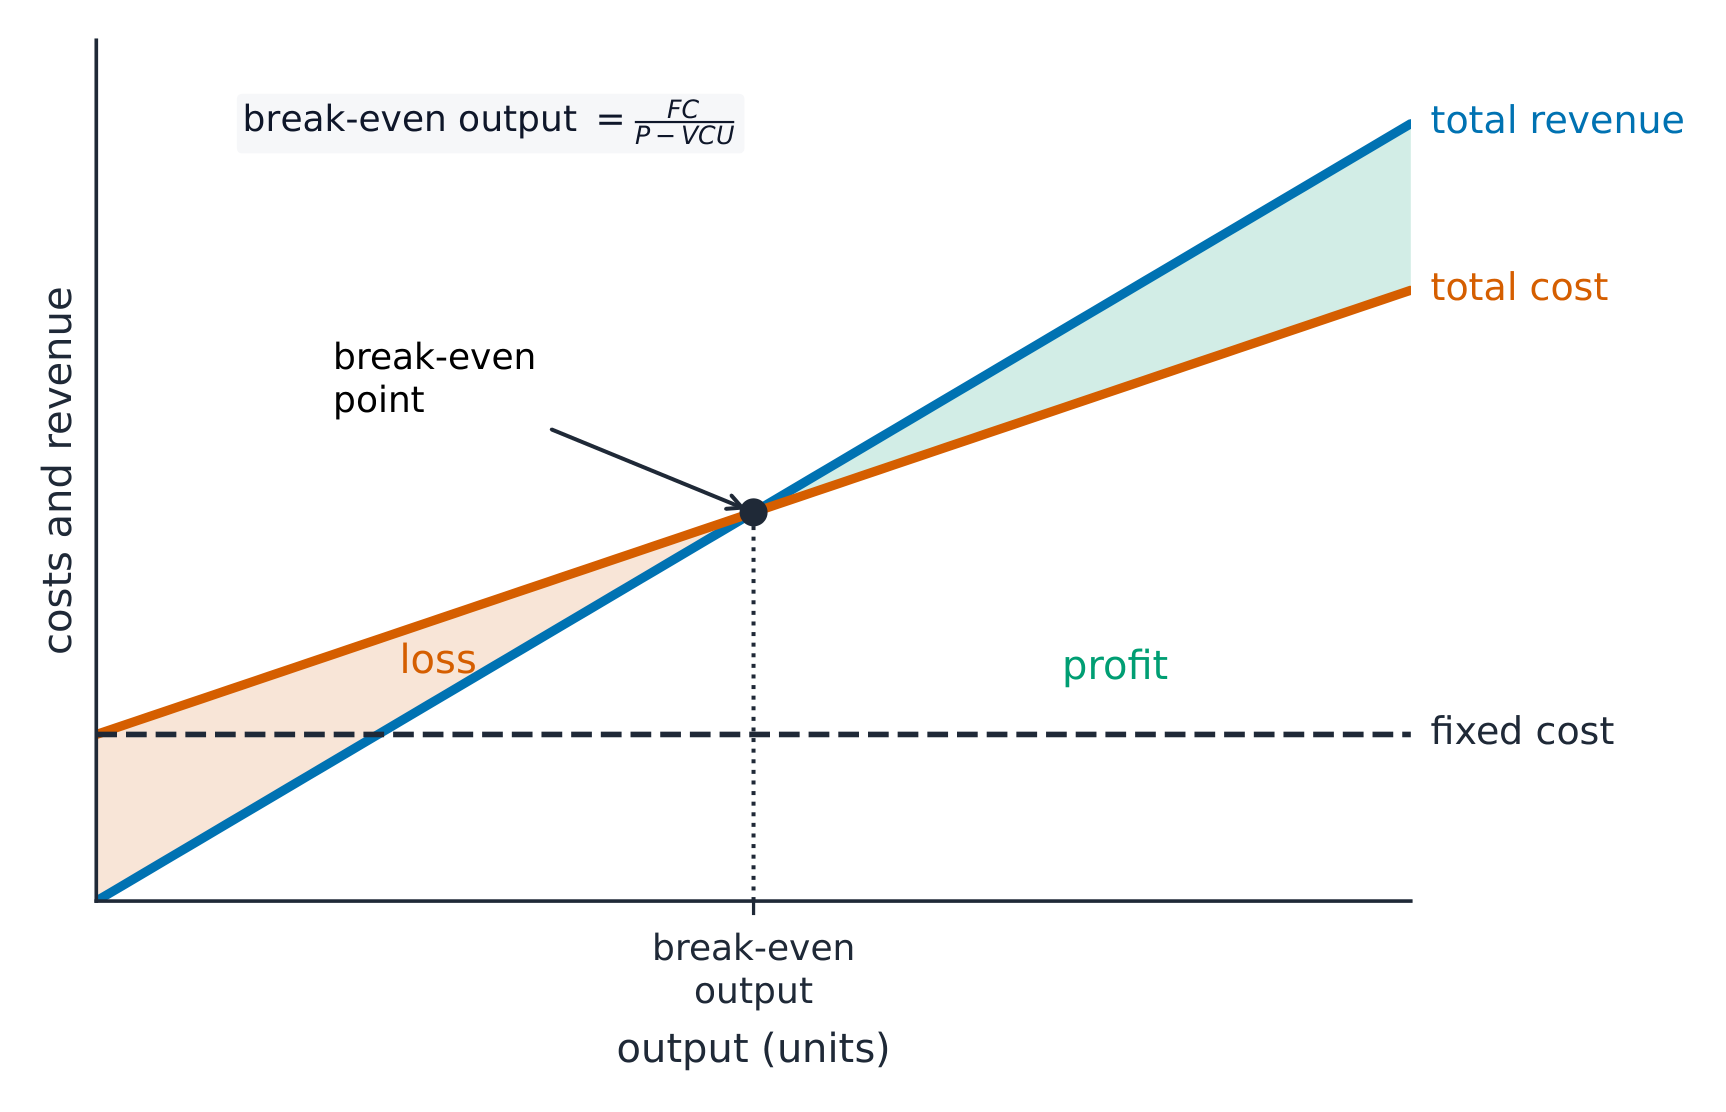
기여금은 각 판매가 고정비를 상환하는 데 얼마나 기여하는지를 나타냅니다:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
손익분기점은 총수입이 총비용과 같아져 이익이 0이 되는 지점입니다. 단위 기준 손익분기점은 다음과 같습니다:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
안전 마진은 현재 매출액이 손익분기점을 얼마나 초과하는지를 나타냅니다:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
해석 예시. 한 제품의 판매가는 £20이며, 단위당 가변비는 £12입니다. 고정비는 £40,000이고, 기업은 6,000개의 제품을 생산했습니다. 단위당 기여금, 손익분기점 생산량, 안전 마진을 구하십시오.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
안전 마진이 크면 매출이 많이 감소해도 기업이 적자를 내지 않습니다. 손익분기점 분석은 빠르고 유용하지만 한계점이 있습니다. 판매가와 비용이 일정하다고 가정하며, 모든 생산물이 팔린다고 가정한다는 점입니다.
탐색하기
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
어휘
연습하기
| English | 한국어 |
|---|---|
| fixed costs/fɪkst kɒsts/ | 고정비 |
| variable costs/ˈveərɪəbl kɒsts/ | 변동비 |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 기여금 |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 손익 분기점 |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 안전 마진 |
| limitations/ˌlɪmɪˈteɪʃnz/ | 한계 |
5.5
예산 및 편차

Syllabus
- 예산의 목적과 유형(증가 예산제, 제로 베이스 예산제)을 설명하시오
- 편차 분석을 사용하여 편차(유리 편차 및 불리 편차)를 계산하고 해석하시오
출처: Cambridge International syllabus
예산은 미래의 재정 계획으로, 수입 또는 지출의 목표입니다. 예산은 기업이 계획을 수립하고, 자금을 관리하며, 성과를 점검하는 데 도움이 됩니다. 두 가지 유형은 다음과 같습니다:
- 증가 예산 — 작년의 예산에 소폭을 추가하거나 감산하여 작성한 예산입니다.
- 제로베이스 예산 — 매년 모든 비용 항목을 0부터 재검토해야 하는 예산 방식입니다.
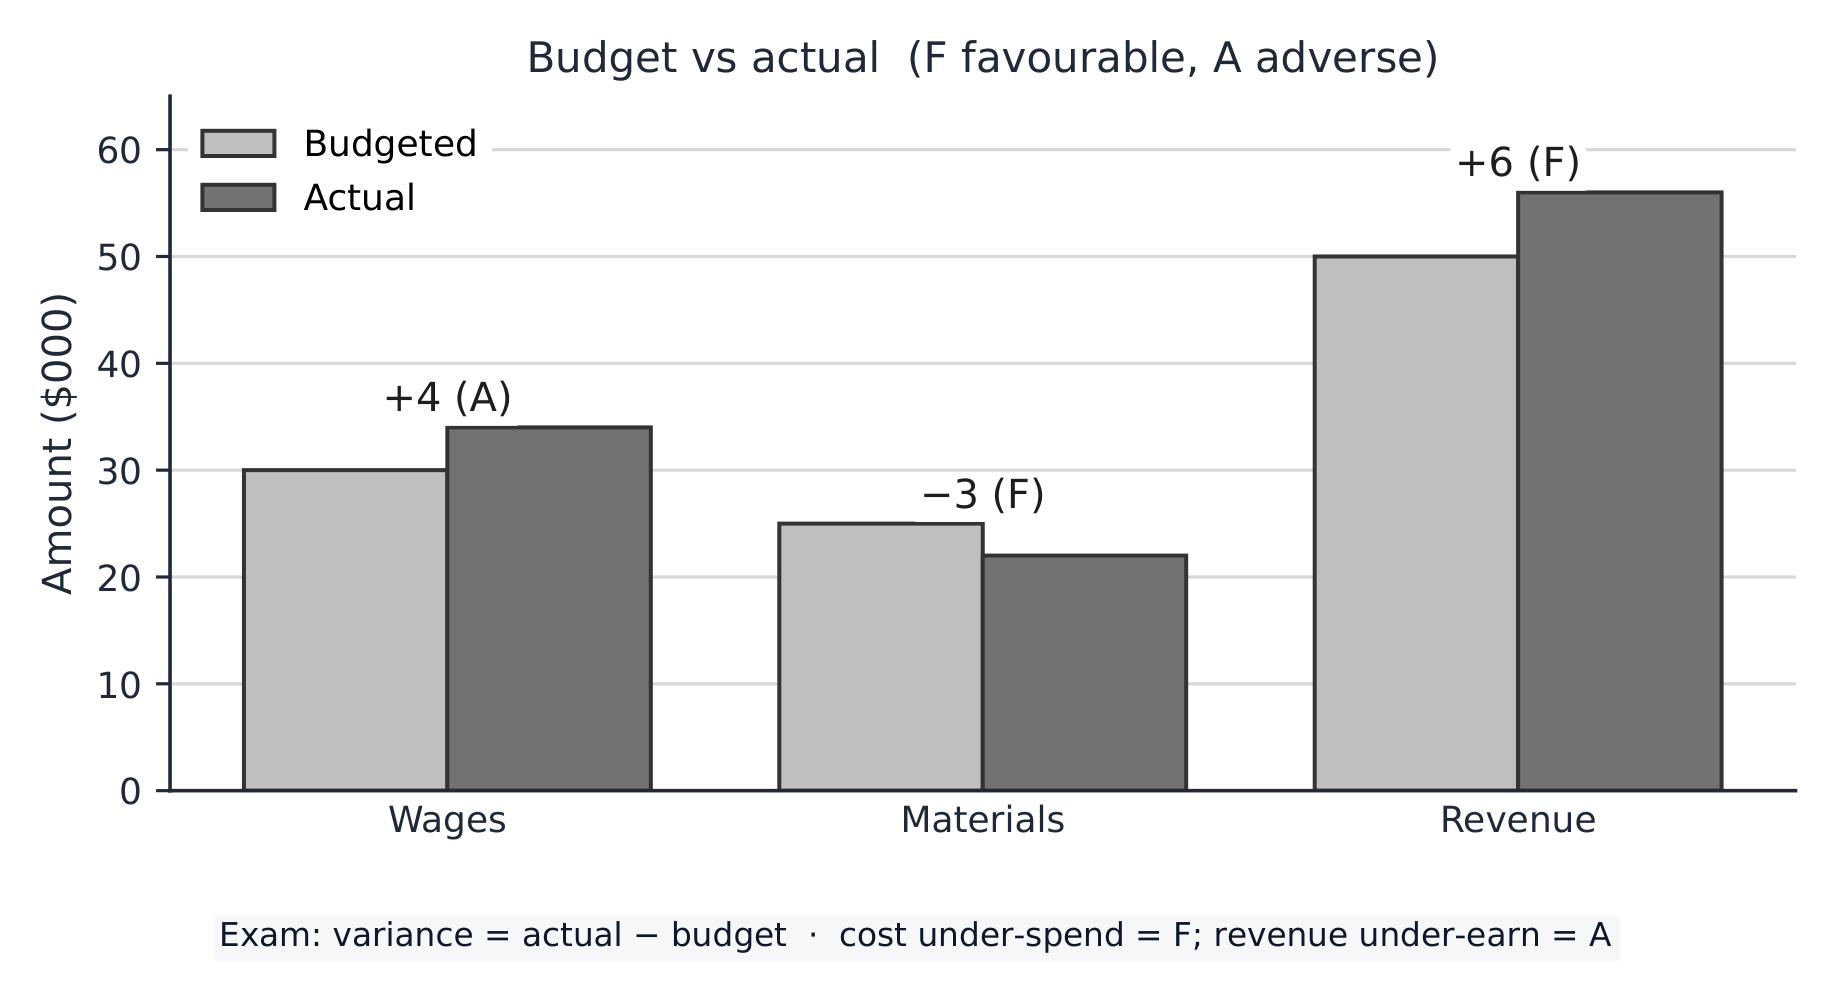
편차는 예산 수치와 실제 수치 사이의 차이입니다:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
해석 예시. 한 기업이 임원급여 예산을 £30,000으로 잡았으나 실제로 £34,000을 지출했습니다. 편차를 계산하고 이것이 유리 편차인지 불리 편차인지 판별하십시오.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
비용이 예상보다 높게 들어갔으므로, 이는 불리 편차입니다.
- 유리 편차는 이익에 더 유리합니다 (예상보다 비용이 낮거나 수익이 높을 때).
- 불리 편차는 이익에 불리합니다 (예상보다 비용이 높거나 수익이 낮을 때).
편차 분석을 통해 관리자는 계획이 실패한 지점을 파악하고 적절한 조치를 취할 수 있습니다.
탐색하기
예산 통제 사이클
단순히 수치가 아닌 예산이 어떻게 통제 체계로 기능하는지 확인하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| budget/ˈbʌdʒɪt/ | 예산 |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | 증가 예산 |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | 제로 베이스 예산 |
| variance/ˈveərɪəns/ | 차이 |
5.5
시험 팁
- 현금은 이익이 아님을 보여줌 — 이익을 내는 기업도 현금 흐름 부족으로 도산할 수 있습니다.
- 손익분기점: 단위당 기여금 $=$ 가격 $-$ 가변비; 손익분기점 $=$ 고정비 $\div$ 기여금; 안전 마진 $=$ 실제 $-$ 손익분기점 생산량.
- 자금 조달 수단을 필요(현금 흐름용 단기, 자산용 장기 또는 자기자본)와 기업 유형에 맞게 매칭하십시오.
- 편차를 계산하고 유리 편차 또는 불리 편차로 분류하십시오 (예산 대비 실제치).
어휘 카드 의미
사업장: 기업이 사용하는 건물과 토지. 고정자산: 건물이나 기계 등 기업이 장기적으로 보유하는 자산. 내부 자금원: 이윤잉여금과 같이 기업 내부에서 발생하는 자금. 외부 자금원: 은행이나 신규 주주 등 기업 외부에서 조달된 자금. short-term: Covering a brief period, often under a year. 장기: 몇 달이 아닌 수 년에 걸친 기간을 의미함. 자산 매각: 기업이 보유한 자산을 판매하여 자금을 조달하는 방식. 주식 자본: 회사의 주식을 발행하여 조달한 자금. 차입금: 이자를 포함하여 상환해야 하는 대출 자금. 사채: 기업이 발행한 장기 차입 증서. leasing: Paying to use an asset that another firm still owns. 할부 매입: 자산을 분할 납부하여 최종 납부가 완료될 때까지 소유권을 얻지 못하는 방식. 벤처 캐피탈: 위험이 높은 신생 기업에 투자하여 지분을 취득하는 투자 자금. crowdfunding: 다수의 people로부터 소액의 자금을 모으는 것, 일반적으로 온라인으로 수행됨. collateral: 차용인이 제공하여 대출자가대출을 갚지 못할 경우 해당 자산을 매도할 수 있는 담보 자산. closing balance: 특정 기간 종료 시 남은 현금 잔액. overtrading: 기업이 자금 조달 능력보다 판매가 빠르게 증가하여 현금 부족에 빠지는 현상. indirect costs: 특정 생산 단위에 직접 연결되지 않는 비용(예: 임대료). favourable variance: 예산 대비 이익이 개선되는 차이점. adverse variance: 예산 대비 이익이 감소하는 차이점.
어휘
연습하기
| English | 한국어 |
|---|---|
| leasing/ˈliːsɪŋ/ | 임대 |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 할부매입 |
| trade credit/treɪd ˈkredɪt/ | 상업 신용 |
| venture capital/ˈventʃə ˈkæpɪtl/ | 벤처캐피탈 |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | crowdfunding |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 마이크로파이낸스 |
| collateral/kəˈlætərəl/ | 담보 |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 말기 잔액 |
| direct costs/daɪˈrekt kɒsts/ | 직접 비용 |
| indirect costs/ɪndaɪˈrekt kɒsts/ | 간접 비용 |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 한계 비용 |
| average cost/ˈævrɪdʒ kɒst/ | 평균 비용 |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | 유리적 차액 |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | 불리적 차액 |
이 주제에 대한 인터랙티브 수업
즉시 체크 기능 exercises를 통해 단계별로 진행하세요.