- ビジネスファイナンス(固定資産投資および営業費、運転資金)の必要性について説明する
- キャッシュと利益の意味を区別する
財務と会計
A-Levelビジネス · トピック 5
 15:50
財務と会計
A business can be profitable and still die. Here is how. You sell a hundred thousand pounds of goods on credit in March. The profit looks excellent. But the…
英語ナレーション・英語+中文字幕 burning-in
5.1
企業が財務を必要とする理由

シラバス
出典: Cambridge International シラバス
ビジネスファイナンスとは、企業が開始、運営、成長するために必要な資金である。新規企業は敷地や設備の購入に資金が必要であり、成長企業は新プロジェクトに資金が必要であり、すべての企業は日常の支払いに資金が必要である。
探索
資金調達の仕組み
時期、リスク、所有権に基づいて最適な資金調達方法を選択する。
5.1
資本支出と経常支出

支出は2つのタイプに分かれる:
- 資本支出 — 長期間使用する固定資産(機械、車両、建物など)に対する支出。
- 経常支出 — 日常の運営に充てる支出(給与、家賃、原材料など)。
5.1
流動資産( working capital)

流動資産とは、企業が日常のニーズに充てる資金である。これは貸借対照表から算出される:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Here current assets are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
語彙
練習する
| English | 日本語 |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 営業資本 |
| balance sheet/ˈbæləns ʃiːt/ | 貸借対照表 |
| current assets/ˈkʌrənt ˈæsets/ | 流動資産 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流動負債 |
| cash/kæʃ/ | 現金 |
5.1
Cash is not the same as profit

これは重要な概念です。
- profitとは、ある期間の総収益から総コストを差し引いた残りの金額です。
- cashとは、企業が現在実際に持っており、支出に使える現金のことです。
企業はprofitableであっても、現金不足に陥ることがあります——例えば、商品を販売したが顧客がまだ支払っていない場合などです。多くの企業が倒産するのは低利益ではなく、現金枯渇が原因であることが多いです。
語彙
練習する
| English | 日本語 |
|---|---|
| profit/ˈprɒfɪt/ | 利益 |
5.2
Sources of finance

シラバス
- 内部・外部、短期・長期のファイナンスの調達源(留保利益、資産売却、株式資本、借入金、社債、過剰預金、リース、リース購入、商取引クレジット、ベンチャーキャピタル、クラウドファンディング、マイクロファイナンス)を記述する
- ファイナンスの調達源の選択に影響を与える要因について説明する
出典: Cambridge International シラバス
Finance can come from inside the business (internal sources) or from outside (external sources). It can also be short-term (paid back within a year) or long-term.
| Source | Type | What it is |
|---|---|---|
| retained profit | internal, long | 配当として支払わず、事業に留保した利益 |
| sale of assets | internal | 企業が不再要とした資産を売却すること |
| share capital | external, long | 株式を売却して調達した資金 |
| loan | external, long | 利息付きで返済する借入金 |
| debenture | external, long | 企業が発行する長期借入証書 |
| overdraft | external, short | 銀行が口座残高を一時的にゼロ以下にするのを認める制度 |
| leasing | external | 資産を購入する代わりに賃借すること |
| hire purchase | external | 分割払いによって資産を購入すること |
| trade credit | external, short | 後日(例:30日後)にサプライヤーに支払うこと |
| venture capital | external, long | リスクの高い若手企業への投資家からの資金 |
| crowdfunding | external | 多くの人々からオンラインで小規模な資金を集めること |
| microfinance | external | 銀行へのアクセスが限られている人々に対する小規模な融資 |

探索
資金調達の仕組み
時期、リスク、所有権に基づいて最適な資金調達方法を選択する。
語彙
練習する
| English | 日本語 |
|---|---|
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | 内部財源 |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | 外部財源 |
| short-term/ʃɔːt tɜːm/ | 短期 |
| long-term/lɒŋ tɜːm/ | 長期 |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留保利益 |
| sale of assets/seɪl ɒv ˈæsets/ | 資産売却 |
| share capital/ʃeə ˈkæpɪtl/ | 資本金 |
| loan/ləʊn/ | 借入金 |
| debenture/deˈbentʃə/ | 社債 |
| overdraft/ˈəʊvədræft/ | 過剰払込 |
| leasing/ˈliːsɪŋ/ | リース |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 貸付販売 |
| trade credit/treɪd ˈkredɪt/ | 商取引信用 |
| venture capital/ˈventʃə ˈkæpɪtl/ | ベンチャーキャピタル |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | クラウドファンディング |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | マイクロファイナンス |
5.2
Choosing a source of finance

最適な資金調達の手段は一つではありません。選択は次の要素によって決まります:
- 必要となるamount——大規模な資金には株式や長期ローンが必要です。
- 用途のpurpose——長期資産には長期資金を使用すべきです。
- 費用のcost——金利や手数料は調達手段によって異なります。
- 法的構造のlegal structure——株式を発売できるのは会社のみです。
- すでに負担している債務の額と、collateral(ローンの返済ができない場合に貸し手が没収できる資産)を提供できるかどうか。
語彙
練習する
| English | 日本語 |
|---|---|
| collateral/kəˈlætərəl/ | 担保 |
| cost/kɒst/ | 原価 |
5.3
Cash-flow forecasts
シラバス
- キャッシュフロー予測を作成・解釈し、キャッシュフローの問題の原因について説明する
- キャッシュフローの改善方法と運転資金管理の重要性について説明する
出典: Cambridge International シラバス
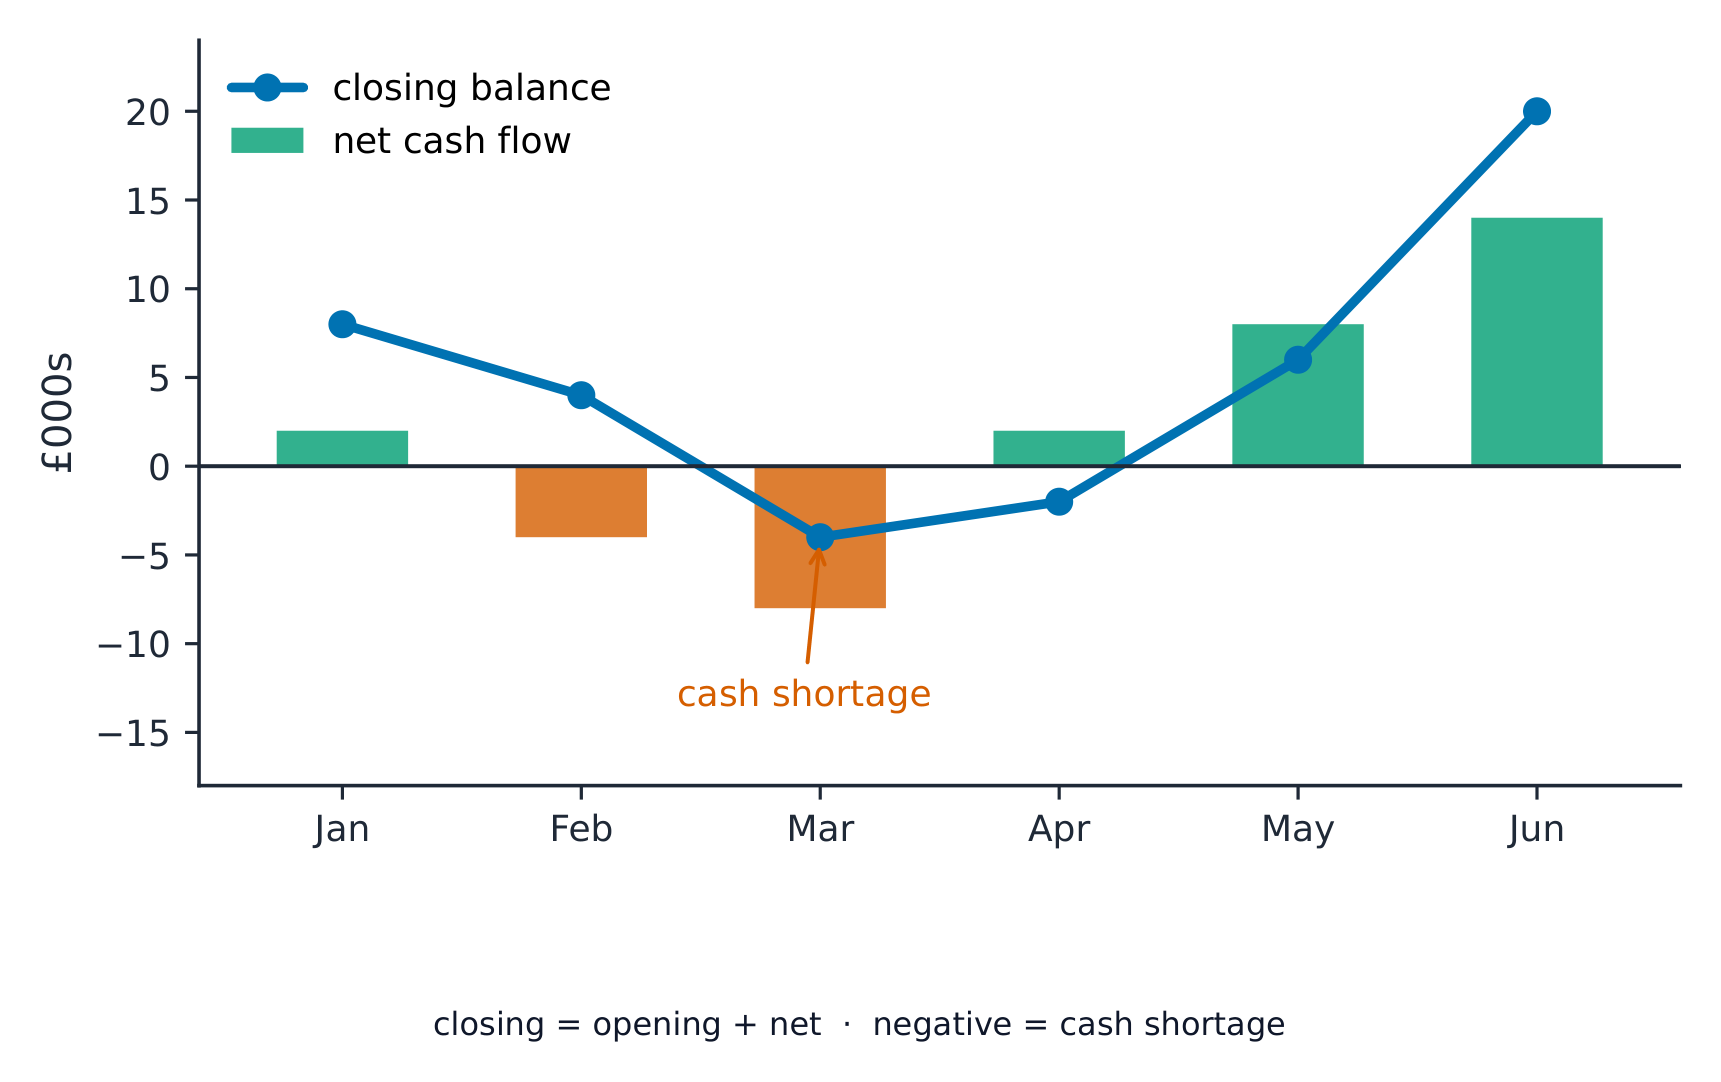
Cash-flow forecastとは、月ごとの現金の流入と流出を予測するものです。これにより、企業は早期に資金不足を発見できます。
- cash inflows——主に売上から入ってくる現金。
- cash outflows——給与や家賃など、支出される現金。
- net cash flow——その期間の流入額から流出額を差し引いた金額。
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
opening balanceとは、月初の現金残高です。net cash flowを加えるとclosing balanceとなり、これが次月のopening balanceとなります。
探索
キャッシュフロー見込み
キャッシュフロー見込みは、月ごとの収入と支出を追跡し、不足が生じる前に検知するものである。
語彙
練習する
| English | 日本語 |
|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | キャッシュ・フロー予測 |
| cash inflows/kæʃ ˈɪnfləʊz/ | 現金流入 |
| cash outflows/kæʃ aʊtˈfləʊz/ | 現金流出 |
| net cash flow/net kæʃ fləʊ/ | 正味キャッシュ・フロー |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期首残高 |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末残高 |
5.3
Cash-flow problems and how to fix them
Cash-flow problemsの一般的な原因は、Creditによる売上が多すぎる、在庫过多、一斉に資産購入过多、そしてovertrading(利用可能な現金に対して成長が速すぎる状態)です。
Cash flowを改善する方法:
- 現金の流入を早める——顧客に迅速な支払いを依頼するか、早期支払い割引を提供する。
- 現金の流出を遅らせる——サプライヤーとのTrade creditの期間を長くする。
- Overdraftや短期ローンを契約して、資金不足をカバーする。
- 在庫を減らして現金を確保する。
良好なworking capital managementは、安全を確保するために十分な現金を保ちつつ、余剰金が増えすぎて現金が眠らないようにするものです。
探索
キャッシュフロー予測ラボ
月別の現金収入、支出、および一時的な購入費をドラッグしてください。赤字で終了する月を見つけ、発生する前に修正します。
語彙
練習する
| English | 日本語 |
|---|---|
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | 過剰取引 |
5.4
Costs and how we classify them

シラバス
- コストを分類する(固定費、変動費、直接費、間接費、限界費、平均費)こと、および意思決定にコスト情報を用いること
- 損益分岐点分析(損益分岐点、安全余剰、貢献益)を作成・解釈し、その制約について説明する
出典: Cambridge International シラバス
Costとは、企業が製品を製造するために支出する金銭です。私たちはコストをいくつかの方式で分類します:
- fixed costs——生産量の変化に関わらず一定のコスト(家賃など)。
- variable costs——生産量の変動に応じて増減するコスト(原材料など)。
- 直接費用 — 特定の製品に明確に関連する費用、例えばその材料費など。
- 間接費用(製造間接費)— 特定の製品に直接関連しない費用、例えば管理者の給与など。
- 限界費用 — 追加の1単位の生産にかかる費用。
- 平均原価 — 単価であり、総原価 ÷ 数量で算出される。
費用情報は、経営者が価格を設定し、何を生産するかを選択し、支出を管理するために役立つ。
探索
原価
y = ax + b
総原価 = 固定費(切片)+ 変動費単位数(勾配)。
語彙
練習する
| English | 日本語 |
|---|---|
| fixed costs/fɪkst kɒsts/ | 固定費 |
| variable costs/ˈveərɪəbl kɒsts/ | 変動費 |
| direct costs/daɪˈrekt kɒsts/ | 直接費 |
| indirect costs/ɪndaɪˈrekt kɒsts/ | 間接費 |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 限界原価 |
| average cost/ˈævrɪdʒ kɒst/ | 平均原価 |
| break-even/breɪk ˈiːvən/ | 損益分岐点 |
5.4
損益分岐点分析
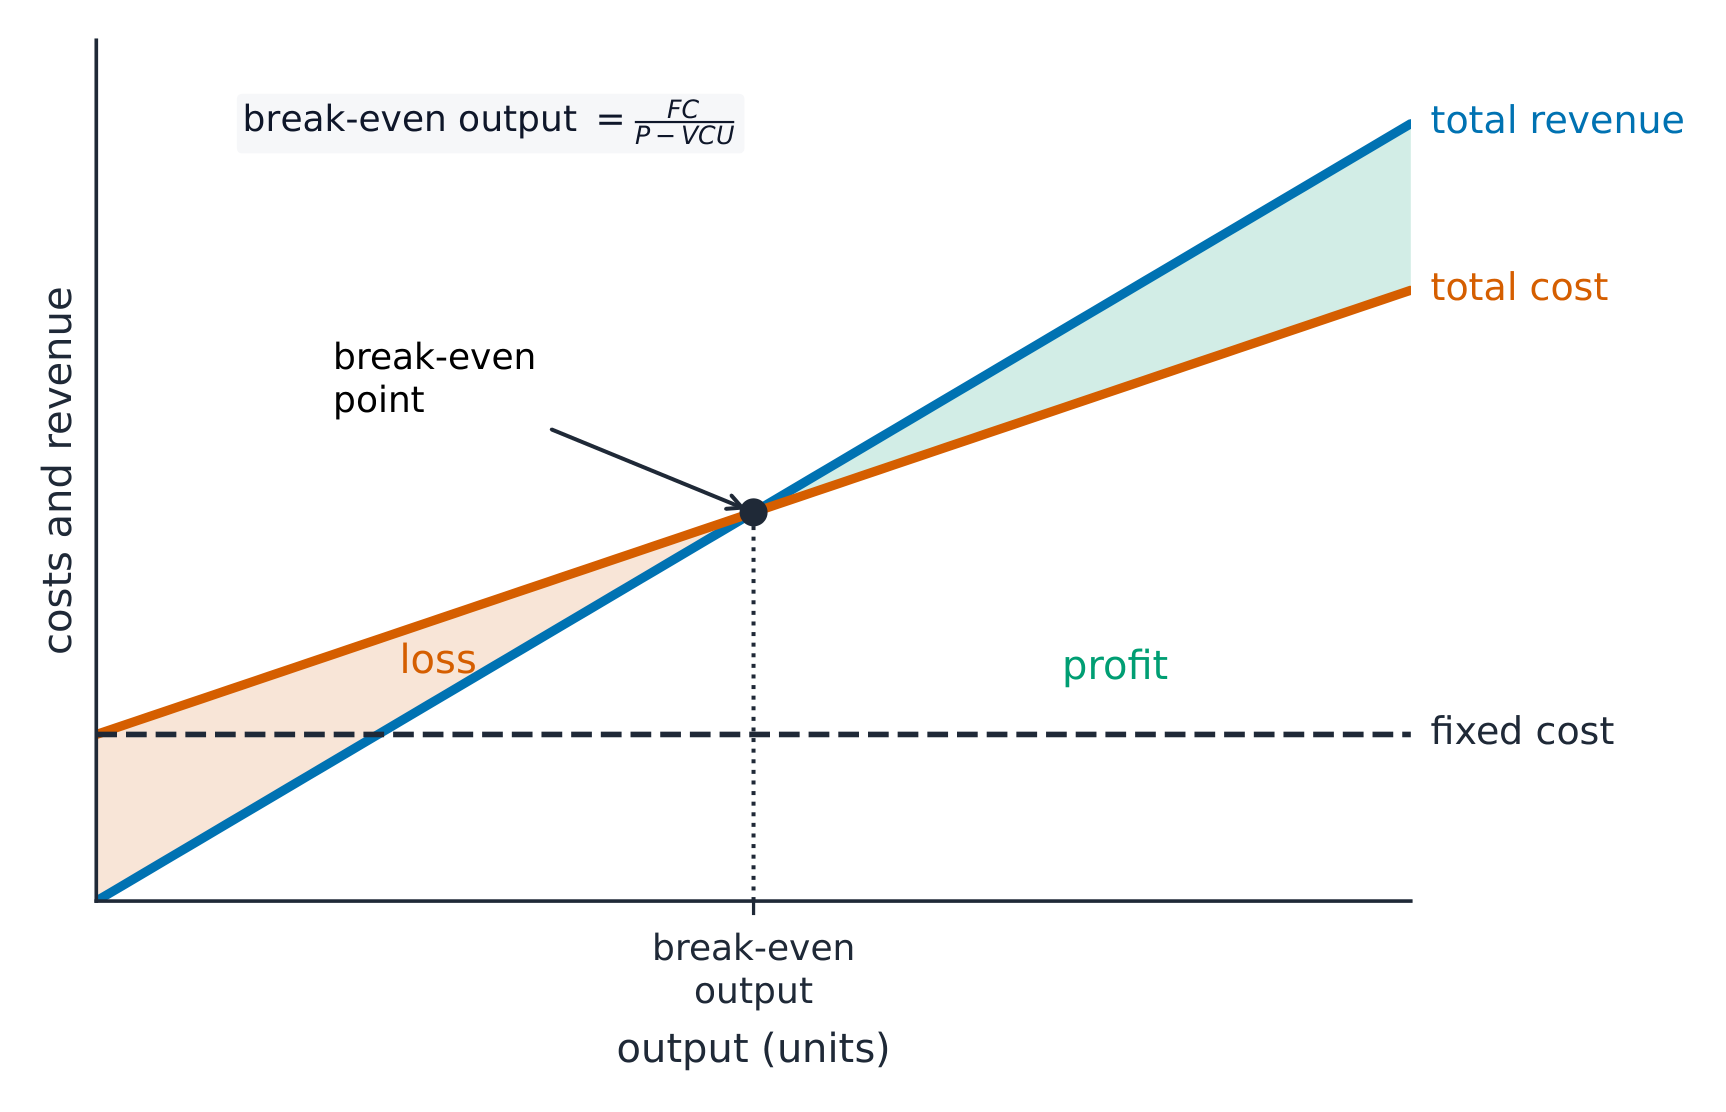
寄与額とは、各販売が固定費の負担にどの程度寄与するかを示す:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
損益分岐点とは、総収益と総費用が等しくなり利益がゼロとなる点である。単位数での損益分岐点は以下の通り:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
安全率とは、現在の販売が損益分岐点をどれだけ上回っているかを示す:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
計算例。 製品が£20で販売され、単元の可変費が£12である。固定費は£40,000、企業は6,000単位を生産している。単元当たり寄与額、損益分岐点、安全余地を求めよ。
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
安全率が大きいことは、企業が赤字になる前に販売が大きく減少しても大丈夫であることを意味する。損益分岐点分析は迅速で有用だが、制限点がある:販売単価と費用が一定であること、そして生産された全品目が販売されることを仮定している点である。
探索
Test the assumptions behind break-even
$Q_{BE}=\frac{F}{p-v};\quad \pi=(p-v)Q-F$
Changing sales volume changes profit while fixed costs remain. The starting values match the lesson example.
語彙
練習する
| English | 日本語 |
|---|---|
| contribution/ˌkɒntrɪˈbjuːʃn/ | 貢献利益 |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 損益分岐点 |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全余地 |
| limitations/ˌlɪmɪˈteɪʃnz/ | 限界 |
5.5
予算と乖離

シラバス
- 予算の目的と種類(増額予算、ゼロベース予算)について説明する
- 乖離分析を用いて乖離(有利および不利)を計算・解釈する
出典: Cambridge International シラバス
予算とは、将来の財務計画であり、収入または支出の目標である。予算は企業が計画立案、資金管理、パフォーマンス確認を行うのに役立つ。2つのタイプがある:
- 増額予算 — 前年の予算に僅かな増減を加えたもの。
- ゼロベース予算 — 毎年度、すべての費用がゼロからの説明を要するもの。
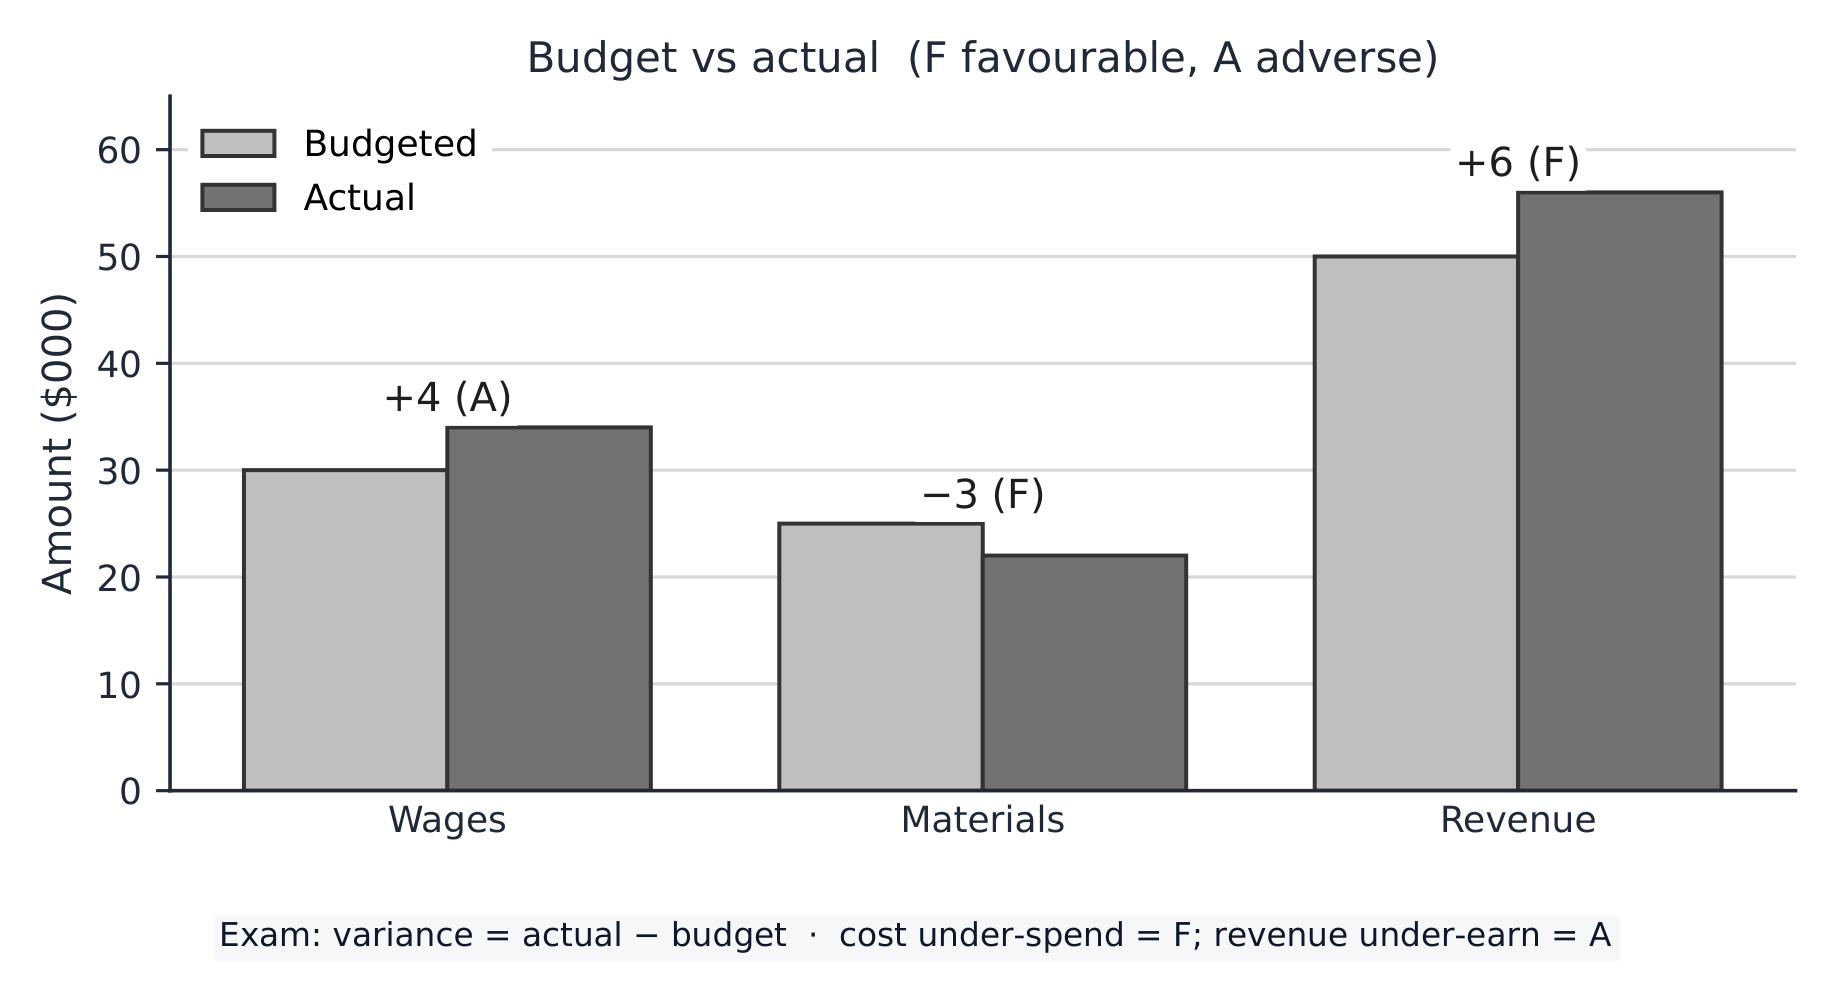
乖離とは、予算数値と実数値との違いである:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
演習例. 企業が賃金に予算£30,000を組んだが、実際£34,000を支出した。乖離を求め、それが有利か不利かを述べよ。
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
予算より支出が多かったため、これは不利な乖離である。
- 有利な乖離は、利益にとって望ましい(予算よりコストが低い、または収益が高い)。
- 不利な乖離は、利益にとって好ましくない(予算よりコストが高い、または収益が低い)。
乖離を分析することで、経営者は計画がどこで失敗したかを見極め、対応できる。
探索
予算管理サイクル
予算が単なる数字ではなく、管理システムとなるプロセスを確認してください。
語彙
練習する
| English | 日本語 |
|---|---|
| budget/ˈbʌdʒɪt/ | 予算 |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | 増額予算 |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | ゼロベース予算 |
| variance/ˈveərɪəns/ | 差異 |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | 有利な変動 |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | 不利な変動 |
5.5
試験対策
- キャッシュは利益ではないことを示せ — 利益が出ている企業でも、キャッシュフロー不足により倒産する可能性がある。
- 損益分岐点のため:単元寄与額 $=$ 価格 $-$ 可変費;損益分岐点 $=$ 固定費 $\div$ 寄与;安全余地 $=$ 実生産量 $-$ 損益分岐点生産量。
- 資金調達源をニーズ(キャッシュフローには短期、資産には長期または自己資本)や企業の種類に合わせてマッチさせよ。
- 乖離を計算し、有利または不利とラベル付けせよ(予算に対する実数)。
語彙カードの意味
premises: 企業が使用する建物および土地。 fixed assets: 企業が所有する長期間にわたる資産(建物、機械など)。 internal sources: 剰余金など、企业内部から調達される資金。 external sources: 銀行や新株主など、企業外部から調達される資金。 short-term: Covering a brief period, often under a year. long-term: 数ヶ月ではなく、数年にわたる。 sale of assets: 企業が保有する資産を売却して資金を得る方法。 発行済株式資本:企業が株式を販売して調達した資金。 借入金:通常、利息を含む返済が必要な借り入れ金。 社債:企業が発行する長期借入証書。 リース:他の企業が所有する資産の使用料を支払うこと。 分割払い購入:分割払いで資産を購入し、最終支払い後 ownership を得る方式。 ベンチャーキャピタル:リスクの高い若手企業に出資し持分を得る投資家からの資金。 クラウドファンディング:多くの人から小口で資金を集める方法、主にオンラインで行われる。 担保:借入者が提示し、返済不能時に貸し手が売却できる資産。 期末残高:期間終了時に残っている現金の額。 過剰成長:販売が企業の資金調達の能力を上回り、現金不足となる状態。 間接費:単一生産量に直接対応しない費用(例:家賃)。 有利な乖離:予算に対する差額で利益を増加させるもの。 不利な乖離:予算に対する差額で利益を減少させるもの。
語彙
練習する
| English | 日本語 |
|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | 企業資金 |
| premises/ˈpremɪsɪz/ | 事業所 |
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | 資本性支出 |
| fixed assets/fɪkst ˈæsets/ | 固定資産 |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | 収益性支出 |
このトピックのインタラクティブ授業
一歩ずつ進め、即時チェック付きの問題で学習します。