- 損益計算書および**貸借対照表(バランスシート)**の目的と内容について説明する
- 減価償却を説明し、ステークホルダーが財務諸表をどのように利用するかを説明する
財務・会計(Aレベル)
A-Levelビジネス · トピック 10
 9:35
財務・会計(Aレベル)
Two shops on the same street. Both sold five hundred thousand pounds of goods last year, and they look identical. But one is about to open three new branches…
英語ナレーション・英語+中文字幕 burning-in
10.1
財務諸表

シラバス
出典: Cambridge International シラバス
財務諸表とは、企業の財務状況を公式に示す記録です。Income Statement(損益計算書)とBalance Sheet(貸借対照表)の2つを学びます。法令により、会社は毎年これらの報告書を公表する必要があります。
探索
財務諸表の流れ
ビジネスイベントがユーザーが読む諸表になる様子を確認する
語彙
練習する
| English | 日本語 |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | 財務諸表 |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 損益計算書 |
| balance sheet/ˈbæləns ʃiːt/ | 貸借対照表 |
10.1
損益計算書
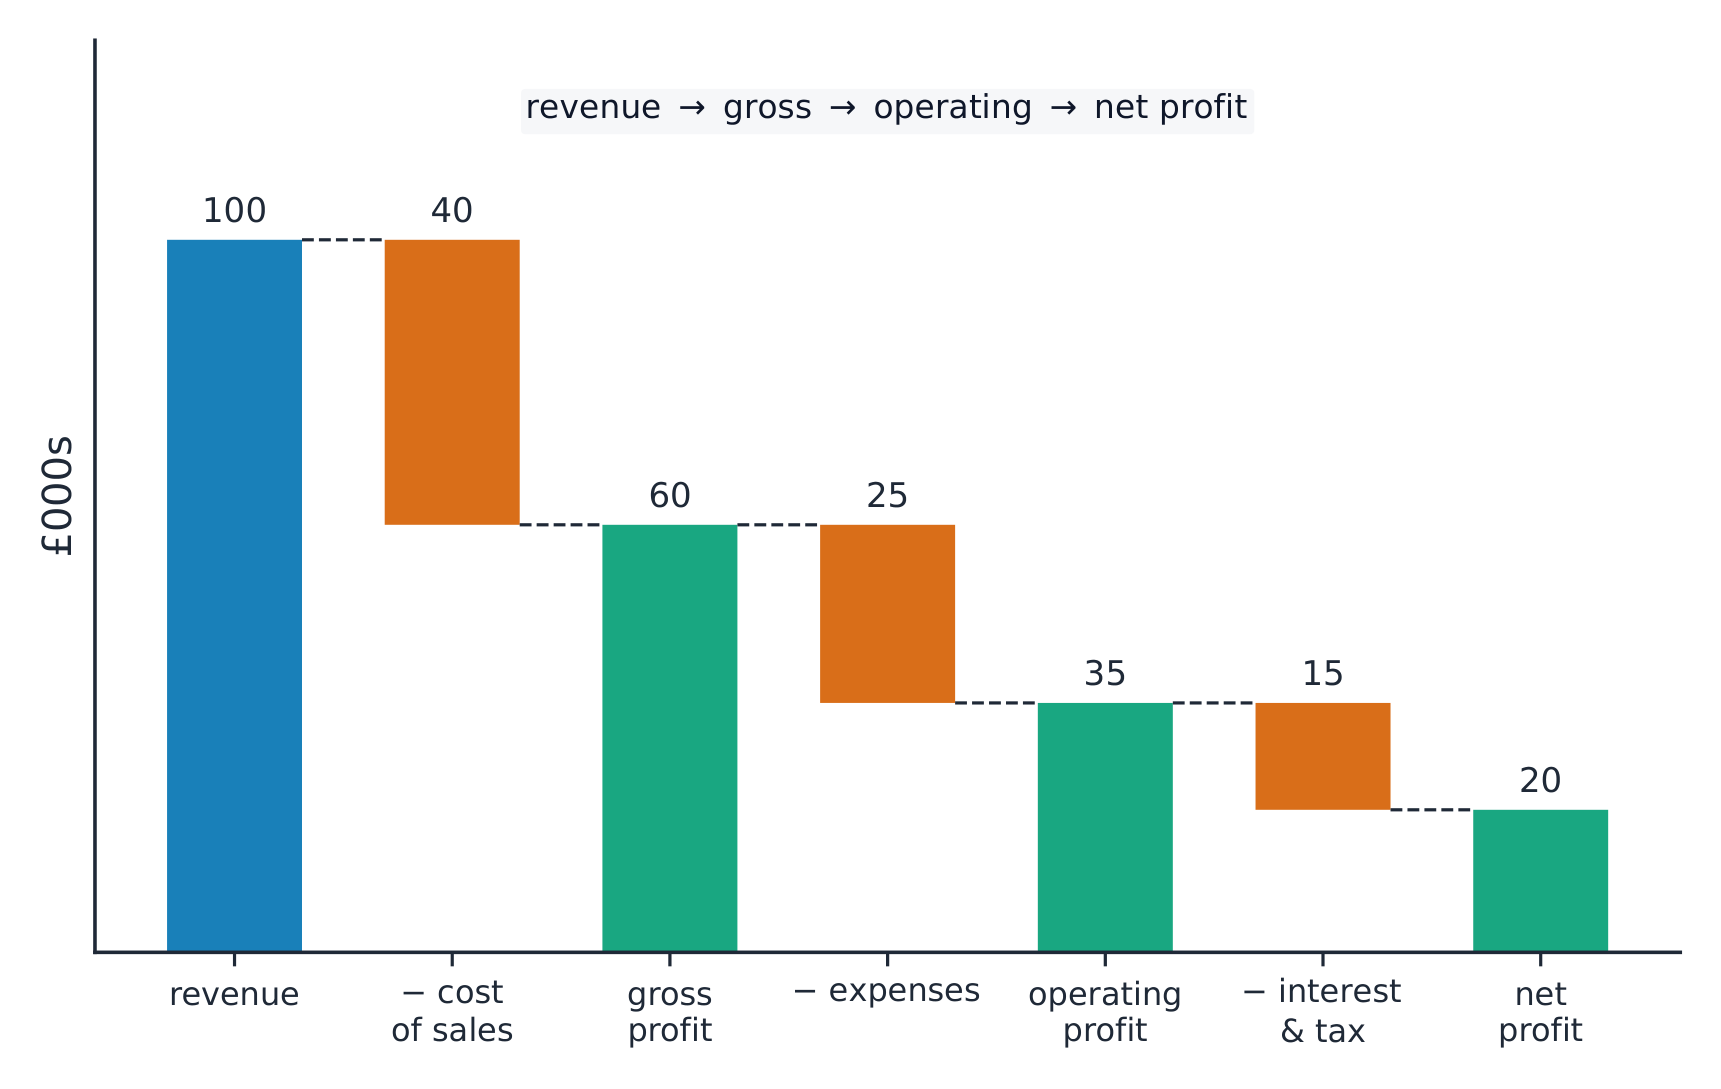
The income statement shows the revenue and costs of a business over a period (usually a year), and the profit left at each stage.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- 原価(COGS) は、販売された商品の直接原価です。
- 粗利(Gross Profit) は、売上高から原価を差し引いた残額です。
- 経費(家賃、給与、マーケティングなど)を差し引くと、営業利益が得られます。
- 利息と税金を差し引いた残りが純利益(Net Profit)(当期純利益)です。
語彙
練習する
| English | 日本語 |
|---|---|
| revenue/ˈrevənjuː/ | 売上高 |
| cost of sales/kɒst ɒv seɪlz/ | 売上原価 |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 粗利 |
| expenses/ekˈspensɪz/ | 経費 |
| net profit/net ˈprɒfɪt/ | 純利益 |
10.1
貸借対照表

貸借対照表(Statement of Financial Position)(別名:バランスシート)とは、ある一日時点において企業が所有する資産と負担する負債を写真のように捉えたものです。
- non-current assets — items kept for more than a year, such as buildings and machines.
- current assets — items that become cash within a year, such as inventory and money owed by customers.
- current liabilities — debts due within a year.
- non-current liabilities — debts due after more than a year, such as a long loan.
- 純資産 — 出資者が投入した資金と、事業に留保された利益の合計額。
両辺は常に釣り合っている:企業が保有する資産は、自己資本と負債によって調達されている。
語彙
練習する
| English | 日本語 |
|---|---|
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 貸借対照表 |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 固定資産 |
| current assets/ˈkʌrənt ˈæsets/ | 流動資産 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流動負債 |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 固定負債 |
| equity/ˈekwɪti/ | 純資産 |
10.1
減価償却

減価償却とは、固定資産の取得原価を、購入当年に一括計上するのではなく、使用期間にわたって配分する方法である。例えば、£10,000の機械を5年間使用する場合、毎年£2,000ずつ価値が減少する可能性がある。減価償却は貸借対照表における資産価値を低下させ、損益計算書では費用として計上されるため、利益が過大評価されないようにする。
探索
ステークホルダー関心ラベル
異なるステークホルダーが同じ事業判断をどう評価するかを確認する。
語彙
練習する
| English | 日本語 |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | 減価償却(資産) |
| stakeholders/ˈsteɪkhəʊldəz/ | ステークホルダー |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | 比率分析 |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 収益性 |
10.1
ステークホルダーによる財務諸表の利用

異なるステークホルダーが、それぞれ異なる理由でこれらの財務諸表を確認する。
- 所有者や投資家は利益と資金に対するリターンを確認する。
- 貸手は企業が借入金を返済できるか確認する。
- マネージャーは意思決定や予算策定に利用する。
- 政府は納税額を確認し、サプライヤーは支払い能力を確認する。
10.2
レシオ分析

シラバス
- 収益性比率、流動性比率、効率性比率、レバレッジ比率を計算・解釈する
- 比率分析を用いて企業の業績を評価・比較し、その限界を説明する
出典: Cambridge International シラバス
単独の数値だけでは意味が限定的である。レシオ分析は財務諸表の2つの数値を結びつけて業績を評価し、ある年度を別の年度と比較したり、ある企業を他の企業と比較したりするために用いられる。
10.2
収益性レシオ

収益性レシオは、企業が売上や資本をいかに効果的に利益に変えているかを示す。
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
粗利率または営業利益率が高いほど、売上から残る利益が多いことを意味する。総合的な指標としては**自己資本利益率(ROCE)**があり、利益と投下資本を比較する。
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
ここで投下資本とは、企業の長期資金の総額である。ROCEが高いほど、資金が適切に運用されていることを示す。
** worked example.** 売上が£500,000、粗利が£200,000、営業利益が£80,000、投下資本が£400,000の企業がある。粗利率、営業利益率、およびROCEを求めよ。
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
探索
会計比率による診断
ビジネスに関する質問に回答する比率に基づいて分類します。
語彙
練習する
| English | 日本語 |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | 営業利益 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 粗利率 |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | 営業利益率 |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 資本効率性 |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 投入資本 |
| liquidity/lɪˈkwɪdɪti/ | 流動性 |
10.2
流動性レシオ
流動性とは、企業が短期債務を迅速に支払えるかどうかを表す。これを検証するための2つのレシオがある。
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
流動比率が約1.5〜2であれば一般的に安全とされる。速算比率は在庫を除外するためより厳格であり、在庫は販売に時間がかかることがある。低すぎるとリスクが高いが、高すぎると現金が遊離している可能性もある。
** worked example.** 流動資産が£60,000(うち在庫£24,000)、流動負債が£30,000の企業がある。流動比率と速算比率を求めよ。
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
語彙
練習する
| English | 日本語 |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流動比率 |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速算比率 |
| efficiency/ɪˈfɪʃənsi/ | 効率性 |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | 在庫回転率 |
10.2
効率性およびレバレッジレシオ
効率性レシオは、企業が資源をどのように活用しているかを示す。例えば、在庫回転率は企業が年間何回商品を購入・販売するかを測定する。回転率が速いほど、現金の拘束が少なくなる傾向がある。
レバレッジは、企業の長期資金のいくらかが借入によるものか、出資者によるものかを表す。
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
高いレバレッジは重借入を意味し、金利上昇時にはリスクとなるが、景気が良い際はリターンを高めることができる。
** worked example.** 固定負債が£150,000、投下資本が£500,000の企業がある。そのレバレッジを求めよ。
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
50%未満なので、この企業はレバレッジが低い——借入よりも出資者の資金に依存している。
探索
ビジネスケースラボ
実際の意思決定を分類し、主要なビジネス概念を具体的に示す。
語彙
練習する
| English | 日本語 |
|---|---|
| gearing/ˈɡɪərɪŋ/ | レバレッジ比率 |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | 投資評価 |
10.2
レシオ分析の限界
レシオは有用だが、制限も存在する。過去のデータを使用するため、未来を予測できない場合がある。従業員の士気やブランド力など非金銭的要因は無視される。また、公正な比較のためには、同業種かつ同規模の企業との比較が必要である。
10.3
投資採択
シラバス
- 投資評価法の計算・解釈:回収期間、会計上収益性率(ARR)、正味現在価値(NPV)
- 投資評価法を用いて投資意思決定を行い、その評価を行う
出典: Cambridge International シラバス
投資採択とは、大型支出プロジェクト(新しい機械や工場など)が正当な投資かどうかを研究することである。3つの手法が用いられる。
探索
投資評価のルート
キャッシュフローから意思決定に至るまでのプロジェクト評価のプロセスを確認する。
10.3
回収期間、 ARR および NPV

- 回収期間とは、プロジェクトのキャッシュインフローが初期投資コストを回収するまでの時間を指す。回収期間が短いほど安全である。
- **会計収益率(ARR)**は、投下資本に対する平均年間利益の割合をパーセンテージで示す。
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
** worked example.** 機械の購入費は£100,000で、年間平均利益は£25,000と見込まれています。会計収益率を求めなさい。
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- 正味現在価値(NPV)は、将来のお金は今日のお金よりも価値が低いことを認識しています。割引計算を用いて将来のキャッシュ・フローを現在の価値に縮小し、そこから初期投資額を差し引きます。正のNPVはプロジェクトが価値を生むことを意味します。

各方法には強みがあります:回収期間は単純でリスクに焦点を当てます;ARRは収益性を示します;NPVは最も包括的ですが、選定された割引率が必要です。
探索
この機械は費用を回収できるか?
コスト、年間現金流入、実用寿命をドラッグしてください。累積曲線がゼロと交差するのが回収期間であり、ARRは銀行金利と比較されます。
語彙
練習する
| English | 日本語 |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | 回収期間 |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | 会計収益率 |
| net present value/net ˈprezənt ˈvæljuː/ | 正味現在価値 |
| discounting/ˈdɪskaʊntɪŋ/ | 割引 |
10.4
財務と会計戦略
シラバス
- 戦略的意思決定における財務データおよび予算の利用方法を説明する
- 戦略的意思決定の財務的影響を評価する
出典: Cambridge International シラバス
上位レベルでは、経営者は財務データと予算を使って戦略を選択します。大きな意思決定の前には、「手元資金はあるか」「利益、キャッシュ・フロー、レバレッジにどう影響するか」「期待されるリターンは何か」と問いかけます。財務情報は危険な推測を論理的な選択に変えますが、数字だけが全てではなく、市場状況、従業員、企業の目標と合わせて評価する必要があります。
探索
資金調達の仕組み
時期、リスク、所有権に基づいて最適な資金調達方法を選択する。
10.4
試験対策
- 重要な比率の計算と解釈を行う — 粗利益率/純利益率、流動比率、レバレッジ、ROCE — 常にベンチマークやトレンドと比較して行います。
- 投資採算について、回収期間(回収にかかる時間)、ARR(平均リターン率)、NPV(割引計算済み;正のNPVなら採用)を理解しておくこと。
- 流動比率が約1.5〜2であれば健全です:高すぎると資源が浪費され、低すぎると流動性危機のリスクがあります。
- 評価において、比率の限界(過去の数値、定性的要因の欠如)を述べる。
語彙カードの意味
純利益:すべての費用を差し引いた後の利益。 減価償却(資産):長期間使用する資産の原価を、その使用年数にわたって配分すること。 比率分析:決算書の数値ペアを比較し、経営成績を評価する手法。 営業利益率:売上高に対する営業利益の割合(百分率)。 投入資本利益率(ROCE):事業に投入されている長期資本に対する営業利益の割合(百分率)。 速算比率:流動資産から在庫品を差し引いた額を、流動負債で割ったもの。 在庫回転率:年間を通じて在庫品が売れて補充される回数。 会計上収益率:当初投資額の合計に対する年平均利益の割合(百分率)。本単元の機械例で用いられる比較指標。 正味現在価値:初期コストを差し引いた後の将来キャッシュフローの現在の価値。 割り戻し:お金の時間的価値により、将来の金額を現在の価値に引き下げる処理。
このトピックのインタラクティブ授業
一歩ずつ進め、即時チェック付きの問題で学習します。