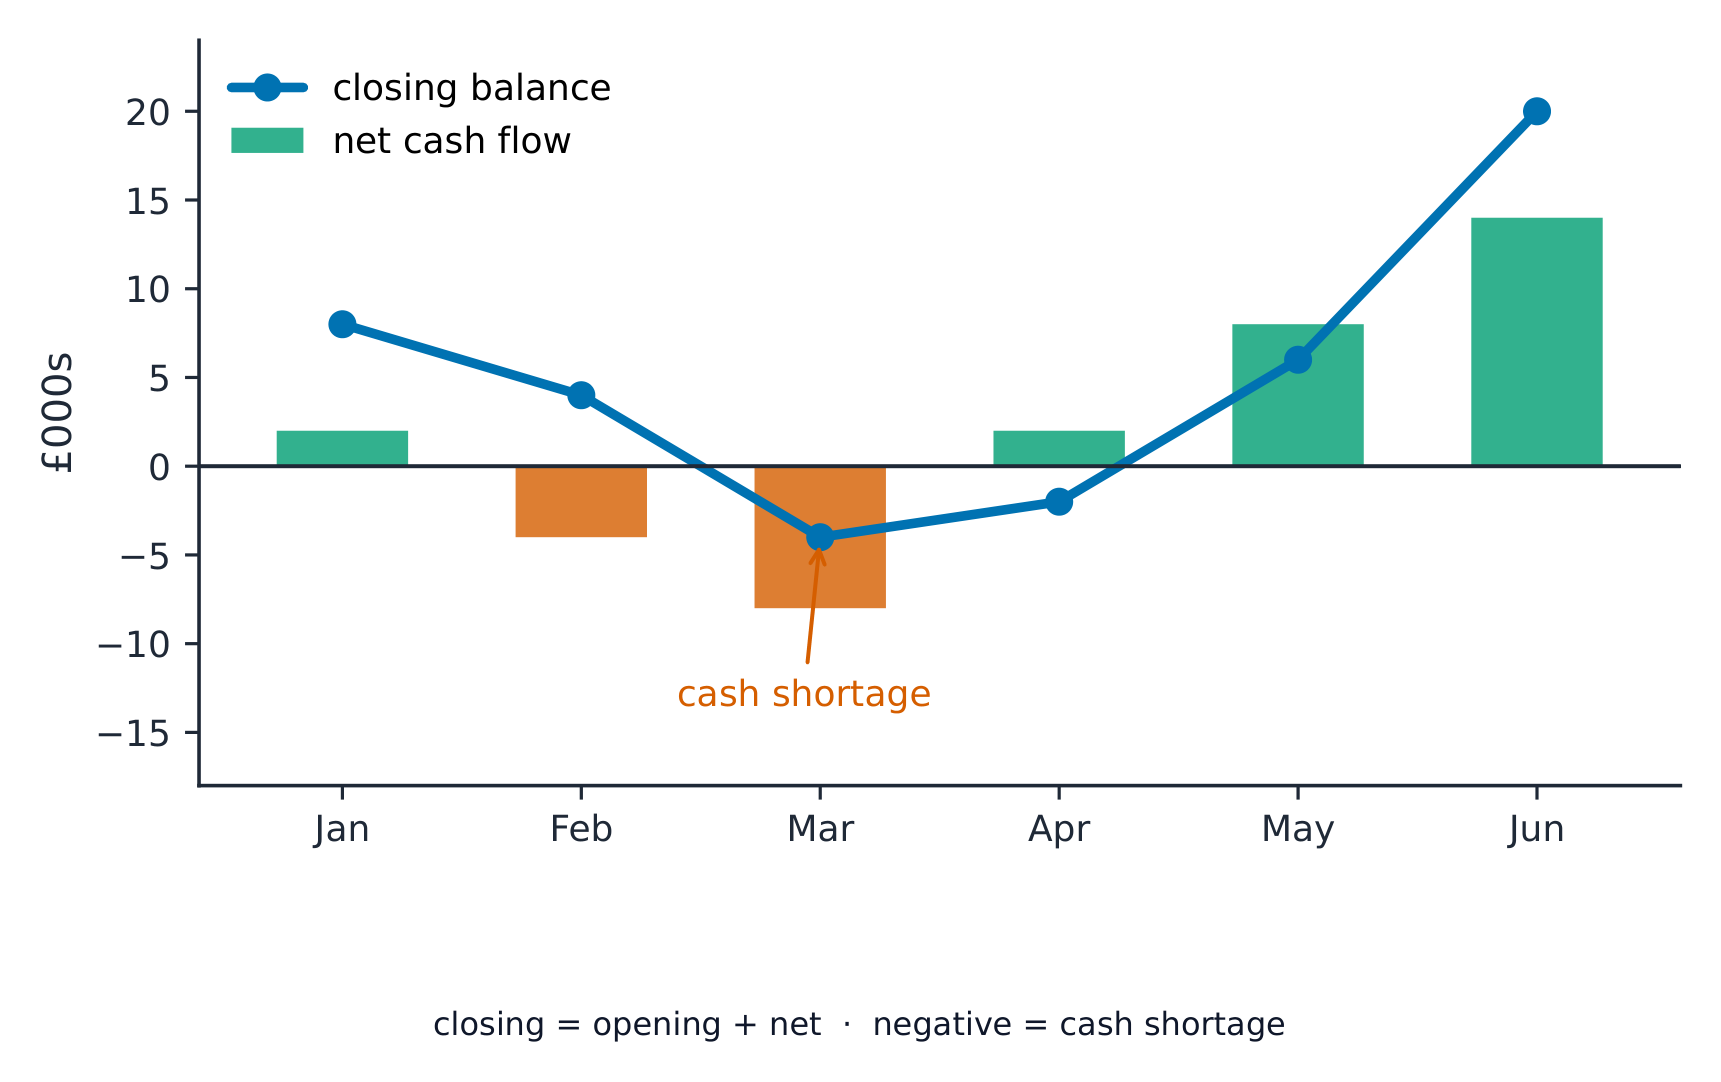
Suatu bisnis bisa untung tetapi tetap bangkrut. Berikut cara terjadinya. Anda menjual barang senilai seratus ribu pound secara kredit pada bulan Maret. Laba terlihat sangat bagus. Namun, uang…
English narration · English + 中文 subtitles burned in · Narasi bahasa Inggris · Subtitle bahasa Inggris + 中文 disematkan langsung
5.1
Why a business needs finance · Mengapa bisnis membutuhkan keuangan
Syllabus · Silabus
English
explain the need for business finance (capital expenditure and revenue expenditure, working capital)
distinguish the meaning of cash and profit
Bahasa Indonesia
jelaskan kebutuhan akan keuangan bisnis (pengeluaran modal dan pengeluaran pendapatan, modal kerja)
bedakan makna antara kas dan laba
Source: Cambridge International syllabus · Sumber: Silabus Cambridge International
English
Business finance 企业资金 is the money a firm needs to start, run and grow. A new firm needs money to buy premises 经营场所 and equipment; a growing firm needs money for new projects; and every firm needs money to pay day-to-day bills.
Bahasa Indonesia
Keuangan bisnis adalah uang yang dibutuhkan perusahaan untuk memulai, menjalankan, dan berkembang. Perusahaan baru butuh uang untuk membeli gedung/ruangan dan peralatan; perusahaan yang berkembang butuh uang untuk proyek baru; dan setiap perusahaan butuh uang untuk membayar tagihan sehari-hari.
Bank adalah sumber keuangan eksternal utama, melalui pinjaman dan overdraft.
Explore · Jelajahi
Sources of finance lab · Laboratorium sumber pendanaan
Choose the best type of finance by time, risk and ownership. · Pilih jenis pendanaan terbaik berdasarkan waktu, risiko, dan kepemilikan.
Here current assets 流动资产 are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities 流动负债 are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
Bahasa Indonesia
Modal kerja adalah uang yang dimiliki perusahaan untuk kebutuhan sehari-harinya. Hal ini ditemukan dari neraca:
Di sini, aset lancar adalah hal-hal yang dapat dikonversi menjadi kas dalam waktu satu tahun (kas, persediaan, piutang pelanggan), dan liabilitas lancar adalah utang yang jatuh tempo dalam waktu satu tahun. Modal kerja yang terlalu sedikit berbahaya — perusahaan mungkin tidak mampu membayar tagihannya.
Kas adalah modal kerja: perusahaan membutuhkan aset likuid yang cukup untuk membayar tagihan sehari-hari
Cash is not the same as profit · Kas berbeda dengan laba
English
This is a key idea.
profit 利润 is what is left when total costs are taken from total revenue over a period.
cash 现金 is the money the firm actually has right now to spend.
A firm can be profitable but still run out of cash — for example, if it sells goods but customers have not paid yet. Many firms fail not from low profit, but from running out of cash.
Bahasa Indonesia
Ini adalah konsep penting.
laba adalah sisa setelah total biaya dikurangkan dari total pendapatan selama suatu periode.
kas adalah uang yang benar-benar dimiliki perusahaan saat ini untuk dibelanjakan.
Suatu perusahaan bisa saja menguntungkan tetapi tetap kehabisan kas — misalnya, jika menjual barang namun belum dibayar oleh pelanggan. Banyak perusahaan bangkrut bukan karena laba rendah, melainkan karena kehabisan kas.
Laba dan kas berbeda: sebuah perusahaan terlihat menguntungkan di atas kertas namun tidak memiliki kas untuk membayar tagihan — itulah sebabnya banyak yang bangkrut
describe internal and external, short- and long-term sources of finance (retained profit, sale of assets, share capital, loans, debentures, overdraft, leasing, hire purchase, trade credit, venture capital, crowdfunding, microfinance)
explain the factors affecting the choice of source of finance
Bahasa Indonesia
deskripsikan sumber pendanaan internal dan eksternal, jangka pendek dan jangka panjang (laba ditahan, penjualan aset, modal saham, pinjaman, surat utang, overdraft, sewa operasional, pembelian berjangka, kredit dagang, ** Modal ventura**, crowdfunding, mikrofinance)
jelaskan faktor-faktor yang memengaruhi pemilihan sumber pendanaan
Source: Cambridge International syllabus · Sumber: Silabus Cambridge International
English
Finance can come from inside the business (internal sources 内部来源) or from outside (external sources 外部来源). It can also be short-term 短期 (paid back within a year) or long-term 长期.
Source
Type
What it is
retained profit 留存利润
internal, long
profit kept in the business instead of paid out
sale of assets 出售资产
internal
selling items the firm no longer needs
share capital 股本
external, long
money raised by selling shares
loan 贷款
external, long
borrowed money repaid with interest
debenture 公司债券
external, long
a long-term loan certificate sold by a company
overdraft 透支
external, short
the bank lets the account go below zero for a short time
leasing 租赁
external
renting an asset instead of buying it
hire purchase 分期付款
external
buying an asset by paying in instalments
trade credit 商业信用
external, short
paying a supplier later (e.g. after 30 days)
venture capital 风险资本
external, long
money from investors into risky young firms
crowdfunding 众筹
external
small amounts raised from many people online
microfinance 小额信贷
external
small loans for people with little access to banks
Bahasa Indonesia
Bursa efek: perusahaan terbatas publik mengumpulkan dana dengan menjual saham.
Pendanaan dapat berasal dari dalam usaha (sumber internal) atau dari luar (sumber eksternal. Pendanaan juga bisa bersifat jangka pendek (dibayar kembali dalam satu tahun) atau jangka panjang.
Sumber
Jenis
Apa itu
laba ditahan
internal, jangka panjang
laba yang disimpan dalam perusahaan alih-alih dibagikan
penjualan aset
internal
menjual item yang tidak lagi dibutuhkan perusahaan
modal saham
eksternal, jangka panjang
dana yang dikumpulkan melalui penjualan saham
pinjaman
eksternal, jangka panjang
uang pinjaman yang dibayar kembali dengan bunga
obligasi
eksternal, jangka panjang
sertifikat pinjaman jangka panjang yang dijual oleh perusahaan
overdraft
eksternal, jangka pendek
bank mengizinkan saldo rekening turun di bawah nol untuk sementara waktu
sewa pakai (leasing)
eksternal
menyewa aset alih-alih membelinya
beli angsuran (hire purchase)
eksternal
membeli aset dengan membayar secara cicilan
kredit dagang
eksternal, jangka pendek
membayar pemasok nanti (misalnya setelah 30 hari)
modal ventura
eksternal, jangka panjang
dana dari investor ke perusahaan muda berisiko tinggi
crowdfunding
eksternal
jumlah kecil dikumpulkan dari banyak orang secara daring
mikrofinansial
eksternal
pinjaman kecil bagi orang yang minim akses ke bank
Sumber pendanaan berasal dari dalam perusahaan (internal) atau dari luar (eksternal)
Explore · Jelajahi
Sources of finance lab · Laboratorium sumber pendanaan
Choose the best type of finance by time, risk and ownership. · Pilih jenis pendanaan terbaik berdasarkan waktu, risiko, dan kepemilikan.
Choosing a source of finance · Memilih sumber pendanaan
English
There is no single best source. The choice depends on:
the amount needed — large amounts may need shares or a long loan.
the purpose — long-term assets should use long-term finance.
the cost — interest and fees differ between sources.
the legal structure — only a company can sell shares.
how much the firm already owes, and whether it can offer collateral 抵押品 (an asset the lender can take if the loan is not repaid).
Bahasa Indonesia
Tidak ada satu sumber terbaik. Pilihan bergantung pada:
jumlah yang dibutuhkan — jumlah besar mungkin memerlukan saham atau pinjaman jangka panjang.
tujuan — aset jangka panjang harus menggunakan pendanaan jangka panjang.
biaya — bunga dan biaya berbeda antar sumber.
struktur hukum — hanya perusahaan yang dapat menjual saham.
berapa banyak yang sudah dipinjam perusahaan, dan apakah dapat menawarkan jaminan (aset yang dapat diambil pemberi pinjaman jika pinjaman tidak dilunasi).
Cocokkan pendanaan dengan tujuan: kebutuhan jangka pendek menggunakan pendanaan jangka pendek, aset jangka panjang menggunakan pendanaan jangka panjang
5.3
Cash-flow forecasts · Perkiraan arus kas
Syllabus · Silabus
English
construct and interpret a cash-flow forecast and explain the causes of cash-flow problems
explain methods of improving cash flow and the importance of working capital management
Bahasa Indonesia
susun dan tafsirkan peramalan arus kas serta jelaskan penyebab masalah arus kas
jelaskan metode peningkatan arus kas dan pentingnya pengelolaan modal kerja
Source: Cambridge International syllabus · Sumber: Silabus Cambridge International
English
Cash-flow forecast
A cash-flow forecast 现金流量预测 predicts the cash coming in and going out each month. It helps a firm spot a shortage early.
cash inflows 现金流入 — money coming in, mostly from sales.
cash outflows 现金流出 — money going out, such as wages and rent.
net cash flow 净现金流 — inflows minus outflows for the period.
The opening balance 期初余额 is the cash at the start of the month. Adding net cash flow gives the closing balance 期末余额, which becomes next month's opening balance.
Bahasa Indonesia
Perkiraan arus kas
Perkiraan arus kas memprediksi uang masuk dan keluar setiap bulan. Ini membantu perusahaan mendeteksi kekurangan lebih awal.
arus kas masuk — uang yang masuk, sebagian besar dari penjualan.
arus kas keluar — uang yang keluar, seperti gaji dan sewa.
arus kas bersih — arus masuk dikurangi arus keluar untuk periode tersebut.
Saldo awal adalah kas di awal bulan. Menambahkan arus kas bersih memberikan saldo akhir, yang menjadi saldo awal bulan berikutnya.
Perkiraan arus kas melacak saldo akhir setiap bulan, memberi peringatan dini tentang kekurangan
Explore · Jelajahi
A cash-flow forecast · Peramalan arus kas
A cash-flow forecast tracks money in and out each month — to spot a shortfall before it happens. · Peramalan arus kas melacak uang masuk dan keluar setiap bulan — untuk mendeteksi kekurangan sebelum terjadi.
Cash-flow problems and how to fix them · Masalah arus kas dan cara mengatasinya
English
Common causes of cash-flow problems are: too many sales on credit, holding too much stock, buying too many assets at once, and overtrading 过度交易 (growing too fast for the cash available).
Ways to improve cash flow:
bring cash in sooner — ask customers to pay faster, or offer discounts for quick payment.
delay cash going out — agree longer trade credit with suppliers.
arrange an overdraft or short loan to cover a gap.
hold less stock to free up cash.
Good working capital management keeps enough cash to stay safe without holding so much that money sits idle.
Bahasa Indonesia
Penyebab umum masalah arus kas adalah: terlalu banyak penjualan kredit, menahan terlalu banyak stok, membeli terlalu banyak aset sekaligus, dan overtrading (tumbuh terlalu cepat dibandingkan kas yang tersedia).
Cara meningkatkan arus kas:
percepat masuknya kas — minta pelanggan membayar lebih cepat, atau tarkan diskon untuk pembayaran cepat.
tunda pengeluaran kas — sepakati kredit dagang yang lebih lama dengan pemasok.
atur overdraft atau pinjaman jangka pendek untuk menutupi kesenjangan.
kurangi stok untuk membuka ruang kas.
Manajemen modal kerja yang baik menjaga ketersediaan kas yang cukup agar aman tanpa menyimpan terlalu banyak sehingga uang menganggur.
Drag the monthly cash in, cash out and the one-off purchase — find the month that closes in the red, then fix it before it happens. · Seret arus kas bulanan masuk, keluar, dan pembelian sekali jadi — temukan bulan yang berakhir merah, lalu perbaiki sebelum terjadi.
Contribution 贡献 is how much each sale adds towards paying the fixed costs:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Break-even 盈亏平衡 is the point where total revenue equals total costs, so profit is zero. The break-even point 盈亏平衡点 in units is:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
The margin of safety 安全边际 is how far current sales are above the break-even point:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Worked example. A product sells for £20 with a variable cost of £12 per unit. Fixed costs are £40,000, and the firm makes 6,000 units. Find the contribution per unit, the break-even output and the margin of safety.
A large margin of safety means sales can fall a lot before the firm makes a loss. Break-even analysis is quick and useful, but it has limitations 局限性: it assumes the selling price and costs stay the same, and that everything made is sold.
Bahasa Indonesia
Kontribusi adalah berapa banyak penjualan setiap unit menambah pembayaran untuk biaya tetap:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Titik impas adalah titik di mana total pendapatan sama dengan total biaya, sehingga laba nol. Titik impas dalam unit adalah:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
Titik impas adalah tempat total pendapatan sama dengan total biaya — di sebelah kirinya adalah kerugian, di sebelah kanannya adalah keuntungan
Margin keamanan adalah seberapa jauh penjualan saat ini berada di atas titik impas:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Contoh terpecahkan. Sebuah produk dijual seharga £20 dengan biaya variabel £12 per unit. Biaya tetap adalah £40,000, dan perusahaan memproduksi 6,000 unit. Temukan kontribusi per unit, output titik impas, dan margin keamanan.
Margin keamanan yang besar berarti penjualan dapat turun banyak sebelum perusahaan mengalami kerugian. Analisis titik impas cepat dan berguna, tetapi memiliki keterbatasan: asumsinya harga jual dan biaya tetap sama, dan bahwa semua yang diproduksi terjual.
Explore · Jelajahi
Break-even chart · Grafik titik impas
Add a revenue line to the fixed-cost and total-cost lines. Where revenue meets total cost is the break-even point; beyond it the firm makes a profit. · Tambahkan garis pendapatan pada garis biaya tetap dan total. Di mana pendapatan bertemu dengan biaya total adalah titik impas; di atasnya perusahaan mendapat laba.
Explore · Jelajahi
Break-even analysis · Analisis titik impas
Break-even is where total revenue crosses total cost. · Titik impas adalah tempat pendapatan total memotong biaya total.
explain the purpose of budgets and types of budget (incremental, zero-based)
calculate and interpret variances (favourable and adverse) using variance analysis
Bahasa Indonesia
jelaskan tujuan anggaran dan jenis anggaran (incremental, zero-based)
hitung dan tafsirkan variansi (favorable dan adverse) menggunakan analisis variansi
Source: Cambridge International syllabus · Sumber: Silabus Cambridge International
English
A budget 预算 is a financial plan for the future — a target for income or spending. Budgets help a firm plan, control money, and check performance. Two types are:
incremental budget 增量预算 — last year's budget changed by a small amount.
zero-based budget 零基预算 — every cost must be explained from zero each year.
A variance 差异 is the difference between the budgeted figure and the actual figure:
Costs came in higher than planned, so this is an adverse variance.
a favourable variance 有利差异 is better for profit (costs lower, or revenue higher, than planned).
an adverse variance 不利差异 is worse for profit (costs higher, or revenue lower, than planned).
Studying variances shows managers where the plan went wrong, so they can act.
Bahasa Indonesia
Anggaran adalah rencana keuangan untuk masa depan — target untuk pendapatan atau pengeluaran. Anggaran membantu perusahaan merencanakan, mengontrol uang, dan memeriksa kinerja. Dua jenisnya adalah:
anggaran inkremental — anggaran tahun lalu diubah dengan sedikit jumlah.
anggaran berbasis nol — setiap biaya harus dijelaskan dari nol setiap tahun.
Varians adalah perbedaan antara angka yang dianggarkan dan angka aktual:
Varians adalah aktual dikurangi anggaran; menguntungkan membantu laba, merugikan menguranginya
Contoh terpecahkan. Perusahaan menganggarkan £30,000 untuk upah tetapi sebenarnya menghabiskan £34,000. Temukan varian dan sebutkan apakah itu menguntungkan atau merugikan.
Show that cash is not profit — a profitable firm can still fail from a cash-flow shortage.
For break-even: contribution per unit $=$ price $-$ variable cost; break-even $=$ fixed costs $\div$ contribution; margin of safety $=$ actual $-$ break-even output.
Match a source of finance to the need (short-term for cash flow, long-term or equity for assets) and to the type of business.
Calculate a variance and label it favourable or adverse (actual against budget).
Bahasa Indonesia
Tunjukkan bahwa kas bukan laba — perusahaan yang profitabel masih bisa bangkrut akibat kekurangan arus kas.
Untuk titik impas: kontribusi per unit $=$ harga $-$ biaya variabel; titik impas $=$ biaya tetap $\div$ kontribusi; margin keamanan $=$ aktual $-$ output titik impas.
Cocokkan sumber pendanaan dengan kebutuhan (jangka pendek untuk arus kas, jangka panjang atau ekuitas untuk aset) dan dengan jenis bisnis.
Hitung varians dan beri label menguntungkan atau merugikan (aktual terhadap anggaran).
Interactive lessons on this topic · Pelajaran interaktif untuk topik ini
Work through it step by step, with instant-check exercises. · Kerjakan langkah demi langkah, dengan latihan pengecekan instan.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · Pilih satu dan situs mengikuti Anda — catatan, kertas, video, dan latihan semua terbuka di sana.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · Ketik untuk mencari catatan, pelajaran, kode, kosakata, dan pertanyaan soal lama di setiap mata pelajaran.