- expliquer pourquoi les entreprises ont besoin de financement (capital initial, expansion, fonds de roulement, problèmes de trésorerie)
- distinguer le financement à court terme et long terme et les sources internes et externes de financement
- décrire les sources de financement (bénéfices réinvestis, cession d'actifs, épargne des propriétaires, prêt bancaire/découvert, émission d'actions, obligations, leasing, location-vente, crédit commercial, microfinance, crowdfunding, subventions gouvernementales)
- expliquer les facteurs qui influencent le choix de la source de financement
Informations financières et décisions
Études commerciales IGCSE · Sujet 5
 12:52
Informations financières et décisions
Cette entreprise allait bien. Chaque mois, elle faisait un bénéfice — les produits se vendaient, les clients étaient contents. Mais regardez l'argent dans la banque. Les fournisseurs voulaient…
Narration en anglais · sous-titres en anglais et en 中文 au choix
5.1
Pourquoi les entreprises ont besoin de financement
Programme
Source : Programme Cambridge International
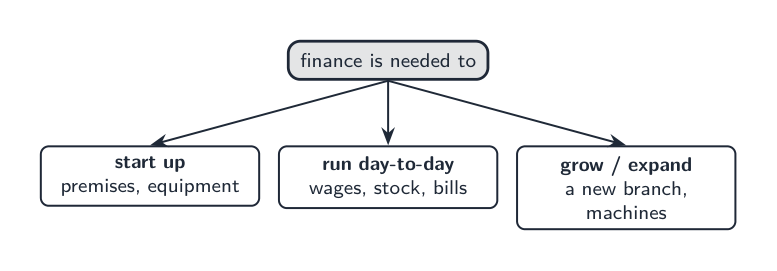
Financement désigne les fonds dont une entreprise a besoin. Une entreprise nécessite du financement pour :
- démarrer — le capital de démarrage pour acheter du matériel et des stocks avant de générer des revenus,
- croître — des fonds pour l'expansion, comme de nouvelles boutiques ou machines,
- fonctionner au quotidien — le fonds de roulement pour payer les salaires et les fournisseurs tout en attendant le paiement des clients,
- survivre à un problème de flux de trésorerie, lorsque plus d'argent sort que n'en rentre.
Sources de financement
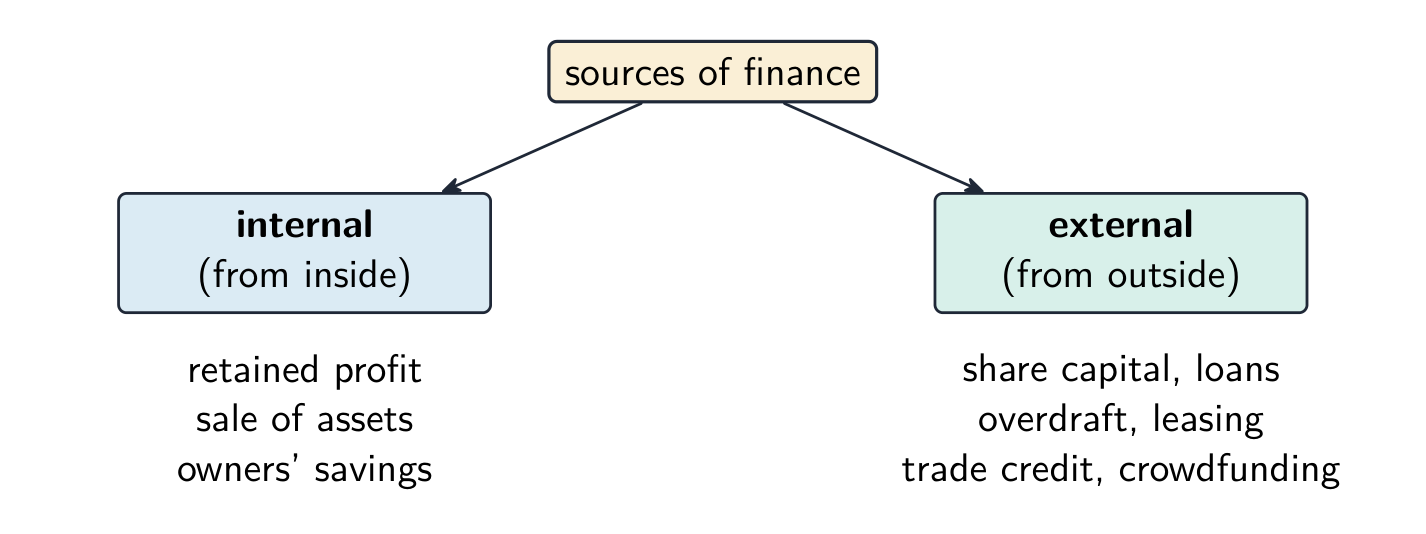
Le financement peut être à court terme (remboursé en moins d'un an) ou à long terme (sur plusieurs années). Il peut provenir de l'intérieur de l'entreprise (interne) ou de l'extérieur (externe).
| Source | Interne / Externe | Notes |
|---|---|---|
| bénéfice non distribué | interne | bénéfice conservé dans l'entreprise, non distribué |
| cession d'actifs | interne | vente de biens dont l'entreprise n'a plus besoin |
| économies des propriétaires | interne | l'argent propre des propriétaires |
| prêt bancaire | externe | argent emprunté, remboursé avec des intérêts au fil du temps |
| découvert bancaire | externe | la banque autorise le compte à être négatif, pour des besoins à court terme |
| émission de nouvelles actions | externe | uniquement pour les sociétés à responsabilité limitée ; rapporte des fonds mais divise le contrôle |
| bons du trésor (débentures) | externe | prêts à long terme consentis à une entreprise qui versent des intérêts |
| location | externe | louer du matériel au lieu de l'acheter |
| achat en plusieurs fois | externe | acheter maintenant et payer par mensualités |
| crédit commercial | externe | payer ses fournisseurs plus tard, par exemple après 30 jours |
| microfinance | externe | petits prêts pour de minuscules entreprises situées dans des zones défavorisées |
| financement participatif | externe | de nombreuses personnes apportent chacune une petite somme, souvent en ligne |
| subventions gouvernementales | externe | argent fourni par l'État qui n'a pas besoin d'être remboursé |
Choisir une source de financement
La meilleure source dépend du montant nécessaire et de la durée, des coûts (intérêts et frais), de la taille et du type juridique de l'entreprise (seules les sociétés peuvent émettre des actions), ainsi que du niveau de risque et de contrôle que les propriétaires acceptent.
| Besoin | Sources adaptées | Pourquoi |
|---|---|---|
| un manque temporaire de trésorerie (salaires à payer avant le règlement des clients) | découvert bancaire, crédit fournisseur | solutions souples à court terme ; intérêts payés uniquement sur la somme utilisée |
| nouvelles machines ou nouveaux véhicules | prêt bancaire, crédit-bail, location-vente | étalent le coût sur les années d’utilisation du bien |
| nouvelle usine ou expansion importante | bénéfices non distribués, émission d’actions, prêt à long terme | une somme importante pour une longue durée |
Exemple corrigé. Ahmed est un entrepreneur individuel qui possède une petite imprimerie. Il a besoin de $6,000 pour une nouvelle imprimante. Proposez deux sources de financement et recommandez-en une. Un prêt bancaire lui fournit immédiatement la totalité des $6,000, remboursables sur trois ans, mais Ahmed doit payer des intérêts et, en tant qu’entrepreneur individuel, sa responsabilité pour la dette est illimitée. Le crédit-bail de l’imprimante consiste à payer une somme mensuelle au lieu de l’acheter : il n’a donc pas besoin d’une grosse somme immédiatement et la société de crédit-bail effectue les réparations, mais il n’en devient jamais propriétaire et le coût total est plus élevé. En tant qu’entrepreneur individuel, il ne peut pas vendre d’actions. Recommandation : le crédit-bail, car son entreprise est petite, il conserve sa trésorerie pour son fonctionnement quotidien et les imprimantes deviennent vite obsolètes ; ne pas en être propriétaire pose donc moins de problèmes.
Explorer
Labo sur les sources de financement
Choisissez le meilleur type de financement selon la durée, le risque et la propriété.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| finance/ˈfaɪnæns/ | finance : financement |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | capital initial |
| expansion/ekˈspænʃn/ | expansion |
| long-term/lɒŋ tɜːm/ | long terme |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | bénéfice reporté |
| assets/ˈæsets/ | actif |
| loan/ləʊn/ | prêt |
| interest/ˈɪntrest/ | intérêt |
| overdraft/ˈəʊvədræft/ | découvert bancaire |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | microfinance |
5.2
Flux de trésorerie et fonds de roulement
Programme
- expliquer l'importance de la trésorerie et la différence entre trésorerie et bénéfice
- construire, compléter et interpréter un tableau de prévision de trésorerie (encaissements, décaissements, trésorerie nette, solde d'ouverture/fermeture)
- expliquer le fonds de roulement et comment une entreprise peut résoudre ses problèmes de trésorerie
Source : Programme Cambridge International
La trésorerie n'est pas égale au bénéfice
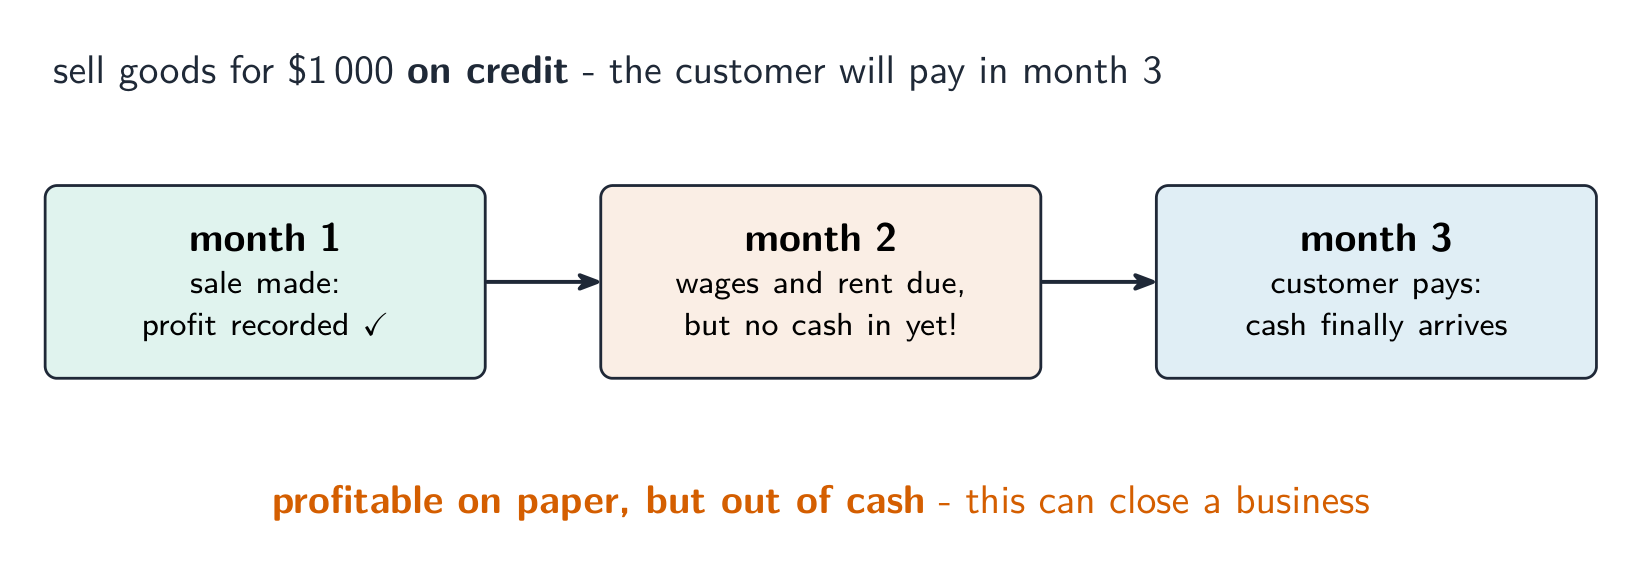
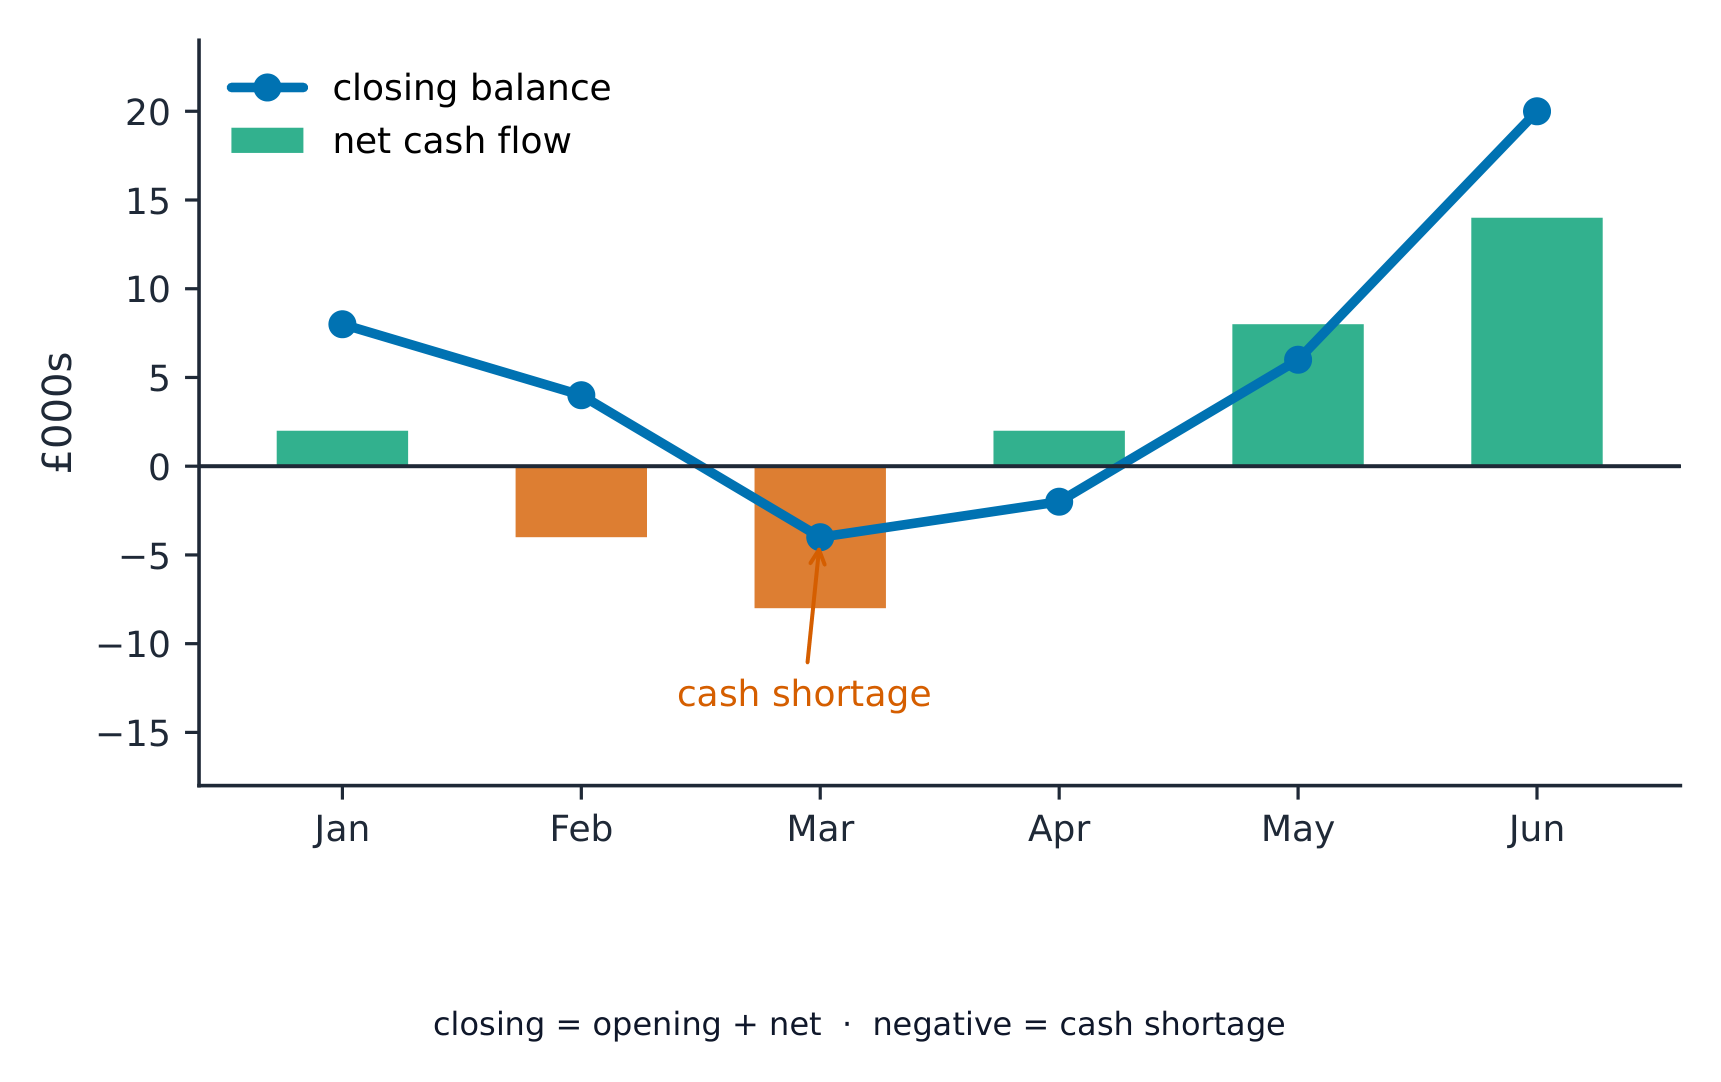
L'encaisse est l'argent dont une entreprise dispose immédiatement. Le bénéfice est le chiffre d'affaires moins les coûts sur une période donnée. Une entreprise peut réaliser un bénéfice tout en faisant face à une pénurie de liquidités — par exemple, si ses clients n'ont pas encore payé. Un manque de liquidités peut contraindre même une entreprise rentable à fermer.
Le prévisionnel de trésorerie
Une prévision de flux de trésorerie anticipe l'argent entrant et sortant chaque mois. Elle utilise :
- entrées de fonds — argent entrant (ventes, emprunts),
- sorties de fonds — argent sortant (salaires, loyer, matières premières),
- flux de trésorerie net — entrées de fonds moins sorties de fonds,
- solde d'ouverture — l'encaisse disponible au début du mois,
- solde de clôture — l'encaisse disponible à la fin du mois.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Exemple résolu. Un magasin s'attend à des entrées de £12,000 et des sorties de £9,000 le mois prochain, et débute le mois avec £2,000 en banque. Calculez le flux de trésorerie net et le solde final.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Les questions d’examen présentent souvent une prévision comportant des cases à remplir. Travaillez mois par mois : solde de clôture = solde d’ouverture + flux de trésorerie net, et ce solde de clôture devient le solde d’ouverture du mois suivant.
| Avril ($) | Mai ($) | Juin ($) | |
|---|---|---|---|
| total des encaissements | 7,000 | 5,000 | 9,000 |
| total des décaissements | 6,000 | 8,000 | 6,500 |
| flux de trésorerie net | 1,000 | -3,000 | 2,500 |
| solde d’ouverture | 1,500 | 2,500 | -500 |
| solde de clôture | 2,500 | -500 | 2,000 |
Exemple corrigé. Complétez les chiffres en gras ci-dessus, puis expliquez ce que montre la prévision. L’entreprise devrait avoir -$500 à la fin du mois de mai : elle n’aura pas assez de trésorerie pour payer toutes ses factures ce mois-là. Elle pourrait négocier un découvert bancaire d’au moins $500 pour le mois de mai, reporter l’achat de certains matériaux à juin ou demander à un fournisseur un délai de paiement supplémentaire. Le manque est faible et temporaire, car la trésorerie se rétablit en juin ; le découvert est donc la solution la plus adaptée.
Fonds de roulement
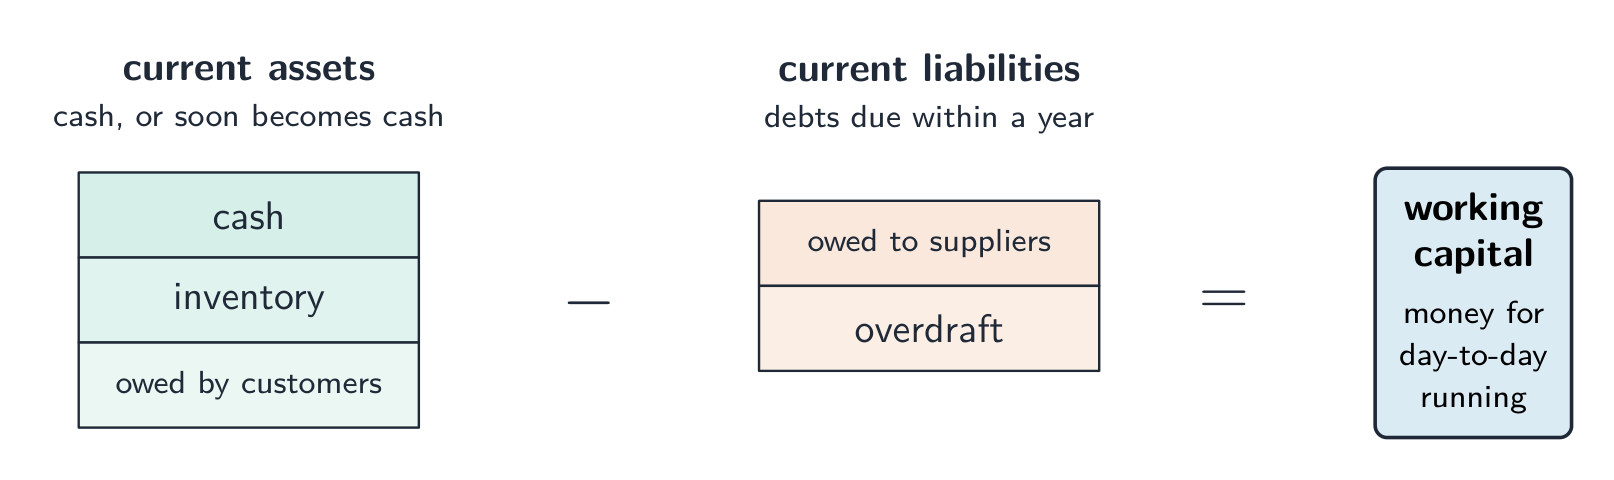
Le besoin en fonds de roulement est la valeur des actifs courants moins les passifs courants. Il soutient les opérations quotidiennes. Les actifs courants incluent la trésorerie, les stocks et les créances clients. Les passifs courants comprennent les dettes à court terme, telles que les sommes dues aux fournisseurs. Ce n'est pas le solde de trésorerie : les stocks doivent être vendus et les clients doivent payer avant que ces actifs ne deviennent de la trésorerie. Une entreprise avec un besoin en fonds de roulement positif peut tout de même avoir des difficultés à payer une facture échoé aujourd'hui.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Pour résoudre les problèmes de trésorerie, une entreprise peut obtenir un découvert autorisé, négocier des délais de paiement plus longs avec ses fournisseurs, demander aux clients de payer plus tôt, vendre des actifs excédentaires ou réduire les dépenses non essentielles. Il faut considérer le montant et le moment du déficit, les intérêts ou remises, l'accord avec le fournisseur et l'impact sur les ventes futures ou la production. Une prévision est une estimation et doit être mise à jour lorsque les encaissements ou décaissements réels diffèrent.
Explorer
Prévision des flux de trésorerie
Une prévision mensuelle des entrées et sorties de trésorerie permet à une entreprise de détecter une pénurie de liquidités avant qu'elle ne survienne.
Explorer
Laboratoire de prévision de trésorerie
Faites glisser les entrées de trésorerie mensuelles, les sorties de trésorerie et l'achat unique du four — la boulangerie reste-t-elle positive pendant les six mois ?
Vocabulaire
Entrainer
| English | Français |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | fonds de roulement |
| cash-flow/kæʃ fləʊ/ | flux de trésorerie |
| short-term/ʃɔːt tɜːm/ | court terme |
| cash/kæʃ/ | espèces |
| profit/ˈprɒfɪt/ | bénéfice |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | prévision des flux de trésorerie |
| inflows/ˈɪnfləʊz/ | entrées de fonds |
| outflows/aʊtˈfləʊz/ | sorties de fonds |
| net cash flow/net kæʃ fləʊ/ | flux de trésorerie net |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | solde d'ouverture |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | solde de clôture |
| current assets/ˈkʌrənt ˈæsets/ | actifs courants |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passifs courants |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | passif |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | actifs non courants |
5.3
Compte de résultat
Programme
- identifier les principales caractéristiques d'un compte de résultat : chiffre d'affaires, coût des ventes, bénéfice brut, charges et bénéfice net de l'exercice
- expliquer comment les comptes de résultat sont utilisés par les parties prenantes
Source : Programme Cambridge International
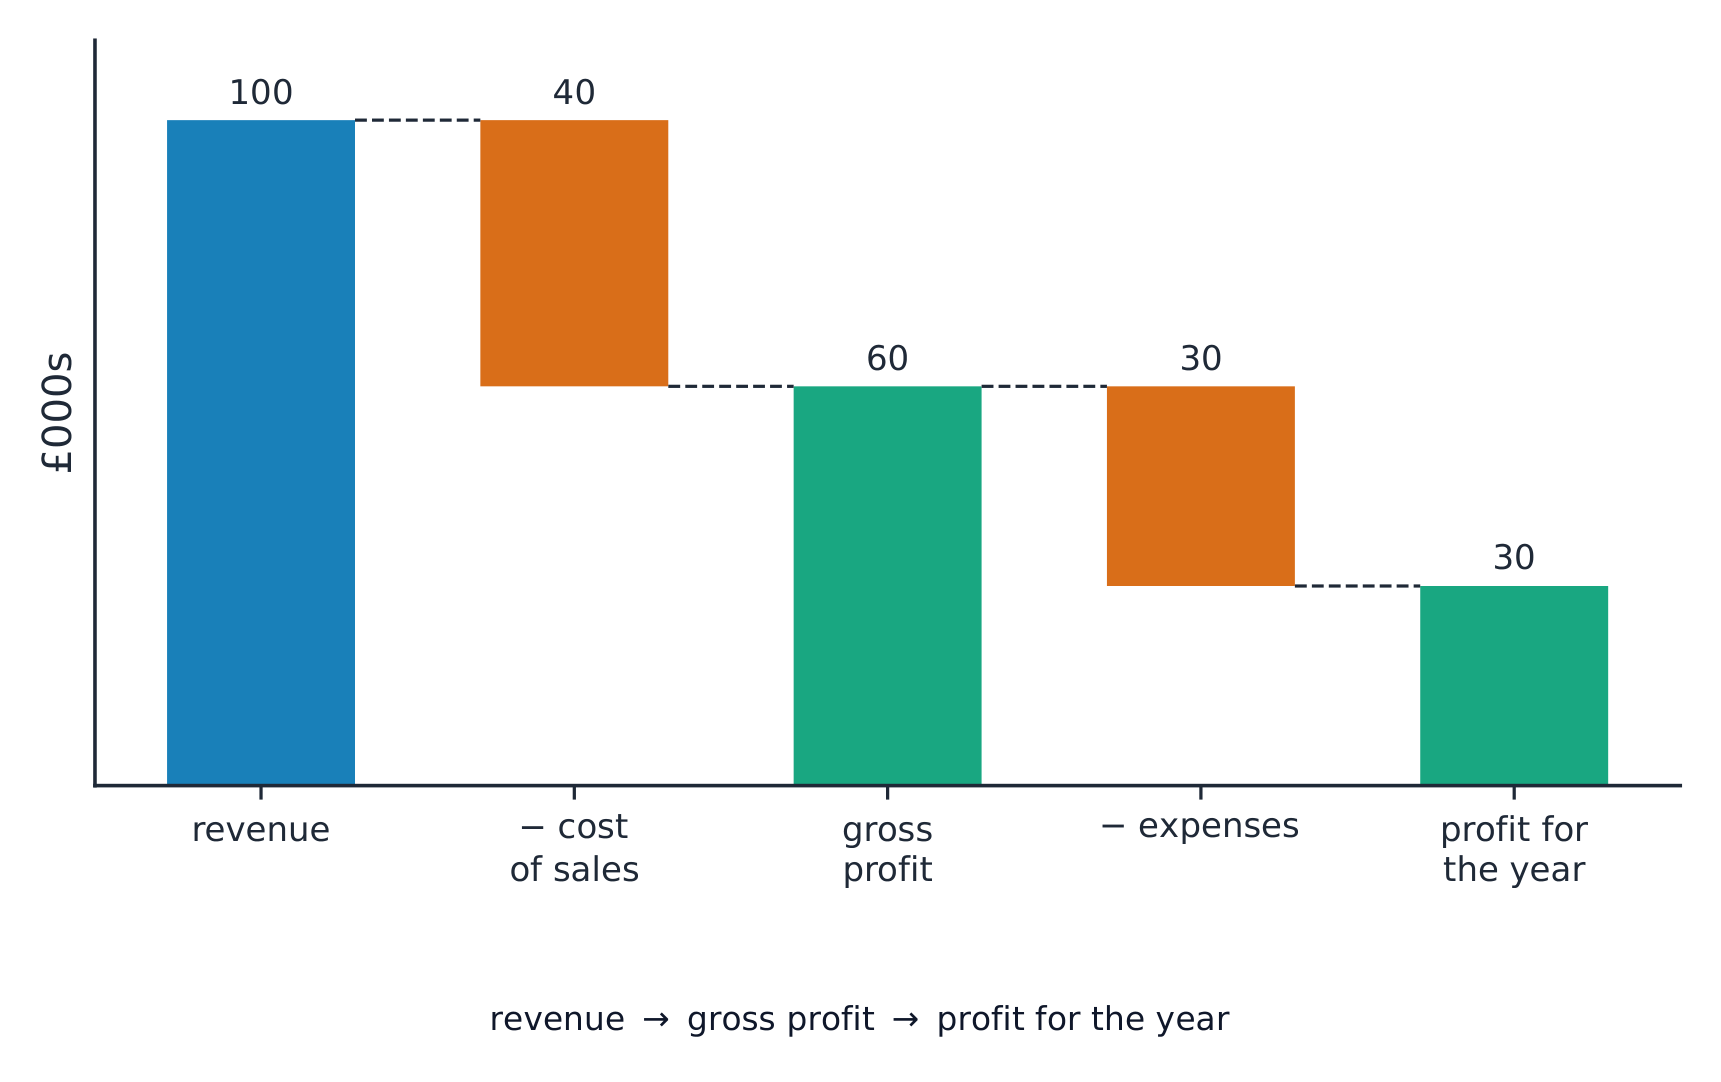
Un compte de résultat indique le montant du bénéfice généré par une entreprise sur une période, généralement un an.
| Ligne | Signification |
|---|---|
| chiffre d'affaires | valeur des ventes sur la période, y compris les ventes à crédit non encore payées |
| coût des ventes | le coût de production ou d'achat des marchandises vendues |
| bénéfice brut | chiffre d'affaires moins coût des ventes |
| charges d'exploitation | autres frais de fonctionnement : loyer du magasin, salaires de bureau, publicité |
| résultat net | bénéfice brut moins frais |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Exemple résolu. Une entreprise a un revenue de £200,000, un cost of sales de £120,000 et des expenses de £50,000. Calculez son gross profit et son profit for the year.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Le profit récompense les propriétaires pour avoir pris des risques commerciaux. Le bénéfice réinvesti est le profit conservé après distribution aux propriétaires, comme les dividendes. Il fournit un financement interne pour du matériel ou une expansion. Une entreprise avec un bénéfice de £30,000 qui verse £12,000 en dividendes réinvestit £18,000. Cela ne prouve pas que £18,000 soit une trésorerie disponible : les fonds peuvent être immobilisés dans des stocks, des créances clients ou du matériel.
Un chiffre d'affaires plus élevé ne garantit pas un profit plus important. Comparez des périodes égales : si le chiffre d'affaires augmente de £20,000 mais que le coût des ventes et les charges d'exploitation augmentent ensemble de £24,000, le profit diminue de £4,000. Enquêtez sur les raisons avant de réduire les dépenses qui pourraient soutenir les ventes futures. Les stocks insaisissables ne sont pas tous comptabilisés comme coût des ventes ; ne déduisez pas un coût de production une seconde fois comme autre charge.
Les états de résultat sont utilisés par les parties intéressées : les propriétaires comparent les rendements et la réinvestissement, les gestionnaires analysent l'évolution des coûts, et les prêteurs jugent si les bénéfices peuvent soutenir les remboursements. Les prêteurs ont aussi besoin d'informations sur la trésorerie et la dette existante ; un bénéfice passé ne garantit pas les remboursements futurs.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| revenue/ˈrevənjuː/ | recette |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | compte de résultat |
| cost of sales/kɒst ɒv seɪlz/ | coût des ventes |
| gross profit/ɡrəʊs ˈprɒfɪt/ | marge brute |
| expenses/ekˈspensɪz/ | charges |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | bénéfice de l'exercice |
| stakeholders/ˈsteɪkhəʊldəz/ | parties prenantes |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | bilan |
| dividend/ˈdɪvɪdend/ | Dividende |
5.4
Bilan financier
Programme
- identifier les principales classifications d'un bilan : actifs non courants et courants, passifs courants et non courants, et capitaux propres/fonds propres
- expliquer comment le bilan est utilisé
Source : Programme Cambridge International
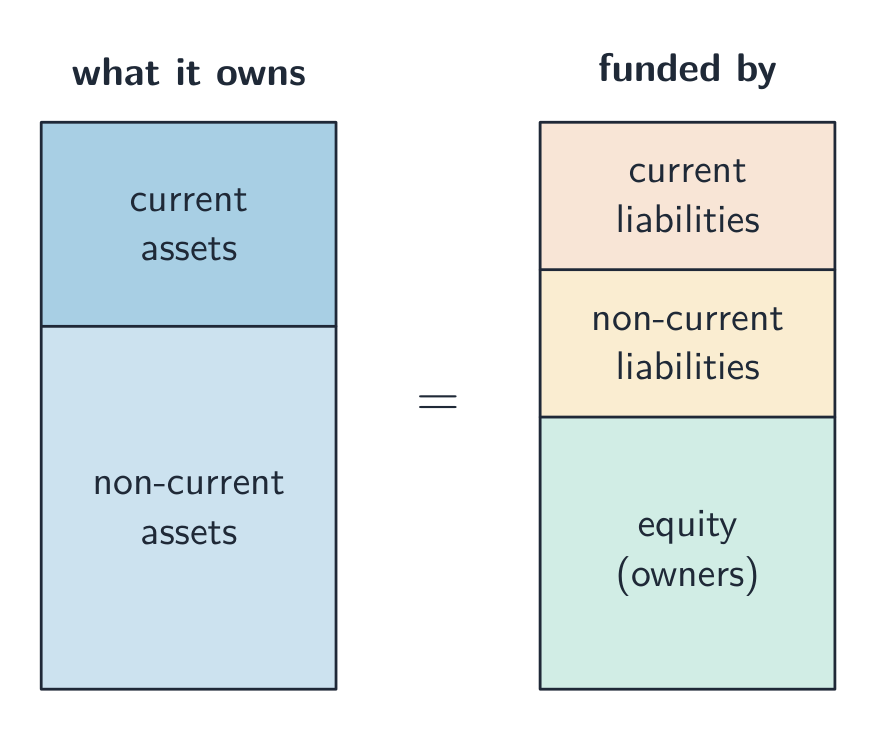
Un bilan (aussi appelé bilan financier) montre ce qu'une entreprise possède et ce qu'elle doit (ses passifs) à une date donnée.
- actifs non courants — biens conservés sur le long terme : bâtiments, machines.
- actifs courants — éléments à court terme : stock, argent dû par les clients et trésorerie.
- current liabilities — dettes échéantes dans l'année : découvert bancaire, sommes dues aux fournisseurs.
- passifs non courants — dettes exigibles après plus d'un an : un prêt à long terme.
- capitaux propres — la part enregistrée des propriétaires : actifs moins passifs. Ils incluent l'investissement des propriétaires et le profit conservé dans l'entreprise.
L'état aide les utilisateurs à voir quels actifs possède l'entreprise et comment ils sont financés. Le capital propre enregistré n'est pas un prix de vente garanti pour l'entreprise. Un prêteur examine les emprunts existants ; un fournisseur vérifie les dettes actuelles et les ressources avant d'accorder du crédit. Tous deux ont besoin des échéances et d'une prévision de trésorerie pour juger de la capacité de paiement.
Exemple d'interprétation. Un magasin possède £84,000 d'actifs non courants, £18,000 de stocks, £12,000 de créances clients et £6,000 de trésorerie : total des actifs £120,000. Dettes fournisseurs £24,000 plus un prêt à long terme £46,000 représentent des passifs totalisant £70,000, laissant des capitaux propres de £50,000. Il n'y a maintenant que £6,000 en liquidités. Les stocks peuvent s'écouler lentement et les clients peuvent tarder à payer, donc le total des actifs ne prouve pas que le magasin puisse payer £24,000 aujourd'hui.
Un nouveau prêt en espèces de £10,000 augmente les actifs et les passifs de £10,000 chacun ; le capital propre reste inchangé. La vente de stocks excédentaires à leur coût comptable convertit les stocks en trésorerie sans augmenter le total des actifs ni le profit. Vendre des stocks nécessaires ou des machines essentielles peut nuire à l'exploitation future. Un prêt avec des échéances d'amortissement dans l'année et ultérieures comporte à la fois une partie courante et non courante.
Explorer
Flux des états financiers
Voir comment les événements commerciaux deviennent les états lus par les utilisateurs.
5.5
Analyse des comptes
Programme
- calculer et interpréter les ratios de rentabilité : marge brute, marge nette et retour sur capitaux propres (ROCE)
- calculer et interpréter les ratios de liquidité : ratio courant et ratio de liquidité générale (quick ratio)
- expliquer comment les utilisateurs internes et externes utilisent l'analyse comptable pour prendre des décisions
Source : Programme Cambridge International
On peut évaluer une entreprise en calculant des ratios à partir de ses comptes. Un ratio compare deux chiffres.
Ratios de rentabilité
Les ratios de rentabilité montrent à quel point une entreprise est efficace pour générer des bénéfices.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- marge brute — bénéfice brut exprimé en pourcentage du chiffre d'affaires.
- marge nette — résultat net exprimé en pourcentage du chiffre d'affaires.
- rendement des capitaux employés (ROCE) — bénéfice exprimé en pourcentage des capitaux employés (argent investi). Il indique l'efficacité de l'utilisation des investissements.
Un pourcentage plus élevé signifie plus de profit pour chaque livre de ventes ou de capital, en utilisant des chiffres comparables. Cela ne garantit pas un meilleur résultat futur : réduire la qualité ou l'entretien essentiel peut augmenter le profit maintenant mais nuire à l'exploitation future. Comparez des entreprises similaires et des périodes égales, et enquêtez sur les causes des changements.
Exemple résolu. La même entreprise (revenue £200,000, gross profit £80,000, profit for the year £30,000) a un capital employed de £150,000. Calculez ses trois ratios de rentabilité.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Ratios de liquidité
Les ratios de liquidité aident à juger de la capacité d'une entreprise à payer ses dettes à court terme.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- le ratio de liquidité général compare les actifs courants aux passifs courants. Un ratio de 1.5:1 signifie £1.50 d'actifs courants par £1 de passifs courants. Une valeur autour de 1.5–2 est une ligne directrice courante, pas une preuve que toutes les entreprises peuvent payer leurs factures à temps.
- le ratio de liquidité immédiate est plus strict : il exclut les stocks, car les stocks ne sont pas encore vendus et peuvent être lents à se transformer en trésorerie. Les actifs restants peuvent toujours inclure des créances clients impayées.
Exemple résolu. Une entreprise a des current assets de £40,000 (incluant £10,000 d'inventaire) et des current liabilities de £20,000. Calculez son current ratio et son acid test ratio.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Un ratio a un sens même sans comparaison ; un jugement nécessite un contexte. Supposons que les actifs courants soient de £36,000, le stock de £18,000 et les passifs courants de £24,000. Le ratio courant est 1.5:1 et le ratio rapide 0.75:1. Plus tard, si les actifs courants s'élèvent à £48,000, incluant un stock de £36,000, des créances clients de £6,000 et du cash de £6,000, avec des passifs inchangés, les ratios deviennent 2:1 et 0.5:1. Un ratio courant plus élevé cache une couverture moindre sans la vente de stock.
Vérifiez la qualité et la liquidité du stock, les dates de paiement des clients et les échéances des factures. Un ratio courant très élevé peut suggérer un excès de stock ou de cash inactif. Une entreprise aux ventes en cash rapides peut fonctionner différemment d'une entreprise au stock lentement écoulé. Aucun ratio ne garantit les délais de paiement.
Qui utilise l'analyse comptable
- Utilisateurs internes (propriétaires et managers) comparent les marges et le ROCE dans le temps, analysent les coûts et évaluent les prix ou les investissements. Une baisse de la marge brute peut refléter des coûts d'achat, des prix de vente ou un mix produit ; elle n'identifie pas une cause unique par elle-même.
- Utilisateurs externes tels que les banques, les fournisseurs et les investisseurs utilisent les comptes pour décider d'accorder un prêt, d'offrir du crédit ou d'investir. Ils ont également besoin de prévisions, des dettes existantes et des échéances de remboursement. Les ratios utilisent des données passées ou datées et omettent des facteurs comme la qualité du service et la fidélité des clients.
Explorer
Diagnostic par ratio financier
Classer les ratios selon la question qu'ils répondent sur une entreprise.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| inventory/ˈɪnvəntri/ | stockage |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passif non courant |
| owners' equity/ˈəʊnəz ˈekwɪti/ | capitaux propres |
| ratios/ˈreɪʃɪəʊz/ | ratios |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilité |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | marge brute |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | marge bénéficiaire |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | rendement des capitaux employés |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capitaux employés |
| liquidity/lɪˈkwɪdɪti/ | liquidité |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | ratio de liquidité |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | ratio d'acidité |
5.5
Conseils d'examen
- Cash is not profit : une entreprise rentable peut faire faillite si les clients paient tard. Surveillez le closing balance dans un prévisionnel de trésorerie.
- Séparez les sources internes (bénéfices non distribués, vente d'actifs, épargne des propriétaires) des sources externes (prêt bancaire, découvert, actions, leasing, crédit commercial).
- Formules clés : net cash flow = inflows − outflows ; closing balance = opening balance + net cash flow ; working capital = current assets − current liabilities.
- Les ratios de rentabilité (marge brute, marge nette, ROCE) sont des pourcentages ; les ratios courant et rapide sont des nombres ou des rapports à 1. Comparez des périodes et des entreprises similaires. Un ratio courant plus élevé peut masquer un stock invendu croissant ; vérifiez le ratio rapide et les délais de cash.
- Seules les sociétés limitées (companies) peuvent lever des fonds par émission d'shares ; un entrepreneur individuel ou une société en nom ne le peuvent pas.
Significations des fiches de vocabulaire
flux de trésorerie : Entrée et sortie d'argent au sein d'une entreprise au fil du temps. court terme : Couvrant une période brève, comme des semaines ou des mois. long terme : Couvrant plusieurs années plutôt que quelques semaines. prêt : Somme empruntée aujourd'hui et remboursée ultérieurement, généralement avec intérêts. obligations : Emprunts à long terme consentis à une entreprise, souvent garantis par ses actifs. location : Payer pour utiliser un actif sans en devenir propriétaire. achat en plusieurs fois : Payer un actif par versements échelonnés et en devenir propriétaire à la fin. crowdfunding : Lever des fonds auprès d'un grand nombre de petits donateurs. rendement du capital employé : Bénéfice comparé au capital à long terme utilisé dans l'entreprise. ratio acide (quick ratio) : Vérification selon laquelle les actifs à court terme, hors stocks, couvrent les dettes à court terme.
Vocabulaire
Entrainer
| English | Français |
|---|---|
| shares/ʃeəz/ | actions |
| debentures/deˈbentʃəz/ | obligations négociables |
| leasing/ˈliːsɪŋ/ | location-financement |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | vente à crédit |
| trade credit/treɪd ˈkredɪt/ | crédit commercial |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | financement participatif |
| grants/ɡrænts/ | subventions |
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.