Comptes de résultat
Introduit| English | Sens |
|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | compte de résultat |
| revenue/ˈrevənjuː/ | recette |
| cost of sales/kɒst ɒv seɪlz/ | coût des ventes |
| gross profit/ɡrəʊs ˈprɒfɪt/ | marge brute |
| expenses/ekˈspensɪz/ | charges |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | bénéfice de l'exercice |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | bénéfice reporté |
| dividend/ˈdɪvɪdend/ | Dividende |
| lenders/ˈlendəz/ | prêteurs |
More sales, but less profit?
- A cycle shop sells more this year, yet its owner has less profit to keep. Sales alone cannot show whether performance improved: the costs matter too.
- An income statement 损益表 compares revenue 收入 and costs over a stated period, such as the year ended 31 December. It measures profit for that period, not the cash held on the final day.
Match the cost to the goods sold
- Revenue is the value of sales made in the period, including credit sales not yet paid for. Cost of sales 销售成本 is the cost of buying or making the goods that were sold. Unsold goods remain stock; they are not all charged as cost of sales now.
- A stationery shop buys 100 notebooks for £2 each and sells 60 for £5 each. Revenue is 60 × £5 = £300; cost of sales is 60 × £2 = £120. The other 40 notebooks remain stock costing £80.
Le coût des ventes correspond à :
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Le coût des ventes est le coût direct de production des marchandises vendues.
Un magasin achète 80 tasses à £3 chacune et vend 50 d'entre elles à £8 chacune. Quel est le coût des ventes (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Seules les 50 tasses vendues entrent dans le coût des ventes : 50 × £3 = £150. Les autres 30 restent en stock pour un coût de £90.
Follow the two profit steps
- Gross profit 毛利润 = revenue − cost of sales. Expenses 费用 are other running costs, such as shop rent, office salaries and advertising. Do not deduct the same cost twice: a production cost already in cost of sales is not another expense here.
- Profit for the year 年度利润 = gross profit − expenses. For the cycle shop, all figures are £000: revenue 150 − cost of sales 90 = gross profit 60; then 60 − expenses 35 = profit 25. If expenses exceed gross profit, the result is a loss.
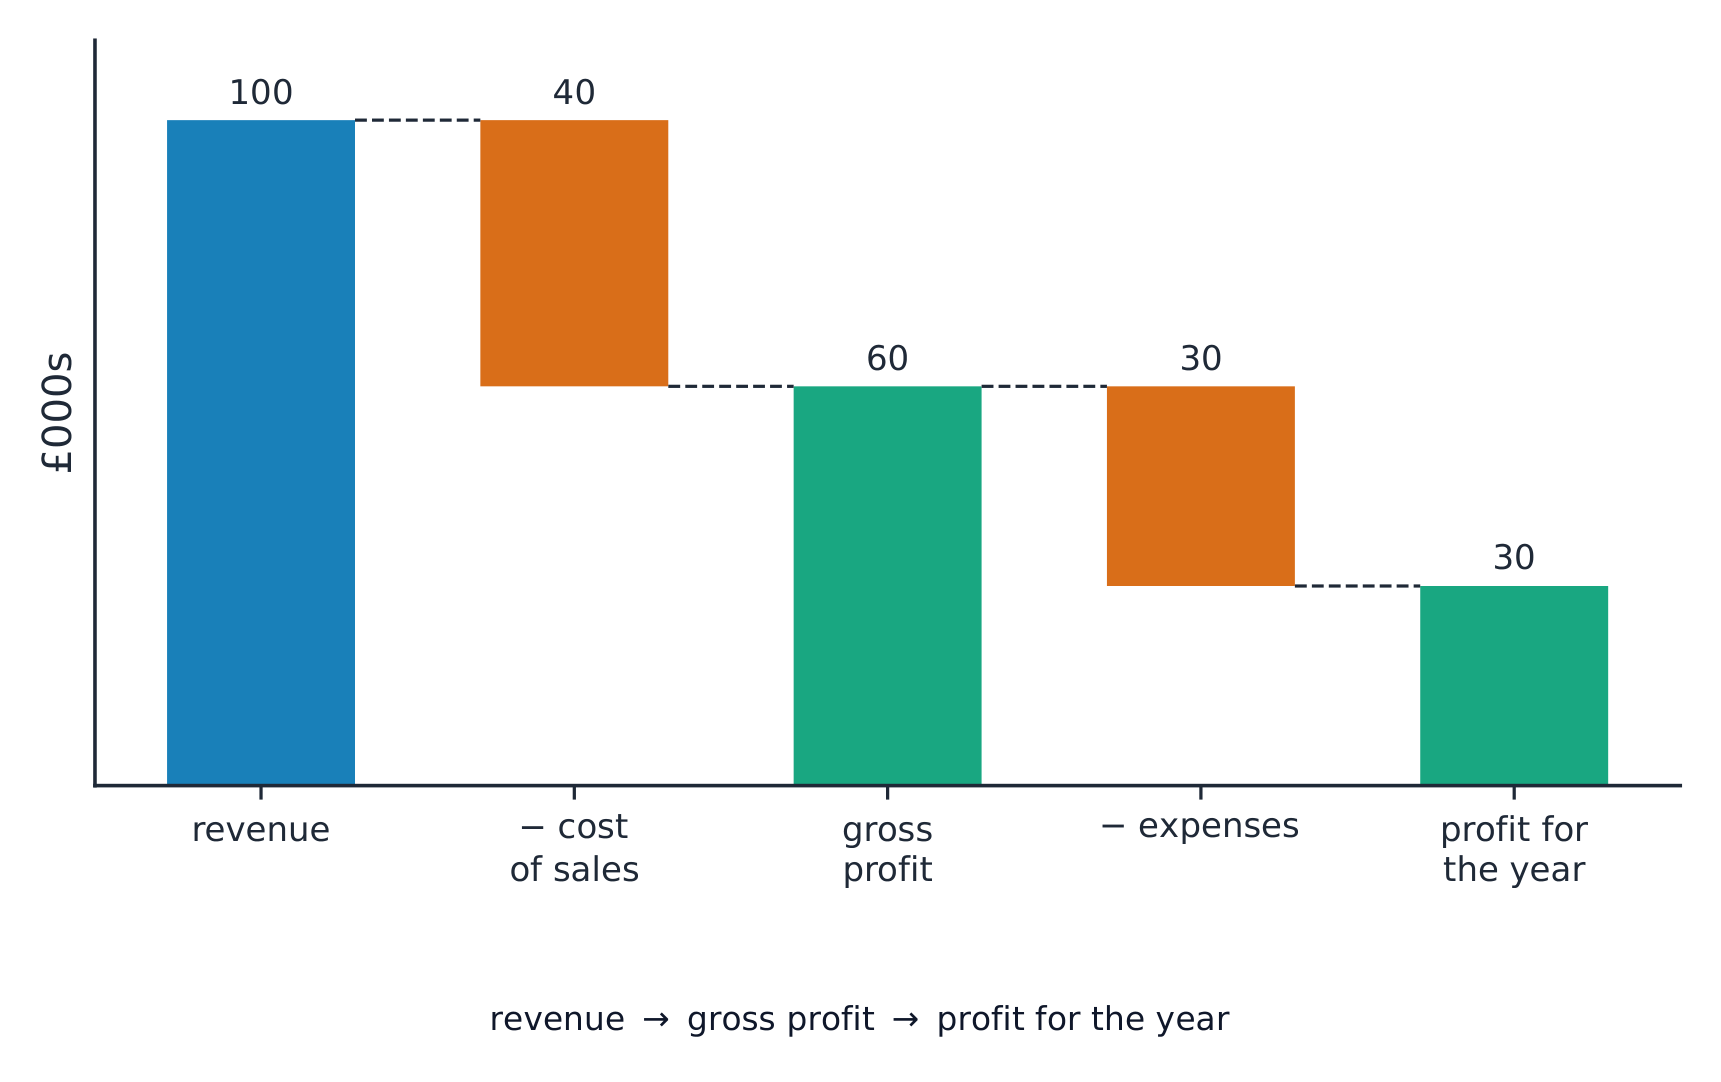
A separate example (£000): revenue 100 − cost of sales 40 = gross profit 60; subtract expenses 30 to leave profit 30.
Cyclo-shop : des ventes au bénéfice
Suivez une année du cyclo-shop worked ; tous les montants sont £000.
Le chiffre d'affaires est de 200 et le coût des ventes est de 130. Quel est le bénéfice brut ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice brut = 200 − 130 = 70.
Le bénéfice brut est de 70 et les charges sont de 45. Quel est le bénéfice ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice = 70 − 45 = 25.
Le bénéfice brut est le bénéfice final après déduction de toutes les charges.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Le bénéfice brut doit encore couvrir les autres charges. Le bénéfice de l'exercice déduit ces charges une seule fois.
Le chiffre d'affaires moins le coût des ventes donne le bénéfice ______.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice brut, avant déduction des charges.
Une entreprise a un chiffre d'affaires de £42000, un coût des ventes de £27000 et des charges de £18000. Entrez le bénéfice de l'exercice (£), en utilisant un signe moins pour une perte.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice brut = £42000 − £27000 = £15000. Bénéfice = £15000 − £18000 = −£3000, soit une perte.
Why profit matters and what is retained
- Profit rewards owners for taking business risks. Retained profit 留存利润 is profit kept in the business after distributions to owners, such as dividends 股息. It is an internal source of finance for equipment, expansion or future needs.
- If a company makes £25,000 profit and pays £8,000 in dividends, it retains £17,000. Retaining more leaves less for owners now. Retained profit is not necessarily spare cash: it may already be tied up in stock, customer debts or equipment.
Une société réalise un bénéfice annuel de £36000 et distribue £11000 sous forme de dividendes. Quel montant de bénéfice est réinvesti (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice réinvesti = £36000 − £11000 = £25000. Cela ne prouve pas que la société dispose de £25000 en trésorerie inutilisée.
Separate profit from cash
- A credit sale of £100, with cost of sales £60, adds £40 to gross profit before other expenses. If the customer pays next month, this sale brings in no cash today. A profitable business can still struggle to pay a bill on time.
- A £5,000 bank loan increases cash when received, but is not sales revenue or profit. The principal must be repaid. Read a cash-flow forecast alongside the income statement before promising a dividend or buying equipment.
Une banque prête £9000 à un magasin, versé sur son compte aujourd'hui. Sans autre changement, quelle affirmation est correcte ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les encaissements de prêts augmentent la trésorerie et l'endettement, pas le chiffre d'affaires ou le bénéfice. L'intérêt est une charge distincte ; le principal doit être remboursé.
Compare the same periods
- In the cycle shop's second year, revenue is £180,000, cost of sales £117,000 and expenses £43,000. Gross profit is £63,000 and profit is £20,000. Revenue rose £30,000, but profit fell £5,000.
- Cost of sales rose £27,000 and expenses rose £8,000: together, costs rose £35,000, more than revenue. Investigate buying costs and the extra expenses before choosing a response; these totals alone do not prove why costs changed.

Tous les montants sont de £000. Le chiffre d'affaires est 240, le coût des ventes est 156 et le bénéfice de l'exercice est 29. Quel est le montant des charges (£000) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Bénéfice brut = 240 − 156 = 84. Charges = 84 − 29 = 55.
Un fleuriste présente les mêmes périodes de douze mois (£000) : Année A, chiffre d'affaires 90, coût des ventes 48, charges 24 ; Année B, chiffre d'affaires 108, coût des ventes 64, charges 27. Le propriétaire affirme que des ventes plus élevées prouvent un bénéfice supérieur. Calculez les deux bénéfices et évaluez cette affirmation. Suggérez une enquête.
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.
Turn figures into a decision
- Owners judge rewards and how much to retain. Managers can compare costs and investigate a rent or advertising increase. Lenders 放贷方 use profit as one sign that repayments may be affordable, but also need cash-flow and debt information.
- Use a figure, explain its effect, then qualify the decision. For example, lower profit leaves less to finance a new repair area. Cutting advertising may save expense now, but could reduce later sales; check which spending supports revenue.
Une entreprise a réalisé un bénéfice de £28000. Elle propose un dividende de £20000 et a besoin de £15000 pour du nouveau matériel. Seuls £9000 de trésorerie sont disponibles, y compris des paiements clients non encore encaissés. Expliquez pourquoi le seul montant du bénéfice ne justifie pas le versement immédiat du dividende. Que doivent vérifier les gestionnaires ?
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.
Make a recommendation from fresh evidence
- Read the business, period and units first. Calculate gross profit, then deduct expenses once. If sales rise, compare the cost changes before claiming that profit must rise too.
- For a recommendation, link the numbers to the owner's aim and name the extra evidence needed. Past profit cannot guarantee future sales or cash; the two statements answer different questions.
Le chiffre d'affaires est 360, le coût des ventes est 210 et les charges d'exploitation sont 90. Quel est le bénéfice brut et le bénéfice net, et pourquoi diffèrent-ils ?
Le bénéfice brut correspond au chiffre d'affaires moins le coût des ventes. Le bénéfice net déduit ensuite les charges d'exploitation.
Revoir le même exemple : chiffre d'affaires 360, coût des ventes 210 et charges 90. Quel est son bénéfice brut ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
360 moins 210 donne 150. Le bénéfice de 60 est ce qui reste après déduction des charges. Les autres options — 70 (le bénéfice brut de cours tiré du chiffre d'affaires de 200) ; 60 (le bénéfice après déduction des charges).
Un atelier de réparation a obtenu un bénéfice de £12000 cette année et demande à emprunter £30000 sur cinq ans. Expliquez une conclusion utile qu'un prêteur peut tirer du compte de résultat et deux éléments qu'il doit encore vérifier.
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.