Balance générale
Introduit| English | Sens |
|---|---|
| assets/ˈæsets/ | actif |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | bilan |
| balance sheet/ˈbæləns ʃiːt/ | bilan |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | passif |
| equity/ˈekwɪti/ | capitaux propres |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | actifs non courants |
| current assets/ˈkʌrənt ˈæsets/ | actifs courants |
| debtors/ˈdetəz/ | débiteurs |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passifs courants |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passif non courant |
Do £120,000 of assets all belong to the owner?
- A repair shop lists £120,000 of assets, but it also owes suppliers and a bank. The asset total alone cannot tell us the owners' stake or how much cash can be spent today.
- A statement of financial position 财务状况表, also called a balance sheet 资产负债表, shows assets, liabilities and equity at a named date. The income statement measures profit over a period; this statement is a snapshot on one day.
Identify current and non-current assets
- Assets 资产 are resources the business owns or controls. Non-current assets 非流动资产 are kept for continuing use, such as workshop machinery and buildings. They are not bought to sell in normal trading.
- Current assets 流动资产 include cash, stock held for sale and debtors 应收账款: customers who owe the business money. A bicycle held for sale is stock; a bicycle kept for making deliveries is a non-current asset. The business's use of an item matters.
Quel élément est un actif ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les actifs ce que l'entreprise possède ; les autres sont des passifs.
Quel est un actif circulant ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La trésorerie est un actif circulant ; les bâtiments et le matériel sont non courants.
Un revendeur de vélos conserve un vélo pour des livraisons locales. Quelle classification convient à ce vélo ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La classification dépend de l'usage. Le vélo de livraison est un actif non circulant ; les vélos détenus en vue d'une vente normale sont des stocks, un actif circulant.
Classify what is owed
- Liabilities 负债 are amounts the business owes. Current liabilities 流动负债 are due within a year, such as amounts owed to suppliers or an overdraft. Non-current liabilities 非流动负债 are due after more than a year.
- Read the repayment dates. A loan can have £4,000 due within the next year and £16,000 due later: the first part is current and the rest is non-current. Money owed by customers is an asset; money owed to suppliers is a liability.
Un prêt bancaire que l'entreprise doit rembourser est un exemple de ______.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les passifs correspondent à ce que l'entreprise doit.
Un prêt de £24000 prévoit £6000 remboursables dans l'année prochaine et le solde échu après. Quel montant constitue un passif non circulant (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
£24000 − £6000 = £18000 est dû dans plus d'un an. La somme de £6000 due dans un an est courante.
Une boutique a des créances clients de £7000 et des dettes fournisseurs de £4000. Quelle classification est correcte ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Les clients doivent à la boutique : les créances/débiteurs sont des actifs courants. La boutique doit aux fournisseurs : ces dettes sont des passifs courants.
Read how the assets are financed
- Equity 所有者权益 is the owners' stake: assets − liabilities. It includes owners' investment and profits kept in the business. The equation is assets = liabilities + equity; both sides describe the same resources and their financing.
- For the repair shop, assets £120,000 − liabilities £70,000 = equity £50,000. Liabilities £70,000 plus equity £50,000 return to assets £120,000. Equity is not an extra asset or an amount of cash in a separate box.
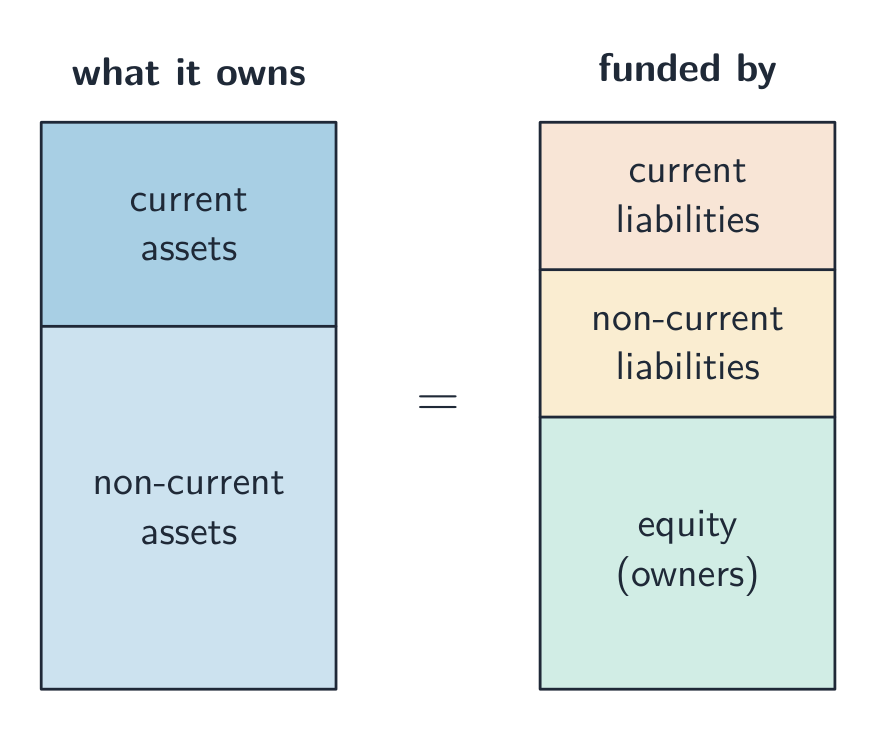
Equal totals do not mean every asset can be turned into cash immediately.
Une entreprise possède des actifs de 90 et doit des passifs de 55. Quel est les capitaux propres ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Capitaux propres = actifs − passifs = 90 − 55 = 35.
Sur le bilan, les actifs sont toujours supérieurs aux passifs plus capitaux propres.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Faux. Les actifs sont toujours égaux aux passifs plus capitaux propres ; c'est précisément pourquoi on appelle cela un bilan.
Une entreprise possède du matériel £65000, des stocks £14000, des créances clients £9000 et de l'argent comptant £2000. Quels sont ses actifs totaux (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Actifs totaux = £65000 + £14000 + £9000 + £2000 = £90000. N'ajoutez pas le capital à ces ressources.
Look inside the totals
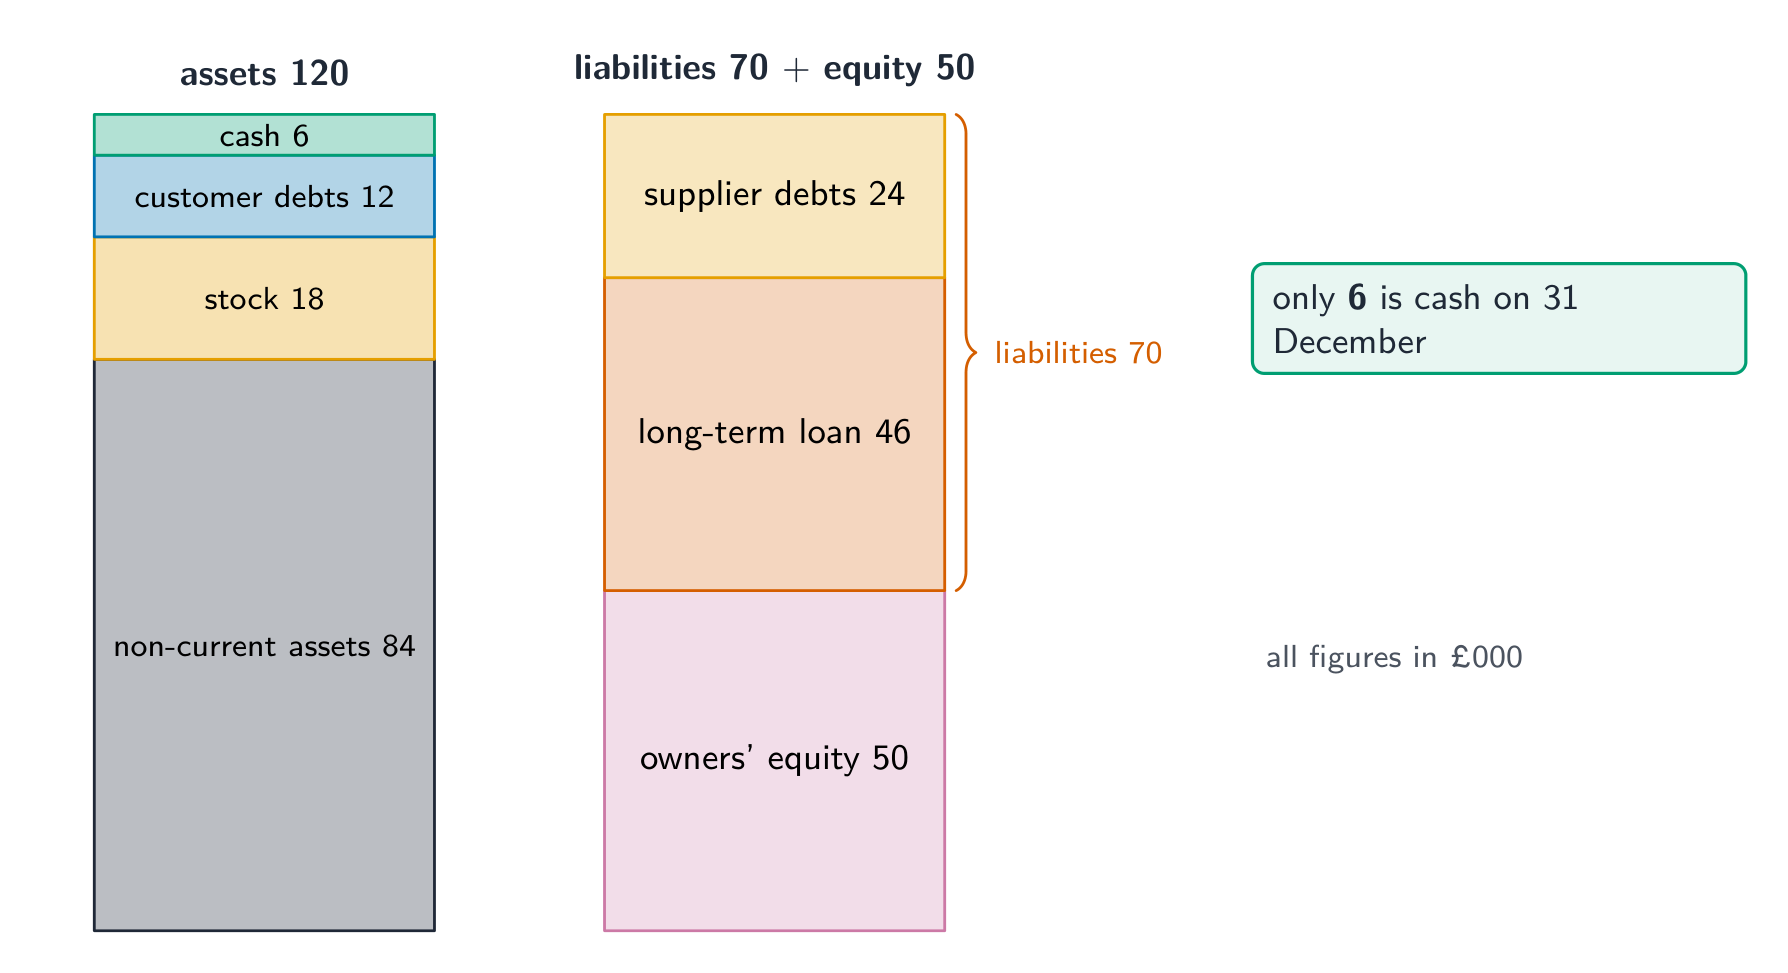
- The repair shop has £84,000 of non-current assets, £18,000 stock, £12,000 owed by customers and £6,000 cash. These total £120,000. Supplier debts of £24,000 plus a long-term loan of £46,000 make liabilities £70,000.
- It uses both borrowing/supplier credit and owners' funds. Cash £6,000 is below supplier debts £24,000. Stock sales and customer payments may help, but their timing matters; total assets of £120,000 do not prove it can pay £24,000 today.
Une entreprise a des actifs totaux £168000, des passifs courants £31000 et des passifs non courants £72000. Quel est le capital des propriétaires (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Passifs totaux = £31000 + £72000 = £103000. Capitaux propres = £168000 − £103000 = £65000.
Explain why the snapshot changes
- If the shop receives a new £10,000 long-term loan, cash and total assets rise by £10,000, and liabilities rise by £10,000. Assets become £130,000 and liabilities £80,000; equity stays £50,000. Borrowing does not create profit.
- If stock recorded at £18,000 is sold for exactly £18,000 cash, stock becomes zero and cash becomes £24,000. Total assets do not change in this simplified transaction. It converts stock into cash, but no profit is made at that selling price.
Un commerce possède des actifs de £95000 et des passifs de £40000. Il reçoit un nouveau prêt à long terme de £15000 en espèces, sans autre changement. Quel est le montant des capitaux propres immédiatement après (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Les actifs deviennent £110000 et les passifs £55000. Les capitaux propres restent £110000 − £55000 = £55000 ; l'emprunt n'augmente pas la participation des propriétaires.
Un commerce a £4000 d'espèces et des stocks enregistrés à £9000. Il vend tous ces stocks pour exactement £9000 en espèces, sans autre changement. Indiquez les nouveaux soldes de caisse et de stock, et expliquez les effets sur les actifs totaux et le bénéfice.
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.
Use the statement carefully
- Lenders examine existing debts and assets before deciding on another loan. Suppliers may use current assets and payment history before offering credit. Owners look at their stake and the mix of finance, alongside profit and future plans.
- Equity is a recorded stake, not a guaranteed selling price for the business. Stock may not sell at its recorded value and customers may pay late. One dated statement cannot by itself prove future payment ability or show the year's profit.
Un bilan montre des capitaux propres de £80000. Un propriétaire affirme que cela garantit de vendre l'entreprise demain pour £80000. Évaluez cette affirmation en utilisant un exemple d'actif et une source de preuve supplémentaire.
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.
Make deductions from a new statement
- Identify the date, units, asset uses and debt due dates. Add each category once, calculate equity and check that assets equal liabilities plus equity. You need to interpret a simple statement, rather than memorise how to construct one.
- Support a finance decision with both the amounts and their timing. Selling surplus stock may raise cash, but losing needed stock could interrupt trading; selling essential machinery could reduce future output.
Une entreprise possède des actifs de 120 et des dettes de 45. Quel est le capital propre, et pourquoi cette même situation peut-elle être obsolète dès le lendemain ?
L'actif net est égal aux actifs moins les passifs. L'équation comptable maintient l'égalité entre les actifs et la somme des passifs et de l'actif net.
Revoir le même exemple : actifs 120 et passifs 45. Quel est le capital ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
120 moins 45 donne 75. Les passifs de 45 plus l'actif net de 75 retombent sur les actifs. Autres options — 35 (l'actif net de la leçon, soit les actifs de 90 moins les passifs de 55) ; 120 (les actifs).
Un commerce demande à son fournisseur un supplément de £10000 de crédit. Son bilan (£000) liste du matériel150, des stocks32, des créances clients20, de la caisse8, des passifs courants60 et des emprunts à long terme90. Calculez les actifs totaux et les capitaux propres. Expliquez pourquoi « les actifs dépassent les dettes » ne suffit pas pour approuver le crédit, et recommandez ce qui doit être vérifié.
Utilisez les chiffres indiqués et lie chaque conclusion à cette entreprise. Vérifiez le modèle après avoir rédigé votre propre réponse.