Analyse des comptes
Introduit| English | Sens |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilité |
| liquidity/lɪˈkwɪdɪti/ | liquidité |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | marge brute |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | marge bénéficiaire |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | marge nette |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | rendement des capitaux employés |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capitaux employés |
| percentage points/pəˈsentɪdʒ pɔɪnts/ | points de pourcentage |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | ratio de liquidité |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | ratio d'acidité |
Which shop earns more from each pound of sales?
- Shop A earns £20,000 profit on £200,000 revenue. Shop B earns £15,000 on £100,000 revenue. A makes more total profit, but B keeps more profit from each pound of sales.
- Profitability 盈利能力 measures profit in relation to sales or capital. Liquidity 流动性 is the ability to pay short-term debts. A business can be profitable yet lack cash when a bill is due.
Calculate the two sales margins
- Gross profit margin 毛利率 = gross profit ÷ revenue × 100%. Profit margin 利润率 = profit for the year ÷ revenue × 100%. Some questions call this the net profit margin 净利率. Use the stated profit figure; do not use revenue as the numerator.
- For the worked cycle shop, revenue is £150,000, gross profit £60,000 and profit for the year £25,000. Gross margin = 60 ÷ 150 × 100 = 40%; profit margin = 25 ÷ 150 × 100 ≈ 16.7%. Each £1 of sales leaves 40p before other expenses and about 16.7p after them.
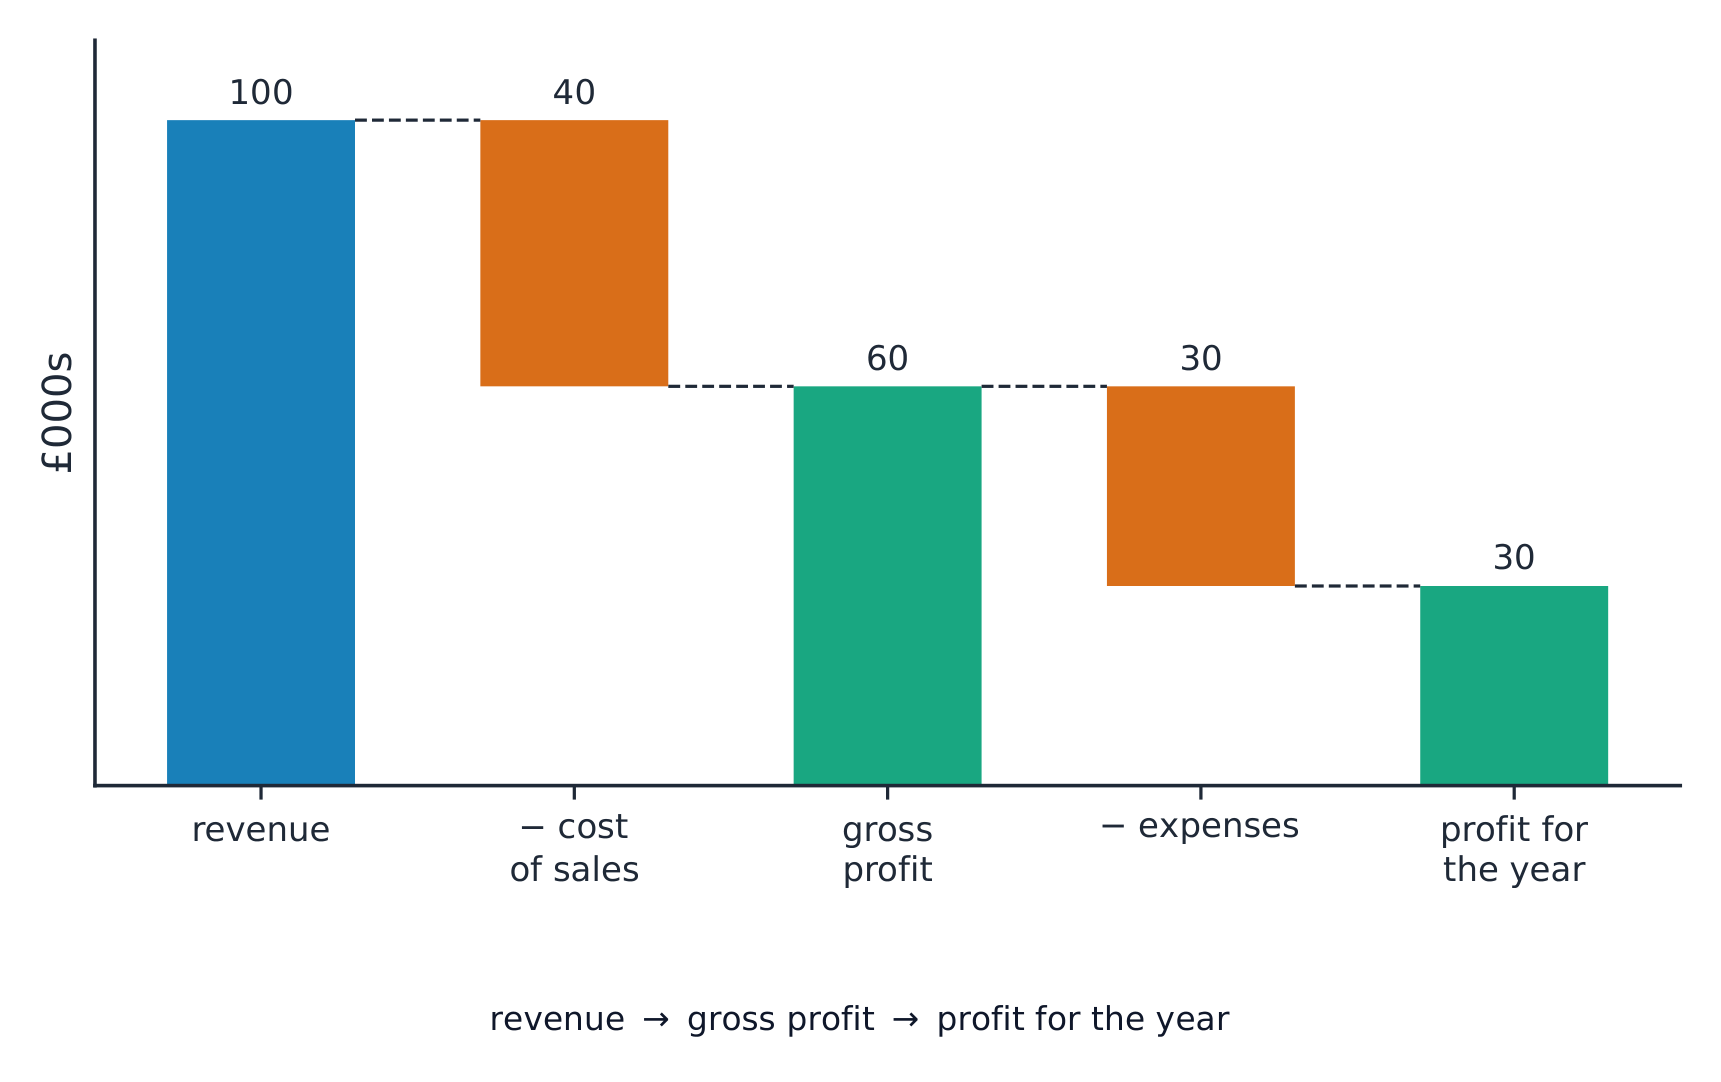
A separate example (£000): revenue 100, gross profit 60 and profit 30 give margins of 60% and 30%.
Le bénéfice brut est de 80 et le chiffre d'affaires est de 200. Quel est le taux de marge brute (%) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
80 ÷ 200 × 100 = 40%.
La marge bénéficiaire de l'année est calculée comme suit :
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
Marge bénéficiaire = bénéfice de l'année ÷ chiffre d'affaires × 100. Le bénéfice brut donnerait la marge brute.
Le chiffre d'affaires est £240000 et le bénéfice de l'année est £30000. Calculez la marge bénéficiaire (en %).
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
£30000 ÷ £240000 × 100 = 12.5%. Il s'agit du bénéfice après charges par £1 de ventes.
Compare profit with the capital used
- Return on capital employed 资本回报率 (ROCE) = profit ÷ capital employed 所用资本 × 100%. Capital employed is the long-term funds used in the business: owners' equity + non-current liabilities, or total assets − current liabilities. Use the profit figure specified in the question.
- The cycle shop's £25,000 profit and £125,000 capital employed give ROCE = 25 ÷ 125 × 100 = 20%. That is 20p profit for each £1 of capital employed during the year. It is not a cash payment of 20p to every owner, or profit as a percentage of sales.
Une entreprise a des actifs totaux de £220000 et des passifs courants de £70000. Calculez les capitaux employés (£).
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Capitaux employés = actifs totaux − passifs courants = £220000 − £70000 = £150000.
Le bénéfice est £48000 et les capitaux employés sont £300000. Calculez le ROCE (%).
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
£48000 ÷ £300000 × 100 = 16% : 16p de bénéfice pour £1 de capitaux employés.
Diagnose a change, rather than just name it
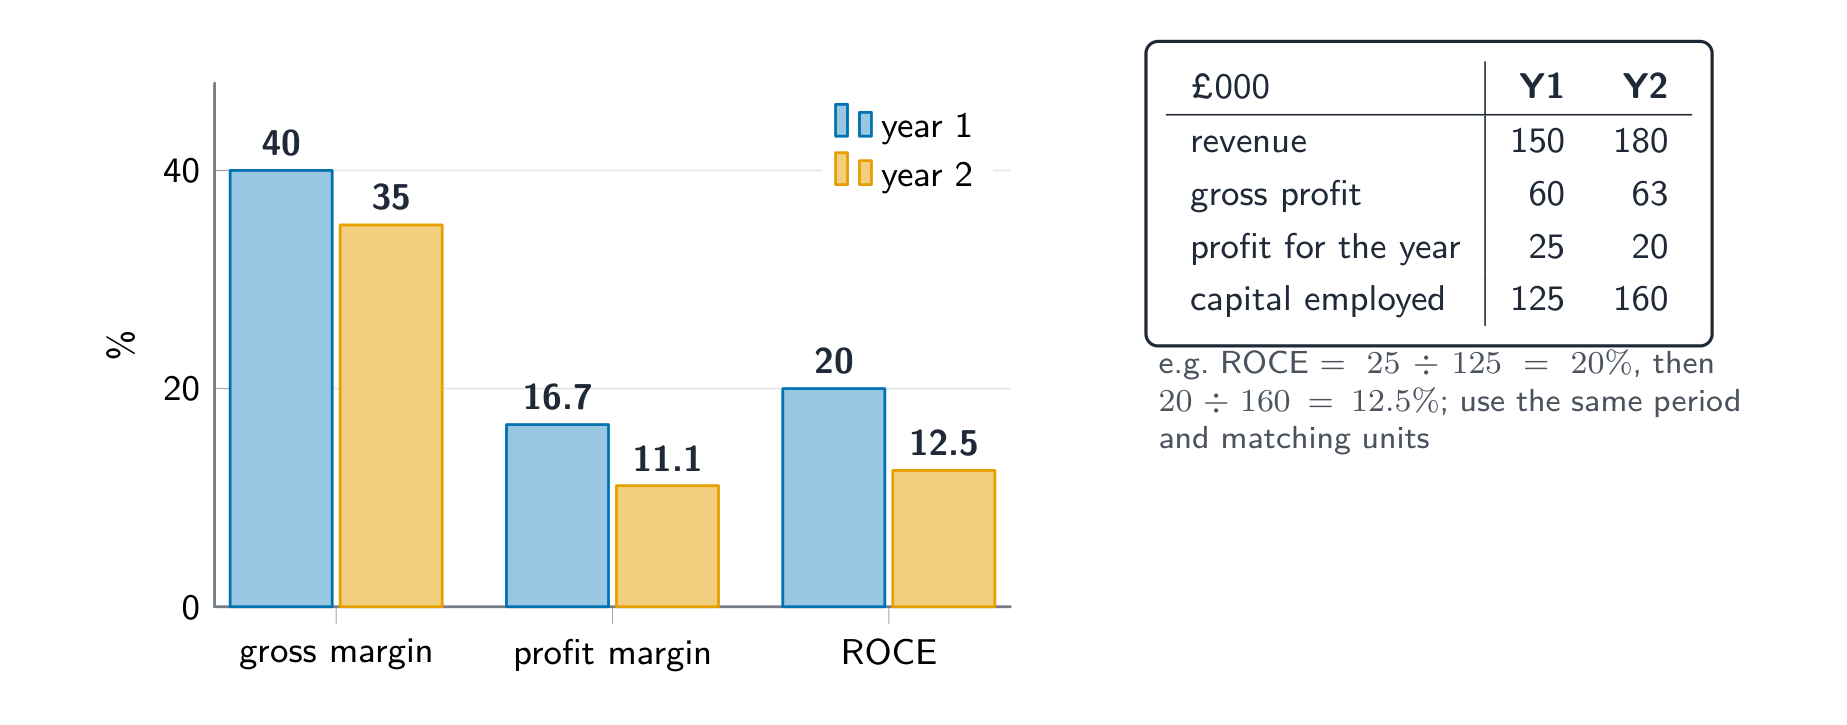
- In Year 2 the cycle shop has revenue £180,000, gross profit £63,000, profit £20,000 and capital employed £160,000. Gross margin is 35%, profit margin about 11.1%, and ROCE 12.5%. All three fell, despite higher revenue and a higher gross-profit amount.
- Gross margin falling from 40% to 35% is a fall of 5 percentage points 百分点. More of each sales pound goes to cost of sales. A lower selling price, changed product mix, higher buying costs or waste could explain it; investigate before choosing a remedy.
La marge brute chute de 42% à 36%. De combien de points de pourcentage a-t-elle chuté ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
42 − 36 = 6 points de pourcentage. Il ne s'agit pas d'une baisse relative de 6%.
Une entreprise a un chiffre d'affaires de £120000 et une perte de l'exercice de £6000. Indiquez sa marge bénéficiaire (%), en utilisant un signe moins.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Le bénéfice est de −£6000, donc −6000 ÷ 120000 × 100 = −5%.
Une entreprise de réparation réalise un profit de £20000 avec un capital employé de £100000 en année A. En année B, le profit augmente à £24000 et le capital employé à £160000. Calculez le ROCE pour les deux années et évaluez l'affirmation selon laquelle un profit plus élevé signifie toujours un meilleur rendement du capital.
Calcule à partir des données fournies, explique la signification économique de l'entreprise et nuance la décision avec des éléments probants pertinents.
Read the current ratio as a ratio
- Current ratio 流动比率 = current assets ÷ current liabilities. Current assets of £36,000 and current liabilities of £24,000 give 1.5:1. There is £1.50 of current assets for each £1 of current liabilities; do not multiply by 100 or write 1.5%.
- In this example the assets are £18,000 stock, £12,000 owed by customers and £6,000 cash. Most are not cash now. The ratio is one sign of liquidity, but it does not prove that bills due today can be paid today.
Les actifs courants sont de 90 et les passifs courants sont de 45. Quel est le ratio de liquidité ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
90 ÷ 45 = 2 (i.e. 2:1).
Le ratio de liquidité est une mesure de la ______ d'une entreprise (capacité à payer ses dettes à court terme).
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La liquidité mesure la capacité à court terme à payer les dettes.
Les actifs courants de £54000 et les passifs courants de £36000 donnent 1.5. Quelle interprétation est correcte ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
1.5:1 compare les actifs courants aux passifs courants. Les actifs courants incluent les stocks et les créances clients ; ils ne sont pas tous immédiatement disponibles sous forme de trésorerie.
Apply the stricter acid test
- Acid test ratio 速动比率, also called the quick ratio, = (current assets − inventory) ÷ current liabilities. For the same business, (36 − 18) ÷ 24 = 0.75:1. Subtract stock from the numerator before dividing, not from the final ratio.
- Without selling stock, recorded current assets cover 75p for each £1 of current liabilities. Some of that 75p is still money owed by customers. Stock may sell slowly or below its recorded value; even a quick ratio above 1 does not guarantee payment on the due date.
Les actifs courants s'élèvent à £84000, dont £36000 de stocks. Les passifs courants s'élèvent à £60000. Entrez le ratio de liquidité immédiate (acid test) sous la forme d'un nombre, par exemple 1.2.
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
(£84000 − £36000) ÷ £60000 = 0.8, ou 0.8:1.
Les actifs courants sont de £70000 et les passifs courants de £40000. Le ratio de liquidité immédiate est de 1:1. Quel est le montant des stocks (£) ?
Difficulté 2/5 · 140 pièces + un petit bonus lors de la première réussite aujourd'hui
Les actifs courants hors stocks doivent s'élever à £40000. Stock = £70000 − £40000 = £30000.
Higher liquidity ratios are not always better
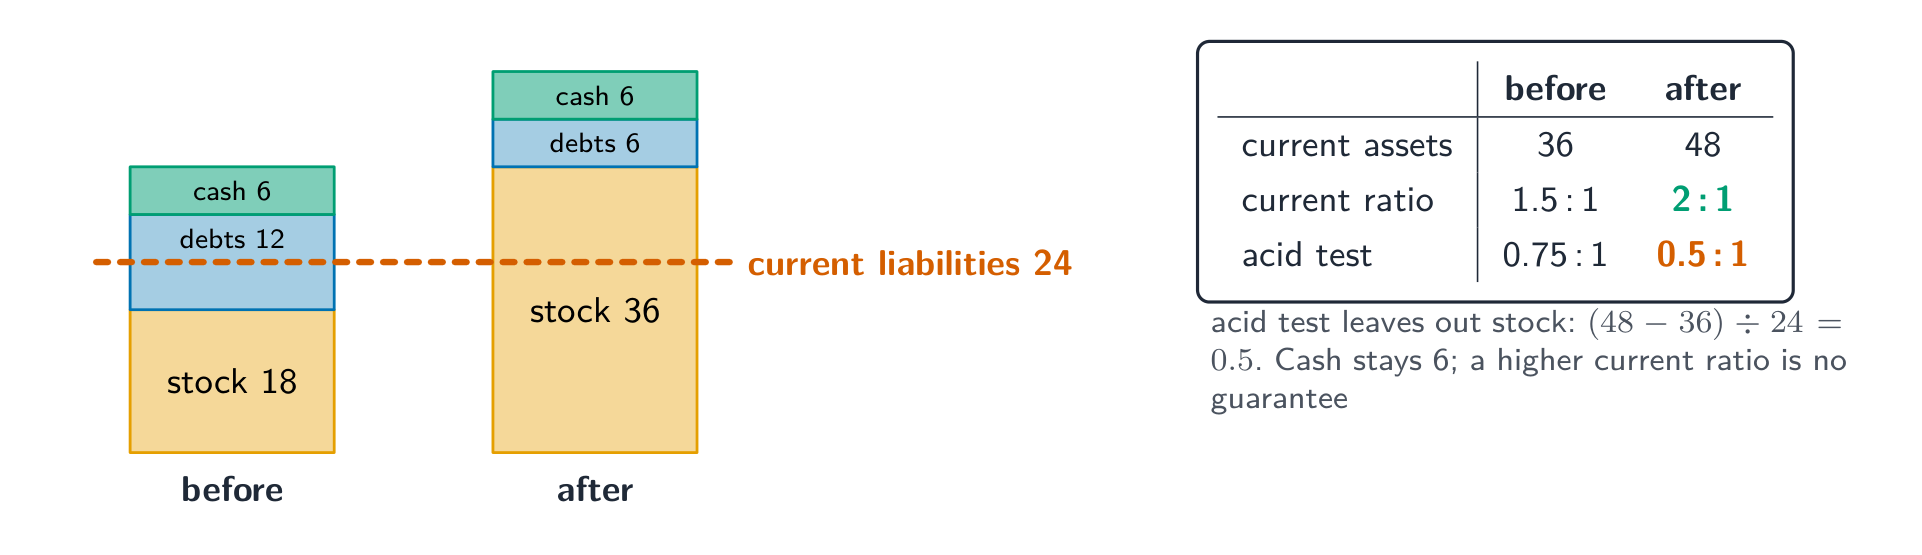
- At a later date current assets total £48,000: stock £36,000, customer debts £6,000 and cash £6,000. Current liabilities stay £24,000. Current ratio rises to 2:1, but acid test falls to (48 − 36) ÷ 24 = 0.5:1. More stock makes the first ratio look stronger while reducing cover without stock sales.
- A current ratio around 1.5–2 is a common guide, not a rule for every business. Fast cash sales, stock type, customer payment dates and supplier terms matter. Very high ratios may mean idle cash or excess stock, while very low cover may mean payment risk.
Quelle question chaque ratio répond-il ?
Classez les cinq ratios IGCSE selon la rentabilité ou la liquidité.
Toutes les sommes sont en £000. Année A, actifs courants 80, stocks 40 et passifs courants 40. Année B, actifs courants 100, stocks 80 et passifs courants 40. Le propriétaire affirme que le ratio courant plus élevé prouve que la liquidité s'est améliorée. Calculez les deux ratios pour chaque année et évaluez cette affirmation.
Calcule à partir des données fournies, explique la signification économique de l'entreprise et nuance la décision avec des éléments probants pertinents.
Link the ratio to the user's decision
- Owners and managers compare margins and ROCE with earlier years or similar businesses before setting prices, cutting waste or investing. A higher return may be attractive, but cutting essential maintenance or quality could harm future sales.
- A lender or supplier needs repayment dates, a cash-flow forecast and existing debts as well as liquidity ratios. Accounts describe past performance or one dated position. Different products, business sizes or unusual events can make comparisons misleading; customer loyalty and service quality also matter.
Un ratio est le plus utile lorsqu'il est comparé aux années précédentes, aux concurrents ou aux objectifs.
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
La comparaison aide à juger de la performance, mais vérifiez également le contexte commercial, les dates de paiement et si les chiffres sont comparables.
Le magasin A réalise un bénéfice de £20000 sur un chiffre d'affaires de £200000. Le magasin B en realize £15000 sur £100000. Un propriétaire doit choisir une entreprise à examiner pour un investissement. Calculez les marges bénéficiaires, distinguez les deux affirmations possibles de « meilleure performance », et suggérez deux vérifications supplémentaires.
Calcule à partir des données fournies, explique la signification économique de l'entreprise et nuance la décision avec des éléments probants pertinents.
Give a meaning, a comparison and a judgement
- Choose the correct numerator and denominator. Margins and ROCE are percentages; current and acid-test ratios are written as numbers or ratios to 1. Keep units consistent and round only the final answer as requested.
- A ratio has a meaning even on its own, but a sound judgement needs context. State what it shows, compare it, explain a possible cause and its effect, then name the evidence needed before recommending a decision.
Le bénéfice brut est 45 et le chiffre d'affaires est 150. Les actifs courants sont 48 et les passifs courants sont 32. Calculez la marge brute et le ratio de liquidité. Expliquez ce que chacun indique et pourquoi plus de preuves sont nécessaires pour juger de la performance.
Le taux de marge brute est égal à la marge brute divisée par le chiffre d'affaires. Le ratio de liquidité immédiate est égal aux actifs courants divisés par les passifs courants.
Revoyez les mêmes chiffres : bénéfice brut 45, chiffre d'affaires 150, actifs courants 48 et passifs courants 32. Quelle est la marge brute ?
Difficulté 1/5 · 100 pièces + un petit bonus lors de la première réussite aujourd'hui
45 ÷ 150 × 100 = 30%. Le ratio de liquidité est 1.5:1, pas un pourcentage.
Un magasin saisonnier demande £6000 de crédit fournisseur supplémentaire. Son ratio courant est de 2:1 et son ratio de liquidité de 0.6:1. La majeure partie du stock correspond à des vêtements de la saison précédente ; de grandes factures arrivent à échéance avant la prochaine période d'activité intense. Ces seuls ratios justifient-ils l'approbation ? Recommandez des pièces justificatives et une réponse possible.
Calcule à partir des données fournies, explique la signification économique de l'entreprise et nuance la décision avec des éléments probants pertinents.