- explicar la necesidad de las finanzas empresariales (gastos de capital y gastos corrientes, capital de trabajo)
- distinguir el significado de efectivo y beneficio
Finanzas y contabilidad
A-Level Empresa · Tema 5
 15:50
Finanzas y contabilidad
Una empresa puede ser rentable y aún así morir. He aquí cómo. Vendes cien mil libras de mercancía a crédito en marzo. Las ganancias parecen excelentes. Pero el…
Narración en inglés · Subtítulos en inglés + 中文 quemados en pantalla
5.1
Por qué una empresa necesita finanzas

Syllabus
Fuente: Plan de estudios Cambridge International
Las finanzas empresariales 企业资金 es el dinero que una firma necesita para comenzar, operar y crecer. Una nueva firma necesita dinero para comprar locales 经营场所 y equipo; una firma en crecimiento necesita dinero para nuevos proyectos; y toda firma necesita dinero para pagar las facturas diarias.
Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
5.1
Gastos de capital y gastos corrientes

El gasto se divide en dos tipos:
- gasto de capital 资本性支出 — dinero gastado en activos fijos 固定资产 que duran mucho tiempo, como máquinas, vehículos y edificios.
- gasto corriente 收益性支出 — dinero gastado en el funcionamiento diario, como salarios, alquiler y materias primas.
5.1
Capital de trabajo

El capital de trabajo 营运资本 es el dinero que tiene una firma para sus necesidades diarias. Se calcula a partir del balance general 资产负债表:
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Aquí, los activos corrientes 流动资产 son cosas que se convierten en efectivo dentro de un año (efectivo, inventario, dinero adeudado por clientes), y los pasivos corrientes deudas 流动负债 son deudas vencidas dentro de un año. Tener demasiado poco capital de trabajo es peligroso: la firma puede no poder pagar sus facturas.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| business finance/ˈbɪznəs ˈfaɪnæns/ | 企业资金 | qǐ yè zī jīn |
| premises/ˈpremɪsɪz/ | 经营场所 | jīng yíng chǎng suǒ |
| capital expenditure/ˈkæpɪtl ekˈspendɪtʃə/ | 资本性支出 | zī běn xìng zhī chū |
| fixed assets/fɪkst ˈæsets/ | 固定资产 | gù dìng zī chǎn |
| revenue expenditure/ˈrevənjuː ekˈspendɪtʃə/ | 收益性支出 | shōu yì xìng zhī chū |
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 营运资本 | yíng yùn zī běn |
| balance sheet/ˈbæləns ʃiːt/ | 资产负债表 | zī chǎn fù zhài biǎo |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
5.1
El efectivo no es lo mismo que la ganancia

Esta es una idea clave.
- la ganancia 利润 es lo que queda cuando se restan los costes totales de los ingresos totales durante un período.
- el efectivo 现金 es el dinero que la firma tiene realmente ahora para gastar.
Una firma puede ser rentable pero quedarse sin efectivo, por ejemplo, si vende bienes pero los clientes aún no han pagado. Muchas firmas fracasan no por bajas ganancias, sino por quedarse sin efectivo.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| profit/ˈprɒfɪt/ | 利润 | lì rùn |
| cash/kæʃ/ | 现金 | xiàn jīn |
| internal sources/ɪnˈtɜːnl ˈsɔːsɪz/ | 内部来源 | nèi bù lái yuán |
| external sources/ekˈstɜːnl ˈsɔːsɪz/ | 外部来源 | wài bù lái yuán |
| short-term/ʃɔːt tɜːm/ | 短期 | duǎn qī |
| long-term/lɒŋ tɜːm/ | 长期 | cháng qī |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留存利润 | liú cún lì rùn |
| sale of assets/seɪl ɒv ˈæsets/ | 出售资产 | chū shòu zī chǎn |
5.2
Fuentes de financiación

Syllabus
- describir las fuentes internas y externas, a corto y largo plazo, de financiación (beneficios retenidos, venta de activos, capital social, préstamos, bonos, sobregiro, arrendamiento, compra con reserva de dominio, crédito comercial, capital riesgo, crowdfunding, microcrédito)
- explicar los factores que afectan la elección de la fuente de financiación
Fuente: Plan de estudios Cambridge International
La financiación puede provenir de dentro del negocio (fuentes internas 内部来源) o de fuera (fuentes externas 外部来源). También puede ser a corto plazo 短期 (pagada dentro de un año) o a largo plazo 长期.
| Fuente | Tipo | Qué es |
|---|---|---|
| ganancias retenidas 留存利润 | interno, largo | ganancia mantenida en la empresa en lugar de pagada |
| venta de activos 出售资产 | interno | venta de elementos que la firma ya no necesita |
| capital accionario 股本 | externo, largo | dinero obtenido vendiendo acciones |
| préstamo 贷款 | externo, largo | dinero prestado devuelto con intereses |
| bono convertible 公司债券 | externo, largo | certificado de préstamo a largo plazo vendido por una empresa |
| sobregiro 透支 | externo, corto | el banco permite que la cuenta baje de cero por un corto tiempo |
| arrendamiento 租赁 | externo | alquilar un activo en lugar de comprarlo |
| compra a plazos 分期付款 | externo | comprar un activo pagando en cuotas |
| crédito comercial 商业信用 | externo, corto | pagar a un proveedor más tarde (por ej., después de 30 días) |
| capital de riesgo 风险资本 | externo, largo | dinero de inversores en empresas jóvenes arriesgadas |
| financiamiento colectivo 众筹 | externo | pequeñas cantidades obtenidas de muchas personas en línea |
| microfinanzas 小额信贷 | externo | pequeños préstamos para personas con poco acceso a bancos |

Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| share capital/ʃeə ˈkæpɪtl/ | 股本 | gǔ běn |
| loan/ləʊn/ | 贷款 | dài kuǎn |
| debenture/deˈbentʃə/ | 公司债券 | gōng sī zhài quàn |
| overdraft/ˈəʊvədræft/ | 透支 | tòu zhī |
| leasing/ˈliːsɪŋ/ | 租赁 | zū lìn |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | 分期付款 | fēn qī fù kuǎn |
| trade credit/treɪd ˈkredɪt/ | 商业信用 | shāng yè xìn yòng |
| venture capital/ˈventʃə ˈkæpɪtl/ | 风险资本 | fēng xiǎn zī běn |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | 众筹 | zhòng chóu |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | 小额信贷 | xiǎo é xìn dài |
| collateral/kəˈlætərəl/ | 抵押品 | dǐ yā pǐn |
5.2
Elegir una fuente de financiación

No hay una única mejor fuente. La elección depende de:
- la cantidad necesaria: grandes cantidades pueden necesitar acciones o un préstamo a largo plazo.
- el propósito: los activos a largo plazo deben usar financiación a largo plazo.
- el costo: los intereses y tarifas difieren entre fuentes.
- la estructura legal: solo una compañía puede vender acciones.
- cuánto debe la firma ya, y si puede ofrecer garantías 抵押品 (un activo que el prestamista puede tomar si el préstamo no se devuelve).
5.3
Pronósticos de flujo de caja
Syllabus
- construir e interpretar una previsión de flujo de caja y explicar las causas de los problemas de liquidez
- explicar métodos para mejorar el flujo de caja y la importancia de la gestión del capital de trabajo
Fuente: Plan de estudios Cambridge International
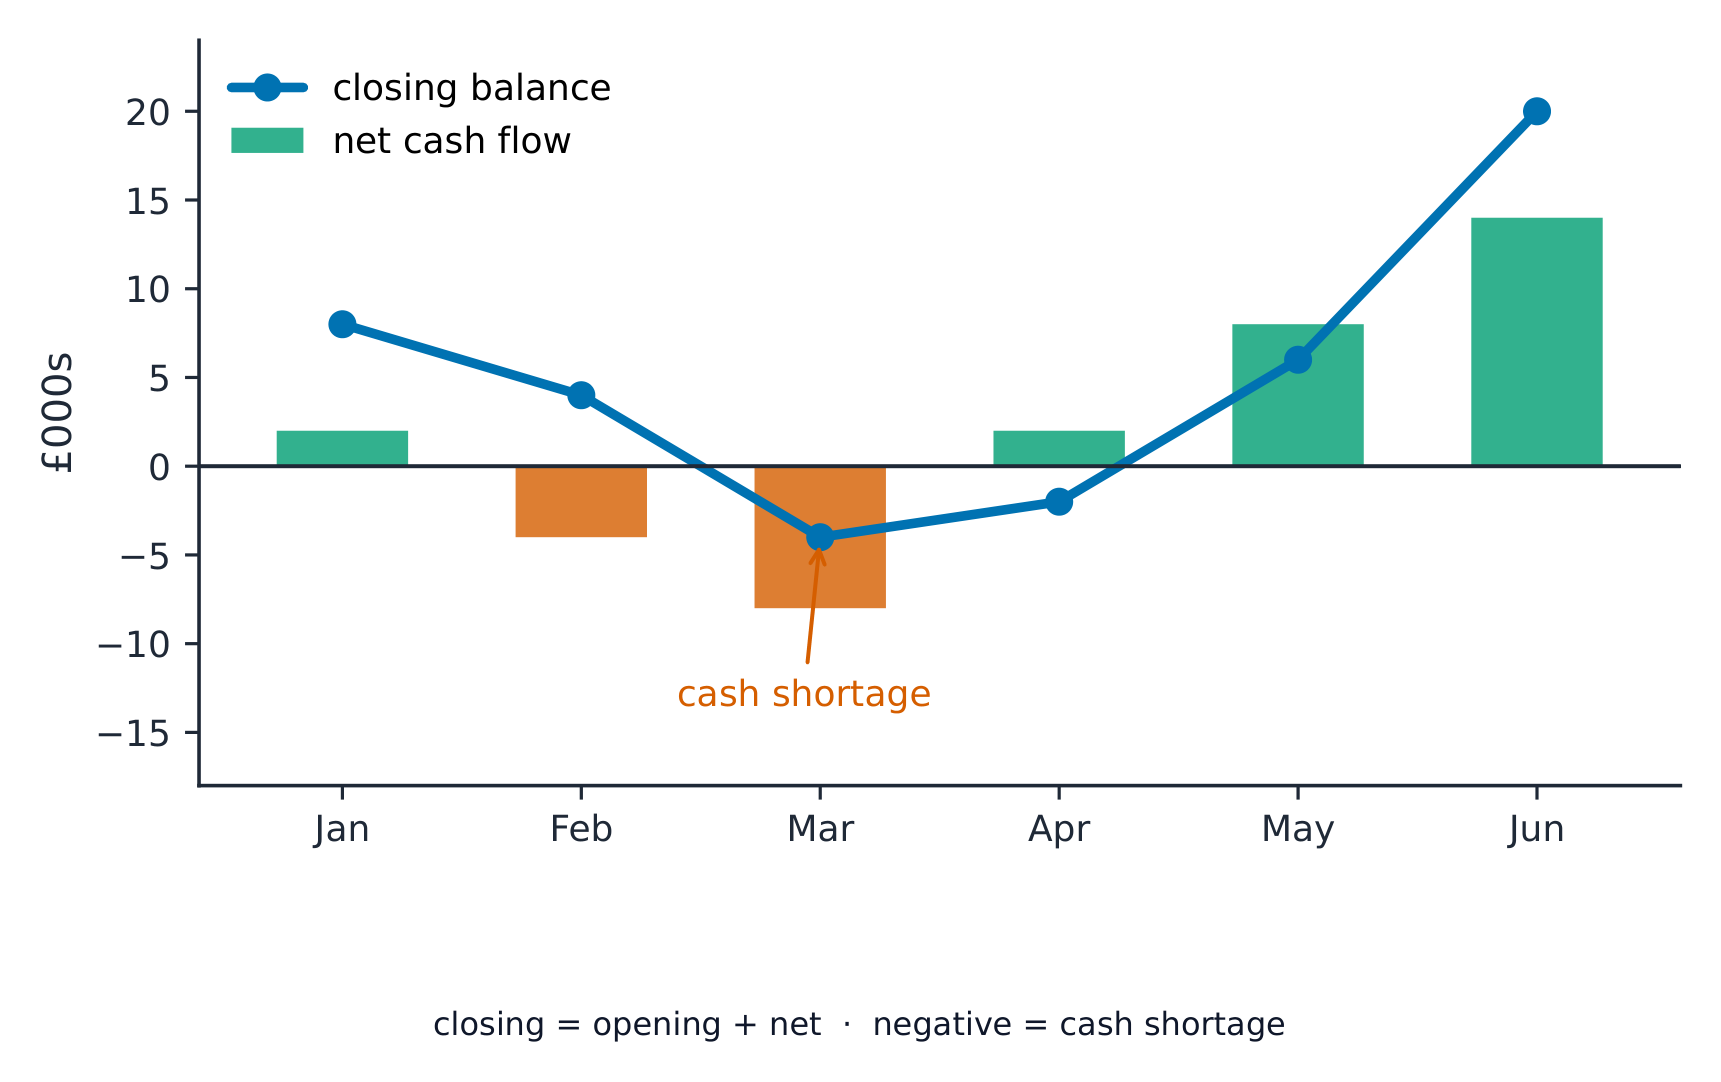
Un pronóstico de flujo de caja 现金流量预测 predice el dinero que entra y sale cada mes. Ayuda a una firma a detectar una escasez temprano.
- entradas de efectivo 现金流入 — dinero que entra, principalmente de ventas.
- salidas de efectivo 现金流出 — dinero que sale, como salarios y alquiler.
- flujo de caja neto 净现金流 — entradas menos salidas durante el período.
$$\text{net cash flow} = \text{cash inflows} - \text{cash outflows}$$
El saldo inicial 期初余额 es el efectivo al inicio del mes. Sumar el flujo de caja neto da el saldo final 期末余额, que se convierte en el saldo inicial del próximo mes.
Explorar
Un pronóstico de flujo de efectivo
Un pronóstico de flujo de efectivo registra el dinero que entra y sale cada mes — para detectar una falta de liquidez antes de que ocurra.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | 现金流量预测 | xiàn jīn liú liàng yù cè |
| cash inflows/kæʃ ˈɪnfləʊz/ | 现金流入 | xiàn jīn liú rù |
| cash outflows/kæʃ aʊtˈfləʊz/ | 现金流出 | xiàn jīn liú chū |
| net cash flow/net kæʃ fləʊ/ | 净现金流 | jìng xiàn jīn liú |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期初余额 | qī chū yú é |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末余额 | qī mò yú é |
| overtrading/ˌəʊvəˈtreɪdɪŋ/ | 过度交易 | guò dù jiāo yì |
5.3
Problemas de flujo de caja y cómo solucionarlos
Las causas comunes de problemas de flujo de caja son: demasiadas ventas a crédito, mantener demasiado stock, comprar muchos activos a la vez y sobreendeudamiento operativo 过度交易 (crecer demasiado rápido para el efectivo disponible).
Maneras de mejorar el flujo de caja:
- traer el efectivo antes: pedir a los clientes que paguen más rápido, o ofrecer descuentos por pago rápido.
- retrasar la salida de efectivo: acordar un crédito comercial más largo con proveedores.
- disponer de un sobregiro o préstamo corto para cubrir un hueco.
- mantener menos stock para liberar efectivo.
Una buena gestión del capital de trabajo mantiene suficiente efectivo para estar seguro sin mantener tanto que el dinero esté inactivo.
Explorar
Laboratorio de previsión de flujo de caja
Arrastra el efectivo entrante mensual, el efectivo saliente y la compra única — encuentra el mes que termina en rojo, luego corrígelo antes de que ocurra.
5.4
Costos y cómo los clasificamos

Syllabus
- clasificar los costos (fijos, variables, directos, indirectos, marginales, promedio) y utilizar la información de costos para la toma de decisiones
- construir e interpretar el análisis de punto de equilibrio (punto de equilibrio, margen de seguridad, contribución) y explicar sus limitaciones
Fuente: Plan de estudios Cambridge International
Un costo 成本 es el dinero que gasta la empresa para fabricar su producto. Clasificamos los costos de varias maneras:
- costos fijos 固定成本 — costos que no cambian con la producción, como el alquiler.
- costos variables 可变成本 — costos que suben y bajan con la producción, como las materias primas.
- costos directos 直接成本 — costos claramente vinculados a un producto, como sus materiales.
- costos indirectos 间接成本 (gastos generales) — costos no vinculados a un producto, como los salarios de los gerentes.
- costo marginal 边际成本 — el costo de producir una unidad más.
- costo promedio 平均成本 — el costo por unidad, encontrado dividiendo el costo total entre el número de unidades.
La información de costos ayuda a los gerentes a establecer precios, elegir qué producir y controlar el gasto.
Explorar
Costos
y = ax + b
Costo total = costo fijo (intercepto) + costo variable por unidad (pendiente).
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| cost/kɒst/ | 成本 | chéng běn |
| break-even/breɪk ˈiːvən/ | 盈亏平衡 | yíng kuī píng héng |
5.4
Análisis de punto de equilibrio

La contribución 贡献 es cuánto añade cada venta hacia pagar los costos fijos:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Punto de equilibrio 盈亏平衡 es el punto donde los ingresos totales igualan a los costes totales, por lo que el beneficio es cero. El punto de equilibrio 盈亏平衡点 en unidades es:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
El margen de seguridad 安全边际 es cuánto están por encima del punto de equilibrio las ventas actuales:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Ejemplo resuelto. Un producto se vende a £20 con un coste variable de £12 por unidad. Los costes fijos son £40,000, y la empresa produce 6,000 unidades. Calcule el margen de contribución por unidad, la cantidad de equilibrio (punto muerto) y el margen de seguridad.
$$\text{contribution per unit} = \text{\pounds} 20 - \text{\pounds} 12 = \text{\pounds} 8$$
$$\text{break-even point} = \frac{\text{\pounds} 40\,000}{\text{\pounds} 8} = 5\,000 \text{ units}$$
$$\text{margin of safety} = 6\,000 - 5\,000 = 1\,000 \text{ units}$$
Un margen de seguridad grande significa que las ventas pueden caer mucho antes de que la empresa tenga pérdidas. El análisis del punto de equilibrio es rápido y útil, pero tiene limitaciones 局限性: asume que el precio de venta y los costes permanecen iguales, y que todo lo producido se vende.
Explorar
Gráfico de punto de equilibrio
Agregue una línea de ingresos a las líneas de costos fijos y costos totales. Donde los ingresos se cruzan con el costo total está el punto de equilibrio; más allá de él, la empresa obtiene ganancias.
Explorar
Análisis del punto de equilibrio
El punto de equilibrio es donde los ingresos totales cruzan los costos totales.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| fixed costs/fɪkst kɒsts/ | 固定成本 | gù dìng chéng běn |
| variable costs/ˈveərɪəbl kɒsts/ | 可变成本 | kě biàn chéng běn |
| direct costs/daɪˈrekt kɒsts/ | 直接成本 | zhí jiē chéng běn |
| indirect costs/ɪndaɪˈrekt kɒsts/ | 间接成本 | jiàn jiē chéng běn |
| marginal cost/ˈmɑːdʒɪnl kɒst/ | 边际成本 | biān jì chéng běn |
| average cost/ˈævrɪdʒ kɒst/ | 平均成本 | píng jūn chéng běn |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 贡献 | gòng xiàn |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 盈亏平衡点 | yíng kuī píng héng diǎn |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全边际 | ān quán biān jì |
| limitations/ˌlɪmɪˈteɪʃnz/ | 局限性 | jú xiàn xìng |
5.5
Presupuestos y desviaciones

Syllabus
- explicar el propósito de los presupuestos y los tipos de presupuesto (incremental, base cero)
- calcular e interpretar las variaciones (favorables y desfavorables) mediante el análisis de variaciones
Fuente: Plan de estudios Cambridge International
Un presupuesto 预算 es un plan financiero para el futuro — una meta para los ingresos o gastos. Los presupuestos ayudan a una empresa a planificar, controlar el dinero y verificar el rendimiento. Dos tipos son:
- presupuesto incremental 增量预算 — el presupuesto del año anterior modificado por una pequeña cantidad.
- presupuesto basado en cero 零基预算 — cada coste debe justificarse desde cero cada año.
Una desviación 差异 es la diferencia entre la cifra presupuestada y la cifra real:
$$\text{variance} = \text{actual figure} - \text{budgeted figure}$$
Ejemplo resuelto. Una empresa presupuestó £30,000 para salarios, pero gastó realmente £34,000. Calcule la desviación y determine si es favorable o adversa.
$$\text{variance} = \text{\pounds} 34\,000 - \text{\pounds} 30\,000 = \text{\pounds} 4\,000$$
Los costes fueron más altos de lo planeado, por lo que esta es una desviación adversa.
- una desviación favorable 有利差异 es mejor para el beneficio (costes más bajos, o ingresos más altos, de lo planeado).
- una desviación adversa 不利差异 es peor para el beneficio (costes más altos, o ingresos más bajos, de lo planeado).
Estudiar las desviaciones muestra a los gestores dónde falló el plan, para que puedan actuar.

Explorar
Ciclo de control presupuestario
Siga cómo un presupuesto se convierte en un sistema de control, no solo en un número.
Vocabulario
Entrenar
| Inglés | Chino | Pinyin |
|---|---|---|
| budget/ˈbʌdʒɪt/ | 预算 | yù suàn |
| incremental budget/ˌɪŋkrɪˈmentl ˈbʌdʒɪt/ | 增量预算 | zēng liàng yù suàn |
| zero-based budget/ˈzɪərəʊ beɪst ˈbʌdʒɪt/ | 零基预算 | líng jī yù suàn |
| variance/ˈveərɪəns/ | 差异 | chā yì |
| favourable variance/ˈfeɪvərəbl ˈveərɪəns/ | 有利差异 | yǒu lì chā yì |
| adverse variance/ædˈvɜːs ˈveərɪəns/ | 不利差异 | bù lì chā yì |
5.5
Consejos para el examen
- Mostrar que el efectivo no es beneficio — una empresa rentable aún puede fracasar por falta de flujo de caja.
- Para el punto de equilibrio: contribución por unidad $=$ precio $-$ coste variable; punto de equilibrio $=$ costes fijos $\div$ contribución; margen de seguridad $=$ real $-$ producción en el punto de equilibrio.
- Asociar una fuente de financiación con la necesidad (corto plazo para flujo de caja, largo plazo o capital propio para activos) y con el tipo de negocio.
- Calcular una desviación y etiquetarla como favorable o adversa (real frente a presupuestado).
Lecciones interactivas sobre este tema
Trátalo paso a paso, con ejercicios de verificación instantánea.