يمكن أن تكون الشركة مربحة ومع ذلك تفشل. إليك السبب. تبيع بضائع بقيمة مائة ألف جنيه استرليني بالائتمان في مارس. يبدو الربح ممتازاً. لكن الـ…
English narration · English + 中文 subtitles burned in · سرد باللغة الإنجليزية · ترجمة مدمجة بالإنجليزية + الصينية
5.1
Why a business needs finance · لماذا تحتاج الشركة إلى التمويل
Syllabus · المنهج
English
explain the need for business finance (capital expenditure and revenue expenditure, working capital)
distinguish the meaning of cash and profit
العربية
اشرح ضرورة التمويل التجاري (الإنفاق الرأسمالي والإنفاق التشغيلي، ورأس المال العامل) ⟦number⟧
ميّز بين معنى النقدية والربح ⟦number⟧
Source: Cambridge International syllabus · المصدر: منهج كامبريدج الدولي
English
Business finance 企业资金 is the money a firm needs to start, run and grow. A new firm needs money to buy premises 经营场所 and equipment; a growing firm needs money for new projects; and every firm needs money to pay day-to-day bills.
العربية
تمويل الأعمال هو المال الذي تحتاجه الشركة للبدء والتشغيل والنمو. تحتاج الشركة الجديدة مالاً لشراء مقر ومعدات؛ وتحتاج الشركة النامية مالاً لمشاريع جديدة؛ وتحتاج كل شركة مالاً لدفع الفواتير اليومية.
البنوك مصدر خارجي رئيسي للتمويل، من خلال القروض والذمم السلبية.
Explore · استكشف
Sources of finance lab · مختبر مصادر التمويل
Choose the best type of finance by time, risk and ownership. · اختر أفضل نوع من التمويل حسب الوقت والمخاطر والملكية.
5.1
Capital and revenue expenditure · الإنفاق الرأسمالي والإنفاق التشغيلي
English
Spending falls into two types:
capital expenditure 资本性支出 — money spent on fixed assets 固定资产 that last a long time, such as machines, vehicles and buildings.
revenue expenditure 收益性支出 — money spent on day-to-day running, such as wages, rent and raw materials.
العربية
ينقسم الإنفاق إلى نوعين:
الإنفاق الرأسمالي يشتري أصولاً ثابتة؛ والإنفاق التشغيلي يغطي نفقات التشغيل
الإنفاق الرأسمالي — المال spent على الأصول الثابتة التي تدوم طويلاً، مثل الآلات والمركبات والمباني.
الإنفاق التشغيلي — المال spent على التشغيل اليومي، مثل الأجور والإيجار والمواد الخام.
5.1
Working capital · رأس المال العامل
English
Working capital 营运资本 is the money a firm has for its daily needs. It is found from the balance sheet 资产负债表:
Here current assets 流动资产 are things that become cash within a year (cash, inventory, money owed by customers), and current liabilities 流动负债 are debts due within a year. Too little working capital is dangerous — the firm may not be able to pay its bills.
العربية
رأس المال العامل هو المال الذي تمتلكه الشركة لتلبية احتياجاتها اليومية. يتم حسابه من قائمة المركز المالي:
هنا الأصول المتداولة هي ما يتحول إلى نقدية خلال سنة (نقدية، مخزون، ديون العملاء)، والخصوم المتداولة هي الديون المستحقة خلال سنة. قلة رأس المال العامل خطرة — قد لا تتمكن الشركة من سداد فواتيرها.
النقدية هي رأس المال العامل: تحتاج الشركات إلى أصول سائلة كافية لسداد الفواتير اليومية
Cash is not the same as profit · النقدية ليست نفس الربح
English
This is a key idea.
profit 利润 is what is left when total costs are taken from total revenue over a period.
cash 现金 is the money the firm actually has right now to spend.
A firm can be profitable but still run out of cash — for example, if it sells goods but customers have not paid yet. Many firms fail not from low profit, but from running out of cash.
العربية
هذه فكرة جوهرية.
الربح هو ما يتبقى عند خصم التكاليف الإجمالية من الإيرادات الإجمالية خلال فترة ما.
النقدية هي الأموال التي تمتلكها الشركة فعلياً الآن للنفقات.
يمكن أن تكون الشركة ربحة ومع ذلك تنفذ من السيولة النقدية — على سبيل المثال، إذا باعت البضائع ولكن العملاء لم يدفعوا بعد. تفشل العديد من الشركات ليس بسبب انخفاض الربح، بل بسبب نفاد السيولة النقدية.
الربح والنقدية مختلفان: قد تبدو الشركة رابحة نظرياً لكنها لا تملك نقداً لسداد فواتيرها — ولهذا السبب تفشل العديد منها
describe internal and external, short- and long-term sources of finance (retained profit, sale of assets, share capital, loans, debentures, overdraft, leasing, hire purchase, trade credit, venture capital, crowdfunding, microfinance)
explain the factors affecting the choice of source of finance
العربية
صف المصادر الداخلية والخارجية، قصيرة وطويلة الأجل لـمصادر التمويل (الأرباح المحتجزة، بيع الأصول، رأس المال المساهم، القروض، سندات الاستدانة، التجاوز في الحساب، الإيجار، الشراء بالإقراض، الائتمان التجاري، رأس المال المغامر، التجميع المالي الجماعي، المالية المصغرة) ⟦number⟧
اشرح العوامل المؤثرة على اختيار مصدر التمويل ⟦number⟧
Source: Cambridge International syllabus · المصدر: منهج كامبريدج الدولي
English
Finance can come from inside the business (internal sources 内部来源) or from outside (external sources 外部来源). It can also be short-term 短期 (paid back within a year) or long-term 长期.
Source
Type
What it is
retained profit 留存利润
internal, long
profit kept in the business instead of paid out
sale of assets 出售资产
internal
selling items the firm no longer needs
share capital 股本
external, long
money raised by selling shares
loan 贷款
external, long
borrowed money repaid with interest
debenture 公司债券
external, long
a long-term loan certificate sold by a company
overdraft 透支
external, short
the bank lets the account go below zero for a short time
leasing 租赁
external
renting an asset instead of buying it
hire purchase 分期付款
external
buying an asset by paying in instalments
trade credit 商业信用
external, short
paying a supplier later (e.g. after 30 days)
venture capital 风险资本
external, long
money from investors into risky young firms
crowdfunding 众筹
external
small amounts raised from many people online
microfinance 小额信贷
external
small loans for people with little access to banks
العربية
سوق الأسهم: ترفع شركات المساهمة العامة تمويلها عن طريق بيع الأسهم.
يمكن أن يأتي التمويل من داخل العمل التجاري (مصادر داخلية) أو من خارجه (مصادر خارجية). كما يمكن أن يكون قصير الأجل (يُرد خلال سنة) أو طويل الأجل.
المصدر
النوع
الوصف
أرباح محتجزة
داخلية، طويلة
أرباح تُحتفظ بها في العمل بدلاً من توزيعها
بيع الأصول
داخلية
بيع عناصر لم تعد الشركة بحاجة إليها
رأس المال السهمي
خارجية، طويلة
أموال تُجمع عبر بيع الأسهم
قرض
خارجية، طويلة
أموال مقترضة تُرد مع الفائدة
سندات استئذان
خارجية، طويلة
شهادة قرض طويل الأجل تبيعه الشركة
إفراط في السحب
خارجية، قصيرة
يسمح البنك للحساب بالهبوط تحت الصفر لفترة وجيزة
التأجير
خارجية
تأجير أصل بدلاً من شراؤه
الشراء بالتقسيط
خارجية
شراء أصل بدفع أقساط متتالية
ائتمان تجاري
خارجية، قصيرة
دفع المورد لاحقاً (مثلاً بعد 30 يوماً)
رأس المال المغامر
خارجية، طويلة
أموال من مستثمرين لشركات ناشئة عالية المخاطر
التمويل الجماعي
خارجية
جمع مبالغ صغيرة من عدد كبير من الناس عبر الإنترنت
المالية الصغيرة
خارجية
قروض صغيرة للأشخاص الذين يفتقرون إلى الوصول إلى البنوك
مصادر التمويل تأتي من داخل العمل التجاري (داخلية) أو خارجه (خارجية)
Explore · استكشف
Sources of finance lab · مختبر مصادر التمويل
Choose the best type of finance by time, risk and ownership. · اختر أفضل نوع من التمويل حسب الوقت والمخاطر والملكية.
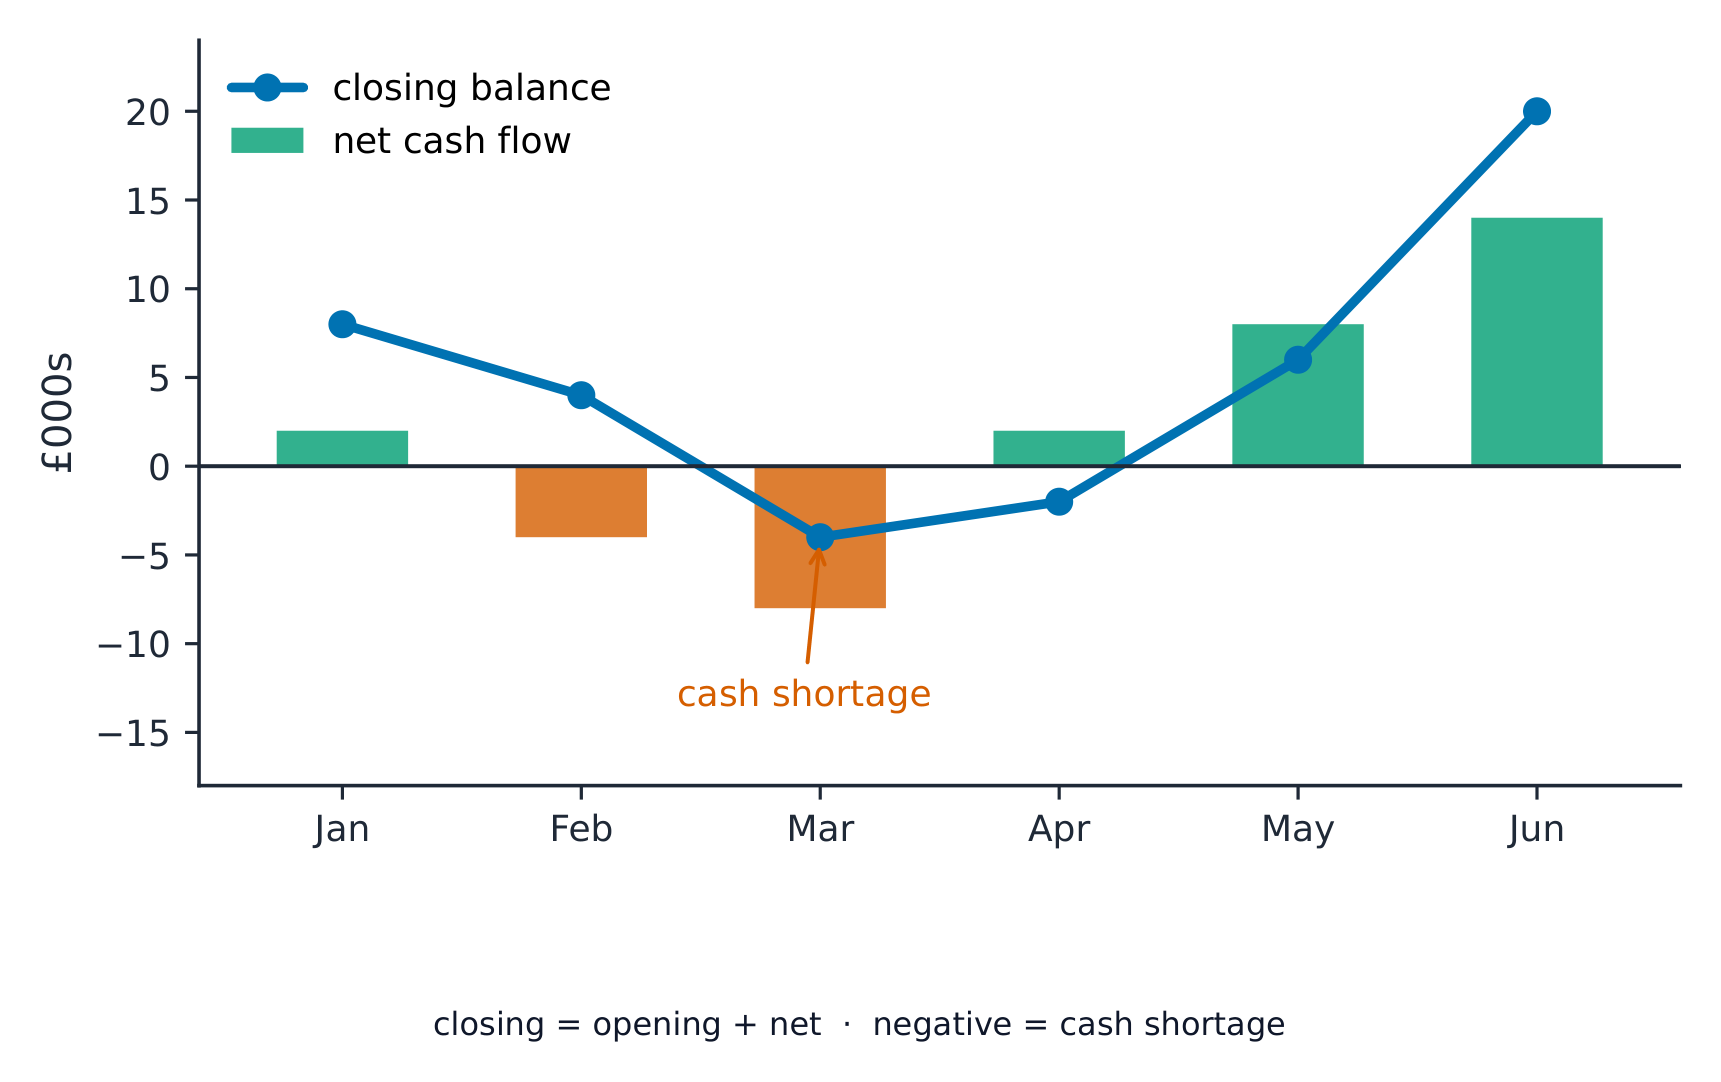
The opening balance 期初余额 is the cash at the start of the month. Adding net cash flow gives the closing balance 期末余额, which becomes next month's opening balance.
العربية
توقع تدفق نقدي
توقع التدفق النقدي يتوقع النقود الداخلة والخارجة شهرياً. يساعد الشركة على اكتشاف النقص مبكراً.
التدفقات النقدية الداخلة — الأموال الواردة، غالباً من المبيعات.
التدفقات النقدية الخارجة — الأموال الصادرة، مثل الأجور والإيجار.
صافي التدفق النقدي — المدخلات ناقص المخرجات خلال الفترة.
الرصيد الافتتاحي هو النقد في بداية الشهر. بإضافة صافي التدفق النقدي نحصل على الرصيد الختامي، الذي يصبح الرصيد الافتتاحي للشهر التالي.
يتتبع توقع التدفق النقدي الرصيد الختامي كل شهر، وينبه من النقص مبكراً
Explore · استكشف
A cash-flow forecast · توقع التدفق النقدي
A cash-flow forecast tracks money in and out each month — to spot a shortfall before it happens. · يتتبع توقع التدفق النقدي الأموال الداخلة والخارجة شهرياً — للكشف عن أي نقص قبل وقوعه.
Cash-flow problems and how to fix them · مشاكل التدفق النقدي وكيفية حلها
English
Common causes of cash-flow problems are: too many sales on credit, holding too much stock, buying too many assets at once, and overtrading 过度交易 (growing too fast for the cash available).
Ways to improve cash flow:
bring cash in sooner — ask customers to pay faster, or offer discounts for quick payment.
delay cash going out — agree longer trade credit with suppliers.
arrange an overdraft or short loan to cover a gap.
hold less stock to free up cash.
Good working capital management keeps enough cash to stay safe without holding so much that money sits idle.
العربية
من الأسباب الشائعة لمشاكل التدفق النقدي: كثرة المبيعات على الائتمان، احتجاز مخزون زائد، شراء الكثير من الأصول دفعة واحدة، والتداول المفرط (النمو أسرع مما تتحمله السيولة المتاحة).
طرق لتحسين التدفق النقدي:
تسريع ورود النقود — اطلب من العملاء الدفع بسرعة، أو قدم خصومات للدفع السريع.
تأخير خروج النقود — وافق على ائتمان تجاري أطول مع الموردين.
ترتيب إفراط في السحب أو قرض قصير لتغطية الفجوة.
تقليل المخزون لتحرير سيولة.
إدارة جيدة لـرأس المال العامل تحافظ على نقود كافية للسلامة دون الاحتفاظ بالكثير بحيث تظل الأموال بلا استخدام.
Drag the monthly cash in, cash out and the one-off purchase — find the month that closes in the red, then fix it before it happens. · اسحب التدفق النقدي الشهري الداخلاً والخارجي والشراء مرة واحدة — حدد الشهر الذي ينتهي بخسارة، ثم قم بإصلاحه قبل وقوعه.
5.4
Costs and how we classify them · التكاليف وتصنيفاتها
Syllabus · المنهج
English
classify costs (fixed, variable, direct, indirect, marginal, average) and use cost information for decision-making
construct and interpret break-even analysis (break-even point, margin of safety, contribution) and explain its limitations
العربية
صنف التكاليف (ثابتة، متغيرة، مباشرة، غير مباشرة، هامشية، متوسطة) واستخدم معلومات التكلفة لاتخاذ القرارات ⟦number⟧
أعد بناء وتفسير تحليل نقطة التعادل (نقطة التعادل، هامش الأمان، المساهمة) واشرح قيودها ⟦number⟧
Source: Cambridge International syllabus · المصدر: منهج كامبريدج الدولي
English
Break-even analysis, built line by line
A cost 成本 is money the business spends to make its product. We sort costs in several ways:
fixed costs 固定成本 — costs that do not change with output, such as rent.
variable costs 可变成本 — costs that rise and fall with output, such as raw materials.
direct costs 直接成本 — costs clearly linked to one product, such as its materials.
indirect costs 间接成本 (overheads) — costs not linked to one product, such as manager salaries.
marginal cost 边际成本 — the cost of making one more unit.
average cost 平均成本 — the cost per unit, found by total cost ÷ number of units.
Cost information helps managers set prices, choose what to make, and control spending.
العربية
تحليل نقطة التعادل، مبني سطراً بسطر
التكلفة هي المال الذي تنفقه الشركة لإنتاج منتجها. نصنف التكاليف بطرق متعددة:
التكاليف الثابتة — تكاليف لا تتغير مع الإنتاج، مثل الإيجار.
التكاليف المتغيرة — تكاليف ترتفع وتنخفض مع الإنتاج، مثل المواد الخام.
التكاليف المباشرة — التكاليف المرتبطة بوضوح بمنتج واحد، مثل مادته الخام.
التكاليف غير المباشرة (المصروفات العامة) — تكاليف لا ترتبط بمنتج واحد، مثل رواتب المدراء.
التكلفة الحدية — تكلفة إنتاج وحدة إضافية واحدة.
متوسط التكلفة — التكلفة لكل وحدة، وتُحسب بقسمة إجمالي التكاليف على عدد الوحدات.
إجمالي التكلفة = التكلفة الثابتة + التكلفة المتغيرة؛ فقط التكلفة المتغيرة ترتفع مع الإنتاج
تساعد المعلومات التكلفة المدراء في تحديد الأسعار، واختيار ما يجب إنتاجه، ومراقبة الإنفاق.
Explore · استكشف
Costs · التكاليف
y = ax + b
Total cost = fixed cost (intercept) + variable cost per unit (gradient). · التكلفة الكلية = التكلفة الثابتة (المقطع) + التكلفة المتغيرة لكل وحدة (الميل).
Contribution 贡献 is how much each sale adds towards paying the fixed costs:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
Break-even 盈亏平衡 is the point where total revenue equals total costs, so profit is zero. The break-even point 盈亏平衡点 in units is:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
The margin of safety 安全边际 is how far current sales are above the break-even point:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
Worked example. A product sells for £20 with a variable cost of £12 per unit. Fixed costs are £40,000, and the firm makes 6,000 units. Find the contribution per unit, the break-even output and the margin of safety.
A large margin of safety means sales can fall a lot before the firm makes a loss. Break-even analysis is quick and useful, but it has limitations 局限性: it assumes the selling price and costs stay the same, and that everything made is sold.
العربية
المساهمة هي مقدار ما يضيفه كل بيع نحو تغطية التكاليف الثابتة:
$$\text{contribution per unit} = \text{selling price} - \text{variable cost per unit}$$
نقطة التعادل هي النقطة التي يساوي فيها الإيراد الكلي التكاليف الكلية، وبالتالي يكون الربح صفراً. نقطة التعادل بالوحدات هي:
$$\text{break-even point} = \frac{\text{fixed costs}}{\text{contribution per unit}}$$
نقطة التعادل هي حيث يساوي الإيراد الكلي التكلفة الكلية — يسارها خسارة، ويمنها ربح
هامش الأمان هو المسافة بين مبيعات الحالية ونقطة التعادل:
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
مثال محلول. يُباع منتج بسعر 20 جنيهاً، مع تكلفة متغيرة قدرها 12 جنيهاً للوحدة. التكاليف الثابتة 40,000 جنيه، وتنتج الشركة 6,000 وحدة. أوجد المساهمة لكل وحدة، وإنتاج نقطة التعادل، وهامش الأمان.
هامش الأمان الكبير يعني أن المبيعات يمكن أن تنخفض كثيراً قبل أن تحقق الشركة خسارة. تحليل نقطة التعادل سريع ومفيد، لكن له قيود: فهو يفترض ثبات سعر البيع والتكاليف، وبيع كل ما يتم إنتاجه.
Explore · استكشف
Break-even chart · مخطط نقطة التعادل
Add a revenue line to the fixed-cost and total-cost lines. Where revenue meets total cost is the break-even point; beyond it the firm makes a profit. · أضف خط إيرادات إلى خطوط التكلفة الثابتة والتكلفة الكلية. حيث يلتقي الإيراد بالتكلفة الكلية تكون نقطة التعادل؛ وما وراءها تحقق الشركة ربحاً.
Explore · استكشف
Break-even analysis · تحليل نقطة التعادل
Break-even is where total revenue crosses total cost. · نقطة التعادل هي حيث تتقاطع الإيرادات الكلية مع التكلفة الكلية.
explain the purpose of budgets and types of budget (incremental, zero-based)
calculate and interpret variances (favourable and adverse) using variance analysis
العربية
اشرح الغرض من الميزانيات وأنواعها (التدريجية، قاعدة الصفر) ⟦number⟧
احسب وتفسير الفروقات (إيجابية وسلبية) باستخدام تحليل الفروقات ⟦number⟧
Source: Cambridge International syllabus · المصدر: منهج كامبريدج الدولي
English
A budget 预算 is a financial plan for the future — a target for income or spending. Budgets help a firm plan, control money, and check performance. Two types are:
incremental budget 增量预算 — last year's budget changed by a small amount.
zero-based budget 零基预算 — every cost must be explained from zero each year.
A variance 差异 is the difference between the budgeted figure and the actual figure:
Show that cash is not profit — a profitable firm can still fail from a cash-flow shortage.
For break-even: contribution per unit $=$ price $-$ variable cost; break-even $=$ fixed costs $\div$ contribution; margin of safety $=$ actual $-$ break-even output.
Match a source of finance to the need (short-term for cash flow, long-term or equity for assets) and to the type of business.
Calculate a variance and label it favourable or adverse (actual against budget).
العربية
أثبت أن النقدية ليست ربحاً — الشركة الرابحة قد تفشل بسبب نقص التدفق النقدي.
بالنسبة لـ نقطة التعادل: المساهمة لكل وحدة $=$ السعر $-$ التكلفة المتغيرة؛ نقطة التعادل $=$ التكاليف الثابتة $\div$ المساهمة؛ هامش الأمان $=$ الفعلي $-$ إنتاج نقطة التعادل.
طابق مصدر التمويل مع الحاجة (قصير الأجل للتدفق النقدي، طويل الأجل أو حقوق الملكية للأصول) ونوع النشاط التجاري.
احسب الاختلاف وسمّه مواتياً أو ضاراً (الفعلي مقابل المخطط).
Interactive lessons on this topic · دروس تفاعلية حول هذا الموضوع
Work through it step by step, with instant-check exercises. · ا-working عليه خطوة بخطوة، مع تمارين تحقق فوري.
Pick one and the site follows you — notes, papers, videos and practice all open on it. · اختر واحدًا وسيتبعك الموقع — الملاحظات، الأوراق، الفيديوهات والتدريب جميعها تفتح عليه.
Type to search notes, lessons, code, vocabulary and past-paper questions across every subject. · اكتب للبحث عن ملاحظات، دروس، أكواد، مفردات وأسئلة امتحانات سابقة عبر جميع المواد.