- 解释损益表和**财务状况表(资产负债表)**的目的与内容
- 解释折旧以及利益相关者如何使用财务报表
财务与会计(A Level)
A-Level 商业 · 知识点 10
 9:35
财务与会计(A Level)
同一条街上的两家商店。去年都卖出了五十万英镑的商品,外观也一模一样。但其中一家即将开设三家新店……
英语旁白 · 英中内嵌字幕
10.1
财务报表

教学大纲
来源:Cambridge International 教学大纲
财务报表(financial statements)是显示一个企业在钱上做得怎样的官方记录。你学习其中两个:利润表和财务状况表。依法,公司必须每年发布这些。
探索
财务报表流程
了解商业事件如何转化为用户阅读的报表。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | 财务报表 | cái wù bào biǎo |
10.1
利润表
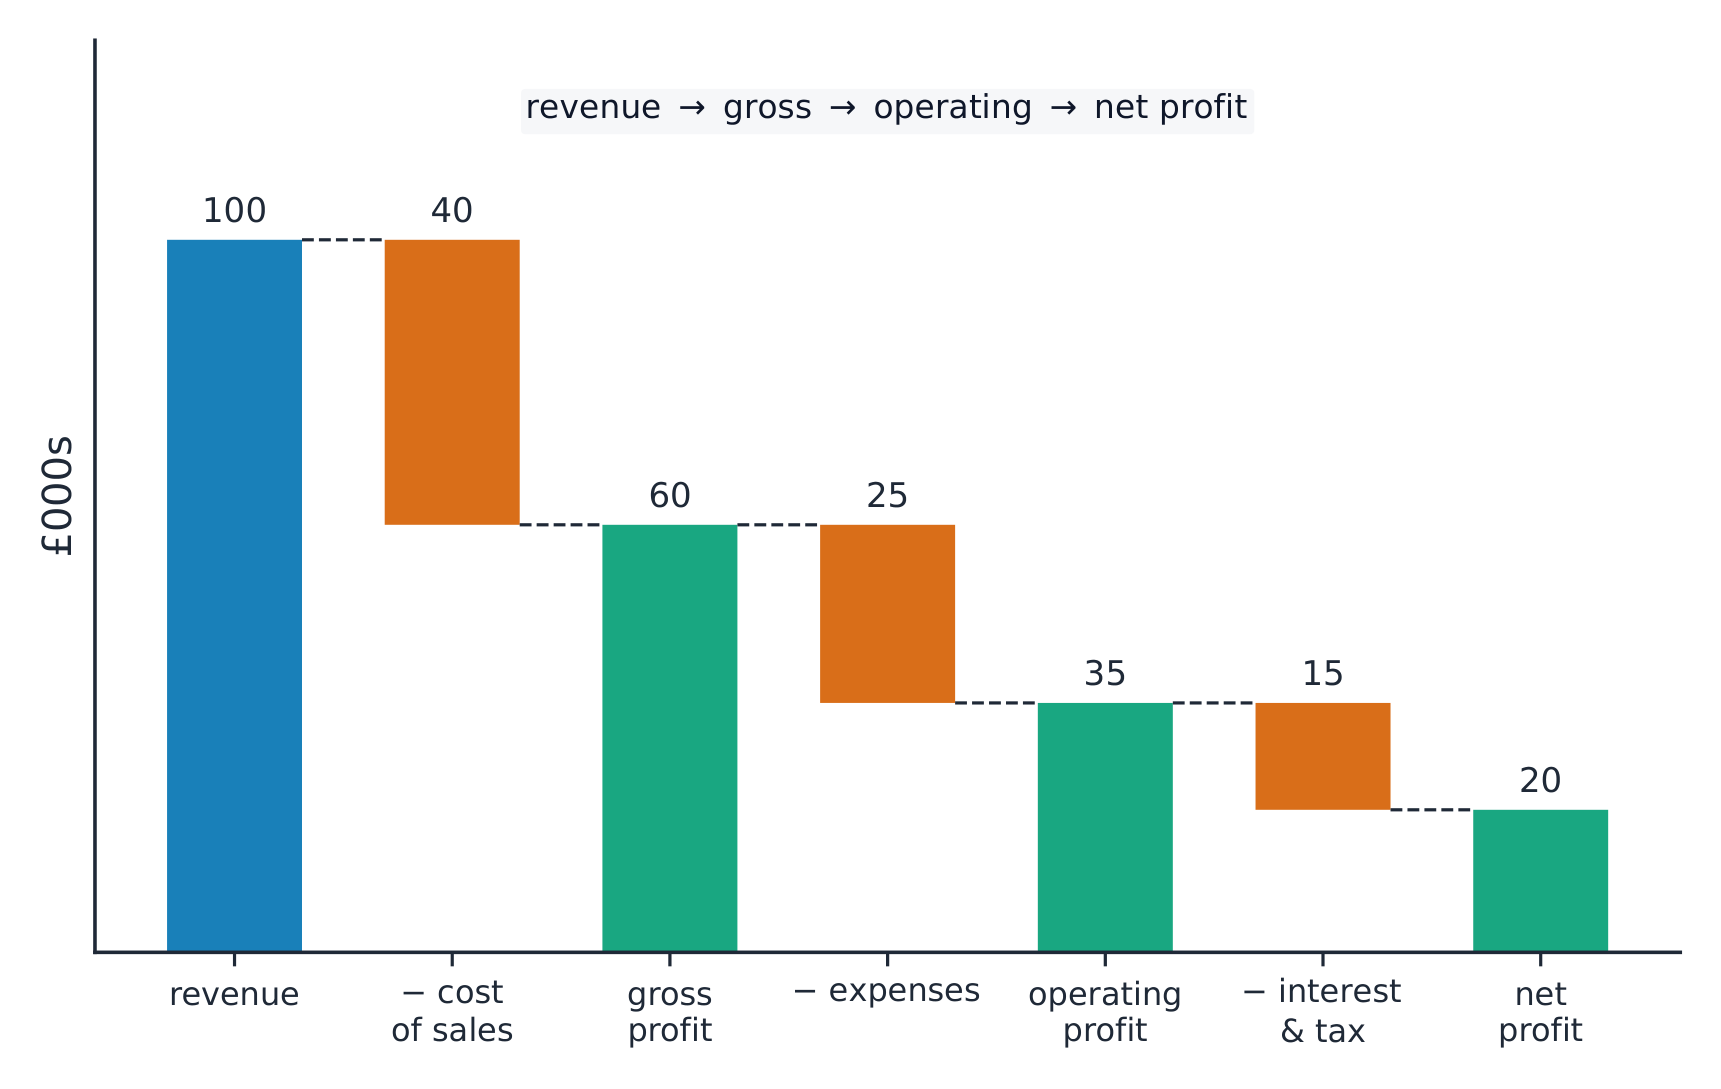
利润表(income statement)显示一个企业一段时间内(通常一年)的营业收入(revenue)和成本,以及每个阶段剩下的利润。
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- 销售成本(cost of sales)是被出售的商品的直接成本。
- 毛利润(gross profit)是从营业收入取出销售成本之后剩下的。
- 取出费用(expenses,如租金、工资和营销)之后,你得到营业利润(operating profit)。
- 在利息和税之后,剩下的是净利润(net profit,这年的利润)。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 利润表 | lì rùn biǎo |
| revenue/ˈrevənjuː/ | 营业收入 | yíng yè shōu rù |
| cost of sales/kɒst ɒv seɪlz/ | 销售成本 | xiāo shòu chéng běn |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 毛利润 | máo lì rùn |
| expenses/ekˈspensɪz/ | 费用 | fèi yòng |
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | 营业利润 | yíng yè lì rùn |
| net profit/net ˈprɒfɪt/ | 净利润 | jìng lì rùn |
10.1
资产负债表

财务状况表(statement of financial position,也叫资产负债表(balance sheet))是企业在某一天拥有和欠什么的一张照片。
- 非流动资产(non-current assets)——保留超过一年的物品,如建筑和机器。
- 流动资产(current assets)——一年内变成现金的物品,如库存和顾客欠的钱。
- 流动负债(current liabilities)——一年内到期的债务。
- 非流动负债(non-current liabilities)——超过一年后到期的债务,如一个长期贷款。
- 所有者权益(equity)——所有者投入的钱,加上保留在企业中的利润。
两边总是平衡:企业拥有的由它欠的加上所有者权益资助。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 财务状况表 | cái wù zhuàng kuàng biǎo |
| balance sheet/ˈbæləns ʃiːt/ | 资产负债表 | zī chǎn fù zhài biǎo |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 非流动资产 | fēi liú dòng zī chǎn |
| current assets/ˈkʌrənt ˈæsets/ | 流动资产 | liú dòng zī chǎn |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流动负债 | liú dòng fù zhài |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 非流动负债 | fēi liú dòng fù zhài |
| equity/ˈekwɪti/ | 所有者权益 | suǒ yǒu zhě quán yì |
10.1
折旧

折旧(depreciation)是把一个非流动资产的成本分摊到它被使用的年份、而不是全部在它被买的那年的方式。例如,一台使用五年的 £10,000 的机器可能每年失去 £2,000 的价值。折旧降低资产在财务状况表上的价值,并在利润表上算作一个费用,所以利润不被高估。
探索
利益相关者兴趣实验室
观察不同的利益相关者如何评判同一项商业决策。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | 折旧 | zhé jiù |
10.1
利益相关者如何使用财务报表

不同的利益相关者(stakeholders)出于不同的原因读这些报表:
- 所有者和投资者检查利润和他们钱的回报。
- 贷款方检查企业是否能偿还它的贷款。
- 管理者用它们来做决定并设定预算。
- 政府检查应缴的税;供应商检查企业能付款。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| stakeholders/ˈsteɪkhəʊldəz/ | 利益相关者 | lì yì xiāng guān zhě |
10.2
已公布账目的分析

10.2
盈利能力比率

盈利能力(profitability)比率显示企业把销售和资本转化成利润有多好。
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
一个更高的毛利率(gross profit margin)或营业利润率(operating profit margin)意味着从每次销售保留更多的利润。关键的总体量度是资本回报率(return on capital employed,ROCE),它把利润与投入的钱比较:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
这里所用资本(capital employed)是企业里的总长期钱。一个更高的 ROCE 意味着钱被很好地使用。
例题。 一个企业有 £500,000 的营业收入、£200,000 的毛利润、£80,000 的营业利润和 £400,000 的所用资本。求它的毛利率、营业利润率和 ROCE。
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
探索
账户比率诊断
根据比率回答的企业问题对其进行分类。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 盈利能力 | yíng lì néng lì |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 毛利率 | máo lì lǜ |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | 营业利润率 | yíng yè lì rùn lǜ |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 资本回报率 | zī běn huí bào lǜ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 所用资本 | suǒ yòng zī běn |
10.2
流动性比率
流动性(liquidity)意味着一个企业能多容易地支付它的短期债务。两个比率测试它。
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
约 1.5–2 的流动比率(current ratio)通常安全。速动比率(acid test ratio)更严格,因为它移除库存,库存可能卖得慢。太低有风险;太高可能意味着现金闲置。
例题。 一个企业有 £60,000 的流动资产(包括 £24,000 的库存)和 £30,000 的流动负债。求它的流动比率和速动比率。
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| liquidity/lɪˈkwɪdɪti/ | 流动性 | liú dòng xìng |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流动比率 | liú dòng bǐ lǜ |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速动比率 | sù dòng bǐ lǜ |
10.2
效率比率与杠杆比率
效率(efficiency)比率显示企业使用它资源有多好——例如,存货周转率(inventory turnover)测量企业一年出售并补充它存货多少次。更快的周转通常套住更少的现金。
杠杆比率(gearing)显示企业的长期钱有多少来自借款而不是来自所有者:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
高杠杆意味着大量借款——若利率上升有风险,但在情况好时它能提升回报。
例题。 一个企业有 £150,000 的非流动负债和 £500,000 的所用资本。求它的杠杆比率。
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
低于 50%,所以企业是低杠杆的——它更多地依赖所有者的钱而不是借款。
探索
商业案例实验室
对真实决策进行分类,使主要商业概念具体化。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| efficiency/ɪˈfɪʃənsi/ | 效率 | xiào lǜ |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | 存货周转率 | cún huò zhōu zhuǎn lǜ |
| gearing/ˈɡɪərɪŋ/ | 杠杆比率 | gàng gǎn bǐ lǜ |
10.2
比率分析的局限性
比率有用但有限。它们用过去的数据,它可能不预测未来。它们忽略像员工士气和品牌强度的非钱因素。而一个公平的比较需要同一行业中大小相似的企业。
10.3
投资评估
10.3
回收期、平均会计报酬率与净现值

- 回收期(payback period)是项目的现金流入偿还初始成本所花的时间。一个更短的回收期更安全。
- 会计回报率(accounting rate of return,ARR)把平均年利润显示为投入钱的一个百分比:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
例题。 一台机器花 £100,000,预期挣得 £25,000 的平均年利润。求它的会计回报率。
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- 净现值(net present value,NPV)认识到未来的钱比今天的钱价值更低。它用折现(discounting)把未来的现金流缩回到今天的价值,然后取走初始成本。一个正的 NPV 意味着项目增加价值。

每种方法都有强项:回收期简单且聚焦于风险;ARR 显示盈利能力;NPV 最完整但需要一个选定的折现率。
探索
这台机器能收回成本吗?
拖动成本、年度流入额和使用年限——累计现金流曲线在投资回收期处穿过零点,并将会计收益率(ARR)与银行利率进行比较。
词汇
训练
| English | 中文 | 拼音 |
|---|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | 回收期 | huí shōu qī |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | 会计回报率 | kuài jì huí bào lǜ |
| net present value/net ˈprezənt ˈvæljuː/ | 净现值 | jìng xiàn zhí |
| discounting/ˈdɪskaʊntɪŋ/ | 折现 | zhé xiàn |
10.4
财务与会计战略
教学大纲
- 解释在战略决策中使用财务数据和预算的方法
- 评估战略决策的财务影响
来源:Cambridge International 教学大纲
在顶层,管理者用财务数据和预算在战略之间选择。在一个大决定之前,他们问:我们能负担得起吗、它会如何影响利润、现金流和杠杆比率,以及可能的回报是什么?财务信息把一个有风险的猜测变成一个有理有据的选择——但数字只是画面的一部分,而且必须与市场、员工和企业的目标一起权衡。
探索
融资来源实验
根据时间、风险和所有权选择最佳融资类型。
10.4
考试技巧
- 计算并解释关键比率——毛利率/净利率、流动比率、杠杆比率、ROCE——总是对照一个基准或一个趋势。
- 对于投资评估知道回收期(收回的时间)、ARR(平均 % 回报)和 NPV(折现的;一个正的 NPV 意味着接受)。
- 约 1.5–2 的流动比率是健康的:太高浪费资源,太低冒流动性问题的风险。
- 在你的评估中陈述比率的局限性(历史数字、没有定性因素)。
词汇卡片释义
净利润:扣除所有费用后的剩余利润。 折旧(资产):将长期资产的成本分摊到其使用的若干年内。 比率分析:比较账目中的成对数据,以评估绩效。 营业利润率:营业利润占收入的百分比。 资本回报率:营业利润占企业所使用长期资本的百分比。 速动比率:流动资产减去存货,再除以流动负债。 存货周转率:一年内库存被售出并补充的次数。 会计收益率:平均年利润占初始投资额的百分比;本主题机器示例中使用的比较指标。 净现值:未来现金流在扣除初始成本后的当前价值。 折现:因货币时间价值,将未来资金折算为其当前价值。
该知识点的互动课程
逐步完成,配合即时检查练习。