Hãy tưởng tượng một tiệm bánh nhỏ có một bếp nấu và một lò nướng. Thuê thợ làm bánh đầu tiên, bạn sẽ có thêm ba mươi ổ bánh mỗi ngày. Thuê người thứ hai, bạn có thêm二十六 (hai mươi sáu) ổ nữa. A…
Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp
3.1
Hàm sản xuất
Chương trình
Hiểu biết Bền vững (PRD-1): Các ràng buộc về sản xuất và chi phí của doanh nghiệp ở các mức đầu vào và đầu ra khác nhau định hình quyết định tối ưu trong ngắn hạn và dài hạn.
Mục tiêu Học tập PRD-1.A:
a. Định nghĩa (sử dụng biểu đồ khi thích hợp) các thuật ngữ và khái niệm chính liên quan đến sản xuất và chi phí.
b. Giải thích (sử dụng biểu đồ khi thích hợp) mối quan hệ giữa sản xuất và chi phí trong ngắn hạn và dài hạn.
c. Tính toán (sử dụng dữ liệu từ biểu đồ hoặc bảng số liệu khi thích hợp) các thước đo năng suất và các loại chi phí ngắn hạn cũng như dài hạn.
PRD-1.A.1 Hàm sản xuất giải thích mối quan hệ giữa đầu vào và đầu ra cả trong ngắn hạn lẫn dài hạn.
PRD-1.A.2 Sản phẩm biên và sản phẩm trung bình thay đổi khi mức sử dụng đầu vào thay đổi, do đó tổng sản phẩm cũng thay đổi theo.
PRD-1.A.3 Sự giảm dần của sản phẩm biên xảy ra khi doanh nghiệp sử dụng thêm một loại đầu vào, giữ nguyên các đầu vào khác để sản xuất hàng hóa (đầu ra) trong ngắn hạn.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
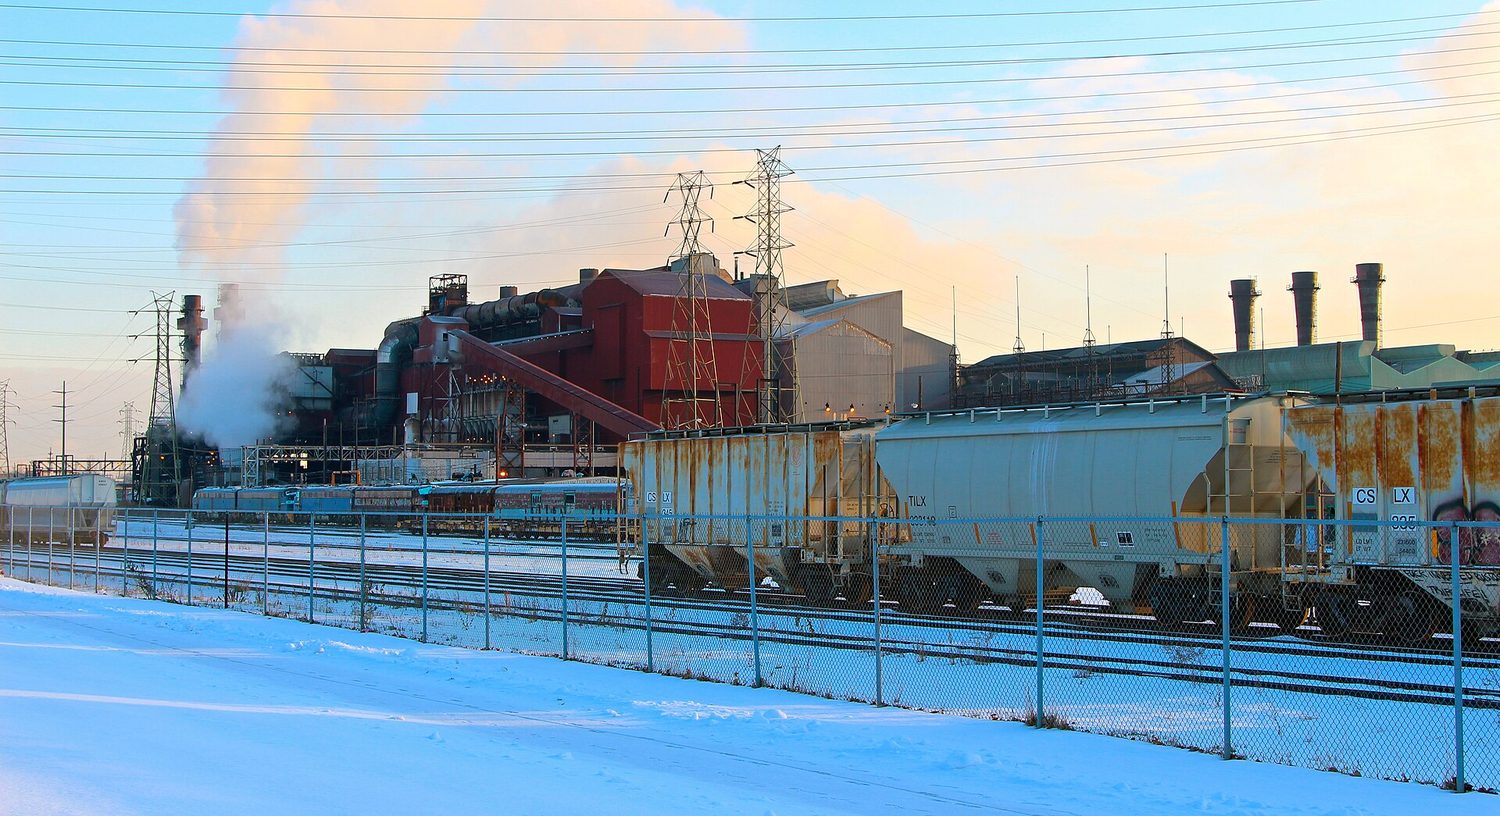
Một nhà máy thép: hàm sản xuất và chi phí định hình cách doanh nghiệp cung cấp hàng hóa
Hàm sản xuất liên kết đầu vào với đầu ra. Trong ngắn hạn ít nhất một đầu vào (thường là vốn) là cố định; trong dài hạn tất cả các đầu vào đều thay đổi.
Tổng sản lượng là tổng đầu ra.
Sản lượng biên (MP) là lượng đầu ra thêm từ một đơn vị nữa của đầu vào biến đổi (thường là lao động): $MP=\dfrac{\Delta\ \text{output}}{\Delta\ \text{labor}}$.
Sản lượng trung bình là sản lượng mỗi công nhân.
Khi bạn bổ sung thêm lao động vào vốn cố định, MP cuối cùng sẽ giảm – luật năng suất cận biên suy giảm. Với mức lương không đổi và lao động là yếu tố biến duy nhất, MP thấp hơn làm tăng chi phí cận biên. Mối quan hệ này phụ thuộc vào giá đầu vào và điều kiện sản xuất.
Hàm sản xuất biến các đầu vào — lao động và vốn như chiếc robot này — thành sản lượng
Ví dụ tính toán: một lò nướng và bốn công nhân
Lò nướng và công nghệ được giữ cố định. Tất cả công nhân làm việc cùng số giờ mỗi ngày. Với 0, 1, 2, 3 và 4 công nhân, tổng sản phẩm là 0, 10, 24, 33 và 39 ổ bánh mỗi ngày. Trước tiên hãy tính đóng góp của từng công nhân bổ sung, sau đó tính trung bình sản lượng tại ba công nhân.
$MP=\Delta TP/\Delta L$ mang lại 10, 14, 9 và 6 ổ bánh mỗi ngày trên một công nhân. Công nhân thứ ba bắt đầu giảm lợi ích biên vì MP giảm từ 14 xuống 9. Tổng sản lượng vẫn tăng từ 24 lên 33: MP dương nhưng giảm có nghĩa là thêm ít sản lượng hơn, chứ không phải sản lượng giảm. $AP=TP/L=33/3=11$ ổ bánh mỗi ngày trên một công nhân.
Sử dụng bảng sản xuất để chọn công nhân
Sử dụng dữ liệu sản xuất của tiệm bánh trên. Giá là $8 mỗi ổ bánh và lương là $60 mỗi ngày công lao động. Lao động là yếu tố biến duy nhất; chi phí cố định của lò nướng là bắt buộc phải trả trong ngày hôm nay. Các lựa chọn là từ không đến bốn công nhân.
Công nhân bổ sung
1
2
3
4
Số ổ thêm MP
10
14
9
6
Doanh thu thêm P×MP
80
112
72
48
Chi phí lao động thêm
60
60
60
60
Lợi nhuận thêm
20
52
12
−12
Dòng tiền tính theo đô la mỗi ngày. Chọn ba công nhân: công nhân thứ ba mang lại doanh thu $72 cho chi phí $60; công nhân thứ tư làm giảm lợi nhuận đi $12. Ba công nhân đầu đóng góp $84 vào việc bù đắp chi phí cố định không thể tránh khỏi và lợi nhuận.
Khám phá
Ngắn hạn hay dài hạn?
Trong ngắn hạn, ít nhất một đầu vào là cố định; chỉ các đầu vào biến đổi mới thay đổi. Trong dài hạn, mọi đầu vào đều biến đổi.
3.2
Chi phí sản xuất trong ngắn hạn
Chương trình
Hiểu biết Bền vững (PRD-1): Các ràng buộc về sản xuất và chi phí của doanh nghiệp ở các mức đầu vào và đầu ra khác nhau định hình quyết định tối ưu trong ngắn hạn và dài hạn.
Mục tiêu Học tập PRD-1.A:
a. Định nghĩa (sử dụng biểu đồ khi thích hợp) các thuật ngữ và khái niệm chính liên quan đến sản xuất và chi phí.
b. Giải thích (sử dụng biểu đồ khi thích hợp) mối quan hệ giữa sản xuất và chi phí trong ngắn hạn và dài hạn.
c. Tính toán (sử dụng dữ liệu từ biểu đồ hoặc bảng số liệu khi thích hợp) các thước đo năng suất và các loại chi phí ngắn hạn cũng như dài hạn.
PRD-1.A.4 Chi phí cố định và chi phí biến đổi xác định tổng chi phí.
PRD-1.A.5 Chi phí biên, chi phí trung bình (cố định, biến đổi và tổng), tổng chi phí và tổng chi phí biến đổi thay đổi khi tổng sản lượng thay đổi, nhưng tổng chi phí cố định vẫn không đổi ở mọi mức sản lượng, bao gồm cả sản lượng bằng không.
PRD-1.A.6 Hàm sản xuất có sự giảm dần của sản phẩm biên tạo ra đường cong chi phí biên dốc lên.
PRD-1.A.7 Chuyên môn hóa và phân công lao động giúp giảm chi phí biên cho doanh nghiệp.
PRD-1.A.8 Các đường cong chi phí có thể dịch chuyển do thay đổi chi phí đầu vào và năng suất.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
Đường cong chi phí ngắn hạn (MC, ATC, AVC)
Chi phí được chia thành chi phí cố định và biến đổi:
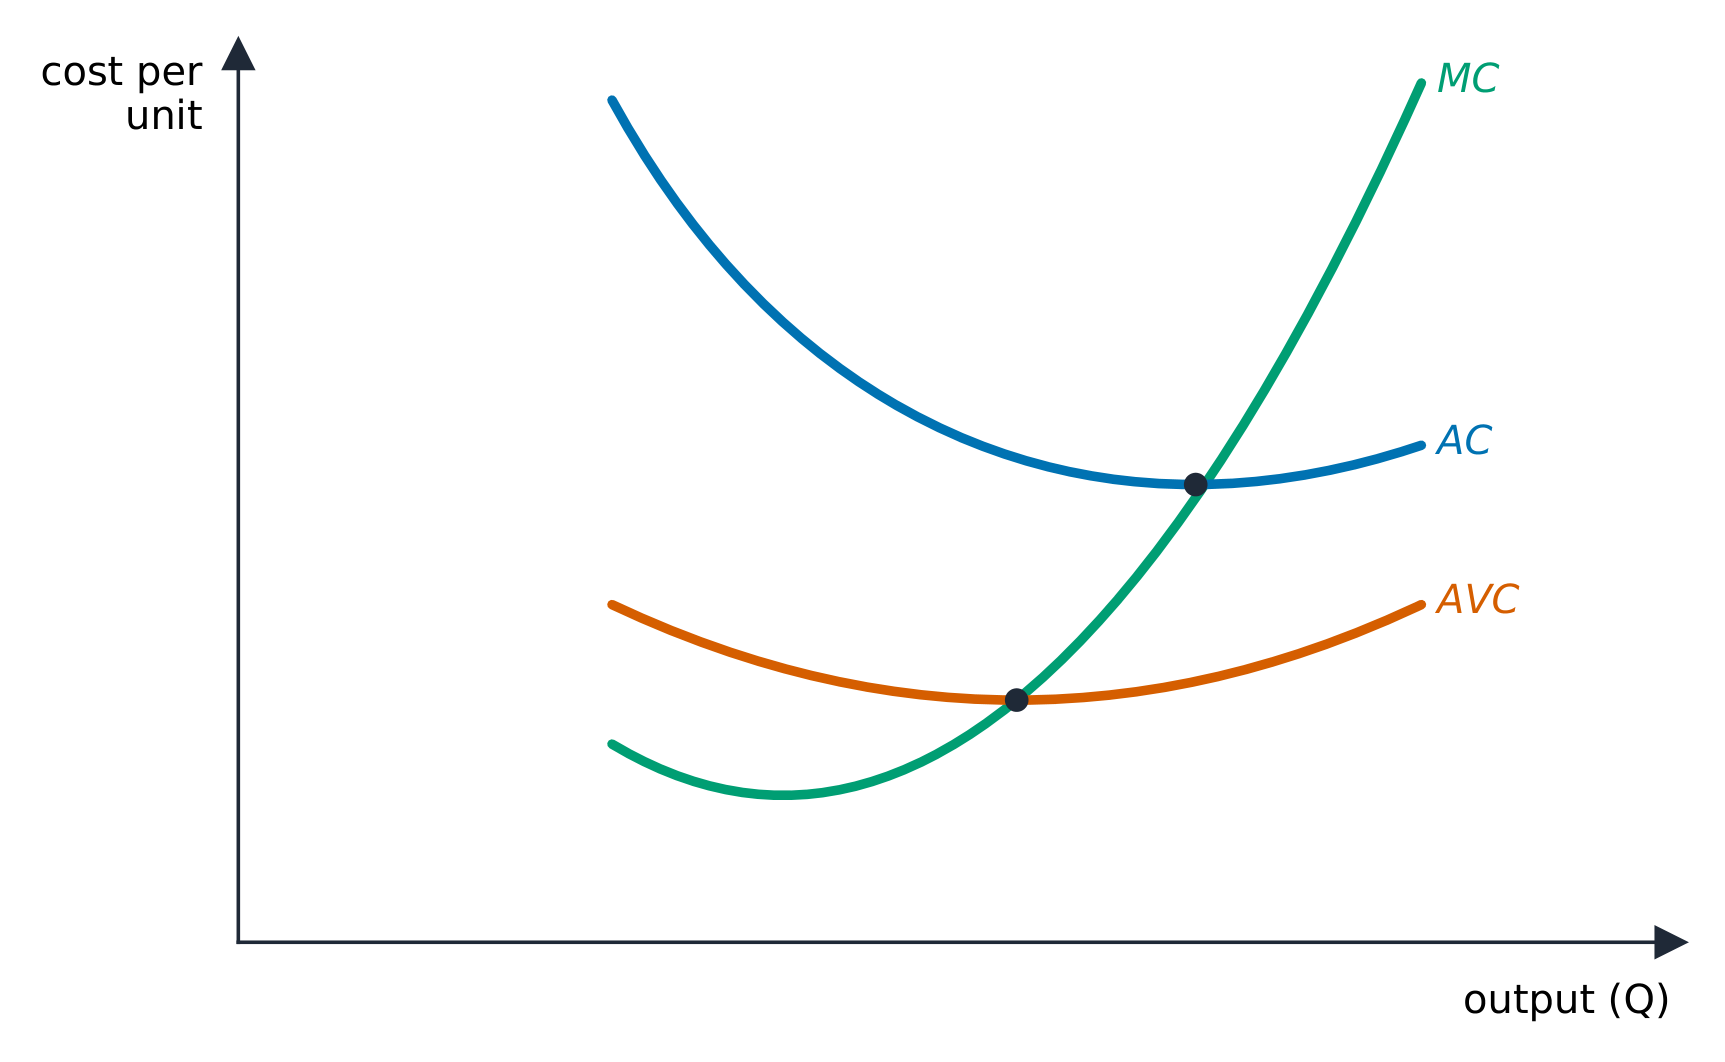
Đường chi phí biên, trung bình và trung bình biến đổi trong ngắn hạn
Chi phí cố định (FC) không thay đổi theo sản lượng (tiền thuê nhà máy).
Chi phí biến đổi (VC) tăng lên theo sản lượng (nguyên vật liệu, lao động).
Tổng chi phí$TC=FC+VC$.
Các chi phí trên một đơn vị quan trọng nhất:
Chi phí cố định trung bình$AFC=FC/Q$ giảm liên tục (phân bổ chi phí cố định).
Chi phí biến đổi bình quân$AVC=VC/Q$ và chi phí tổng bình quân$ATC=TC/Q$ thường có đường cong hình chữ U trong sơ đồ ngắn hạn tiêu chuẩn; hình dạng phụ thuộc vào điều kiện sản xuất.
Chi phí biên$MC=\dfrac{\Delta TC}{\Delta Q}$ là chi phí của một đơn vị gia tăng thêm.
Với mức lương không đổi $w$ và lao động là yếu tố biến duy nhất, $MC=w/MP$: MP thấp hơn làm tăng MC. Đây là mối quan hệ số học nghịch đảo, không phải phản ánh trực quan của đồ thị. MC cắt cả AVC và ATC tại điểm tối thiểu trong mô hình chi phí trơn tru tiêu chuẩn: khi biên nhỏ hơn trung bình thì trung bình giảm; khi lớn hơn thì trung bình tăng.
Ví dụ minh họa. Một doanh nghiệp có chi phí cố định là $FC=\$100$. Tại $Q=10$ tổng chi phí là $\$300$, do đó chi phí biến đổi là $\$200$: sau đó là $ATC=\tfrac{300}{10}=\$30$, $AVC=\tfrac{200}{10}=\$20$ và $AFC=\tfrac{100}{10}=\$10$ (lưu ý rằng $AFC+AVC=ATC$). Nếu tăng sản lượng lên $Q=11$ khiến tổng chi phí đạt $\$325$, thì chi phí biên của đơn vị thứ $11$ là $\dfrac{\Delta TC}{\Delta Q}=\dfrac{325-300}{1}=\$25$.
Giải thích sự thay đổi chi phí
Trong ví dụ về chi phí, đơn vị thứ mười một có chi phí là $25, thấp hơn ATC trước đó là $30. ATC mới là $ATC=TC/Q=325/11\approx\$29.55$ mỗi đơn vị. Tại mức sản lượng bằng không, FC $100 vẫn còn tồn tại, nhưng chi phí trung bình không xác định được vì mẫu số của chúng bằng không.
Đối với tiệm bánh ở trên, giả sử mỗi công nhân tốn $60 mỗi ngày và lao động là yếu tố biến duy nhất. Công nhân thứ hai, thứ ba và thứ tư lần lượt gia tăng 14, 9 và 6 ổ bánh. Chi phí gia tăng mỗi ổ bánh của họ lần lượt là $MC=\Delta VC/\Delta Q=60/14\approx\$4.29$, $MC=60/9\approx\$6.67$ và $MC=60/6=\$10$. Điều này giải thích tại sao luật diminishing marginal returns lại làm tăng MC khi tiền lương không đổi.
Nếu chỉ riêng tiền thuê cố định tăng thêm $50, FC tăng và ATC tăng thêm $50/Q$ đô la mỗi đơn vị. AVC và MC không thay đổi: một đơn vị gia tăng không phát sinh thêm tiền thuê. Nếu tiền lương tăng trong khi năng suất không đổi, chi phí biến đổi, AVC, ATC và MC đều tăng ở mức sản lượng dương. Đường chi phí phản ứng với yếu tố bị ảnh hưởng; không tự động dịch chuyển mọi đường cong.
Khám phá
Khám phá các đường cong chi phí hình chữ U
So sánh chi phí biên và chi phí bình quân khi sản lượng thay đổi; chi phí biên thấp hơn bình quân kéo bình quân xuống, và chi phí biên cao hơn bình quân đẩy nó lên.
law of diminishing marginal returns/lɔː ɒv dɪˈmɪnɪʃɪŋ ˈmɑːdʒɪnl rɪˈtɜːnz/
quy luật doanh số biên giảm dần
Fixed cost/fɪkst kɒst/
chi phí cố định
Variable cost/ˈveərɪəbl kɒst/
chi phí biến đổi
Total cost/ˈtəʊtl kɒst/
tổng chi phí
Marginal cost/ˈmɑːdʒɪnl kɒst/
chi phí biên
3.3
Chi phí sản xuất trong dài hạn
Chương trình
Hiểu biết Bền vững (PRD-1): Các ràng buộc về sản xuất và chi phí của doanh nghiệp ở các mức đầu vào và đầu ra khác nhau định hình quyết định tối ưu trong ngắn hạn và dài hạn.
Mục tiêu Học tập PRD-1.A:
a. Định nghĩa (sử dụng biểu đồ khi thích hợp) các thuật ngữ và khái niệm chính liên quan đến sản xuất và chi phí.
b. Giải thích (sử dụng biểu đồ khi thích hợp) mối quan hệ giữa sản xuất và chi phí trong ngắn hạn và dài hạn.
c. Tính toán (sử dụng dữ liệu từ biểu đồ hoặc bảng số liệu khi thích hợp) các thước đo năng suất và các loại chi phí ngắn hạn cũng như dài hạn.
PRD-1.A.9 Trong dài hạn, doanh nghiệp có thể điều chỉnh tất cả các đầu vào của mình, và do đó, tất cả các chi phí đều trở thành chi phí biến đổi.
PRD-1.A.10 Mối quan hệ giữa đầu vào và đầu ra trong dài hạn được mô tả qua quy mô sản xuất—tăng, giảm hoặc không đổi lợi ích từ quy mô.
PRD-1.A.11 Tổng chi phí trung bình dài hạn được đặc trưng bởi lợi ích từ quy mô, bất lợi từ quy mô, hoặc không đổi lợi ích từ quy mô (quy mô hiệu quả).
PRD-1.A.12 Quy mô hiệu quả tối thiểu đóng vai trò trong việc xác định mức độ tập trung doanh nghiệp trên thị trường và cấu trúc thị trường.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
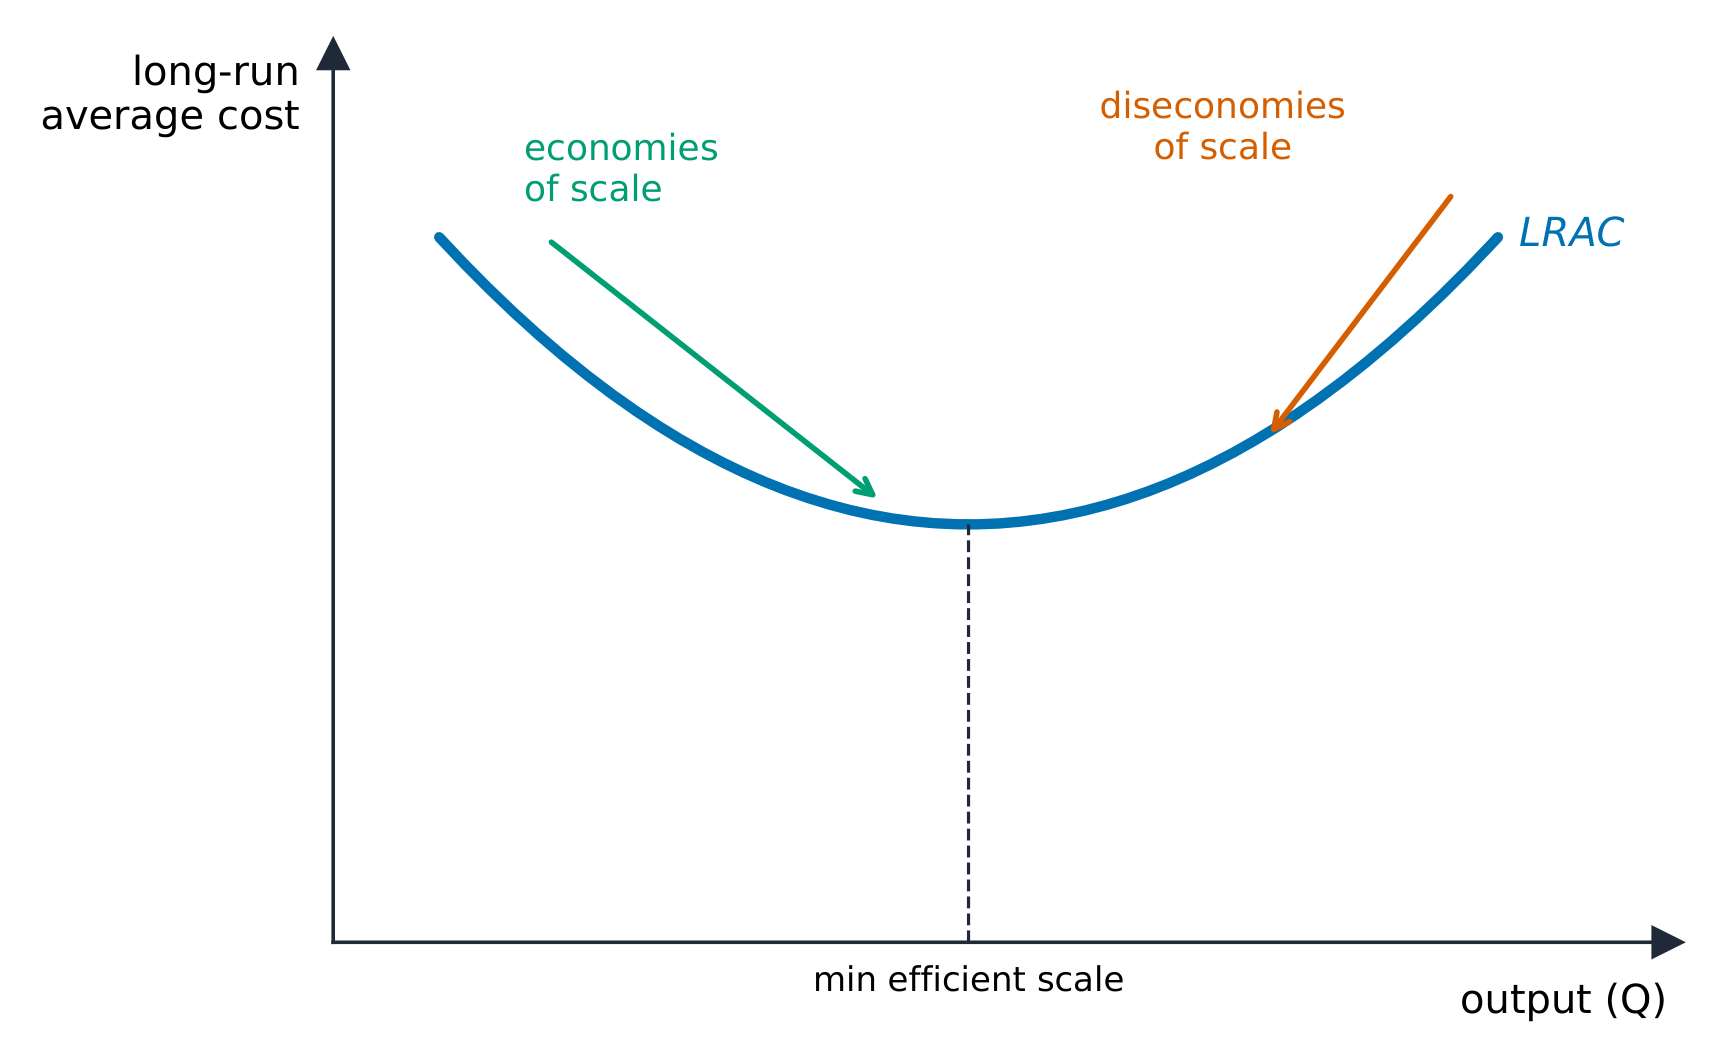
Trong dài hạn, tất cả các đầu vào – bao gồm quy mô nhà máy – đều có thể thay đổi, và mọi chi phí đều trở thành biến đổi. Đường chi phí tổng bình quân dài hạn (LRATC) thể hiện mức chi phí bình quân thấp nhất có thể đạt được qua các lựa chọn quy mô:
Lợi thế theo quy mô: LRATC giảm khi sản lượng tăng (mua số lượng lớn, chuyên môn hóa).
Dải chi phí không đổi: LRATC nằm ngang. Với mức giá đầu vào không đổi, năng suất không đổi có thể tạo ra mô hình này.
Bất lợi theo quy mô: LRATC tăng (doanh nghiệp quá lớn nên khó quản lý tốt).
Kỹ năng làm bài thi: hãy nhớ rằng "lợi nhuận diminishing" (sản lượng biên giảm dần) là khái niệm ngắn hạn (một đầu vào cố định), còn "lợi thế theo quy mô" là khái niệm dài hạn (tất cả đầu vào biến đổi) – giám khảo sẽ kiểm tra sự phân biệt này.
Lợi thế và bất lợi theo quy mô trên đường chi phí trung bình dài hạn
Ví dụ minh họa: tính toán trước khi phân loại
Hai kế hoạch dài hạn có thể thay đổi tất cả các yếu tố đầu vào. Kế hoạch A sản xuất 40 đơn vị với tổng chi phí $600; kế hoạch B sản xuất 60 với tổng chi phí $1080. Liệu tổng chi phí cao hơn chỉ riêng nó đã khẳng định được sự bất lợi về quy mô chưa?
$LRATC=TC/Q=600/40=\$15$ mỗi đơn vị cho A; $LRATC=1080/60=\$18$ mỗi đơn vị cho B. Chi phí trung bình tăng xác lập bất lợi về quy mô trong phạm vi sản lượng này. Tổng chi phí có thể tăng trong khi chi phí trung bình giảm, nên chỉ riêng tổng chi phí là không đủ để kết luận.
Năng suất theo quy mô vật lý so sánh sản lượng sau khi tất cả các đầu vào tăng tỷ lệ, với công nghệ không đổi. Nếu mọi đầu vào tăng gấp đôi, sản lượng tăng hơn gấp đôi nghĩa là năng suất tăng theo quy mô, đúng gấp đôi nghĩa là năng suất không đổi theo quy mô, và ít hơn gấp đôi nghĩa là năng suất giảm theo quy mô. Với mức giá đầu vào không đổi, năng suất tăng theo quy mô có thể làm giảm chi phí bình quân; sự thay đổi giá đầu vào cũng ảnh hưởng đến chi phí. Điều này khác với việc bổ sung lao động trong khi giữ nguyên lò nướng cố định.
Quy mô hiệu quả tối thiểu là mức sản lượng nhỏ nhất tại mức LRATC thấp nhất. Khi quy mô này lớn so với nhu cầu thị trường, ít doanh nghiệp hơn có thể hoạt động ở quy mô đó, giúp giải thích sự tập trung thị trường. Nó không tự chứng minh được độc quyền.
Khám phá
Lợi thế hay bất lợi về quy mô?
Khi doanh nghiệp mở rộng, chi phí đơn vị đầu tiên giảm (lợi thế về quy mô), có thể đi ngang (hoàn trả không đổi), sau đó tăng (bất lợi về quy mô).
Hiểu biết cốt lõi (CBA-2): Để xác định mức độ tối ưu mà tại đó hoạt động có tổng lợi ích vượt quá tổng chi phí, các tác nhân kinh tế hợp lý sẽ so sánh lợi ích biên và chi phí biên.
Mục tiêu Học tập CBA-2.C:
a. Định nghĩa các loại lợi nhuận khác nhau.
b. Giải thích cách doanh nghiệp phản ứng với cơ hội lợi nhuận.
c. Tính toán lợi nhuận hoặc lỗ của doanh nghiệp.
CBA-2.C.1 Doanh nghiệp phản ứng với lợi nhuận kinh tế (lỗ) chứ không phải lợi nhuận kế toán.
CBA-2.C.2 Lợi nhuận kế toán không tính đến chi phí ngầm (như chi phí vốn tài chính, tiền bồi thường rủi ro, hoặc thời gian của người sáng lập), những chi phí này nếu được bù đắp đầy đủ sẽ dẫn đến lợi nhuận bình thường.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
Các nhà kinh tế học tính toán tất cả chi phí cơ hội, bao gồm cả của chủ sở hữu. Chi phí rõ ràng là các khoản thanh toán bằng tiền mặt; chi phí ẩn là chi phí cơ hội của các nguồn lực do chủ sở hữu cung cấp, chẳng hạn như lương và lãi suất đã bỏ qua.
Lợi nhuận kế toán là doanh thu trừ đi chi phí rõ ràng. Lợi nhuận kinh tế còn trừ thêm cả chi phí ẩn. Lợi nhuận bình thường có nghĩa là lợi nhuận kinh tế bằng không: mọi chi phí cơ hội đều được bù đắp. Nó có thể bao gồm lợi nhuận kế toán dương và thu nhập cho chủ sở hữu.
Ví dụ minh họa: báo cáo tài chính cửa hàng trong một năm
Doanh thu là $200,000 và các khoản thanh toán tiền thuê, tiền lương và nguyên vật liệu là $120,000. Chủ sở hữu đã hy sinh một mức lương $70,000 và lãi suất $5,000 trên khoản tiết kiệm được đầu tư vào cửa hàng. Coi những khoản này là tất cả các chi phí liên quan trong cùng một năm. Hãy tính hai loại lợi nhuận trước khi đọc đáp án.
Lợi nhuận kế toán là $=TR-EC=200,000-120,000=\$80,000$.
Chi phí ẩn $=70,000+5,000=\$75,000$.
Lợi nhuận kinh tế là $=TR-EC-IC=200,000-120,000-75,000=\$5,000$.
Dựa trên dữ liệu đầy đủ này, doanh nghiệp đang kiếm được nhiều hơn so với phương án thay thế tốt nhất của mình. Lợi nhuận kế toán dương đơn thuần không thể khẳng định kết luận này: với $90,000 chi phí ẩn, cùng một lợi nhuận kế toán sẽ ngụ ý một khoản lỗ kinh tế là $10,000. Hoạt động ngắn hạn và rút lui dài hạn vẫn đòi hỏi các so sánh riêng biệt bên dưới.
Khám phá
Rõ ràng hay ẩn?
Chi phí rõ ràng là tiền thực tế bị chi ra; chi phí ẩn là chi phí cơ hội của những nguồn lực mà chủ sở hữu đã sở hữu sẵn.
3.5
Tối đa hóa lợi nhuận
Chương trình
Hiểu biết cốt lõi (CBA-2): Để xác định mức độ tối ưu mà tại đó hoạt động có tổng lợi ích vượt quá tổng chi phí, các tác nhân kinh tế hợp lý sẽ so sánh lợi ích biên và chi phí biên.
Mục tiêu Học tập CBA-2.D:
a. Định nghĩa (sử dụng biểu đồ hoặc dữ liệu khi thích hợp) quy tắc tối đa hóa lợi nhuận.
b. Giải thích (sử dụng biểu đồ hoặc dữ liệu khi thích hợp) mức sản lượng tối đa hóa lợi nhuận.
CBA-2.D.1 Giả định rằng doanh nghiệp sản xuất sản lượng để tối đa hóa lợi nhuận bằng cách so sánh doanh thu biên và chi phí biên.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
Để đạt điểm tối ưu nội địa mượt mà, hãy sử dụng $MR=MC$ khi MC cắt MR từ phía dưới. So sánh tổng lợi nhuận khả thi và quyết định ngừng hoạt động. Với sản lượng rời rạc, sự bằng nhau có thể không bao giờ xảy ra.
Ví dụ minh họa: chọn mức sản lượng vận hành tốt nhất
Một doanh nghiệp chấp nhận giá có thể bán hàng ở mức $8 mỗi đơn vị. Tất cả các chi phí đều là chi phí kinh tế. Chi phí cố định không thể tránh khỏi của doanh nghiệp trong kỳ này là $32. Đối với sản lượng liên tục $q$, mô hình chi phí là:
Mô hình số đơn giản này có $AVC=2+\tfrac12q$, tăng dần đối với sản lượng dương, thay vì đường AVC hình chữ U như trong sơ đồ trước đó. Logic biên so với trung bình vẫn áp dụng được.
Người chấp nhận giá có $MR=P=8$. Tại sao phải dùng quy tắc biên? Các đơn vị bổ sung trước điểm cắt tạo ra nhiều doanh thu hơn chi phí; vượt qua điểm đó, chi phí gia tăng sẽ lớn hơn doanh thu gia tăng.
$$MR=MC$$
$$8=2+q$$
$$q=8-2=6\text{ units}.$$
Doanh thu là $TR=Pq=8(6)=\$48$.
Chi phí biến đổi là $VC=2q+\tfrac12q^2=2(6)+\tfrac12(6)^2=\$30$.
Lợi nhuận kinh tế là $\pi=TR-FC-VC=48-32-30=-\$14$. Mức sản lượng tối ưu nhất lại gây lỗ; điều đó chưa chứng minh việc ngừng hoạt động là lựa chọn tốt hơn.
Các lựa chọn rời rạc: so sánh tất cả lợi nhuận khả thi
Một doanh nghiệp khác bán các đơn vị không thể chia nhỏ với giá $8 mỗi đơn vị. Các mức sản lượng khả thi đầy đủ của nó là 0, 1, 2, 3 và 4. Tổng chi phí tương ứng lần lượt là $10, $14, $19, $26 và $36. Hãy tính doanh thu và lợi nhuận tại mỗi mức sản lượng.
$TR=Pq$ đưa ra $0, $8, $16, $24 và $32. $\pi=TR-TC$ đưa ra −$10, −$6, −$3, −$2 và −$4. Chọn ba đơn vị. Đơn vị thứ ba bổ sung $8 doanh thu và $7 chi phí; đơn vị thứ tư bổ sung $8 doanh thu và $10 chi phí. Không cần thiết phải có sự cân bằng MR=MC, và ba đơn vị tốt hơn mức sản xuất bằng không dù vẫn đang chịu lỗ.
Khám phá
Các đường chi phí và mức sản lượng tối ưu
Doanh nghiệp tối đa hóa lợi nhuận tại nơi doanh thu biên gặp chi phí biên. Khám phá cách đường chi phí biên xác định mức sản lượng tối ưu đó.
3.6
Quyết định sản xuất, gia nhập hoặc rút khỏi thị trường
Chương trình
Hiểu biết Bền vững (PRD-2): Quyết định sản xuất ngắn hạn của doanh nghiệp, cùng các quyết định vào hoặc rời thị trường dài hạn, dựa trên khả năng sinh lời.
Mục tiêu Học tập PRD-2.A: Giải thích (sử dụng biểu đồ hoặc dữ liệu khi thích hợp) quyết định sản xuất mức sản lượng dương trong ngắn hạn, hoặc quyết định vào/rời thị trường dài hạn của doanh nghiệp nhằm đáp ứng cơ hội sinh lời.
PRD-2.A.1 Trong ngắn hạn, doanh nghiệp quyết định hoạt động (tức là sản xuất sản lượng dương) hay ngừng hoạt động (tức là sản xuất sản lượng bằng không) bằng cách so sánh tổng doanh thu với tổng chi phí biến đổi, hoặc giá với chi phí trung bình biến đổi (AVC).
PRD-2.A.2 Khi không có rào cản vào hay rời thị trường, trong dài hạn (tức là sau khi các yếu tố cố định trong ngắn hạn trở thành biến đổi), doanh nghiệp sẽ vào thị trường có cơ hội sinh lời và rời khỏi thị trường khi dự kiến chịu lỗ kinh tế.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
Đối với người chấp nhận giá, hãy so sánh giá với chi phí biến đổi trung bình tại mức sản lượng vận hành dương tốt nhất của nó. Nếu $P>AVC$, doanh thu bù đắp chi phí biến đổi và đóng góp vào chi phí cố định; hoạt động sẽ ưu tiên hơn ngừng hoạt động khi chi phí cố định là không thể tránh khỏi. Nếu $P<AVC$, ngừng hoạt động sẽ ưu tiên hơn. Tại $P=AVC$, các lựa chọn có thể dẫn đến mức lỗ bằng nhau. Trong mô hình chi phí chuẩn, đường cung ngắn hạn của doanh nghiệp là đoạn MC tăng dần nằm trên mức AVC tối thiểu, với mức cung bằng không dưới giá ngừng hoạt động.
Quyết định đã giải: giảm thiểu tổn thất ngắn hạn
Đối với doanh nghiệp có sản lượng liên tục ở trên, vận hành ở sáu đơn vị tạo ra lỗ $14. Ngừng hoạt động khiến sản lượng và chi phí biến đổi bằng 0, nhưng vẫn còn lại $32 chi phí cố định: $\pi=-FC=-\$32$. Vận hành giúp giảm lỗ đi $18 vì $TR-VC=48-30=\$18$ đóng góp vào chi phí cố định.
Tại mức sản lượng này, $AVC=VC/q=30/6=\$5$ và $ATC=TC/q=62/6\approx\$10.33$. Giá $8 nằm dưới ATC nhưng trên AVC. Do đó, lỗ và quyết định vận hành có thể cùng tồn tại.
Nếu giá thay đổi giảm xuống $1, mọi mức sản lượng dương đều có $TR=q<VC=2q+\tfrac12q^2$. Không có mức sản lượng dương nào bù đắp được chi phí biến đổi. Doanh nghiệp ngừng hoạt động và chịu lỗ không thể tránh khỏi là $32.
Đối với một trường hợp biên riêng biệt, giả sử mức sản lượng dương tốt nhất là năm đơn vị với giá $4, VC$20 và FC không thể tránh khỏi là $10. $TR=Pq=4(5)=\$20=VC$; lợi nhuận từ vận hành là $\pi=20-20-10=-\$10$, bằng với lợi nhuận khi ngừng hoạt động $\pi=-FC=-\$10$.
Nhập cuộc và rời bỏ là các quyết định dài hạn. Khi các cam kết có thể thay đổi, kỳ vọng về tổn thất kinh tế kéo dài khuyến khích việc rời bỏ và kỳ vọng về lợi nhuận kinh tế dương khuyến khích nhập cuộc nếu việc nhập cuộc được phép tự do. Một khoản lỗ tạm thời không tự nó xác định rằng rời bỏ ngành là tốt nhất. Lợi nhuận bình thường cho phép doanh nghiệp duy trì: các phương án sử dụng nguồn lực tốt nhất tiếp theo của nó đã được bù đắp.
3.7
Cạnh tranh hoàn hảo
Chương trình
Hiểu biết Bền vững (PRD-3): Dù có mục tiêu chung là tối đa hóa lợi nhuận, cấu trúc thị trường vẫn ràng buộc và ảnh hưởng đến giá, sản lượng và hiệu quả.
Mục tiêu Học tập PRD-3.A:
a. Định nghĩa (sử dụng biểu đồ khi thích hợp) các đặc điểm của thị trường cạnh tranh hoàn hảo và hiệu quả.
b. Giải thích (sử dụng biểu đồ khi thích hợp) cân bằng và quá trình ra quyết định của doanh nghiệp trong thị trường cạnh tranh hoàn hảo, cũng như cách giá trong thị trường này dẫn đến kết quả hiệu quả.
c. Tính toán (sử dụng dữ liệu từ biểu đồ hoặc bảng số liệu khi thích hợp) lợi nhuận (lỗ) kinh tế trong thị trường cạnh tranh hoàn hảo.
PRD-3.A.1 Thị trường cạnh tranh hoàn hảo là hiệu quả. Các doanh nghiệp trong thị trường này không gặp rào cản nào đối với việc vào thị trường và không có quyền lực thị trường.
PRD-3.A.2 Trong thị trường cạnh tranh hoàn hảo, giá truyền đạt cho người tiêu dùng và nhà sản xuất mức độ chi phí biên sản xuất của bên khác và lợi ích biên tiêu dùng, đồng thời tạo động lực để hành động dựa trên thông tin đó (tức là giá bằng chi phí biên trong thị trường hiệu quả).
PRD-3.A.3 Trong thị trường cạnh tranh hoàn hảo, doanh nghiệp có thể bán hết toàn bộ sản lượng của mình với mức giá không đổi do thị trường quy định.
PRD-3.A.4 Tại cân bằng thị trường cạnh tranh, doanh nghiệp là người chấp nhận giá và chọn mức sản lượng để tối đa hóa lợi nhuận bằng cách sản xuất ở mức sản lượng mà tại đó chi phí biên bằng doanh thu biên (ở mức giá).
PRD-3.A.5 Tại cân bằng thị trường cạnh tranh, giá của một sản phẩm bằng cả lợi ích biên tư nhân mà người tiêu dùng cuối cùng nhận được cho đơn vị hàng hóa đó và chi phí biên tư nhân phát sinh để sản xuất đơn vị hàng hóa cuối cùng, do đó đạt được hiệu quả phân bổ nguồn lực.
PRD-3.A.6 Trong cân bằng cạnh tranh ngắn hạn, giá có thể nằm ở mức cao hơn hoặc thấp hơn mức cân bằng cạnh tranh dài hạn, dẫn đến lợi nhuận hoặc lỗ, tạo động lực cho các doanh nghiệp gia nhập hoặc rút khỏi thị trường và điều chỉnh giá cả, sản lượng tiến về trạng thái cân bằng dài hạn.
PRD-3.A.7 Trong cân bằng cạnh tranh hoàn hảo dài hạn, hiệu quả sản xuất hàm ý tất cả các doanh nghiệp đang hoạt động đều sản xuất ở quy mô tối ưu; giá bằng chi phí biên và chi phí trung bình tổng ít nhất; và các doanh nghiệp kiếm được lợi nhuận kinh tế bằng không.
PRD-3.A.8 Các doanh nghiệp có thể thuộc ngành có chi phí không đổi, tăng dần hoặc giảm dần. Giá dài hạn phụ thuộc vào phần của đường cong chi phí dài hạn mà các doanh nghiệp đang vận hành.
PRD-3.A.9 Một thị trường cạnh tranh hoàn hảo trong trạng thái cân bằng dài hạn vừa có hiệu quả phân bổ nguồn lực vừa có hiệu quả sản xuất.
Nguồn: Mô tả Khóa học và Bài thi College Board AP
Thị trường cạnh tranh hoàn hảo có nhiều doanh nghiệp nhỏ, sản phẩm đồng nhất, tự do nhập cuộc và rời bỏ, và thông tin hoàn hảo. Mỗi doanh nghiệp là người chấp nhận giá. Đường cầu ngang của nó nằm ở mức giá thị trường, với $P=MR=AR$. Toàn bộ thị trường vẫn có đường cầu dốc xuống.
Nếu sản phẩm giống hệt vẫn có sẵn từ các người bán khác với giá $12, một người bán nhỏ lẻ charge $13 sẽ không bán được gì và kiếm được doanh thu bằng không. Kết luận này dựa trên các giả định về thị trường lý tưởng; đây không phải là tuyên bố rằng bất kỳ doanh nghiệp nào tăng giá đều mất hết khách hàng.
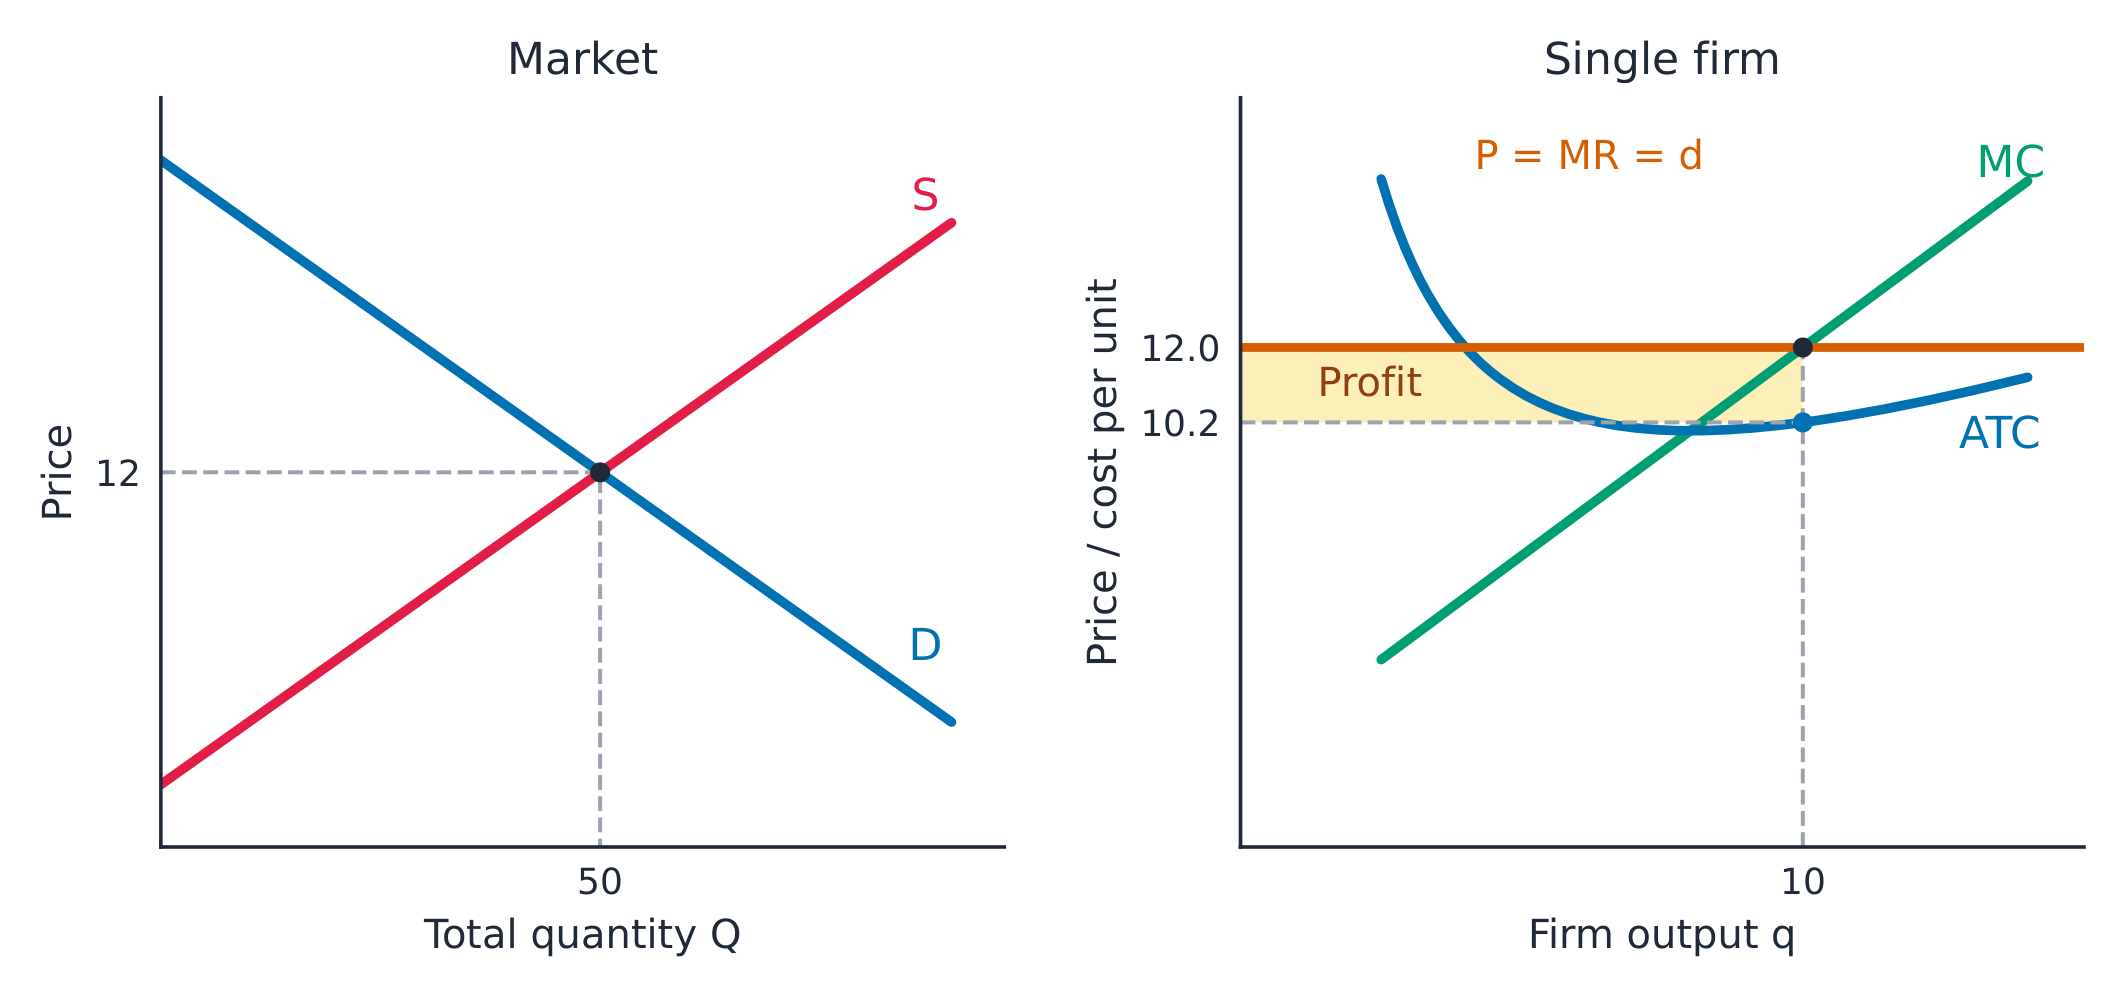
Giá thị trường trở thành đường MR ngang của doanh nghiệp; hình chữ nhật lợi nhuận sử dụng ATC tại mức sản lượng đã chọn
Đọc riêng biệt biểu đồ thị trường và biểu đồ doanh nghiệp
Thị trường được hiển thị có hàm cầu ngược $P=22-0.2Q$ và cung $P=2+0.2Q$. Sự bằng nhau tạo ra sản lượng thị trường $Q=50$ và giá $P=12$. Sản lượng thị trường $Q$ tổng hợp các doanh nghiệp; sản lượng cá nhân $q$ sử dụng trục tọa độ riêng.
Đối với doanh nghiệp sản xuất liên tục, $MC=2+q=12$ đưa ra $q=10$. $TC=32+2(10)+\tfrac12(10)^2=\$102$, do đó $ATC=TC/q=102/10=\$10.20$. Lợi nhuận là $\pi=(P-ATC)q=(12-10.2)10=\$18$. Đọc ATC tại mười đơn vị, không phải tại mức tối thiểu eight-unit output. Các đường cong trong biểu đồ đến từ cùng mô hình chi phí này; MC đã tăng dần trên toàn bộ phạm vi sản lượng dương của nó.
Một doanh nghiệp có thể kiếm lợi nhuận, lợi nhuận bình thường hoặc lỗ
Với cùng mô hình chi phí, giá $12 đưa ra $q=10$, TR$120, TC$102 và lợi nhuận$18. Giá $10 đưa ra $q=8$, TR$80, TC$80 và lợi nhuận kinh tế bằng không. Giá $8 đưa ra $q=6$, TR$48, TC$62 và lỗ$14, với việc hoạt động vẫn được ưu tiên hơn ngừng sản xuất. Đây là các trường hợp giá thị trường riêng biệt, không phải là lựa chọn mà doanh nghiệp chấp nhận giá tự mình đặt ra.
Sốc cầu và nhập cuộc dài hạn
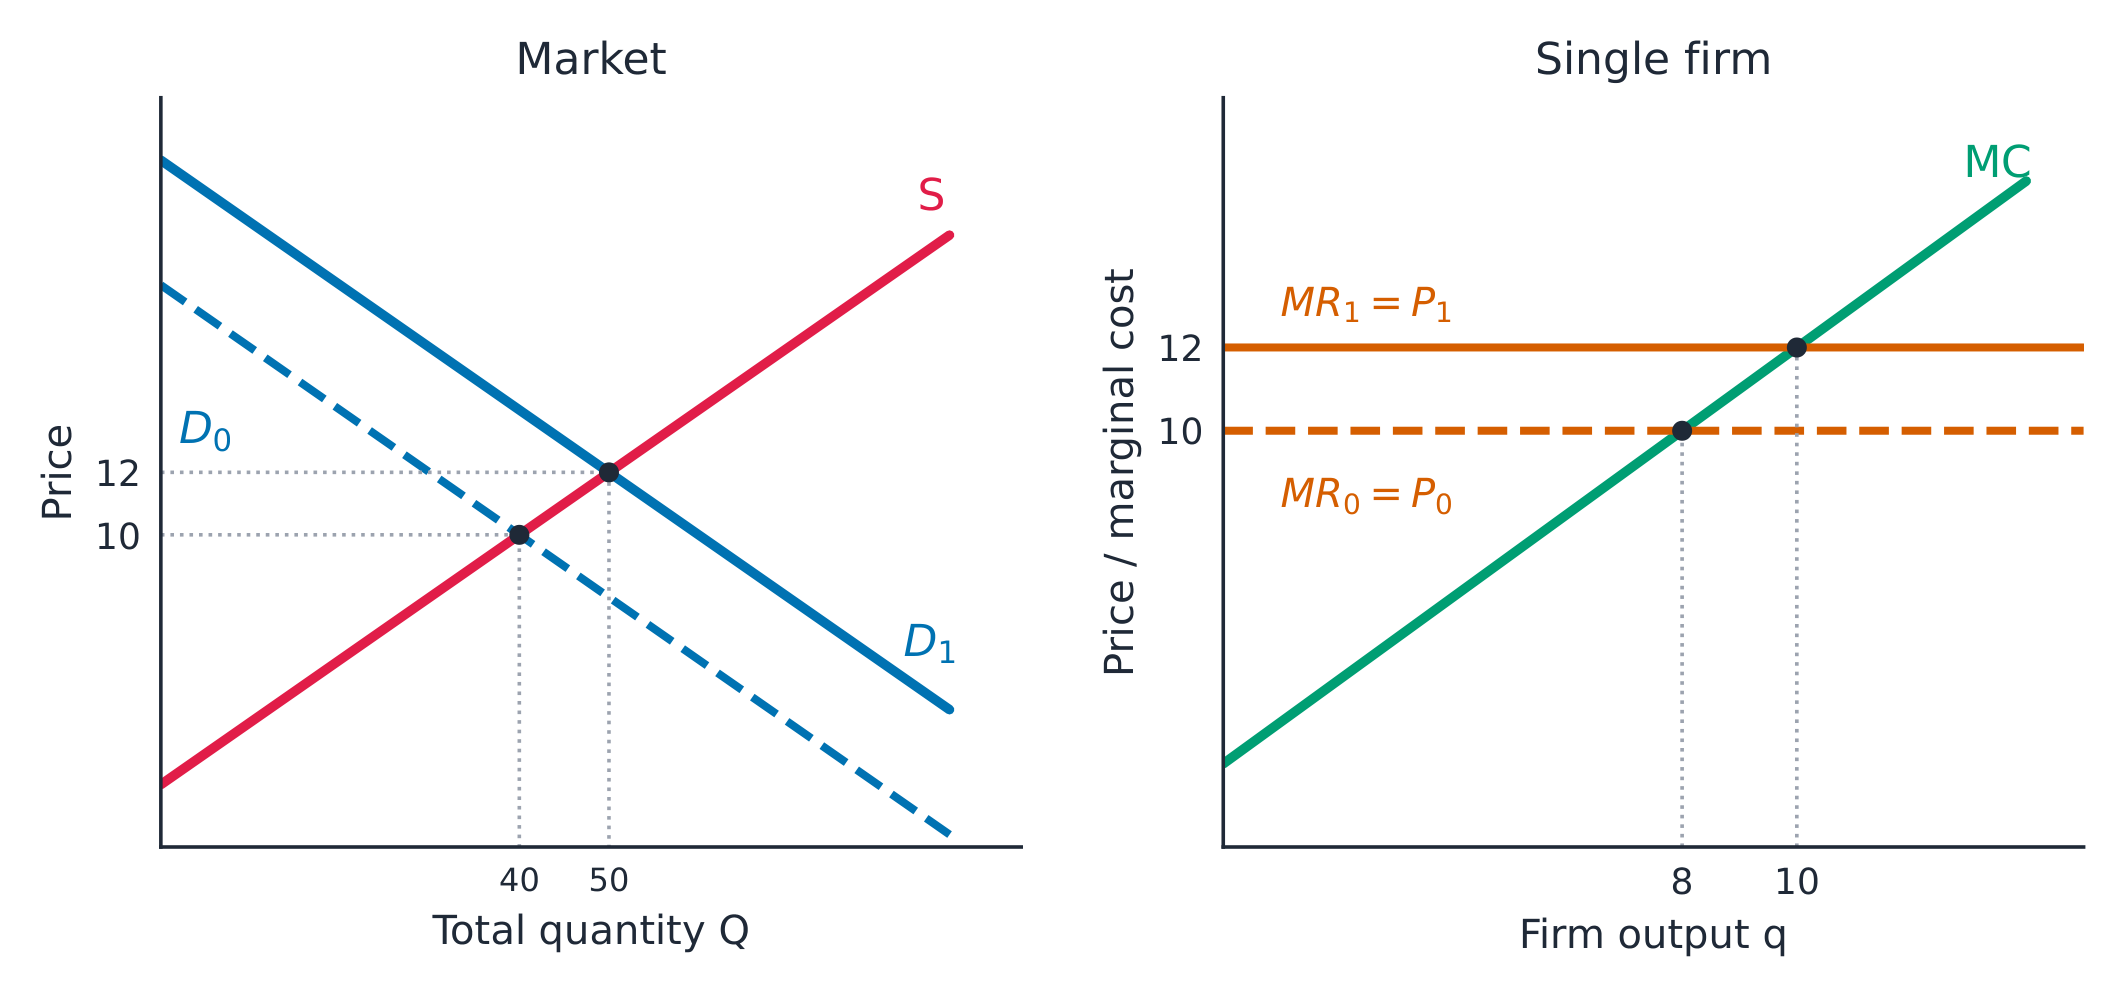
Giả sử ban đầu thị trường có cầu $P=18-0.2Q$ và cung $P=2+0.2Q$, tạo ra $Q=40$ và $P=10$. Doanh nghiệp điển hình sản xuất tám đơn vị ở mức ATC tối thiểu và kiếm được lợi nhuận bình thường. Một sự gia tăng vĩnh viễn về cầu lên $P=22-0.2Q$ mang lại lợi nhuận ngắn hạn $Q=50$ và $P=12$. Cầu thị trường dịch chuyển sang phải; đường MR ngang của doanh nghiệp nâng lên. Các đường cong chi phí của nó giữ nguyên trừ khi chi phí đầu vào hoặc năng suất thay đổi. Sản lượng doanh nghiệp tăng từ tám lên mười và lợi nhuận trở thành $18.
Sản lượng thị trường tăng từ 40 lên 50; sản lượng doanh nghiệp cá nhân tăng từ 8 lên 10 trước khi nhập cuộc
Nhập cuộc trong ngành có chi phí không đổi
Trong một ngành công nghiệp chi phí không đổi, các doanh nghiệp mới có thể gia nhập mà không làm thay đổi giá đầu vào hay các đường cong chi phí của doanh nghiệp. Lợi nhuận thu hút sự gia nhập, cung thị trường dịch chuyển sang phải, và giá dài hạn quay trở lại mức ATC tối thiểu không đổi của $10. Với cầu cao hơn, sản lượng thị trường trở thành $Q=(22-10)/0.2=60$. Mỗi doanh nghiệp điển hình quay lại mức tám đơn vị. Nhiều doanh nghiệp hơn có thể nâng tổng sản lượng thị trường trong khi mỗi doanh nghiệp hiện hữu kiếm được ít hơn so với đỉnh ngắn hạn. Mô hình xem xét sự gia nhập liên tục; các quy mô số liệu trên đồ thị chỉ mang tính minh họa, không phải là số lượng doanh nghiệp chính xác.
Sau khi cầu giảm, việc tiếp tục thua lỗ sẽ khuyến khích rút lui khỏi ngành và cung dịch chuyển sang trái. Quá trình điều chỉnh diễn ra trong thời gian và phụ thuộc vào các giả định về sự gia nhập/rút lui.
Chi phí ngành có thể thay đổi khi thị trường mở rộng
Quay lại mức giá ban đầu $10. Giả sử nhu cầu tăng và mở rộng ngành để lại mức chi phí bình quân tối thiểu mới ở $10 trong ngành A, $11 trong B và $9 trong C. Với tự do gia nhập và các firm tương đương, mức giá dài hạn lợi nhuận kinh tế bằng không lần lượt là $10, $11 và $9. A là ngành ổn định chi phí. B là ngành tăng chi phí; C là ngành giảm chi phí. Yếu tố đầu vào khan hiếm hơn có thể làm tăng giá đầu vào khi ngành mở rộng; lợi ích ngoại vi có thể làm giảm chi phí. Điều này khác với lợi ích nội bộ hoặc bất lợi nội bộ của quy mô của một firm riêng lẻ. Đừng hứa rằng giá luôn trở về mức ban đầu.
Hiệu quả: hai tiêu chí kiểm tra
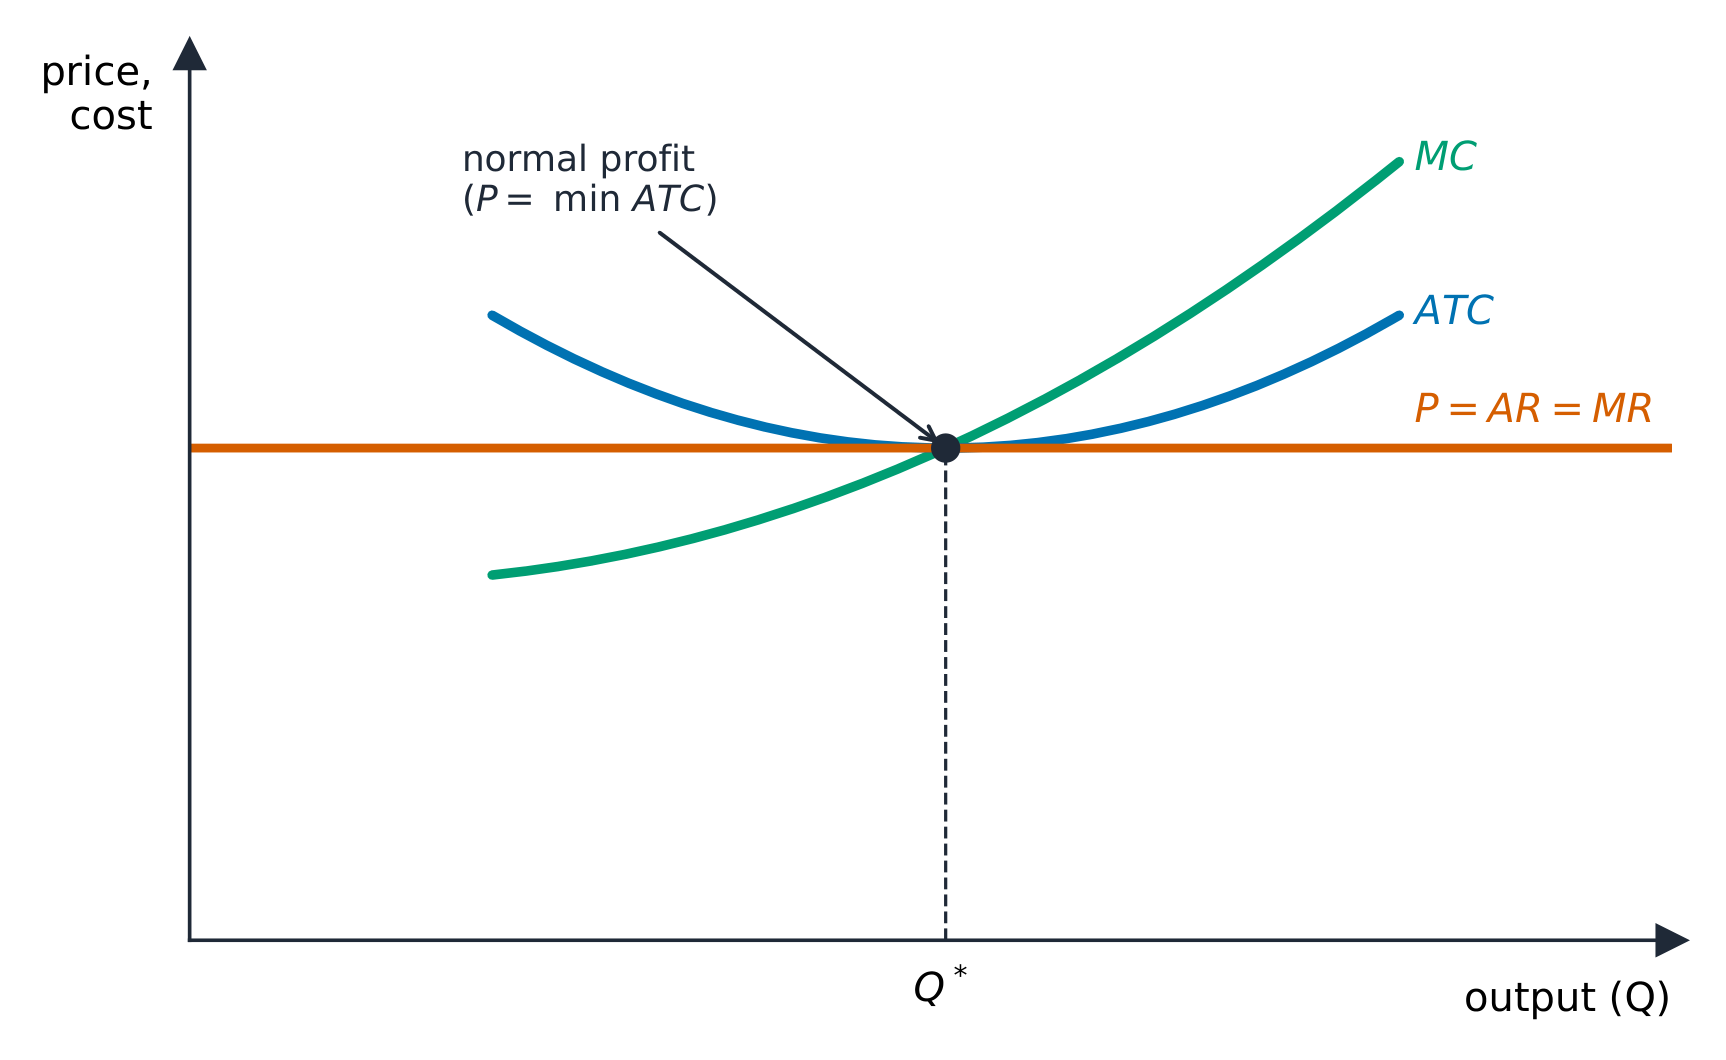
Sản lượng hiệu quả về mặt sản xuất nằm ở mức ATC thấp nhất. Sản lượng hiệu quả về mặt phân bổ thỏa mãn $P=MC$ khi chi phí biên và lợi ích biên tư nhân bằng với chi phí biên và lợi ích biên xã hội. Trong mô hình chuẩn cạnh tranh dài hạn, các doanh nghiệp hoạt động thỏa mãn $P=MC=\min ATC$ và thu được lợi nhuận bình thường. Một doanh nghiệp chấp nhận giá trong ngắn hạn có thể thỏa mãn $P=MC$ trong khi sản xuất xa mức ATC tối thiểu.
Vẽ các trục thị trường và doanh nghiệp riêng biệt, đánh dấu các đơn vị khác nhau của chúng, hiển thị các đường demand/supply hoặc MR/có liên quan, và đánh dấu hình chữ nhật lợi nhuận/lỗ trước khi giải thích sự nhập cuộc hoặc rút lui. ⟨2024 Set 1 nhiệm vụ đậu nành yêu cầu rõ ràng trình tự biểu đồ này; ⟨2024 Set 2 nhiệm vụ sản xuất yêu cầu tính toán AFC/MC dựa trên sản lượng và giải thích số học về quy tắc lợi ích giảm dần và quy mô.
Cân bằng cạnh tranh dài hạn: MC cắt đường ngang giá tại điểm ATC tối thiểu
Khám phá
Giá thị trường trước quyết định của doanh nghiệp
Cầu và cung thị trường xác định giá mà một doanh nghiệp cạnh tranh chấp nhận là cho trước. Sơ đồ riêng biệt của doanh nghiệp trong bài học giải thích sản lượng và lợi nhuận của nó; hoạt động này hiển thị thị trường.
3.7
Mẹo làm bài thi
Hiển thị công thức, thay thế dữ liệu và đưa ra đơn vị. Tách biệt các giá trị tổng, trung bình và biên.
Ghi nhãn riêng biệt cho đồ thị thị trường và doanh nghiệp; đánh dấu sản lượng, giá và hình chữ nhật lợi nhuận hoặc thua lỗ.
Nêu rõ đầu vào nào là cố định trước khi giải thích sự suy giảm lợi ích hoặc lợi ích theo quy mô. Kiểm tra việc ngừng hoạt động riêng biệt so với mức sản lượng hoạt động tốt nhất.
Bài học tương tác về chủ đề này
Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.