- explicar por que as empresas precisam de financiamento (capital inicial, expansão, capital de giro, problemas de fluxo de caixa)
- distinguir financiamento de curto prazo e longo prazo e fontes internas e externas de financiamento
- descrever fontes de financiamento (lucro retido, venda de ativos, poupança dos proprietários, empréstimo bancário/sobredraft, emissão de ações, debêntures, leasing, compra parcelada, crédito comercial, microfinanciamento, crowdfunding, subsídios governamentais)
- explicar os fatores que influenciam a escolha da fonte de financiamento
Informações financeiras e decisões
Estudos Empresariais IGCSE · Tópico 5
 12:52
Informações financeiras e decisões
Esta empresa estava indo bem. Todo mês ela tinha lucro — os produtos vendiam, os clientes estavam felizes. Mas observe o dinheiro no banco. Os fornecedores queriam…
Narração em inglês · legendas em inglês e 中文 que você pode alternar
5.1
Por que as empresas precisam de financiamento
Programa
Fonte: Programa Cambridge International
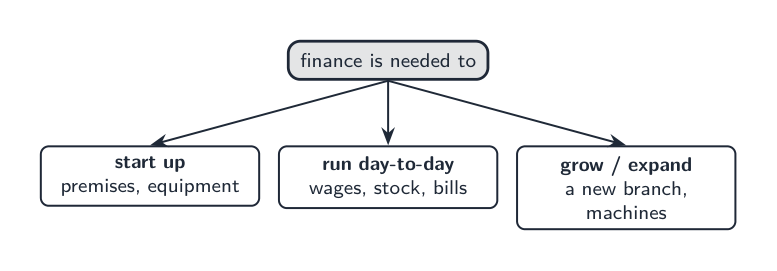
Financiamento refere-se ao dinheiro necessário por uma empresa. Uma empresa precisa de financiamento para:
- iniciar operações — capital inicial para comprar equipamentos e estoque antes de gerar lucros,
- crescer — dinheiro para expansão, como novas lojas ou máquinas,
- operar diariamente — capital de giro para pagar salários e fornecedores enquanto aguarda o pagamento dos clientes,
- sobreviver a problemas de fluxo de caixa, quando mais dinheiro está saindo do que entrando.
Fontes de financiamento
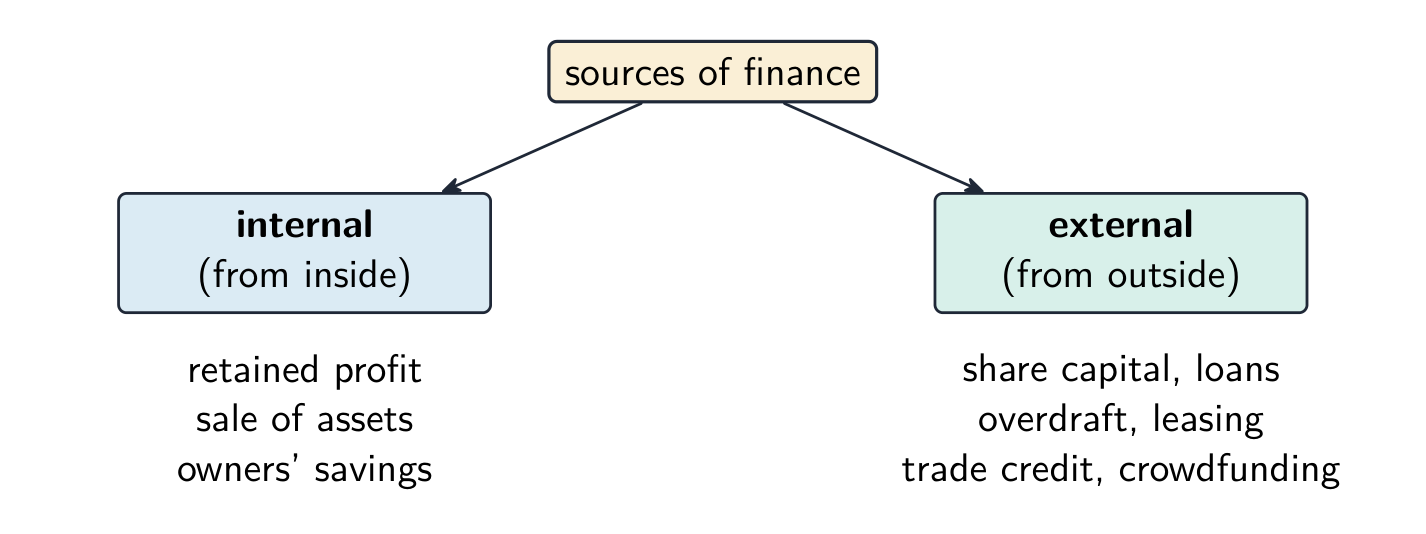
O financiamento pode ser de curto prazo (reembolsado em até um ano) ou de longo prazo (por vários anos). Pode vir de dentro da empresa (interno) ou de fora (externo).
| Fonte | Interna / externa | Notas |
|---|---|---|
| lucro retido | interno | lucro mantido na empresa, não distribuído |
| venda de ativos | interno | venda de coisas que a empresa já não precisa |
| poupança dos proprietários | interna | o próprio dinheiro dos proprietários |
| empréstimo bancário | externo | dinheiro emprestado, reembolsado com juros ao longo do tempo |
| sobredraft bancário | externo | o banco permite que a conta fique negativa, para necessidades de curto prazo |
| emissão de novas ações | externo | apenas para sociedades anônimas; capta recursos mas divide o controle |
| debêntures | externo | empréstimos de longo prazo a empresas que pagam juros |
| arrendamento | externo | aluguel de equipamentos em vez de comprá-los |
| compra parcelada | externo | comprar agora e pagar em prestações mensais |
| crédito comercial | externo | pagar a fornecedores depois, por exemplo após 30 dias |
| microfinanciamento | externo | pequenos empréstimos para microempresas em áreas mais pobres |
| crowdfunding | externo | muitas pessoas contribuem com pequenas quantias, geralmente online |
| subvenções governamentais | externo | dinheiro do governo que não precisa ser devolvido |
Escolhendo uma fonte de financiamento
A melhor fonte depende de quanto dinheiro é necessário e por quanto tempo, o custo (juros e taxas), o tamanho e o tipo legal da empresa (apenas sociedades podem emitir ações) e o quanto de risco e controle os proprietários aceitam.
| Necessidade | Fontes adequadas | Por quê |
|---|---|---|
| uma falta temporária de caixa (salários a pagar antes de os clientes pagarem) | cheque especial, crédito de fornecedores | curto prazo, flexível; paga-se juros apenas sobre o valor utilizado |
| novas máquinas ou veículos | empréstimo bancário, arrendamento, compra a prazo | distribuem o custo pelos anos em que o bem é usado |
| uma nova fábrica ou uma grande expansão | lucros retidos, emissão de ações, empréstimo de longo prazo | uma grande quantia por um longo período |
Exemplo resolvido. Ahmed é um empresário individual que possui uma pequena gráfica. Ele precisa de $6,000 para uma nova impressora. Sugira duas fontes de financiamento e recomende uma. Um empréstimo bancário fornece os $6,000 completos agora, a serem pagos em três anos, mas Ahmed deve pagar juros e, como empresário individual, tem responsabilidade ilimitada pela dívida. O arrendamento da impressora significa pagar uma taxa mensal em vez de comprá-la, de modo que ele não precisa de uma grande quantia agora e a empresa de arrendamento faz os reparos, mas ele nunca se torna proprietário e o custo total é maior. Como empresário individual, ele não pode vender ações. Recomendação: arrendamento, pois sua empresa é pequena, ele mantém o dinheiro para as operações diárias e impressoras ficam obsoletas rapidamente, de modo que não ser proprietário é um problema menor.
Explorar
Laboratório de fontes de financiamento
Escolha o melhor tipo de financiamento pelo tempo, risco e propriedade.
Vocabulário
Treinar
| English | Português |
|---|---|
| finance/ˈfaɪnæns/ | financiamento |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | capital inicial |
| expansion/ekˈspænʃn/ | expansão |
| assets/ˈæsets/ | ativos |
| loan/ləʊn/ | empréstimo |
| interest/ˈɪntrest/ | juros |
| overdraft/ˈəʊvədræft/ | descoberto bancário |
| shares/ʃeəz/ | ações |
| debentures/deˈbentʃəz/ | debêntures |
| leasing/ˈliːsɪŋ/ | arrendamento mercantil |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | compra a prazo |
| trade credit/treɪd ˈkredɪt/ | crédito comercial |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | microfinanças |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | crowdfunding |
| grants/ɡrænts/ | subvenções |
5.2
Fluxo de caixa e capital de giro
Programa
- explicar a importância do dinheiro em espécie e a diferença entre dinheiro em espécie e lucro
- construir, preencher e interpretar uma previsão de fluxo de caixa (entradas, saídas, fluxo de caixa líquido, saldo inicial/final)
- explicar capital de giro e como uma empresa pode superar problemas de fluxo de caixa
Fonte: Programa Cambridge International
Caixa não é o mesmo que lucro
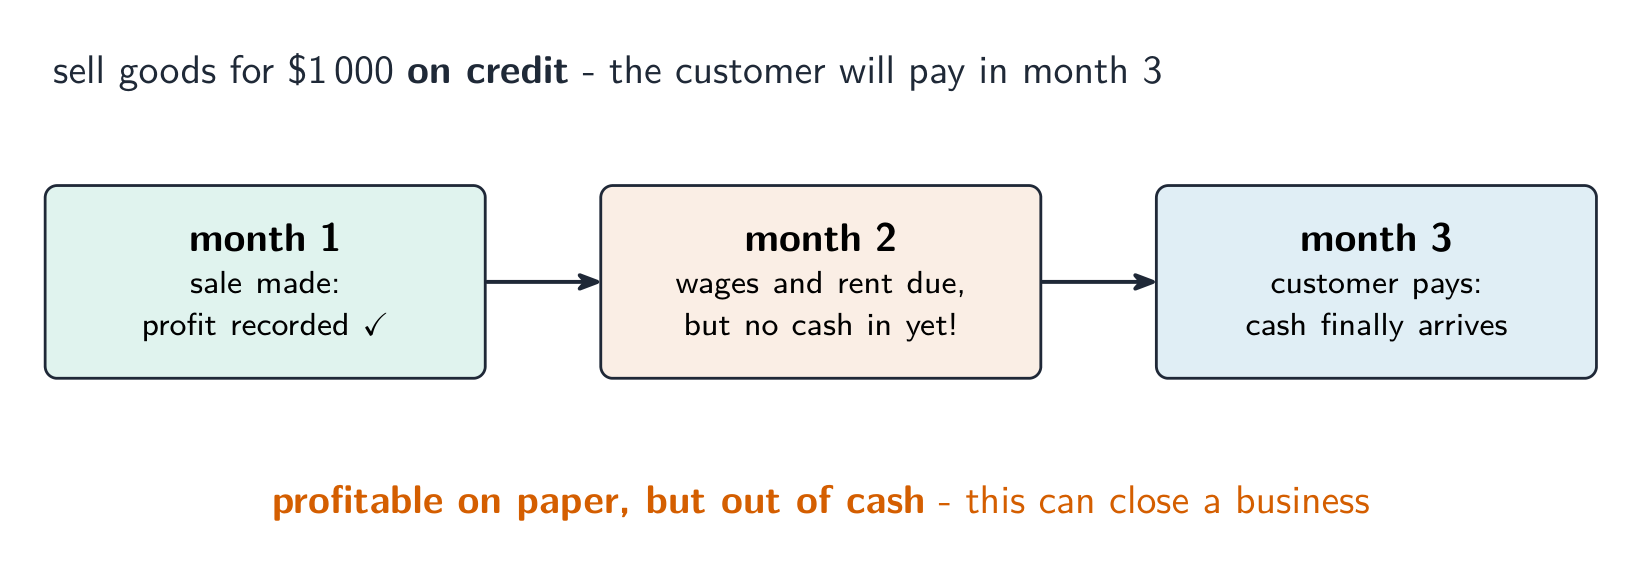
Caixa é o dinheiro que uma empresa pode usar imediatamente. Lucro é receita menos custos em um período. Uma empresa pode ter lucro e ainda assim ficar sem caixa — por exemplo, se os clientes ainda não pagaram. Ficar sem caixa pode forçar até mesmo uma empresa lucrativa a fechar.
O orçamento de fluxo de caixa
Um previsão de fluxo de caixa prevê o dinheiro entrando e saindo mensalmente. Utiliza:
- entradas — dinheiro entrando (vendas, empréstimos),
- saídas — dinheiro saindo (salários, aluguel, materiais),
- fluxo de caixa líquido — entradas menos saídas,
- saldo inicial — o caixa disponível no início do mês,
- saldo final — o caixa disponível no final do mês.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Exemplo resolvido. Uma loja espera receber £12,000 e pagar £9,000 no próximo mês, começando o mês com £2,000 no banco. Calcule o fluxo de caixa líquido e o saldo final.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
As questões de prova frequentemente apresentam uma previsão com lacunas a preencher. Calcule cada mês: saldo final = saldo inicial + fluxo de caixa líquido, e esse saldo final se torna o saldo inicial do mês seguinte.
| Abril ($) | Maio ($) | Junho ($) | |
|---|---|---|---|
| total de entradas | 7,000 | 5,000 | 9,000 |
| total de saídas | 6,000 | 8,000 | 6,500 |
| fluxo de caixa líquido | 1,000 | -3,000 | 2,500 |
| saldo inicial | 1,500 | 2,500 | -500 |
| saldo final | 2,500 | -500 | 2,000 |
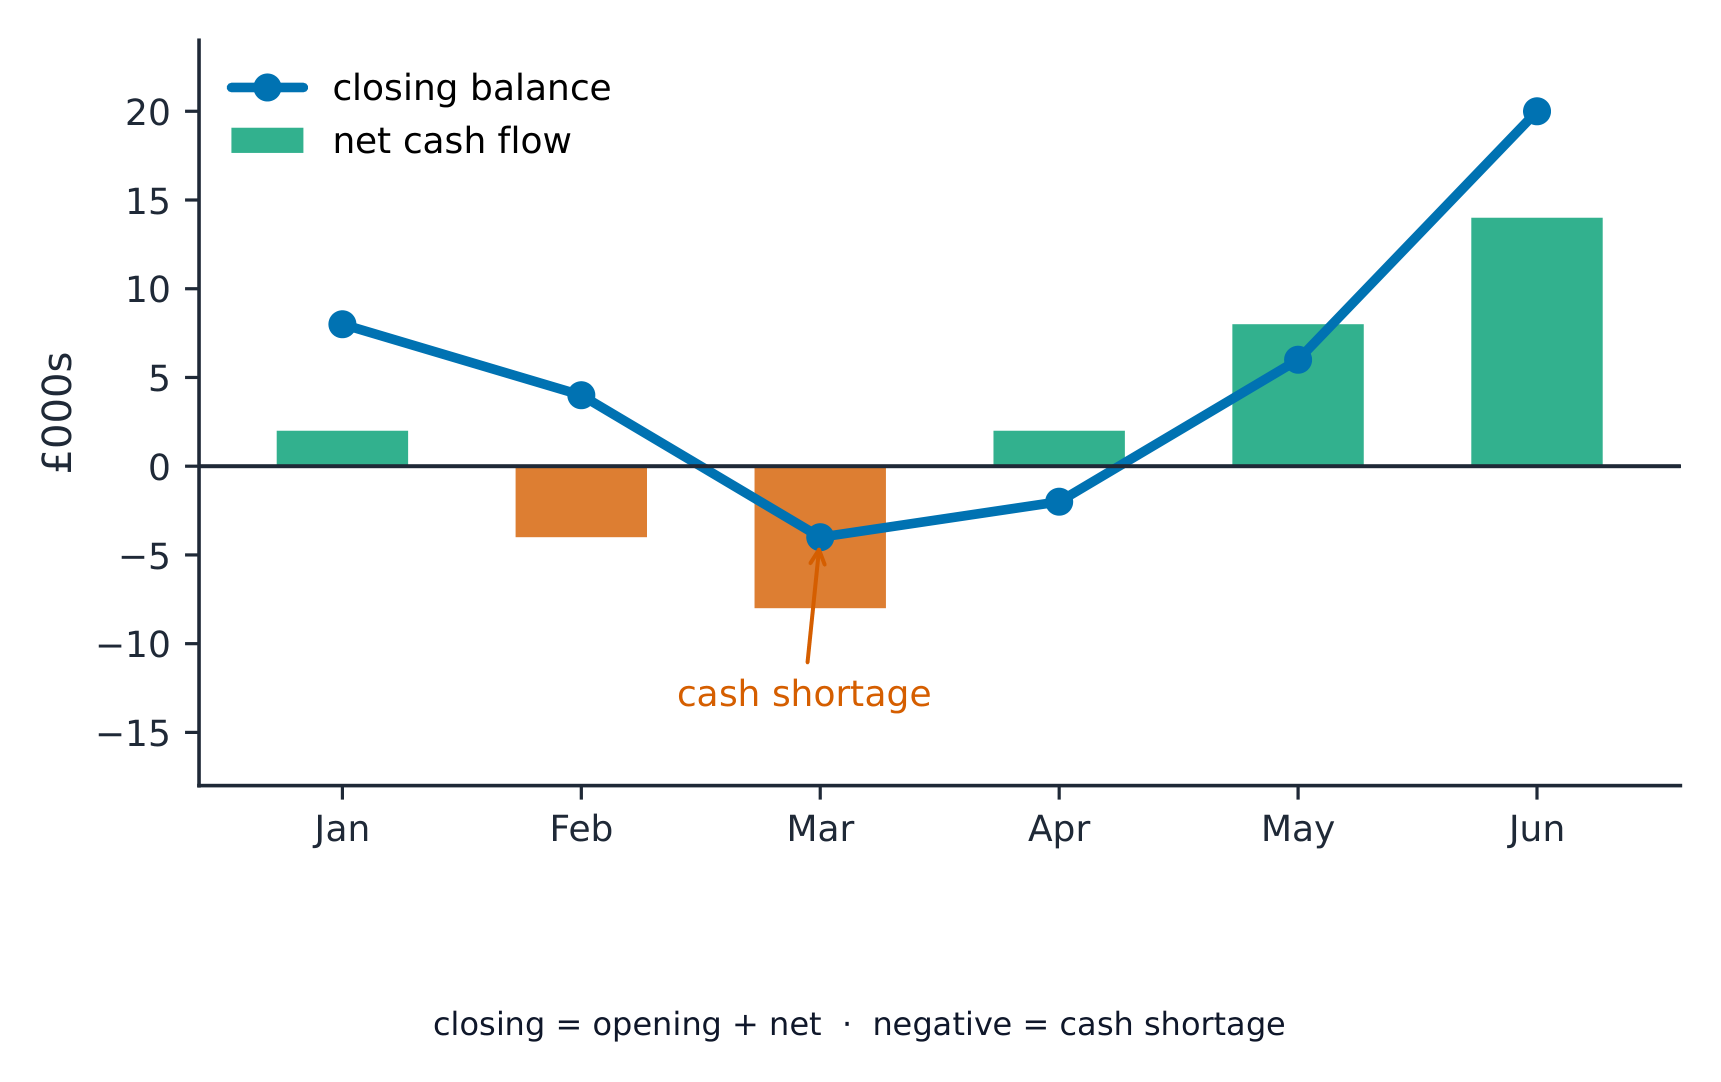
Exemplo resolvido. Complete os valores em negrito acima e depois explique o que a previsão mostra. A previsão é que a empresa tenha -$500 no fim de maio: ela não terá dinheiro suficiente para pagar todas as contas daquele mês. Poderia contratar um cheque especial de pelo menos $500 para maio, adiar a compra de alguns materiais até junho ou pedir mais prazo de pagamento a um fornecedor. A falta é pequena e breve, pois o caixa se recupera em junho, então o cheque especial é a solução mais adequada.
Capital de giro
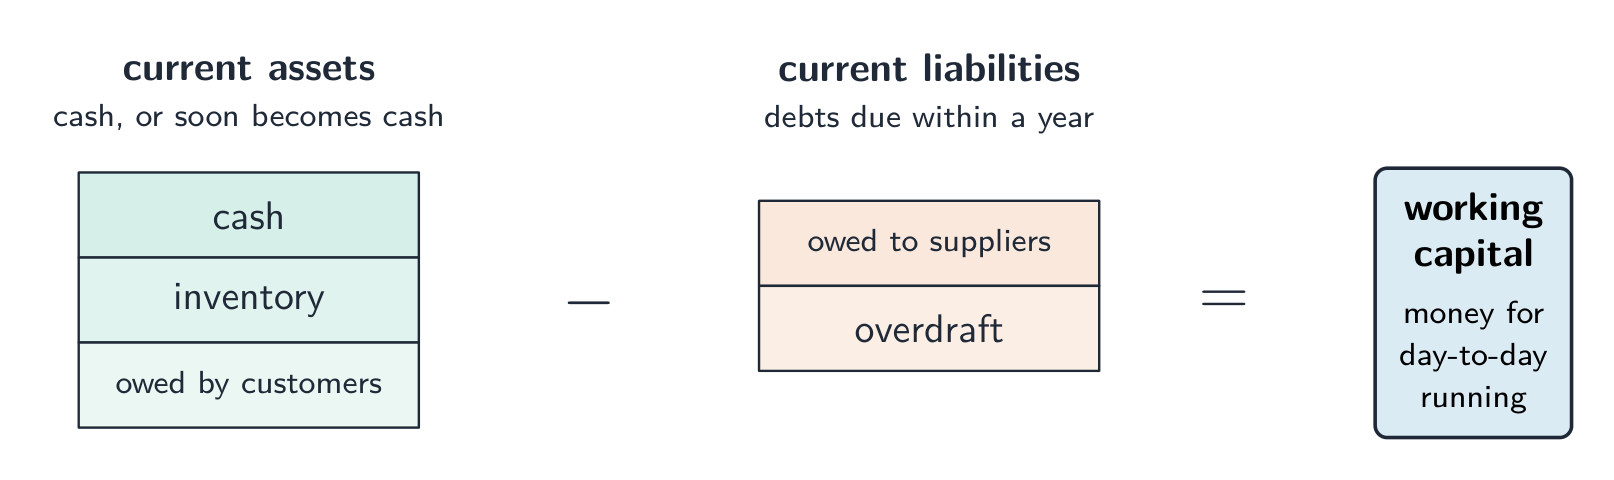
O capital de giro é o valor dos ativos correntes menos os passivos correntes. Ele sustenta as operações diárias. Ativos correntes incluem caixa, estoque e valores devidos por clientes. Passivos correntes incluem dívidas de curto prazo, como quantidades devidas a fornecedores. Não se trata do saldo em caixa: o estoque deve ser vendido e os clientes devem pagar antes que esses ativos se tornem dinheiro. Uma empresa com capital de giro positivo ainda pode ter dificuldade para pagar uma fatura vencida hoje.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Para resolver problemas de fluxo de caixa, uma empresa pode contratar um cheque especial aprovado, negociar pagamentos futuros aos fornecedores, solicitar pagamentos antecipados dos clientes, vender ativos excedentes ou reduzir gastos não essenciais. Considere o montante e o momento da lacuna, juros ou descontos, acordo com o fornecedor e o efeito sobre vendas ou produção futuras. Um prognóstico é uma estimativa e deve ser atualizado quando os recebimentos ou pagamentos reais diferirem.
Explorar
Previsão de fluxo de caixa
Uma previsão de entrada e saída de dinheiro mensal alerta uma empresa sobre uma escassez de caixa antes que ela ocorra.
Explorar
Laboratório de previsão de fluxo de caixa
Arraste as entradas mensais, saídas mensais e a compra única do forno — a padaria permanece sem dívidas durante os seis meses?
Vocabulário
Treinar
| English | Português |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | capital de giro |
| cash-flow/kæʃ fləʊ/ | fluxo de caixa |
| short-term/ʃɔːt tɜːm/ | curto prazo |
| long-term/lɒŋ tɜːm/ | longo prazo |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | lucro retido |
| cash/kæʃ/ | caixa |
| profit/ˈprɒfɪt/ | Lucro |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | previsão de fluxo de caixa |
| inflows/ˈɪnfləʊz/ | entradas |
| outflows/aʊtˈfləʊz/ | saídas |
| net cash flow/net kæʃ fləʊ/ | fluxo de caixa líquido |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | saldo inicial |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | saldo final |
| current assets/ˈkʌrənt ˈæsets/ | ativos circulantes |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passivos circulantes |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | passivos |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | ativos não circulantes |
5.3
Demonstrativo de resultado
Programa
- identificar as principais características de uma demonstração de resultado: receita, custo de mercadorias vendidas, lucro bruto, despesas e lucro do período
- explicar como as demonstrações de resultado são usadas pelas partes interessadas
Fonte: Programa Cambridge International
Uma demonstração de resultados mostra quanto lucro uma empresa obteve em um período, geralmente um ano.
| Linha | Significado |
|---|---|
| receita | valor das vendas no período, incluindo vendas a crédito ainda não pagas |
| custo dos produtos vendidos | o custo de fabricar ou comprar os bens vendidos |
| lucro bruto | receita menos custo dos produtos vendidos |
| despesas | outros custos operacionais: aluguel da loja, salários do escritório, publicidade |
| lucro do exercício | lucro bruto menos despesas operacionais |
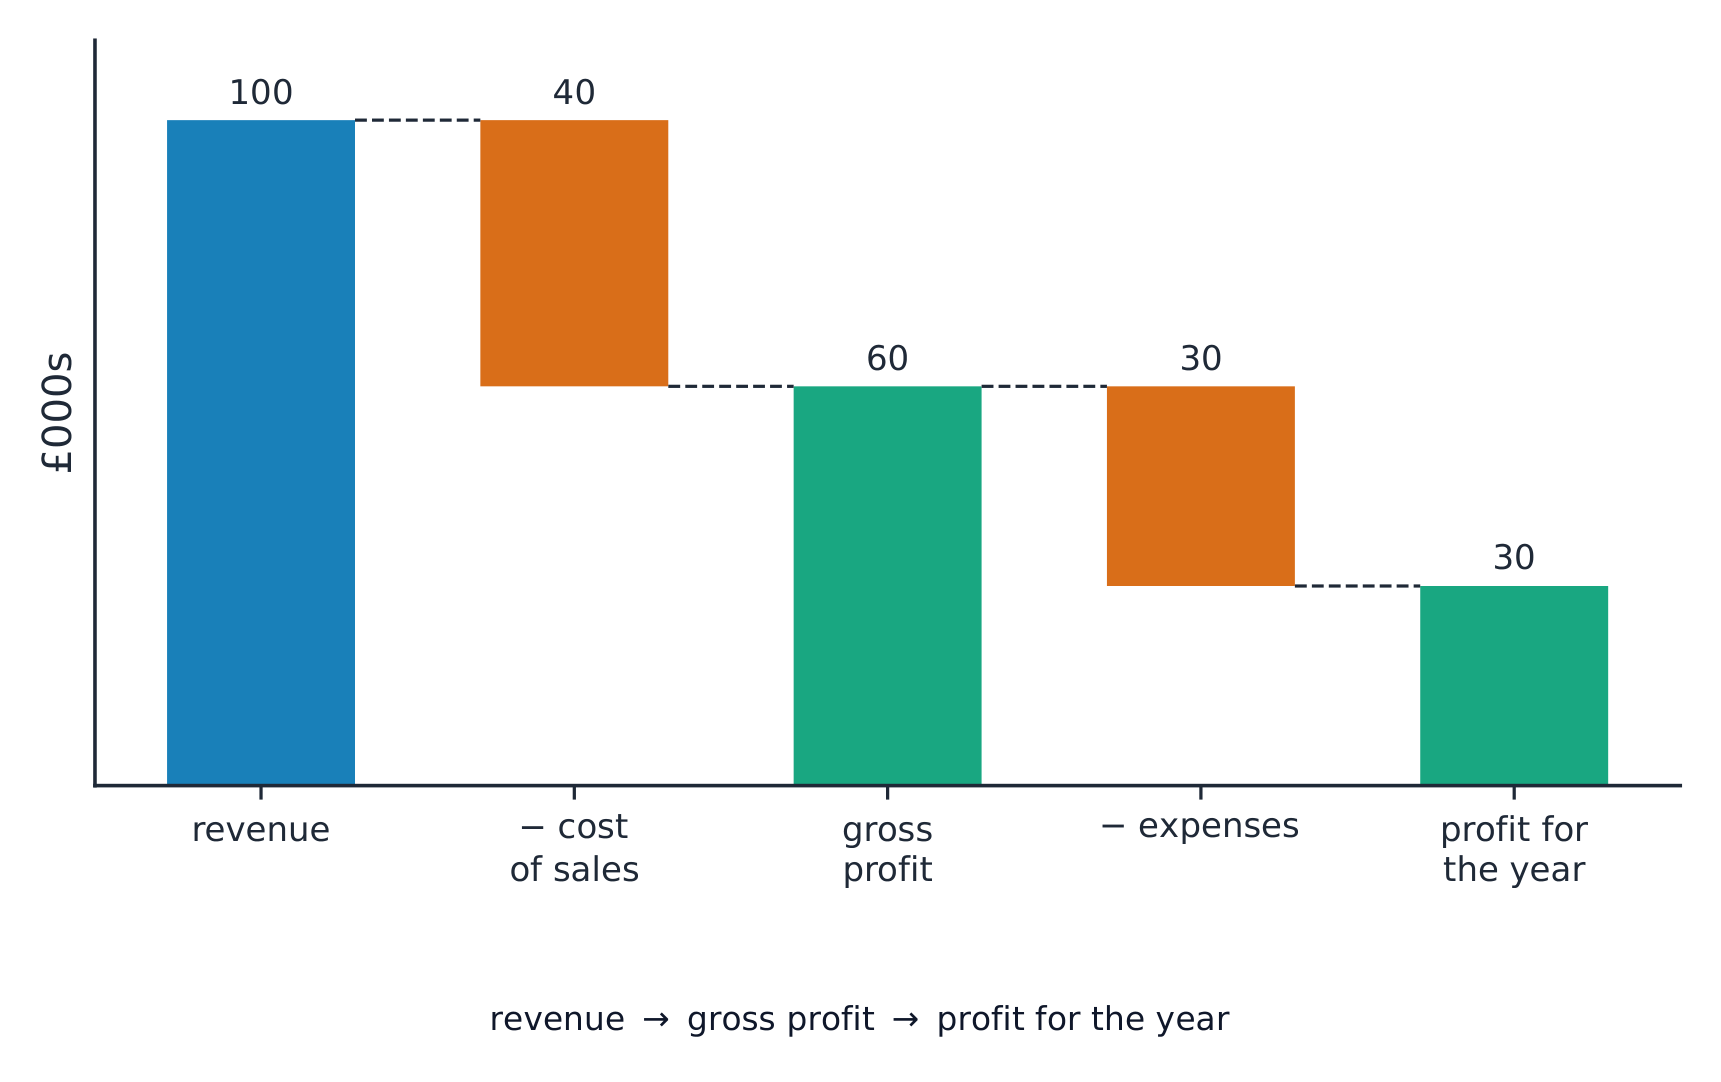
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Exemplo resolvido. Uma empresa tem receita de £200,000, custo das vendas de £120,000 e despesas de £50,000. Calcule seu lucro bruto e seu lucro do ano.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
O lucro recompensa os proprietários pelos riscos assumidos. O lucro retido é o lucro mantido após distribuições aos proprietários, como dividendos. Fornece financiamento interno para equipamentos ou expansão. Uma empresa com £30,000 de lucro que paga £12,000 em dividendos retém £18,000. Isso não prova que £18,000 seja dinheiro ocioso: os fundos podem estar imobilizados em estoque, dívidas de clientes ou equipamentos.
Maior receita não garante maior lucro. Compare períodos iguais: se a receita aumenta em £20,000 mas o custo das vendas e as despesas somam um aumento de £24,000, o lucro cai em £4,000. Investigue as causas antes de cortar gastos que possam apoiar vendas futuras. Estoque não vendido não é todo debitado como custo das vendas; não deduza novamente um custo de produção como outra despesa.
As demonstrações de resultados são usadas por partes interessadas: proprietários comparam recompensas e reinvestimento, gestores investigam custos em mudança e credores avaliam se os ganhos podem suportar amortizações. Credores também precisam de informações de fluxo de caixa e dívida existente; o lucro passado não garante amortizações futuras.
Explorar
Fluxo das demonstrações financeiras
Veja como eventos empresariais se tornam as demonstrações lidas pelos usuários.
Vocabulário
Treinar
| English | Português |
|---|---|
| revenue/ˈrevənjuː/ | Receita |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | demonstrativo de resultados |
| cost of sales/kɒst ɒv seɪlz/ | custo dos produtos vendidos |
| gross profit/ɡrəʊs ˈprɒfɪt/ | lucro bruto |
| expenses/ekˈspensɪz/ | despesas |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | lucro do ano |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interessadas |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | demonstrativo da posição patrimonial |
| dividend/ˈdɪvɪdend/ | dividendo |
5.4
Balanço patrimonial
Programa
- identificar as principais classificações em um balancete: ativos não circulantes e circulantes, passivos circulantes e não circulantes, e patrimônio líquido/capital
- explicar como o balancete é usado
Fonte: Programa Cambridge International
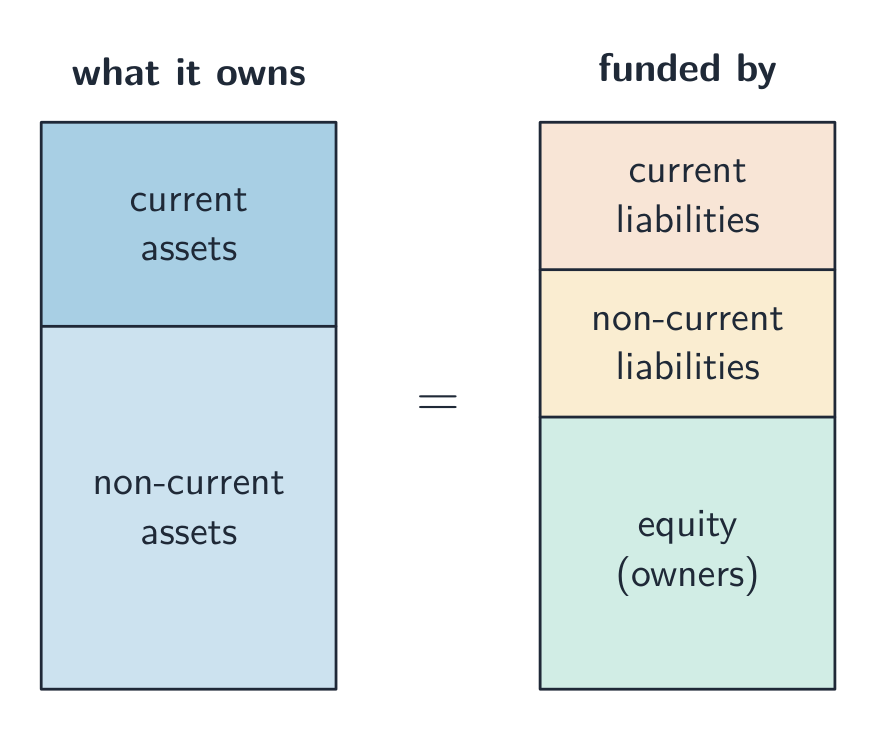
Um balanço patrimonial (também chamado de balanço financeiro) mostra o que uma empresa possui e o que deve (seus passivos) em um dia específico.
- ativos não circulantes — bens mantidos a longo prazo: prédios, máquinas.
- ativos circulantes — itens de curto prazo: estoque, valores devidos por clientes e caixa.
- passivos circulantes — dívidas vencidas em até um ano: descoberto bancário, valores devidos a fornecedores.
- passivos não circulantes — dívidas vencíveis após mais de um ano: empréstimo de longo prazo.
- patrimônio líquido dos proprietários — a participação registrada dos proprietários: ativos menos passivos. Inclui investimento dos proprietários e lucro mantido na empresa.
A demonstração ajuda os usuários a ver quais ativos a empresa possui e como são financiados. O patrimônio registrado não é um preço de venda garantido para a empresa. Um credor examina empréstimos existentes; um fornecedor verifica dívidas e recursos atuais antes de oferecer crédito. Ambos precisam de datas de vencimento e um prognóstico de fluxo de caixa para avaliar a capacidade de pagamento.
Exemplo de interpretação. Uma loja tem £84,000 de ativos não correntes, £18,000 de estoque, £12,000 devidos por clientes e £6,000 em caixa: total de ativos £120,000. Dívidas a fornecedores £24,000 mais um empréstimo de longo prazo £46,000 constituem passivos £70,000, restando patrimônio £50,000. Apenas £6,000 é caixa agora. O estoque pode ser vendido lentamente e os clientes podem pagar atrasados, então o total de ativos não prova que a loja possa pagar £24,000 hoje.
Um novo empréstimo em caixa de £10,000 aumenta ativos e passivos em £10,000 cada; o patrimônio permanece inalterado. Vender estoque excedente pelo seu custo registrado converte estoque em caixa sem aumentar o total de ativos ou o lucro. Vender estoque necessário ou maquinaria essencial pode prejudicar a operação futura. Um empréstimo com parcelas devidas dentro de um ano e depois tem partes corrente e não corrente.
Explorar
Fluxo das demonstrações financeiras
Veja como eventos empresariais se tornam as demonstrações lidas pelos usuários.
5.5
Análise de contas
Programa
- calcular e interpretar ratios de rentabilidade: margem de lucro bruto, margem de lucro e retorno sobre capital aplicado (ROCE)
- calcular e interpretar ratios de liquidez: current ratio e acid test (quick) ratio
- explicar como usuários internos e externos usam a análise contábil para tomar decisões
Fonte: Programa Cambridge International
É possível avaliar uma empresa calculando ratios (indicadores) em seus demonstrativos. Um ratio compara duas figuras.
Indicadores de rentabilidade
Ratios de lucratividade indicam o quanto uma empresa é eficaz ao gerar lucro.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- margem bruta — lucro bruto como percentual da receita.
- margem líquida — lucro do período como percentual da receita.
- retorno sobre capital empregado (ROCE) — lucro como percentual do capital empregado (dinheiro investido). Mostra a eficiência do investimento.
Uma porcentagem maior significa mais lucro para cada libra de vendas ou capital, usando figuras comparáveis. Não garante um resultado futuro melhor: reduzir qualidade ou manutenção essencial pode aumentar o lucro agora, mas prejudicar a operação futura. Compare empresas semelhantes e períodos iguais, e investigue as causas das mudanças.
Exemplo resolvido. A mesma empresa (receita £200,000, lucro bruto £80,000, lucro do ano £30,000) tem capital empregado de £150,000. Calcule as suas três razões de lucratividade.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Indicadores de liquidez
Os ratios de liquidez ajudam a avaliar a capacidade de uma empresa de pagar suas dívidas de curto prazo.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- o ratio de liquidez corrente compara ativos circulantes com passivos circulantes. Um ratio de 1.5:1 significa £1.50 de ativos circulantes por £1 de passivos circulantes. Um valor em torno de 1.5–2 é uma orientação comum, não prova de que toda empresa paga contas em dia.
- o ratio de teste ácido é mais rigoroso: exclui estoques, pois estes ainda não foram vendidos e podem demorar para se converter em dinheiro. Os ativos restantes ainda podem incluir dívidas de clientes não pagas.
Exemplo resolvido. Uma empresa possui ativos circulantes de £40,000 (incluindo £10,000 de estoque) e passivos circulantes de £20,000. Calcule seu índice corrente e índice ácido.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Um índice tem significado mesmo sem uma comparação; uma avaliação exige contexto. Suponha que o ativo circulante seja de £36,000, o estoque de £18,000 e o passivo circulante de £24,000. O índice de liquidez corrente é 1.5:1 e o de liquidez seca é 0.75:1. Se, posteriormente, o ativo circulante for de £48,000, incluindo estoque de £36,000, valores a receber de clientes de £6,000 e caixa de £6,000, com o passivo inalterado, os índices passam a ser 2:1 e 0.5:1. O índice de liquidez corrente mais alto esconde uma menor capacidade de cobrir as obrigações sem vender o estoque.
Verifique a qualidade e vendabilidade do estoque, datas de pagamento dos clientes e datas de vencimento das faturas. Um ratio de liquidez corrente muito alto pode sugerir excesso de estoque ou caixa parado. Uma empresa com vendas rápidas em dinheiro pode operar de forma diferente de uma com estoque de venda lenta. Nenhum ratio é garantia sobre o momento do pagamento.
Quem usa análise contábil
- usuários internos (proprietários e gestores) comparam margens e ROCE ao longo do tempo, investigam custos e avaliam preços ou investimentos. Queda na margem bruta pode refletir custos de compra, preços de venda ou mix de produtos; isso não identifica uma causa isolada por si só.
- usuários externos, como bancos, fornecedores e investidores, usam as contas para decidir se emprestam, oferecem crédito ou investem. Eles também precisam de projeções, dívidas existentes e datas de pagamento. Ratios usam dados passados ou datados e deixam de fora fatores como qualidade de serviço e fidelidade do cliente.
Explorar
Diagnóstico de ratios financeiros
Classifique ratios pela pergunta que respondem sobre uma empresa.
Vocabulário
Treinar
| English | Português |
|---|---|
| inventory/ˈɪnvəntri/ | estoque |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passivo não circulante |
| owners' equity/ˈəʊnəz ˈekwɪti/ | patrimônio líquido |
| ratios/ˈreɪʃɪəʊz/ | razões |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilidade |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margem bruta de lucro |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | margem de lucro |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | retorno sobre capital empregado |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital empregado |
| liquidity/lɪˈkwɪdɪti/ | liquidez |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | razão circulante |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | razão ácida |
5.5
Dicas de prova
- Caixa não é lucro: uma empresa lucrativa ainda pode ficar sem caixa se os clientes pagarem tarde. Observe o saldo final em um orçamento de fluxo de caixa.
- Separe fontes internas (lucro retido, venda de ativos, poupança dos proprietários) das externas (empréstimo bancário, descoberto, ações, leasing, crédito comercial).
- Fórmulas-chave: fluxo de caixa líquido = entradas − saídas; saldo final = saldo inicial + fluxo de caixa líquido; capital de giro = ativos circulantes − passivos circulantes.
- Ratios de rentabilidade (margem bruta, margem líquida, ROCE) são percentuais; ratios de liquidez corrente e teste ácido são números ou ratios para 1. Compare períodos e empresas similares. Um ratio de liquidez corrente maior pode esconder estoque não vendido crescente; verifique o teste ácido e o timing de caixa.
- Apenas sociedades limitadas podem levantar dinheiro emitindo ações; um empresário individual ou sociedade simples não pode.
Significados do cartão de vocabulário
fluxo de caixa: Dinheiro que entra e sai de uma empresa ao longo do tempo. curto prazo: Cobertura de um breve período, como semanas ou meses. longo prazo: Cobertura de anos, em vez de semanas. empréstimo: Valor emprestado agora e devolvido depois, geralmente com juros. debêntures: Empréstimos de longo prazo para empresas, geralmente garantidos por seus ativos. arrendamento mercantil: Pagamento pelo uso de um ativo sem possuí-lo. compra parcelada: Pagamento de um ativo em prestações e aquisição no final. crowdfunding: Arrecadação de fundos de um grande número de pequenos contribuintes. retorno sobre capital empregado: Lucro comparado com o capital de longo prazo utilizado nos negócios. razão ácida: Verificação se os ativos de curto prazo, excluindo estoques, cobrem as dívidas de curto prazo.
Aulas interativas sobre este tópico
Passe por ele passo a passo, com exercícios de verificação instantânea.