- income statement 및 **statement of financial position (balance sheet)**의 purpose와 content를 설명하시오
- depreciation을 설명하고, how financial statements are used by stakeholders를 서술하시오
재무 및 회계 (A-Level)
A-Level 비즈니스 · 주제 10
 9:35
재무 및 회계 (A-Level)
Two shops on the same street. Both sold five hundred thousand pounds of goods last year, and they look identical. But one is about to open three new branches…
영어 내레이션 · 영어와 중국어 자막 전환 가능
10.1
재무제표
Syllabus
출처: Cambridge International syllabus
재무제표는 기업의 재정적 상황을 공식적으로 나타낸 기록입니다. 두 가지 유형을 학습합니다: 손익계산서와 대차대조표. 법에 따라 기업은 매년 이 문서를 공시해야 합니다.
탐색하기
재무제표 흐름
비즈니스 이벤트가 사용자들이 읽는 재무제표로 어떻게 연결되는지 확인함.
10.1
손익계산서
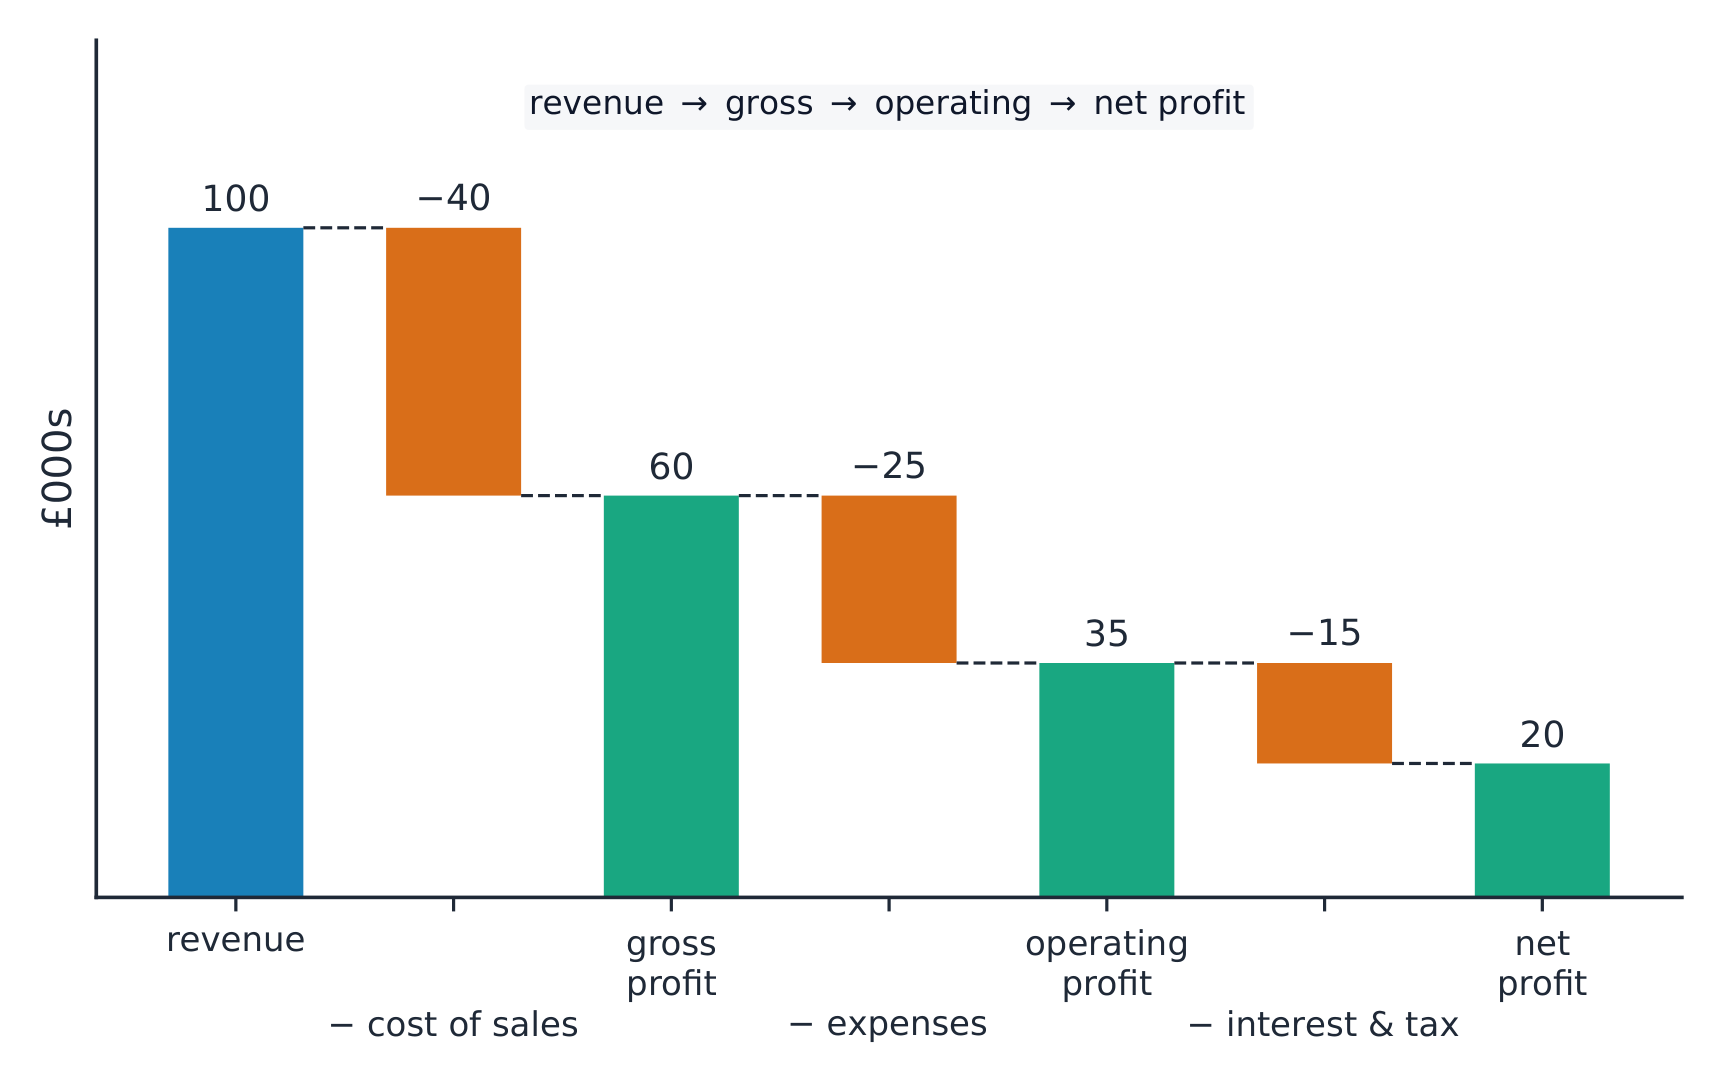
The income statement shows the revenue and costs of a business over a period (usually a year), and the profit left at each stage.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- 판매원가는 판매된 상품의 직접 원가입니다.
- 총이익은 매출액에서 판매원가를 뺀 잔액입니다.
- 비용(임대료, 임금, 마케팅 등)을 차감하면 영업이익이 됩니다.
- 이자 및 세금 차감 후 남은 것이 순이익(당기 순이익)입니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | 재무제표 |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 손익계산서 |
| revenue/ˈrevənjuː/ | 영업 수익 |
| cost of sales/kɒst ɒv seɪlz/ | 매출원가 |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 총이익 |
| expenses/ekˈspensɪz/ | 비용 |
10.1
대차대조표
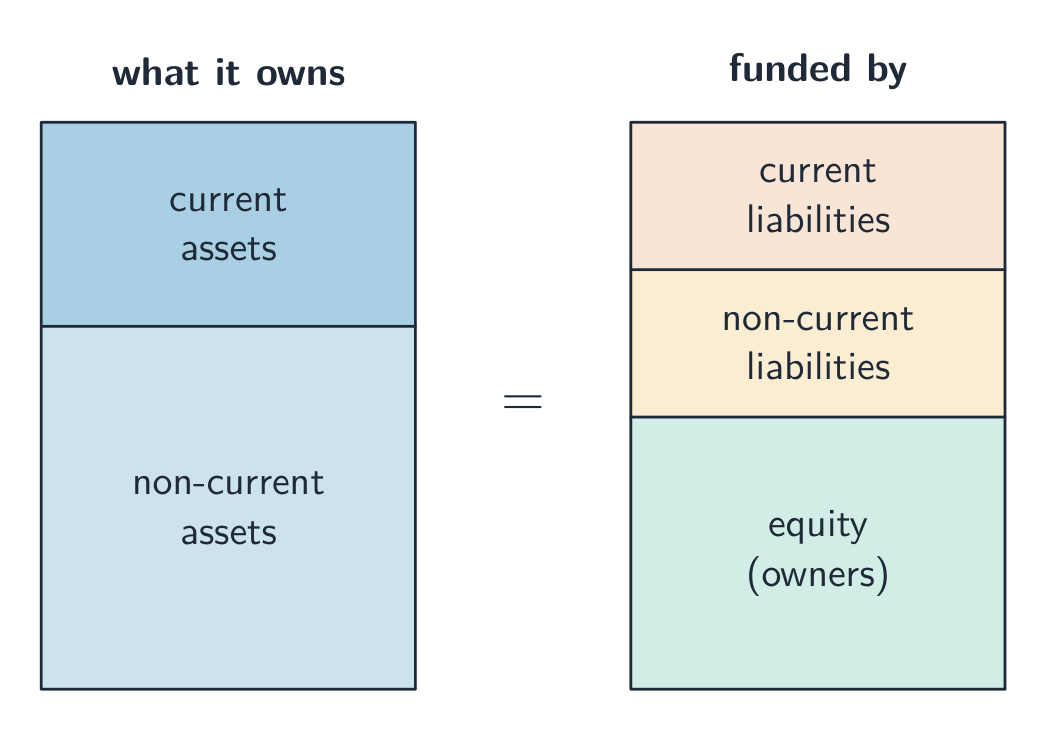
대차대조표(또는 균형대조표)는 특정 날의 기업이 보유한 자산과 부채를 한눈에 보여주는 사진과 같습니다.
- non-current assets — items kept for more than a year, such as buildings and machines.
- current assets — items that become cash within a year, such as inventory and money owed by customers.
- current liabilities — debts due within a year.
- non-current liabilities — debts due after more than a year, such as a long loan.
- 자기자본 — 소유주가 투입한 자금과 기업에 유보한 이익의 합계입니다.
대변표의 양쪽은 항상 균형을 이룹니다: 기업이 보유한 자금은 부채와 자본의 합으로 조달됩니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | 대차대조표 |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 비유동자산 |
| current assets/ˈkʌrənt ˈæsets/ | 유동 자산 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 유동 부채 |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 비유동부채 |
| equity/ˈekwɪti/ | 자본 |
10.1
감가상각
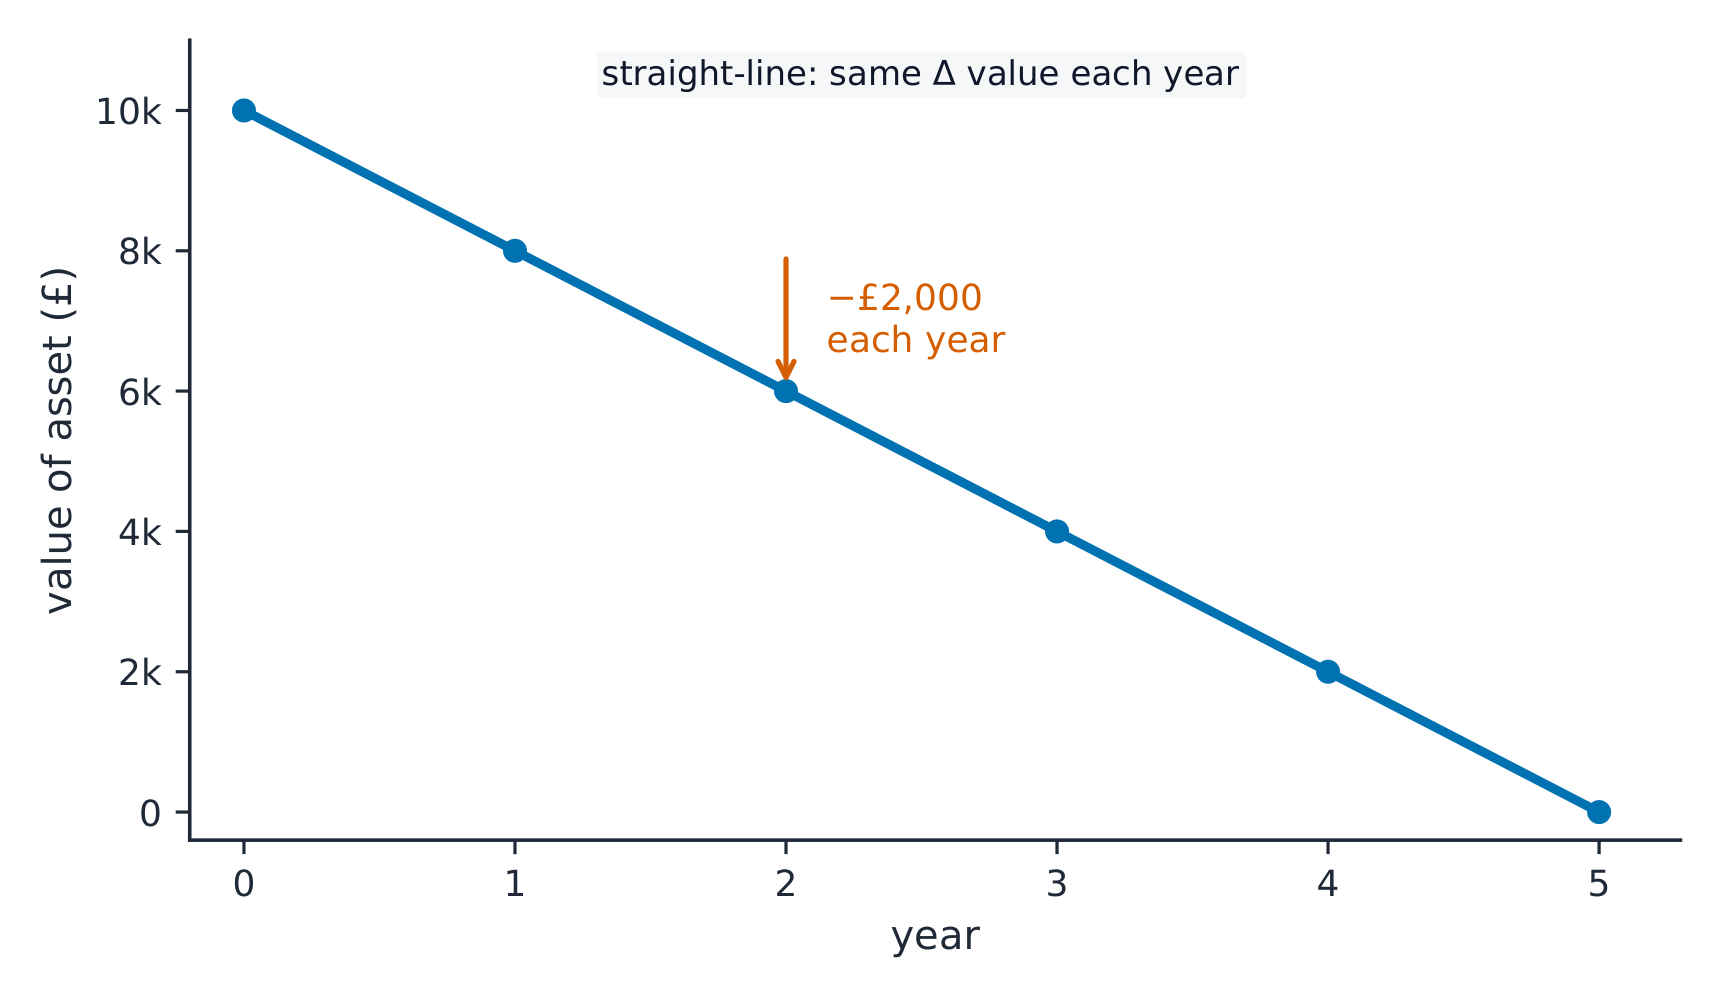
감가상각은 비유동자산의 원가를 구매 연도에 한 번에 전액 계상하지 않고 사용 기간에 걸쳐 분산하여 계상하는 방법입니다. 예를 들어 £10,000짜리 기기를 5년간 사용할 경우 매년 £2,000씩 가치가 감소할 수 있습니다. 감가상각은 재무제표에서 자산 가치를 낮추고 손익계산서에서 비용으로 처리되므로, 이익이 과대 평가되지 않도록 합니다.
탐색하기
이해관계자 관심 실험실
다양한 이해관계자가 동일한 비즈니스 의사결정을 어떻게 평가하는지 확인하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | 감가상각(자산) |
| stakeholders/ˈsteɪkhəʊldəz/ | 이해관계자 |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | 비율 분석 |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 수익성 |
10.1
이해관계자가 재무제표를 활용하는 방법
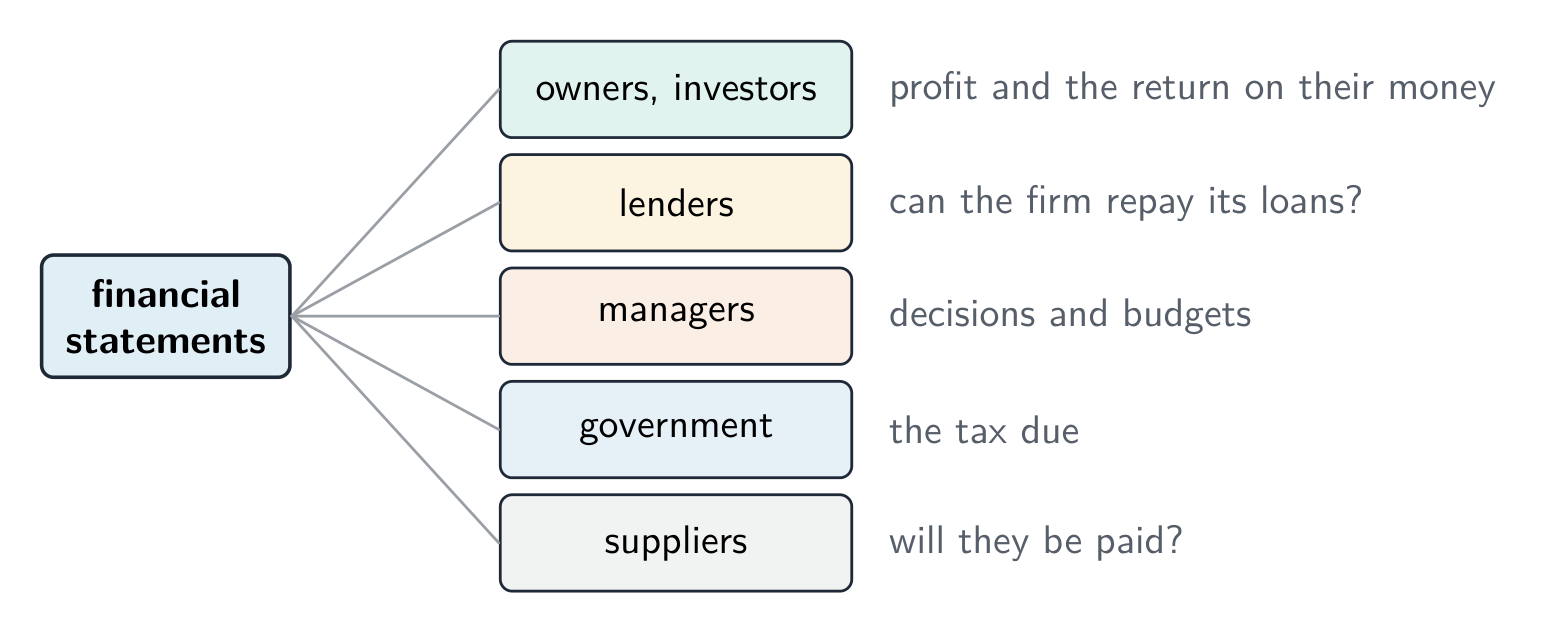
다양한 이해관계자는 서로 다른 목적으로 이 문서를 읽습니다:
- 소유주 및 투자자는 이익과 투자 수익률을 확인합니다.
- 채권자는 기업이 대출금을 상환할 수 있는지 확인합니다.
- 경영진은 의사결정 및 예산 설정에 활용합니다.
- 정부는 세금 납부 의무를 점검하고, 공급업체는 기업의 지급 능력을 확인합니다.
10.2
비율 분석
Syllabus
- profitability, liquidity, efficiency 및 gearing ratios를 계산하고 해석하시오
- ratio analysis를 사용하여 business performance를 평가하고 비교하며, 그 limitations을 설명하시오
출처: Cambridge International syllabus
단일 숫자만으로는 의미가 미미합니다. 비율 분석은 재무제표의 두 수치를 연결하여 성과를 평가하고, 특정 연도를 비교하거나 기업 간 비교를 가능하게 합니다.
10.2
수익성 비율
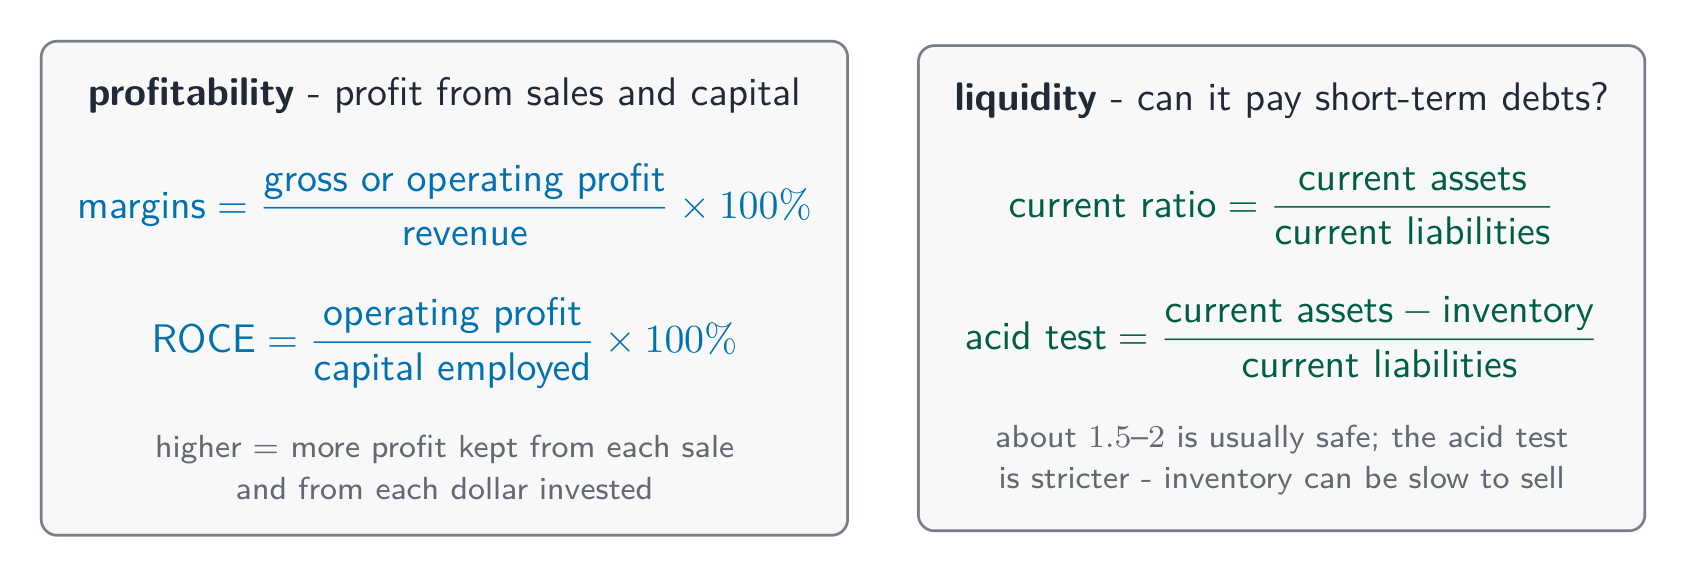
수익성 비율은 기업이 매출과 자본을 얼마나 효과적으로 이익으로 전환하는지를 보여줍니다.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
총이익 마진 또는 영업이익 마진이 높을수록 매출당 더 많은 이익이 남음을 의미합니다. 전체적인 핵심 지표는 **자본수익률(ROCE)**로, 이익과 투자 자본을 비교합니다:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Here capital employed is the total long-term money in the business. A higher ROCE means the money is being used well.
연습 문제. 한 기업의 매출액은 £500,000, 총이익은 £200,000, 영업이익은 £80,000, 투입 자본은 £400,000입니다. 이 기업의 총이익 마진, 영업이익 마진, 그리고 ROCE를 구하십시오.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
탐색하기
회계 비율 진단
비율을 기업의 질문에 따라 분류하십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | 영업이익 |
| net profit/net ˈprɒfɪt/ | 순이익 |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 재무상태표 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 총이익률 |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | 영업 이익률 |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 운용 자본 수익률 |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 총 투자 자본 |
| liquidity/lɪˈkwɪdɪti/ | 유동성 |
10.2
유동성 비율
유동성은 기업이 단기 부채를 얼마나 쉽게 상환할 수 있는지를 의미하며, 이를 검증하기 위한 두 가지 비율이 있습니다.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
일반적으로 현재비율이 약 1.5~2인 수준이면 안전한 편입니다. 산드테스트 비율은 재고를 제외하므로 더 엄격하며, 재고는 판매에 시간이 걸릴 수 있기 때문입니다. 너무 낮으면 리스크가 크고, 너무 높으면 현금으로 유휴 자금이 쌓여 있을 수 있습니다.
연습 문제. 한 기업의 유동자산은 £60,000(재고 £24,000 포함)이며, 유동부채는 £30,000입니다. 이 기업의 현재비율과 산드테스트 비율을 구하십시오.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
어휘
연습하기
| English | 한국어 |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 유동비율 |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 산성 테스트 비율 |
10.2
효율성 및 레버리지 비율
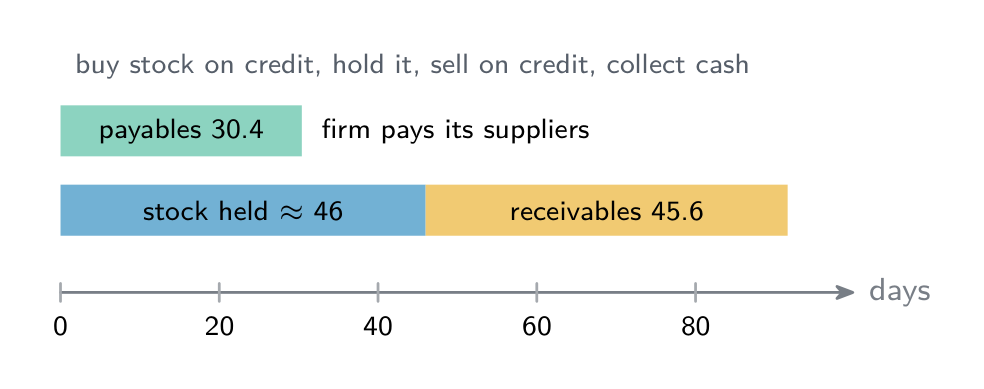
Efficiency ratios show how well the firm uses its resources — for example, inventory turnover measures how many times a year the firm sells and replaces its stock. Faster turnover usually ties up less cash.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
매출채권 회수 일수는 고객이 기업에 대금을 지급하는 데 걸리는 평균 시간이고, 매입채무 지급 일수는 기업이 공급업체에 대금을 지급하는 데 걸리는 평균 시간입니다.
풀이 예제. 한 기업의 매출은 £400,000, 매출원가는 £240,000, 평균 재고는 £30,000, 매출채권은 £50,000, 매입채무는 £20,000입니다. 효율성 비율을 구하고 이에 대해 설명하세요.
- 재고 회전율 = 240,000 ÷ 30,000 = 연 8회이므로 재고는 약 365 ÷ 8 ≈ 46일 동안 보유됩니다.
- 매출채권 회수 일수 = 50,000 ÷ 400,000 × 365 = 45.6일.
- 매입채무 지급 일수 = 20,000 ÷ 240,000 × 365 = 30.4일.
고객은 대금 지급에 약 46일이 걸리지만 기업은 약 30일 만에 공급업체에 지급하므로, 약 2주 동안 현금이 들어오기 전에 나갑니다. 기업은 조기 지급에 대해 소폭 할인하거나 연체 고객에게 지급을 독촉하거나 공급업체에 외상 기간 연장을 요청할 수 있습니다. 연 8회가 좋은지는 업종에 따라 다릅니다. 꽃집은 가구점보다 훨씬 빠른 재고 회전이 필요합니다.
**레버리지(Gearing)**는 기업의 장기 자금 중 얼마가 차입금인지, 얼마나 자본금인지 나타낸다:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
높은 레버리지는 차입 비중이 크다는 것을 의미하며, 금리가 상승하면 위험할 수 있지만 호황기에는 수익률을 높일 수도 있습니다.
연습 문제. 한 기업의 비유동부채는 £150,000이고 투입 자본은 £500,000입니다. 이 기업의 레버리지를 구하십시오.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
아래 50% 이하이므로 레버리지가 낮음 — 즉, 차입금보다 소유주 자본에 더 의존함.
탐색하기
Business case lab
실제 의사결정을 분류하여 주요 business concept를 구체적으로 만드십시오.
어휘
연습하기
| English | 한국어 |
|---|---|
| efficiency/ɪˈfɪʃənsi/ | 효율성 |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | 재고회전율 |
| receivables days | 매출채권 회수 기간 |
| payables days | 매입채무 지급 기간 |
| gearing/ˈɡɪərɪŋ/ | 부채비율 |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | 투자 평가 |
10.2
비율 분석의 한계
비율은 유용하지만 한계가 있습니다. 과거 데이터를 기반으로 하므로 미래를 예측하기 어렵습니다. 직원 사기나 브랜드 가치 같은 비재무적 요소는 고려되지 않습니다. 또한, 동종 업계 내 유사 규모 기업과의 비교가 적절합니다.
10.3
투자 심사
Syllabus
- investment appraisal methods: payback period, accounting rate of return (ARR), **net present value (NPV)**를 계산하고 해석하시오
- investment appraisal을 사용하여 investment decisions를 수립하고 평가하시오
출처: Cambridge International syllabus
투자 심사는 신규 기계나 공장과 같은 대규모 투자 프로젝트가worth it(가치 있는지)를 연구하는 것입니다. 세 가지 방법이 사용됩니다.
탐색하기
투자 심사 과정
현금 흐름부터 의사결정까지 프로젝트가 어떻게 평가되는지 따르십시오.
10.3
회수 기간, ARR 및 NPV
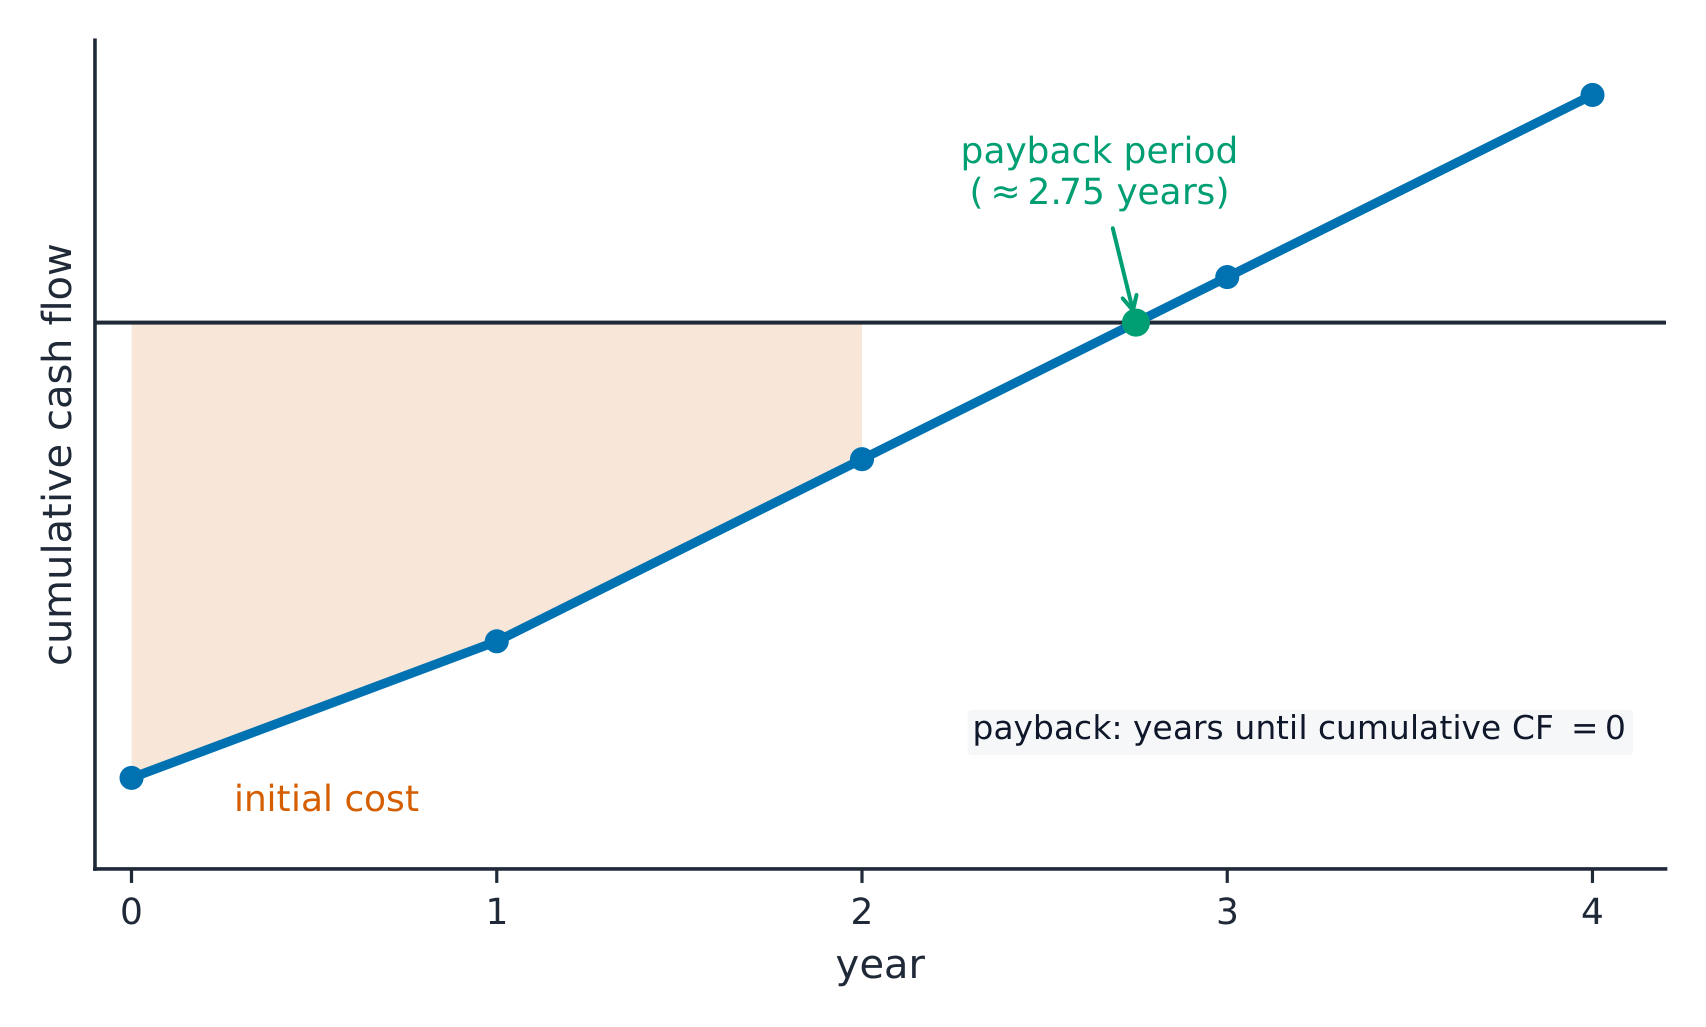
- 회수 기간(Payback period) 은 프로젝트의 현금 유입으로 초기 투자를 상환하는 데 걸리는 시간입니다. 회수 기간이 짧을수록 안전합니다.
- 회계 수익률(Accounting Rate of Return, ARR) 은 투자 자본 대비 평균 연간 이익을 백분율로 나타냅니다:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
해설 예제. 기계의 구매 비용은 £100,000이며, 예상 연평균 이익은 £25,000입니다. 이 기계의 회계 수익률(ARR)을 구하시오.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- **순현재가치(NPV)**는 미래의 돈이 현재의 돈보다 가치가 적다는 점을 인정합니다. 할인 기법을 사용하여 미래의 현금 흐름을 현재의 가치로 축소한 뒤, 초기 비용을 차감합니다. 양의 NPV는 해당 프로젝트가 가치를 창출함을 의미합니다.
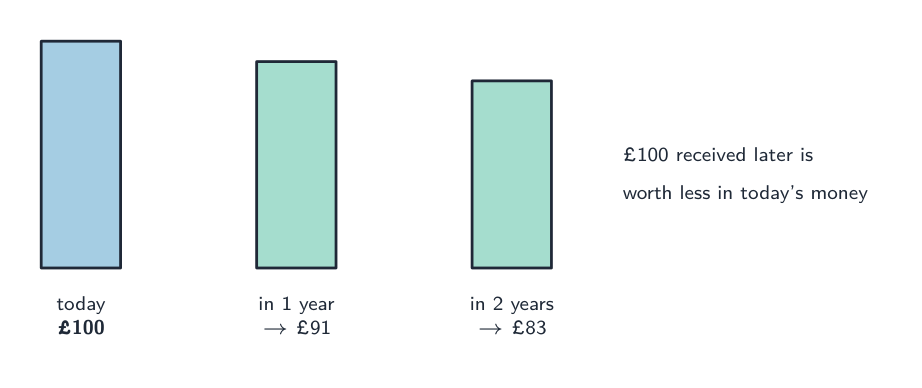
각 방법에는 장점이 있습니다. 회수 기간(Payback)은 간단하고 위험에 초점을 맞추며, ARR은 수익성을 보여주고, NPV는 가장 포괄적이지만 할인율을 설정해야 합니다.
풀이 예제(세 가지 방법 모두). 한 프로젝트의 비용은 £100,000입니다. 예상 순현금 유입액은 £30,000이 1년 차에, £40,000이 2년 차에, £40,000가 3년 차에, £30,000이 4년 차에 발생합니다. 회수 기간, ARR 및 할인율 10%에서의 NPV를 구하세요.
| 연도 | 순현금 흐름(£) | 누적액(£) | 할인계수(10%) | 현재가치(£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- 회수 기간. 2년이 지난 후에도 £30,000이 회수되지 않았습니다. 3년 차에 £40,000이 들어오므로 추가 기간은 30,000 ÷ 40,000 = 0.75년, 즉 9개월입니다. 회수 기간 = 2년 9개월입니다.
- ARR. 전체 기간의 총이익 = 총유입액 - 비용 = £140,000 - £100,000 = £40,000이므로 연평균 이익 = £40,000 ÷ 4 = £10,000입니다. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. 유입액의 현재가치를 더합니다. £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
NPV가 양수이므로 자금 비용이 10%일 때 이 프로젝트는 가치를 창출합니다. 진행 여부는 기업 자체의 목표(예를 들어 3년 이내 회수 또는 대출 이자율보다 높은 ARR), 현금 흐름 예측의 신뢰성, 직원과 브랜드 및 환경에 미치는 영향과 같은 비재무적 요인에도 달려 있습니다. 흔한 실수는 ARR의 총이익과 NPV의 현재가치 합계에서 초기 비용을 빼는 것을 잊는 것입니다.
탐색하기
이 기계는 비용 회수를 할 수 있을까요?
비용, 연간 유입액 및 수명 주기를 드래그하세요. 누적 곡선이 회수 기간에서 0을 Crossing하며, ARR은 은행 금리와 비교됩니다.
어휘
연습하기
| English | 한국어 |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | 회수 기간 |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | 회계 수익률 |
| net present value/net ˈprezənt ˈvæljuː/ | 순현재가치 |
| discounting/ˈdɪskaʊntɪŋ/ | 할인 |
10.4
재무 및 회계 전략
Syllabus
- strategic decision-making에서 financial data 및 budgets의 활용을 설명하시오
- strategic decisions의 financial implications을 평가하시오
출처: Cambridge International syllabus
최고급 관리자는 재무 데이터와 예산을 사용하여 전략을 선택한다. 큰 결정을 내리기 전에 그들은 묻는다: 우리는 이를 감당할 수 있는가? 이는 이익, 현금 흐름, 레버리지에 어떻게 영향을 미치는가, 그리고 예상 수익률은 무엇인가? 재무 정보는 위험한 추측을 합리적인 선택으로 바꾼다—but 숫자만으로는 전체 그림이complete되지 않으며, 시장, 직원, 기업의 목표와 함께 고려되어야 한다.
탐색하기
자금 조달 실험실
시기, 위험도, 소유권에 따른 가장 적합한 자금 조달 유형을 선택하십시오.
10.4
시험 팁
- 주요 비율을 계산하고 해석하십시오: 총이익/당기순이익 마진, 유동비율, 부채 비율, ROCE. 항상 기준값이나 추세를 기준으로 비교하십시오.
- 투자 평가에서는 회수 기간(회복 소요 시간), ARR(평균 % 수익률), NPV(할인 적용; 양의 NPV일 경우 수용)를 알고 있어야 합니다.
- 유동비율이 약 1.5~2인 것이 건전한 수준입니다: 너무 높으면 자원이 낭비되고, 너무 낮으면 유동성 위기가 발생할 수 있습니다.
- 평가에서 비율의 한계(과거 수치임, 정성적 요소 미포함)를 명시하십시오.
- 회수 기간에서는 누적 현금 흐름을 이용해 일 년 미만의 기간을 구하고, ARR과 NPV에서는 초기 비용을 뺍니다.
어휘 카드 의미
순이익: 모든 지출을 공제한 후 남은 이익. 감가상각(자산): 장기 자산의 비용을 사용 연도에 걸쳐 분산하여 비용화함. 비율 분석: 재무제표의 수치 쌍을 비교하여 기업 성과를 평가함. 영업이익률: 매출 대비 영업이익의 비율 (%) 자본수익률(ROCE): 기업에 투입된 장기 자본 대비 영업이익의 비율 (%) 속성비율: 유동자산에서 재고를 뺀 금액을 유동부채로 나눈 값. 재고 회전율: 재고가 연중 얼마나 많이 판매되고 교체되는지를 나타내는 지표. 회계 수익률: 초기 투자 금액에 대한 연간 평균 이익의 비율로, 이 단원의 기계 예제에서 사용되는 비교 기준임. 순현재가치: 초기 비용이 차감된 후 미래 현금 흐름의 현재 가치. 할인(할인법): 화폐의 시간적 가치에 따라 미래의 돈을 현재의 가치로 환산하여 감소시키는 과정.
이 주제에 대한 인터랙티브 수업
즉시 체크 기능 exercises를 통해 단계별로 진행하세요.