| English | 의미 |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 수익성 |
| liquidity/lɪˈkwɪdɪti/ | 유동성 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 총이익률 |
| ROCE/ˌɑː əʊ siː ˈiː/ | ROCE |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 총 투자 자본 |
| operating margin/ˈɒpəreɪtɪŋ ˈmɑːdʒɪn/ | 영업마진 |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 유동비율 |
| acid-test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 속동비율 |
표면적数치 너머를 읽다
- 순수익 자체로는 기업의 성적이 규모 대비로 좋은지 알려주지 않습니다. 비율이 이를 설명합니다.
- 가장 중요한 두 가지 집단은 수익성과 유동성입니다.
회계 비율 진단
비율을 기업이回答하는 질문에 따라 분류하십시오.
총이익이 90이고 매출액이 300일 때, 총이익률(%)은?
난이도 2/5 · 140 코인 + 오늘 첫 완료 시 소액 보너스
90 ÷ 300 × 100 = 30%.
영업이익이 40이고 사용 자본이 200일 때, ROCE(%)는?
난이도 2/5 · 140 코인 + 오늘 첫 완료 시 소액 보너스
40 ÷ 200 × 100 = 20%.
수익성 비율
- 총이익률 = 총이익 ÷ 매출액 × 100.
- 영업(순)이익률 = 영업이익 ÷ 매출액 × 100.
- ROCE = 영업이익 ÷ 운용 자본 × 100 — 핵심 수익률 지표입니다.
** worked example.** 영업이익 30, 매출액 200 → 영업이익률 = 30 ÷ 200 × 100 = 15%. 운용 자본 150인 경우, ROCE = 30 ÷ 150 × 100 = **20%**입니다.
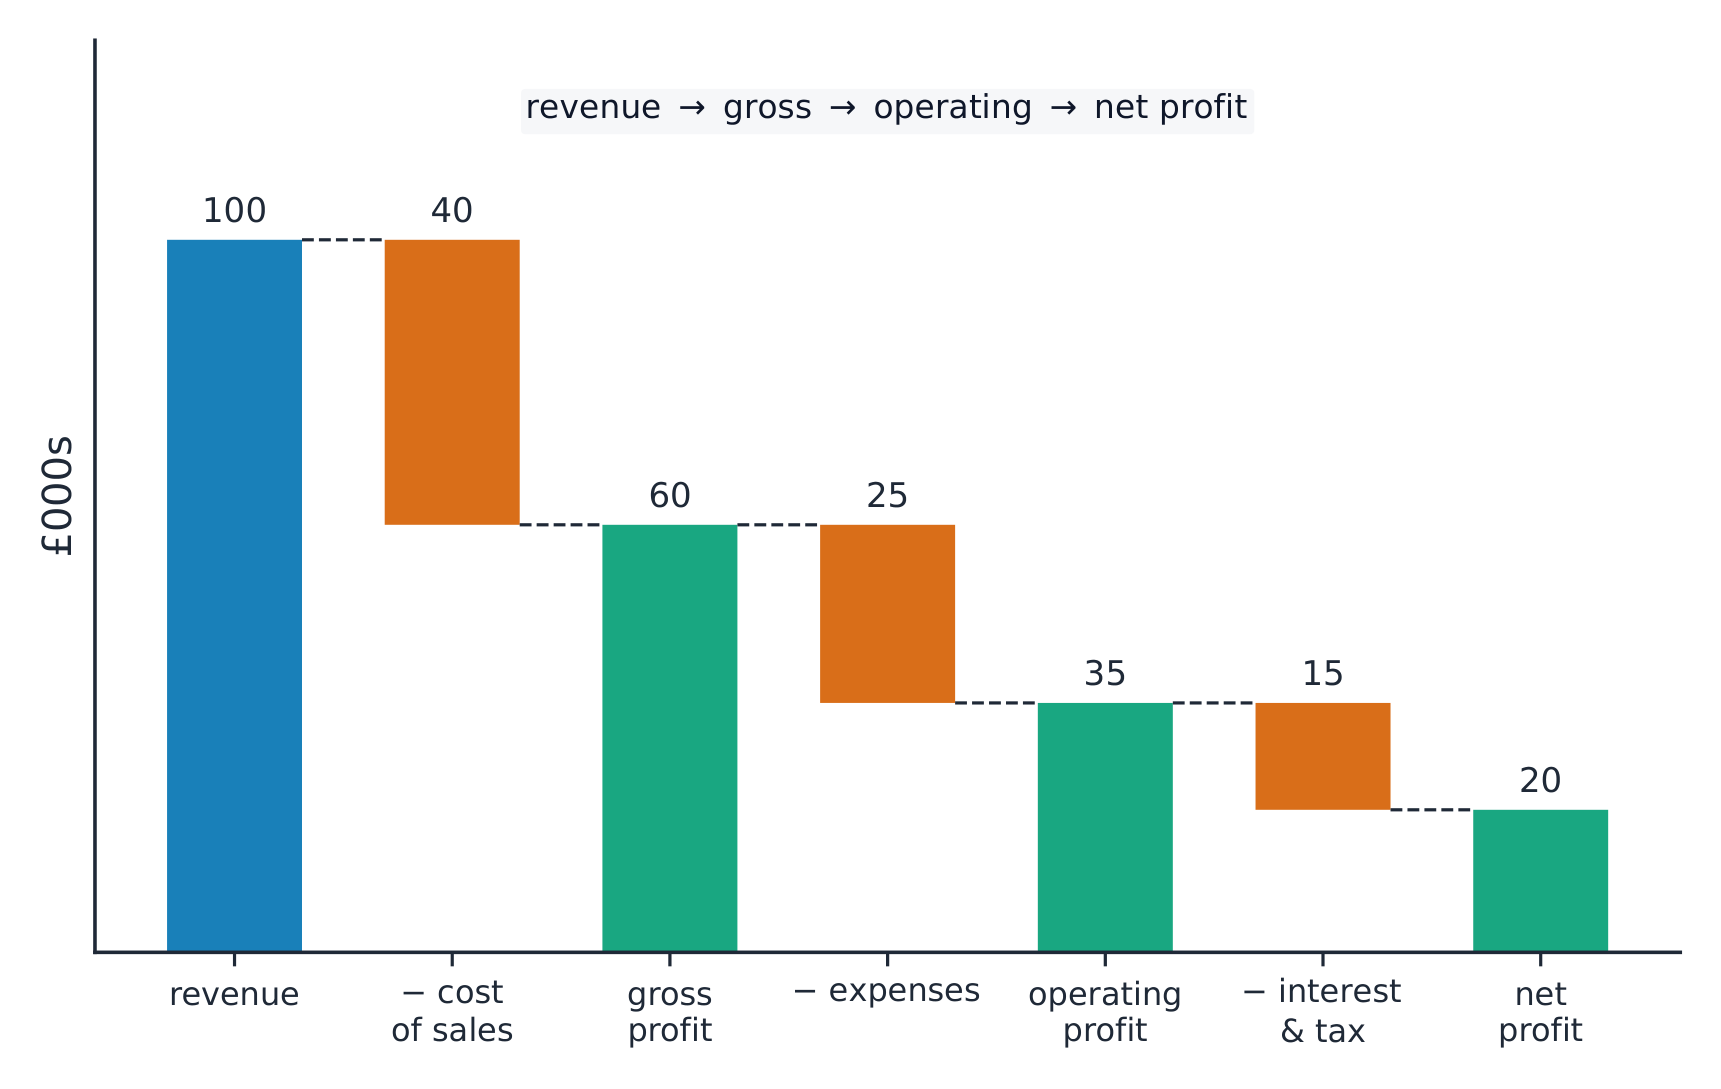
손익계산서는 매출액에서 순이익으로 내려갑니다
유동자산이 120이고 유동부채가 60일 때, 유동비율은?
난이도 2/5 · 140 코인 + 오늘 첫 완료 시 소액 보너스
120 ÷ 60 = 2 (i.e. 2:1).
재고를 제외하는 유동성 비율은 ______-테스트 비율입니다.
난이도 1/5 · 100 코인 + 오늘 첫 완료 시 소액 보너스
산성테스트 = (유동자산 − 재고) ÷ 유동부채.
유동성 비율
- 유동비율 = 유동자산 ÷ 유동부채 (약 1.5–2 수준이 건전합니다).
- 산정비율(acid-test ratio) = (유동자산 − 재고자산) ÷ 유동부채 — 더 엄격한 테스트입니다.
수익성이 있는 기업이라도 현금 재고가 재고와 미収금에 묶여 있다면 유동성이 나빠질 수 있습니다.
난이도 1/5 · 100 코인 + 오늘 첫 완료 시 소액 보너스
이익과 현금은 다릅니다 — 유동성은 별도로 확인해야 합니다.
비율이 보여주는 것
- 수익성 비율은 기업이 매출과 자본을 수익으로 전환하는 정도를 보여줍니다.
- 유동성 비율은 단기 채무를 상환할 수 있는지를 나타냅니다.
높은 수익성이 좋은 유동성을 보장하지는 않습니다. 기업이 매우 수익성이 높더라도 현금이나 미지급 청구서가 재고나 체류 자금에 묶여 있다면当月의_bill을 갚지 못할 수 있습니다. 두 가지 비율 유형을 모두 확인하십시오.
이해했습니다
- 수익성: 총이익률, 영업이익률, 그리고 ROCE (영업이익 ÷ 운용 자본)
- 유동성: 유동비율과 더 엄격한 산정비율(재고자산 제외)
- 수익성과 유동성은 달리합니다. 수익성이 높은 기업이라도 현금 부족을 겪을 수 있습니다.