- jelaskan tujuan dan isi laporan laba rugi dan laporan posisi keuangan (neraca)
- jelaskan depresiasi dan bagaimana laporan keuangan digunakan oleh pemangku kepentingan
Keuangan dan akuntansi (A Level)
Bisnis A-Level · Topik 10
 9:35
Keuangan dan akuntansi (A Level)
Dua toko di jalan yang sama. Keduanya menjual lima ratus ribu pound barang tahun lalu, dan tampak identik. Namun, salah satu segera membuka tiga cabang baru…
Narasi bahasa Inggris · takarir bahasa Inggris dan 中文 yang dapat dipilih
10.1
Laporan keuangan
Silabus
Sumber: Silabus Cambridge International
Laporan keuangan adalah catatan resmi yang menunjukkan bagaimana bisnis berjalan dengan uang. Anda mempelajari dua di antaranya: laporan laba rugi dan laporan posisi keuangan. Secara hukum, perusahaan harus menerbitkan ini setiap tahun.
Jelajahi
Aliran laporan keuangan
Lihat bagaimana peristiwa bisnis menjadi laporan yang dibaca pengguna.
10.1
Laporan laba rugi
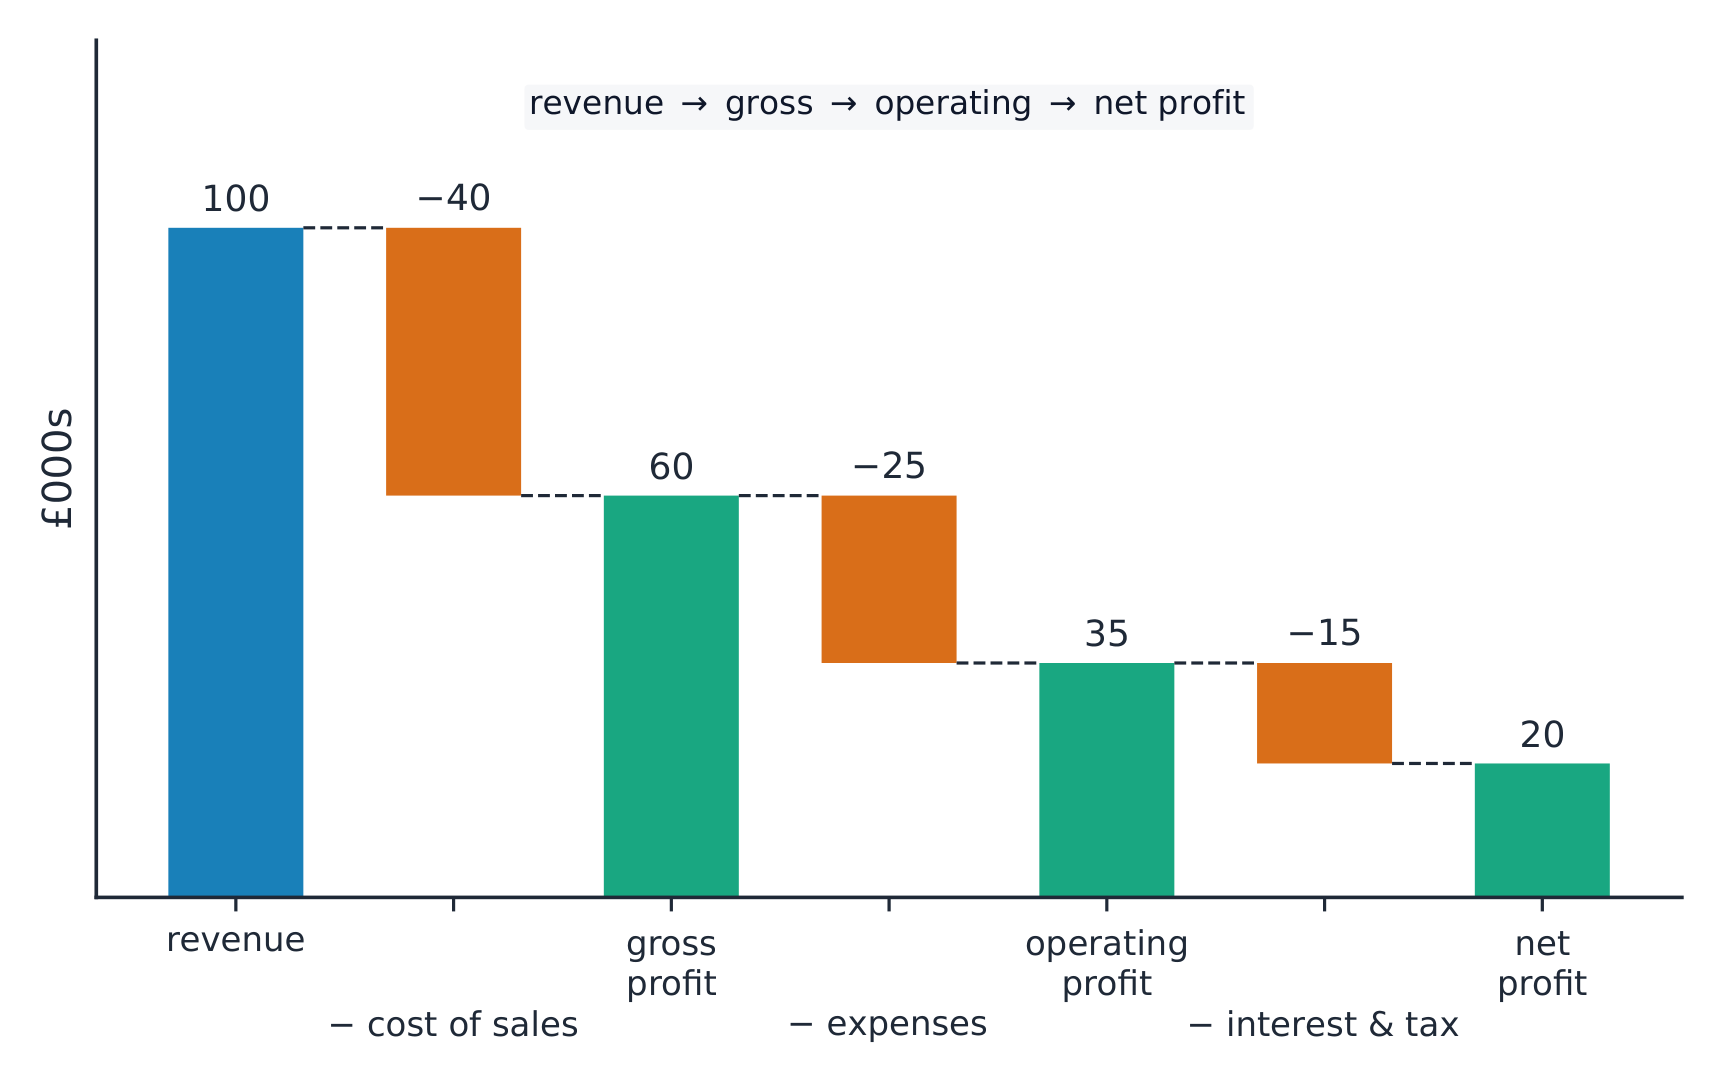
Laporan laba rugi menunjukkan pendapatan dan biaya bisnis selama periode tertentu (biasanya satu tahun), serta keuntungan yang tersisa di setiap tahap.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- biaya penjualan adalah biaya langsung dari barang yang telah dijual.
- laba kotor adalah sisa setelah dikurangi biaya penjualan dari pendapatan.
- setelah dikurangi beban (seperti sewa, gaji, dan pemasaran), Anda mendapatkan laba operasional.
- setelah bunga dan pajak, yang tersisa adalah laba bersih (laba untuk tahun tersebut).
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | laporan keuangan |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | laporan laba rugi |
| revenue/ˈrevənjuː/ | pendapatan |
| cost of sales/kɒst ɒv seɪlz/ | biaya penjualan |
| gross profit/ɡrəʊs ˈprɒfɪt/ | laba kotor |
| expenses/ekˈspensɪz/ | Beban operasional |
10.1
Laporan posisi keuangan
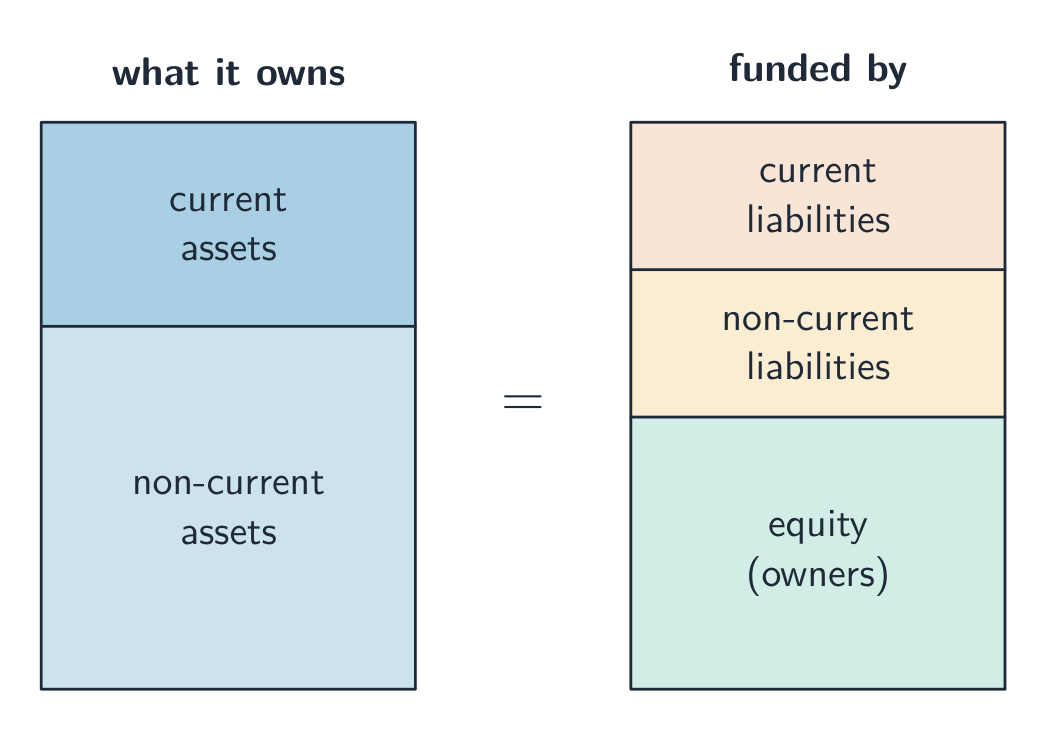
Laporan posisi keuangan (juga disebut neraca) adalah foto tentang apa yang dimiliki dan diutang bisnis pada satu hari tertentu.
- non-current assets — aset yang disimpan selama lebih dari satu tahun, seperti gedung dan mesin.
- current assets — aset yang dapat dicairkan dalam waktu satu tahun, seperti persediaan dan piutang pelanggan.
- current liabilities — utang yang jatuh tempo dalam waktu satu tahun.
- non-current liabilities — utang yang jatuh tempo setelah lebih dari satu tahun, seperti pinjaman jangka panjang.
- equity — modal yang telah disetor pemilik, ditambah laba yang ditahan di perusahaan.
Kedua sisi selalu seimbang: apa yang dimiliki perusahaan dibiayai oleh apa yang diutanginya ditambah ekuitas pemilik.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | neraca |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | Aset tidak lancar |
| current assets/ˈkʌrənt ˈæsets/ | Aset lancar |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Liabilitas lancar |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Liabilitas tidak lancar |
| equity/ˈekwɪti/ | Ekuitas |
10.1
Penyusutan
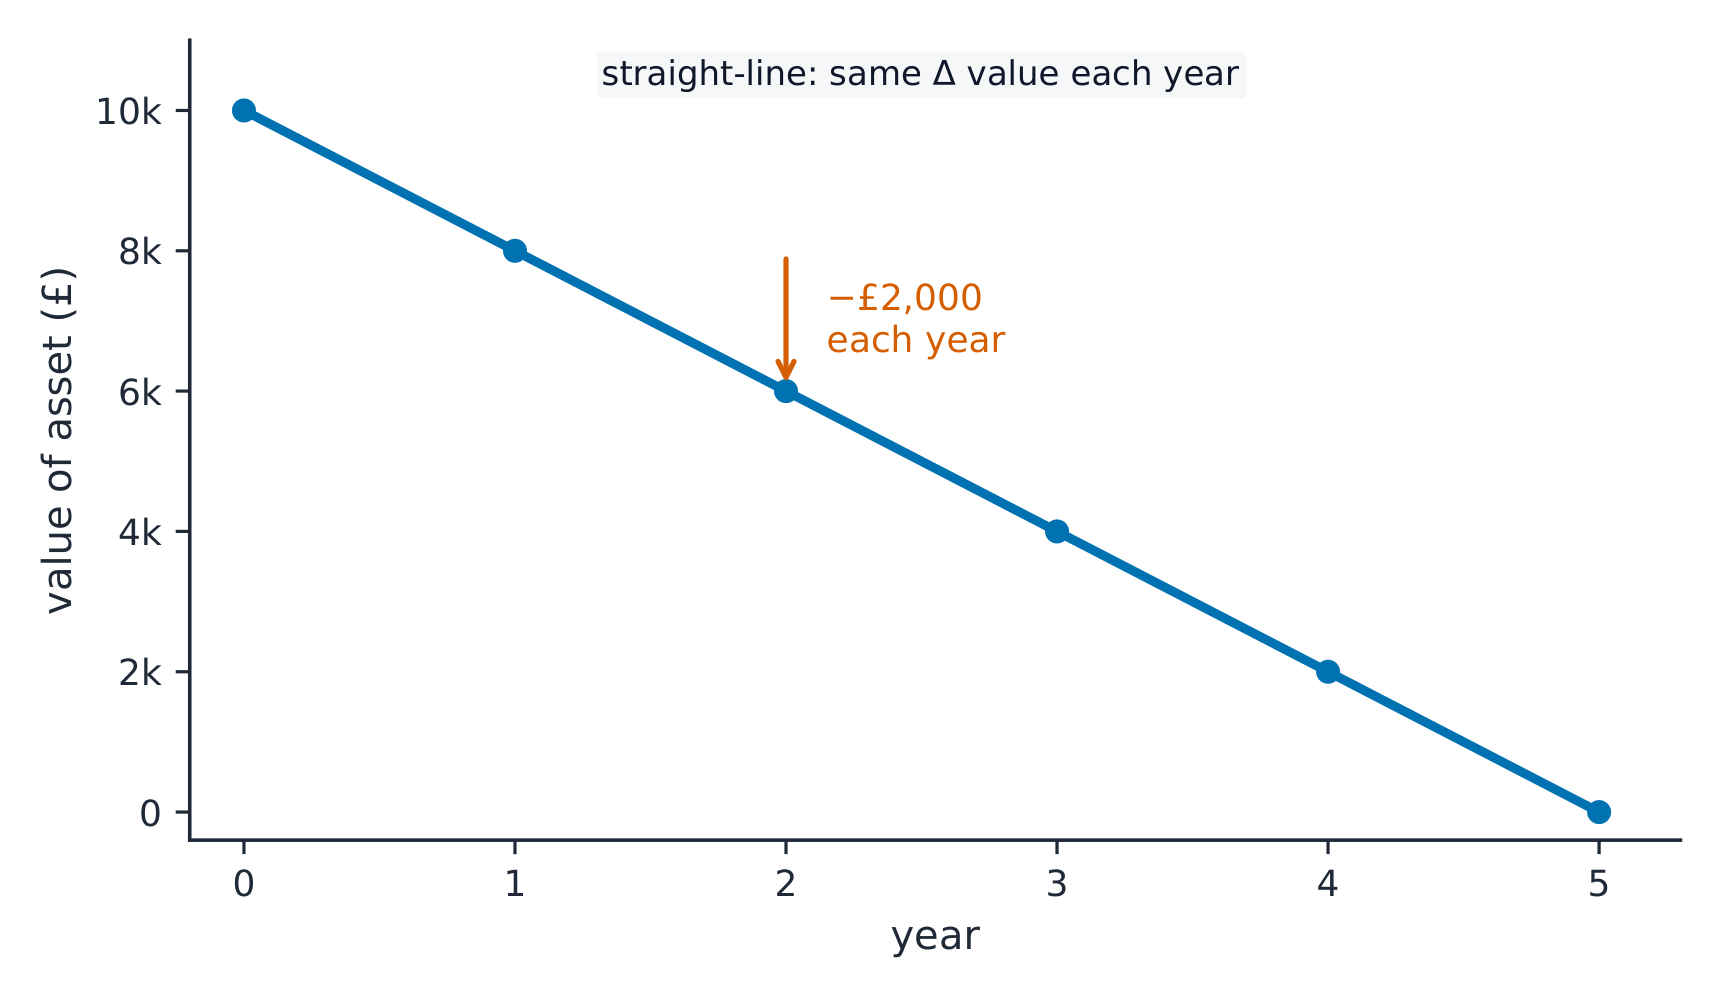
Penyusutan adalah cara biaya aset tidak lancar disebar selama bertahun-tahun penggunaannya, bukan sekaligus di tahun pembelian. Misalnya, mesin senilai £10,000 yang digunakan selama lima tahun mungkin kehilangan nilai sebesar £2,000 setiap tahun. Penyusutan menurunkan nilai aset dalam laporan posisi keuangan dan dihitung sebagai beban dalam laporan laba rugi, sehingga laba tidak diperbesar.
Jelajahi
Lab kepentingan pemangku kepentingan
Lihat bagaimana pemangku kepentingan berbeda menilai keputusan bisnis yang sama.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | Penyusutan (aset) |
| stakeholders/ˈsteɪkhəʊldəz/ | pemangku kepentingan |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | Analisis rasio |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | profitabilitas |
10.1
Cara pemangku kepentingan menggunakan laporan keuangan
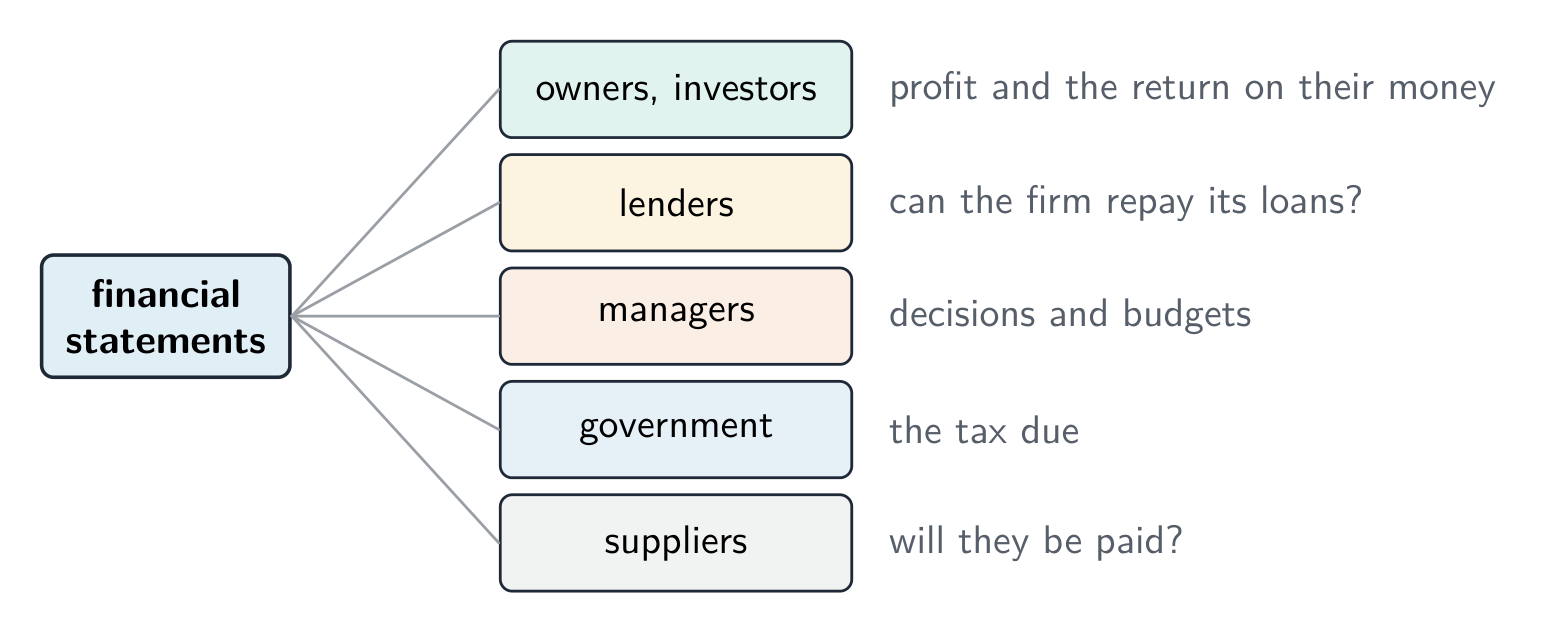
Pemangku kepentingan yang berbeda membaca laporan ini untuk alasan yang berbeda:
- pemilik dan investor memeriksa laba dan pengembalian atas uang mereka.
- pemberi pinjaman memeriksa apakah perusahaan mampu melunasi utangnya.
- manajer menggunakannya untuk membuat keputusan dan menetapkan anggaran.
- pemerintah memeriksa pajak yang terutang; pemasok memeriksa kemampuan bayar perusahaan.
10.2
Analisis rasio
Silabus
- hitung dan interpretasikan rasio profitabilitas, likuiditas, efisiensi, dan gearing
- gunakan analisis rasio untuk menilai dan membandingkan kinerja bisnis serta jelaskan keterbatasannya
Sumber: Silabus Cambridge International
Satu angka tunggal berarti sedikit jika berdiri sendiri. Analisis rasio menghubungkan dua angka dari laporan untuk menilai kinerja, dan memungkinkan Anda membandingkan satu tahun dengan tahun lain, atau satu perusahaan dengan perusahaan lain.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | rasio lancar |
10.2
Rasio profitabilitas
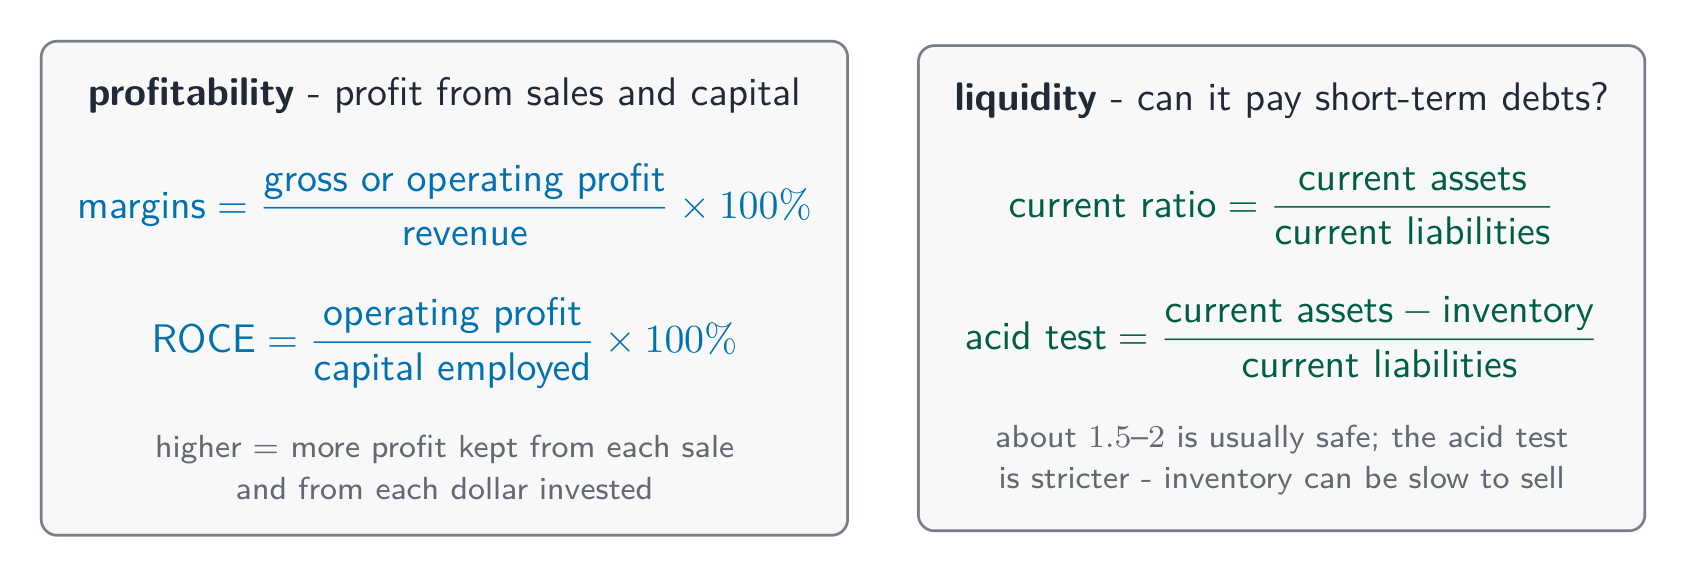
Rasio profitabilitas menunjukkan seberapa baik perusahaan mengubah penjualan dan modal menjadi laba.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Margin laba kotor atau laba operasional yang lebih tinggi berarti lebih banyak laba yang dipertahankan dari setiap penjualan. Indikator utama keseluruhan adalah return on capital employed (ROCE), yang membandingkan laba dengan uang yang diinvestasikan:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Di sini capital employed adalah total dana jangka panjang di perusahaan. ROCE yang lebih tinggi berarti uang tersebut digunakan dengan baik.
Contoh dikerjakan. Sebuah perusahaan memiliki pendapatan sebesar £500,000, laba kotor £200,000, laba operasional £80,000, dan modal yang digunakan £400,000. Temukan margin laba kotor, margin laba operasional, dan ROCE-nya.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Jelajahi
Diagnosis rasio laporan keuangan
Klasifikasikan rasio berdasarkan pertanyaan yang dijawab mengenai bisnis.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | laba operasi |
| net profit/net ˈprɒfɪt/ | Laba bersih |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | laporan posisi keuangan |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margin laba kotor |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | Margin laba operasi |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | Pengembalian modal yang digunakan |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | modal yang digunakan |
| liquidity/lɪˈkwɪdɪti/ | likuiditas |
| gearing/ˈɡɪərɪŋ/ | leverage |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | penilaian investasi |
10.2
Rasio likuiditas
Likuiditas berarti seberapa mudah perusahaan membayar utang jangka pendeknya. Dua rasio mengujinya.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
Current ratio sekitar 1,5–2 biasanya aman. Acid test ratio lebih ketat karena mengeliminasi persediaan, yang bisa sulit dijual. Terlalu rendah berisiko; terlalu tinggi mungkin berarti kas mengendap tanpa digunakan.
Contoh dikerjakan. Sebuah perusahaan memiliki aset lancar sebesar £60,000 (termasuk persediaan senilai £24,000) dan liabilitas lancar sebesar £30,000. Temukan rasio lancar dan rasio cepat-nya.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | Rasio cepat |
| efficiency/ɪˈfɪʃənsi/ | efisiensi |
10.2
Rasio efisiensi dan gearing
Rasio efisiensi menunjukkan seberapa baik perusahaan menggunakan sumber dayanya — misalnya, inventory turnover mengukur berapa kali perusahaan menjual dan mengganti stoknya per tahun. Perputaran yang lebih cepat biasanya mengikat lebih sedikit kas.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
Hari piutang adalah waktu rata-rata yang dibutuhkan pelanggan untuk membayar perusahaan; hari utang adalah waktu rata-rata yang dibutuhkan perusahaan untuk membayar pemasoknya.
Contoh penyelesaian. Sebuah perusahaan memiliki pendapatan £400,000, harga pokok penjualan £240,000, persediaan rata-rata £30,000, piutang usaha £50,000, dan utang usaha £20,000. Tentukan rasio efisiensinya dan berikan komentar.
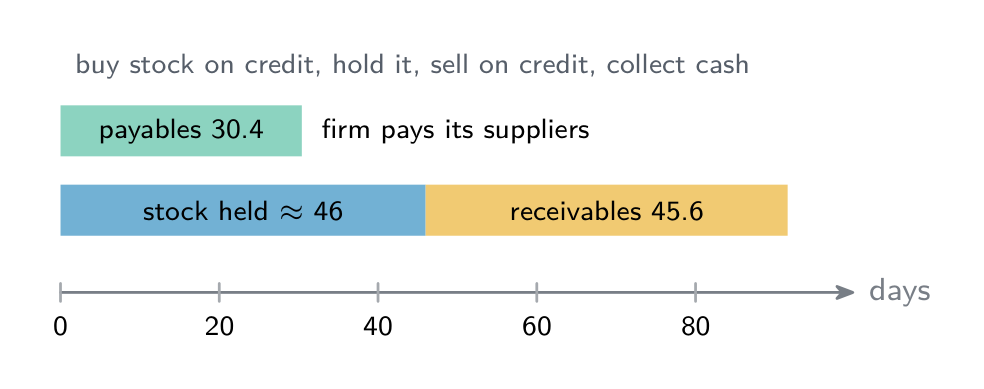
- Perputaran persediaan = 240,000 ÷ 30,000 = 8 kali setahun, sehingga persediaan disimpan selama sekitar 365 ÷ 8 ≈ 46 hari.
- Hari piutang = 50,000 ÷ 400,000 × 365 = 45.6 hari.
- Hari utang = 20,000 ÷ 240,000 × 365 = 30.4 hari.
Pelanggan membutuhkan sekitar 46 hari untuk membayar, tetapi perusahaan membayar pemasoknya dalam sekitar 30 hari, sehingga selama kira-kira dua minggu kas sudah keluar sebelum kas masuk. Perusahaan dapat menawarkan diskon kecil untuk pembayaran lebih awal, menagih pelanggan yang terlambat membayar, atau meminta jangka waktu kredit lebih panjang kepada pemasok. Apakah 8 kali setahun tergolong baik bergantung pada industrinya: toko bunga membutuhkan perputaran yang jauh lebih cepat daripada toko furnitur.
Gearing menunjukkan berapa bagian dana jangka panjang perusahaan berasal dari pinjaman daripada dari pemilik:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Gearing tinggi berarti pinjaman berat — berisiko jika suku bunga naik, tetapi dapat meningkatkan pengembalian saat kondisi ekonomi baik.
Contoh dikerjakan. Sebuah perusahaan memiliki liabilitas tidak lancar sebesar £150,000 dan modal yang digunakan sebesar £500,000. Temukan tingkat penggerjaan (gearing)-nya.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
Di bawah 50%, sehingga perusahaan memiliki gearing rendah — ia lebih mengandalkan uang pemilik daripada pinjaman.
Jelajahi
Kasus bisnis lab
Klasifikasikan keputusan nyata agar konsep bisnis utama menjadi konkret.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | perputaran persediaan |
| receivables days | periode penagihan piutang |
| payables days | periode pembayaran utang |
10.2
Keterbatasan analisis rasio
Rasio berguna tetapi terbatas. Mereka menggunakan data masa lalu, yang mungkin tidak memprediksi masa depan. Mereka mengabaikan faktor non-uang seperti moral karyawan dan kekuatan merek. Dan perbandingan yang adil memerlukan perusahaan dengan ukuran serupa di industri yang sama.
10.3
Penilaian investasi
Silabus
- hitung dan interpretasikan metode penilaian investasi: masa pengembalian, tingkat pengembalian akuntansi (ARR), dan nilai sekarang bersih (NPV)
- gunakan penilaian investasi untuk membuat dan mengevaluasi keputusan investasi
Sumber: Silabus Cambridge International
Penilaian investasi adalah studi tentang apakah proyek pengeluaran besar (seperti mesin baru atau pabrik) sepadan. Tiga metode digunakan.
Jelajahi
Jalur evaluasi investasi
Ikuti bagaimana proyek dinilai dari arus kas hingga keputusan.
10.3
Payback, ARR, dan NPV
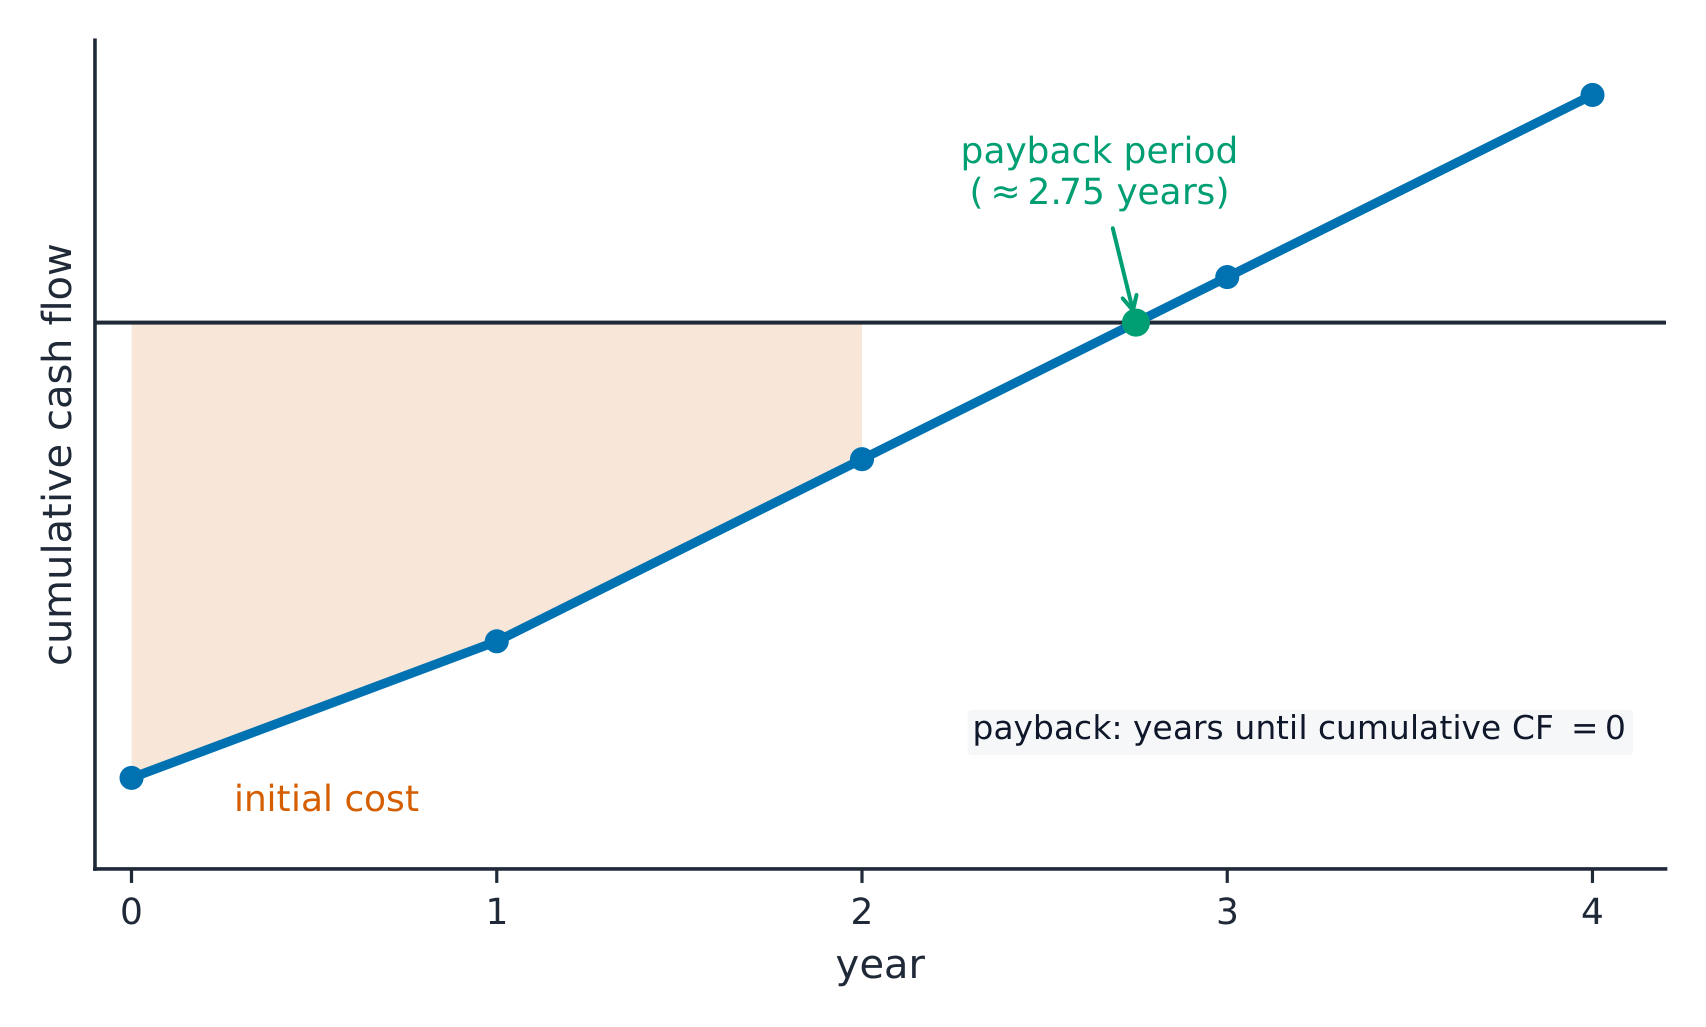
- payback period adalah waktu yang dibutuhkan agar arus masuk kas proyek melunasi biaya awal. Payback yang lebih pendek lebih aman.
- accounting rate of return (ARR) menunjukkan rata-rata laba tahunan sebagai persentase dari uang yang diinvestasikan:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Contoh dikerjakan. Sebuah mesin berharga £100,000 dan diperkirakan menghasilkan laba tahunan rata-rata sebesar £25,000. Temukan tingkat pengembalian akuntansi-nya.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
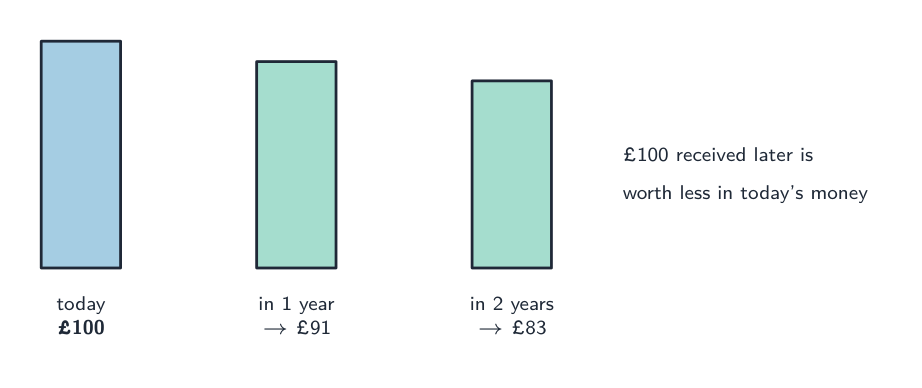
- Nilai kini bersih (NPV) mengakui bahwa uang di masa depan bernilai lebih rendah daripada uang saat ini. NPV menggunakan diskonto untuk mengecilkan arus kas masa lalu menjadi nilai hari ini, kemudian dikurangi dengan biaya awal. NPV positif berarti proyek menambah nilai.
Setiap metode memiliki keunggulan: payback sederhana dan berfokus pada risiko; ARR menunjukkan profitabilitas; NPV paling lengkap tetapi memerlukan pilihan tingkat diskonto.
Contoh penyelesaian (ketiga metode). Sebuah proyek membutuhkan biaya £100,000. Arus kas masuk bersih yang diharapkan adalah £30,000 pada tahun 1, £40,000 pada tahun 2, £40,000 pada tahun 3, dan £30,000 pada tahun 4. Tentukan periode pengembalian, ARR, dan NPV pada tingkat diskonto 10%.
| Tahun | Arus kas bersih (£) | Kumulatif (£) | Faktor diskonto (10%) | Nilai sekarang (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Pengembalian. Setelah 2 tahun, £30,000 masih harus dikembalikan. Tahun 3 menghasilkan £40,000, sehingga waktu tambahannya adalah 30,000 ÷ 40,000 = 0.75 tahun, atau 9 bulan. Periode pengembalian = 2 tahun 9 bulan.
- ARR. Total laba selama umur proyek = total arus masuk - biaya = £140,000 - £100,000 = £40,000, sehingga laba tahunan rata-rata = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. Jumlahkan nilai sekarang dari arus masuk: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
NPV positif, sehingga pada biaya modal 10% proyek tersebut menambah nilai. Keputusan untuk melanjutkan juga bergantung pada target perusahaan sendiri (mungkin pengembalian dalam 3 tahun, atau ARR di atas suku bunga pinjaman), keandalan perkiraan arus kas, dan faktor nonkeuangan seperti dampaknya terhadap staf, merek, dan lingkungan. Kesalahan umum adalah lupa mengurangi biaya awal dari total laba dalam ARR dan dari nilai sekarang dalam NPV.
Jelajahi
Apakah mesin akan membayar dirinya sendiri?
Seret biaya, arus masuk tahunan, dan umur manfaat — garis kumulatif melintasi nol pada periode pengembalian modal, dan ARR dibandingkan dengan tingkat bank.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | masa pengembalian modal |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | tingkat pengembalian akuntansi |
| net present value/net ˈprezənt ˈvæljuː/ | nilai sekarang bersih |
| discounting/ˈdɪskaʊntɪŋ/ | penyusutan |
10.4
Strategi keuangan dan akuntansi
Silabus
- jelaskan penggunaan data keuangan dan anggaran dalam pengambilan keputusan strategis
- evaluasi implikasi keuangan dari keputusan strategis
Sumber: Silabus Cambridge International
Pada tingkat tertinggi, manajer menggunakan data keuangan dan anggaran untuk memilih antara strategi. Sebelum keputusan besar, mereka bertanya: apakah kita mampu membiayainya, bagaimana dampaknya terhadap profit, arus kas, dan leverage, serta berapa perkiraan pengembaliannya? Informasi keuangan mengubah tebakan berisiko menjadi pilihan beralasan — namun angka hanyalah sebagian dari gambaran, dan harus ditimbang bersama pasar, staf, serta tujuan perusahaan.
Jelajahi
Laboratorium sumber pendanaan
Pilih jenis pendanaan terbaik berdasarkan waktu, risiko, dan kepemilikan.
10.4
Tips ujian
- Hitung dan interpretasikan rasio utama — margin laba kotor/bersih, rasio lancar, leverage, ROCE — selalu dibandingkan dengan standar atau tren.
- Untuk penilaian investasi pahami payback (waktu pemulihan), ARR (persentase pengembalian rata-rata) dan NPV (diskonto; NPV positif berarti terima).
- Rasio lancar sekitar 1,5–2 adalah sehat: terlalu tinggi menyia-nyiakan sumber daya, terlalu rendah berisiko menimbulkan masalah likuiditas.
- Sampaikan keterbatasan rasio (data historis, tidak ada faktor kualitatif) dalam evaluasi Anda.
- Dalam pengembalian, tentukan bagian tahun dari arus kas kumulatif; dalam ARR dan NPV, kurangi biaya awal.
Kartu kosakata makna
laba bersih: Laba yang tersisa setelah semua pengeluaran dikurangkan. depresiasi (aset): Mengalokasikan biaya aset berumur panjang selama tahun-tahun penggunaannya. analisis rasio: Membandingkan pasangan angka dari laporan keuangan untuk menilai kinerja. margin laba operasional: Laba operasional sebagai persentase dari pendapatan. pengembalian modal yang digunakan: Laba operasional sebagai persentase dari modal jangka panjang yang digunakan dalam usaha. rasio uji asam: Aset lancar dikurangi persediaan, dibagi dengan liabilitas lancar. perputaran persediaan: Berapa kali dalam setahun stok terjual dan diganti. tingkat pengembalian akuntansi: Rata-rata laba per tahun sebagai persentase dari jumlah investasi awal, perbandingan yang digunakan dalam contoh mesin pada topik ini. nilai tunai bersih: Nilai hari ini dari arus kas masa depan setelah dikurangi biaya awal. diskonto: Mengurangi uang masa depan menjadi nilainya saat ini karena nilai waktu uang.
Pelajaran interaktif untuk topik ini
Kerjakan langkah demi langkah, dengan latihan pengecekan instan.