- הסבר על מטרת התוכן של דוח רווח והפסד ודוח מצב הכספים (מאזן)
- הסבר על השחתה וכיצד נעשה שימוש בדוחות הכספיים על ידי בעלי עניין
פיננסים וחשבונאות (A Level)
תחום העסקים A-Level · נושא 10
 9:35
פיננסים וחשבונאות (A Level)
שני חנויות באותו רחוב. שתיהן מכרו חצי מיליון לישטות סחורות בשנה האחרונה, והן נראות זהות לחלוטין. אך אחת מהן עומדת לפתוח שלושה סניפים חדשים…
קריינות באנגלית · כתוביות באנגלית ובסינית 中文 שאפשר להחליף ביניהן
10.1
דוחות פיננסיים
סיילבוס
מקור: הסיילבוס הבינלאומי של קמבריד'ג'
דוחות פיננסיים הם הרשומים הרשמיים המראים כיצד עסק מתנהל בכסף. אתם לומדים שניים מהם: דוח רווח והפסד ודוח המצב הכספי. לפי החוק, חברות חייבות לפרסם אותם כל שנה.
חקור
זרימת דוחות כספיים
ראו כיצד אירועי עסק הופכים לדוחות שקוראים משתמשי הדוחות.
10.1
דוח רווח והפסד
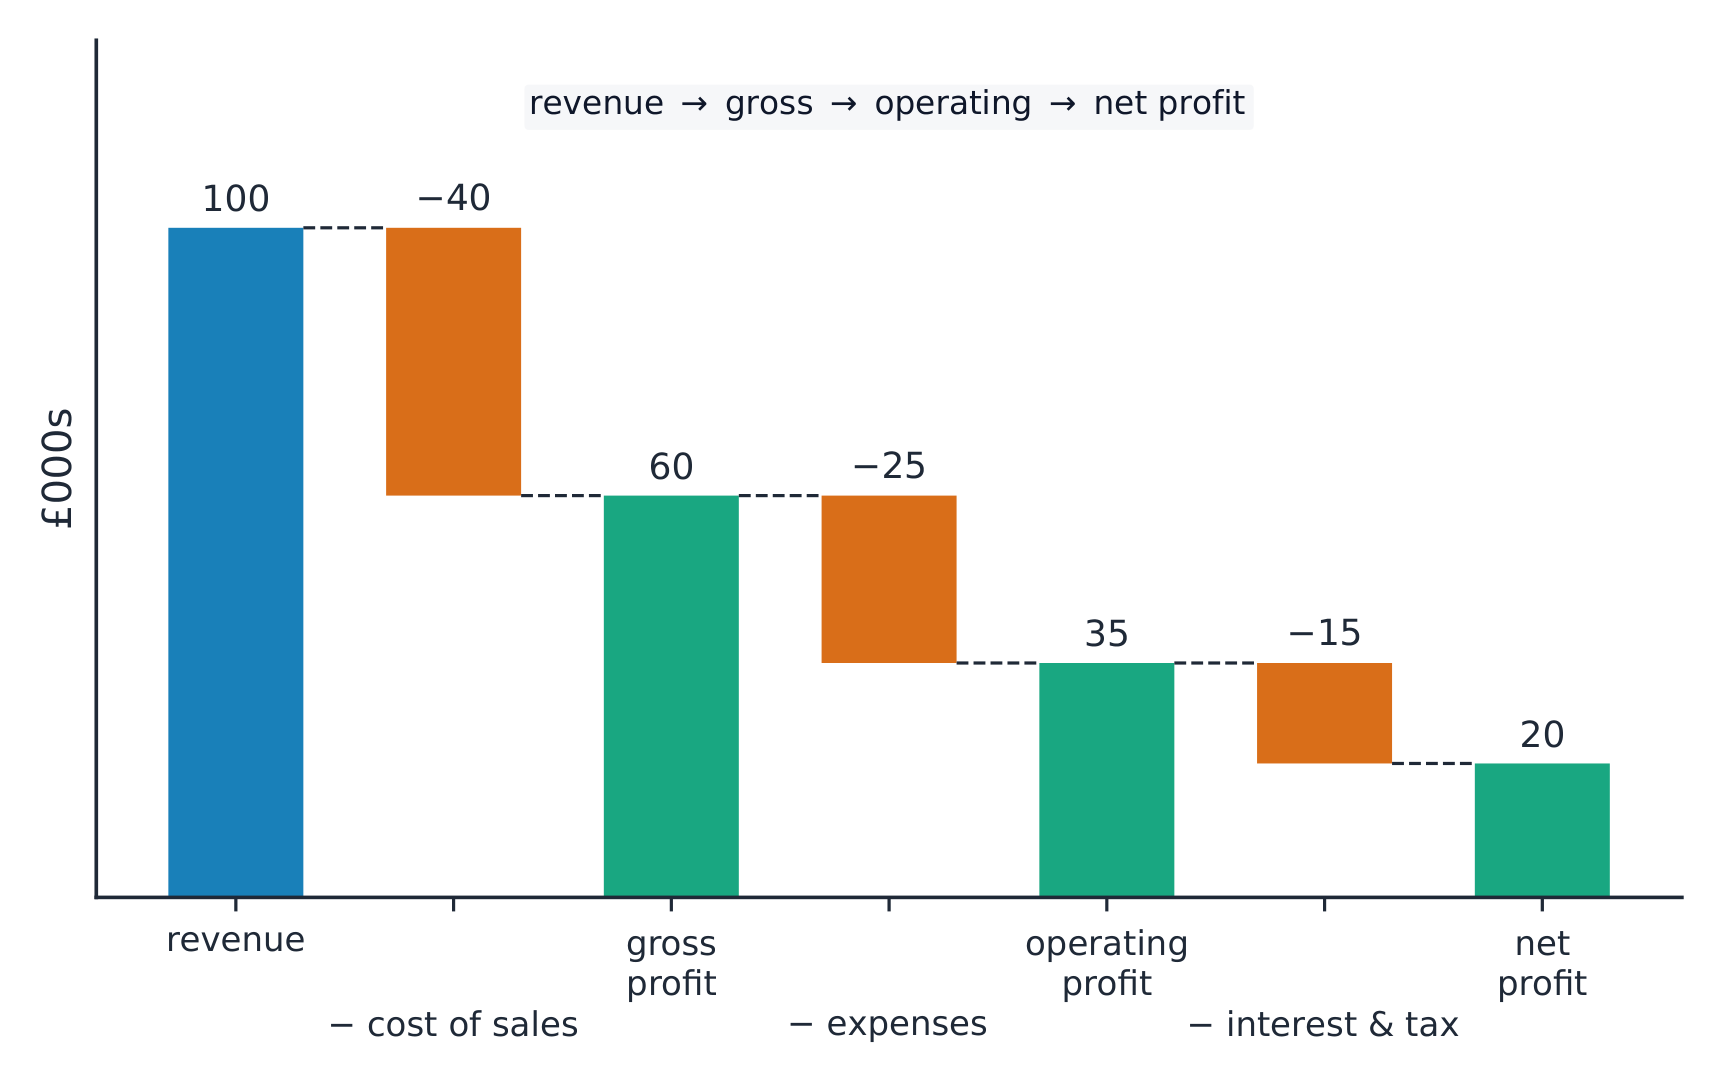
דוח רווח והפסד מציג את ההכנסות והעלויות של עסק בתקופה נתונה (בדרך כלל שנה), ואת הרווח שנותר בכל שלב.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- עלות מכירות היא העלות הישירה של הסחורה שנמכרה.
- רווח ברוטו הוא מה שנשאר לאחר חיסול עלות המכירות מההכנסות.
- לאחר חיסול הוצאות (כגון שכר דירה, משכורות ושיווק), מקבלים את הרווח מפעילות.
- לאחר תשלום ריבית ומיסים, מה שנותר הוא הרווח נטו (הרווח לשנה).
מילון מונחים
אימון
| English | עברית |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | דוחות כספיים |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | דוח הכנסות |
| revenue/ˈrevənjuː/ | הכנסות |
| cost of sales/kɒst ɒv seɪlz/ | עלות מכירות |
| gross profit/ɡrəʊs ˈprɒfɪt/ | רווח ברוטו |
10.1
דוח המצב הכספי
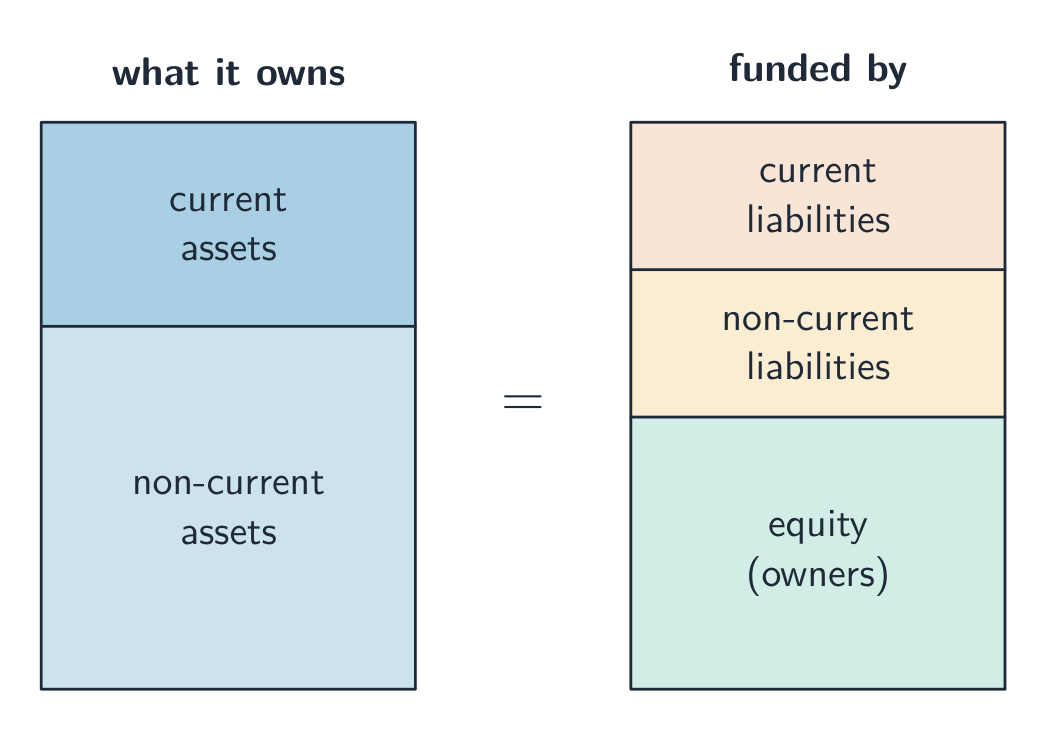
הדוח המצב הכספי (נקרא גם מאזן) הוא צילום של מה שהחברה שייכת ומה שהיא חייבת באחד יום.
- נכסים לא-נוהגים — פריטים שמוחזקים למעלה משנה, כגון מבנים ומכונות.
- נכסים נוהגים — פריטים שהופכים למזומן בתוך שנה, כגון מלאי וכסף החוב על ידי לקוחות.
- חובות נוהגות — חובות שחלפות לתשלום בתוך שנה.
- חובות לא-נוהגות — חובות שחלפות לתשלום לאחר יותר משנה, כגון הלוואה ארוכה.
- הון עצמי — הכסף שהשוכנים השקיעו, בתוספת הרווח שנשמר בחברה.
שני הצדדים מאוזנים תמיד: מה שהחברה שייך ממומן על ידי מה שהיא חייבת בתוספת ההון העצמי של השוכנים.
מילון מונחים
אימון
| English | עברית |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | מאזן |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | נכסים לא זורקים |
10.1
הפחתה
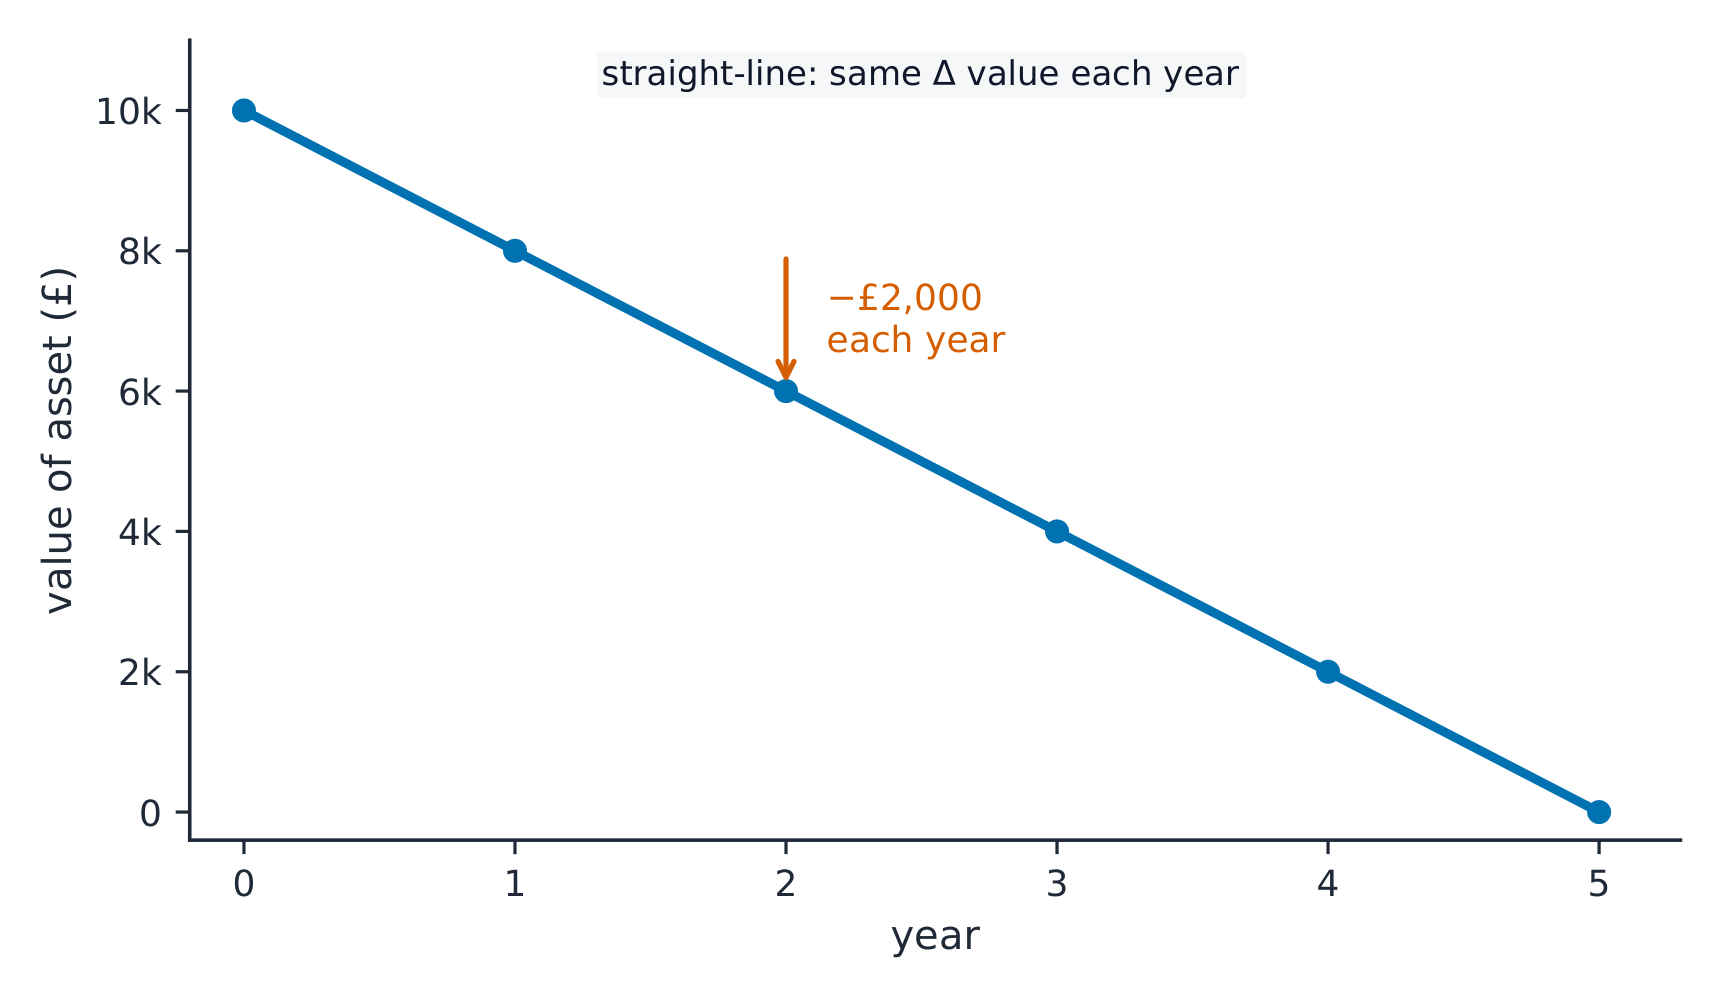
הפחתה היא הדרך שבה העלות של נכס לא-נוהג מתפשטת לאורך השנים בהן הוא משמש, במקום להכיל אותה כולה בשנה שבו נרכש. לדוגמה, מכונה בשווי £10,000 המשמשת חמש שנים עשויה לאבד £2,000 מערכה כל שנה. ההפחתה מקטינה את ערך הנכס בדוח המצב הכספי והיא נחשבת כעלות בדוח ההכנסות, כך שהרווח אינו מוגזם.
חקור
מעבדת עניין של בעלי עניין
ראו כיצד בעלי עניין שונים משפטים החלטת עסק אחת.
מילון מונחים
אימון
| English | עברית |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | התיישנות (נכסים) |
| stakeholders/ˈsteɪkhəʊldəz/ | בעלי עניין |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | ניתוח יחסים |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | רווחיות |
10.1
איך בעלי עניין משתמשים בדוחות הכספיים
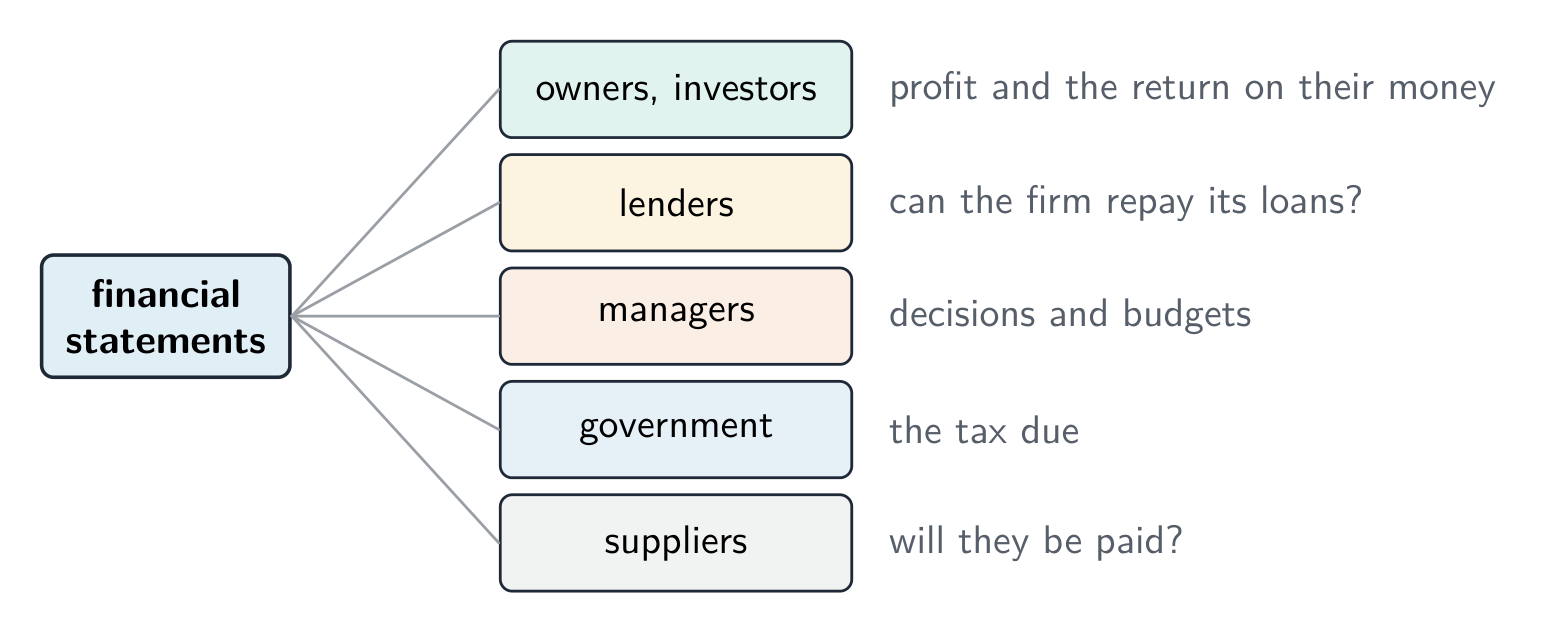
בעלי עניין שונים קוראים דוחות אלו ממטרות שונות:
- שוכנים ומשקיעים בודקים את הרווח והתשואה לכסף שלהם.
- המלווים בודקים האם החברה מסוגלת להחזיר את ההלוואות שלה.
- המנהלים משתמשים בהם לקבלת החלטות ולהגדרת תקציבים.
- הממשלה בודקת את המס החייב; הספקים בודקים שהחברה תוכל לשלם.
*כל מעסיק עניין קורא את הדוחות למטרה שונה
10.2
ניתוח יחסים
סיילבוס
- חישוב ופרשנות יחסים רווחיות, ליקविדיה, יעילות וגירוי
- השתמש בניתוח יחסים כדי להעריך ולהשוות ביצועי עסקים ולספק הסבר על מגבלותיו
מקור: הסיילבוס הבינלאומי של קמבריד'ג'
מספר יחיד אינו אומר הרבה לבדו. ניתוח יחסים מקשר בין שני נתונים מהדוחות כדי להעריך ביצועים, ומאפשר לך להשוות שנה אחת לשנייה, או חברה אחת לשנייה.
*כלי העבודה ליחסים: רווחיות וליקבידיות במבט כללי
10.2
יחסי רווחיות
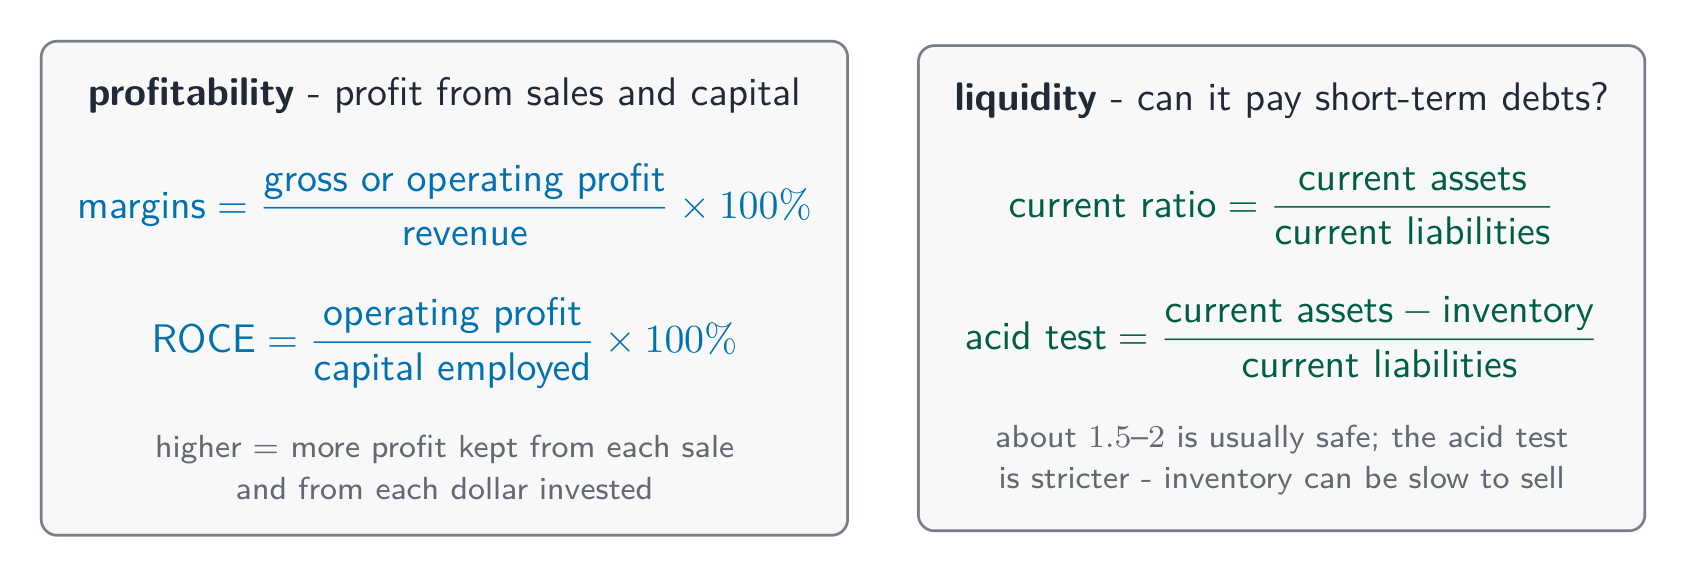
יחסי רווחיות מראים כמה החברה טובה בהמרת מכירות והון לרווח.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
שולית רווח גרוס או רווח תפעולי גבוהה יותר פירושה שיותר רווח נשמר מכל מכירה. מדד המרכזי הכללי הוא השבה על ההון המשוקיע (ROCE), שמשווה רווח לכסף שהושקע:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
כאן ההון המשוקיע הוא סך כל הכסף ארוך-טווח בחברה. ROCE גבוה יותר פירושה שהכסף מנוצל היטב.
דוגמה פותרת. לחברה יש הכנסות של £500,000, רווח גרוס של £200,000, רווח תפעולי של £80,000 והון משוקיע של £400,000. מצאו את שולית הרווח הגרוס, שולית הרווח התפעולי והROCE שלה.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
*משקיעים משתמשים ביחסי רווחיות, ליקבידיות והון עצמי כדי להעריך את הבריאות הכספית של חברה
חקור
אבחון יחסים בחשבונות
מיינוס יחסים לפי השאלה שהם משיבים לגבי עסק.
מילון מונחים
אימון
| English | עברית |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | רווח תפעולי |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | מרווח רווח ברוטו |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | מרווח רווח תפעולי |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | תשואה על הון מושקע |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | הון מושקע |
| liquidity/lɪˈkwɪdɪti/ | נזילות |
10.2
יחסי ליקבידיות
ליקבידיות היא מידה עד כמה לחברה קל לשלם את חובותיה הקצרים. שני יחסים בודקים זאת.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
ה-יחס הנזילות (Current ratio) של כ-1.5–2 נחשב בדרך כלל לבטוח. יחס אבן הבדיקה (Acid test) הוא מחמיר יותר כי הוא מוציא ממנו מלאי, שיכול להיות איטי למכירה. ערך נמוך מדי הוא סיכון; גבוה מדי עשוי להעיד על מזומנים המושכרים.
דוגמה פותרת. לחברה יש נכסים זורמים של £60,000 (כולל £24,000 מלאי) וחובות זורמים של £30,000. מצאו את היחס הנזיל ואת יחס אבן הבדיקה שלה.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
מילון מונחים
אימון
| English | עברית |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | נכסי סחף |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | חובות סחף |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | יחס זרימה |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | יחס חריף (חודק חומצה) |
| efficiency/ɪˈfɪʃənsi/ | יעילות |
10.2
יעילות ומדדי הון
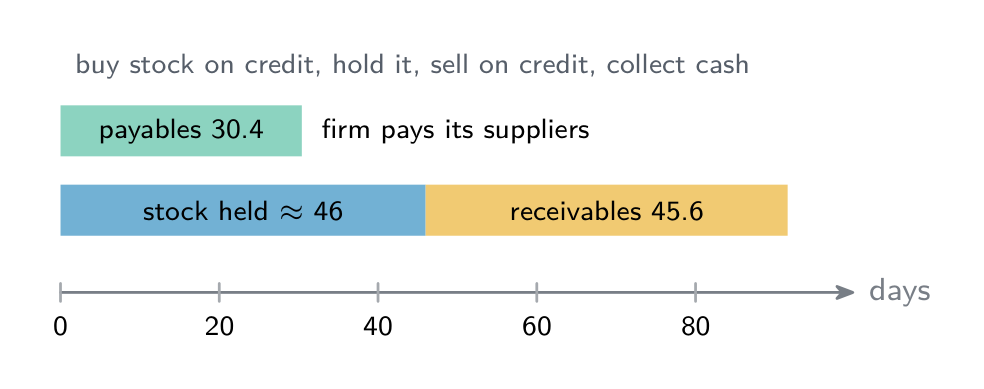
מדדי יעילות מראים עד כמה החברה משתמשת היטב במשאביה — לדוגמה, סיבוב מלאי מדד את מספר הפעמים בשנה בהן החברה מוכרת ומוחלת את המלאי שלה. סיבוב מהיר בדרך כלל קושר פחות מזומן.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
ימי לקוחות הם הזמן הממוצע שלוקח ללקוחות לשלם לחברה; ימי ספקים הם הזמן הממוצע שלוקח לחברה לשלם לספקיה.
דוגמה פתורה. לחברה הכנסות של £400,000, עלות מכירות של £240,000, מלאי ממוצע של £30,000, חובות לקוחות של £50,000 וחובות לספקים של £20,000. מצאו את יחסי היעילות שלה והתייחסו אליהם.
- מחזור המלאי = 240,000 ÷ 30,000 = 8 פעמים בשנה, ולכן המלאי מוחזק במשך כ-365 ÷ 8 ≈ 46 ימים.
- ימי לקוחות = 50,000 ÷ 400,000 × 365 = 45.6 ימים.
- ימי ספקים = 20,000 ÷ 240,000 × 365 = 30.4 ימים.
ללקוחות לוקח כ-46 ימים לשלם, אך החברה משלמת לספקיה בתוך כ-30 ימים, ולכן במשך כשבועיים המזומנים יוצאים לפני שהם נכנסים. החברה יכולה להציע הנחה קטנה על תשלום מוקדם, לפנות למאחרים בתשלום או לבקש מהספקים אשראי לתקופה ארוכה יותר. השאלה אם 8 פעמים בשנה הוא נתון טוב תלויה בענף: חנות פרחים זקוקה למחזור מלאי מהיר בהרבה מחנות רהיטים.
הון מראה עד כמה מכספי הטווח הארוך של החברה מגיעים מהלוואות ולא ממזומני בעלי המניות:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
הון גבוה משמעו הלוואות כבדות — סיכון אם שיעורי הריבית עולים, אך הוא יכול להגביר תשואות כאשר התנאים טובים.
דוגמה מוצגת. לחברה מחויבויות לא-נוזמות בגובה £150,000 והון מושקע בגובה £500,000. מצאו את ההון שלה.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
מתחת ל-50%, ולכן החברה נמצאת בהון נמוך — היא מתבססת יותר על מזומני בעלים מאשר על הלוואות.
חקור
מעבדת מקרה עסקי
מיינוס החלטות אמיתיות כדי שהקונספט העסקי המרכזי יהפוך למוחשי.
מילון מונחים
אימון
| English | עברית |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | חובות לא זורקות |
| equity/ˈekwɪti/ | הון עצמי |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | סיבוב מלאי |
| receivables days | ימי גביית חובות מלקוחות |
| payables days | ימי תשלום לספקים |
| gearing/ˈɡɪərɪŋ/ | גירוי |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | הערכת השקעה |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | תקופת החזר |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | תשואה מחשבית |
| net present value/net ˈprezənt ˈvæljuː/ | ערך נוכחי נטו |
10.2
מגבלות ניתוח יחסים
יחסים מועילים אך בעלי מגבלות. הם משתמשים בנתונים עבר, שאינם יכולים לחזות את העתיד. הם מתעלמים מגורמים שאינם כספיים כמו רוח עבודה וחוזק המותג. ובהשוואה הוגנת יש צורך בחברות בגודל דומה באותו תחום.
10.3
הערכת השקעות
סיילבוס
- חשב ופרש שיטות הערכת השקעות: זמן החזר, שיעור הרווח מחשבונאי (ARR) ו-ערך נוכח נטו (NPV)
- השתמש בהערכת השקעות לקבלת והערכת החלטות השקעה
מקור: הסיילבוס הבינלאומי של קמבריד'ג'
הערכת השקעות היא חקר של אם פרויקט הוצאות גדול (כגון מכונה או מפעל חדש) שווה את העלות. משתמשים בשלושה שיטות.
חקור
שיטת הערכת השקעה
עקבו אחר כך שפרויקט מוערך על בסיס זרמי מזומנים עד לקבלת החלטה.
10.3
Payback, ARR ו-NPV
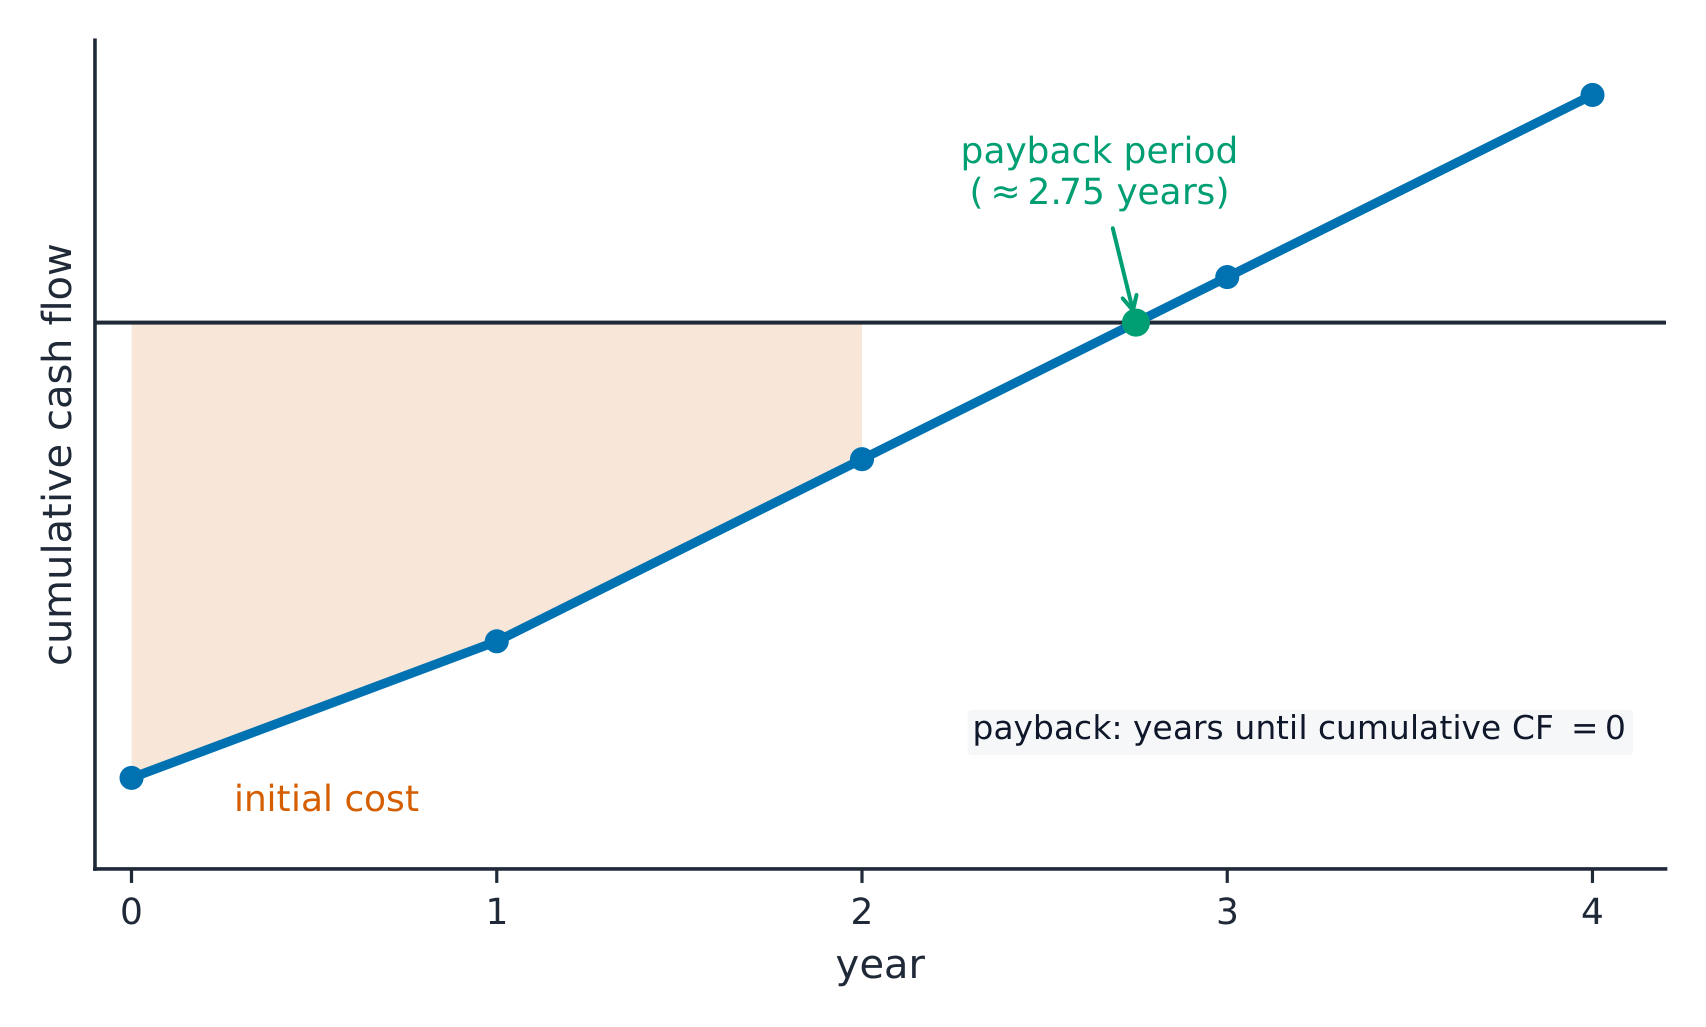
- תקופת החזר היא הזמן הנדרש כדי שהזרמי המזומנים הנכנסים של הפרויקט ישלמו את העלות ההתחלתית. תקופת החזר קצרה היא בטוחה יותר.
- שיעור ההחזר החשבונאי (ARR) מראה את הרווח השנתי הממוצע כאחוז מהכסף שהושקע:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
דוגמה מוצגת. מכונה עולה £100,000 וצפויה להרוויח רווח שנתי ממוצע של £25,000. מצאו את שיעור ההחזר החשבונאי שלה.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- ערך נוכחי נטו (NPV) מכיר בכך שמזומן בעתיד שווה פחות ממזומן היום. הוא משתמש בהנחה לצמצום זרמי המזומנים העתידיים לערכם הנוכחי, ואז מוריד את העלות ההתחלתית. NPV חיובי משמעו שהפרויקט מוסיף ערך.
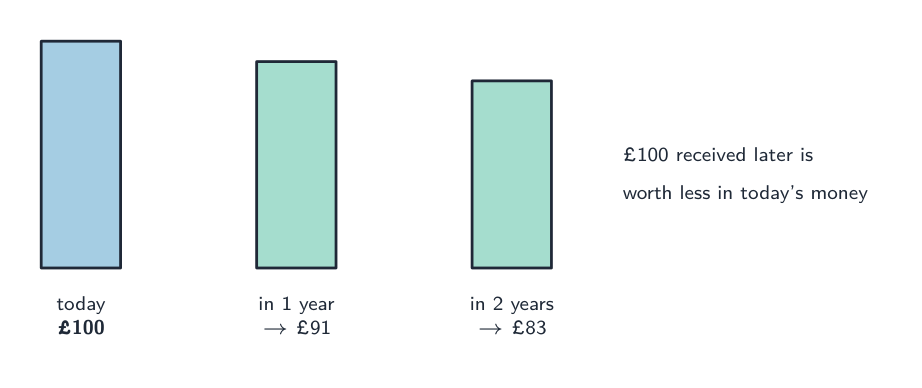
לכל שיטה יש יתרונות: payback פשוט ומתמקד בסיכון; ARR מראה רווחיות; NPV הוא המלא ביותר אך דורש בחירת שיעור הנחה.
דוגמה פתורה (כל שלוש השיטות). עלות פרויקט היא £100,000. תזרימי המזומנים הנקיים הצפויים שלו הם £30,000 בשנה 1, £40,000 בשנה 2, £40,000 בשנה 3 ו-£30,000 בשנה 4. מצאו את תקופת ההחזר, שיעור התשואה החשבונאי והערך הנוכחי הנקי בשיעור היוון של 10%.
| שנה | תזרים מזומנים נטו (£) | מצטבר (£) | מקדם היוון (10%) | ערך נוכחי (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- תקופת החזר. לאחר 2 שנים נותרו £30,000 להחזר. שנה 3 מניבה £40,000, ולכן הזמן הנוסף הוא 30,000 ÷ 40,000 = 0.75 שנה, או 9 חודשים. תקופת ההחזר = 2 שנים ו-9 חודשים.
- שיעור תשואה חשבונאי. הרווח הכולל לאורך חיי הפרויקט = סך התזרימים הנכנסים - עלות = £140,000 - £100,000 = £40,000, ולכן הרווח השנתי הממוצע = £40,000 ÷ 4 = £10,000. שיעור התשואה החשבונאי = 10,000 ÷ 100,000 × 100% = 10%.
- ערך נוכחי נקי. חברו את הערכים הנוכחיים של התזרימים הנכנסים: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. ערך נוכחי נקי = £110,840 - £100,000 = +£10,840.
הערך הנוכחי הנקי חיובי, ולכן בעלות כסף של 10% הפרויקט מוסיף ערך. ההחלטה אם להמשיך תלויה גם ביעדים של החברה עצמה (אולי החזר בתוך 3 שנים או שיעור תשואה חשבונאי גבוה מהריבית על הלוואה), במידת האמינות של תחזיות תזרים המזומנים ובגורמים לא פיננסיים כגון ההשפעה על העובדים, המותג והסביבה. טעות נפוצה היא לשכוח להפחית את העלות ההתחלתית מהרווח הכולל בחישוב שיעור התשואה החשבונאי ומהערכים הנוכחיים בחישוב הערך הנוכחי הנקי.
חקור
המכונה תחזיר את עצמה?
גרור את העלות, הזרם הכניסה השנתי והחיים המועילים — הקו הצטובר חוצה את האפס בתקופת החזרת ההשקעה, ו-ARR משווה לקצב הבנק.
מילון מונחים
אימון
| English | עברית |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | הנחתה |
10.4
אסטרטגיה פיננסית וחשבונאית
סיילבוס
- הסבר את השימוש בנתונים פיננסיים ובתכניות עבודה קבלת החלטות אסטרטגיות
- הערך את ההשלכות הפיננסיות של החלטות אסטרטגיות
מקור: הסיילבוס הבינלאומי של קמבריד'ג'
ברמה העליונה, מנהלים משתמשים בנתונים פיננסיים ובתקציבים כדי לבחור בין אסטרטגיות. לפני החלטה גדולה הם שואלים: האם נוכל להרשות זאת, איך זה ישפיע על רווח, זרימת מזומנים והלוואה, ומהי ההחזר הצפוי? מידע פיננסי הופך ניחוש מסוכן לבחירה מוסכמת — אך מספרים הם רק חלק מהתמונה, ועליהם להיות בשקל עם השוק, העובדים ומטרות החברה.
חקור
מעבדת מקורות מימון
בחרו את סוג המימון הטוב ביותר לפי זמן, סיכון ובעלות.
10.4
טיפים לבחינות
- לחשב ולפרש את היחסים המרכזיים — מרווח רווח/רווח נקי, יחס נזילות, הלוואה, ROCE — תמיד בהשוואה למדד או לשינוי מגמה.
- עבור הערכת השקעות יש לדעת את זמן החזר (זמן לחזור על ההשקעה), ARR (תשואה ממוצעת ב-%) ו-NPV (משוכת; NPV חיובי מעיד על קבלת ההשקעה).
- יחס נזילות של כ-1.5 עד 2 הוא בריא: גבוה מדי מבזבז משאבים, נמוך מדי מסכן בעיות נזילות.
- לציין את המגבלות של יחסים (נתונים היסטוריים, אי-כללת גורמים איכותיים) בעת ההערכה שלך.
- בחישוב תקופת ההחזר, מצאו את חלק השנה מתזרים המזומנים המצטבר; בחישוב שיעור התשואה החשבונאי והערך הנוכחי הנקי, הפחיתו את העלות ההתחלתית.
משמעותי כרטיס מילים
net profit: Profit left after all expenses have been deducted. הפחתה (נכסים): פיזור עלות של נכס בעל חיים לאורך השנים בהן הוא ממוחזר. ניתוח יחסים: השוואה בין זוגות נתונים מהדוחות הכספיים להערכת ביצועים. שולי רווח תפעולי: רווח תפעולי כאחוז מההכנסות. תשואה על הון מופעל: רווח תפעולי כאחוז מההון הארוך טווח המשמש את העסק. יחס חומצה: נכסים זורמים פחות מלאי, מחולק לנחויים זורמים. סיבוב מלאי: מספר הפעמים בשנה שהמלאי נמכר ומוחלף. שיעור תשואה לחשבונאות: רווח ממוצע לשנה כאחוז מהסכום ש הושק בהתחלה, ההשוואה המשמשת בדוגמת המכונה בנושא זה. ערך נוכחי נטו: הערך היום של זרימות מזומן עתידות לאחר החסרת ההוצאה ההתחלתית. הפחתה: צמצום כסף עתידי לערכו הנוכחי בשל ערך הזמן של הכסף.
מילון מונחים
אימון
| English | עברית |
|---|---|
| expenses/ekˈspensɪz/ | הוצאות |
| net profit/net ˈprɒfɪt/ | רווח נקי |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | דוח מצב כספי |
שיעורים אינטראקטיביים בנושא זה
לעבור על הדברים צעד אחר צעד, עם תרגילים לבדיקה מיידית.