יחסים לרווחיות וליקविדיה
הוצג| English | משמעות |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | רווחיות |
| liquidity/lɪˈkwɪdɪti/ | נזילות |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | מרווח רווח ברוטו |
| ROCE/ˌɑː əʊ siː ˈiː/ | ROCE |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | הון מושקע |
| operating margin/ˈɒpəreɪtɪŋ ˈmɑːdʒɪn/ | מרווח תפעולי |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | יחס זרימה |
| acid-test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | יחס חומצה-מבחן |
קריאה בין השורות
- מספרים גולמיים של רווח אינם מסבירים האם עסק פועל היטב יחסית לגודלו. יחסים פיננסיים כן.
- שתי קבוצות חשובות ביותר: רווחיות ונוזלות.
אבחון יחסים בחשבונות
מיינוס יחסים לפי השאלה שהם משיבים לגבי עסק.
הרווח הגולמי הוא 90 וההכנסה היא 300. מהו שולי הרווח הגולמי (%)?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
90 ÷ 300 × 100 = 30%.
הרווח התפעולי הוא 40 וההון העוסק הוא 200. מהו ROCE (%)?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
40 ÷ 200 × 100 = 20%.
יחסים פיננסיים של רווחיות
- מרווח רווח ברוטו = רווח ברוטו ÷ הכנסות × 100.
- שולי רווח תפעולי (נטו) = רווח תפעולי ÷ הכנסות × 100.
- ROCE = רווח תפעולי ÷ הון מושקע × 100 — מדד ההחזר המרכזי.
דוגמה פתורה. רווח תפעולי 30, הכנסות 200 → שולי תפעוליים = 30 ÷ 200 × 100 = 15%. עם הון מושקע של 150, ROCE = 30 ÷ 150 × 100 = 20%.
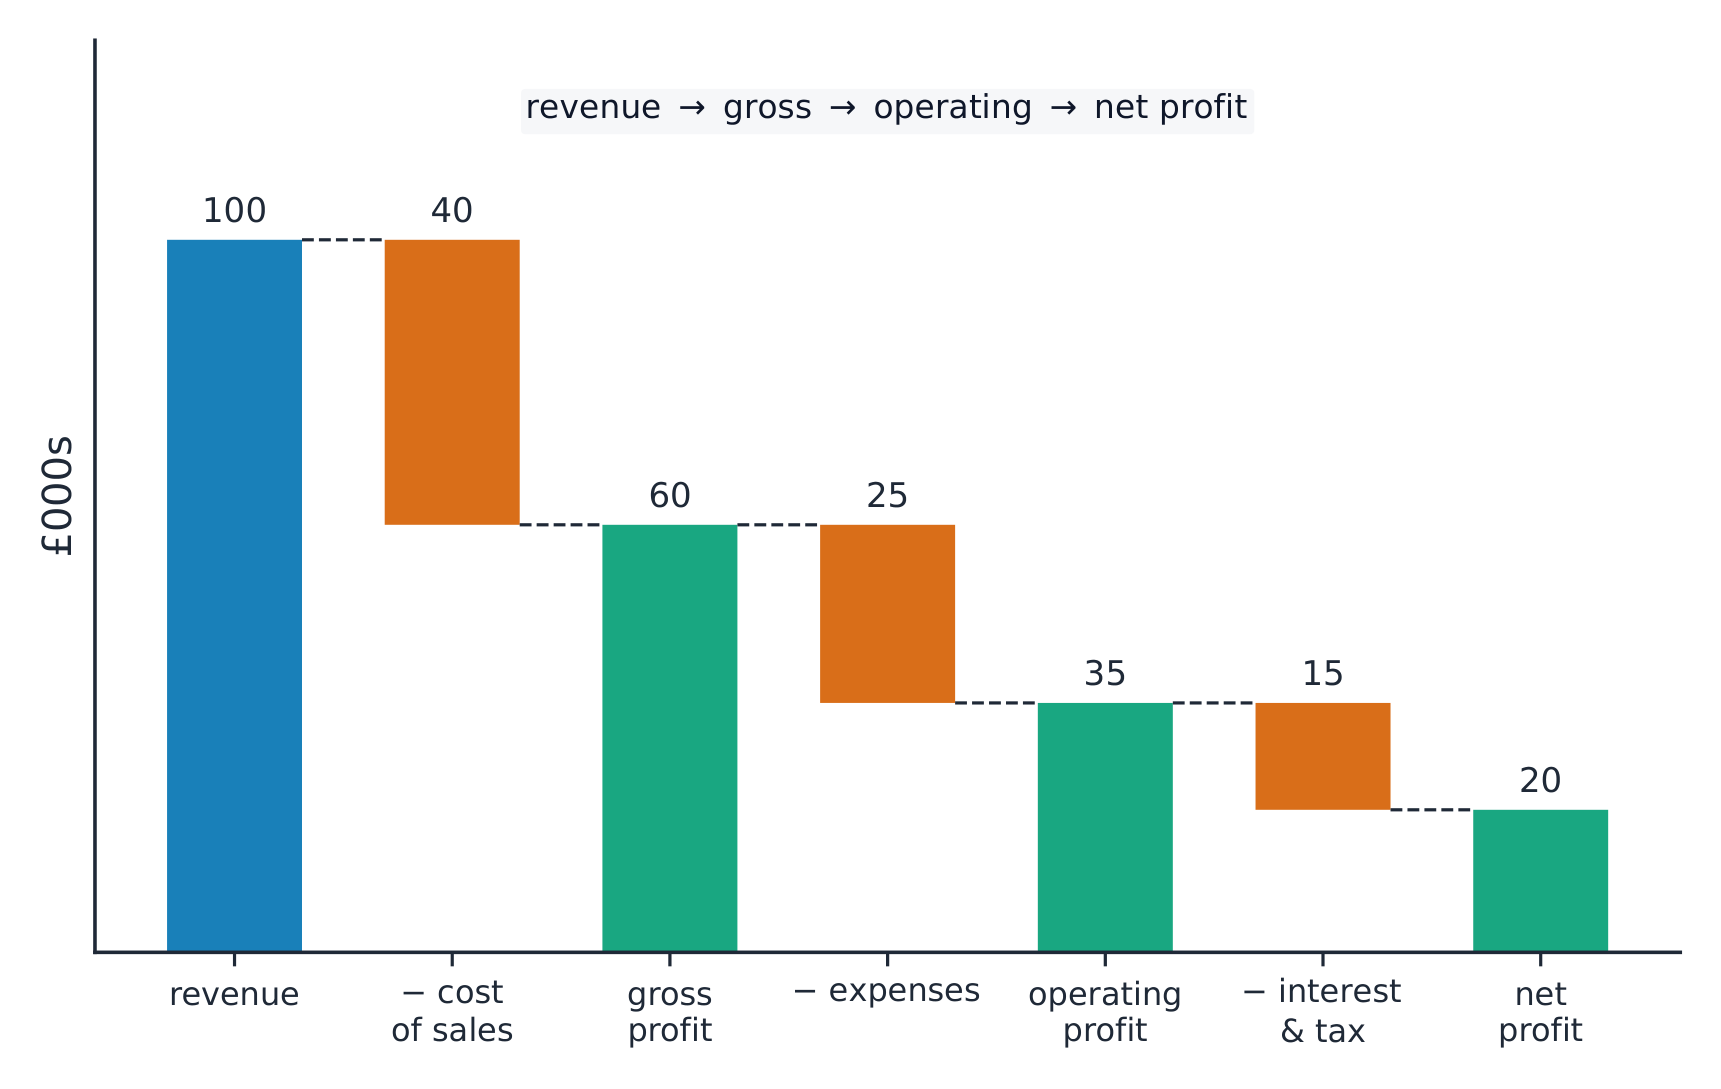
הצהרת הכנסות יורדת מהכנסות ועד לרווח נטו
נכסים זורמים הם 120 והחובות הזורמות הן 60. מהו היחס הזורם?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
120 ÷ 60 = 2 (i.e. 2:1).
היחס ששולה את המלאי הוא יחס מבחן ______-חומצה.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
מבחן חומצה = (נכסים זורמים − מלאי) ÷ חובות זורמות.
רציונות סולוויות
- רציון סולוויות = נכסים זורמים ÷ מחויבויות זורמות (סביב 1.5–2 הוא בריא).
- רציון חומצה-מבחן = (נכסים זורמים − מלאי) ÷ מחויבויות זורמות — מבחן מחמיר יותר.
עסק רווחי עשוי עדיין להיות בעל ליקविדיה נמוכה אם המזומן שלו קפוא במלאי ובחובות.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
הרווח והמזומן שונים – בדוק את הליקविדיה בנפרד.
מה הרציונות חושפים
- רציונות רווחיות מראות כמה היעיל החברה במימוש מכירות והון לרווח.
- רציונות סולוויות מראות האם היא מסוגלת לשלם את חובותיה לטווח קצר.
רווח גבוה אינו מבטיח סולוויות טובה. חברה יכולה להיות מאוד רווחית אך לא להצליח לשלם את חשבונות החודש אם המזומן שלה קפוא במלאי או בחשבוניות שלא שולמו. בדקו את שני סוגי הרציונות הללו.
הבנתך מושלמת
- רווחיות: שולי ברוטו, שולי תפעוליים ו-ROCE (רווח תפעולי ÷ הון מושקע)
- סולוויות: רציון סולוויות וה-חומצה-מבחן המחמיר (שמשתלף ממנו מלאי)
- רווחיות וסולוויות הן שונות — חברה רווחית עדיין עלולה להתקשות במזומנים