- explicar por qué las empresas necesitan financiamiento (capital inicial, expansión, capital de trabajo, problemas de flujo de caja)
- diferenciar entre financiamiento a corto plazo y largo plazo, así como entre fuentes internas y externas de financiamiento
- describir las fuentes de financiamiento (ganancias retenidas, venta de activos, ahorros de los propietarios, préstamo bancario/sobregiro, emisión de acciones, bonos o pagarés, arrendamiento, compra con reserva de dominio, crédito comercial, microfinanciamiento, financiación colectiva, subvenciones gubernamentales)
- explicar los factores que influyen en la elección de la fuente de financiamiento
Información y decisiones financieras
IGCSE Estudios Empresariales · Tema 5
 12:52
Información financiera y decisiones
Este negocio iba bien. Cada mes obtenía ganancias — los productos se vendían, los clientes estaban contentos. Pero mira el dinero en el banco. Los proveedores querían…
Narración en inglés · subtítulos en inglés y 中文 que puedes cambiar
5.1
Por qué las empresas necesitan finanzas
Syllabus
Fuente: Plan de estudios Cambridge International
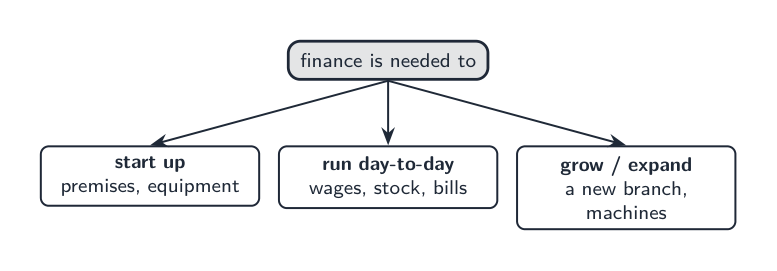
Financiación significa el dinero que necesita una empresa. Una empresa necesita financiación para:
- iniciar operaciones — capital inicial para comprar equipo y stock antes de generar ingresos,
- crecer — dinero para la expansión, como nuevas tiendas o máquinas,
- operar día a día — capital de trabajo para pagar salarios y proveedores mientras se espera el pago de los clientes,
- sobrevivir un problema de flujo de efectivo, cuando sale más dinero del que entra.
Fuentes de financiación
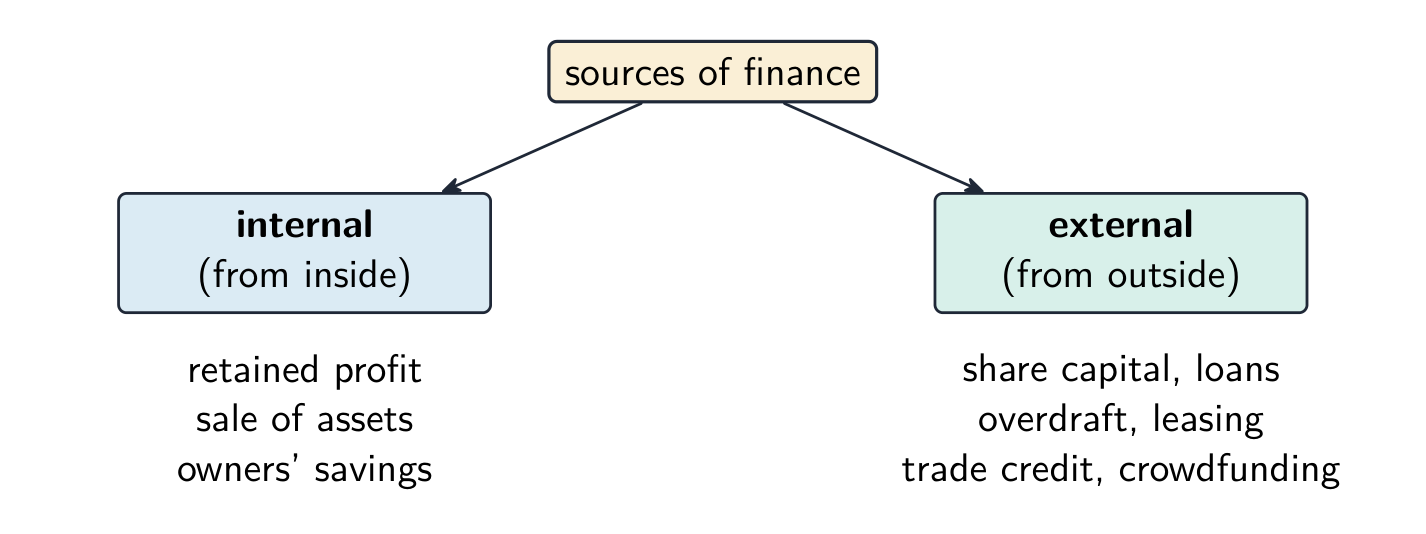
La financiación puede ser a corto plazo (se paga dentro de un año) o a largo plazo (durante varios años). Puede provenir del interior de la empresa (interna) o del exterior (externa).
| Fuente | Interna / Externa | Notas |
|---|---|---|
| beneficios retenidos | interna | beneficio mantenido en la empresa, no distribuido |
| venta de activos | interna | venta de cosas que la empresa ya no necesita |
| ahorros de los propietarios | interna | el propio dinero de los propietarios |
| préstamo bancario | externa | dinero prestado, devuelto con intereses con el tiempo |
| sobregiro bancario | externa | el banco permite que la cuenta baje a cero negativo, para necesidades a corto plazo |
| emisión de nuevas acciones | externa | solo para sociedades limitadas; recauda fondos pero comparte el control |
| bonos | externa | préstamos a largo plazo a una empresa que pagan intereses |
| arrendamiento | externa | alquilar equipo en lugar de comprarlo |
| compra a plazos | externa | comprar ahora y pagar en cuotas mensuales |
| crédito comercial | externa | pagar a los proveedores después, por ejemplo, tras 30 días |
| microfinanciación | externa | pequeños préstamos para microempresas en zonas más pobres |
| crowdfunding | externa | muchas personas dan cada una una pequeña cantidad, a menudo en línea |
| subvenciones del gobierno | externo | dinero del gobierno que no necesita ser reembolsado |
Elección de una fuente
La mejor fuente depende de cuánto dinero se necesita y durante cuánto tiempo, el coste (intereses y comisiones), el tamaño y el tipo legal de la empresa (solo las sociedades pueden vender acciones), y cuánto riesgo y control están dispuestos a asumir los propietarios.
| Necesidad | Fuentes adecuadas | Por qué |
|---|---|---|
| una falta temporal de efectivo (salarios que deben pagarse antes de que paguen los clientes) | descubierto bancario, crédito comercial | a corto plazo y flexibles; se pagan intereses solo por lo utilizado |
| maquinaria o vehículos nuevos | préstamo bancario, arrendamiento financiero, compra a plazos | distribuyen el costo durante los años de uso del activo |
| una fábrica nueva o una gran expansión | beneficios retenidos, emisión de acciones, préstamo a largo plazo | una gran cantidad durante mucho tiempo |
Ejemplo resuelto. Ahmed es un empresario individual que tiene una pequeña imprenta. Necesita $6,000 para una impresora nueva. Sugiere dos fuentes de financiación y recomienda una. Un préstamo bancario proporciona los $6,000 completos ahora, que se devuelven durante tres años, pero Ahmed debe pagar intereses y, como empresario individual, tiene responsabilidad ilimitada por la deuda. El arrendamiento de la impresora implica pagar una cuota mensual en lugar de comprarla, por lo que ahora no necesita una gran suma y la empresa arrendadora la repara, pero nunca será suya y el costo total es mayor. Como empresario individual, no puede vender acciones. Recomendación: el arrendamiento, porque su empresa es pequeña, conserva su efectivo para las operaciones diarias y las impresoras pronto quedan obsoletas, por lo que no ser propietario es un problema menor.
Explorar
Laboratorio de fuentes de financiación
Elegir el mejor tipo de financiación según tiempo, riesgo y propiedad.
Vocabulario
Entrenar
| English | Español |
|---|---|
| finance/ˈfaɪnæns/ | financiación |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | capital inicial |
| expansion/ekˈspænʃn/ | expansión |
| assets/ˈæsets/ | activos |
| loan/ləʊn/ | préstamo |
| interest/ˈɪntrest/ | interés |
| overdraft/ˈəʊvədræft/ | descubierto bancario |
| shares/ʃeəz/ | acciones |
| debentures/deˈbentʃəz/ | deuda hipotecaria |
| leasing/ˈliːsɪŋ/ | arrendamiento |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | compra a plazos |
| trade credit/treɪd ˈkredɪt/ | crédito comercial |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | microcrédito |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | financiación colectiva |
| grants/ɡrænts/ | subsidios |
5.2
Flujo de caja y capital de explotación
Syllabus
- explicar la importancia del efectivo y la diferencia entre efectivo y beneficio
- construir, completar e interpretar una proyección del flujo de caja (entradas, salidas, flujo neto de caja, saldo inicial/saldo final)
- explicar el capital de trabajo y cómo una empresa puede superar problemas de flujo de caja
Fuente: Plan de estudios Cambridge International
El dinero no es lo mismo que el beneficio
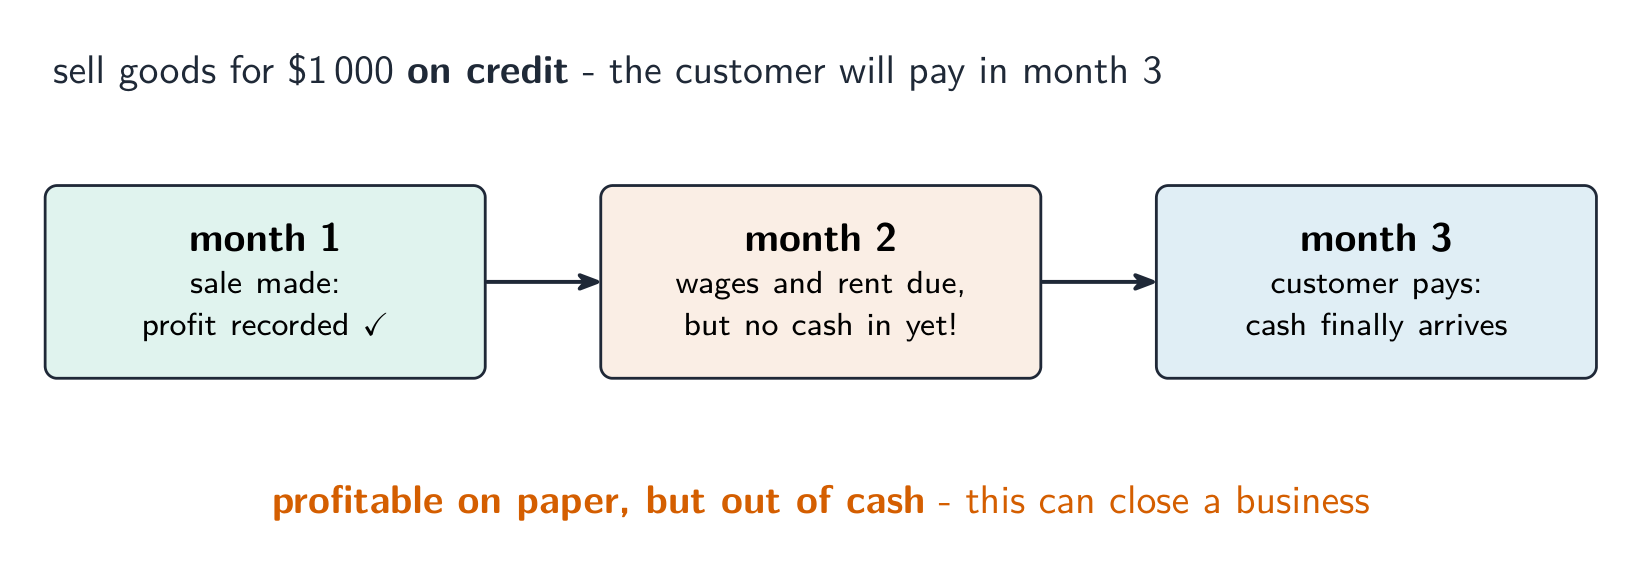
El efectivo es el dinero que una empresa puede usar de inmediato. La ganancia es los ingresos menos los costos durante un período. Una empresa puede obtener ganancias y aún así quedarse sin efectivo —por ejemplo, si los clientes aún no han pagado. La falta de efectivo puede forzar a cerrar incluso a una empresa rentable.
El presupuesto de flujo de caja
Un pronóstico de flujo de caja predice el dinero que entra y sale cada mes. Utiliza:
- entradas — dinero que ingresa (ventas, préstamos),
- salidas — dinero que sale (sueldos, alquileres, materiales),
- flujo de caja neto — entradas menos salidas,
- saldo inicial — el efectivo disponible al inicio del mes,
- saldo final — el efectivo disponible al final del mes.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Ejemplo resuelto. Una tienda prevé entradas de £12,000 y salidas de £9,000 el próximo mes, y comienza el mes con £2,000 en el banco. Encuentre el flujo de caja neto y el saldo final.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Las preguntas de examen suelen presentar una previsión con espacios por completar. Trabaja mes por mes: saldo final = saldo inicial + flujo de caja neto, y ese saldo final se convierte en el saldo inicial del mes siguiente.
| Abril ($) | Mayo ($) | Junio ($) | |
|---|---|---|---|
| entradas totales | 7,000 | 5,000 | 9,000 |
| salidas totales | 6,000 | 8,000 | 6,500 |
| flujo de caja neto | 1,000 | -3,000 | 2,500 |
| saldo inicial | 1,500 | 2,500 | -500 |
| saldo final | 2,500 | -500 | 2,000 |
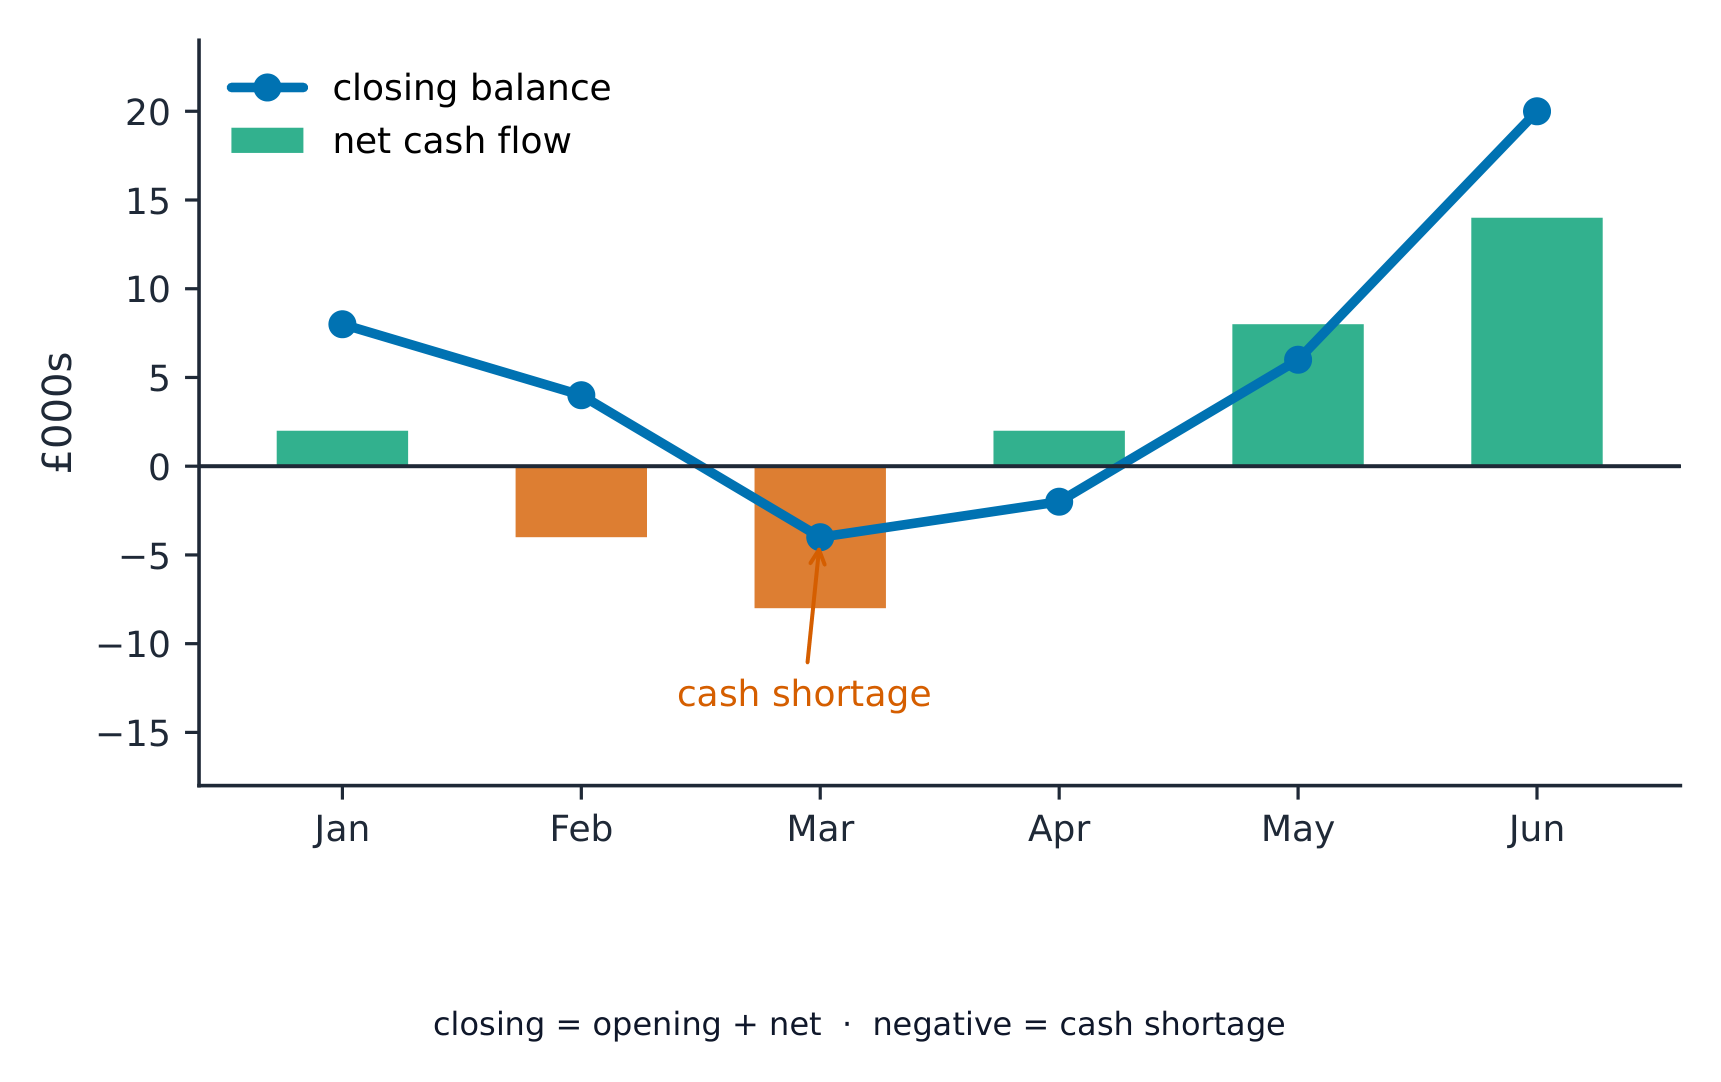
Ejemplo resuelto. Completa las cifras en negrita anteriores y luego explica qué muestra la previsión. Se prevé que la empresa tenga -$500 al final de mayo: no tendrá suficiente efectivo para pagar todas sus cuentas ese mes. Podría acordar un descubierto bancario de al menos $500 para mayo, retrasar la compra de algunos materiales hasta junio o pedir a un proveedor más tiempo para pagar. La falta de efectivo es pequeña y breve, porque el efectivo se recupera en junio, por lo que un descubierto es la solución más adecuada.
Capital de explotación
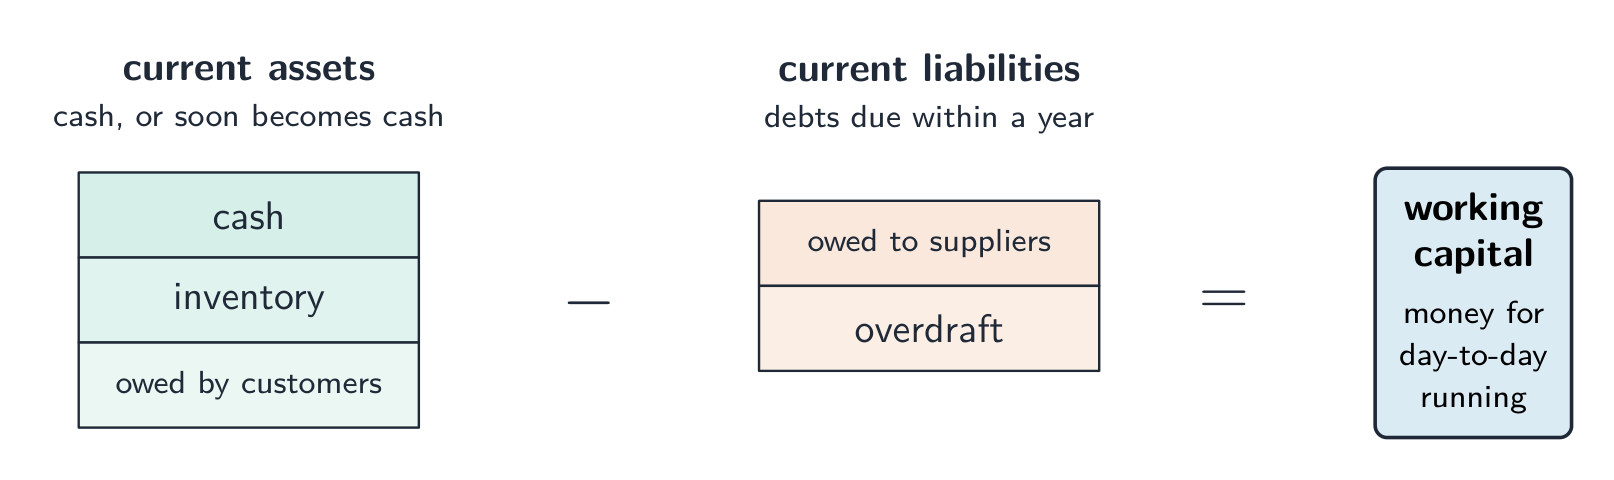
El capital circulante es el valor de los activos corrientes menos los pasivos corrientes. Financia las operaciones diarias. Los activos corrientes incluyen efectivo, existencias y cuentas por cobrar. Los pasivos corrientes incluyen deudas a corto plazo, como importes pendientes a proveedores. No es el saldo en efectivo: las existencias deben venderse y los clientes deben pagar antes de que esos activos se conviertan en efectivo. Una empresa con capital circulante positivo puede tener dificultades para pagar una factura vencida hoy.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Para resolver problemas de flujo de caja, una empresa puede contratar un sobregiro aprobado, negociar pagos futuros con proveedores, solicitar pagos anticipados a clientes, vender activos excedentes o reducir gastos no esenciales. Considere la cantidad y el momento del desfase, intereses o descuentos, acuerdos con proveedores y el efecto sobre ventas futuras o producción. Un pronóstico es una estimación y debe actualizarse cuando los ingresos reales o pagos difieran de lo previsto.
Explorar
Proyección de flujo de caja
Una proyección de entrada y salida de efectivo mensual advierte a una empresa sobre una escasez de liquidez antes de que ocurra.
Explorar
Laboratorio de previsión de flujo de caja
Arrastra la entrada mensual de efectivo, la salida de efectivo y la compra única del horno: ¿permanece la panadería sin saldo negativo durante los seis meses?
Vocabulario
Entrenar
| English | Español |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | capital circulante |
| cash-flow/kæʃ fləʊ/ | flujo de caja |
| short-term/ʃɔːt tɜːm/ | corto plazo |
| long-term/lɒŋ tɜːm/ | largo plazo |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | beneficios retenidos |
| cash/kæʃ/ | efectivo |
| profit/ˈprɒfɪt/ | beneficio |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | previsión del flujo de caja |
| inflows/ˈɪnfləʊz/ | entradas |
| outflows/aʊtˈfləʊz/ | salidas |
| net cash flow/net kæʃ fləʊ/ | flujo de caja neto |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | saldo inicial |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | saldo final |
| current assets/ˈkʌrənt ˈæsets/ | activos corrientes |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | pasivos corrientes |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | pasivos |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | activos no corrientes |
5.3
Cuenta de resultados
Syllabus
- identificar las características principales de un estado de resultado: ingresos, costo de ventas, ganancia bruta, gastos y beneficio del ejercicio
- explicar cómo los estados de resultado son utilizados por las partes interesadas
Fuente: Plan de estudios Cambridge International
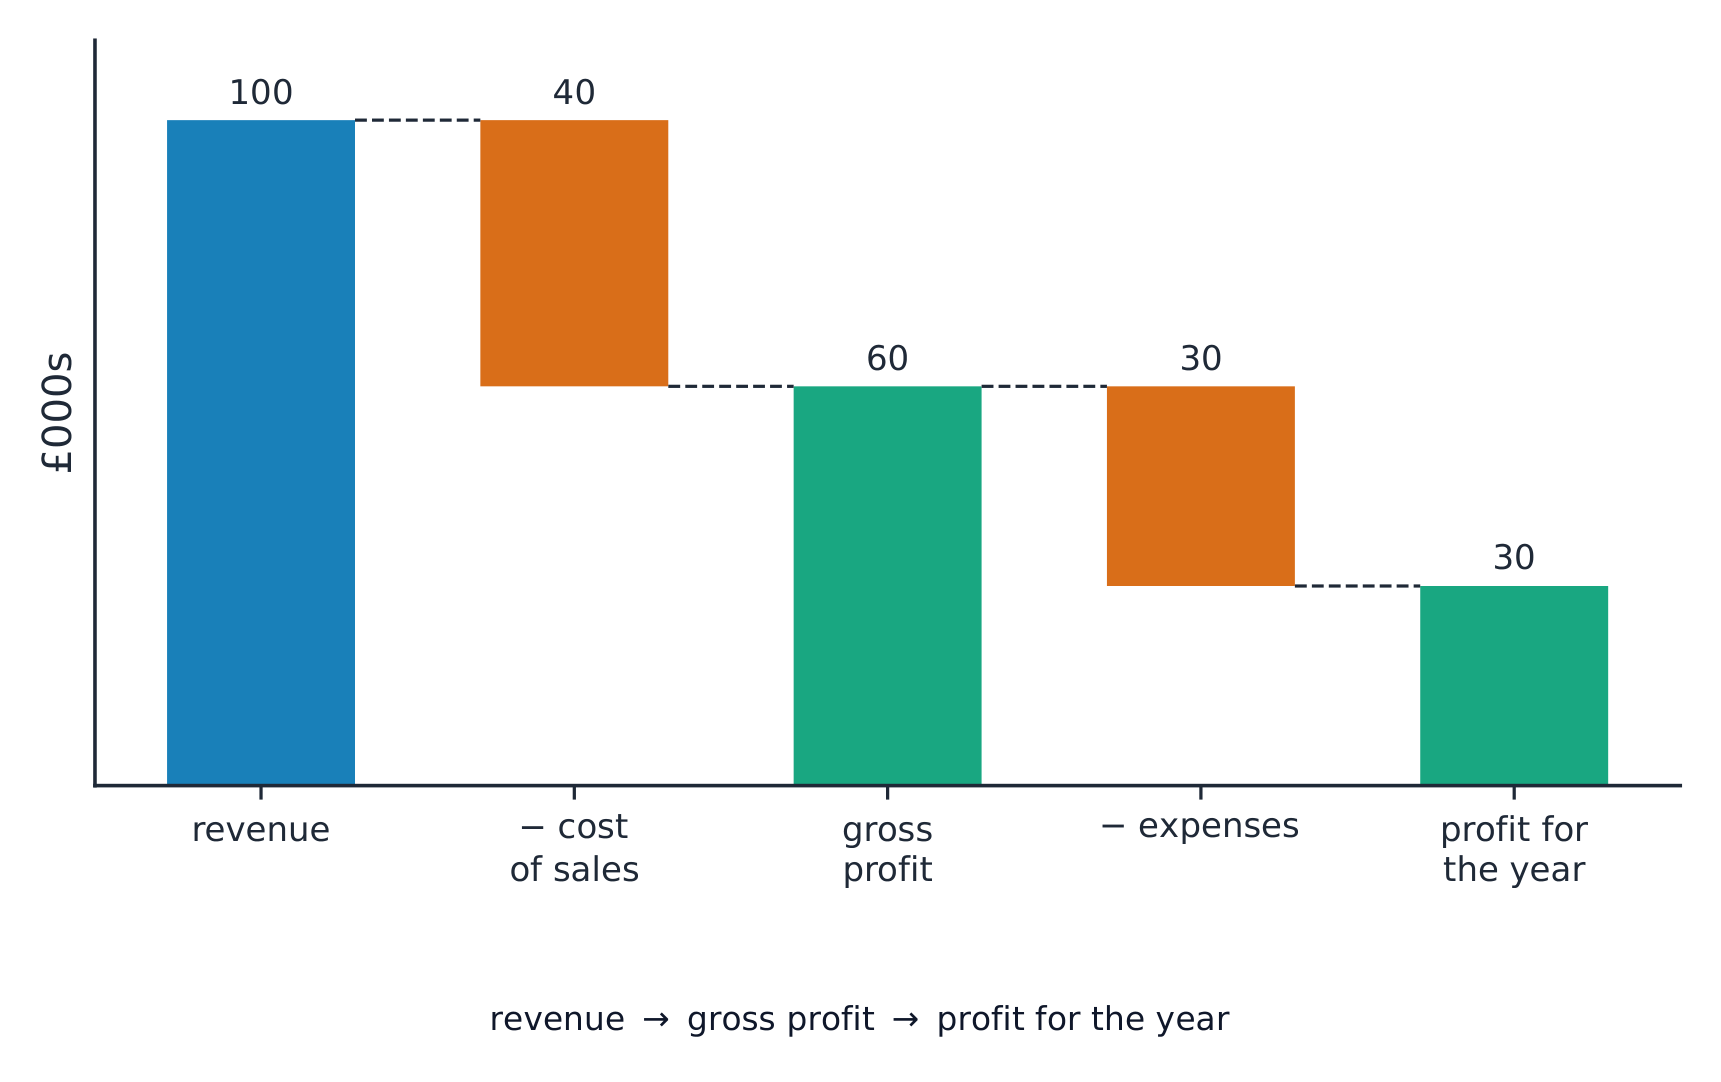
Un estado de resultados muestra cuánto profitó generó una empresa en un período, generalmente un año.
| Concepto | Significado |
|---|---|
| ingresos | valor de las ventas en el período, incluidas las ventas a crédito aún no pagadas |
| costo de ventas | el costo de fabricar o comprar los bienes vendidos |
| ganancia bruta | ingresos menos costo de ventas |
| gastos | otros costos operativos: alquiler de locales, salarios administrativos, publicidad |
| ganancia neta del ejercicio | ganancia bruta menos gastos |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Ejemplo resuelto. Una empresa tiene ingresos de £200,000, coste de ventas de £120,000 y gastos de £50,000. Calcule su beneficio bruto y su beneficio del ejercicio.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
La ganancia recompensa a los propietarios por asumir riesgos empresariales. La ganancia retenida es la ganancia conservada tras distribuciones a los propietarios, como los dividendos. Proporciona financiación interna para equipos o expansión. Una empresa con £30,000 de ganancia que paga £12,000 en dividendos retiene £18,000. Esto no prueba que £18,000 sea efectivo disponible: los fondos pueden estar inmovilizados en existencias, deudas de clientes o maquinaria.
Mayores ingresos no garantizan mayor beneficio. Compare períodos iguales: si los ingresos aumentan en £20,000 pero el costo de ventas y los gastos conjunto aumenta en £24,000, el beneficio disminuye en £4,000. Investigue las causas antes de recortar gastos que puedan sostener ventas futuras. Las existencias no vendidas no se cargan todas como costo de ventas; no deduzca un costo de producción nuevamente como otro gasto.
Los estados de resultados son utilizados por los partes interesadas: los propietarios comparan rendimientos e reinversión, los gerentes investigan cambios en los costos y los prestamistas juzgan si los ingresos pueden soportar los reembolsos. Los prestamistas también necesitan información de flujo de caja y deuda existente; la rentabilidad pasada no garantiza reembolsos futuros.
Explorar
Flujo de estados financieros
Ver cómo los eventos empresariales se convierten en los informes que leen los usuarios.
Vocabulario
Entrenar
| English | Español |
|---|---|
| revenue/ˈrevənjuː/ | ingresos |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | estado de resultados |
| cost of sales/kɒst ɒv seɪlz/ | coste de ventas |
| gross profit/ɡrəʊs ˈprɒfɪt/ | beneficio bruto |
| expenses/ekˈspensɪz/ | gastos |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | beneficio del año |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interesadas |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | estado de situación financiera |
| dividend/ˈdɪvɪdend/ | dividendo |
5.4
Estado de situación financiera
Syllabus
- identificar las clasificaciones principales en un estado de situación financiera: activos no corrientes y corrientes, pasivos corrientes y no corrientes, y patrimonio/capital de los propietarios
- explicar cómo se utiliza el estado de situación financiera
Fuente: Plan de estudios Cambridge International
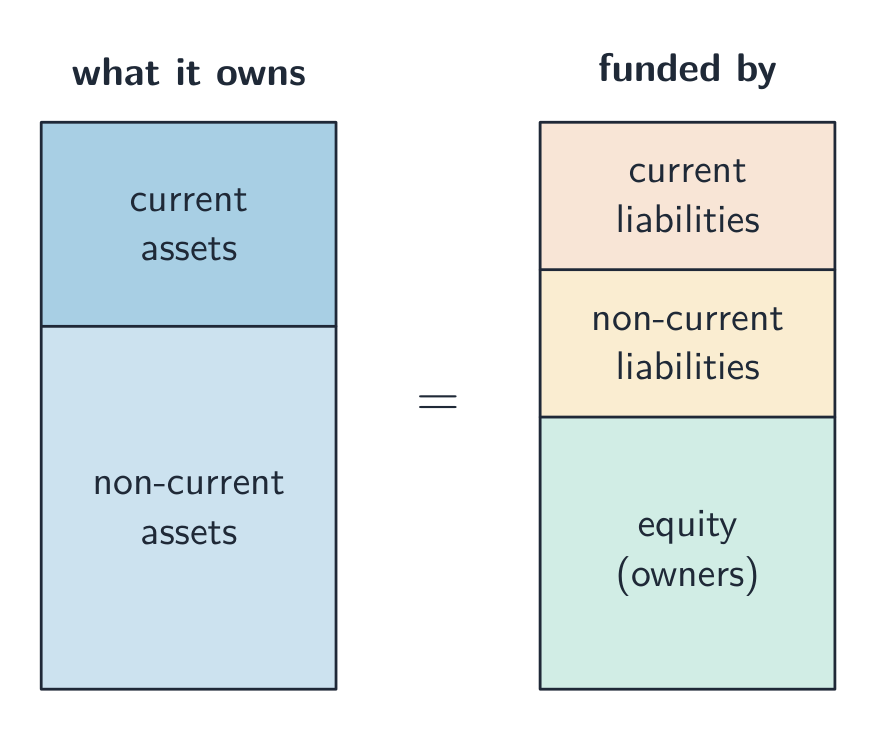
Un estado de posición financiera (también llamado balance general) muestra lo que posee una empresa y lo que debe (sus pasivos) en un día específico.
- activos no corrientes — bienes mantenidos a largo plazo: edificios, maquinaria.
- activos corrientes — elementos a corto plazo: inventario, dinero adeudado por clientes y efectivo.
- current liabilities — deudas vencidas dentro de un año: un descubierto bancario, dinero adeudado a proveedores.
- pasivos no corrientes — deudas vencibles después de más de un año: un préstamo a largo plazo.
- patrimonio de los accionistas — la participación registrada de los propietarios: activos menos pasivos. Incluye la inversión de los propietarios y la ganancia retenida en la empresa.
El estado ayuda a los usuarios a ver qué activos tiene la empresa y cómo están financiados. El patrimonio registrado no es un precio de venta garantizado para la empresa. Un prestamista examina los préstamos existentes; un proveedor verifica deudas corrientes y recursos antes de ofrecer crédito. Ambos necesitan fechas de vencimiento y un pronóstico de flujo de caja para evaluar la capacidad de pago.
Ejemplo de interpretación. Una tienda tiene £84,000 de activos no corrientes, £18,000 de existencias, £12,000 de deudas de clientes y £6,000 en efectivo: activos totales £120,000. Deudas a proveedores £24,000 más un préstamo a largo plazo £46,000 constituyen pasivos £70,000, dejando un patrimonio de £50,000. Solo £6,000 es efectivo ahora. Las existencias pueden venderse lentamente y los clientes pueden pagar tarde, por lo que el total de activos no prueba que la tienda pueda pagar £24,000 hoy.
Un nuevo préstamo en efectivo de £10,000 aumenta tanto los activos como los pasivos en £10,000 cada uno; el patrimonio permanece sin cambios. Vender existencias excedentes a su costo registrado convierte las existencias en efectivo sin aumentar los activos totales ni el beneficio. Vender existencias necesarias o maquinaria esencial puede dañar la operación futura. Un préstamo con cuotas debidas dentro de un año y después tiene partes corrientes y no corrientes.
Explorar
Flujo de estados financieros
Ver cómo los eventos empresariales se convierten en los informes que leen los usuarios.
5.5
Análisis de cuentas
Syllabus
- calcular e interpretar los ratios de rentabilidad: margen bruto, margen neto y retorno del capital empleado (ROCE)
- calcular e interpretar los ratios de liquidez: ratio corriente y ratio ácido (rápida)
- explicar cómo los usuarios internos y externos utilizan el análisis de cuentas para tomar decisiones
Fuente: Plan de estudios Cambridge International
Puede evaluar un negocio calculando ratios a partir de sus cuentas. Un ratio compara dos cifras.
Ratios de rentabilidad
Los ratios de rentabilidad muestran qué tan bien es una empresa para generar ganancias.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- margen bruto — ganancia bruta como porcentaje de los ingresos.
- margen de beneficio — beneficio del año como porcentaje de los ingresos.
- retorno sobre el capital empleado (ROCE) — ganancia como porcentaje del capital empleado (dinero invertido). Muestra qué tan bien se utiliza la inversión.
Un porcentaje mayor significa más ganancia por cada libra de ventas o capital, usando cifras comparables. No garantiza un mejor resultado futuro: reducir la calidad o el mantenimiento esencial puede aumentar la ganancia ahora pero dañar la operación futura. Compare empresas similares y períodos iguales, e investigue las causas de los cambios.
Ejemplo resuelto. La misma empresa (ingresos £200,000, beneficio bruto £80,000, beneficio del año £30,000) tiene un capital empleado de £150,000. Calcule sus tres ratios de rentabilidad.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Ratios de liquidez
Los ratios de liquidez ayudan a evaluar la capacidad de una empresa para pagar sus deudas a corto plazo.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- el ratio corriente compara activos corrientes con pasivos corrientes. Un ratio de 1.5:1 significa £1.50 de activos corrientes por cada £1 de pasivos corrientes. Un valor alrededor de 1.5–2 es una guía común, no una prueba de que toda empresa pueda pagar facturas a tiempo.
- el ratio ácido es más estricto: excluye inventario, porque el inventario aún no se ha vendido y puede tardar en convertirse en efectivo. Los activos restantes todavía pueden incluir deudas de clientes no pagadas.
Ejemplo resuelto. Una empresa tiene activos corrientes de £40,000 (incluyendo £10,000 de inventario) y pasivos corrientes de £20,000. Calcule su razón corriente y su prueba ácida.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Un ratio tiene significado incluso sin comparación; un juicio necesita contexto. Suponga que los activos corrientes son £36,000, existencias £18,000 y pasivos corrientes £24,000. El ratio corriente es 1.5:1 y el ácido 0.75:1. Si posteriormente los activos corrientes son £48,000, incluyendo existencias £36,000, deudas de clientes £6,000 y efectivo £6,000, con pasivos sin cambios, los ratios se convierten en 2:1 y 0.5:1. El ratio corriente más alto oculta una cobertura más débil sin vender existencias.
Verifique la calidad y comercialización de las existencias, fechas de pago de clientes y fechas de vencimiento de facturas. Un ratio corriente muy alto puede sugerir exceso de existencias o efectivo inactivo. Una empresa con ventas al contado rápidas puede operar de manera diferente a una con existencias de venta lenta. Ningún ratio es garantía sobre el momento del pago.
Quién utiliza el análisis contable
- usuarios internos (propietarios y gerentes) comparan márgenes y ROCE a lo largo del tiempo, investigan costos y evalúan precios o inversiones. La disminución del margen bruto puede reflejar costos de compra, precios de venta o mezcla de productos; no identifica una causa única por sí sola.
- usuarios externos como bancos, proveedores e inversores utilizan los estados financieros para decidir si prestar, ofrecer crédito o invertir. También necesitan pronósticos, deudas existentes y fechas de reembolso. Los ratios usan datos pasados o fechados y omiten factores como la calidad del servicio y la lealtad del cliente.
Explorar
Diagnóstico de ratios contables
Clasificar los ratios según la pregunta que responden sobre una empresa.
Vocabulario
Entrenar
| English | Español |
|---|---|
| inventory/ˈɪnvəntri/ | inventario |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | pasivo no corriente |
| owners' equity/ˈəʊnəz ˈekwɪti/ | patrimonio neto |
| ratios/ˈreɪʃɪəʊz/ | razones financieras |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilidad |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margen de beneficio bruto |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | margen de beneficio |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | rentabilidad del capital empleado |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital empleado |
| liquidity/lɪˈkwɪdɪti/ | liquidez |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | ratio corriente |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | razón ácida |
5.5
Consejos para el examen
- El efectivo no es beneficio: una empresa rentable aún puede quedarse sin efectivo si los clientes pagan tarde. Vigila el saldo final en un presupuesto de flujo de caja.
- Separa las fuentes internas (beneficio retenido, venta de activos, ahorros de los propietarios) de las externas (préstamo bancario, descubierto en cuenta, emisión de acciones, arrendamiento financiero, crédito comercial).
- Fórmulas clave: flujo de caja neto = entradas − salidas; saldo final = saldo inicial + flujo de caja neto; capital de trabajo = activo corriente − pasivo corriente.
- Las razones de rentabilidad (margen bruto, margen neto, ROCE) son porcentajes; las razones de liquidez corriente y ácida son números o razones a 1. Compara períodos y empresas similares. Una razón corriente más alta puede ocultar existencias no vendidas en aumento; revisa la prueba ácida y la timing del efectivo.
- Solo las sociedades anónimas (sociedades) pueden captar fondos mediante la emisión de acciones; un empresario individual o una sociedad civil no pueden hacerlo.
Significados de tarjetas de vocabulario
flujo de caja: Dinero que entra y sale de una empresa a lo largo del tiempo. a corto plazo: Cubre un período breve, como semanas o meses. a largo plazo: Cubre años en lugar de semanas. préstamo: Una cantidad tomada prestada ahora y devuelta después, generalmente con intereses. bonos: Préstamos a largo plazo a una empresa, a menudo garantizados con sus activos. arrendamiento: Pagar por usar un activo sin poseerlo. compra a plazos: Pagar un activo en cuotas y poseerlo al final. financiación colectiva: Recaudar dinero de muchos pequeños contribuyentes. retorno sobre el capital empleado: Ganancia comparada con el capital a largo plazo utilizado en el negocio. ratio ácido: Verificación de si los activos a corto plazo, excluyendo existencias, cubren las deudas a corto plazo.
Lecciones interactivas sobre este tema
Trátalo paso a paso, con ejercicios de verificación instantánea.