- อธิบายวัตถุประสงค์และเนื้อหาของ income statement และ statement of financial position (balance sheet)
- อธิบาย depreciation และการนำงบการเงินไปใช้โดยผู้มีส่วนได้ส่วนเสีย
การเงินและบัญชี (A Level)
Business A-Level · หัวข้อ 10
 9:35
การเงินและบัญชี (A Level)
ร้านสองแห่งอยู่บนถนนเดียวกัน ทั้งคู่ขายสินค้าเป็นมูลค่าห้าแสนปอนด์เมื่อปีก่อน และดูเหมือน identical แต่ร้านหนึ่งกำลังจะเปิดสาขาใหม่สามแห่ง…
บรรยายภาษาอังกฤษ · สลับคำบรรยายภาษาอังกฤษและภาษาจีนได้
10.1
งบการเงิน
หลักสูตร
แหล่งที่มา: หลักสูตร Cambridge International
งบการเงิน เป็นบันทึกอย่างเป็นทางการที่แสดงสถานะทางการเงินของธุรกิจ คุณต้องศึกษาสองฉบับคือ งบกำไรขาดทุน และงบแสดงฐานะการเงินตามกฎหมาย บริษัทจำเป็นต้องเผยแพร่งบเหล่านี้ทุกปี
สำรวจ
กระแสของงบการเงิน
ดูว่าเหตุการณ์ทางธุรกิจกลายเป็นสิ่งที่ผู้ใช้อ่านอย่างไร
10.1
งบกำไรขาดทุน
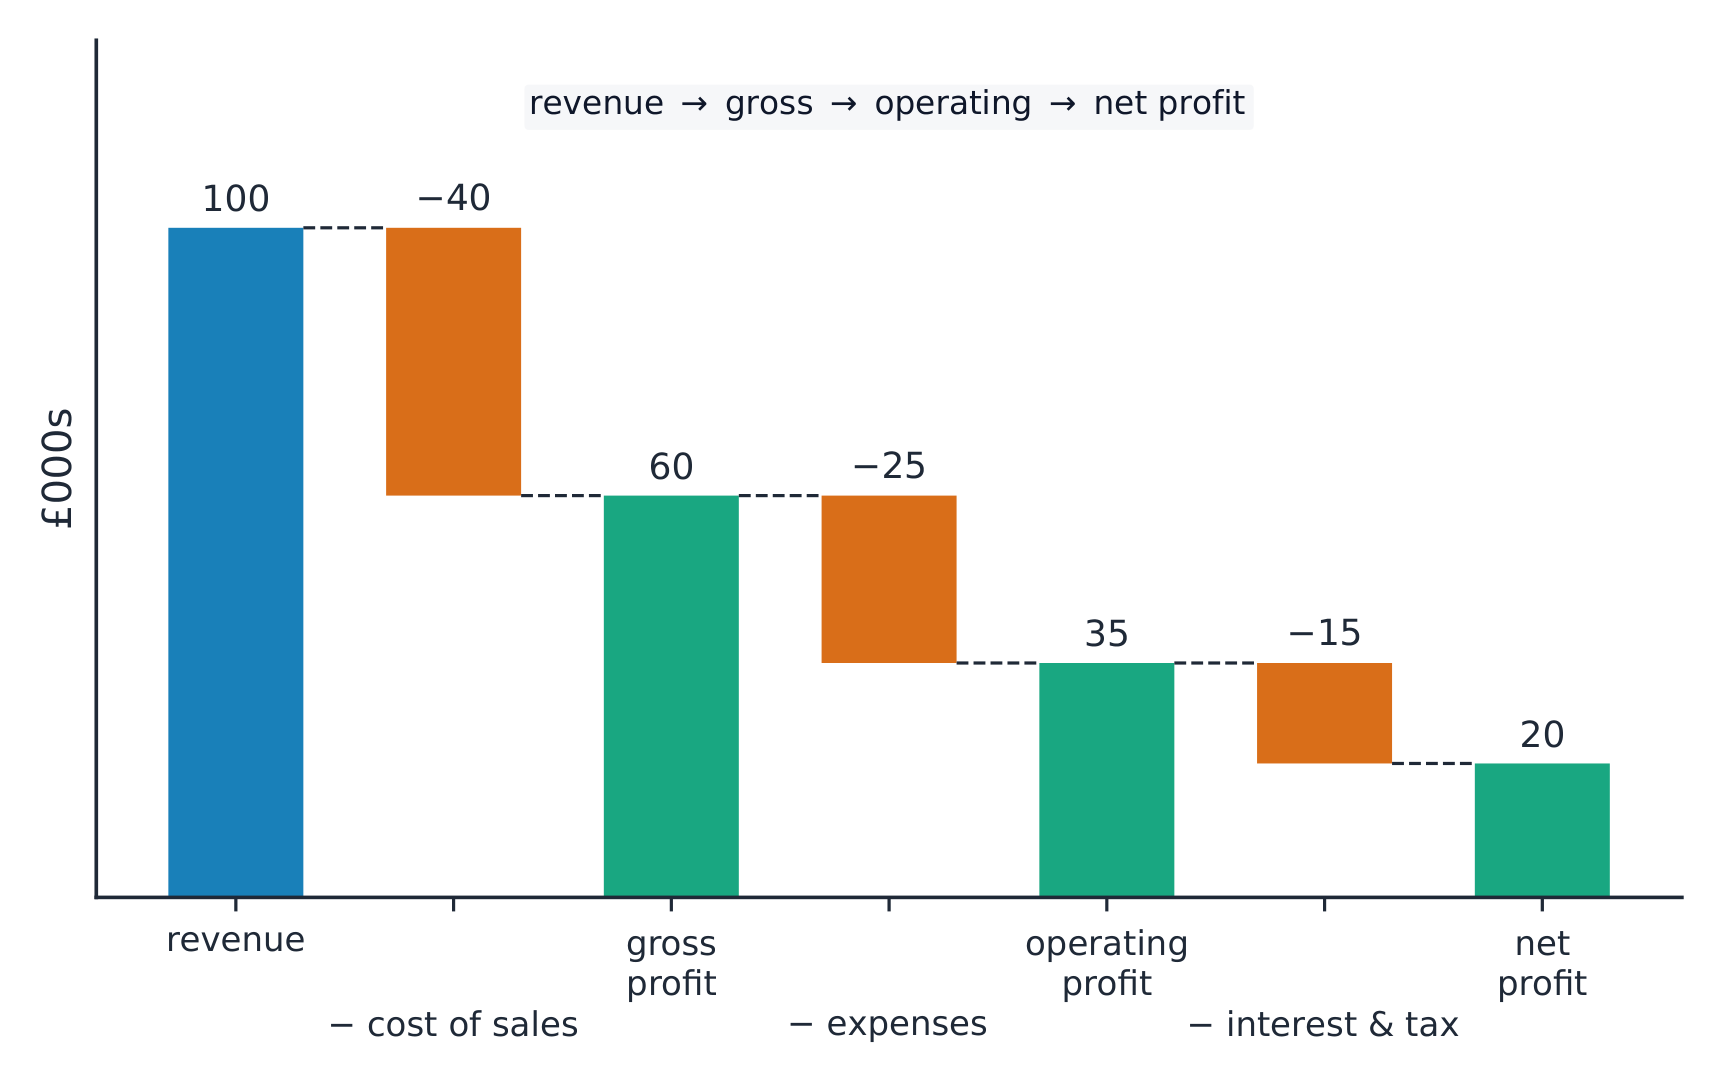
งบกำไรขาดทุน แสดง รายได้ และค่าใช้จ่ายของธุรกิจในช่วงเวลาหนึ่ง (ปกติคือหนึ่งปี) และกำไรที่เหลืออยู่ในแต่ละขั้น
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- ราคาขายgoodsที่ขายได้ (cost of sales) คือต้นทุนโดยตรงของสินค้าที่จำหน่าย
- กำไร Xbox (gross profit) คือจำนวนที่เหลือหลังจากหักราคาขายgoodsที่ขายได้จาก รายได้
- หลังหัก ค่าใช้จ่าย (เช่น ค่าเช่า ค่าจ้าง และการตลาด) จะได้ กำไรจากการดำเนินงาน (operating profit)
- หลังหักดอกเบี้ยและภาษี จำนวนที่เหลือคือ กำไรสุทธิ (net profit) (กำไรประจำปี)
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | งบการเงิน |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | งบกำไรขาดทุน |
| revenue/ˈrevənjuː/ | รายได้จากการดำเนินงาน |
| cost of sales/kɒst ɒv seɪlz/ | ต้นทุนขาย |
| gross profit/ɡrəʊs ˈprɒfɪt/ | กำไรขั้นต้น |
| expenses/ekˈspensɪz/ | ค่าใช้จ่าย |
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | กำไรจากการดำเนินงาน |
| net profit/net ˈprɒfɪt/ | กำไรสุทธิ |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | งบแสดงฐานะการเงิน |
10.1
งบแสดงฐานะการเงิน
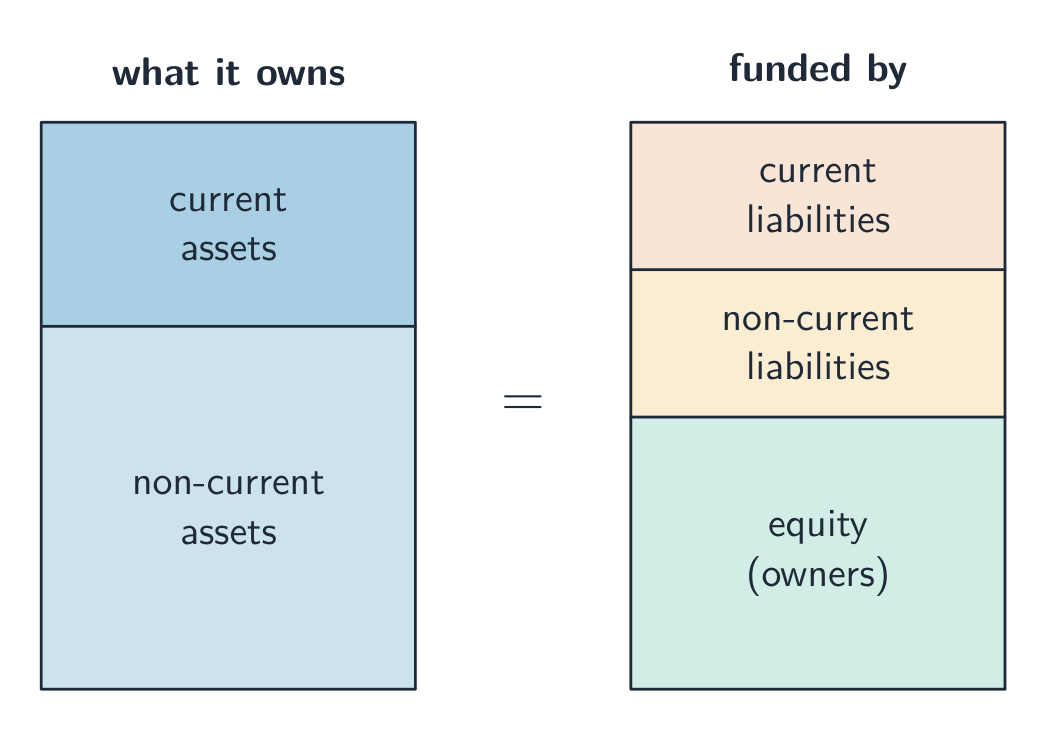
งบแสดงฐานะการเงิน (หรือเรียกว่า งบดุล) คือภาพถ่ายสิ่งที่ธุรกิจมีและ owes ในวันที่หนึ่ง
- สินทรัพย์ไม่หมุนเวียน — สินทรัพย์ที่ถือไว้เกินหนึ่งปี เช่น อาคารและเครื่องจักร
- สินทรัพย์หมุนเวียน — สินทรัพย์ที่เปลี่ยนเป็นเงินสดภายในหนึ่งปี เช่น สินค้าคงเหลือและเงินค้างจากลูกค้า
- หนี้สินหมุนเวียน — หนี้สินที่ต้องชำระภายในหนึ่งปี
- หนี้สินไม่หมุนเวียน — หนี้สินที่ต้องชำระหลังเกินหนึ่งปี เช่น กู้ยืมระยะยาว
- ส่วนของผู้ถือหุ้น — เงินที่เจ้าของลงทุนเข้ามากับกำไรที่ยึดไว้ในกิจการ
The two sides always balance: what the firm owns is funded by what it owes plus the owners' equity.
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | งบดุล |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | สินทรัพย์ไม่หมุนเวียน |
| equity/ˈekwɪti/ | ส่วนของผู้ถือหุ้น |
10.1
การตัดค่าเสื่อมราคา
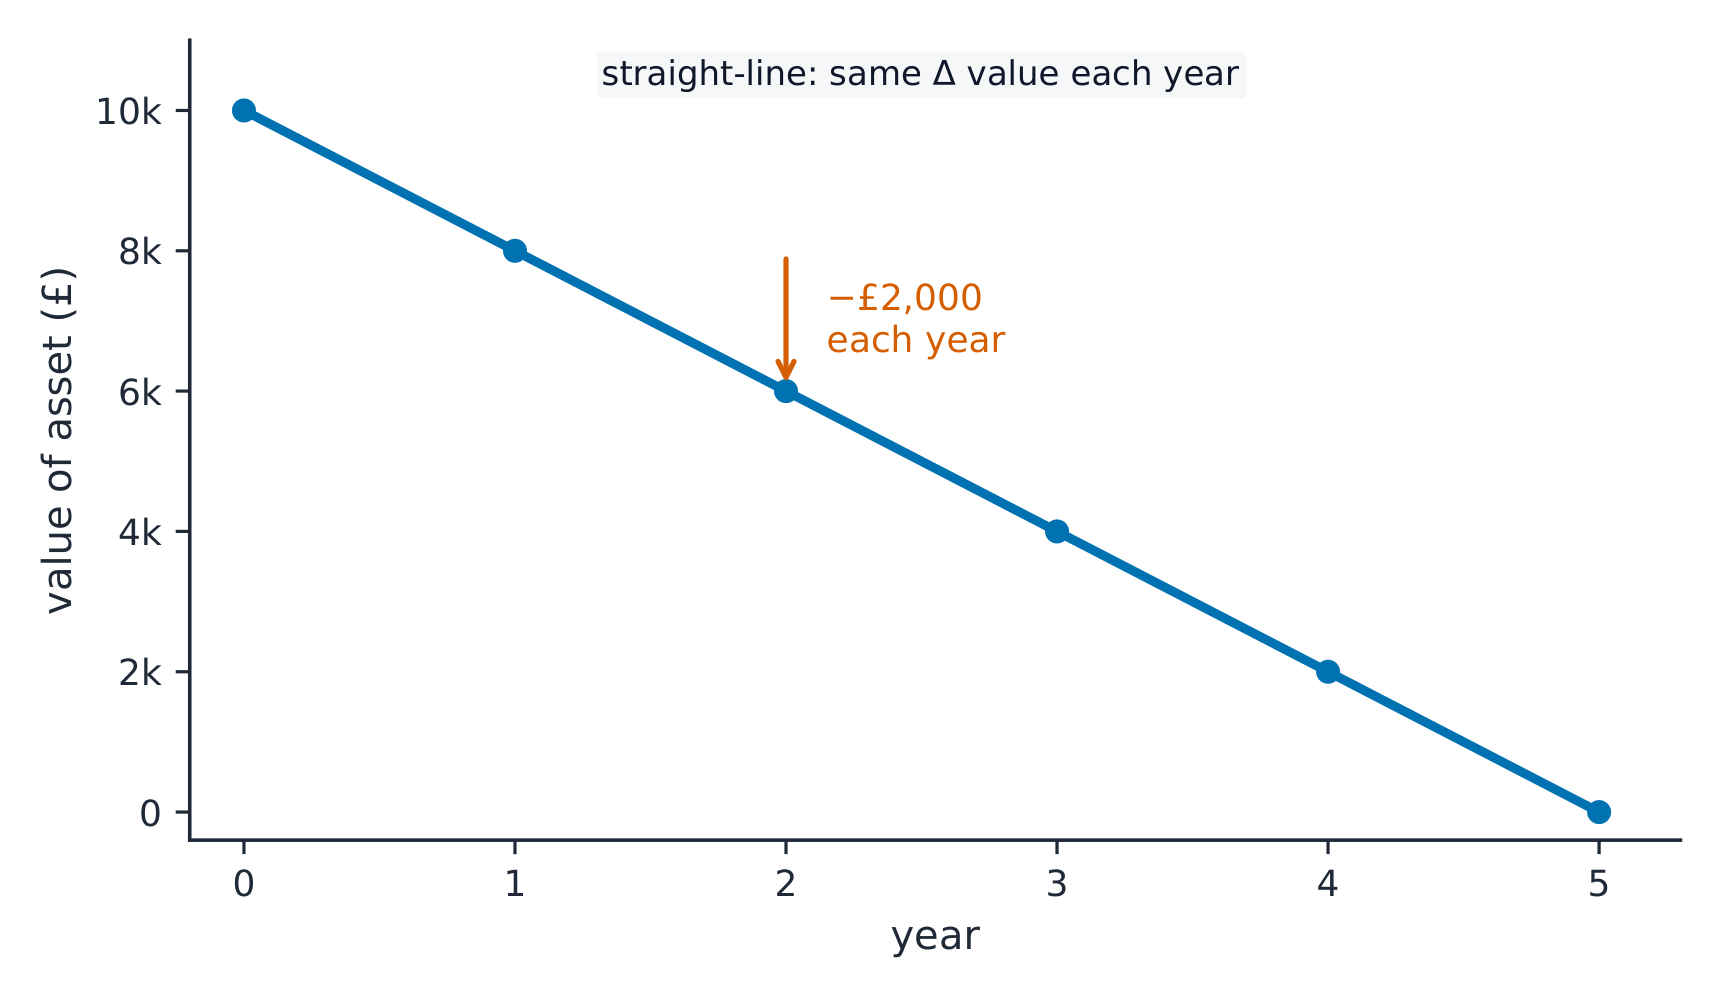
ค่าเสื่อมราคาเป็นวิธีเฉลี่ยต้นทุนของสินทรัพย์ไม่หมุนเวียนตลอดจำนวนปีที่ใช้ แทนที่จะบันทึกทั้งหมดในปีที่ซื้อ ตัวอย่างเช่น เครื่องจักรราคา £10,000 ที่ใช้งานห้าปีอาจมีมูลค่าลดลงปีละ £2,000 ค่าเสื่อมราคาทำให้มูลค่าของสินทรัพย์ในงบแสดงฐานะการเงินลดลงและนับเป็นค่าใช้จ่ายในงบกำไรขาดทุน จึงไม่แสดงกำไรสูงเกินจริง
สำรวจ
ห้องปฏิบัติการความสนใจของผู้มีส่วนได้ส่วนเสีย
ดูว่าผู้มีส่วนได้ส่วนเสียแต่ละกลุ่มตัดสินการตัดสินใจทางธุรกิจเดียวกันอย่างไร
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | ค่าเสื่อมราคา (สินทรัพย์) |
| stakeholders/ˈsteɪkhəʊldəz/ | ผู้มีส่วนได้ส่วนเสีย |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | การวิเคราะห์อัตราส่วน |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | ความสามารถในการทำกำไร |
10.1
การใช้งบการเงินโดยผู้มีส่วนได้ส่วนเสีย
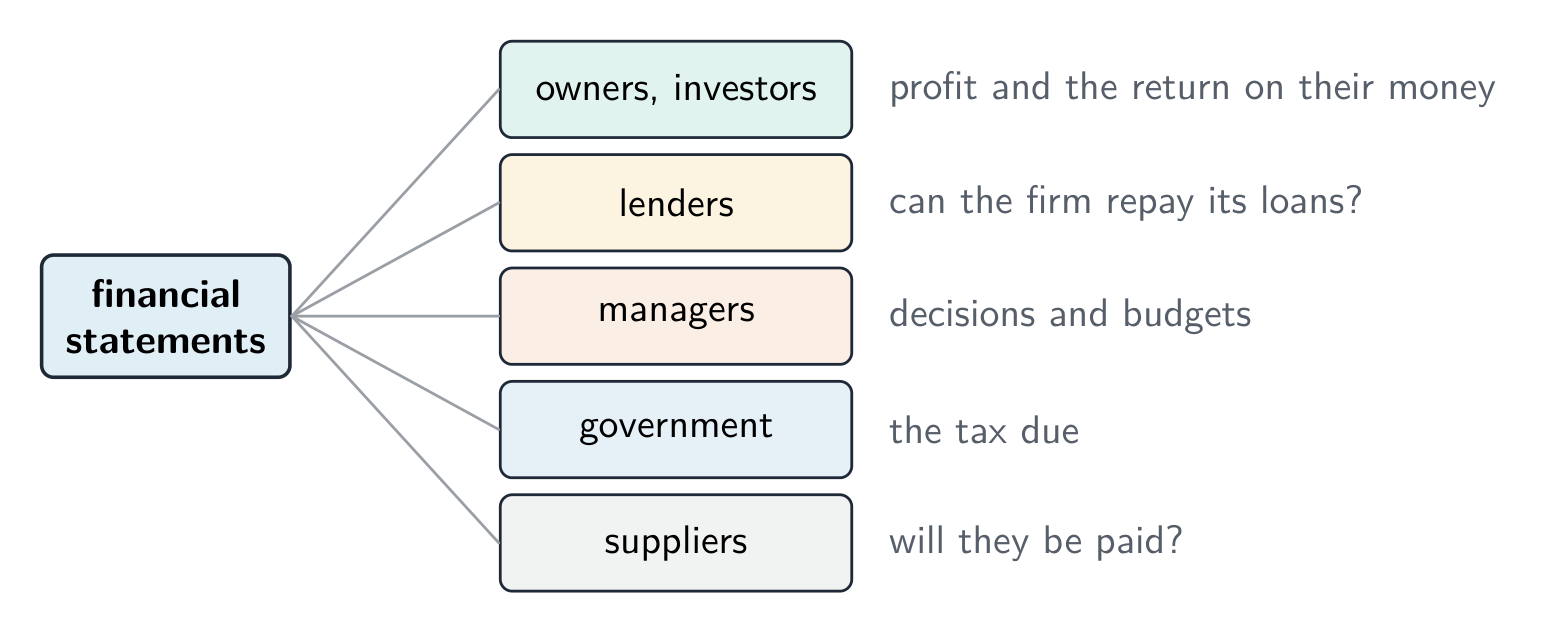
ผู้มีส่วนได้ส่วนเสีย ต่างๆ อ่านงบเหล่านี้ด้วยเหตุผลที่แตกต่างกัน:
- เจ้าของและนักลงทุนตรวจสอบกำไรและผลตอบแทนจากเงินลงทุน
- ผู้ให้กู้ตรวจสอบความสามารถในการชำระหนี้
- ผู้จัดการใช้งานเพื่อตัดสินใจและกำหนดงบประมาณ
- รัฐบาลตรวจสอบภาษี; ผู้จำหน่ายตรวจสอบความสามารถในการชำระเงิน
10.2
การวิเคราะห์อัตราส่วน
หลักสูตร
- คำนวณและตีความ profitability, liquidity, efficiency และ gearing ratios
- ใช้ ratio analysis เพื่อประเมินและเปรียบเทียบประสิทธิภาพของธุรกิจและอธิบายข้อจำกัด
แหล่งที่มา: หลักสูตร Cambridge International
ตัวเลขเดียวมีความหมายน้อยเมื่อแยกตัว การวิเคราะห์อัตราส่วน เชื่อมโยงตัวเลขสองตัวจากงบเพื่อตัดสินประสิทธิภาพ และทำให้คุณเปรียบเทียบระหว่างปี หรือระหว่างกิจการได้
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | อัตราส่วนหมุนเวียนสินทรัพย์หมุนเวียน |
10.2
อัตราส่วนผลกำไร
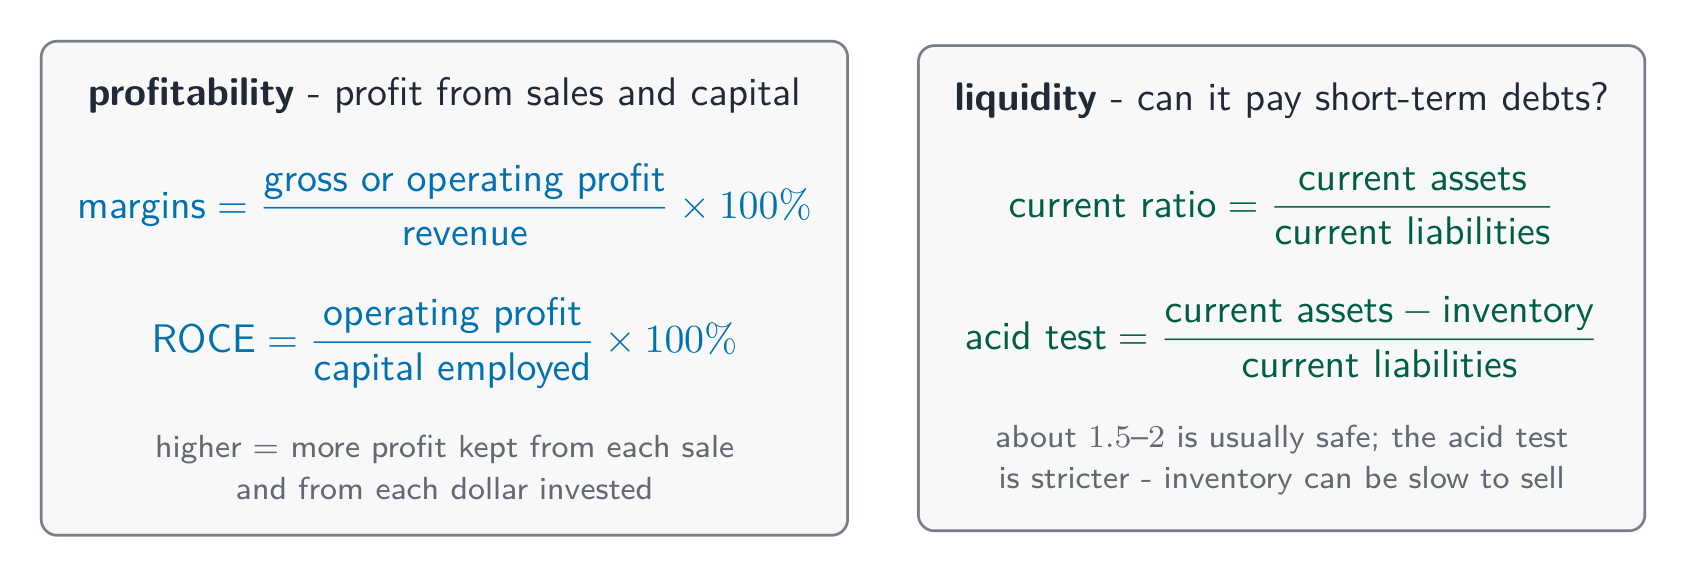
อัตราส่วนผลกำไร แสดงถึงความสามารถของกิจการในการแปลงยอดขายและทุนให้เป็นกำไร
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
อัตรากำไรขั้นต้น หรือ อัตรากำไรจากการดำเนินงาน ที่สูงกว่าหมายถึงกำไรที่เก็บรักษาได้จากยอดขายต่อหน่วยมากขึ้น ตัวชี้วัดภาพรวมที่สำคัญคือ ผลตอบแทนต่อทุนที่ใช้ไป (ROCE) ซึ่งเปรียบเทียบกำไรกับเงินที่ลงทุน:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
ในที่นี้ ทุนที่ใช้ไป คือเงินระยะยาวทั้งหมดในกิจการ ROCE ที่สูงกว่าหมายถึงการใช้เงินอย่างมีประสิทธิภาพ
ตัวอย่างวิธีทำ. กิจการมีรายได้£500,000 กำไรขั้นต้น£200,000 กำไรจากการดำเนินงาน£80,000 และทุนที่ใช้ไป£400,000 จงหาอัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน และ ROCE
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
สำรวจ
การวินิจฉัยอัตราส่วนจากบัญชี
จัดประเภทอัตราส่วนตามคำถามที่ตอบเกี่ยวกับธุรกิจ
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรขั้นต้น |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรจากการดำเนินงาน |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | ผลตอบแทนต่อทุนที่ใช้งานอยู่ |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | ทุนที่ใช้งานอยู่ |
| liquidity/lɪˈkwɪdɪti/ | สภาพคล่อง |
10.2
อัตราส่วนสภาพคล่อง
สภาพคล่อง หมายถึง ความง่ายที่บริษัทจะชำระหนี้ระยะสั้น อัตราส่วนสองตัวใช้ทดสอบสิ่งนี้
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
อัตราส่วนทุนหมุนเวียน ที่ประมาณ 1.5–2 มักถือว่าปลอดภัย อัตราส่วนทดสอบกรด ค่อนข้างเข้มงวดกว่าเพราะไม่รวมสินค้าคงเหลือซึ่งอาจขายได้ช้า หากต่ำเกินไปจะมีความเสี่ยง ส่วนหากสูงเกินไปอาจบ่งชี้ว่าเงินสดถูกเก็บไว้โดยไม่มีการใช้งาน
ตัวอย่างวิธีทำ. กิจการมีสินทรัพย์หมุนเวียน£60,000 (รวมถึงสินค้าคงเหลือ£24,000) และหนี้สินหมุนเวียน£30,000 จงหา Current ratio และ Acid test ratio
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | สินทรัพย์หมุนเวียน |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินหมุนเวียน |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | อัตราทดสอบความคล่องตัว |
| efficiency/ɪˈfɪʃənsi/ | ประสิทธิภาพ |
10.2
อัตราส่วนประสิทธิภาพและการระดมทุน
อัตราส่วนประสิทธิภาพ แสดงถึงการใช้ทรัพยากรของกิจการ เช่น อัตราการหมุนเวียนสินค้าคงเหลือ วัดจำนวนครั้งที่กิจการขายและเติมสต็อกต่อปี การหมุนเวียนเร็วมักผูกเงินสดน้อยกว่า
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
ระยะเวลาเก็บหนี้คือเวลาเฉลี่ยที่ลูกค้าใช้ชำระเงินให้ธุรกิจ; ระยะเวลาชำระหนี้คือเวลาเฉลี่ยที่ธุรกิจใช้ชำระเงินให้ผู้จัดหา
ตัวอย่างพร้อมวิธีทำ ธุรกิจมีรายรับ £400,000 ต้นทุนขาย £240,000 สินค้าคงคลังเฉลี่ย £30,000 ลูกหนี้การค้า £50,000 และเจ้าหนี้การค้า £20,000 จงหาอัตราส่วนประสิทธิภาพและให้ความเห็น
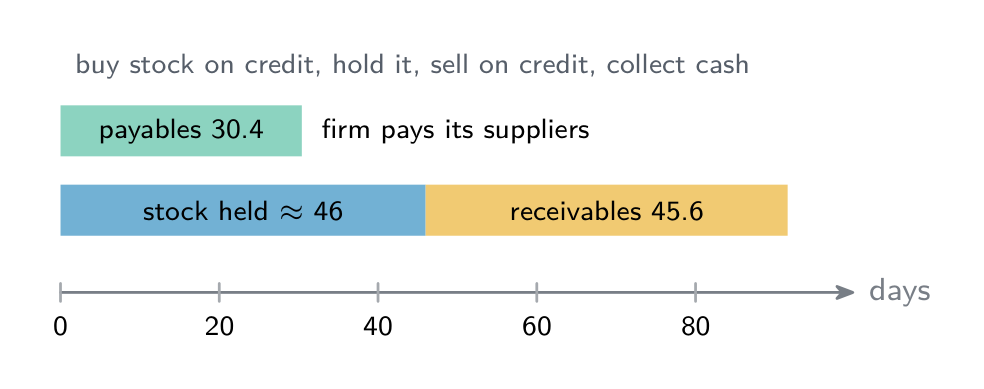
- อัตราหมุนเวียนสินค้าคงคลัง = 240,000 ÷ 30,000 = 8 ครั้งต่อปี ดังนั้นสินค้าคงคลังถูกเก็บไว้ประมาณ 365 ÷ 8 ≈ 46 วัน
- ระยะเวลาเก็บหนี้ = 50,000 ÷ 400,000 × 365 = 45.6 วัน
- ระยะเวลาชำระหนี้ = 20,000 ÷ 240,000 × 365 = 30.4 วัน
ลูกค้าใช้เวลาชำระเงินประมาณ 46 วัน แต่ธุรกิจชำระเงินให้ผู้จัดหาภายในประมาณ 30 วัน ดังนั้นจึงมีช่วงเวลาประมาณสองสัปดาห์ที่เงินสดจ่ายออกไปก่อนเงินสดรับ ธุรกิจอาจให้ส่วนลดเล็กน้อยสำหรับการชำระเงินก่อนกำหนด ติดตามผู้ชำระเงินล่าช้า หรือขอระยะเวลาสินเชื่อจากผู้จัดหาเพิ่มขึ้น อัตรา 8 ครั้งต่อปีถือว่าดีหรือไม่ขึ้นอยู่กับอุตสาหกรรม: ร้านดอกไม้ต้องมีอัตราหมุนเวียนเร็วกว่าร้านเฟอร์นิเจอร์มาก
การระดมทุน (Gearing) แสดงถึงสัดส่วนเงินระยะยาวที่มาจากการกู้ยืมแทนเจ้าของ:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Gearing สูงหมายถึงการกู้ยืมมาก — เสี่ยงหากดอกเบี้ยสูงขึ้น แต่สามารถเพิ่มผลตอบแทนในช่วงเวลาที่ดี
ตัวอย่างวิธีทำ. กิจการมีหนี้สินไม่หมุนเวียน£150,000 และทุนที่ใช้ไป£500,000 จงหา Gearing ของกิจการ
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
ต่ำกว่า 50% ดังนั้นกิจการมี Gearing ต่ำ — ขึ้นอยู่กับเงินเจ้าของมากกว่าการกู้ยืม
สำรวจ
Business case lab
จำแนกการตัดสินใจที่เป็นจริงเพื่อให้แนวคิดหลักทางธุรกิจมีความชัดเจน
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินไม่หมุนเวียน |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | อัตราการหมุนเวียนสินค้าคงเหลือ |
| receivables days | ระยะเวลาเก็บหนี้เฉลี่ย |
| payables days | ระยะเวลาชำระหนี้เฉลี่ย |
| gearing/ˈɡɪərɪŋ/ | 杠杆比率 |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | การประเมินการลงทุน |
10.2
ข้อจำกัดของการวิเคราะห์อัตราส่วน
อัตราส่วนมีประโยชน์แต่มีข้อจำกัด ใช้ข้อมูลในอดีตซึ่งอาจทำนายอนาคตไม่ได้ ขาดปัจจัยที่ไม่ใช่เงินเช่นขวัญกำลังใจพนักงานและแบรนด์ และ comparisons ที่ยุติธรรมต้องการกิจการขนาดใกล้เคียงกันในอุตสาหกรรมเดียวกัน
10.3
การประเมินการลงทุน
หลักสูตร
- คำนวณและตีความวิธีการประเมินการลงทุน: payback period, accounting rate of return (ARR) และ net present value (NPV)
- ใช้การประเมินการลงทุนในการตัดสินใจและประเมินการลงทุน
แหล่งที่มา: หลักสูตร Cambridge International
การประเมินการลงทุน คือการศึกษาว่าโครงการลงทุนขนาดใหญ่ (เช่น การซื้อเครื่องจักรหรือโรงงานใหม่) นั้นคุ้มค่าหรือไม่ ใช้วิธีการสามแบบในการประเมิน
สำรวจ
กระบวนการประเมินการลงทุน
ติดตามวิธีการตัดสินโครงการตั้งแต่กระแสเงินสดจนถึงการตัดสินใจ
10.3
Payback, ARR และ NPV
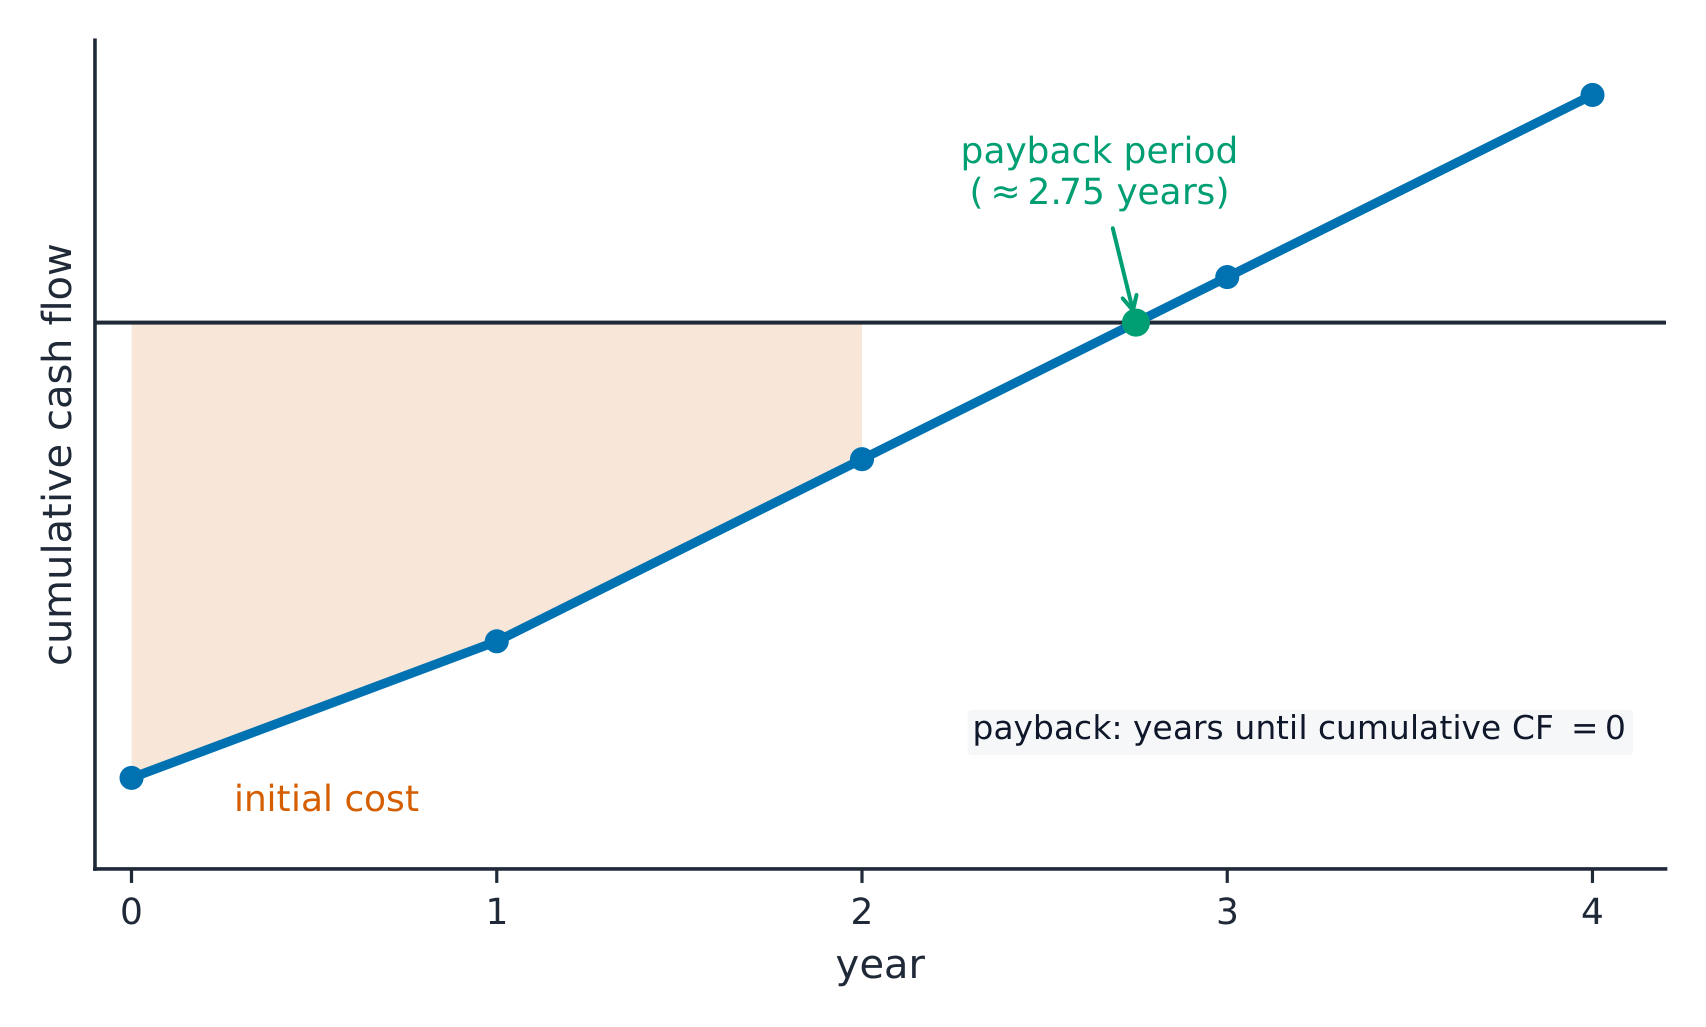
- ระยะเวลาคืนทุน (Payback period) คือเวลาที่กระแสเงินสดเข้าชดเชยต้นทุนเริ่มต้น ระยะเวลาสั้นกว่าปลอดภัยกว่า
- อัตราผลตอบแทนทางบัญชี (ARR) แสดงกำไรเฉลี่ยต่อปีเป็นเปอร์เซ็นต์ของเงินที่ลงทุน:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
ตัวอย่างวิธีทำ เครื่องจักรมีราคา £100,000 และคาดว่าจะสร้างกำไรเฉลี่ยรายปีได้ £25,000 จงหาค่าอัตราผลตอบแทนทางบัญชี (ARR)
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
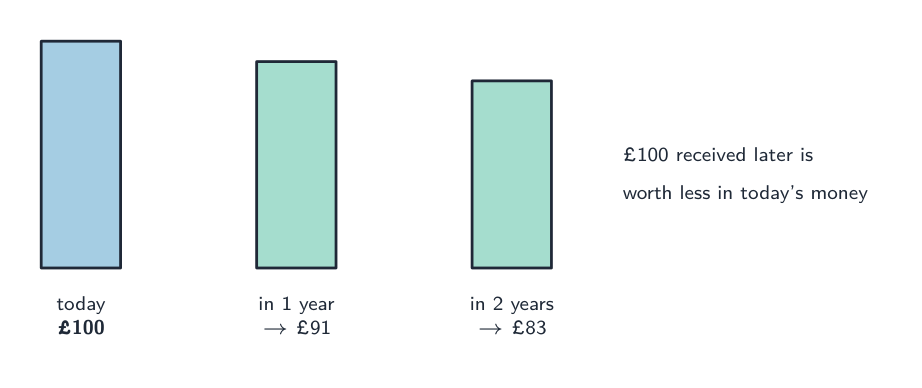
- มูลค่าปัจจุบันสุทธิ (NPV) ยอมรับว่าเงินในอนาคตมีค่าน้อยกว่าเงินในปัจจุบัน มันใช้ การลดค่า เพื่อหดกระแสเงินสดในอนาคตให้เหลือมูลค่าในวันนี้ แล้วหักด้วยต้นทุนเริ่มต้น NPB ที่เป็นบวกหมายความว่าโครงการเพิ่มมูลค่า
แต่ละวิธีมีจุดเด่น: การคืนทุนนั้นง่ายและเน้นความเสี่ยง; ARR แสดงผลกำไร; NPV สมบูรณ์แบบที่สุดแต่ต้องใช้อัตราการลดค่าที่กำหนดไว้
ตัวอย่างพร้อมวิธีทำ (ทั้งสามวิธี) โครงการมีต้นทุน £100,000 กระแสเงินสดรับสุทธิที่คาดไว้คือ £30,000 ในปีที่ 1, £40,000 ในปีที่ 2, £40,000 ในปีที่ 3 และ £30,000 ในปีที่ 4 จงหาระยะเวลาคืนทุน ARR และ NPV ที่อัตราคิดลด 10%
| ปี | กระแสเงินสดสุทธิ (£) | กระแสเงินสดสะสม (£) | ตัวคูณคิดลด (10%) | มูลค่าปัจจุบัน (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- ระยะเวลาคืนทุน หลังจาก 2 ปี ยังเหลือเงินลงทุนที่ต้องคืน £30,000 ปีที่ 3 มีกระแสเงินสดรับ £40,000 ดังนั้นเวลาเพิ่มเติมคือ 30,000 ÷ 40,000 = 0.75 ของปี หรือ 9 เดือน ระยะเวลาคืนทุน = 2 ปี 9 เดือน
- ARR กำไรรวมตลอดอายุโครงการ = กระแสเงินสดรับรวม - ต้นทุน = £140,000 - £100,000 = £40,000 ดังนั้นกำไรเฉลี่ยต่อปี = £40,000 ÷ 4 = £10,000 ARR = 10,000 ÷ 100,000 × 100% = 10%
- NPV รวมมูลค่าปัจจุบันของกระแสเงินสดรับ: £27,270 + £33,040 + £30,040 + £20,490 = £110,840 NPV = £110,840 - £100,000 = +£10,840
NPV เป็นบวก ดังนั้นที่ต้นทุนเงินทุน 10% โครงการนี้สร้างมูลค่าเพิ่ม การตัดสินใจดำเนินโครงการยังขึ้นอยู่กับเป้าหมายของธุรกิจเอง (เช่น คืนทุนภายใน 3 ปี หรือมี ARR สูงกว่าอัตราดอกเบี้ยเงินกู้) ความน่าเชื่อถือของการพยากรณ์กระแสเงินสด และปัจจัยที่ไม่ใช่การเงิน เช่น ผลกระทบต่อพนักงาน แบรนด์ และสิ่งแวดล้อม ข้อผิดพลาดที่พบบ่อยคือการลืมหักต้นทุนเริ่มต้นออกจากกำไรรวมในการคำนวณ ARR และออกจากมูลค่าปัจจุบันในการคำนวณ NPV
สำรวจ
เครื่องจักรนี้จะคืนทุนได้หรือไม่?
ลากต้นทุน, เงินรับรายปี และอายุการใช้งาน — เส้นสะสมจะตัดศูนย์ที่ระยะเวลาคืนทุน และ ARR จะเปรียบเทียบกับอัตราดอกเบี้ยธนาคาร
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | ระยะเวลาคืนทุน |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | อัตราผลตอบแทนทางบัญชี |
| net present value/net ˈprezənt ˈvæljuː/ | มูลค่าปัจจุบันสุทธิ |
| discounting/ˈdɪskaʊntɪŋ/ | การคิดลด |
10.4
กลยุทธ์การเงินและการบัญชี
หลักสูตร
- อธิบายการใช้ financial data และ budgets ในการตัดสินใจเชิงกลยุทธ์
- ประเมินผลกระทบทางการเงินของการตัดสินใจเชิงกลยุทธ์
แหล่งที่มา: หลักสูตร Cambridge International
ในระดับผู้บริหาร ผู้บริหารใช้ข้อมูลทางการเงินและงบประมาณเพื่อเลือกกลยุทธ์ ก่อนตัดสินใจสำคัญ พวกเขาจะถามว่า: เราสามารถจ่ายได้ไหม จะส่งผลต่อกำไร กระแสเงินสด และระดับหนี้สินอย่างไร และมีผลตอบแทนที่คาดหวังเท่าไร ข้อมูลทางการเงินช่วยให้การตัดสินใจจากเดาสุ่มกลายเป็นการตัดสินใจอย่างมีเหตุผล แต่ตัวเลขเป็นเพียงส่วนหนึ่งของภาพรวม ต้องพิจารณาควบคู่กับตลาด พนักงาน และเป้าหมายของบริษัท
สำรวจ
แหล่งเงินทุน
เลือกประเภทเงินทุนที่ดีที่สุดตามระยะเวลา ความเสี่ยง และความเป็นเจ้าของ
10.4
ข้อแนะนำสำหรับการสอบ
- คำนวณและตีความอัตราส่วนสำคัญ — อัตรากำไรก่อน/หลังภาษี, อัตราหมุนเวียน, อัตราหนี้สิน, ROCE — เสมอเทียบกับเกณฑ์อ้างอิงหรือแนวโน้ม
- สำหรับ การประเมินการลงทุน ต้องรู้ การคืนทุน (ระยะเวลาในการคืนทุน), ARR (ผลตอบแทนเฉลี่ย %), และ NPV (ลดค่า; NPV เป็นบวกหมายถึงยอมรับ)
- อัตราหมุนเวียน ประมาณ 1.5–2 ถือว่าดี: สูงเกินไปเสียทรัพยากร, ต่ำเกินไปเสี่ยงต่อปัญหาสภาพคล่อง
- ระบุ ข้อจำกัดของอัตราส่วน (ข้อมูลย้อนหลัง, ไม่มีปัจจัยเชิงคุณภาพ) ในการประเมินของคุณ
- ในการหาระยะเวลาคืนทุน ให้หาเศษของปีจากกระแสเงินสดสะสม; ในการหา ARR และ NPV ให้หักต้นทุนเริ่มต้น
ความหมายของการ์ดคำศัพท์
กำไรสุทธิ: กำไรที่เหลือหลังจากหักค่าใช้จ่ายทั้งหมดแล้ว ค่าเสื่อมราคา (สินทรัพย์): การกระจายต้นทุนของสินทรัพย์ที่มีอายุการใช้งานยาวนานตลอดหลายปีที่ใช้งาน การวิเคราะห์อัตราส่วน: การเปรียบเทียบคู่ของตัวเลขจากบัญชีเพื่อประเมินผลประกอบการ อัตรากำไรจากการดำเนินงาน: กำไรจากการดำเนินงานเป็นเปอร์เซ็นต์ของรายได้ ผลตอบแทนต่อทุนที่ใช้: กำไรจากการดำเนินงานเป็นเปอร์เซ็นต์ของทุนระยะยาวที่ใช้ในธุรกิจ อัตราส่วนสินทรัพย์หมุนเวียน: สินทรัพย์หมุนเวียนหักด้วยสต็อกสินค้า แล้วหารด้วยหนี้สินหมุนเวียน อัตราการหมุนเวียนสต็อกสินค้า: จำนวนครั้งต่อปีที่สินค้าถูกขายและเติมเต็มใหม่ อัตราผลตอบแทนทางบัญชี: กำไรเฉลี่ยต่อปีเป็นเปอร์เซ็นต์ของเงินลงทุนเริ่มต้น ซึ่งเป็นวิธีการเปรียบเทียบที่ใช้ในตัวอย่างเครื่องจักรของหัวข้อนี้ มูลค่าปัจจุบันสุทธิ: มูลค่าของกระแสเงินสดในอนาคตในปัจจุบัน หลังจากหักต้นทุนเริ่มต้นแล้ว การลดทอนค่า: การปรับมูลค่าเงินในอนาคตให้เหลือมูลค่าในปัจจุบันเนื่องจากมูลค่าของเงินตามเวลา
บทเรียนเชิงโต้ตอบสำหรับหัวข้อนี้
ทำทีละขั้นตอน พร้อมแบบฝึกหัดตรวจสอบผลทันที