- expliquem o propósito e o conteúdo da demonstração de resultados e da demonstração de posição patrimonial (balanço)
- expliquem depreciação e como as demonstrações financeiras são usadas pelas partes interessadas
Finanças e contabilidade (Nível A)
Negócios A-Level · Tópico 10
 9:35
Finanças e contabilidade (Nível A)
Dois lojistas na mesma rua. Ambos venderam quinhentas mil libras de mercadorias no ano passado e parecem idênticos. Mas um está prestes a abrir três novas filiais…
Narração em inglês · legendas em inglês e 中文 que você pode alternar
10.1
Demonstrações financeiras
Programa
Fonte: Programa Cambridge International
Demonstrações financeiras são registros oficiais que mostram o desempenho financeiro de uma empresa. Estuda-se duas delas: a demonstração de resultados e o balanço patrimonial. Por lei, empresas devem publicá-las anualmente.
Explorar
Fluxo das demonstrações financeiras
Veja como eventos empresariais se tornam as demonstrações lidas pelos usuários.
10.1
A demonstração do resultado do exercício
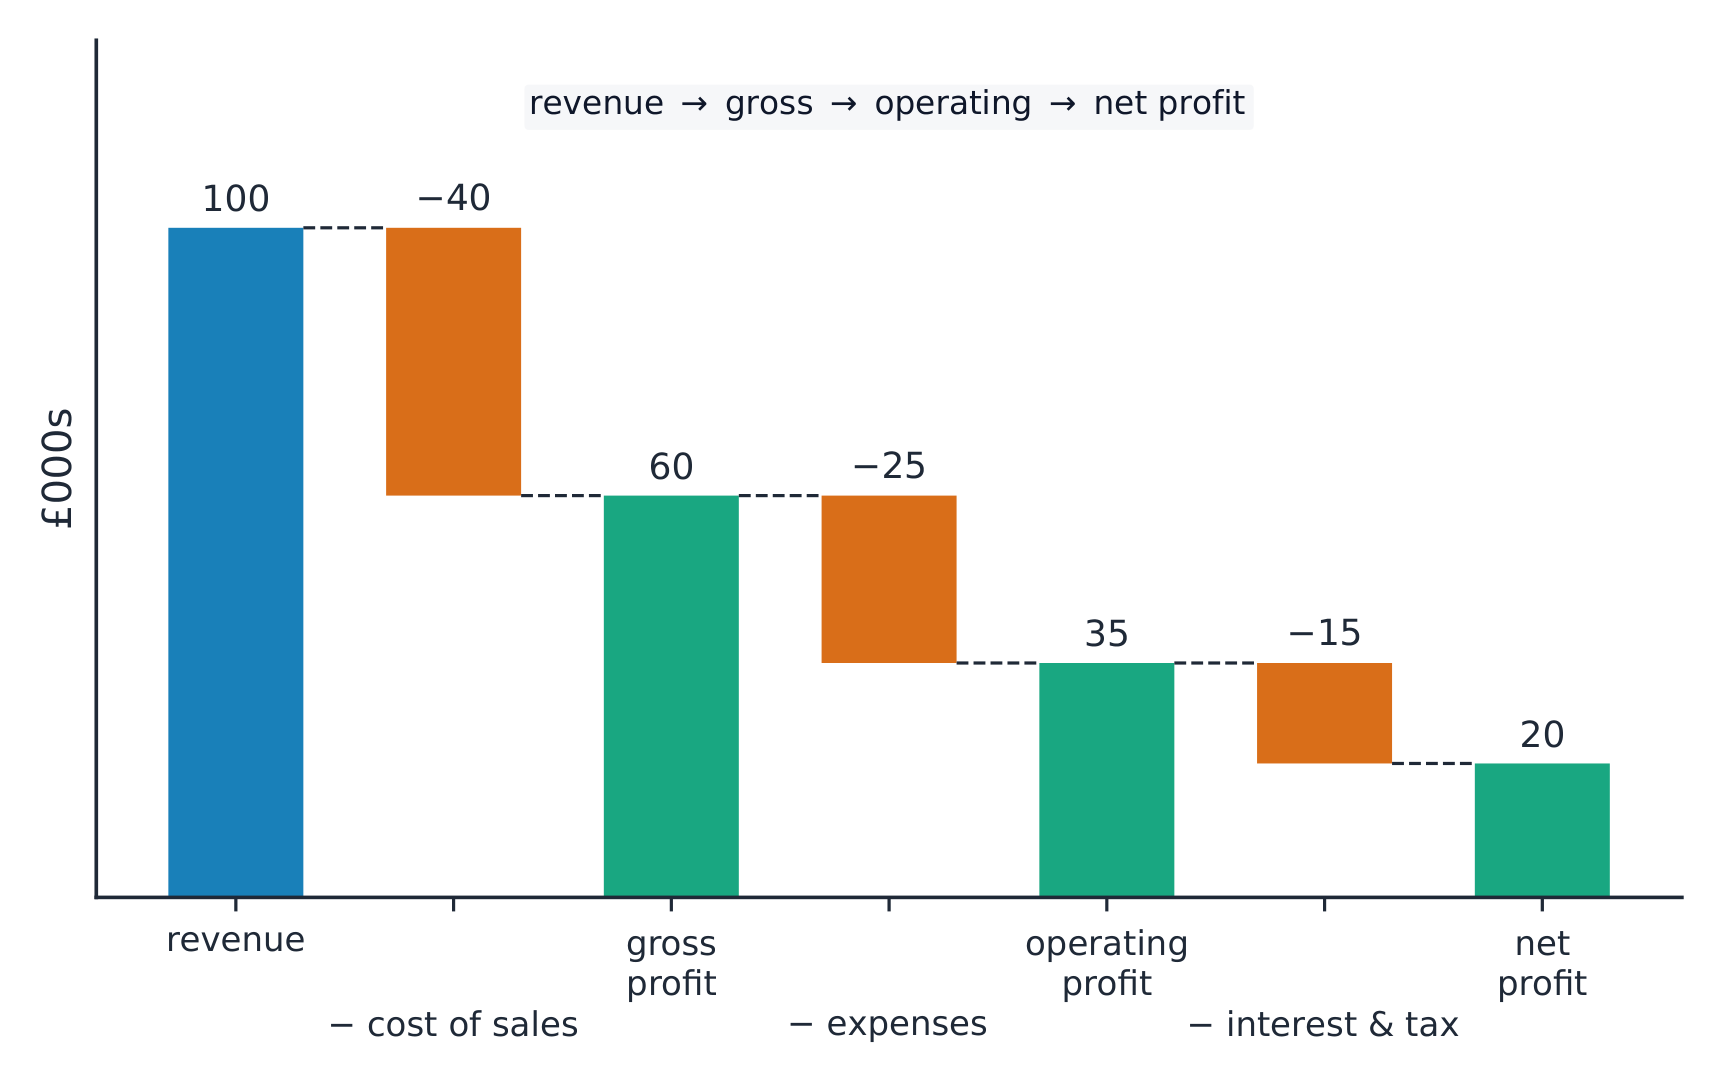
A demonstração de resultados mostra a receita e os custos de uma empresa num período (geralmente um ano), e o lucro restante em cada etapa.
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
- o custo dos bens vendidos é o custo direto dos produtos comercializados.
- o lucro bruto é o que resta após subtrair o custo dos bens vendidos da receita.
- após deduzir despesas (como aluguel, salários e marketing), obtém-se o lucro operacional.
- após juros e impostos, o restante é o lucro líquido (o lucro do exercício).
Vocabulário
Treinar
| English | Português |
|---|---|
| financial statements/faɪˈnænʃl ˈsteɪtmənts/ | demonstrações financeiras |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | demonstração de resultados |
| revenue/ˈrevənjuː/ | receita |
| cost of sales/kɒst ɒv seɪlz/ | custo dos produtos vendidos |
| gross profit/ɡrəʊs ˈprɒfɪt/ | lucro bruto |
| expenses/ekˈspensɪz/ | despesas |
10.1
A demonstração da posição patrimonial
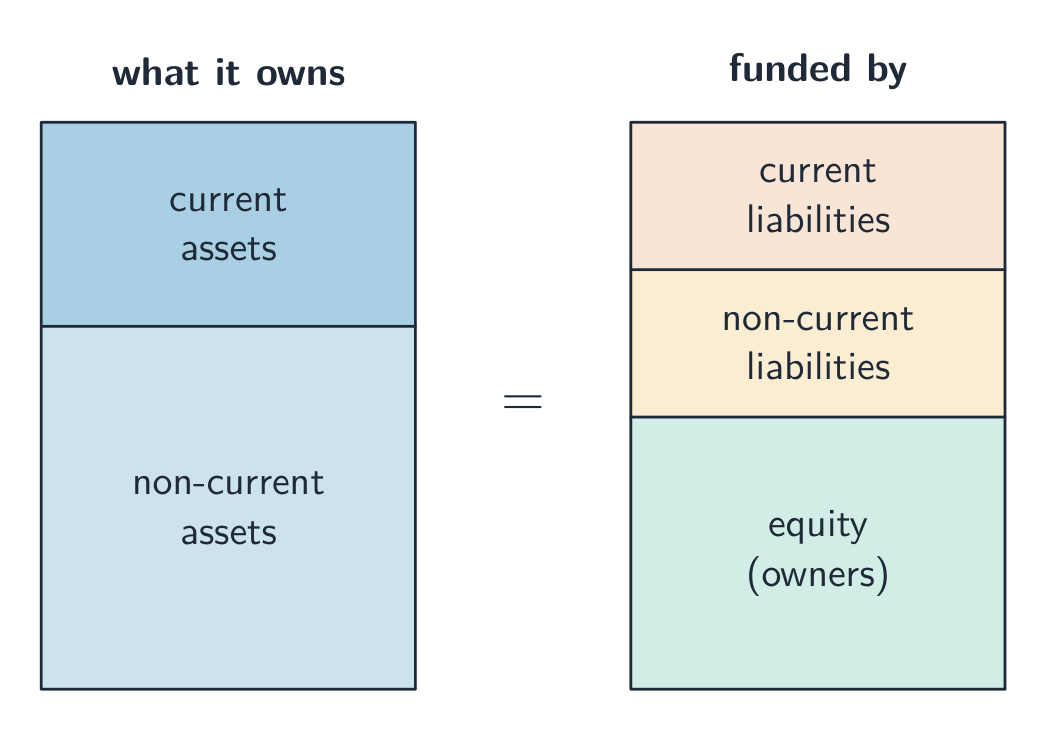
O balanço patrimonial (também chamado de demonstrativo da posição patrimonial) é uma foto do que a empresa possui e deve em um dia específico.
- ativos não circulantes — bens mantidos por mais de um ano, como prédios e máquinas.
- ativos circulantes — itens que se tornam caixa dentro de um ano, como estoque e valores a receber de clientes.
- passivos circulantes — dívidas vencíveis em até um ano.
- passivos não circulantes — dívidas com vencimento superior a um ano, como empréstimos de longo prazo.
- patrimônio líquido — o dinheiro aportado pelos sócios, mais os lucros retidos na empresa.
Os dois lados sempre se equilibram: o que a empresa possui é financiado pelo que deve somado ao patrimônio líquido dos proprietários.
Vocabulário
Treinar
| English | Português |
|---|---|
| balance sheet/ˈbæləns ʃiːt/ | balanço patrimonial |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | ativos não circulantes |
10.1
Depreciação
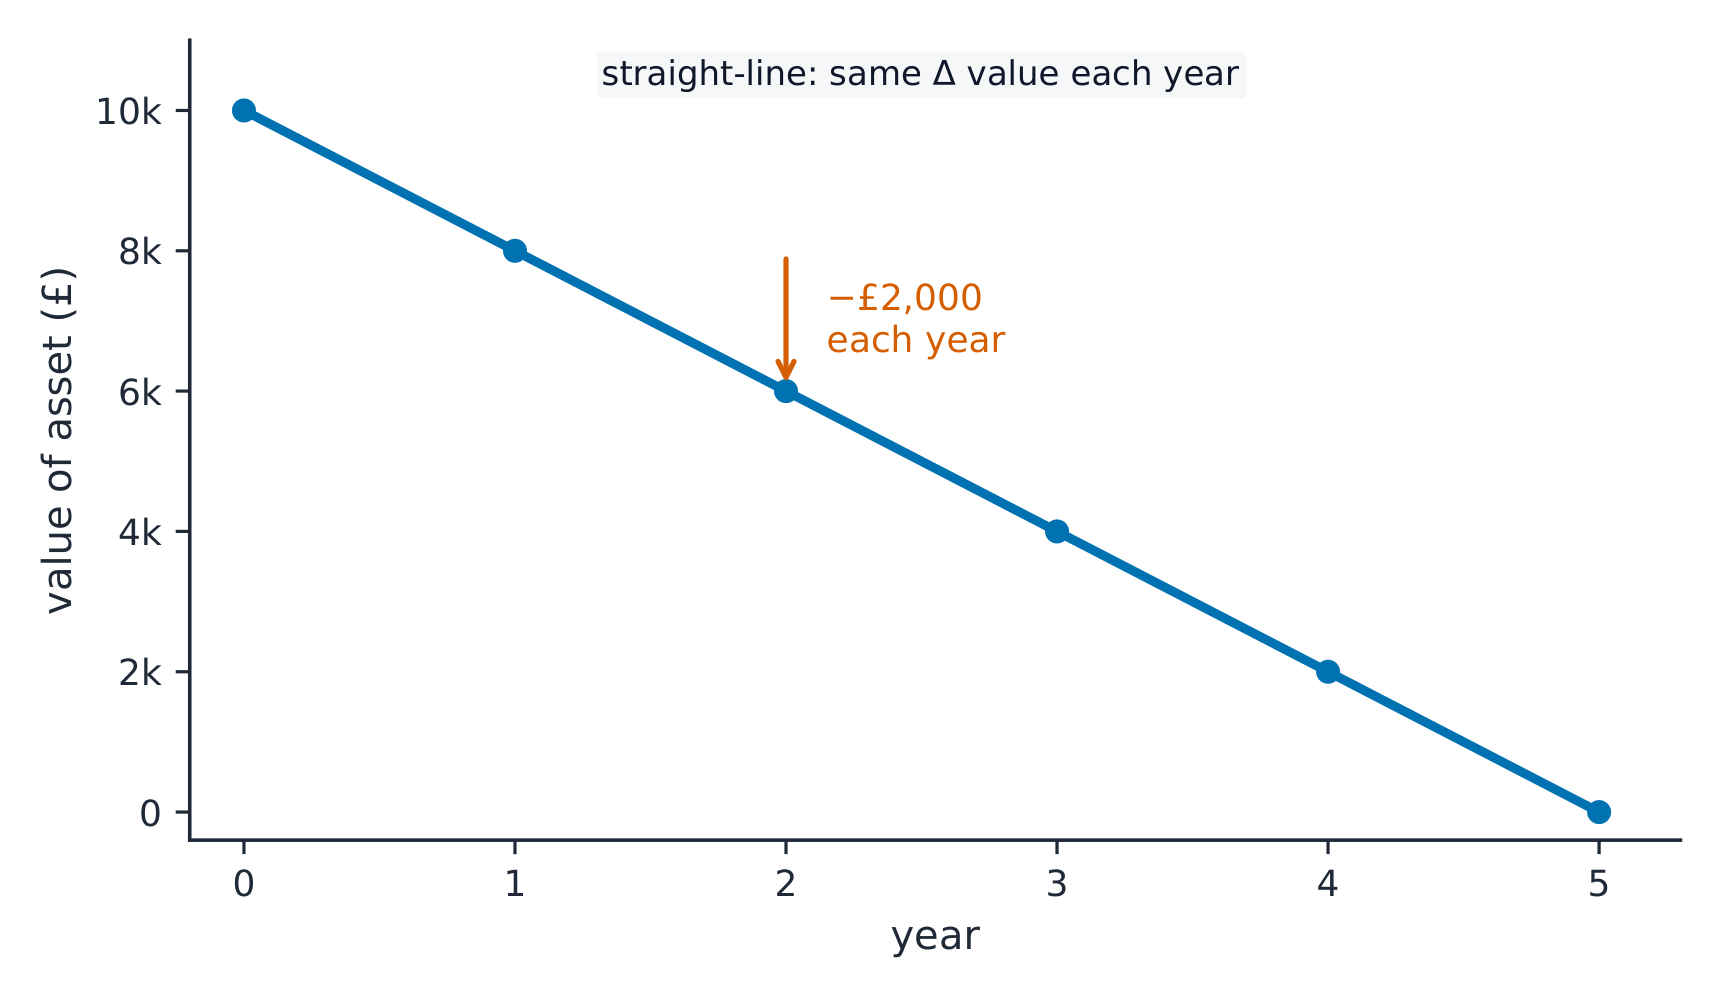
Depreciação é a forma de distribuir o custo de um ativo não circulante ao longo dos anos de sua utilização, em vez de reconhecer tudo no ano da compra. Por exemplo, uma máquina de £10,000 usada por cinco anos pode perder £2,000 de valor anualmente. A depreciação reduz o valor do ativo no demonstrativo da posição patrimonial e conta como despesa no demonstrativo do resultado, evitando superavaliação do lucro.
Explorar
Laboratório de interesse das partes interessadas
Veja como diferentes partes interessadas julgam a mesma decisão empresarial.
Vocabulário
Treinar
| English | Português |
|---|---|
| depreciation (assets)/dɪˌpriːʃɪˈeɪʃn/ | depreciação (ativos) |
| stakeholders/ˈsteɪkhəʊldəz/ | partes interessadas |
| ratio analysis/ˈreɪʃɪəʊ əˈnæləsɪs/ | análise de ratios |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | rentabilidade |
10.1
Como as partes interessadas usam as demonstrações financeiras
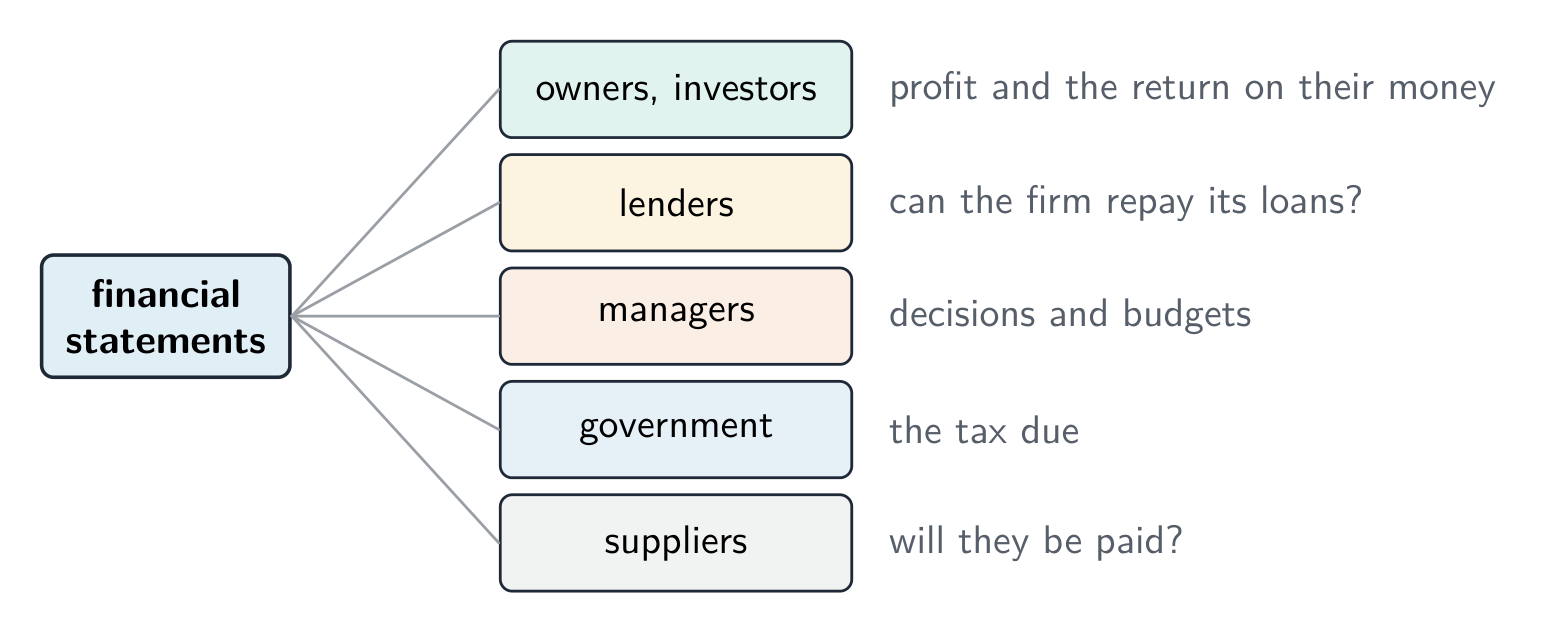
Diferentes partes interessadas analisam esses demonstrativos por motivos distintos:
- proprietários e investidores verificam o lucro e o retorno sobre seu dinheiro.
- credores verificam se a empresa consegue pagar seus empréstimos.
- gerentes os usam para tomar decisões e definir orçamentos.
- o governo verifica os impostos devidos; fornecedores verificam se a empresa pode pagar.
10.2
Análise de ratios
Programa
- calculem e interpretem ratios de rentabilidade, liquidez, eficiência e alavancagem
- usem análise de ratios para avaliar e comparar o desempenho empresarial e expliquem suas limitações
Fonte: Programa Cambridge International
Um número isolado tem pouco significado. A análise de ratios relaciona duas cifras dos demonstrativos para avaliar o desempenho e permitir comparações entre anos ou empresas.
Vocabulário
Treinar
| English | Português |
|---|---|
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | razão circulante |
10.2
Ratios de lucratividade
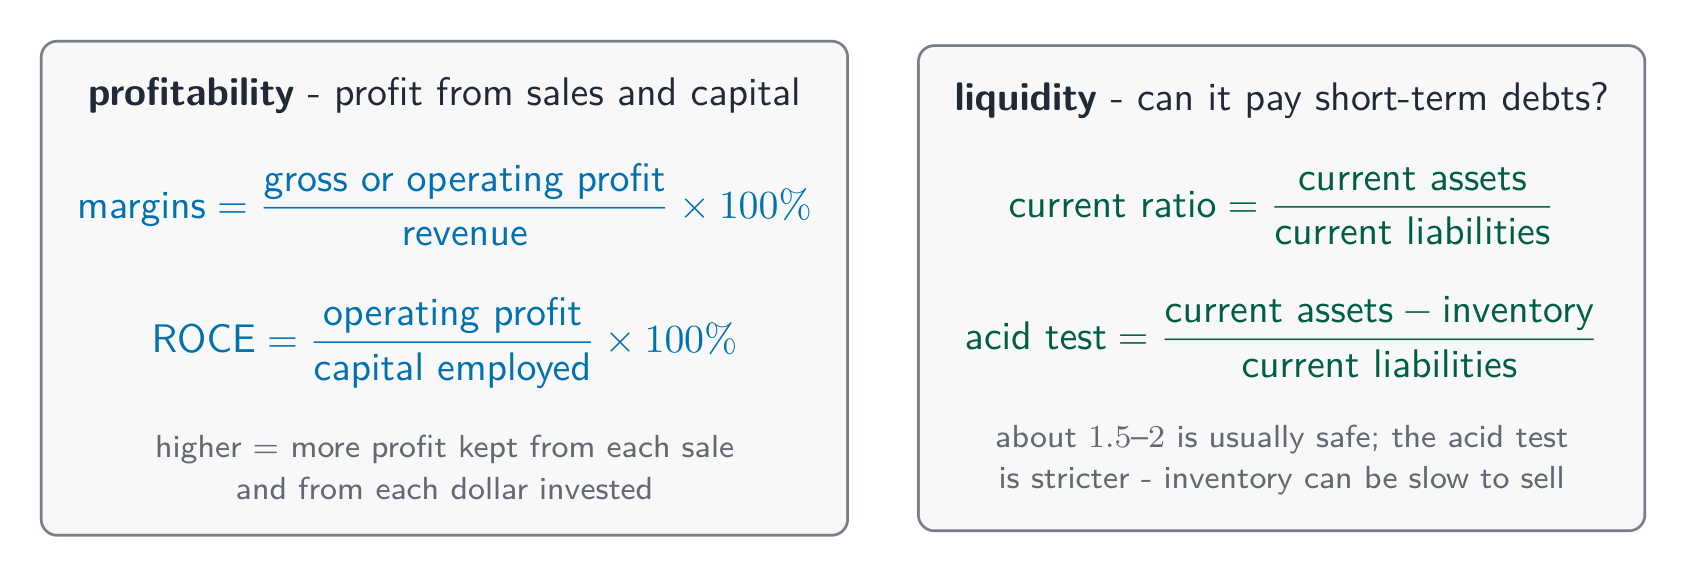
Ratios de rentabilidade indicam quão eficientemente a empresa converte vendas e capital em lucro.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{operating profit margin} = \frac{\text{operating profit}}{\text{revenue}} \times 100\%$$
Uma margem bruta ou margem operacional maior significa mais lucro retido em cada venda. O principal indicador geral é o retorno sobre o capital empregado (ROCE), que compara o lucro com o capital investido:
$$\text{ROCE} = \frac{\text{operating profit}}{\text{capital employed}} \times 100\%$$
Aqui, capital empregado refere-se ao total de recursos de longo prazo da empresa. Um ROCE mais alto indica uso eficiente desses recursos.
Exemplo resolvido. Uma empresa tem receita de £500,000, lucro bruto de £200,000, lucro operacional de £80,000 e capital empregado de £400,000. Calcule sua margem de lucro bruto, margem de lucro operacional e ROCE.
$$\text{gross profit margin} = \frac{200\,000}{500\,000} \times 100\% = 40\%$$
$$\text{operating profit margin} = \frac{80\,000}{500\,000} \times 100\% = 16\%$$
$$\text{ROCE} = \frac{80\,000}{400\,000} \times 100\% = 20\%$$
Explorar
Diagnóstico de ratios financeiros
Classifique ratios pela pergunta que respondem sobre uma empresa.
Vocabulário
Treinar
| English | Português |
|---|---|
| operating profit/ˈɒpəreɪtɪŋ ˈprɒfɪt/ | lucro operacional |
| net profit/net ˈprɒfɪt/ | lucro líquido |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | demonstrativo da situação patrimonial |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | margem de lucro bruto |
| operating profit margin/ˈɒpəreɪtɪŋ ˈprɒfɪt ˈmɑːdʒɪn/ | margem de lucro operacional |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | retorno sobre capital empregado |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | capital empregado |
| liquidity/lɪˈkwɪdɪti/ | liquidez |
10.2
Ratios de liquidez
Liquidez indica a facilidade com que uma empresa paga suas dívidas de curto prazo. Dois ratios testam isso.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
O ratio circulante de aproximadamente 1.5–2 geralmente é seguro. O ratio ácido é mais rigoroso pois exclui o estoque, que pode ter liquidez lenta. Valor baixo é arriscado; muito alto pode indicar dinheiro parado.
Exemplo resolvido. Uma empresa possui ativos circulantes de £60,000 (incluindo £24,000 de estoque) e passivos circulantes de £30,000. Calcule sua razão corrente e razão ácida.
$$\text{current ratio} = \frac{60\,000}{30\,000} = 2.0$$
$$\text{acid test ratio} = \frac{60\,000 - 24\,000}{30\,000} = 1.2$$
Vocabulário
Treinar
| English | Português |
|---|---|
| current assets/ˈkʌrənt ˈæsets/ | Ativos circulantes |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | Passivos circulantes |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | razão ácida |
| efficiency/ɪˈfɪʃənsi/ | eficiência |
10.2
Ratios de eficiência e alavancagem
Ratios de eficiência mostram como a empresa utiliza seus recursos — por exemplo, a rotatividade de estoque mede quantas vezes o estoque é vendido e reposto anualmente. Rotatividade maior geralmente implica menor imobilização de caixa.
$$\text{inventory turnover} = \frac{\text{cost of sales}}{\text{average inventory}}$$
$$\text{receivables days} = \frac{\text{trade receivables}}{\text{revenue}} \times 365$$
$$\text{payables days} = \frac{\text{trade payables}}{\text{cost of sales}} \times 365$$
O prazo de recebimento é o tempo médio que os clientes levam para pagar à empresa; o prazo de pagamento é o tempo médio que a empresa leva para pagar seus fornecedores.
Exemplo resolvido. Uma empresa tem receita de £400,000, custo das vendas de £240,000, estoque médio de £30,000, contas a receber de clientes de £50,000 e contas a pagar a fornecedores de £20,000. Calcule seus índices de eficiência e comente-os.
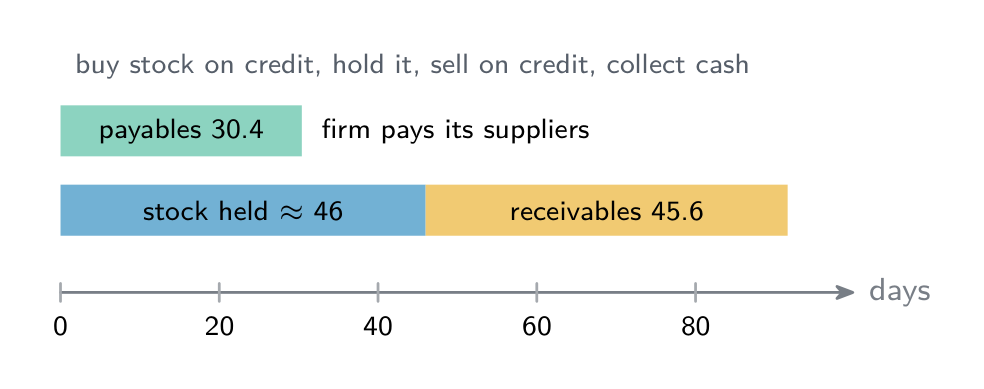
- Giro de estoque = 240,000 ÷ 30,000 = 8 vezes por ano, portanto o estoque é mantido por cerca de 365 ÷ 8 ≈ 46 dias.
- Prazo de recebimento = 50,000 ÷ 400,000 × 365 = 45.6 dias.
- Prazo de pagamento = 20,000 ÷ 240,000 × 365 = 30.4 dias.
Os clientes levam cerca de 46 dias para pagar, mas a empresa paga seus fornecedores em cerca de 30 dias; portanto, por aproximadamente duas semanas, o dinheiro já saiu antes de entrar. A empresa poderia oferecer um pequeno desconto para pagamento antecipado, cobrar os clientes em atraso ou pedir prazos de crédito maiores aos fornecedores. Saber se 8 vezes por ano é bom depende do setor: uma floricultura precisa de um giro muito mais rápido que uma loja de móveis.
Alavancagem mostra quanto do capital de longo prazo vem de endividamento em vez de aportes dos sócios:
$$\text{gearing} = \frac{\text{non-current liabilities}}{\text{capital employed}} \times 100\%$$
Alta alavancagem significa forte endividamento — arriscado se as taxas de juros subirem, mas pode aumentar retornos quando os tempos são bons.
Exemplo resolvido. Uma empresa possui passivos não correntes de £150,000 e capital empregado de £500,000. Calcule sua alavancagem financeira.
$$\text{gearing} = \frac{150\,000}{500\,000} \times 100\% = 30\%$$
Abaixo de 50%, então a empresa tem baixa alavancagem — ela depende mais do dinheiro dos proprietários do que de empréstimos.
Explorar
Laboratório de caso empresarial
Classifique decisões reais para tornar o conceito empresarial principal concreto.
Vocabulário
Treinar
| English | Português |
|---|---|
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | passivos não circulantes |
| equity/ˈekwɪti/ | Patrimônio líquido |
| inventory turnover/ˈɪnvəntri ˈtɜːnəʊvə/ | rotação de estoque |
| receivables days | prazo médio de recebimento |
| payables days | prazo médio de pagamento |
| gearing/ˈɡɪərɪŋ/ | alavancagem |
| investment appraisal/ɪnˈvestmənt əˈpreɪzl/ | avaliação de investimento |
| payback period/ˈpeɪbæk ˈpɪərɪəd/ | período de payback |
| accounting rate of return/əˈkaʊntɪŋ reɪt ɒv rɪˈtɜːn/ | taxa de retorno contábil |
| net present value/net ˈprezənt ˈvæljuː/ | valor presente líquido |
10.2
Limitações da análise de ratios
Ratios são úteis, mas limitados. Usam dados passados, que podem não prever o futuro. Ignoram fatores não monetários como moral da equipe e força da marca. E uma comparação justa exige empresas de tamanho similar no mesmo setor.
10.3
Avaliação de investimentos
Programa
- calculem e interpretem métodos de avaliação de investimentos: período de payback, taxa de retorno contábil (TRC) e valor presente líquido (VPL)
- usem avaliação de investimentos para tomar e avaliar decisões de investimento
Fonte: Programa Cambridge International
Avaliação de investimentos é o estudo sobre a viabilidade de grandes projetos (como novas máquinas ou fábricas). Três métodos são utilizados.
Explorar
Rota de avaliação de investimento
Siga como um projeto é julgado a partir de fluxos de caixa até a decisão.
10.3
Payback, ARR e NPV
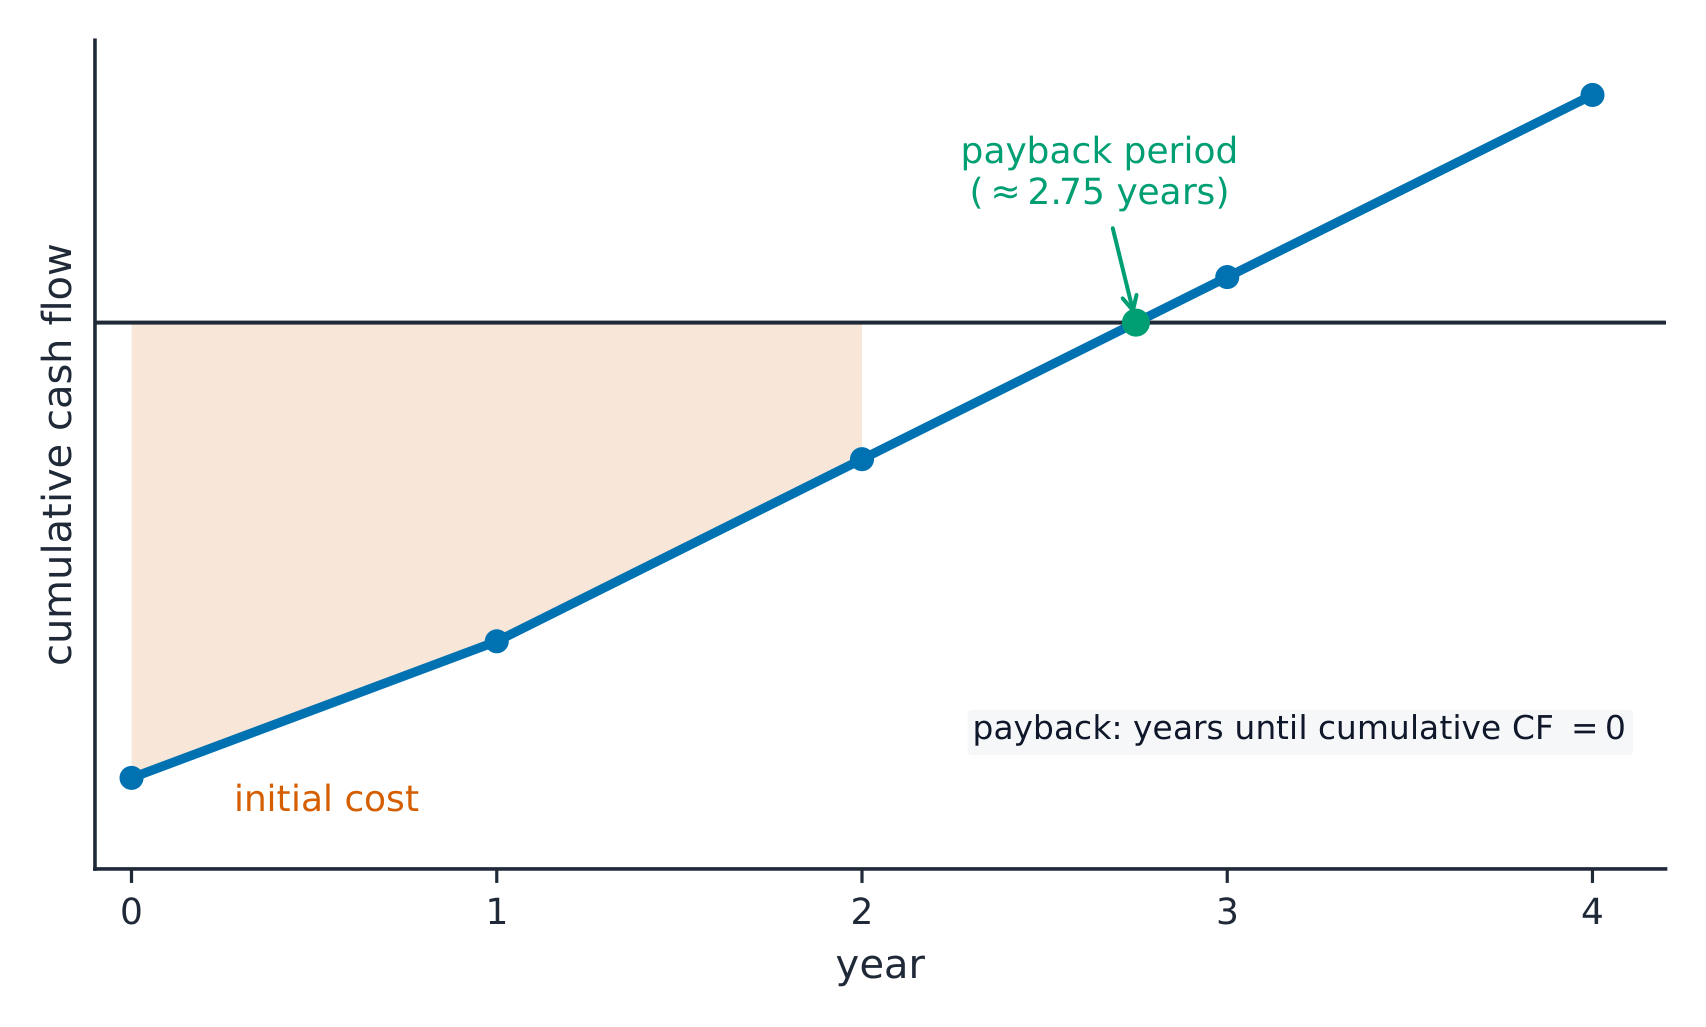
- o período de payback é o tempo necessário para que os fluxos de caixa do projeto recuperem o custo inicial. Payback mais curto é mais seguro.
- a taxa de retorno contábil (TRC) mostra o lucro médio anual como porcentagem do capital investido:
$$\text{ARR} = \frac{\text{average annual profit}}{\text{initial investment}} \times 100\%$$
Exemplo resolvido. Uma máquina custa £100,000 e espera-se que gere um lucro médio anual de £25,000. Calcule a sua taxa de retorno contábil.
$$\text{ARR} = \frac{25\,000}{100\,000} \times 100\% = 25\%$$
- o valor presente líquido (VPL) reconhece que dinheiro no futuro vale menos que hoje. Usa desconto para reduzir fluxos futuros ao valor atual, subtraindo o custo inicial. VPL positivo indica geração de valor.
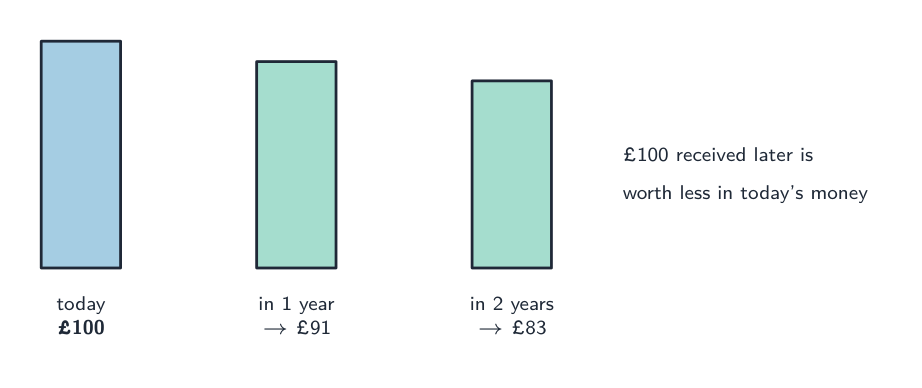
Cada método tem pontos fortes: payback é simples e foca em risco; ARR mostra lucratividade; NPV é o mais completo, mas precisa de uma taxa de desconto escolhida.
Exemplo resolvido (os três métodos). Um projeto custa £100,000. Suas entradas líquidas de caixa previstas são de £30,000 no ano 1, £40,000 no ano 2, £40,000 no ano 3 e £30,000 no ano 4. Encontre o prazo de retorno, a ARR e o NPV com uma taxa de desconto de 10%.
| Ano | Fluxo de caixa líquido (£) | Acumulado (£) | Fator de desconto (10%) | Valor presente (£) |
|---|---|---|---|---|
| 0 | -100,000 | -100,000 | 1.000 | -100,000 |
| 1 | 30,000 | -70,000 | 0.909 | 27,270 |
| 2 | 40,000 | -30,000 | 0.826 | 33,040 |
| 3 | 40,000 | 10,000 | 0.751 | 30,040 |
| 4 | 30,000 | 40,000 | 0.683 | 20,490 |
- Prazo de retorno. Após 2 anos, ainda faltam £30,000 para recuperar. O ano 3 traz £40,000, então o tempo adicional é 30,000 ÷ 40,000 = 0.75 de um ano, ou 9 meses. Prazo de retorno = 2 anos e 9 meses.
- ARR. Lucro total durante a vida do projeto = entradas totais - custo = £140,000 - £100,000 = £40,000, portanto o lucro médio anual = £40,000 ÷ 4 = £10,000. ARR = 10,000 ÷ 100,000 × 100% = 10%.
- NPV. Some os valores presentes das entradas: £27,270 + £33,040 + £30,040 + £20,490 = £110,840. NPV = £110,840 - £100,000 = +£10,840.
O NPV é positivo, portanto, com um custo do dinheiro de 10%, o projeto agrega valor. A decisão de prosseguir também depende das metas da empresa (talvez um prazo de retorno de até 3 anos ou uma ARR acima da taxa de juros de um empréstimo), da confiabilidade das previsões de fluxo de caixa e de fatores não financeiros, como o efeito sobre os funcionários, a marca e o meio ambiente. Um erro comum é esquecer de subtrair o custo inicial do lucro total na ARR e dos valores presentes no NPV.
Explorar
A máquina vai se pagar sozinha?
Arraste o custo, a entrada anual e a vida útil — a linha cumulativa cruza zero no período de retorno, e a RAC é comparada com a taxa bancária.
Vocabulário
Treinar
| English | Português |
|---|---|
| discounting/ˈdɪskaʊntɪŋ/ | desconto |
10.4
Estratégia de finanças e contabilidade
Programa
- expliquem o uso de dados financeiros e orçamentos na tomada de decisão estratégica
- avaliem as implicações financeiras de decisões estratégicas
Fonte: Programa Cambridge International
No nível superior, gerentes usam dados financeiros e orçamentos para escolher entre estratégias. Antes de uma decisão importante, perguntam: podemos nos dar a esse custo, como afetará o lucro, fluxo de caixa e alavancagem, e qual será o retorno provável? Informações financeiras transformam um palpite arriscado em uma escolha fundamentada — mas números são apenas parte do quadro, e devem ser ponderados com o mercado, a equipe e os objetivos da empresa.
Explorar
Laboratório de fontes de financiamento
Escolha o melhor tipo de financiamento pelo tempo, risco e propriedade.
10.4
Dicas de prova
- Calcule e interprete os ratios-chave — margem de lucro bruto/líquida, current ratio, alavancagem, ROCE — sempre contra uma referência ou tendência.
- Para avaliação de investimentos, saiba payback (tempo para recuperar), ARR (retorno médio %) e NPV (descontado; NPV positivo significa aceitar).
- Um current ratio de cerca de 1,5–2 é saudável: muito alto desperdiça recursos, muito baixo arrisca problemas de liquidez.
- Cite as limitações dos ratios (figuras históricas, sem fatores qualitativos) em sua avaliação.
- No prazo de retorno, encontre a fração de ano a partir do fluxo de caixa acumulado; na ARR e no NPV, subtraia o custo inicial.
Significados do cartão de vocabulário
lucro líquido: Lucro restante após deduzir todas as despesas. depreciação (ativos): Distribuição do custo de um ativo duradouro pelos anos de uso. análise de ratios: Comparação de pares de valores das demonstrações financeiras para avaliar desempenho. margem de lucro operacional: Lucro operacional como porcentagem da receita. retorno sobre capital empregado: Lucro operacional como porcentagem do capital de longo prazo utilizado. razão ácida: Ativo circulante menos estoque, dividido pelo passivo circulante. rotatividade de estoque: Número de vezes que o estoque é vendido e reposto anualmente. taxa de retorno contábil: Lucro médio anual como porcentagem do investimento inicial, comparação usada no exemplo de máquina deste tópico. valor presente líquido: Valor atual dos fluxos de caixa futuros após subtrair o custo inicial. desconto: Redução do valor futuro ao presente devido ao valor temporal do dinheiro.
Aulas interativas sobre este tópico
Passe por ele passo a passo, com exercícios de verificação instantânea.