- 企業が資金を必要とする理由(起業資金、拡大、運転資金、キャッシュフロー問題)について説明する
- 短期資金と長期資金、および内部・外部の調達源を区別する
- 資金調達源を説明する(留保利益、資産売却、出資者の貯蓄、銀行融資・過剰預金、新株発行、社債、リース、分割払い、商業信用、マイクロファイナンス、クラウドファンディング、政府補助金)
- 資金調達源の選択に影響を与える要因について説明する
財務情報と意思決定
IGCSE 経営学 · トピック 5
 12:52
財務情報と意思決定
この企業は順調だった。毎月利益を出しており、製品は販売され、顧客も満足していた。しかし銀行預金を注意深く見ると、サプライヤーは…
英語ナレーション・英語+中文字幕 burning-in
5.1
企業が資金が必要となる理由

シラバス
出典: Cambridge International シラバス

資金とは、企業が必要とする金銭のことである。企業には以下の目的で資金が必要となる:
- 起業 — 利益を得る前に設備や在庫を購入するための創業資金、
- 成長 — 新規店舗や機械導入などの拡大のための資金、
- 日常運営 — 顧客からの支払いを待っている間に給与や納品先への支払いを行うための運転資金、
- キャッシュ・フローの危機に直面した際の生存 — 支出が収入を上回る状況。
資金の調達方法
融资可分为短期(一年内偿还)或长期(数年)。资金来源可以是企业内部(内部融资)或外部(外部融资)。
| 調達元 | 内部 / 外部 | 備考 |
|---|---|---|
| 留保利益 | 内部 | 企業内に留められた利益で、配当などは支払わない |
| 資産の売却 | 内部 | 企業が必要としなくなった資産を売却 |
| 所有者の貯蓄 | 内部 | 所有者自身の資金 |
| 銀行融資 | 外部 | 借入金で、時間とともに金利を含めて返済 |
| 銀行過額振込 | 外部 | 短期の資金需要のために、預金残高がマイナスになることを許可 |
| 新株発行 | 外部 | 有限会社のみ可能;資金調達できるが、経営権も分散される |
| 社債 | 外部 | 会社に長期融資を行い、利息を支払う |
| リース | 外部 | 購入ではなく設備をレンタル |
| 分割払い(買掛) | 外部 | 今すぐ購入し、月額分割で支払う |
| 売掛信用 | 外部 | 後日支払う(例:30日後) |
| マイクロファイナンス | 外部 | 貧困地域における小規模企業向けの少額融資 |
| クラウドファンディング | 外部 | 多くの人々がそれぞれ少量ずつ寄附し、オンラインで行われることが多い |
| 政府助成金 | 外部 | 返済不要の政府からの資金 |

調達方法の選択
最適な調達方法は、必要な金額と期間、コスト(金利や手数料)、企業の規模と法的形態(株式の発行は株式会社のみ)、そして所有者が受け入れるリスクと経営権の程度によって決まる。
探索
資金調達の仕組み
時期、リスク、所有権に基づいて最適な資金調達方法を選択する。
語彙
練習する
| English | 日本語 |
|---|---|
| finance/ˈfaɪnæns/ | 資金 |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | 初期投資 |
| expansion/ekˈspænʃn/ | 拡大 |
| assets/ˈæsets/ | 資産 |
| loan/ləʊn/ | ローン |
| interest/ˈɪntrest/ | 利息 |
| overdraft/ˈəʊvədræft/ | 過剰預金 |
| shares/ʃeəz/ | 株式 |
| debentures/deˈbentʃəz/ | 社債 |
| leasing/ˈliːsɪŋ/ | リース |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | リース・バイ・アグリーメント |
| trade credit/treɪd ˈkredɪt/ | 商業信用 |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | マイクロファイナンス |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | クラウドファンディング |
| grants/ɡrænts/ | 助成金 |
5.2
キャッシュ・フローと運転資金

シラバス
- 現金の重要性と、現金と利益の違いについて説明する
- キャッシュフロー予測(収入、支出、正味キャッシュフロー、期首・期末残高)を作成・完成・解釈する
- 運転資金とは何か、および企業がキャッシュフロー問題を解決する方法について説明する
出典: Cambridge International シラバス
現金は利益とは異なる
現金とは、企業が現在利用可能な金銭である。利益は期間中の収益から費用を差し引いたものである。企業は利益を出していても、顧客がまだ支払いを行っていない場合などに現金不足に陥ることがある。現金不足は、利益が出ている企業であっても倒産を強制することがある。
キャッシュ・フロー予算
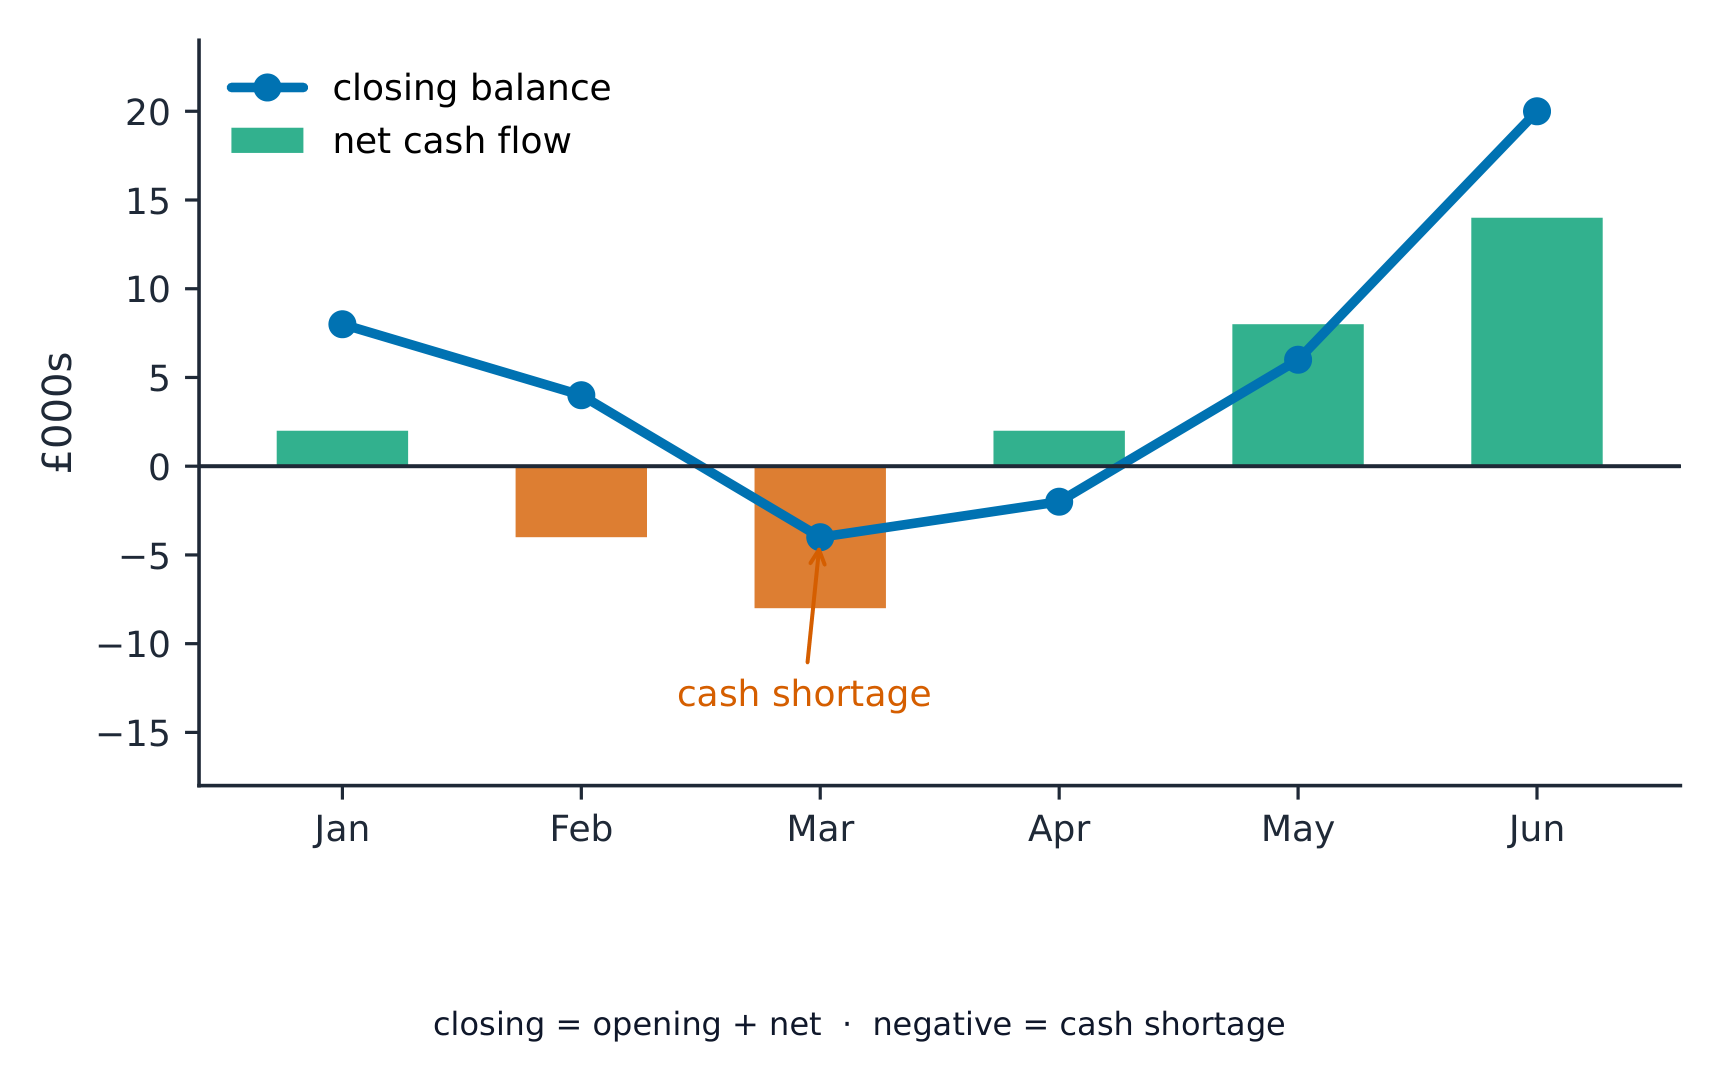
キャッシュ・フロー予算は、每月の入金と出金を予測する。以下を使用する:
- 入金 — 流入する金銭(売上、融資)、
- 出金 — 流出する金銭(給与、家賃、材料費)、
- 正味キャッシュ・フロー — 入金から出金を差し引く、
- 期首残高 — 月初めに保有する現金、
- 期末残高 — 月末に保有する現金。
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
計算例。 ある店舗は来月の入金を£12,000、出金を£9,000と見込み、月初めの銀行預金は£2,000である。正味キャッシュ・フローと期末残高を求めよ。
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
運転資金
営業資金は日常運営に利用可能な資金である。それは 流動資産 (現金および_castable into cash soon things) minus the 流动负债 (一年内到期的债务)。
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
キャッシュ・フローの問題を解決するために、企業は過額振込の手続き、納品先への支払い延期、顧客への早期支払い要求、余剰資産の売却、支出削減を行うことができる。

探索
キャッシュフロー予測
毎月の入金・出金の予測は、事業が現金不足に陥る前に警告します。
探索
キャッシュフロー予測ラボ
毎月の入金、出金、そしてオーブンの単発購入をドラッグしてください。パン屋は6ヶ月間赤字にならないですか?
語彙
練習する
| English | 日本語 |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | 運転資金 |
| cash-flow/kæʃ fləʊ/ | キャッシュフロー |
| short-term/ʃɔːt tɜːm/ | 短期 |
| long-term/lɒŋ tɜːm/ | 長期 |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | 留保利益 |
| cash/kæʃ/ | 現金 |
| profit/ˈprɒfɪt/ | 利益 |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | キャッシュ・フロー予測 |
| inflows/ˈɪnfləʊz/ | 流入 |
| outflows/aʊtˈfləʊz/ | 流出 |
| net cash flow/net kæʃ fləʊ/ | 純キャッシュ・フロー |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | 期首残高 |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | 期末残高 |
| current assets/ˈkʌrənt ˈæsets/ | 流動資産 |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 流動負債 |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | 負債 |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | 固定資産 |
5.3
損益計算書
シラバス
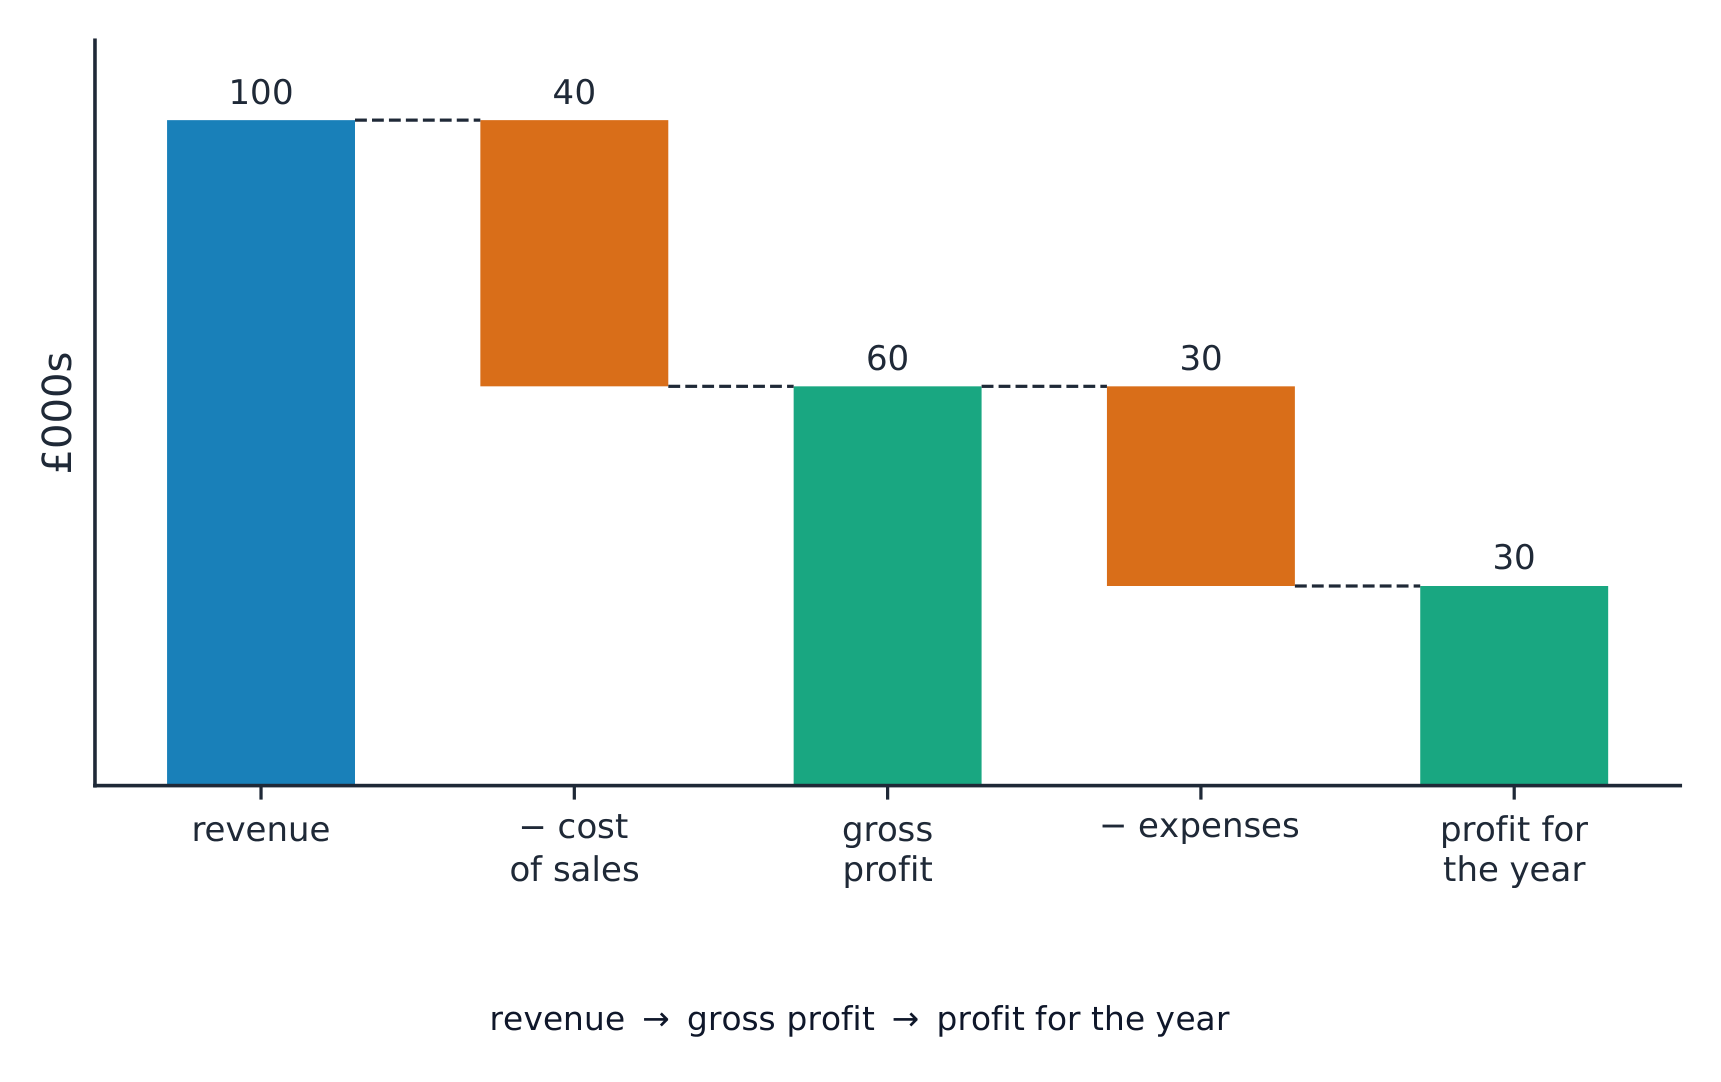
- 損益計算書の主要な特徴(売上高、売上原価、粗利、経費、当期純利益)を特定する
- 関係者が損益計算書如何利用するかについて説明する
出典: Cambridge International シラバス
损益表显示企业在一定时期内(通常为一年)的盈利情况。
| 項目 | 意味 |
|---|---|
| 売上高 | 販売からの収入 |
| 売上原価 | 販売された商品の製造または入手にかかった費用 |
| 粗利 | 売上高から売上原価を差し引く |
| 経費 | その他の営業費:家賃、給与、広告費 |
| 当期純利益 | 粗利從 - 費用 |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
** worked example.** ある企業の売上高は £200,000 、売掛原価は £120,000 、経費は £50,000 です。粗利從と当期純利益を求めなさい。
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
損益計算書はステークホルダーによって利用される:所有者は利益を確認し、貸手は借入金の安全性を確認し、経営者は問題を探している。
探索
財務諸表の流れ
ビジネスイベントがユーザーが読む諸表になる様子を確認する
語彙
練習する
| English | 日本語 |
|---|---|
| revenue/ˈrevənjuː/ | 収益 |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | 損益計算書 |
| cost of sales/kɒst ɒv seɪlz/ | 売上原価 |
| gross profit/ɡrəʊs ˈprɒfɪt/ | 粗利 |
| expenses/ekˈspensɪz/ | 経費 |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | 当期純利益 |
| stakeholders/ˈsteɪkhəʊldəz/ | ステークホルダー |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | 純資産額計算書 |
5.4
貸借対照表

シラバス
- 貸借対照表における主な分類を特定する:非流動資産および流動資産、流動負債および非流動負債、そして所有者の資本
- 貸借対照表がどのように利用されるかを説明する
出典: Cambridge International シラバス
貸借対照表(バランスシートとも呼ばれる)は、ある日付における事業が所有する資産と負担する負債(負債)を示す。
- 固定資産 — 長期的に保有するもの:建物、機械。
- 流動資産 — 短期間のもの:在庫品、顧客からの未収金、現金。
- 流动负债——需在一年内偿还的债务:如透支、欠供应商款项。
- 非流动负债——超过一年后偿还的债务:如长期贷款。
- 自己資本 — 所有者が出資した金額に加え、事業に留保された利益を含む。
事業の価値、債務額、そして債務を支払えるかどうかを確認するために用いられる。

探索
財務諸表の流れ
ビジネスイベントがユーザーが読む諸表になる様子を確認する
5.5
財務諸表分析

シラバス
- 利益性比率を計算・解釈する:粗利益率、純利益率、総資本収益率(ROCE)
- 流動性比率を計算・解釈する:流動比率および速乾比率(クイック比率)
- 内部および外部の利用者が、意思決定のために会計分析をどのように活用するかを説明する
出典: Cambridge International シラバス
財務諸表から比率を算出することで、事業の状況を評価できる。比率とは2つの数値を比較することである。
収益性比率
収益性比率は、事業が利益を生み出す能力を示す。
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- 粗利益率 — 粗利益の売上高に対する割合(パーセンテージ)。
- 利益率 — 当期純利益の売上高に対する割合(パーセンテージ)。
- 使用資本利益率 (ROCE) — 当期純利益の使用資本(投資額)に対する割合(パーセンテージ)。投資の有効性を示す。
この3つすべてにおいて、高い方が好ましい。
** worked example.** 同じ企業(売上高 £200,000 、粗利從 £80,000 、当期純利益 £30,000 )で、使用資本金が £150,000 の場合、3つの収益性比率を求めなさい。
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
流動性比率
流動性比率は、事業が短期債務を支払えるかを示す。
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- 流動比率 は流動資産と流動負債を比較する。約1.5〜2が健全である。
- 速乾性比率 はより厳格であり、在庫品を除く。在庫品はまだ販売されていないためである。
** worked example.** ある企業の流動資産が £40,000 (そのうち在庫が £10,000 )で、流動負債が £20,000 の場合、流動比率と速算比率を求めなさい。
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
会計分析の利用者
- 内部利用者(所有者および経営者)は、事業の管理と計画のために用它する。
- 外部利用者(銀行、供給者、政府、投資家)は、融資や納品、投資をするかどうかを決定するために用它する。
探索
会計比率による診断
ビジネスに関する質問に回答する比率に基づいて分類します。
語彙
練習する
| English | 日本語 |
|---|---|
| inventory/ˈɪnvəntri/ | 在庫 |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | 非流動負債 |
| owners' equity/ˈəʊnəz ˈekwɪti/ | 自己資本 |
| ratios/ˈreɪʃɪəʊz/ | 比率分析 |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | 収益性 |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | 粗利益率 |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | 利益率 |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | 使用資本収益率 |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | 使用資本 |
| liquidity/lɪˈkwɪdɪti/ | 流動性 |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | 流動比率 |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | 速動比率 |
5.5
試験対策
- 現金は利益ではない: 利益を出していても、顧客の支払いが遅れれば現金不足になる可能性がある。キャッシュフロー予測の期末残高に注意せよ。
- 内部財源(留保利益、資産売却、所有者の貯蓄)と外部財源(銀行借入、過剰預金、株式発行、リース、商信用)を区別せよ。
- 主要な式: 正味現金流入額 = 流入額 − 流出額;期末残高 = 期首残高 + 正味現金流入額;運転資本 = 流動資産 − 流動負債。
- 収益性比率(粗利益率、利益率、ROCE)— 高い方がよい。流動性: 流動比率(健全 ≈ 1.5–2)およびより厳格な速乾性比率(在庫品を除く)。
- 有限会社のみが株式を発行して資金調達を行い、個人事業主や合名組合は行えない。
語彙カードの意味
キャッシュ・フロー:時間の経過とともに企業に入出金する現金の流れ。 短期:数週間や数ヶ月といった短い期間を指す。 長期:数週間ではなく、数年にわたる期間を指す。 ローン:現在借り入れ、後で返済する金額で、通常は利息を含む。 デベンチャー:企業の資産に対する担保付きの長期借入金。 リース:所有権を持たずに資産を使用するために支払う代金。 分割払い購入:分割払いで資産の代金を支払い、最終的に所有権を得る方式。 クラウドファンディング:多数の小さな出資者から資金を集めること。 使用資本利益率:事業に用いられる長期資本に対する利益の割合。 速決比率(酸試験比率):在庫を除く短期資産が短期債務をカバーできるかを確認する指標。
このトピックのインタラクティブ授業
一歩ずつ進め、即時チェック付きの問題で学習します。