- 製造方法(ジョブ、バッチ、フロー生産)とそのメリット・デメリットを説明する
- 生産性とそれを向上させる方法について説明する
- リーン生産方式とジャストインタイム(JIT)在庫管理、および在庫管理について説明する
- 技術が製造に与えた変化について説明する
営業管理
IGCSE Business Studies · トピック 4
 9:48
営業管理
自動車工場の中を見よう。同じ車が、毎日数百台、それぞれが直前の車と全く同じ形で作られている。全てを決めたのは誰か:どう作るか、何を…
英語ナレーション・英語+中文字幕 burning-in
4.1
生産方法

シラバス
出典: Cambridge International シラバス
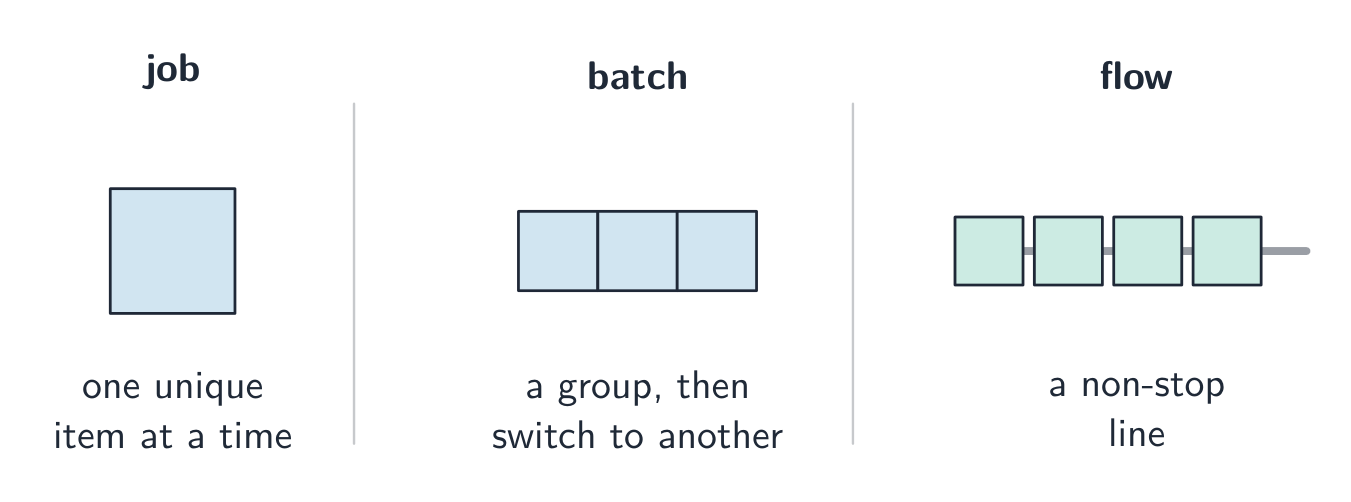
生産とは、原材料と労働力から完成品およびサービスに変換することです。主な手法は3つあります。
| 手法 | 内容 | 適していること | 欠点 |
|---|---|---|---|
| ジョブ生産 | 注文に応じて一度に1個ずつ製作する | 特別品、単発品:結婚式ケーキ、船舶 | 1個あたりの生産速度が遅く、コストが高い |
| バッチ生産 | 同じ商品のグループをまとめて作り、次に別のグループに切り替える | 製菓所、異なるサイズの衣料品 | 切り替え中に機械が稼働しない(アイドル状態になる) |
| フロー生産 | 移動ライン上で絶え間なく商品を製造する | 大量生産品:自動車、飲料水 | 設備投資が高く、作業が単調になりやすい |
生産性
生産性 は一定時間内に労働者または機械がどれだけ生産するかを測る指標です。生産性を上げれば単価が下がります。企業が生産性を上げる方法:
- 労働者の教育訓練,
- より良い機械と技術の使用,
- モチベーションの向上,
- 作業のより適切な組織化。

ライン生産およびジャスト・イン・タイム
ライン生産とは、品質を維持したまま、時間、材料、スペース、労力などの所有的な無駄を削減することです。
重要な手法の一つにジャスト・イン・タイム(JIT)があります。JITでは、材料が必要となるタイミングで到着し、完成品は素早く販売されるため、企業が保有する在庫(材料や商品のストック)は極めて少なくなります。これにより保管コストを節約できますが、配送が遅れれば生産が停止する可能性があります。適切な在庫管理は、需要を満たすのに十分なストックを確保しつつ、資金が tie up されたり商品が廃棄されたりしないよう control します。

生産における技術
技術は生産を変革しました。自動化(機械やロボットによるタスク遂行)、コンピュータ設計、オンライン注文はすべて、生産を速く、安価で、精密に行うことを可能にしました。しかし、機械の購入には多額の費用がかかり、労働者の雇用を代替することがあります。

探索
生産方法
企業は製品や注文量に応じて、ジョブ、バッチ、フロー生産のいずれを選択します。
語彙
練習する
| English | 日本語 |
|---|---|
| production/prəˈdʌkʃn/ | 生産 |
| labour/ˈleɪbə/ | 労働力 |
| services/ˈsɜːvɪsɪz/ | サービス |
| job production/dʒɒb prəˈdʌkʃn/ | 単品生産 |
| batch production/bætʃ prəˈdʌkʃn/ | バッチ生産 |
| flow production/fləʊ prəˈdʌkʃn/ | フロー生産 |
| productivity/ˌprɒdəkˈtɪvɪti/ | 生産性 |
| technology/tekˈnɒlədʒi/ | 技術 |
| motivation/ˌməʊtɪˈveɪʃn/ | 動機付け |
| lean production/liːn prəˈdʌkʃn/ | リーン生産 |
| just-in-time/dʒʌst ɪn taɪm/ | ジャストインタイム |
| inventory/ˈɪnvəntri/ | 在庫 |
| automation/ˌɔːtəˈmeɪʃn/ | 自動化 |
4.2
コスト、規模、損益分岐点

シラバス
- 固定費、変動費、総原価、平均原価に分類する
- 損益分岐点チャートを作成・解釈し、損益分岐点の生産量と安全率を特定する
- 損益分岐点の生産量、総収益、総原価、利益を計算・活用し、損益分岐点分析の限界について説明する
出典: Cambridge International シラバス
コストの種類
企業には様々な種類のコストがあります。
- 固定費は生産量に関わらず変動しません—家賃、給与、保険などです。何もしない場合でも支払います。
- 変動費は生産量に応じて変動します—材料費や、製造された各品に対する直接経費などです。生産量が増えれば変動費も増えます。
- 総コストは固定費と変動費の合計です。
- 平均コストは、総コストを生産された品数の割ったものです。
$$\text{total cost} = \text{fixed costs} + \text{variable costs}$$
$$\text{average cost} = \frac{\text{total cost}}{\text{output}}$$
計算例. ある工場は固定費が£8,000、単品あたり変動費が£2で、1,000品を生産しています。総コストと単品あたりの平均コストを求めよ。
$$\text{total cost} = \text{\pounds} 8\,000 + (1\,000 \times \text{\pounds} 2) = \text{\pounds} 10\,000$$
$$\text{average cost} = \frac{\text{\pounds} 10\,000}{1\,000} = \text{\pounds} 10 \text{ per unit}$$
売上高と利益
売上高とは、企業が製品を販売して得るお金のことです。
$$\text{total revenue} = \text{price} \times \text{quantity sold}$$
利益とは、すべてのコストを支払った後に残る金額です。
$$\text{profit} = \text{total revenue} - \text{total cost}$$
計算例. 同じ工場が全1,000品を£15で販売した場合、総売上高と利益を求めよ。
$$\text{total revenue} = \text{\pounds} 15 \times 1\,000 = \text{\pounds} 15\,000$$
$$\text{profit} = \text{\pounds} 15\,000 - \text{\pounds} 10\,000 = \text{\pounds} 5\,000$$
損益分岐点
損益分岐点とは、総売上が総コストとちょうど等しくなる生産量のレベルであり、この段階では企業は利益も損失も生じません。それ以下では損失となり、それ以上では利益となります。
販売された各品は固定費の回収に寄与する一定の金額をもたらします。この金額は、販売価格から単品あたりの変動費を引いたものであり、時折単位貢献額とも呼ばれます。
$$\text{break-even output} = \frac{\text{fixed costs}}{\text{selling price per unit} - \text{variable cost per unit}}$$
損益分岐点チャートは、生産量に対して総コストと総売上高をプロットしたものです。2つの線が交差する点が損益分岐点です。
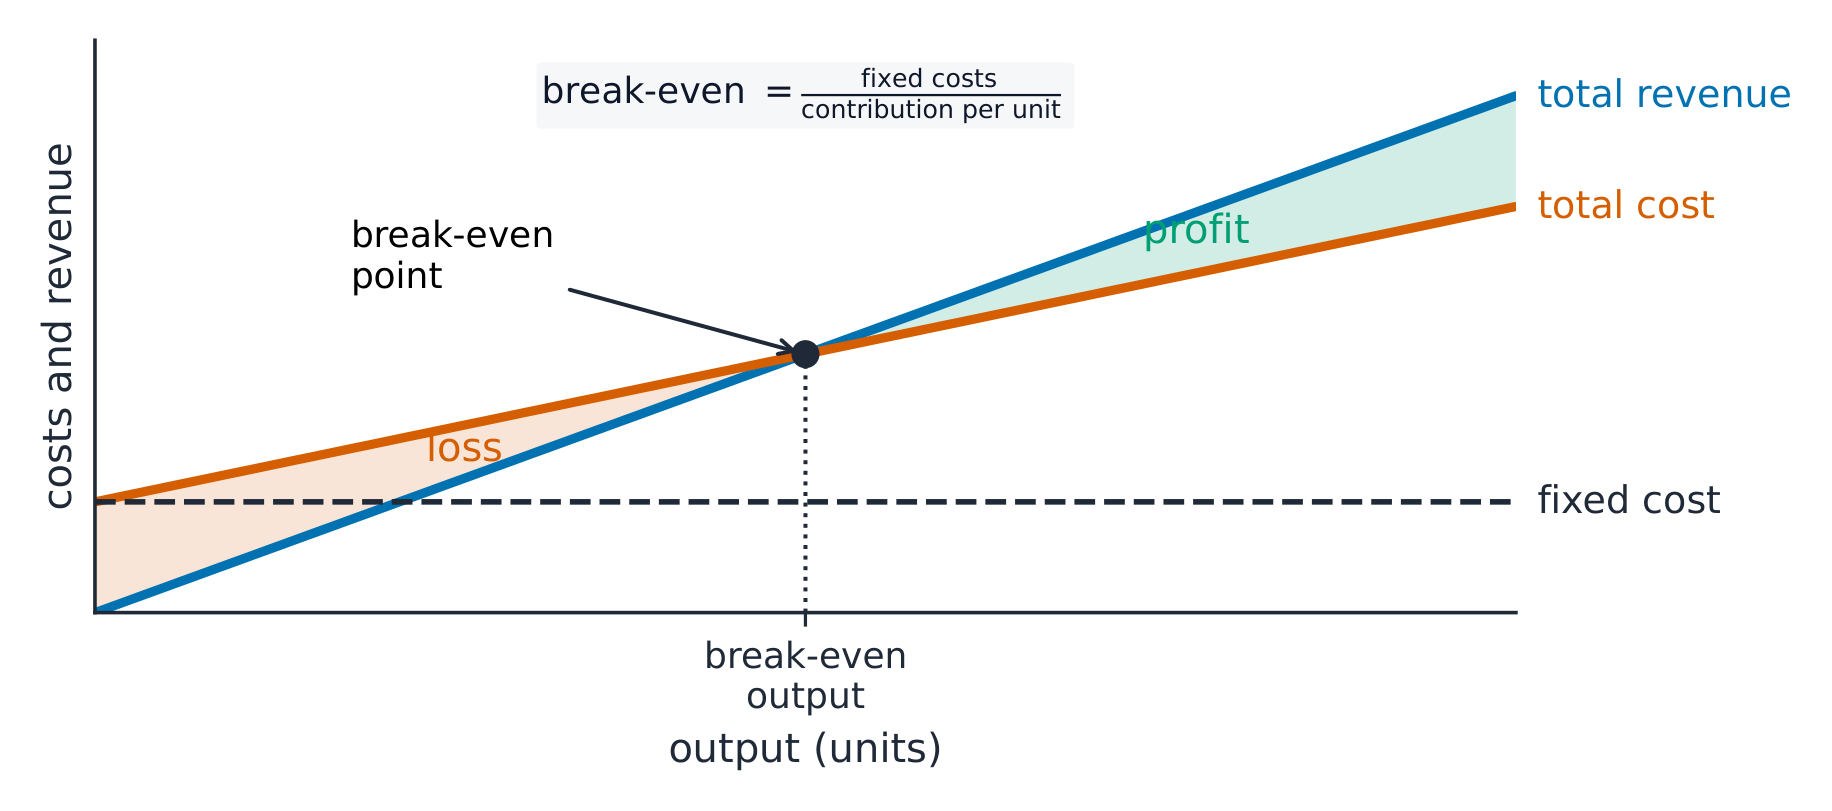
安全率とは、実際の生産量が損益分岐点の生産量からどれだけ離れているかを示します。
$$\text{margin of safety} = \text{actual output} - \text{break-even output}$$
計算例. 単品あたり販売価格が£15、変動費が£5、企業の固定費が£8,000の場合、損益分岐点の生産量を求めよ。さらに、実際に1,200品を生産した場合の安全率も求めよ。
単位貢献額は$\text{\pounds} 15 - \text{\pounds} 5 = \text{\pounds} 10$なので、
$$\text{break-even output} = \frac{\text{\pounds} 8\,000}{\text{\pounds} 10} = 800 \text{ units}$$
$$\text{margin of safety} = 1\,200 - 800 = 400 \text{ units}$$
大きな安全率はより安全である。なぜなら、企業が損失を被る前に売上が大きく減少しても耐えられるからである。
損益分岐点分析の限界. 全生産量が販売されると仮定しており、かつ、いかなる生産量のレベルにおいても販売価格とコストが一定であると仮定しています。現実にはこれらは常常に変化するため、損益分岐点はあくまで指針としてのみ機能します。
探索
損益分岐点(Breakeven)
損益分岐点とは、総収益が総原価と交差する地点である。
語彙
練習する
| English | 日本語 |
|---|---|
| cost/kɒst/ | コスト |
| fixed costs/fɪkst kɒsts/ | 固定費 |
| variable costs/ˈveərɪəbl kɒsts/ | 変動費 |
| output/ˈaʊtpʊt/ | 生産量 |
| total cost/ˈtəʊtl kɒst/ | 総コスト |
| average cost/ˈævrɪdʒ kɒst/ | 平均原価 |
| revenue/ˈrevənjuː/ | 収益 |
| profit/ˈprɒfɪt/ | 利益 |
| break-even/breɪk ˈiːvən/ | 損益分岐点 |
| contribution/ˌkɒntrɪˈbjuːʃn/ | 貢献益 |
| break-even chart/breɪk ˈiːvən tʃɑːt/ | 損益分岐図 |
| break-even point/breɪk ˈiːvən pɔɪnt/ | 損益分岐点 |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | 安全余地 |
4.3
品質の達成
シラバス
- 企業にとって品質が重要な理由について説明する
- 品質管理と品質保証を区別し、品質実現のための手法を説明する
出典: Cambridge International シラバス
品質の重要性
品質とは、製品が顧客のニーズに対して十分であることを意味します。高品質であることは:
- 強力なブランドと顧客ロイヤルティを築き、
- 返品、クレーム、废弃材料を減らし、
- 企業が高価格を設定することを可能にします。
低品質は顧客を逃し、ブランドを毀損させます。
品質管理および品質保証
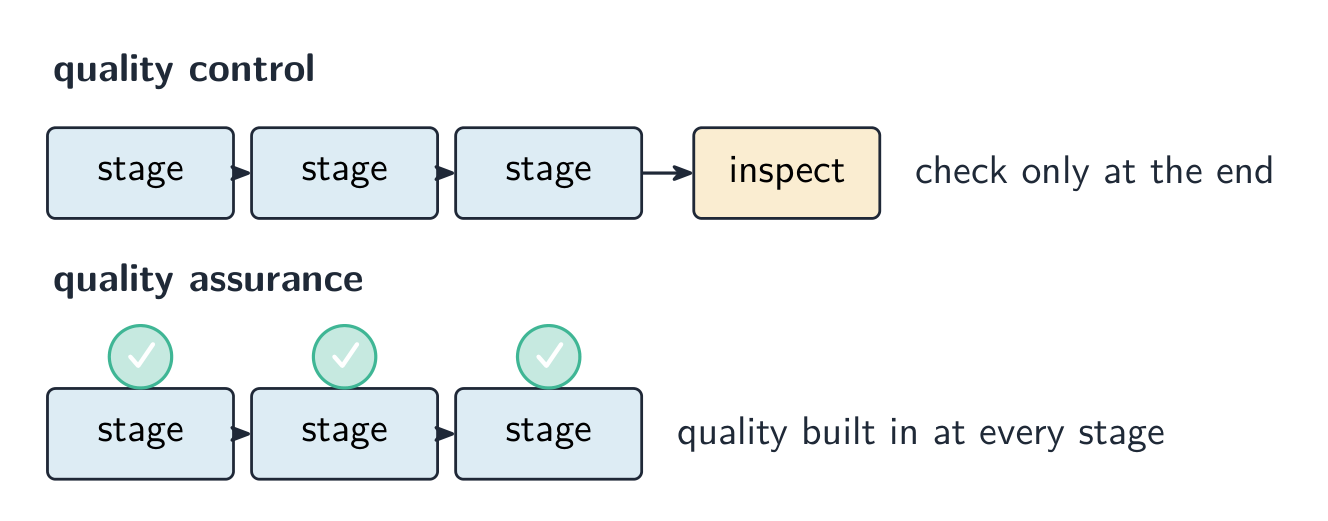
品質を管理する方法には2つの主要なものがあります:品質管理と品質保証です。
| 品質管理 | 品質保証 | |
|---|---|---|
| 時期 | 最終検査 | 各工程に品質を組み込む |
| 担当 | 検査員が完成品を確認 | 全従業員が責任を負う |
| 理念 | 不良品の発見と除去 | 不良発生の未然防止 |
探索
品質管理実験室
欠陥を防ぐ時期や発見する時期によって、品質アプローチを比較します。
語彙
練習する
| English | 日本語 |
|---|---|
| quality/ˈkwɒlɪti/ | 品質 |
| customers/ˈkʌstəməz/ | 顧客 |
| brand/brænd/ | ブランド |
| customer loyalty/ˈkʌstəmə ˈlɔɪəlti/ | 顧客ロイヤルティ |
| quality control/ˈkwɒlɪti kənˈtrəʊl/ | 品質管理 |
| quality assurance/ˈkwɒlɪti əˈʃʊərəns/ | 品質保証 |
| manufacturing/ˌmænjuːˈfæktʃərɪŋ/ | 製造業 |
| raw materials/rɔː məˈtɪərɪəlz/ | 原材料 |
| market/ˈmɑːkɪt/ | 市場 |
| tariffs/ˈtærɪfs/ | 関税 |
| legal controls/ˈliːɡl kənˈtrəʊlz/ | 法的規制 |
4.4
立地決定

シラバス
- 製造業およびサービス企業の立地決定に影響を与える要因について説明する
- 他国への立地時に企業が検討する要因と法的規制の役割について説明する
出典: Cambridge International シラバス
企業の立地
企業の所在地はコストと売上に影響します。製造業(商品を製造する事業)は以下の点を検討します:
- 原材料への近さ(重量や容積が大きい材料は輸送コストが高いため),
- 顧客および市場への近さ,
- 土地のコストと広さ,
- 適切な労働力の供給,
- 良好な交通アクセス,
- 特定の地域で提供される政府助成金。
サービス業(店舗や理髪店など、サービスを販売する事業)は、顧客への近接性、人通り、近隣の店舗、および家賃に重点を置きます。
海外進出
企業は新たな顧客やより大きな市場にアクセスするため、または人件費や家賃を安く抑えるため、原材料に近接するため、あるいは国内で生産することで関税(輸入税)を回避するために、国外での生産や販売を行うことがあります。しかし、その場合、異なる法律、言語、慣習に対応し、両国の法的統制に従う必要があります。
探索
立地要因ラボ
ビジネスがなぜある立地を選好するのかを分類してください。
4.4
試験対策
- 生産方法を対応させる:ジョブ(注文に応じた単品)、バッチ(グループ生産してから別の製品へ切り替える)、フロー(ラインによる非中断の量産)。
- 公式を学ぶ:総原価=固定費+変動費;平均原価=総原価 ÷ 生産量;総収益=価格 × 数量;利益=総収益 − 総原価。
- 損益分岐点の生産量 = 固定費 ÷ (販売価格 − 単価あたりの変動費)。実際の生産量が損益分岐点をどれだけ上回っているかが 安全率 です。
- 損益分岐分析では、全生産物が一定の価格と原価で販売されると仮定しているため、あくまで参考指標に過ぎない。
- 品質管理は完成品の最終検査を行う;品質保証は各工程に品質を組み込む。
このトピックのインタラクティブ授業
一歩ずつ進め、即時チェック付きの問題で学習します。