فهم دائم (MEA-4): تسجل المحاسبة التجارية الخارجية تدفق السلع والخدمات ورأس المال المالي بين الدول.
هدف التعلم MEA-4.A: أ. عرّف الحساب الجاري (CA)، والحساب الرأسمالي والمالي (CFA)، والميزانية الدولية (BOP). ب. اشرح كيف تؤثر التغيرات في مكونات CA و CFA على ميزانية الدولة الدولية. ج. احسب الحساب الجاري (CA)، والحساب الرأسمالي والمالي (CFA)، والميزانية الدولية (BOP).
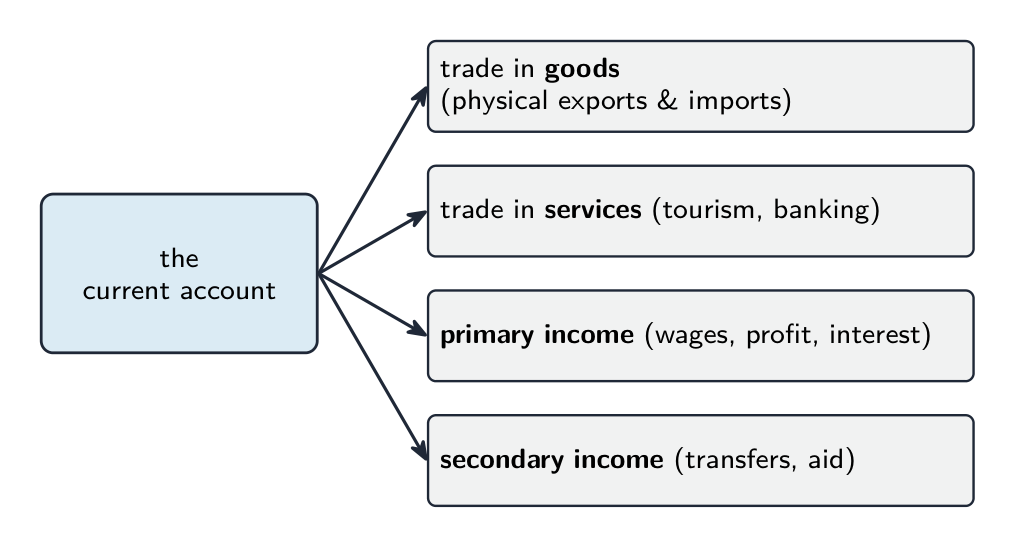
- MEA-4.A.1 يسجل الحساب الجاري (CA) صافي الصادرات، وصافي الدخل من الخارج، وصافي التحويلات أحادية الاتجاه.
- MEA-4.A.2 ليس الحساب الجاري متوازناً دائماً؛ فقد يظهر فائض أو عجزاً. يُعد رصيد تجارة البلاد (أي صافي الصادرات) جزءاً من الحساب الجاري وقد يظهر أيضاً فائضاً أو عجزاً.
- MEA-4.A.3 يسجل الحساب الرأسمالي والمالي (CFA) تحويلات رأس المال المالي وشراء وبيع الأصول بين الدول.
- MEA-4.A.4 ليس الحساب الرأسمالي والمالي متوازناً دائماً؛ فقد يظهر فائضاً (تدفق رأسمالي مالي وارد) أو عجزاً (تدفق رأسمالي مالي صادر).
- MEA-4.A.5 الميزانية الدولية (BOP) هي نظام محاسي يسجل المعاملات الدولية للبلاد لفترة زمنية معينة. وتتكون من الحساب الجاري (CA) والحساب الرأسمالي والمالي (CFA).
- MEA-4.A.6 أي عملية تسبب تدفق الأموال إلى البلاد تُسجل كإيداع في حساب ميزانيتها الدولية، وأي عملية تسبب خروج الأموال تُسجل كخصم. يجب أن يتطابق مجموع جميع الإدخالات الإيداعية مع مجموع جميع الإدخالات الخصمية ($CA + CFA = 0$).