Bỏ qua nội dung

Hệ quả dài hạn của các chính sách ổn định

AP Kinh tế vĩ mô · Chủ đề 5

Bài học video cho chủ đề này Mở trang video
8:29

Hệ quả dài hạn của các chính sách ổn định

Một chính phủ muốn chấm dứt suy thoái kinh tế nhanh chóng. Họ chi tiêu nhiều hơn, cắt giảm thuế, và ngân hàng trung ương làm cho vay trở nên rẻ. Nó hoạt động — sản lượng tăng, việc làm quay lại.…

Giọng đọc tiếng Anh · phụ đề tiếng Anh + 中文 được ghi trực tiếp

5.1

Chính Sách Tài Khó và Tiền Tệ Trong Ngắn Hạn

Chương trình

Hiểu biết bền vững (POL-1): Chính sách tài khóa và tiền tệ có tác động ngắn hạn đến các kết quả vĩ mô.

Mục tiêu học tập POL-1.F: Giải thích (sử dụng biểu đồ nếu cần) tác động của sự kết hợp các hành động tài khóa và tiền tệ.

  • POL-1.F.1 Sự kết hợp các chính sách tài khóa hoặc tiền tệ nới lỏng hay thắt chặt có thể được sử dụng để khôi phục việc làm đầy đủ khi nền kinh tế đang ở trong khoảng cách sản phẩm âm (tức là suy thoái) hoặc dương (tức là lạm phát).
  • POL-1.F.2 Sự kết hợp các chính sách tài khóa và tiền tệ có thể ảnh hưởng đến tổng cầu, sản lượng thực, mức giá và lãi suất. [Để biết thêm chi tiết về các hành động tài khóa và tiền tệ cũng như cách minh họa tác động của chúng bằng biểu đồ, xem LO POL-1.A và LO POL-1.D.]
Nguồn: Mô tả Khóa học và Bài thi College Board AP

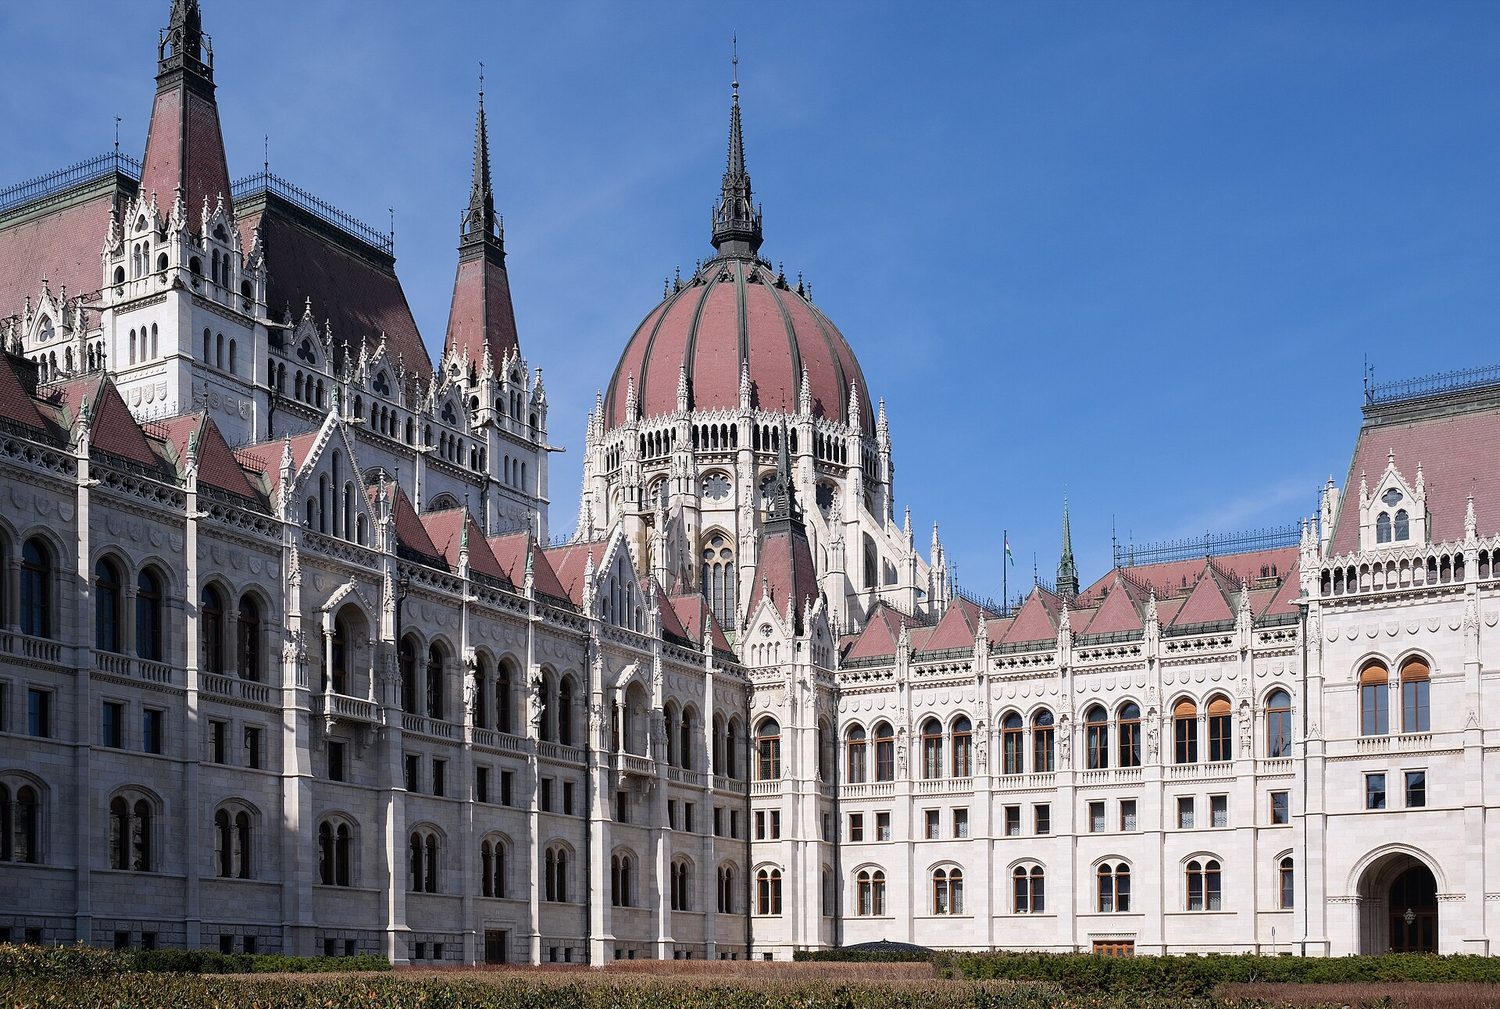
Tòa nhà quốc hội: chính phủ sử dụng chi tiêu và thuế là các công cụ của chính sách tài khóa
Tòa nhà quốc hội: các chính phủ sử dụng chi tiêu và thuế như các công cụ chính sách tài khóa

Cả hai chính sách đều hoạt động bằng cách dịch chuyển AD trong ngắn hạn. Chính sách tài khóa thay đổi chi tiêu hoặc thuế của chính phủ; chính sách tiền tệ thay đổi cung tiền và do đó là lãi suất. Chúng có thể hoạt động kết hợp (cả hai đều mở rộng để chống lại suy thoái sâu) hoặc trộn lẫn (ví dụ: tài khóa nới lỏng + tiền tệ siết chặt). Trong ngắn hạn, chính sách mở rộng làm tăng sản lượng và mức giá và giảm tỷ lệ thất nghiệp; chính sách thu hẹp làm ngược lại.

Khám phá

Sử dụng chính sách để dịch chuyển tổng cầu

Trong ngắn hạn, chính sách tài khóa (chi tiêu/thuế) và chính sách tiền tệ (lãi suất) làm dịch chuyển tổng cầu, kéo theo sự thay đổi của GDP thực và mức giá dọc theo đường tổng cung ngắn hạn.

5.2

Đường cong Phillips

Chương trình

Hiểu biết cốt lõi (MOD-3): Mô hình đường cong Phillips được dùng để biểu diễn mối quan hệ giữa lạm phát và thất nghiệp và minh họa cách các cú sốc vĩ mô ảnh hưởng đến lạm phát và thất nghiệp.

Mục tiêu học tập MOD-3.A: a. Định nghĩa (sử dụng biểu đồ nếu cần) đường cong Phillips ngắn hạn và đường cong Phillips dài hạn. b. Giải thích (sử dụng biểu đồ nếu cần) cân bằng ngắn hạn và dài hạn trong mô hình đường cong Phillips.

  • MOD-3.A.1 Sự đánh đổi ngắn hạn giữa lạm phát và thất nghiệp có thể được minh họa bởi đường cong Phillips ngắn hạn (SRPC) dốc xuống.
  • MOD-3.A.2 Một nền kinh tế luôn hoạt động ở bất kỳ đâu dọc theo SRPC.
  • MOD-3.A.3 Mối quan hệ dài hạn giữa lạm phát và thất nghiệp có thể được minh họa bởi đường cong Phillips dài hạn (LRPC), đứng thẳng tại tỷ lệ thất nghiệp tự nhiên.
  • MOD-3.A.4 Cân bằng dài hạn tương ứng với giao điểm của SRPC và LRPC.
  • MOD-3.A.5 Các điểm bên trái cân bằng dài hạn đại diện cho khoảng cách sản phẩm lạm phát, trong khi các điểm bên phải cân bằng dài hạn đại diện cho khoảng cách sản phẩm suy thoái.

Mục tiêu học tập MOD-3.B: Giải thích (sử dụng biểu đồ nếu cần) phản ứng của thất nghiệp và lạm phát trong ngắn hạn và dài hạn.

  • MOD-3.B.1 Cú sốc về phía cầu tương ứng với sự di chuyển dọc theo SRPC.
  • MOD-3.B.2 Cú sốc về phía cung tương ứng với sự dịch chuyển của SRPC.
  • MOD-3.B.3 Các yếu tố gây ra sự thay đổi tỷ lệ thất nghiệp tự nhiên sẽ khiến LRPC dịch chuyển.

Nguồn: Mô tả Khóa học và Bài thi College Board AP

Đường cong Phillips ngắn hạn

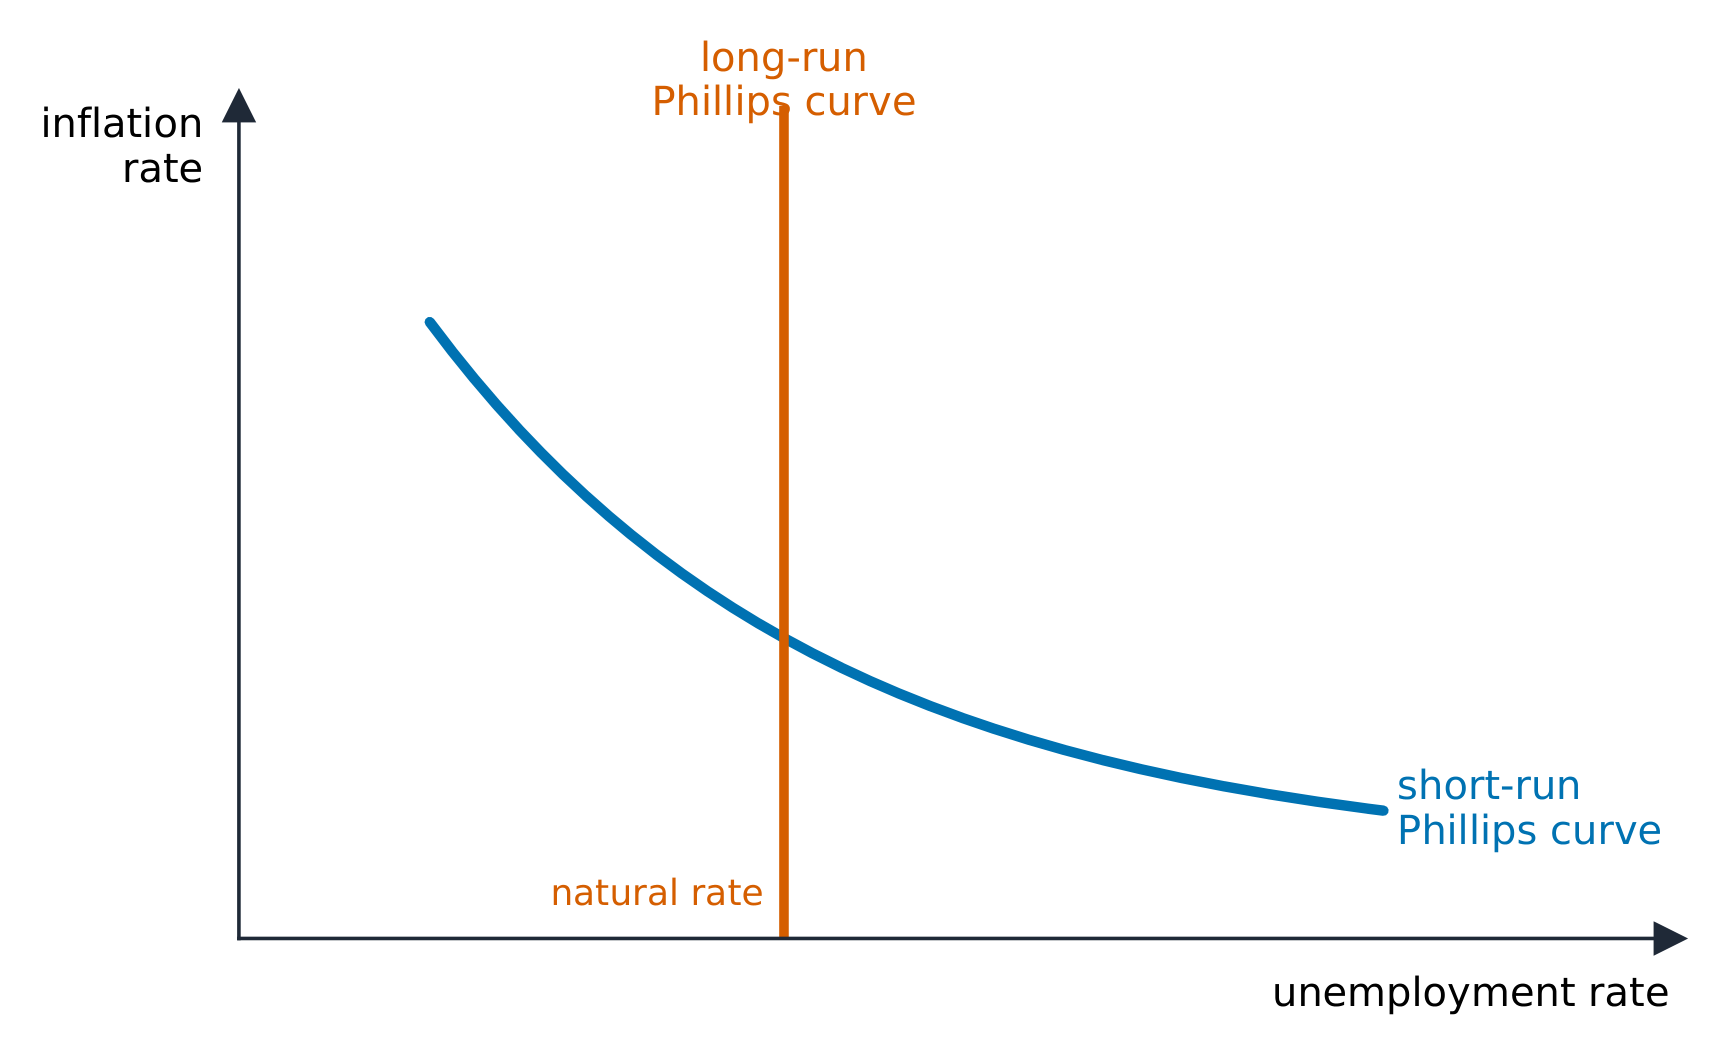
Đường cong Phillips thể hiện sự đánh đổi ngắn hạn giữa lạm phát và thất nghiệp:

Các đường Phillips ngắn hạn và dài hạn
Đường Phillips ngắn hạn và dài hạn
  • Đường cong Phillips ngắn hạn (SRPC) có xu hướng dốc xuống – tỷ lệ thất nghiệp thấp hơn đi kèm với lạm phát cao hơn. Nó là ảnh phản chiếu của AD-AS: sự dịch chuyển AD sang phải đưa nền kinh tế di chuyển lên-trái dọc theo SRPC (ít thất nghiệp hơn, nhiều lạm phát hơn).
  • Đường cong Phillips dài hạn (LRPC) là thẳng đứng tại tỷ lệ thất nghiệp tự nhiên – đối ứng với LRAS thẳng đứng. Trong dài hạn không có sự đánh đổi: chính sách thay đổi lạm phát, không phải tỷ lệ thất nghiệp.
  • Một sốc nguồn cung làm dịch chuyển SRPC (sốc tiêu cực di chuyển nó sang phải – lạm phát và thất nghiệp tồi tệ hơn, tức là tình trạng đình trệ). Sự thay đổi trong lạm phát kỳ vọng cũng làm dịch chuyển SRPC.

Kỹ năng thi: liên kết biểu đồ AD-AS và đường cong Phillips – khoảng trống suy thoái trong AD-AS tương ứng với một điểm trên SRPC nằm ở phía phải của tỷ lệ tự nhiên; biết những yếu tố nào làm dịch chuyển SRPC so với di chuyển dọc theo nó.

Từ vựng Luyện tập
English Tiếng Việt
Fiscal policy/ˈfɪskl ˈpɒlɪsi/ profit maximization rule
monetary policy/ˈmʌnɪtəri ˈpɒlɪsi/ chính sách tiền tệ
Phillips curve/ˈfɪlɪps kɜːv/ Đường cong Phillips
short-run Phillips curve (SRPC)/ʃɔːt rʌn ˈfɪlɪps kɜːv/ đường Phillips ngắn hạn (SRPC)
long-run Phillips curve (LRPC)/lɒŋ rʌn ˈfɪlɪps kɜːv/ đường Phillips dài hạn (LRPC)
natural rate of unemployment/ˈnætʃərəl reɪt ɒv ʌnemˈplɔɪmənt/ Tỷ lệ thất nghiệp tự nhiên
quantity theory of money/ˈkwɒntɪti ˈθɪəri ɒv ˈmʌni/ Lý thuyết lượng tiền
hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ lạm phát cực đoan
budget deficit/ˈbʌdʒɪt ˈdefɪsɪt/ Thiếu hụt ngân sách
surplus/ˈsɜːpləs/ thặng dư
national debt/ˈnæʃənl det/ nợ công
5.3

Tăng trưởng Tiền tệ và Lạm Phát

Chương trình

Hiểu biết cốt lõi (POL-3): Có những hệ quả dài hạn của chính sách tiền tệ và tài khóa.

Mục tiêu học tập POL-3.A: a. Giải thích (sử dụng biểu đồ nếu cần thiết) tại sao lạm phát là một hiện tượng tiền tệ. b. Định nghĩa lý thuyết số lượng tiền tệ. c. Tính toán cung tiền, tốc độ lưu thông, mức giá tổng thể và sản lượng thực tế dựa trên lý thuyết số lượng tiền tệ.

  • POL-3.A.1 Lạm phát (thắt chặt tiền tệ) xảy ra khi tăng (giảm) cung tiền với tốc độ quá nhanh trong một khoảng thời gian dài.
  • POL-3.A.2 Khi nền kinh tế đạt đến mức việc làm đầy đủ, những thay đổi về cung tiền không có tác động đến sản lượng thực tế trong dài hạn.
  • POL-3.A.3 Trong dài hạn, theo lý thuyết số lượng tiền tệ, tốc độ tăng trưởng của cung tiền sẽ quyết định tốc độ tăng trưởng của mức giá tổng thể (tỷ lệ lạm phát).

Nguồn: Mô tả Khóa học và Bài thi College Board AP

Trong dài hạn, lạm phát là một hiện tượng tiền tệ. Lý thuyết lượng tiền phát biểu $M\times V = P\times Y$ (mức cung tiền $\times$ tốc độ lưu thông $=$ mức giá $\times$ sản lượng thực tế). Với tốc độ lưu thông $V$ và sản lượng thực tế $Y$ tương đối ổn định trong dài hạn, sự gia tăng của mức cung tiền chuyển hóa gần như tỷ lệ 1:1 thành lạm phát. In tiền nhanh hơn tốc độ tăng trưởng của nền kinh tế sẽ làm tăng mức giá, chứ không phải sản lượng thực tế – đây là gốc rễ của lạm phát cao và, ở mức cực đoan, là siêu lạm phát.

Ví dụ minh họa. Giả sử mức cung tiền tăng $8\%$ mỗi năm trong khi sản lượng thực tế $Y$ tăng $3\%$ và tốc độ lưu thông $V$ ổn định. Sắp xếp lại $M\times V=P\times Y$ theo tỷ lệ tăng trưởng, lạm phát $\approx 8\%-3\%=5\%$. Phần $5\%$ của sự tăng trưởng tiền tệ không được bù đắp bởi sản lượng bổ sung chỉ đơn giản trở thành giá cả cao hơn.

Nhiều tiền hơn chase hàng hóa: sự tăng trưởng tiền tệ bền vững có xu hướng làm tăng mức giá theo thời gian
Khám phá

Liên kết tăng trưởng tiền tệ với lạm phát

Lý thuyết lượng tiền $MV=PY$: khi sản lượng và tốc độ lưu thông tương đối cố định, mức giá sẽ di chuyển tỷ lệ thuận với nguồn cung tiền — quá nhiều tiền chase cùng một lượng hàng hóa là nguyên nhân gây lạm phát.

5.4

Thặng deficit Ngân sách và Nợ công

Chương trình

Hiểu biết cốt lõi (POL-3): Có những hệ quả dài hạn của chính sách tiền tệ và tài khóa.

Mục tiêu học tập POL-3.B: a. Định nghĩa thặng dư (thiếu hụt) ngân sách chính phủ và nợ công. b. Giải thích các vấn đề liên quan đến gánh nặng nợ công.

  • POL-3.B.1 Thặng dư (thiếu hụt) ngân sách chính phủ là chênh lệch giữa thu nhập thuế và chi tiêu mua sắm cùng thanh toán chuyển giao của chính phủ trong một năm cụ thể.
  • POL-3.B.2 Chính phủ gia tăng nợ công khi gặp phải thiếu hụt ngân sách.
  • POL-3.B.3 Chính phủ phải trả lãi suất cho khoản nợ tích lũy, do đó làm tăng nợ công và ngày càng bỏ lỡ cơ hội sử dụng nguồn lực này cho các mục đích thay thế khác. [Xem thêm LO POL-3.C về hiệu ứng đẩy ra.]

Nguồn: Mô tả Khóa học và Bài thi College Board AP

Thiếu hụt ngân sách xảy ra khi chi tiêu của chính phủ vượt quá thu nhập từ thuế trong một năm (thừa thối là trường hợp ngược lại). Tổng tích lũy các thiếu hụt qua các năm trước là nợ quốc gia. Các khoản thiếu hụt được tài trợ bằng cách vay nợ – phát hành trái phiếu chính phủ – điều này làm tăng nợ và các khoản thanh toán lãi suất trong tương lai. Thiếu hụt dai dẳng gây lo ngại về hiện tượng đẩy lùi và gánh nặng phục vụ nợ.

Thị trường trái phiếu và cổ phiếu: vay nợ của chính phủ cạnh tranh nguồn vốn khả dụng và có thể挤crowding out đầu tư tư nhân
Thâm hụt là dòng chảy hàng năm; nợ quốc gia là số dư mà nó cộng vào
Từ vựng Luyện tập
English Tiếng Việt
Crowding out/ˈkraʊdɪŋ aʊt/ Hiệu ứng đẩy ra
Economic growth/ˌiːkəˈnɒmɪk ɡrəʊθ/ Tăng trưởng kinh tế
physical capital/ˈfɪzɪkl ˈkæpɪtl/ vốn vật chất
human capital/ˈhjuːmən ˈkæpɪtl/ vốn con người
technology/tekˈnɒlədʒi/ công nghệ
productivity/ˌprɒdəkˈtɪvɪti/ năng suất
property rights/ˈprɒpəti raɪts/ Quyền sở hữu tài sản
5.5

Hiện tượng挤Crowding Out

Chương trình

Hiểu biết cốt lõi (POL-3): Có những hệ quả dài hạn của chính sách tiền tệ và tài khóa.

Mục tiêu học tập POL-3.C: a. Định nghĩa hiệu ứng đẩy ra. b. Giải thích (sử dụng biểu đồ nếu cần thiết) cách thức chính sách tài khóa có thể dẫn đến hiệu ứng đẩy ra.

  • POL-3.C.1 Khi chính phủ bị thiếu hụt ngân sách, họ thường vay vốn để tài trợ cho chi tiêu.
  • POL-3.C.2 Mô hình thị trường tiền cho thuê có thể được sử dụng để minh họa tác động của việc vay chính phủ lên lãi suất thực cân bằng và hệ quả là đẩy ra đầu tư tư nhân. [Xem MKT-4]
  • POL-3.C.3 Hiệu ứng đẩy ra đề cập đến tác động bất lợi từ việc tăng vay chính phủ, dẫn đến giảm mức chi tiêu của khu vực tư nhân nhạy cảm với lãi suất trong ngắn hạn.
  • POL-3.C.4 Một tác động tiềm ẩn trong dài hạn của hiệu ứng đẩy ra là tỷ lệ tích lũy vốn vật chất thấp hơn và ít tăng trưởng kinh tế hơn như một hệ quả.

Nguồn: Mô tả Khóa học và Bài thi College Board AP

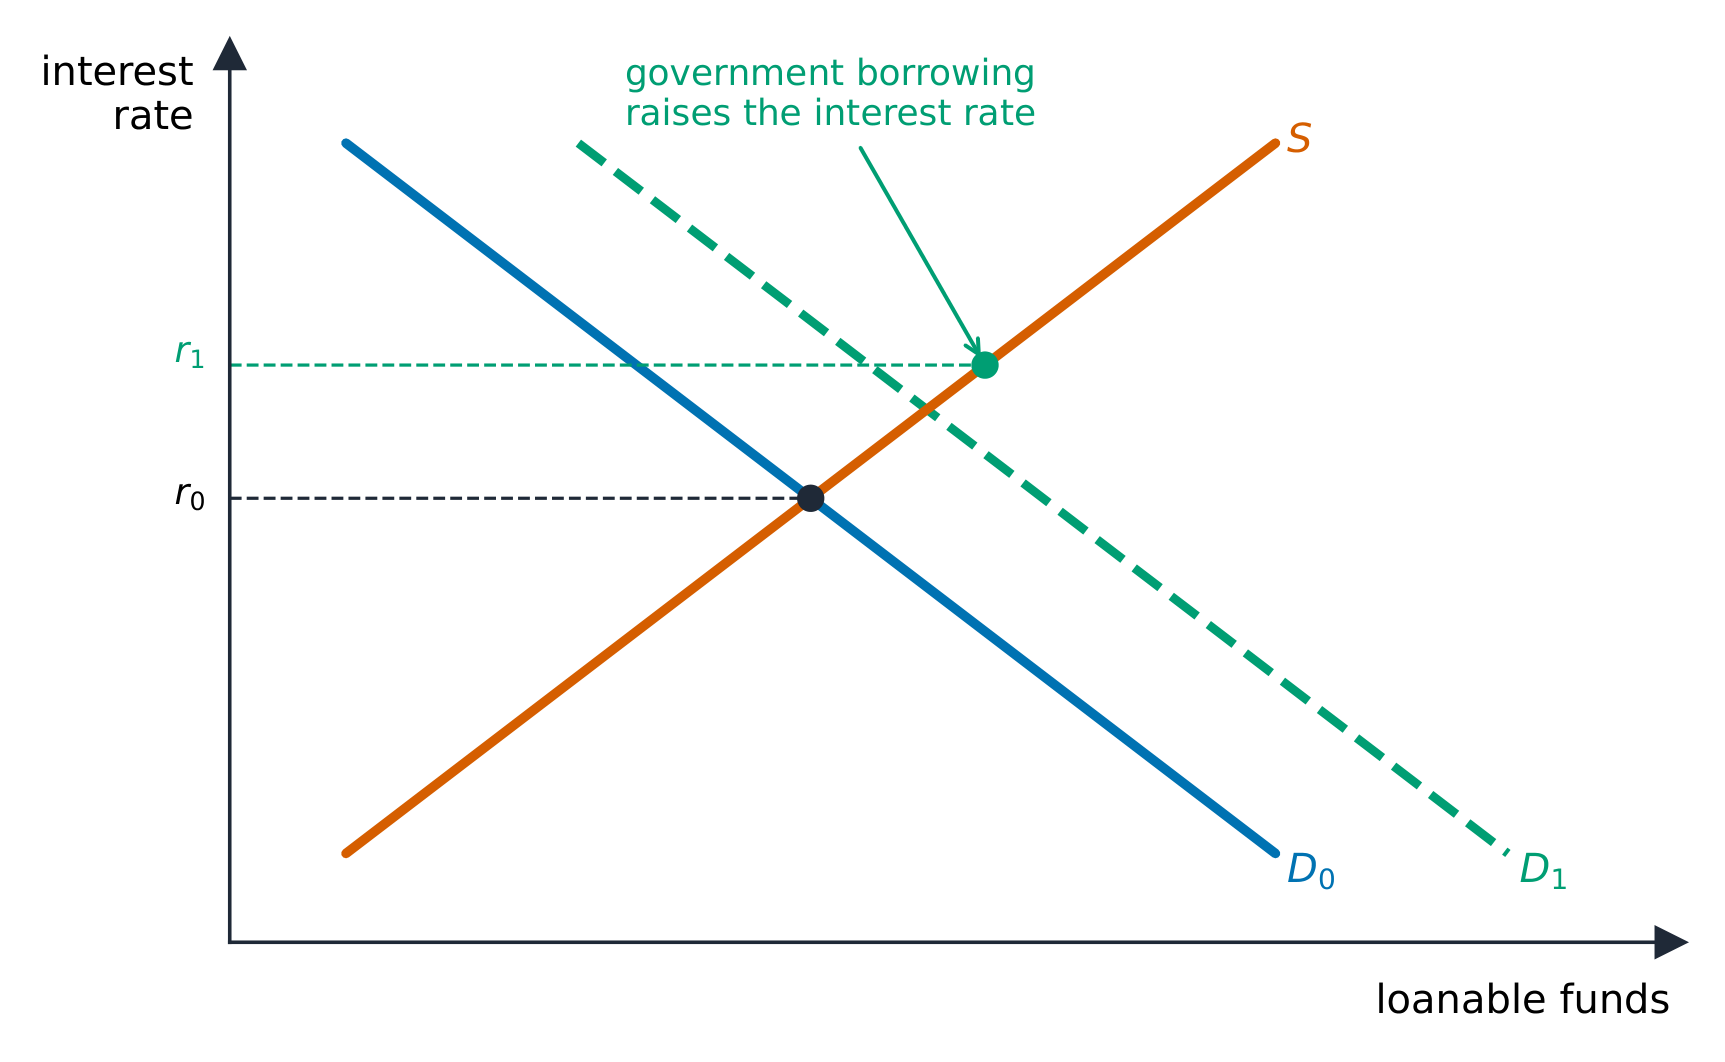
Hiện tượng挤Crowding out là chi phí dài hạn chính của chính sách tài khóa do thặng deficit tài trợ. Khi chính phủ vay nợ mạnh mẽ, nó làm tăng nhu cầu vốn khả dụng, dẫn đến việc tăng lãi suất thực tế. Lãi suất cao hơn làm giảm đầu tư tư nhân (và tiêu dùng nhạy cảm với lãi suất). Do đó, chính sách tài khóa mở rộng phần nào tự triệt tiêu lẫn nhau: sự thúc đẩy AD bị bù trừ bởi đầu tư yếu đi. Tệ hơn, ít đầu tư hơn hôm nay nghĩa là khối vốn nhỏ hơn và tăng trưởng dài hạn chậm lại.

Vay vốn của chính phủ làm tăng lãi suất và đẩy đầu tư tư nhân ra khỏi thị trường

Kỹ năng làm bài thi: hãy thể hiện hiện tượng挤crowding out trên đồ thị vốn khả dụng – vay nợ của chính phủ làm dịch chuyển đường cầu sang phải, lãi suất thực tế tăng lên và đầu tư tư nhân giảm xuống.

Ví dụ minh họa. Chính phủ vay $\$500$ tỷ USD để tài trợ cho một khoản thiếu hụt. Trên thị trường vốn có thể cho vay, điều này làm dịch chuyển đường cầu vốn sang phải, đẩy lãi suất thực tế tăng lên (ví dụ từ $3\%$ lên $4\%$). Ở mức lãi suất cao hơn, các doanh nghiệp thu hẹp đầu tư – có thể giảm đi $\$150$ tỷ USD – nên tác động ròng lên AD nhỏ hơn so với $\$500$ tỷ USD, và khoản đầu tư bị mất làm chậm tăng trưởng dài hạn.

5.6

Tăng trưởng Kinh tế

Chương trình

Hiểu biết Bền vững (MEA-2): Nền kinh tế dao động giữa các giai đoạn mở rộng và co thắt trong ngắn hạn, nhưng tăng trưởng kinh tế có thể xảy ra trong dài hạn.

Mục tiêu học tập MEA-2.B: a. Định nghĩa các biện pháp và nhân tố quyết định tăng trưởng kinh tế. b. Giải thích (sử dụng biểu đồ và dữ liệu phù hợp) các nhân tố quyết định tăng trưởng kinh tế. c. Tính toán (sử dụng biểu đồ và dữ liệu nếu cần thiết) GDP bình quân đầu người và tăng trưởng kinh tế.

  • MEA-2.B.1 Tăng trưởng kinh tế có thể được đo lường là tốc độ tăng trưởng của GDP thực tế bình quân đầu người theo thời gian.
  • MEA-2.B.2 Tổng việc làm và tổng sản lượng có mối liên hệ trực tiếp vì các doanh nghiệp cần tuyển dụng nhiều lao động hơn để sản xuất ra nhiều sản lượng hơn, giữ nguyên các yếu tố khác. Điều này được phản ánh qua hàm sản xuất tổng hợp.
  • MEA-2.B.3 Sản lượng trên mỗi lao động được sử là một chỉ số đo lường năng suất lao động trung bình.
  • MEA-2.B.4 Năng suất được xác định bởi trình độ công nghệ và vốn vật chất cũng như vốn con người bình quân đầu người.
  • MEA-2.B.5 Hàm sản xuất tổng hợp cho thấy sản lượng bình quân đầu người có mối liên hệ dương với cả vốn vật chất và vốn con người bình quân đầu người.

Nguồn: Mô tả Khóa học và Bài thi College Board AP

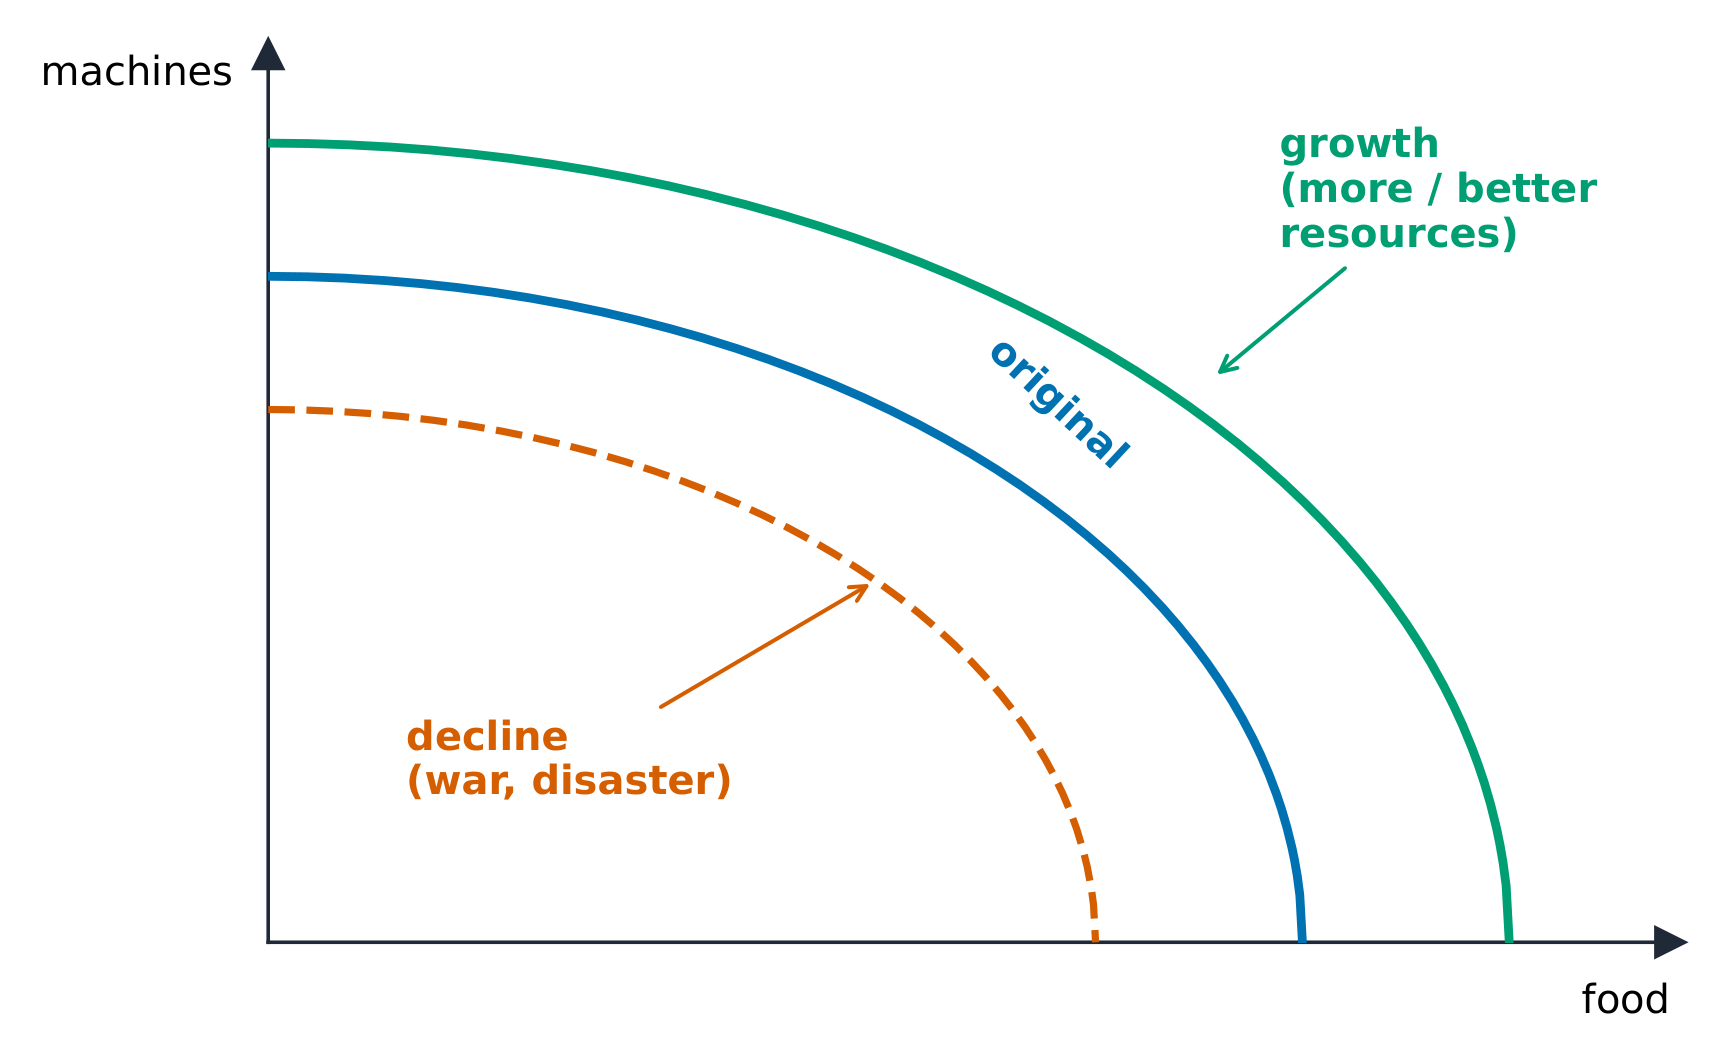
Tăng trưởng kinh tế là sự gia tăng bền vững của GDP thực tế bình quân đầu người – nguồn gốc thực sự của mức sống cao hơn. Nó đến từ nhiều hoặc tốt hơn các nguồn lực và được thể hiện qua sự dịch chuyển sang phải của LRAS (và sự dịch chuyển ra ngoài của PPC). Các động lực chính của nó:

Tăng trưởng kinh tế dịch chuyển đường giới hạn khả năng sản xuất ra ngoài
  • vốn vật chất (nhiều công cụ và máy móc hơn mỗi lao động),
  • vốn con người (giáo dục, kỹ năng, sức khỏe),
  • công nghệ và đổi mới,
  • tính hiệu quả (sản lượng mỗi lao động) tăng trưởng, động lực sâu sắc nhất.
Khám phá

Tăng trưởng kinh tế đẩy biên giới ra ngoài

Tăng trưởng kinh tế — nhiều tài nguyên hơn, công nghệ tốt hơn — dịch chuyển toàn bộ biên khả năng sản xuất ra ngoài, cho phép nền kinh tế sản xuất nhiều hơn của mọi thứ.

5.7

Chính sách Công và Tăng trưởng Kinh tế

Chương trình

Hiểu biết cốt lõi (POL-4): Các cơ quan và tổ chức ban hành các chính sách ảnh hưởng đến tăng trưởng kinh tế.

Mục tiêu học tập POL-4.A: a. Giải thích (sử dụng biểu đồ nếu cần thiết) các chính sách công nhằm thúc đẩy tăng trưởng kinh tế dài hạn. b. Định nghĩa các chính sách tài khóa phía cung.

[Để tìm hiểu mô tả về tăng trưởng kinh tế và thông tin về cách biểu diễn nó bằng đồ thị, xem LO MEA-2.B, LO MOD-1.B và LO MOD-2.I]

  • POL-4.A.1 Các chính sách công ảnh hưởng đến năng suất và sự tham gia của lực lượng lao động sẽ tác động đến GDP bình quân đầu người và tăng trưởng kinh tế.
  • POL-4.A.2 Chính phủ đầu tư vào cơ sở hạ tầng và công nghệ sẽ ảnh hưởng đến tăng trưởng.
  • POL-4.A.3 Các chính sách tài khóa phía cung tác động đến tổng cầu, tổng cung và sản lượng tiềm năng trong ngắn hạn và dài hạn bằng cách tác động đến các động lực ảnh hưởng đến hành vi kinh tế của hộ gia đình và doanh nghiệp.

Nguồn: Mô tả Khóa học và Bài thi College Board AP

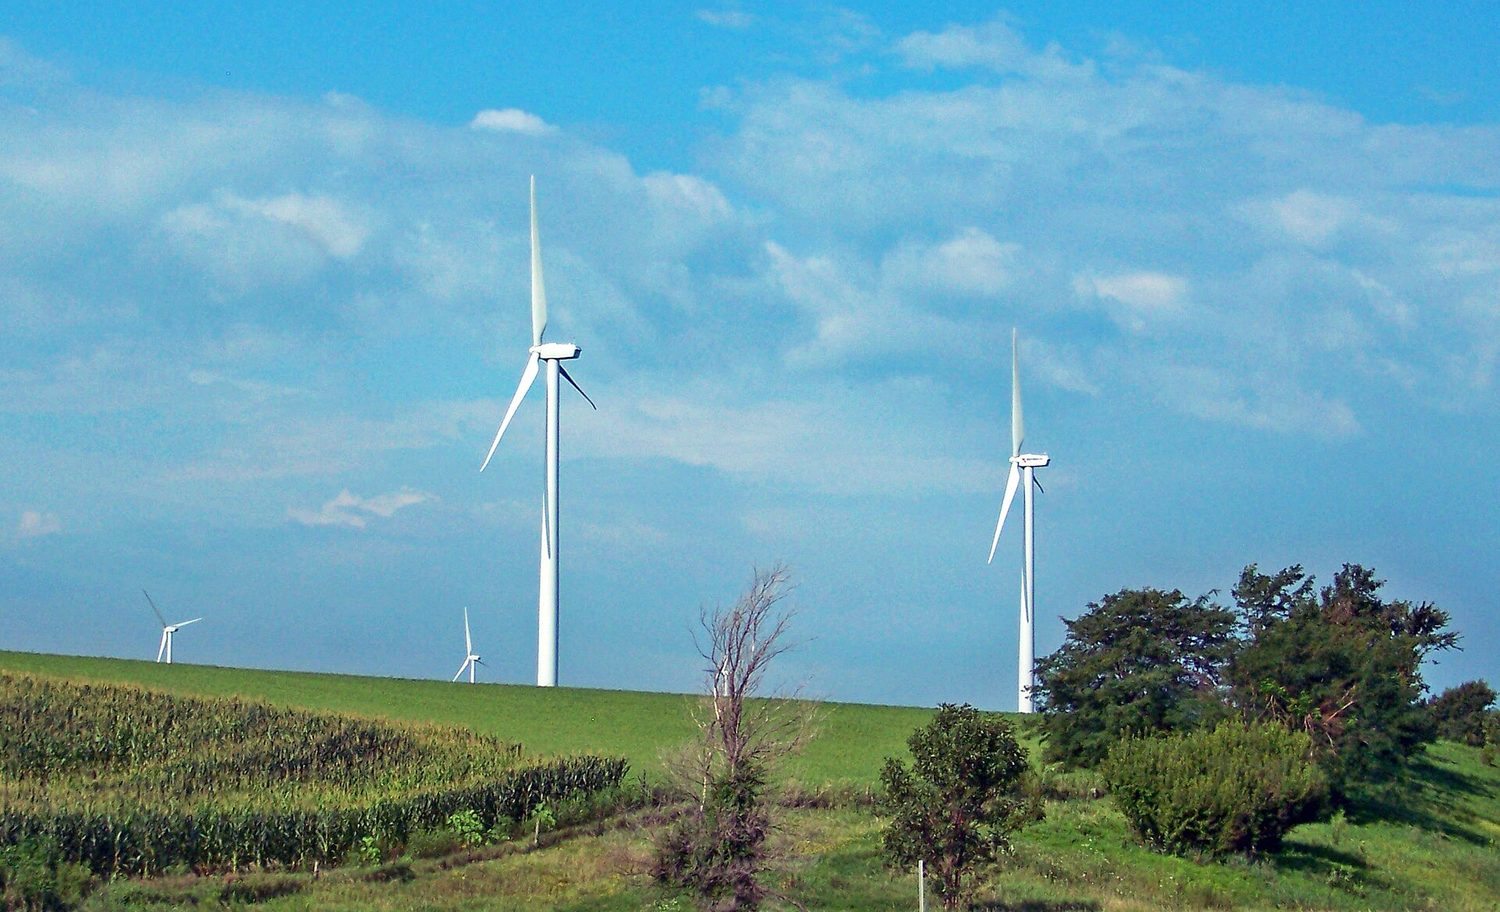
Trang trại điện gió: đầu tư công vào vốn có thể nâng cao tăng trưởng kinh tế dài hạn
Một trang trại điện gió: đầu tư công vào vốn có thể nâng cao tăng trưởng kinh tế dài hạn

Chính phủ có thể tăng trưởng dài hạn thông qua các chính sách xây dựng vốn và tính hiệu quả: đầu tư vào cơ sở hạ tầng và giáo dục, kích thích nghiên cứu và phát triển, bảo vệ quyền sở hữu và pháp trị, khuyến khích tiết kiệm và đầu tư (vốn tài trợ cho vốn), và duy trì lạm phát thấp và ổn định. Chủ đề lặp lại dài hạn: các chính sách crowding out hoặc discouraging investment làm chậm tăng trưởng, trong khi những chính sách encourage capital formation giúp tăng tốc nó.

5.7

Mẹo làm bài thi

  • Đường Phillips ngắn hạn thể hiện sự đánh đổi giữa lạm phát và thất nghiệp; đường dài hạn là dọc tại tỷ lệ tự nhiên.
  • Trong dài hạn, lạm phát là một tiền tệ hiện tượng (tăng trưởng tiền vượt quá tăng trưởng sản xuất → lạm phát).
  • Thể hiện crowding out trên đồ thị vốn khả dụng: vay nợ của chính phủ làm tăng lãi suất thực và cắt giảm đầu tư tư nhân.
  • Tăng trưởng đến từ nhiều/tốt hơn các nguồn lực — vốn vật chất, vốn con người, công nghệ — dịch chuyển LRAS sang phải.
  • Một cú sốc cung làm thay đổi lạm phát và thất nghiệp cùng chiều (tê liệt kinh tế), khác với cú sốc cầu.

Bài học tương tác về chủ đề này

Làm theo từng bước, kèm theo bài tập kiểm tra ngay lập tức.

Đề thi cũ

Nhiều chủ đề hơn trong AP Kinh tế vĩ mô

Đăng nhập hoặc tạo tài khoản

IGCSE, A-Level & AP