- อธิบายว่าทำไมธุรกิจต้องการเงินทุน (ทุนเริ่มต้น, การขยายกิจการ, ทุนหมุนเวียน, ปัญหากระแสเงินสด)
- แยกแยะเงินทุนระยะสั้นและระยะยาว และแหล่งเงินทุนภายในและภายนอก
- อธิบายแหล่งเงินทุน (กำไรสะสม, การขายสินทรัพย์, เงินออมของเจ้าของ, กู้ธนาคาร/เกินวงเงิน, การออกหุ้น, ตั๋วหนี้, การเช่า, การซื้อผ่อนชำระ, เครดิตการค้า, การเงินขนาดเล็ก, การระดมทุนสาธารณะ, เงินอุดหนุนจากรัฐบาล)
- อธิบายปัจจัยที่มีผลต่อการเลือกแหล่งเงินทุน
ข้อมูลทางการเงินและการตัดสินใจ
Business Studies IGCSE · หัวข้อ 5
 12:52
ข้อมูลทางการเงินและการตัดสินใจ
ธุรกิจนี้กำลังทำได้ดี ทุกเดือนได้กำไร — สินค้าขายได้ ลูกค้ามีความสุข แต่ให้ดูเงินในธนาคาร ผู้จัดจำหน่ายต้องการ…
บรรยายภาษาอังกฤษ · สลับคำบรรยายภาษาอังกฤษและภาษาจีนได้
5.1
เหตุผลที่ธุรกิจต้องการเงินทุน
หลักสูตร
แหล่งที่มา: หลักสูตร Cambridge International
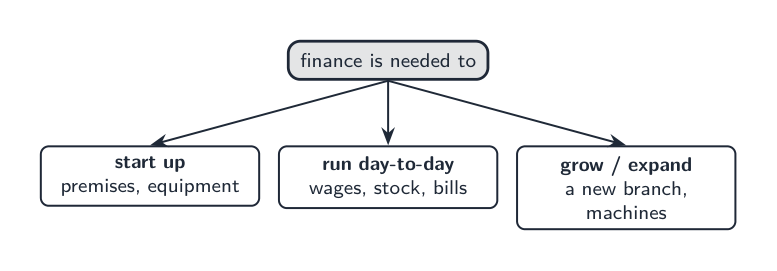
การเงิน หมายถึงเงินที่ธุรกิจจำเป็นต้องใช้ ธุรกิจต้องการเงินทุนเพื่อ:
- เริ่มต้นธุรกิจ — เงินทุนเริ่มต้น เพื่อซื้ออุปกรณ์และสต็อกก่อนเริ่มสร้างรายได้,
- ขยายกิจการ — เงินสำหรับ การขยายตัว เช่น ร้านค้าใหม่หรือเครื่องจักร,
- ดำเนินการรายวัน — เงินทุนหมุนเวียน เพื่อจ่ายค่าจ้างและชำระหนี้ผู้จัดจำหน่ายwhileรอให้ลูกค้าชำระเงิน,
- รอดจากปัญหา cash-flow เมื่อมีเงินไหลออกมากกว่าเงินไหลเข้า
แหล่งเงินทุน
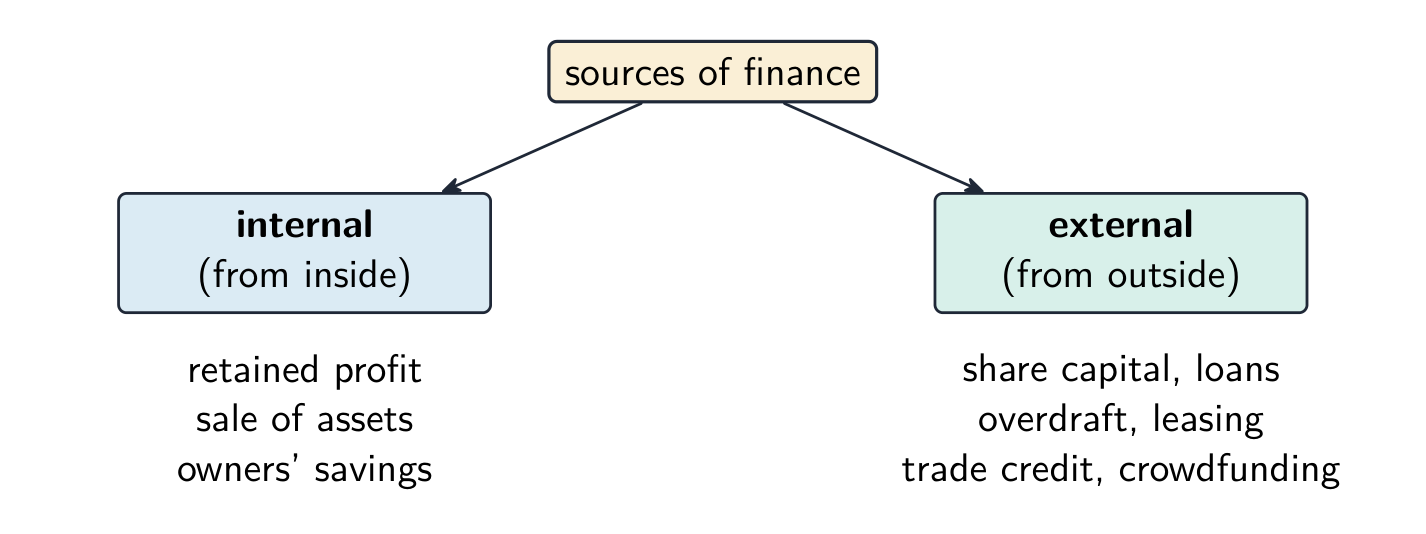
การเงินสามารถเป็น ระยะสั้น (ชำระภายในหนึ่งปี) หรือ ระยะยาว (เกินหลายปี) สามารถมาจากภายในธุรกิจ (ภายใน) หรือจากภายนอก (ภายนอก)
| แหล่ง | ภายใน / ภายนอก | หมายเหตุ |
|---|---|---|
| กำไรคงเหลือ | ภายใน | กำไรที่เก็บไว้ในธุรกิจ ไม่มีการจ่ายออกไป |
| การขาย สินทรัพย์ | ภายใน | ขายสิ่งของที่ธุรกิจไม่จำเป็นต้องใช้แล้ว |
| เงินออมของเจ้าของ | ภายใน | เงินของตนเองของเจ้าของ |
| สินเชื่อธนาคาร | ภายนอก | เงินกู้ที่ยืมมา ชำระคืนพร้อม ดอกเบี้ย ตามเวลา |
| บัญชีเงินฝากเกินวงเงิน | ภายนอก | ธนาคารอนุญาตให้บัญชีติดลบได้ เพื่อความต้องการระยะสั้น |
| ออกหุ้นใหม่ | ด้านนอก | สำหรับบริษัทจำกัดเท่านั้น; ยกเงินมาแต่แบ่งการควบคุม |
| debentures | จากภายนอก | เงินกู้ระยะยาวจากบริษัทที่จ่ายดอกเบี้ย |
| leasing | จากภายนอก | การเช่าอุปกรณ์แทนการซื้อ |
| hire purchase | จากภายนอก | ซื้อตอนนี้และชำระเป็นงวดรายเดือน |
| trade credit | จากภายนอก | ชำระผู้จำหน่ายทีหลัง เช่น หลัง 30 วัน |
| microfinance | จากภายนอก | เงินกู้ขนาดเล็กสำหรับธุรกิจขนาดย่อมในพื้นที่ด้อยโอกาส |
| crowdfunding | จากภายนอก | คนจำนวนมากให้เงินจำนวนเล็กน้อย มักทำผ่านออนไลน์ |
| government grants | จากภายนอก | เงินจากหน่วยงานราชการที่ไม่ต้องคืน |
การเลือกแหล่งเงินทุน
แหล่งที่ดีที่สุดขึ้นอยู่กับจำนวนเงินที่ต้องการและระยะเวลา ค่าใช้จ่าย (ดอกเบี้ยและค่าธรรมเนียม) ขนาดและประเภททางกฎหมายของธุรกิจ (มีเพียงบริษัทที่ขายหุ้นได้) และความเสี่ยงและการควบคุมที่เจ้าของยอมรับได้
| ความต้องการ | แหล่งเงินทุนที่เหมาะสม | เหตุผล |
|---|---|---|
| เงินสดขาดช่วงระยะสั้น (ต้องจ่ายค่าจ้างก่อนลูกค้าชำระเงิน) | เงินเบิกเกินบัญชี สินเชื่อการค้า | ระยะสั้นและยืดหยุ่น จ่ายดอกเบี้ยเฉพาะเงินที่ใช้ |
| เครื่องจักรหรือยานพาหนะใหม่ | เงินกู้ธนาคาร การเช่าทรัพย์สิน การเช่าซื้อ | กระจายค่าใช้จ่ายตลอดหลายปีที่ใช้สินทรัพย์ |
| โรงงานใหม่หรือการขยายกิจการครั้งใหญ่ | กำไรสะสม การออกหุ้น เงินกู้ระยะยาว | ได้เงินจำนวนมากสำหรับระยะเวลานาน |
ตัวอย่างพร้อมวิธีทำ อาห์เหม็ดเป็นเจ้าของกิจการคนเดียวที่มีร้านพิมพ์เล็ก ๆ เขาต้องการเงิน $6,000 สำหรับเครื่องพิมพ์ใหม่ จงเสนอแหล่งเงินทุนสองแหล่งและแนะนำหนึ่งแหล่ง เงินกู้ธนาคารทำให้ได้เงินเต็มจำนวน $6,000 ทันทีและชำระคืนภายในสามปี แต่อาห์เหม็ดต้องจ่ายดอกเบี้ย และในฐานะเจ้าของกิจการคนเดียว เขามีความรับผิดไม่จำกัดต่อหนี้ การเช่าเครื่องพิมพ์หมายถึงการจ่ายค่าเช่ารายเดือนแทนการซื้อ เขาจึงไม่ต้องใช้เงินก้อนใหญ่ในตอนนี้และบริษัทผู้ให้เช่าจะซ่อมเครื่องให้ แต่เขาจะไม่ได้เป็นเจ้าของและมีต้นทุนรวมสูงกว่า ในฐานะเจ้าของกิจการคนเดียว เขาไม่สามารถขายหุ้นได้ คำแนะนำ: เลือกเช่า เพราะธุรกิจของเขามีขนาดเล็ก เขาสามารถเก็บเงินสดไว้ใช้ดำเนินงานประจำวัน และเครื่องพิมพ์ล้าสมัยเร็ว การไม่ได้เป็นเจ้าของจึงเป็นปัญหาน้อยกว่า
สำรวจ
แหล่งเงินทุน
เลือกประเภทเงินทุนที่ดีที่สุดตามระยะเวลา ความเสี่ยง และความเป็นเจ้าของ
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| finance/ˈfaɪnæns/ | เงินทุน |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | ทุนเริ่มต้น |
| expansion/ekˈspænʃn/ | การขยายกิจการ |
| cash-flow/kæʃ fləʊ/ | กระแสเงินสด |
| short-term/ʃɔːt tɜːm/ | ระยะสั้น |
| long-term/lɒŋ tɜːm/ | ระยะยาว |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | กำไรคงเหลือ |
| assets/ˈæsets/ | สินทรัพย์ |
| loan/ləʊn/ | สินเชื่อ |
| interest/ˈɪntrest/ | ดอกเบี้ย |
| debentures/deˈbentʃəz/ | พันธบัตร |
| leasing/ˈliːsɪŋ/ | การเช่า |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | ซื้อผ่อนชำระ |
| trade credit/treɪd ˈkredɪt/ | เครดิตการค้า |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | การเงินขนาดเล็ก |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | การระดมทุนจากประชาชน |
| grants/ɡrænts/ | เงินอุดหนุน |
| cash/kæʃ/ | เงินสด |
5.2
กระแสเงินสดและทุนหมุนเวียน
หลักสูตร
- อธิบายความสำคัญของเงินสดและความแตกต่างระหว่างเงินสดกับกำไร
- สร้าง, เติมเต็ม และตีความตารางประมาณการกระแสเงินสด (รายได้เข้า, เงินออก, กระแสเงินสดสุทธิ, ยอดเปิด/ปิด)
- อธิบายทุนหมุนเวียนและวิธีที่ธุรกิจสามารถแก้ปัญหากระแสเงินสด
แหล่งที่มา: หลักสูตร Cambridge International
เงินสดไม่ใช่กำไร
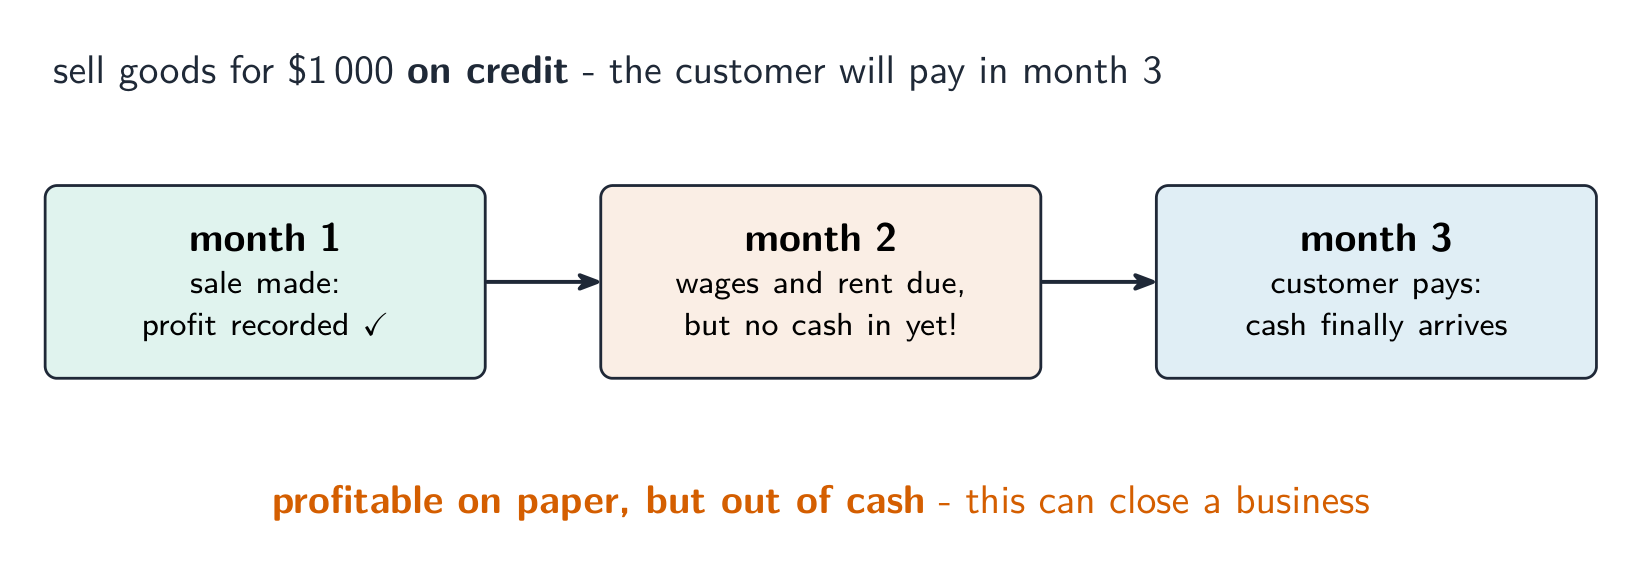
เงินสด คือเงินที่ธุรกิจสามารถใช้ได้ทันที กำไร คือ รายได้ ลบด้วยต้นทุนในช่วงเวลาหนึ่ง ธุรกิจอาจกำลังทำกำไรแต่ยังขาดเงินสดได้ เช่น ถ้าลูกค้ายังไม่ชำระเงิน การขาดเงินสดอาจบังคับให้ธุรกิจที่ทำกำไรก็ต้องปิดกิจการได้
การคาดการณ์กระแสเงินสด
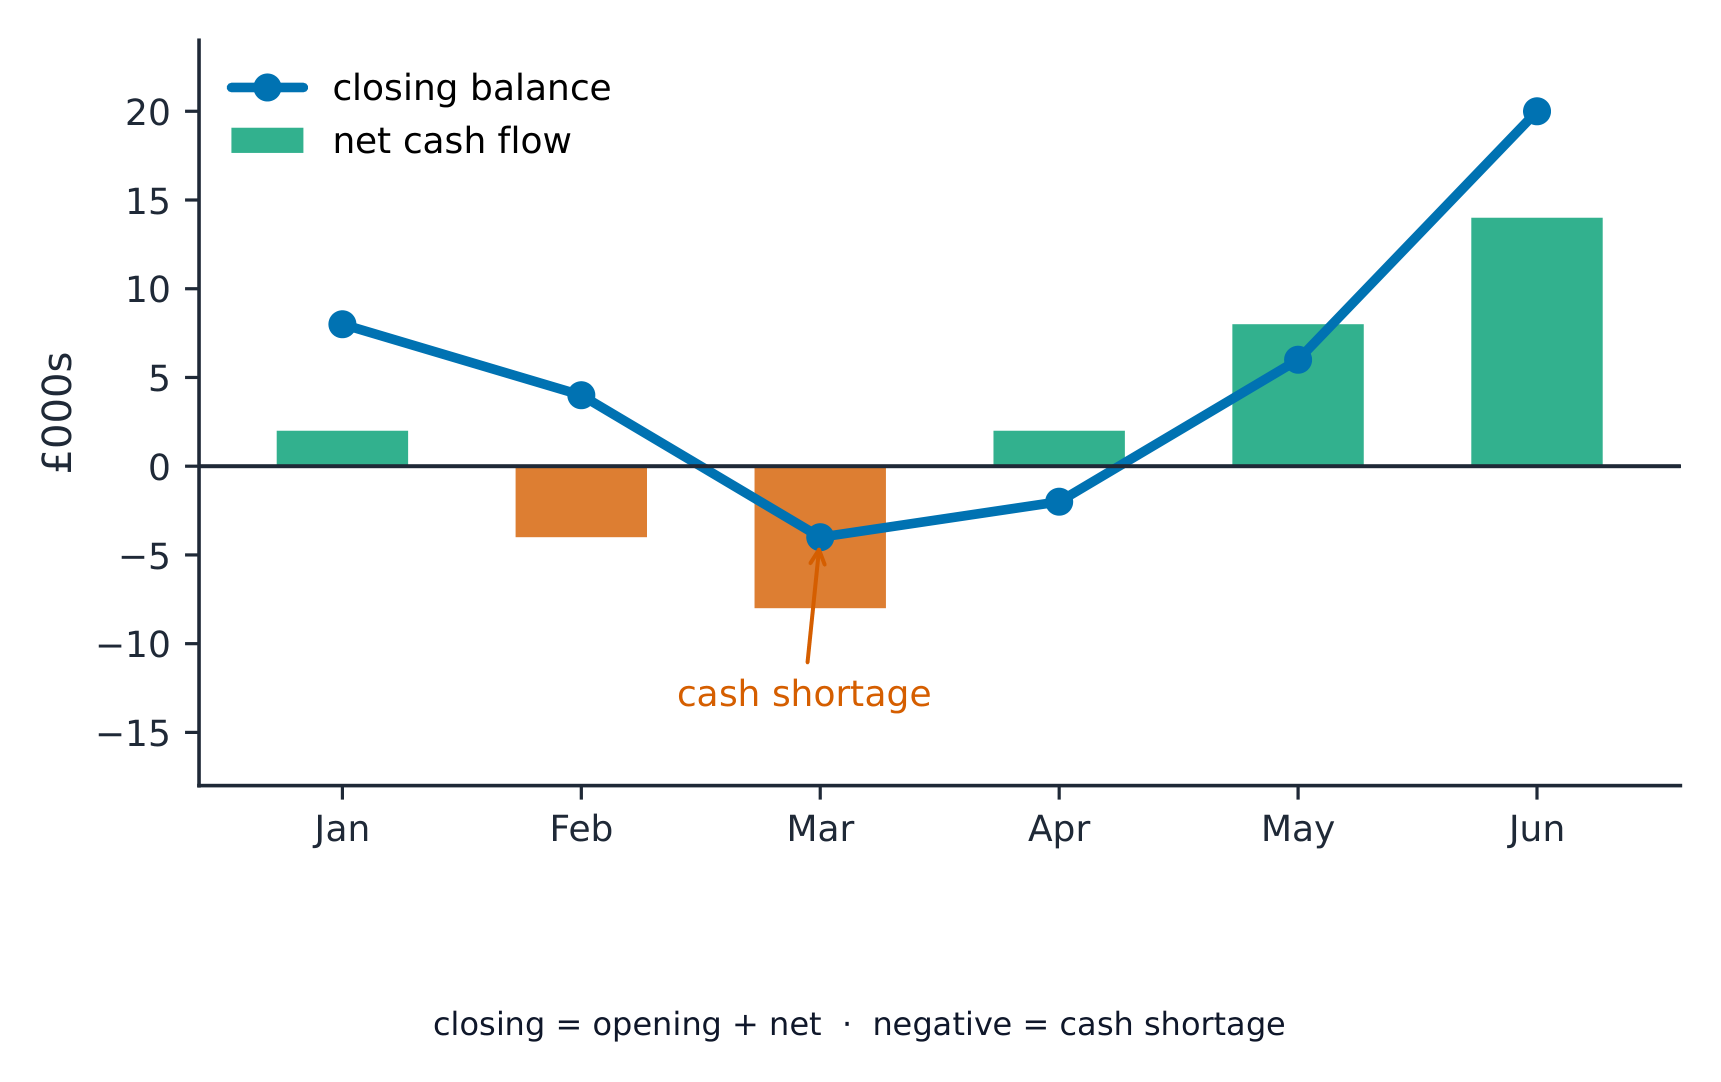
การคาดการณ์กระแสเงินสด (cash-flow forecast) ทำนายเงินเข้าและเงินออกแต่ละเดือน โดยใช้:
- เงินเข้า (inflows) — เงินที่ไหลเข้ามา (ยอดขาย, เงินกู้),
- เงินออก (outflows) — เงินที่ไหลออกไป (ค่าจ้าง, ค่าเช่า, วัตถุดิบ),
- กระแสเงินสดสุทธิ (net cash flow) — เงินเข้าหักด้วยเงินออก,
- ยอดเปิด (opening balance) — เงินสดที่มีอยู่ในต้นเดือน,
- ยอดคงเหลือสุดท้าย — เงินสดที่มีอยู่ในตอนสิ้นเดือน
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
ตัวอย่างวิธีทำ ร้านค้าคาดว่าจะมีกระแสเงินสดเข้า £12,000 และออก £9,000 ในเดือนหน้า และมีเงินในธนาคาร £2,000 ในช่วงต้นเดือน จงหาค่ากระแสเงินสดสุทธิและยอดคงเหลือสุดท้าย
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
โจทย์สอบมักให้ประมาณการที่มีช่องว่างให้เติม ให้คำนวณทีละเดือน: ยอดคงเหลือปลายงวด = ยอดคงเหลือต้นงวด + กระแสเงินสดสุทธิ และยอดคงเหลือปลายงวดนั้นจะกลายเป็นยอดคงเหลือต้นงวดของเดือนถัดไป
| เมษายน ($) | พฤษภาคม ($) | มิถุนายน ($) | |
|---|---|---|---|
| เงินสดรับรวม | 7,000 | 5,000 | 9,000 |
| เงินสดจ่ายรวม | 6,000 | 8,000 | 6,500 |
| กระแสเงินสดสุทธิ | 1,000 | -3,000 | 2,500 |
| ยอดคงเหลือต้นงวด | 1,500 | 2,500 | -500 |
| ยอดคงเหลือปลายงวด | 2,500 | -500 | 2,000 |
ตัวอย่างพร้อมวิธีทำ เติมตัวเลขตัวหนาข้างต้นให้ครบ แล้วอธิบายว่าประมาณการแสดงอะไร ธุรกิจคาดว่าจะมียอด -$500 ณ สิ้นเดือนพฤษภาคม จึงจะมีเงินสดไม่เพียงพอชำระค่าใช้จ่ายทั้งหมดในเดือนนั้น ธุรกิจอาจจัดเตรียมเงินเบิกเกินบัญชีอย่างน้อย $500 สำหรับเดือนพฤษภาคม เลื่อนการซื้อวัสดุบางส่วนไปจนถึงเดือนมิถุนายน หรือขอเวลาชำระเงินเพิ่มจากผู้จัดหา การขาดแคลนมีจำนวนน้อยและเกิดช่วงสั้น ๆ เพราะเงินสดกลับมาเพียงพอในเดือนมิถุนายน ดังนั้นเงินเบิกเกินบัญชีจึงเป็นทางออกที่เหมาะสมที่สุด
ทุนหมุนเวียน
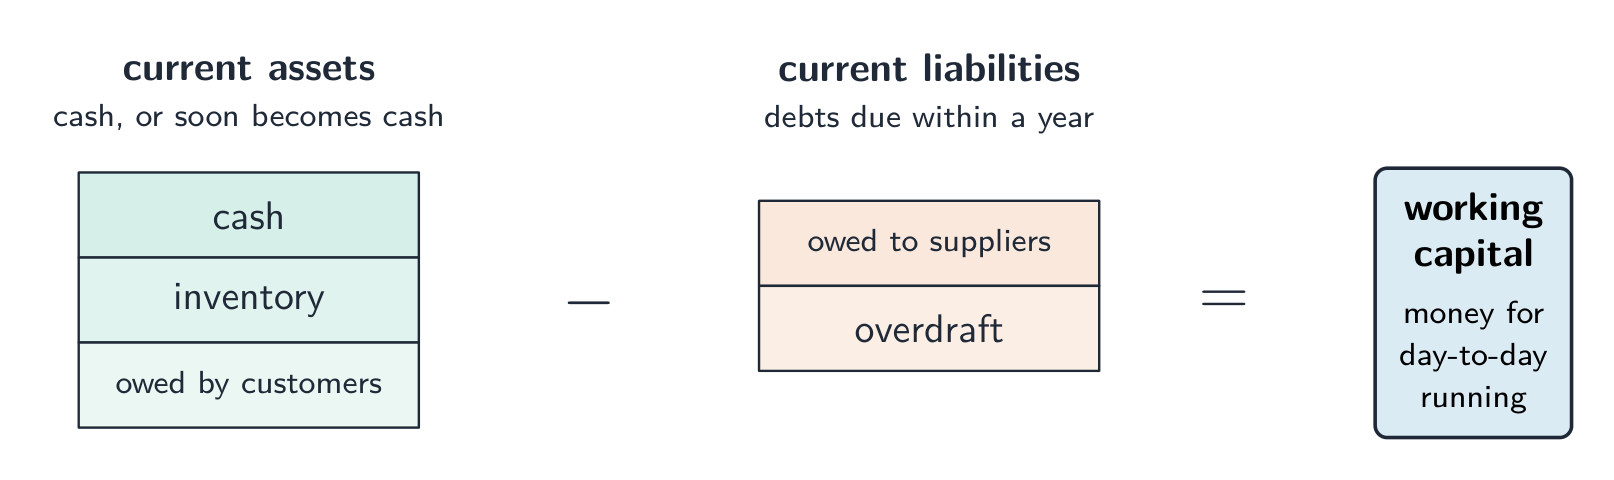
ทุนหมุนเวียนคือมูลค่าของ สินทรัพย์ระยะสั้น ลบด้วย หนี้สินระยะสั้น เพื่อสนับสนุนการดำเนินงานประจำวัน สินทรัพย์ระยะสั้นประกอบด้วยเงินสด สินค้าคงเหลือ และเงินค้างรับจากลูกค้า หนี้สินระยะสั้นรวมถึงหนี้ระยะสั้น เช่น จำนวน owed ให้ผู้จำหน่าย มันไม่ใช่ยอดเงินสดในบัญชี: ต้องขายสินค้าและเรียกเก็บเงินจากลูกค้าแล้วสินทรัพย์เหล่านี้จึงกลายเป็นเงินสด ธุรกิจที่มีทุนหมุนเวียนเป็นบวกก็ยังสามารถมีปัญหาในการชำระบิลที่ถึงกำหนดวันนี้ได้
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
เพื่อแก้ปัญหากระแสเงินสด ธุรกิจสามารถจัดตั้งบัญชีเกินวงเงิน (Overdraft) ที่ได้รับการอนุมัติ, negotiate การชำระหนี้ผู้จำหน่ายในอนาคต, ask ลูกค้าชำระเงินเร็วขึ้น, sell สินทรัพย์สำรอง หรือ cut การใช้จ่ายที่ไม่จำเป็น ควรพิจารณาจำนวนและช่วงเวลาของช่องว่างดอกเบี้ยหรือส่วนลด ข้อตกลงกับผู้จำหน่าย และผลกระทบต่อยอดขายหรือการผลิตในอนาคต forecast เป็นเพียงการประมาณค่าและควรอัปเดตเมื่อมีเงินเข้าหรือจ่ายจริงแตกต่างออกไป
สำรวจ
การคาดการณ์กระแสเงินสด
การคาดการณ์กระแสเงินสดเข้าและออกแต่ละเดือนช่วยเตือนกิจการถึงภาวะขาดแคลนเงินสดก่อนจะเกิดขึ้นจริง
สำรวจ
ห้องปฏิบัติการคาดการณ์กระแสเงินสด
ลากกระแสเงินสดเข้า-ออกรายเดือน และการซื้อเตาอบครั้งหนึ่ง — ร้านขนมปังจะพ้นจากสถานะขาดทุนตลอดทั้งหกเดือนหรือไม่?
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | ทุนหมุนเวียน |
| overdraft/ˈəʊvədræft/ | การถอนเงินเกินบัญชี |
| shares/ʃeəz/ | หุ้น |
| profit/ˈprɒfɪt/ | กำไร |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | การคาดการณ์กระแสเงินสด |
| inflows/ˈɪnfləʊz/ | กระแสเงินสดเข้า |
| outflows/aʊtˈfləʊz/ | การไหลออก |
| net cash flow/net kæʃ fləʊ/ | กระแสเงินสดสุทธิ |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | ยอดเริ่มต้น |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | ยอดปิด |
| current assets/ˈkʌrənt ˈæsets/ | สินทรัพย์หมุนเวียน |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินหมุนเวียน |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | หนี้สิน |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | สินทรัพย์ไม่หมุนเวียน |
5.3
รายงานกำไรขาดทุน
หลักสูตร
- ระบุองค์ประกอบหลักของงบกำไรขาดทุน: รายได้, ต้นทุนขาย, กำไร Xbox, expenses and profit for the year
- อธิบายการใช้งบกำไรขาดทุนโดยผู้มีส่วนได้ส่วนเสีย
แหล่งที่มา: หลักสูตร Cambridge International
งบกำไรขาดทุนแสดงถึงกำไรที่ธุรกิจสร้างได้ในระยะเวลาหนึ่ง มักจะเป็นหนึ่งปี
| บรรทัด | ความหมาย |
|---|---|
| รายได้ | มูลค่ายอดขายในช่วงเวลา รวมถึงการขายแบบเชื่อกองที่ยังไม่ได้รับชำระเงิน |
| ต้นทุนขาย (cost of sales) | ต้นทุนในการผลิตหรือซื้อสินค้าที่จำหน่ายไป |
| กำไรขั้นต้น (gross profit) | รายได้หักด้วยต้นทุนขาย |
| ค่าใช้จ่าย | ค่าใช้จ่ายในการดำเนินธุรกิจอื่นๆ: ค่าเช่าร้าน ค่าจ้างพนักงานออฟฟิศ ค่าโฆษณา |
| กำไรประจำปี | กำไรขั้นต้นลบด้วยค่าใช้จ่าย |
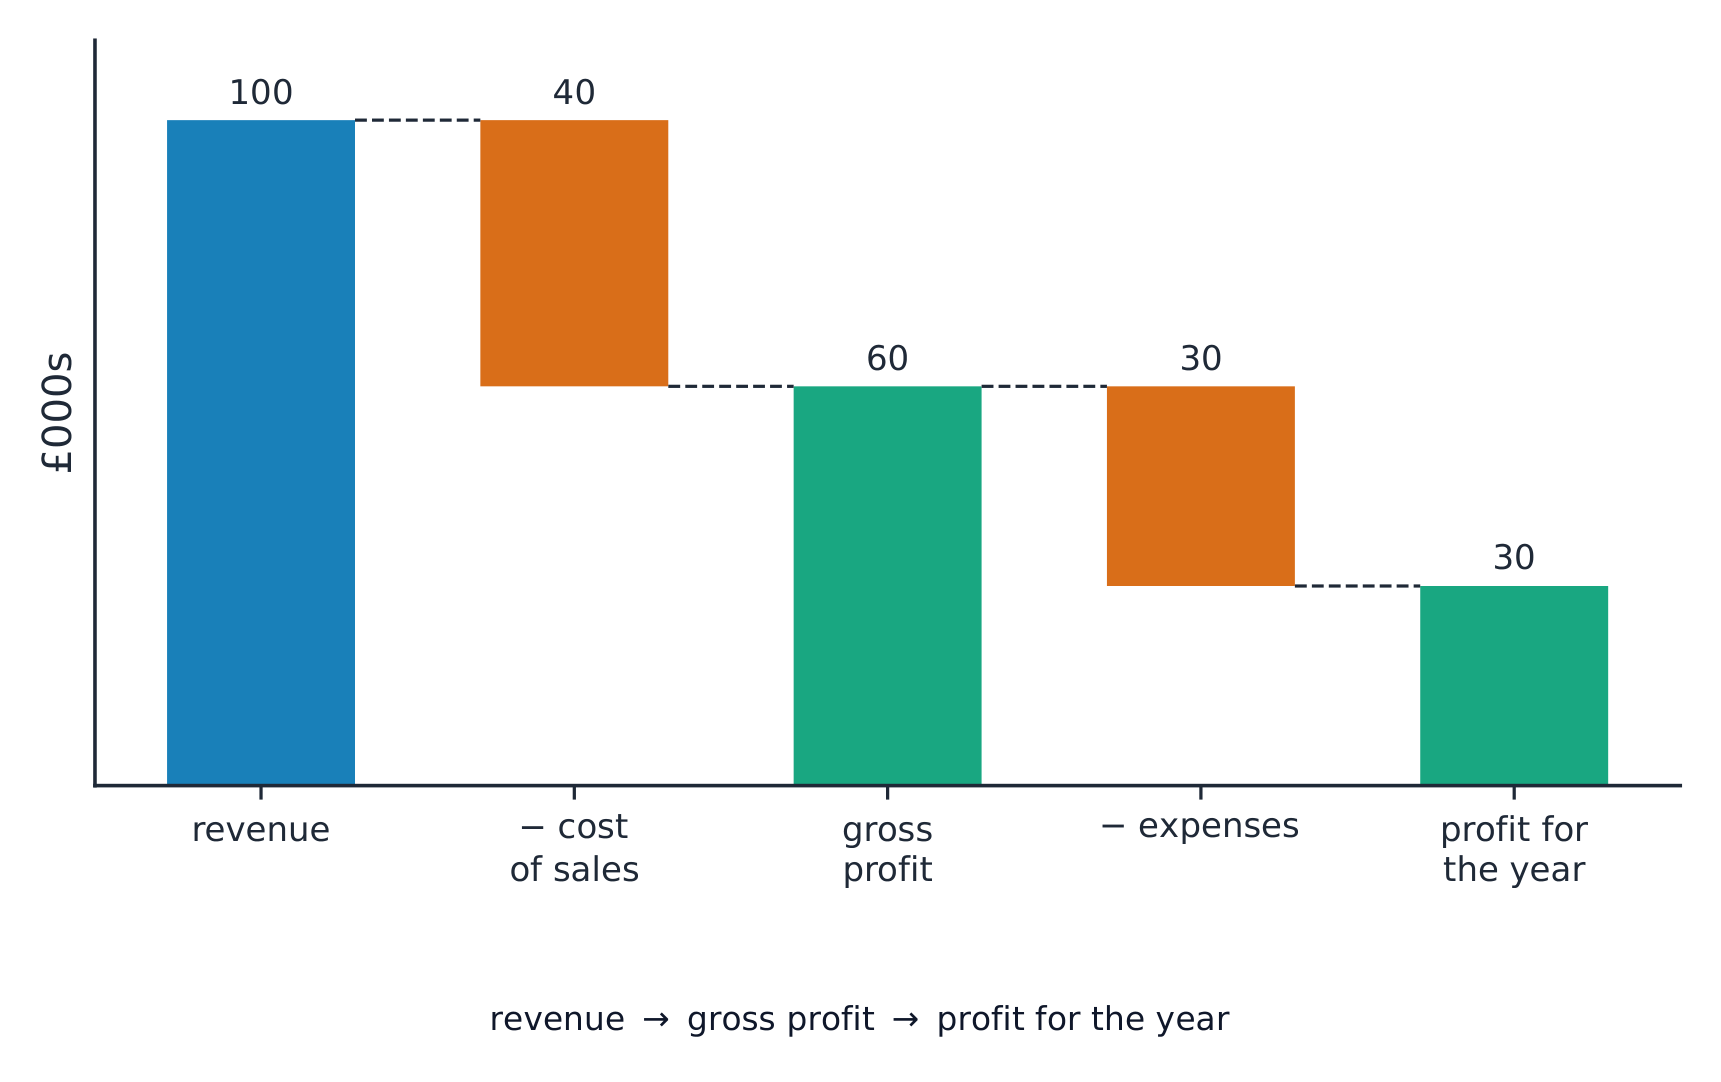
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
ตัวอย่างที่คำนวณแล้ว. ธุรกิจมีรายได้ £200,000 ต้นทุนขาย £120,000 และค่าใช้จ่าย £50,000 จงหากำไรขั้นต้นและกำไรสุทธิของปี
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
กำไรเป็นผลตอบแทนแก่เจ้าของที่รับความเสี่ยงทางธุรกิจ กำไรสะสมคือกำไรที่เก็บไว้หลังจากจ่ายส่วนแบ่งให้เจ้าของ เช่น เงินปันผล ซึ่งเป็นแหล่งเงินทุนภายในสำหรับซื้ออุปกรณ์หรือขยายกิจการ บริษัทที่มีกำไร £30,000 และจ่ายเงินปันผล £12,000 จะเก็บกำไรไว้ £18,000 แต่ไม่ได้พิสูจน์ว่า £18,000 เป็นเงินสดเหลือใช้ เพราะเงินทุนอาจอยู่ในรูปสินค้าคงคลัง หนี้ที่ลูกค้าค้างชำระ หรืออุปกรณ์
รายได้สูงขึ้นไม่การันตีกำไรสูงขึ้น เปรียบเทียบช่วงเวลาที่เท่ากัน: ถ้ารายได้เพิ่มขึ้น£20,000 แต่ต้นทุนขายและค่าใช้จ่ายรวมกันเพิ่มขึ้น£24,000 กำไรจะลดลง£4,000 ตรวจสอบเหตุผลก่อนตัดค่าใช้จ่ายที่อาจรองรับยอดขายในอนาคต สินค้าไม่ถูกขายไม่ใช่ทั้งหมดที่ถูกบันทึกเป็นต้นทุนขาย: อย่าหักต้นทุนการผลิตซ้ำอีกเป็นค่าใช้จ่ายอื่น
งบกำไรขาดทุนถูกใช้โดย ผู้มีส่วนได้เสีย: เจ้าของเปรียบเทียบผลตอบแทนและการนำกำไรกลับมาลงทุน ผู้จัดการตรวจสอบการเปลี่ยนแปลงของค่าใช้จ่าย และเจ้าหนี้ตัดสินว่ารายได้อาจรองรับการชำระหนี้ได้หรือไม่ เจ้าหนี้ยังต้องการข้อมูลกระแสเงินสดและหนี้สินปัจจุบัน; กำไรในอดีตไม่สามารถรับประกันการชำระหนี้ในอนาคตได้
สำรวจ
กระแสของงบการเงิน
ดูว่าเหตุการณ์ทางธุรกิจกลายเป็นสิ่งที่ผู้ใช้อ่านอย่างไร
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| revenue/ˈrevənjuː/ | รายได้ |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | งบกำไรขาดทุน |
| cost of sales/kɒst ɒv seɪlz/ | ต้นทุนขาย |
| gross profit/ɡrəʊs ˈprɒfɪt/ | กำไรขั้นต้น |
| expenses/ekˈspensɪz/ | ค่าใช้จ่าย |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | กำไรสุทธิประจำปี |
| stakeholders/ˈsteɪkhəʊldəz/ | ผู้มีส่วนได้ส่วนเสีย |
5.4
งบการเงิน
หลักสูตร
- ระบุหมวดหมู่หลักในงบแสดงฐานะการเงิน: สินทรัพย์ไม่หมุนเวียนและสินทรัพย์หมุนเวียน, หนี้สินหมุนเวียนและหนี้สินไม่หมุนเวียน, และส่วนเจ้าของ/ทุน
- อธิบายวิธีการนำงบแสดงฐานะการเงินไปใช้
แหล่งที่มา: หลักสูตร Cambridge International
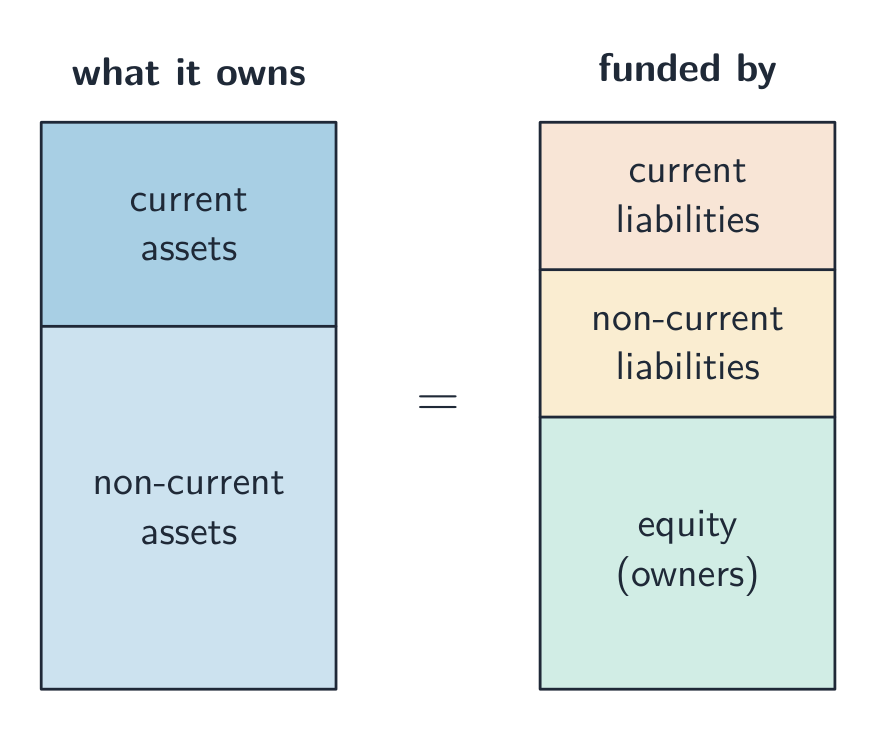
A statement of financial position (also called a balance sheet) shows what a business owns and what it owes (its liabilities) on one day.
- สินทรัพย์ไม่หมุนเวียน — สิ่งที่มีไว้ใช้ระยะยาว: อาคาร เครื่องจักร
- สินทรัพย์หมุนเวียน — รายการระยะสั้น: สินค้าคงเหลือ, เงินที่ลูกหนี้ค้างชำระ และเงินสด
- หนี้สินหมุนเวียน — หนี้ที่ถึงกำหนดชำระภายในหนึ่งปี: การถอนเงินเกินบัญชี (Overdraft), เงิน owed ให้ผู้ขาย
- หนี้สินไม่หมุนเวียน — หนี้ที่ถึงกำหนดชำระหลังกว่าหนึ่งปี: กู้ยืมระยะยาว
- ส่วนของผู้ถือหุ้น — สัดส่วนที่บันทึกไว้ของผู้ถือหุ้น: สินทรัพย์ลบด้วยหนี้สิน ซึ่งรวมถึงการลงทุนของผู้ถือหุ้นและกำไรที่เก็บไว้ในธุรกิจ
งบนี้ช่วยให้ผู้ใช้เห็นว่าธุรกิจมีสินทรัพย์ใดและจัดหาเงินทุนสำหรับสินทรัพย์เหล่านั้นอย่างไร ส่วนของเจ้าของที่บันทึกไว้ไม่ใช่ราคาขายธุรกิจที่รับประกัน ผู้ให้กู้ตรวจสอบหนี้กู้ยืมที่มีอยู่ ส่วนผู้จัดหาตรวจสอบหนี้และทรัพยากรหมุนเวียนก่อนให้สินเชื่อ ทั้งสองฝ่ายต้องทราบวันครบกำหนดและประมาณการกระแสเงินสดเพื่อประเมินความสามารถในการชำระเงิน
ตัวอย่างการตีความ ร้านค้าแห่งหนึ่งมีสินทรัพย์ไม่หมุนเวียน £84,000 สินค้าคงคลัง £18,000 เงินที่ลูกค้าค้างชำระ £12,000 และเงินสด £6,000 รวมสินทรัพย์ £120,000 หนี้ผู้จัดหา £24,000 รวมกับเงินกู้ระยะยาว £46,000 เป็นหนี้สิน £70,000 เหลือส่วนของเจ้าของ £50,000 ขณะนี้มีเพียง £6,000 ที่เป็นเงินสด สินค้าคงคลังอาจขายได้ช้าและลูกค้าอาจชำระเงินล่าช้า ดังนั้นสินทรัพย์รวมไม่ได้พิสูจน์ว่าร้านสามารถจ่าย £24,000 ได้ในวันนี้
การกู้ยืมเงินสดใหม่จำนวน £10,000 ทำให้สินทรัพย์และหนี้สินเพิ่มขึ้นอย่างละ £10,000 ส่วนส่วนของผู้ถือหุ้นไม่เปลี่ยนแปลง การขายสินค้าคงเหลือส่วนเกินตามต้นทุนที่บันทึกไว้จะเปลี่ยนสินค้าคงเหลือเป็นเงินสดโดยไม่เพิ่มสินทรัพย์รวมหรือกำไร การขายสินค้าคงเหลือที่ต้องการใช้หรือเครื่องจักรสำคัญอาจกระทบต่อผลการดำเนินงานในอนาคต กู้ยืมที่มีงวดชำระภายในหนึ่งปีและหลังหนึ่งปีจะมีทั้งส่วนระยะสั้นและส่วนระยะยาว
สำรวจ
กระแสของงบการเงิน
ดูว่าเหตุการณ์ทางธุรกิจกลายเป็นสิ่งที่ผู้ใช้อ่านอย่างไร
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | งบแสดงฐานะการเงิน |
5.5
การวิเคราะห์บัญชี
หลักสูตร
- คำนวณและตีความอัตราส่วนกำไร: อัตรากำไรขั้นต้น, อัตรากำไรสุทธิ และผลตอบแทนต่อทุนที่ใช้งาน (ROCE)
- คำนวณและตีความอัตราส่วนสภาพคล่อง: อัตราส่วนทุนหมุนเวียน และอัตราส่วนทดสอบกรด (quick ratio)
- อธิบายวิธีผู้ใช้ภายในและผู้ภายนอกใช้การวิเคราะห์บัญชีเพื่อตัดสินใจ
แหล่งที่มา: หลักสูตร Cambridge International
คุณสามารถประเมินธุรกิจได้จากการคำนวณ อัตราส่วน จากบัญชีของคุณ อัตราส่วนคือการเปรียบเทียบตัวเลขสองจำนวน
อัตราส่วนความคุ้มค่า
อัตราส่วนความคุ้มค่า แสดงถึงประสิทธิภาพในการสร้างกำไรของธุรกิจ
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- อัตรากำไรขั้นต้น — กำไรขั้นต้นเป็นเปอร์เซ็นต์ของรายได้
- อัตรากำไร — กำไรสุทธิของปีเป็นเปอร์เซ็นต์ของรายได้
- ผลตอบแทนต่อทุนที่ใช้ไป (ROCE) — กำไรเป็นเปอร์เซ็นต์ของ ทุนที่ใช้ไป (เงินลงทุน) แสดงถึงการใช้ประโยชน์จากการลงทุนอย่างมีประสิทธิภาพ
เปอร์เซ็นต์ที่สูงขึ้นหมายถึงกำไรต่อทุก£ของยอดขายหรือทุนมากขึ้น โดยใช้ข้อมูลเปรียบเทียบกัน แต่ไม่ได้รับประกันผลลัพธ์ที่ดีกว่าในอนาคต: การลดคุณภาพหรือการบำรุงรักษาจำเป็นอาจเพิ่มกำไรในตอนนี้แต่กระทบการดำเนินงานในอนาคต เปรียบเทียบธุรกิจที่คล้ายกันและช่วงเวลาเท่ากัน และตรวจสอบสาเหตุของการเปลี่ยนแปลง
ตัวอย่างที่คำนวณแล้ว. ธุรกิจเดียวกัน (รายได้ £200,000, กำไรขั้นต้น £80,000, กำไรสุทธิของปี £30,000) มีทุนที่ใช้ไป £150,000 จงหาอัตราส่วนความคุ้มค่าทั้งสาม
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
อัตราส่วนสภาพคล่อง
อัตราส่วนสภาพคล่อง ช่วยประเมินความสามารถของธุรกิจในการชำระหนี้ระยะสั้น
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- อัตราส่วนหมุนเวียนปัจจุบัน เปรียบเทียบสินทรัพย์หมุนเวียนกับหนี้สินหมุนเวียน อัตราส่วน 1.5:1 หมายถึง £1.50 ของสินทรัพย์หมุนเวียนต่อ £1 ของหนี้สินหมุนเวียน ค่าประมาณ 1.5–2 เป็นแนวทางทั่วไป ไม่ใช่หลักฐานว่าทุกธุรกิจสามารถชำระเงินได้ตรงเวลา
- อัตราส่วนทดสอบกรด ชัดเจนกว่า: ตัดสินค้าคงเหลือออก เพราะสินค้าคงเหลือยังไม่ถูกขายและอาจแปลงเป็นเงินสดได้ช้า สินทรัพย์ที่เหลืออาจรวมถึงหนี้ลูกหนี้ที่ยังไม่ชำระ
ตัวอย่างที่คำนวณแล้ว. ธุรกิจมีสินทรัพย์หมุนเวียน £40,000 (รวมสินค้าคงเหลือ £10,000) และหนี้สินหมุนเวียน £20,000 จงหาอัตราส่วนทุนหมุนเวียนและอัตราส่วนทดสอบกรด
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
อัตราส่วนมีนัยแม้ไม่มีข้อมูลเปรียบเทียบ; การตัดสินจำเป็นต้องมีบริบท สมมติว่าสินทรัพย์หมุนเวียน £36,000 สินค้าคงเหลือ £18,000 และหนี้สินหมุนเวียน £24,000 อัตราส่วนหมุนเวียนปัจจุบันคือ 1.5:1 และอัตราส่วนทดสอบกรดคือ 0.75:1 หากภายหลังสินทรัพย์หมุนเวียนเป็น £48,000 รวมถึงสินค้าคงเหลือ £36,000 หนี้ลูกหนี้ £6,000 และเงินสด £6,000 โดยหนี้สินไม่เปลี่ยนแปลง อัตราส่วนจะกลายเป็น 2:1 และ 0.5:1 อัตราส่วนหมุนเวียนปัจจุบันที่สูงขึ้นอาจบดบังการครอบคลุมที่อ่อนแอลงหากไม่มีการขายสินค้าคงเหลือ
ตรวจสอบคุณภาพและความสามารถในการขายสินค้าคงคลัง วันที่ลูกค้าชำระเงิน และวันครบกำหนดชำระค่าใช้จ่าย อัตราส่วนสภาพคล่องหมุนเวียนที่สูงมากอาจบ่งชี้ว่ามีสินค้าคงคลังมากเกินไปหรือมีเงินสดที่ไม่ได้ใช้ ธุรกิจที่ขายเงินสดได้รวดเร็วอาจดำเนินงานต่างจากธุรกิจที่มีสินค้าขายช้า อัตราส่วนทั้งสองไม่รับประกันว่าจะชำระเงินได้ตรงเวลา
ผู้ who ใช้การวิเคราะห์บัญชี
- ผู้ใช้ภายใน (เจ้าของและผู้จัดการ) เปรียบเทียบอัตรากำไรและ ROCE ตามเวลา ตรวจสอบต้นทุน และประเมินราคาหรือการลงทุน อัตรากำไรขั้นต้นลดลงอาจสะท้อนต้นทุนการซื้อ ราคาขาย หรือสัดส่วนผลิตภัณฑ์; ไม่ระบุสาเหตุเดียวโดยลำพัง
- ผู้ใช้ภายนอก เช่น ธนาคาร ผู้จัดจำหน่าย และนักลงทุน ใช้บัญชีเพื่อตัดสินใจให้กู้ ยืดเครดิต หรือลงทุน พวกเขาต้องการคำคาดการณ์ หนี้EXISTING และวันชำระคืนด้วย อัตราส่วนใช้ข้อมูลในอดีตหรือข้อมูลตามวันที่ และขาดปัจจัยเช่นคุณภาพบริการและความภักดีของลูกค้า
สำรวจ
การวินิจฉัยอัตราส่วนจากบัญชี
จัดประเภทอัตราส่วนตามคำถามที่ตอบเกี่ยวกับธุรกิจ
คำศัพท์
ฝึกฝน
| English | ไทย |
|---|---|
| inventory/ˈɪnvəntri/ | สต็อกสินค้า |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | หนี้สินระยะยาว |
| owners' equity/ˈəʊnəz ˈekwɪti/ | 权益เจ้าของกิจการ |
| ratios/ˈreɪʃɪəʊz/ | อัตราส่วน |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | ความสามารถในการทำกำไร |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรขั้นต้น |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไร |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | ผลตอบแทนต่อทุนที่ใช้งาน |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | สินทรัพย์ที่ใช้ในธุรกิจ |
| liquidity/lɪˈkwɪdɪti/ | สภาพคล่อง |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | อัตราส่วนหมุนเวียน |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | อัตราส่วนทดสอบความคล่องตัว |
| dividend/ˈdɪvɪdend/ | เงินปันผล |
5.5
ข้อแนะนำสำหรับการสอบ
- เงินสดไม่ใช่กำไร: ธุรกิจที่มีกำไรก็อาจหมดเงินสดได้หากลูกค้าชำระช้า ควรสังเกตยอดปิดในแผนการกระแสเงินสด
- แยกแหล่งเงินทุน ภายใน (กำไรสะสม, การขายสินทรัพย์, เงินออมของผู้ถือหุ้น) ออกจากแหล่ง ภายนอก (สินเชื่อธนาคาร, Overdraft, หุ้น, Leasing, Credit จากการค้า)
- สูตรสำคัญ: กระแสเงินสดสุทธิ = เงินรับเข้า − เงินจ่ายออก; ยอดปิด = ยอดเปิด + กระแสเงินสดสุทธิ; ทุนหมุนเวียน = สินทรัพย์หมุนเวียน − หนี้สินหมุนเวียน
- อัตราส่วนผลกำไร (อัตรากำไรขั้นต้น, อัตรากำไรสุทธิ, ROCE) เป็นเปอร์เซ็นต์; อัตราส่วนหมุนเวียนปัจจุบันและอัตราส่วนทดสอบกรดเป็นตัวเลขหรืออัตราส่วนเทียบกับ 1 เปรียบเทียบช่วงเวลาและธุรกิจที่เหมือนกัน อัตราส่วนหมุนเวียนปัจจุบันที่สูงขึ้นอาจบดบังสินค้าคงเหลือขายไม่ออกที่เพิ่มขึ้น; ตรวจสอบอัตราส่วนทดสอบกรดและจังหวะเงินสด
- มีเพียง บริษัทจำกัด เท่านั้นที่ระดมทุนด้วยการออก หุ้น; เจ้าของรายบุคคลหรือห้างหุ้นส่วนไม่สามารถทำได้
ความหมายของการ์ดคำศัพท์
กระแสเงินสด: เงินที่ไหลเข้าและออกของธุรกิจตามเวลา ระยะสั้น: ครอบคลุมช่วงเวลาสั้นๆ เช่น สัปดาห์หรือเดือน ระยะยาว: ครอบคลุมหลายปีแทนที่จะเป็นสัปดาห์ กู้ยืมเงิน: เงินจำนวนหนึ่งที่ยืมมาปัจจุบันและชำระคืนในภายหลัง โดยมักมีดอกเบี้ย ตราสารหนี้ระยะยาว: การกู้ยืมเงินระยะยาวต่อบริษัท ซึ่งมักมีทรัพย์สินของบริษัทเป็นประกัน การเช่า: การจ่ายเพื่อใช้งานสินทรัพย์โดยไม่ได้รับOwnership การซื้อแบบผ่อนชำระ: การจ่ายค่าสินทรัพย์เป็นงวด และได้รับOwnership เมื่อชำระเงินครบถ้วน การระดมทุนจากประชาชน: การระดมเงินจากบุคคลจำนวนมากที่สนับสนุนด้วยจำนวนเล็กน้อย ผลตอบแทนต่อทุนที่ใช้ไป: กำไรเมื่อเทียบกับทุนระยะยาวที่ใช้ในการดำเนินธุรกิจ อัตราส่วนทดสอบกรด: การตรวจสอบว่าสินทรัพย์ระยะสั้น (ยกเว้นสินค้าคงคลัง) สามารถครอบคลุมหนี้สินระยะสั้นได้หรือไม่
บทเรียนเชิงโต้ตอบสำหรับหัวข้อนี้
ทำทีละขั้นตอน พร้อมแบบฝึกหัดตรวจสอบผลทันที