การวิเคราะห์บัญชี
แนะนำใหม่| English | ความหมาย |
|---|---|
| profitability/ˌprɒfɪtəˈbɪlɪti/ | ความสามารถในการทำกำไร |
| liquidity/lɪˈkwɪdɪti/ | สภาพคล่อง |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรขั้นต้น |
| net profit margin/net ˈprɒfɪt ˈmɑːdʒɪn/ | อัตรากำไรสุทธิ |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | อัตราส่วนหมุนเวียน |
การอ่านงบการเงิน
- ตัวเลขกำไรดิบไม่บอกได้ว่าธุรกิจทำได้ดีแค่ไหนเมื่อเทียบกับขนาดของธุรกิจ อัตราส่วนทางการเงิน (Ratios) จะบอกได้
- มีสองกลุ่มสำคัญ: ความสามารถในการทำกำไร (Profitability) และ สภาพคล่อง (Liquidity)
การวินิจฉัยอัตราส่วนจากบัญชี
จัดประเภทอัตราส่วนตามคำถามที่ตอบเกี่ยวกับธุรกิจ
กำไรขั้นต้น 80 และรายได้ 200 อัตรากำไรขั้นต้น (%) คือเท่าไหร่?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
80 ÷ 200 × 100 = 40%.
อัตรากำไรสุทธิคำนวณได้จาก:
Difficulty 1/5 · 100 coins + a small bonus on first completion today
อัตรากำไรสุทธิ = กำไรสุทธิ ÷ รายได้ × 100
อัตราส่วนความ能做
- อัตรากำไร Xbox = กำไร Xbox ÷ รายได้ × 100
- อัตรากำไรสุทธิ (Net profit margin) = กำไรสุทธิ ÷ รายได้ × 100
- อัตรากำไรที่สูงขึ้นแปลว่าเก็บกำไรได้มากขึ้นจากยอดขายแต่ละหน่วย
ตัวอย่างวิธีทำ. กำไรขั้นต้น 60, รายได้ 150 → อัตรากำไรขั้นต้น = 60 ÷ 150 × 100 = 40%. กำไรสุทธิ 25 → อัตรากำไรสุทธิ = 25 ÷ 150 × 100 ≈ 17%
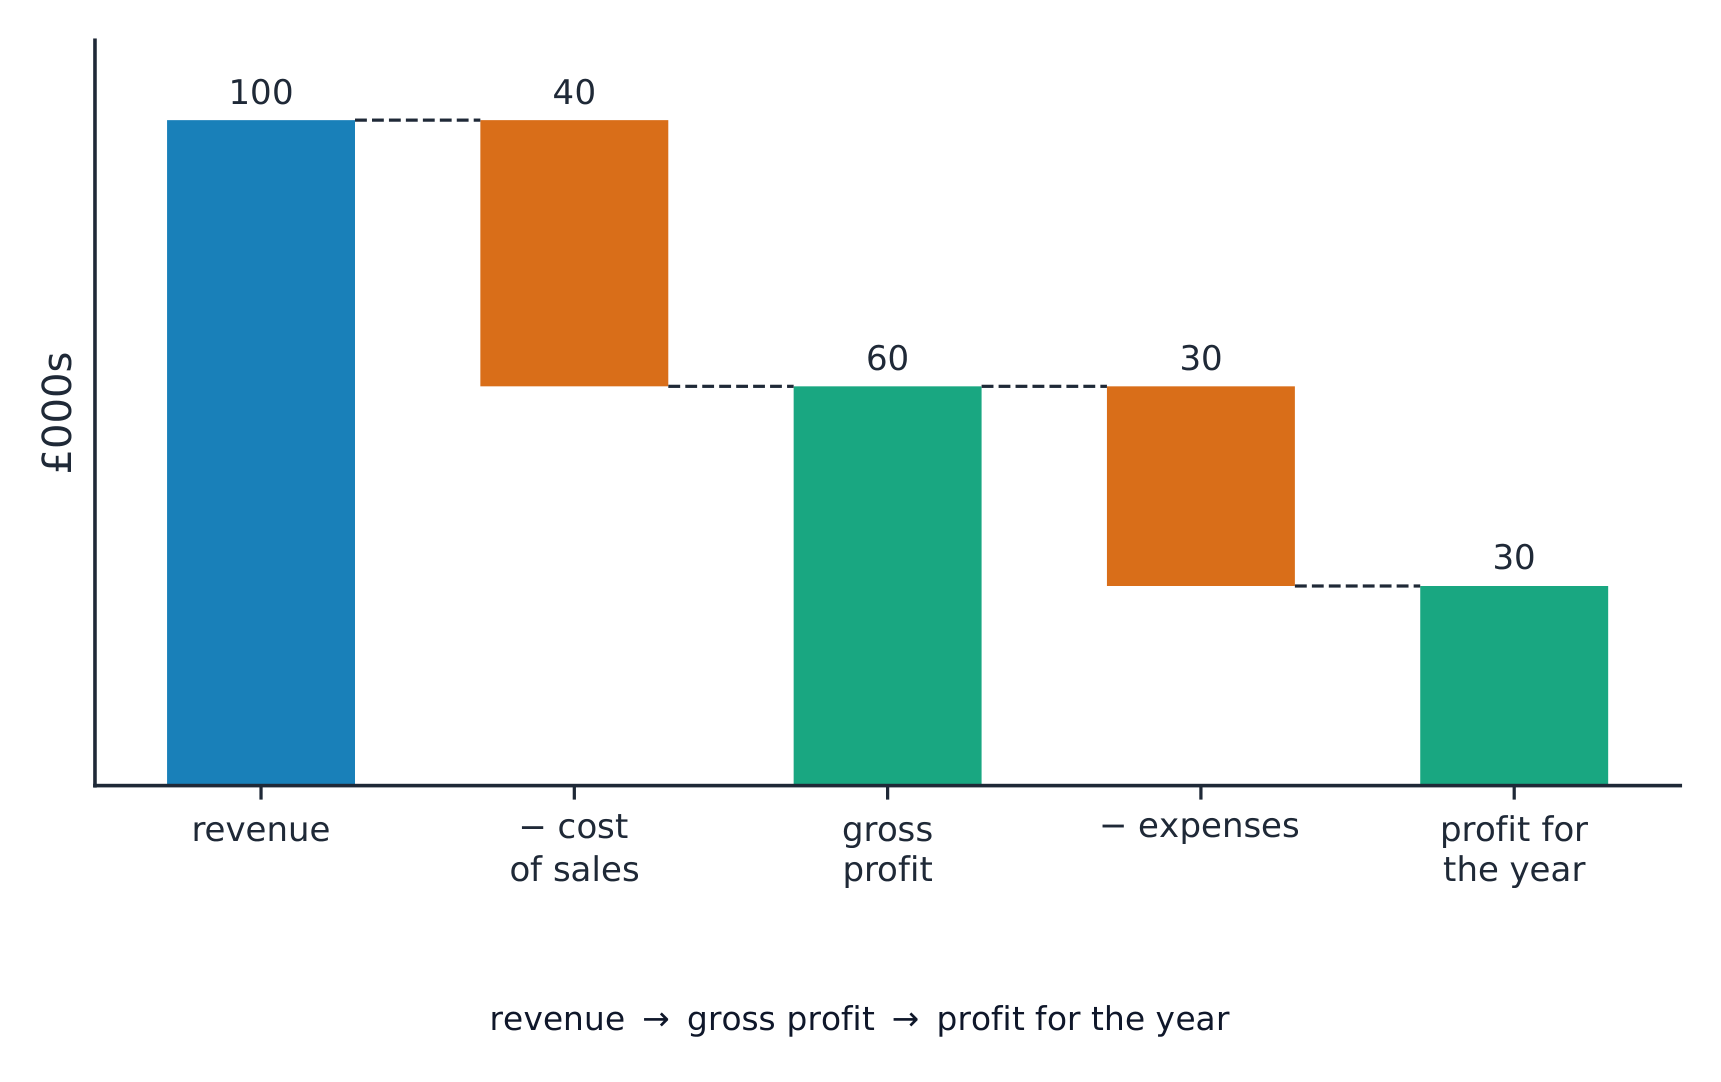
งบกำไรขาดทุนแสดงการไหลจาก รายได้ ลงมาสู่ กำไรสุทธิ — ซึ่งเป็นพื้นฐานของอัตราส่วนความสามารถในการทำกำไร
สินทรัพย์หมุนเวียน 90 และหนี้สินหมุนเวียน 45 อัตราหมุนเวียนปัจจุบัน是多少?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
90 ÷ 45 = 2 (i.e. 2:1).
อัตราส่วนหมุนเวียนปัจจุบันเป็นตัววัด ______ ของกิจการ (ความสามารถในการชำระหนี้ระยะสั้น)
Difficulty 1/5 · 100 coins + a small bonus on first completion today
สภาพคล่องวัดความสามารถในการชำระหนี้ระยะสั้น
สภาพคล่อง
- อัตราส่วนสภาพคล่อง (Current ratio) = สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน
- ประมาณ 1.5 ถึง 2 ถือว่าดี — เพียงพอที่จะชำระหนี้ระยะสั้นได้
อัตราส่วนจะมีประโยชน์มากที่สุดเมื่อเปรียบเทียบกับปีก่อนหน้า คู่แข่ง หรือเป้าหมาย
Difficulty 1/5 · 100 coins + a small bonus on first completion today
อัตราส่วนมีความหมายน้อยหากพิจารณาเพียงอย่างเดียว
ผู้ใช้比率และการจำกัด
- ผู้ถือครอง เจ้าหนี้ และผู้บริหาร เปรียบเทียบอัตราส่วนตามเวลาและเทียบกับคู่แข่ง
- อัตราส่วนใช้ข้อมูล ในอดีต และมองข้ามคุณภาพอื่นๆ — จึงมีประโยชน์เพียงเมื่อ เปรียบเทียบ เท่านั้น
อัตราส่วนมีความหมายเองไม่มีอะไรเลย อัตราส่วนสภาพคล่อง 1.5 จะถือว่า "ดี" ก็ต่อเมื่อเทียบกับปีก่อนหน้า คู่แข่ง หรือเป้าหมายเสมอ ควรตีความอัตราส่วนในบริบท
คุณเข้าใจแล้ว
- ความสามารถในการทำกำไร: อัตรากำไรขั้นต้นและอัตรากำไรสุทธิ (กำไร ÷ รายได้ × 100)
- สภาพคล่อง: อัตราส่วนสภาพคล่อง (สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน)
- อัตราส่วนใช้ข้อมูล ในอดีต และมีนัยยะก็ต่อเมื่อ เปรียบเทียบ เท่านั้น