О курсе и способе его использования
Это четвёртый курс программы «Университетский бизнес»: макроэкономика. Она изучает экономику в целом: что производит страна, почему она растёт, какую роль выполняет деньги и что может, а чего не может исправить политика. Этот микроэкономика в курсе 3 рассматривала отдельный рынок; этот курс рассматривает все рынки вместе, где расходы одного домохозяйства становятся доходом другого. Каждый разобранный пример проверен, благодаря чему расчёты остаются достоверными.
Сквозной пример — Аврора, небольшая открытая экономика с населением в десять миллионов человек, данные которой рассматриваются за десять лет. Счета Авроры за 2024 по построению сбалансированы с обеих сторон (расходы и доходы составляют по £1,320 млрд). Её рост точно раскладывается на составляющие, индекс цен складывается из отдельных компонентов, банки увеличивают депозиты с точностью до фунта, а в примерах её экономической политики открыто указаны компромиссы.
- Модули 4.1–4.3 исследуют экономику: выпуск, рост, деньги и занятость.
- Разделы 4.4–4.5 объясняют рычаги воздействия: банки, центральный банк и бюджетно-налоговую политику.
- Раздел 4.6 рассматривает открытую экономику: торговлю, обменные курсы и внешнее равновесие.
Каждый раздел начинается с вопроса, затем излагается метод, а после приводятся два разобранных примера (второй сложнее) с проверенными числами, типичные ошибки и краткий итог.
Национальные счета
Почему это важно. Фраза «Экономика выросла на 2.2%» построена из определений, и любой спор о росте, жесткой экономии или производительности — это спор об этих определениях. В этом разделе ВВП выводится с обеих сторон, и показано, почему эти стороны не могут расходиться. определения. Любой спор о росте, бюджетной экономии или производительности в действительности касается этих определений. В этом разделе ВВП рассчитывается с обеих сторон и показано, почему результаты не могут различаться.
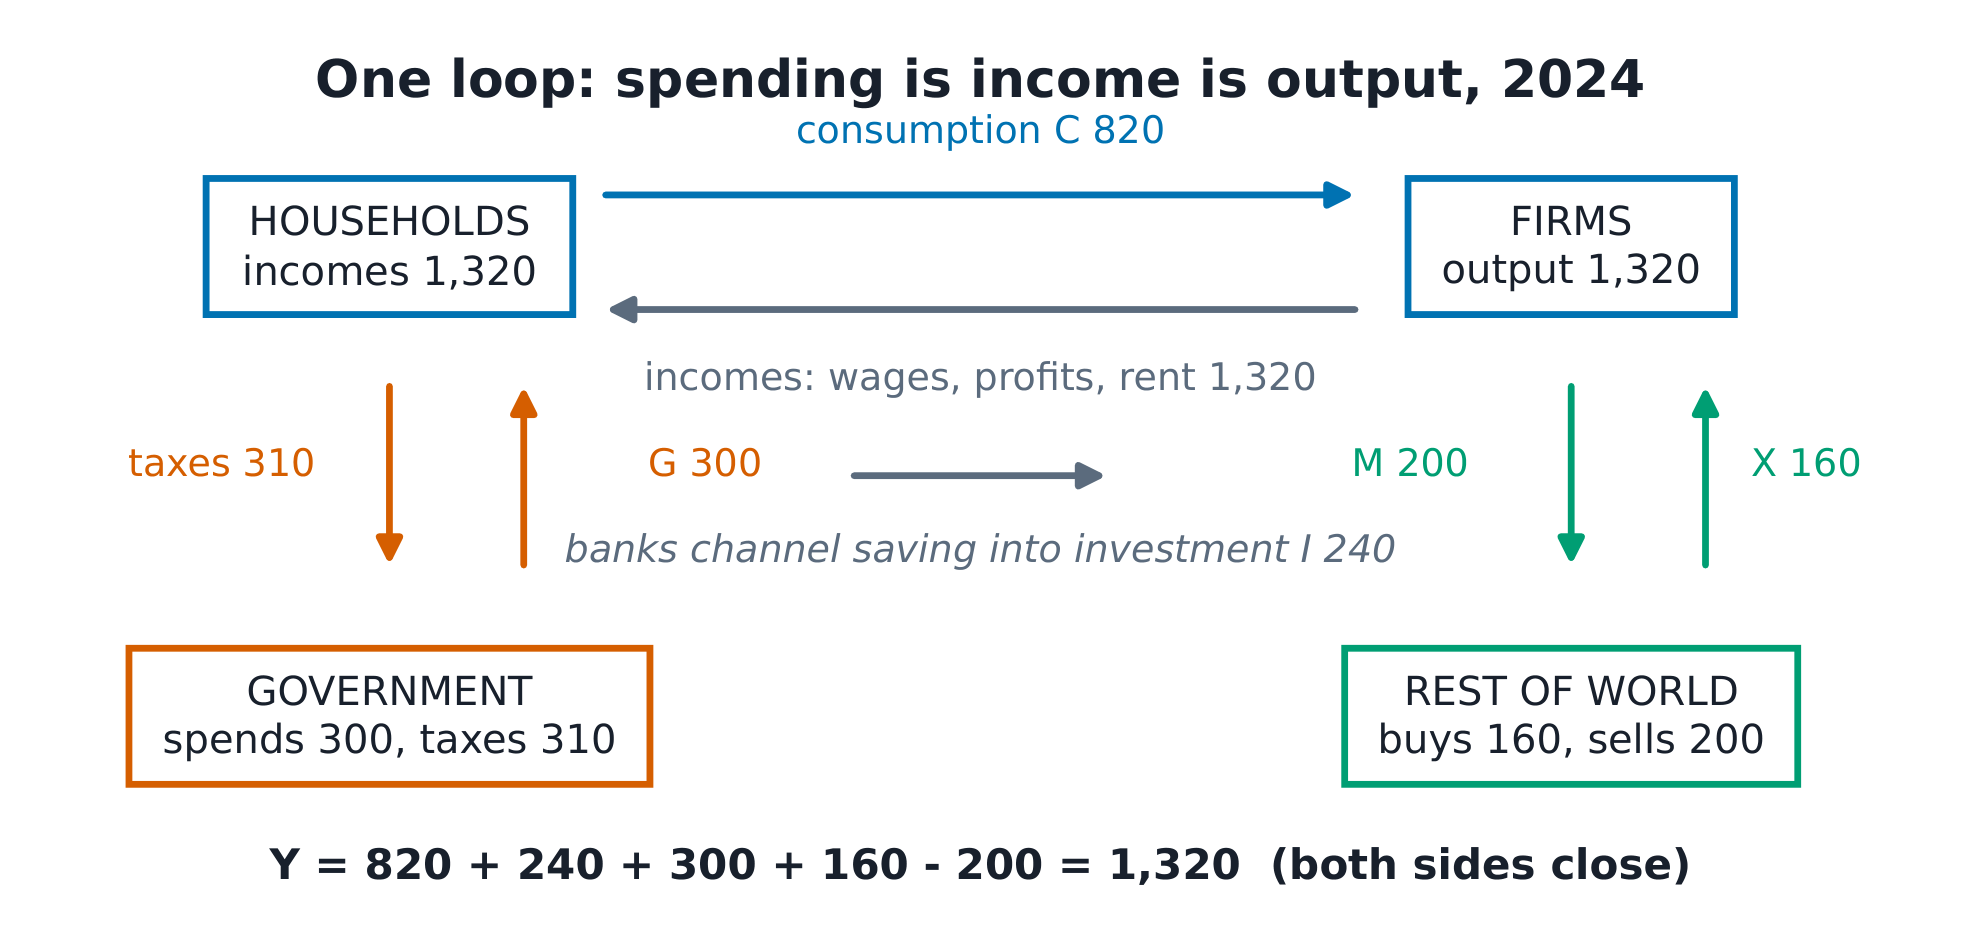
Идея. Каждый фунт стоимости произведённой продукции — это чей-то доход. Этот доход становится чьими-то расходами, а на эти расходы покупается продукция. Этот цикл называется кругооборотом доходов и расходов. ВВП можно рассчитать в любой точке цикла: как расходы на конечные товары или как доходы, полученные при их производстве, причём оба результата должны совпадать.
Определения.
- Валовой внутренний продукт (ВВП) — рыночная стоимость конечных товаров и услуг, произведённых за определённый период. При расчёте по расходам: $Y = C + I + G + (X - M)$ (потребление, инвестиции, государственные расходы, экспорт за вычетом импорта).
- Номинальные величины рассчитываются в текущих ценах; реальные — в фиксированных ценах базового года.
- Дефлятор ВВП = номинальный ВВП ÷ реальный ВВП × 100 позволяет различить эти величины.
- Промежуточные товары учитываются только один раз: в цене конечного товара или как добавленная стоимость на каждом этапе.
Счета Авроры за 2024. В £ млрд, по расходам: $C = 820$, $I = 240$, $G = 300$, $X = 160$, $M = 200$, следовательно,
По доходам: заработная плата 700 + доход самозанятых 100 + прибыль 330 + рента 78
- чистый процентный доход 42 + налоги на производство 120 − субсидии 50 = 1,320. Получается то же число благодаря кругообороту, а не случайно. Если 2020 принять за базовый год, реальный ВВП в 2024 составляет 1,100, поэтому дефлятор равен $1{,}320/1{,}100 \times 100 = 120.0$. Общий номинальный рост на 32.0% за четыре года распадается на реальный рост на 10.0% и повышение цен на 20.0% ($1.10 \times 1.20 = 1.32$).
Разобранный пример 1: совпадение двух сторон. Статистик суммирует доходы Авроры и получает 1,320; расчёт по расходам также даёт 1,320. Затем она замечает, что мельница продала пекарне муку на £50, а пекарня продала хлеб на £200. Учёт обеих продаж означал бы двойной учёт £50: мука — промежуточный товар, уже включённый в £200. Проверим по добавленной стоимости: мельница добавила £50 (доход мельницы), а пекарня добавила £150 (зарплата и прибыль), всего £200, столько же, сколько составила конечная продажа.
Разобранный пример 2: дефляторы. Номинальный ВВП Авроры вырос с 1,000 в 2020 до 1,320 в 2024 (+32.0%), но люди не стали на треть состоятельнее. Та же корзина товаров стоит на 20% дороже (дефлятор 120.0), поэтому реальный ВВП составляет $1{,}320/1.2 = 1{,}100$: рост ровно на 10.0%. Население также выросло на 4.0% (с 10.00 до 10.40 млн), поэтому реальный ВВП на душу населения вырос на $1.10/1.04 - 1 \approx 5.8\%$ за четыре года. Именно этот показатель действительно отвечает на вопрос «стали ли мы жить лучше?». Любое утверждение о росте в новостях можно разложить на эти три составляющие.
Типичные ошибки.
- Прибавлять промежуточные продажи к ВВП (учитывая их дважды).
- Сравнивать номинальные показатели разных лет и называть их изменение ростом.
- Забывать, что M входит со знаком минус, поскольку импорт уже включён в C, I и G.
Итог. $Y = C + I + G + X - M$, и расчёт по доходам должен дать тот же результат. Реальная величина = номинальная величина ÷ дефлятор. Реальный ВВП на душу населения — показатель уровня жизни.
Рост и производительность
Почему это важно. Экономический рост объясняет всю разницу между экономикой, в которой жили ваши бабушки и дедушки, и вашей. Небольшие процентные различия, накапливаясь на протяжении многих лет, приводят к значительным изменениям. Учёт источников роста показывает, был ли рост вызван увеличением числа машин, работников или тем, что работа выполнялась лучше.
Идея. Выпуск создаётся с помощью капитала, труда и идей:
В темпах роста:
Оставшаяся часть, $\Delta A/A$, — это совокупная факторная производительность (СФП). Учёт источников роста не позволяет наблюдать её напрямую, и именно поэтому она интересна.
Определения.
- Капитал: произведённые средства производства (машины, здания). Показатель степени 0.3 — это доля капитала в доходе.
- Труд: рост рабочей силы важен через изменение числа работающих и продолжительности их рабочего времени, а не только через численность населения.
- Правило 70 70: при темпе роста g% в год величина удваивается примерно за 70/g лет.
- Непосредственные причины роста (капитал, образование) дают арифметику; более глубокие причины (институты, география, культура) объясняют, почему непосредственные причины различаются между странами.
Разложение роста Авроры.
| период | выпуск | вклад капитала (0.3 × K) | вклад труда (0.7 × L) | СФП (остаток) |
|---|---|---|---|---|
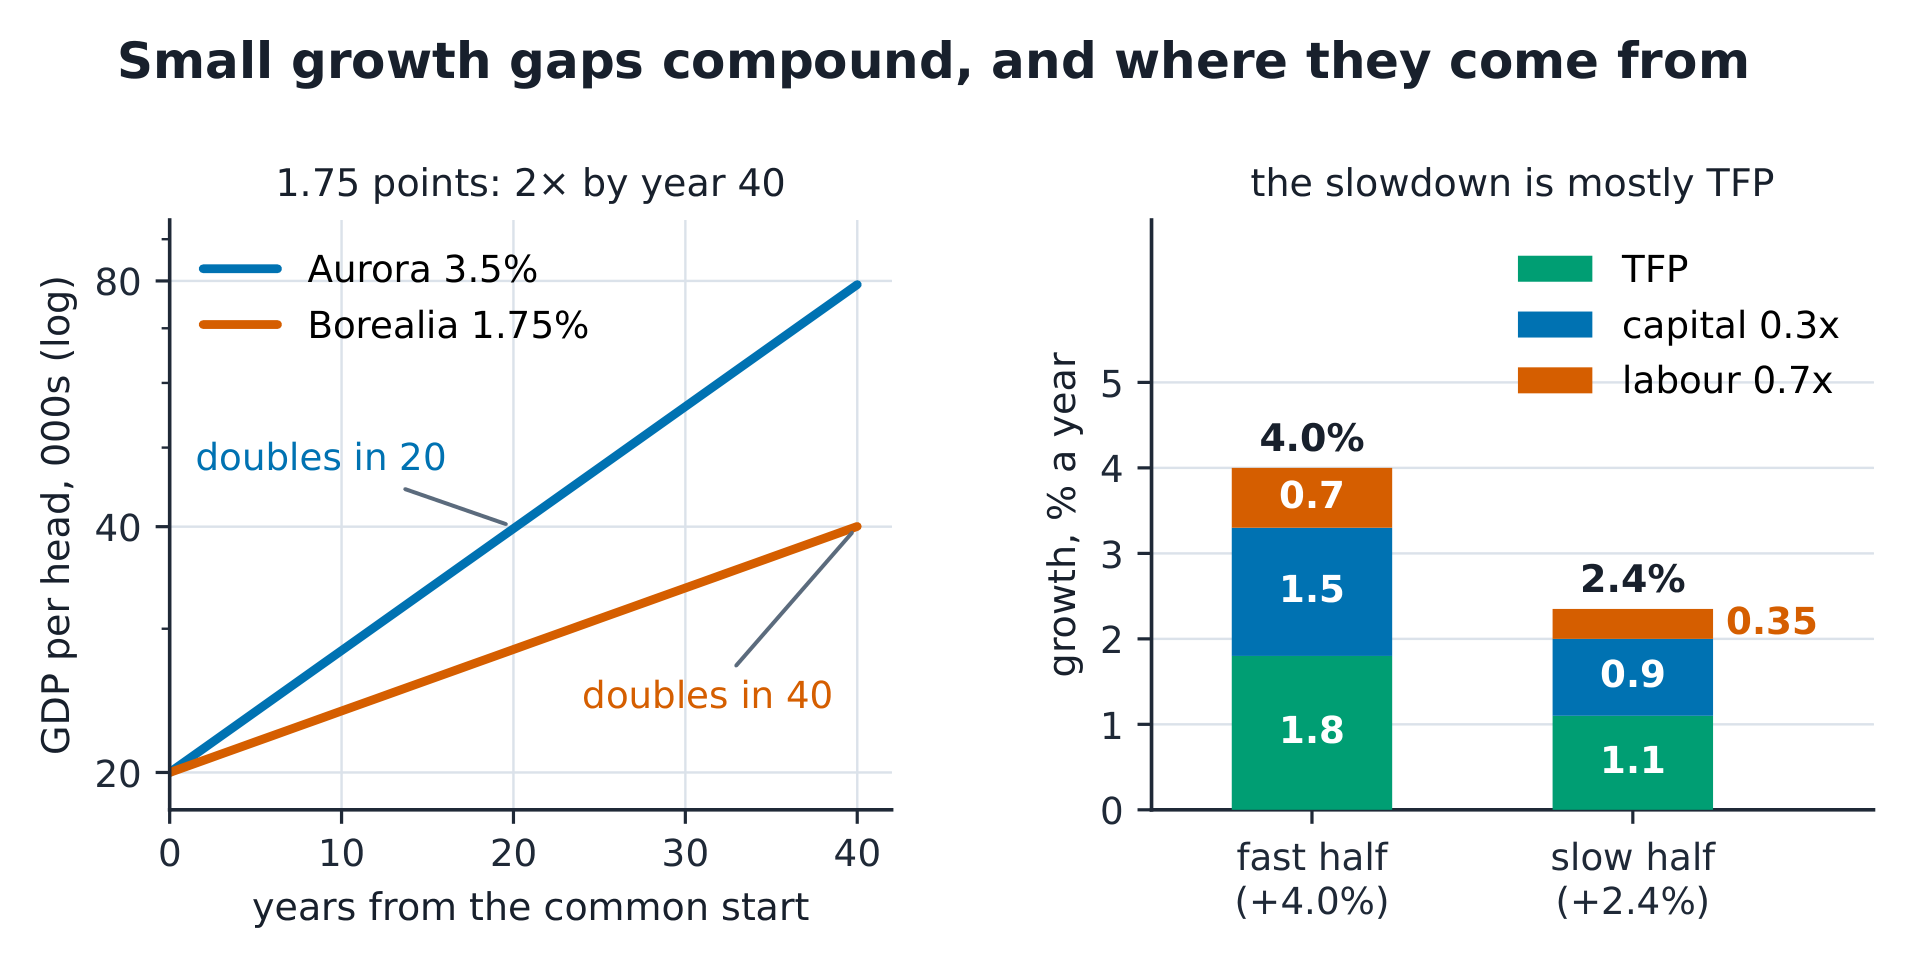
| половина десятилетия с быстрым ростом | 4.0% | $0.3 \times 5.0 = 1.5$ | $0.7 \times 1.0 = 0.7$ | $4.0 - 1.5 - 0.7 = 1.8$ |
| половина с медленным ростом | 2.4% | $0.3 \times 3.0 = 0.9$ | $0.7 \times 0.5 = 0.35$ | $2.4 - 0.9 - 0.35 = 1.15$ |
Замедление на 1.6 пункта складывается из 0.6 за счёт капитала, 0.35 за счёт труда и 0.65 за счёт совокупной факторной производительности. Замедление совершенствования способов производства — самая крупная отдельная составляющая, но не большая часть.
Разобранный пример 1: разложение. Министр утверждает, что годы быстрого роста были обусловлены инвестициями. Согласно таблице, из 4.0% увеличение капитала дало 1.5, увеличение труда — 0.7, а совокупная факторная производительность — 1.8. Почти половина роста (1.8 из 4.0) возникла благодаря повышению эффективности, а не увеличению объёма ресурсов. И помните, что совокупная факторная производительность — это остаток после учёта факторов производства, поэтому любая ошибка измерения K или L незаметно попадает в A.
Разобранный пример 2: накопление роста. Две соседние страны начинают с одинакового реального ВВП на душу населения в размере 20,000. Аврора растёт на 3.5% в год, а Бореалия — на 1.75%. Согласно правилу 70, показатель Авроры удваивается за 20 лет, а Бореалии — за 40. Через 40 лет: $20{,}000 \times 2^2 = 80{,}000$ против $20{,}000 \times 2 = 40{,}000$. Разница в 1.75 пункта, сохраняющаяся на протяжении одной трудовой жизни, делает одну страну вдвое богаче другой. Поэтому политика экономического роста гораздо важнее любых споров об экономическом цикле.
Типичные ошибки.
- Понимать совокупную факторную производительность как «только технологии». Она включает всё, что не объясняется факторами производства, включая управление и ошибки измерения.
- Сравнивать темпы роста за разные периоды, не указывая этого.
- Предполагать, что фаза быстрого роста будет длиться вечно. Более бедные страны могут догнать более богатые, но это не происходит автоматически.
Итог. Рост = факторы производства, взвешенные по их долям в доходе, + остаточная часть. Правило 70 позволяет определить время удвоения по темпу роста. Более глубокие причины определяют долгосрочную динамику, а остаточная часть сохраняет анализ честность.
Инфляция и безработица
Почему это важно. Инфляция — это налог, за который никто не голосовал; безработица — это потери, которые никто не учитывает. Правильно читать индекс цен и отчёт о занятости — навык, необходимый каждому гражданину, а компромисс между ними — старейший предмет споров в макроэкономике.
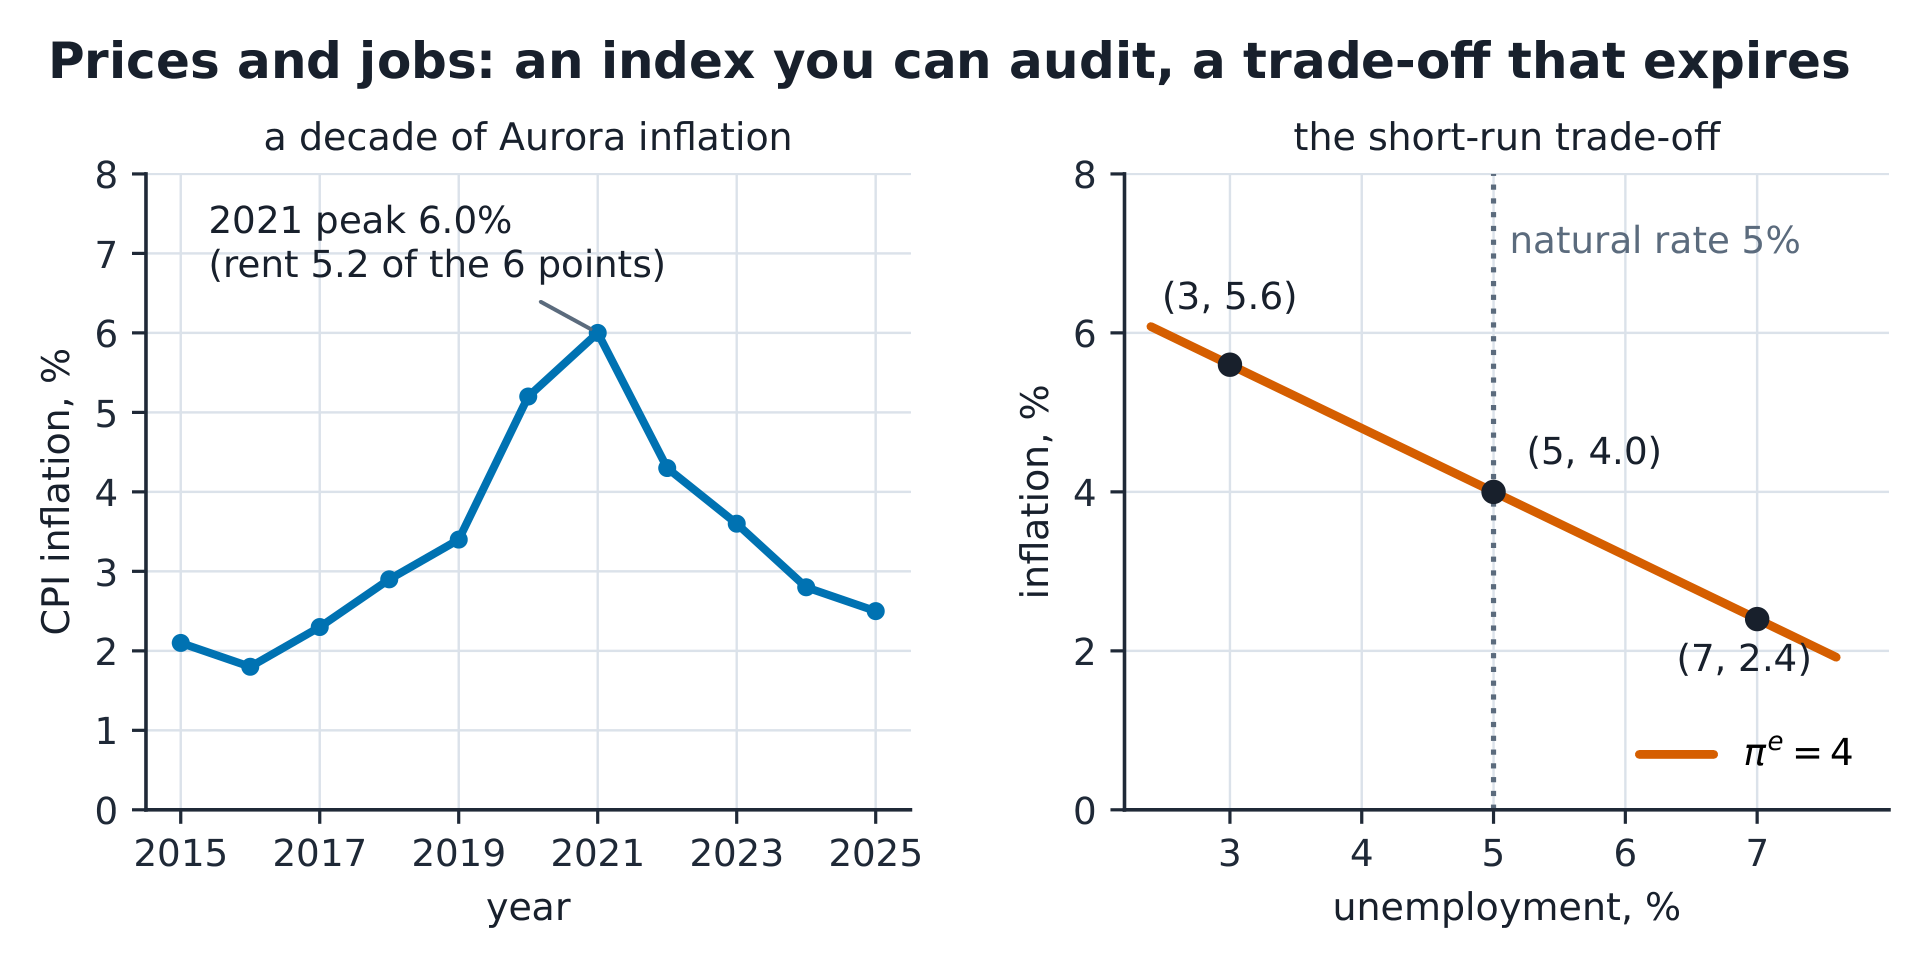
Суть. Индекс потребительских цен (ИПЦ) отражает стоимость фиксированной корзины товаров: 10 буханок хлеба, аренды за месяц и 40 поездок на автобусе. Если в прошлом году корзина стоила £920, а в этом году £975, индекс равен 106.0, а инфляция — 6.0%. Аренда вносит 5.2 из этих 6 пунктов. Достоверность индекса зависит от весов товаров и услуг в корзине.
Определения.
- Инфляция — это темп изменения индекса цен. Дефлятор ВВП охватывает весь ВВП; ИПЦ охватывает потребительскую корзину домохозяйств.
- Уравнение Фишера: реальная процентная ставка $= (1+i)/(1+\pi) - 1$.
- Уровень безработицы = число безработных ÷ численность рабочей силы. Человек считается безработным, только если ищет работу, поэтому люди, которые перестают её искать, снижают этот показатель без появления новых рабочих мест.
- Кривая Филлипса: $\pi = \pi^e - 0.8(u - u^n)$, где естественный уровень безработицы равен $u^n = 5\%$, а ожидаемая инфляция $\pi^e$.
Расчёты.
| статья | количество | старая цена | новая цена | дополнительные расходы |
|---|---|---|---|---|
| хлеб | 10 | £2.00 | £2.20 | £2 |
| аренда | 1 месяц | £800 | £848 | £48 |
| поездка на автобусе | 40 | £2.50 | £2.625 | £5 |
| корзина | £920 | £975 | £55 |
Итак, ИПЦ = $975/920 \times 100 = 106.0$, инфляция составляет 6.0%, а вклад аренды равен $48/920 = 5.22$ пункта.
- Фишер: при номинальной ставке 5% и инфляции 3% реальная ставка составляет $1.05/1.03 - 1 = 1.94\%$, а не просто 2%.
- Филлипс, при $\pi^e = 4$: $u = 7$ даёт $\pi = 2.4$; $u = 5$ даёт 4.0; $u = 3$ даёт 5.6. Каждый пункт безработицы ниже 5% добавляет 0.8 пункта инфляции, пока ожидания не скорректируются.
Разобранный пример 1: индекс под заголовком. В Aurora показатель 2022 общей инфляции составляет 6.0%. Арендатор понимает это как «арендная плата выросла на 6%». Это рассуждение неверно: на 6% подорожала корзина, а вклад аренды составил 5.22 пункта. (Сама аренда выросла на $48/800 = 6.0\%$; хлеб подорожал на 10.0%, а поездки на автобусе — на 5.0%.) Веса позволяют преобразовать темпы роста цен отдельных статей в инфляцию корзины, $\pi = \sum w_i \pi_i$, где $w_i$ — доли в корзине:
- хлеб: вес $20/920 = 2.17\%$, × 10.0% = 0.22 пункта;
- аренда: вес $800/920 = 86.96\%$, × 6.0% = 5.22 пункта;
- автобус: вес $100/920 = 10.87\%$, × 5.0% = 0.54 пункта.
Итого $0.22 + 5.22 + 0.54 = 5.98$, что округляется до 6.0.
Разобранный пример 2: ловушка Фишера. Вкладчик размещает деньги под 5%, ожидая инфляцию в 3%: ожидаемая реальная доходность составляет 1.94%. Если инфляция окажется равной 6%, фактически полученная реальная ставка составит $1.05/1.06 - 1 = -0.94\%$. Вкладчик заплатил за неожиданное изменение, заёмщик выиграл, а в договоре об этом ничего не говорилось. Именно из-за такого перераспределения богатства центральные банки стремятся к стабильной, а не нулевой инфляции: ожидаемая инфляция — это заранее известный налог, а неожиданная инфляция — лотерея.
Типичные ошибки.
- «ИПЦ вырос на 106%». Уровень индекса вырос с 100 до 106; инфляция составила 6%.
- Вычитать инфляцию из номинальной ставки. При низких значениях это даёт приблизительно верный результат, но по мере их роста точность снижается.
- Считать снижение уровня безработицы однозначно хорошей новостью, не проверив, сколько людей всё ещё ищут работу.
Итог. Индекс цен = стоимость фиксированной корзины, измеренная дважды; вклады рассчитываются как взвешенные темпы роста цен отдельных статей. Реальная ставка = $(1+i)/(1+\pi) - 1$. Кривая Филлипса отражает компромисс между инфляцией и безработицей лишь до тех пор, пока ожидания не изменятся.
Деньги и банковская система
Почему это важно. Банки не просто хранят деньги: они создают их, выдавая кредиты, а центральный банк управляет всей системой с помощью нескольких инструментов. Каждая ипотечная ставка и каждый банковский набег возникают внутри этого механизма.
Суть. Депозит — это одновременно обязательство (банк должен вам деньги) и основа для кредитования. При норме резервирования 10% и отсутствии наличных денег у населения резервы в размере £100 обеспечивают £1,000 депозитов. Это денежный мультипликатор, действующий через балансы отдельных банков.
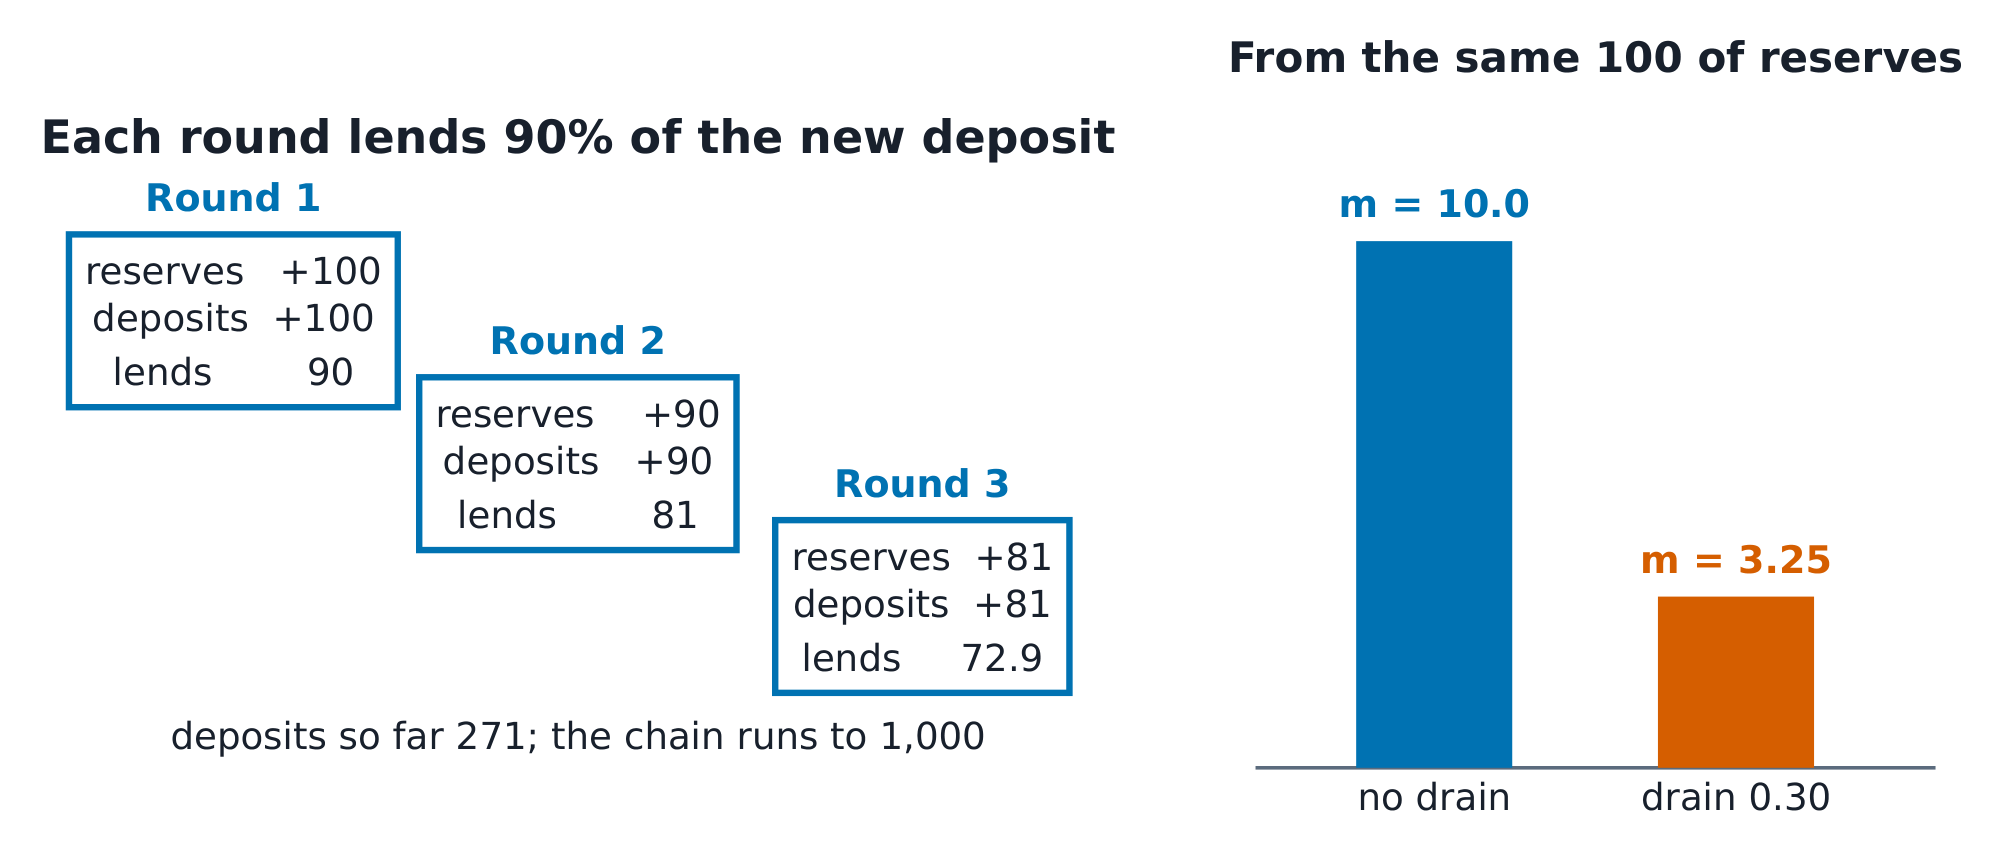 *Каждый раунд выдает кредит на сумму, составляющую 90% от нового депозита; утечка наличности сокращает длину цепочки
Определения.
- M1 и M2 — показатели денежной массы: банкноты и монеты плюс депозиты, причём M2 включает более широкий круг депозитов.
- Мультипликатор при наличных деньгах у населения $c$ (на каждый фунт депозитов) и норме резервирования $r_d$: $m = (1+c)/(r_d + c)$.
- Инструменты центрального банка: ключевая ставка, покупка и продажа облигаций (операции на открытом рынке), резервные требования и механизм кредитования.
- Номинальные и реальные ставки связаны уравнением Фишера из раздела 4.3. Центральный банк изменяет номинальную краткосрочную ставку; экономика реагирует на реальную ставку.
Расчёт. Банк получает 100, оставляет 10 и выдаёт в кредит 90. Сумма 90 возвращается в виде депозита; 9 остаётся в резерве, а 81 выдаётся в кредит; и так далее. Общая сумма депозитов — $= 100 \times 1/(1 - 0.9) = 1{,}000$. Если домохозяйства держат 30 пенсов наличными на каждый фунт депозитов ($c = 0.3$): $m = 1.3/0.4 = 3.25$, поэтому те же 100 резервов обеспечивают лишь 325 денег. Наличные вне банков — причина того, что мультипликаторы в реальной экономике составляют около 3, а не 10.
Разобранный пример 1: три баланса.
| раунд | новый депозит | оставлено в резерве | выдано в кредит |
|---|---|---|---|
| 1 | 100 | 10 | 90 |
| 2 | 90 | 9 | 81 |
| 3 | 81 | 8.1 | 72.9 |
После трёх раундов депозиты составляют $100 + 90 + 81 = 271$, а цепочка продолжается до 1,000. Проверка: оставшиеся 729 равны $72.9/(1 - 0.9)$ — это остаток геометрической прогрессии. Хранилища при этом не опустошаются: каждый кредит создаёт собственный депозит.
Разобранный пример 2: передача воздействия политики. Центральный банк повышает ключевую ставку с 5% до 6%.
- Стоимость привлечения средств для банков растёт.
- Ставки по кредитам растут.
- При ожидаемой инфляции 4% реальная ставка растёт с $1.05/1.04 - 1 = 0.96\%$ до $1.06/1.04 - 1 = 1.92\%$.
- Инвестиции и расходы на товары длительного пользования снижаются.
- Объём производства опускается ниже потенциального уровня.
- Инфляция постепенно снижается.
Каждый этап представляет собой механизм с задержкой, и каждая задержка объясняет, почему политика опирается на прогнозы, а не на сегодняшние показатели. Инструменты действуют совместно: при мультипликаторе 3.25 продажа центральным банком облигаций на сумму 10 извлекает из обращения $10 \times 3.25 = 32.5$ денег.
Типичные ошибки.
- «Банки выдают свои резервы в кредит». Кредитование создаёт депозиты; резервы используются для расчётов между банками.
- Путать арифметический предел мультипликатора с тем, как система работает на практике. Банки выдают кредиты, когда есть выгодные возможности для кредитования, а не автоматически.
- Представлять номинальные ставки как реальную стоимость заимствования.
Итог. $m = (1+c)/(r_d+c)$, а депозиты создаются посредством кредитования. Ключевая ставка → реальная ставка → расходы → инфляция; каждый этап происходит с задержкой.
Макроэкономическая политика
Почему это важно. Когда наступает рецессия, кто-то должен принимать решения. Этот раздел посвящён тому, что видят лица, принимающие решения, что они могут изменить и когда проявляется эффект: расчётам мультипликаторов и задержек, а также ограничениям модели, которые необходимо учитывать в ответе.
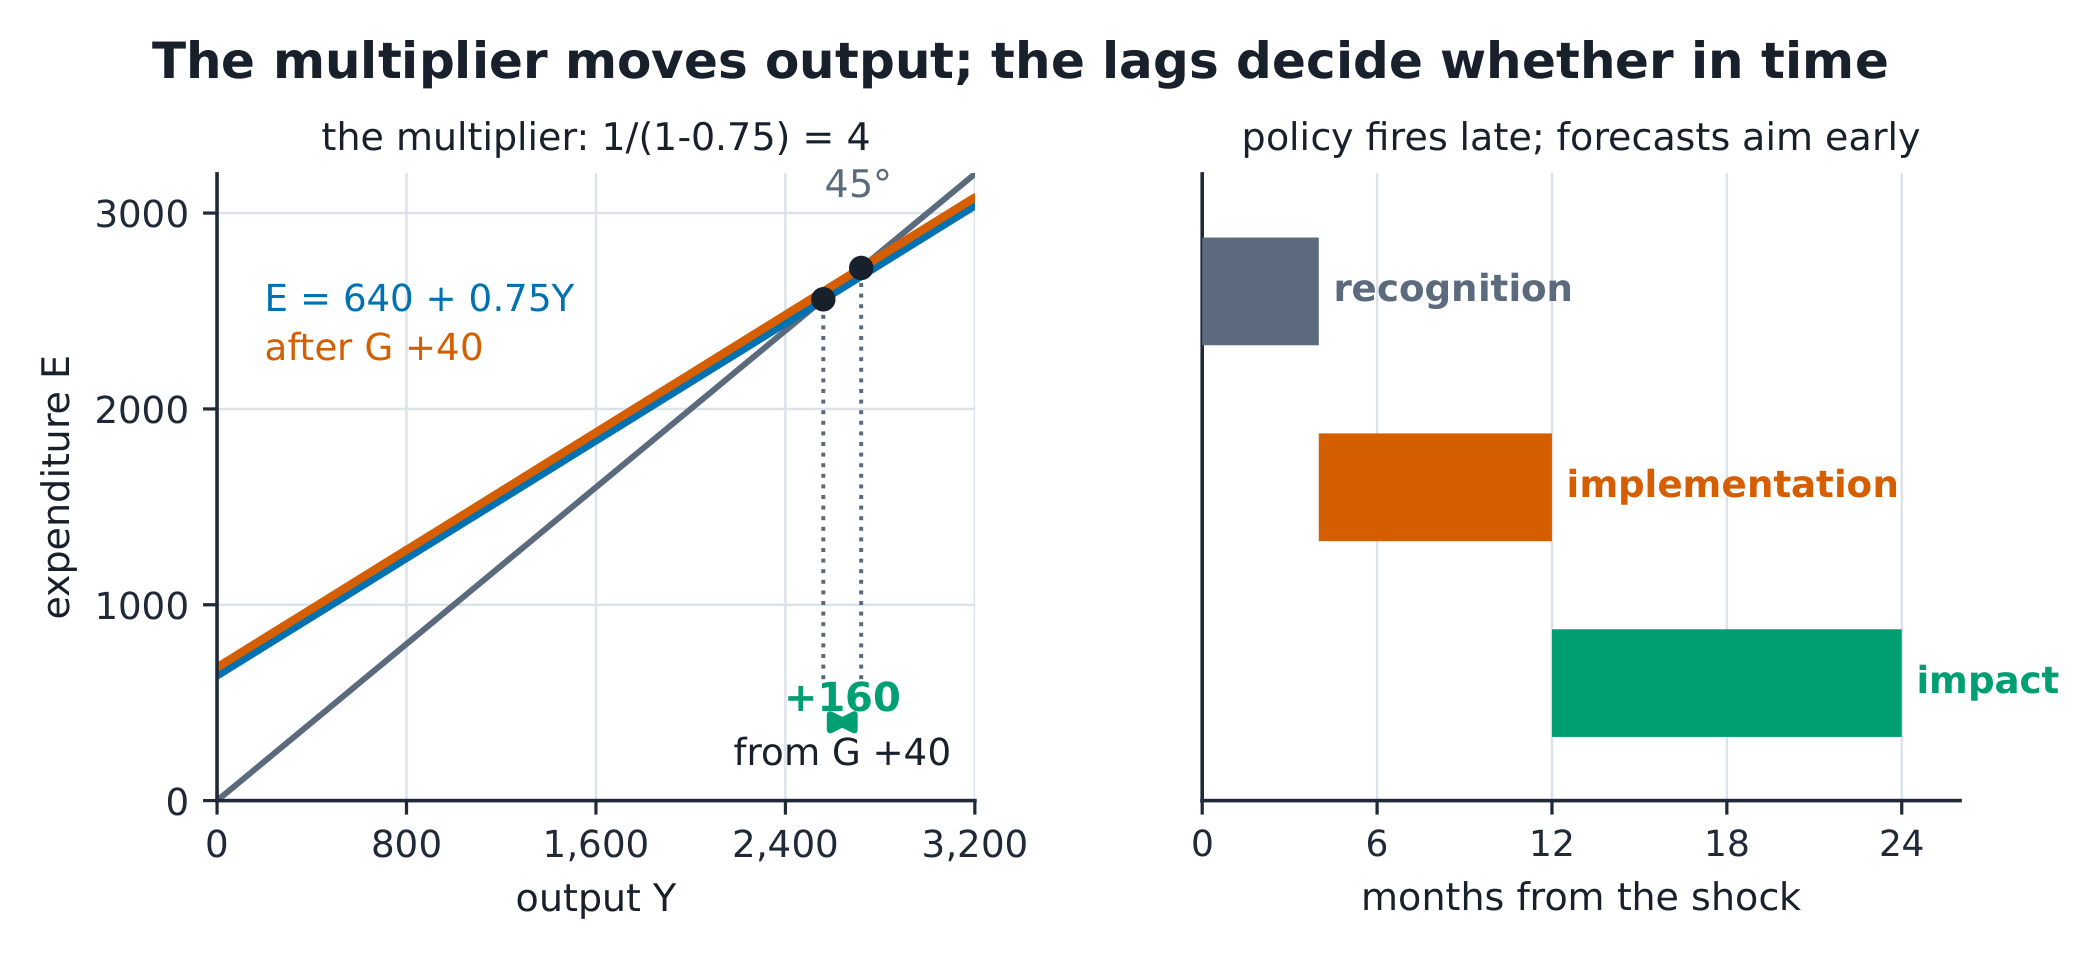
Суть. В простой кейнсианской модели расходы многократно увеличивают доход. При предельной склонности к потреблению (доле каждого дополнительного фунта, которая расходуется), равной $MPC = 0.75$, мультипликатор составляет $1/(1 - 0.75) = 4$. Увеличение расходов на £40 млрд повышает доход на £160 млрд. Но простая схема скрывает временной фактор.
Определения.
| мультипликатор | формула | при предельной склонности к потреблению = 0.75 |
|---|---|---|
| мультипликатор расходов | $1/(1-MPC)$ | 4 |
| налоговый мультипликатор | $-MPC/(1-MPC)$ | −3 |
| мультипликатор сбалансированного бюджета | ровно 1 | 1 |
- Эффект вытеснения: государственные заимствования повышают процентные ставки и вытесняют частные инвестиции. Это важная оговорка при использовании мультипликатора.
- Задержки (лаги): распознавания (обнаружение шока), реализации (принятие решения и действие) и воздействия (распространение эффекта мультипликатора). Денежно-кредитная политика начинает проводиться быстрее, но её эффект проявляется медленнее, чем эффект бюджетно-налоговой политики.
Расчёт.
- Расходы: $G + 40$ даёт $Y + 40 \times 4 = 160$.
- Снижение налогов на 40: только та часть, которая расходуется, запускает цепочку, $40 \times 0.75 = 30$, поэтому $\Delta Y = 30 \times 4 = 120$. Налоговый мультипликатор равен −3.
- Равное увеличение G и T на 50: $+50 \times 4 - 50 \times 3 = +50$. мультипликатор сбалансированного бюджета равен ровно 1 — этот результат можно доказать в одну строку.
Разобранный пример 1: меры в ответ на рецессию. Объём выпуска Авроры ниже потенциального уровня на 60 млрд фунтов стерлингов. Возможные меры:
- увеличить G на 15: эффект $15 \times 4 = +60$, при этом долг увеличится на 15;
- снизить T на 20: эффект $20 \times 3 = +60$, при этом доходы сократятся на 20;
- сочетать обе меры.
На бумаге каждая из них устраняет разрыв; выбор зависит от долга, от того, на что тратятся деньги, и от скорости действия. Теперь о важных оговорках: если центральный банк одновременно повышает процентные ставки для борьбы с инфляцией, часть 60 вытесняется; а если часть расходов приходится на импорт, мультипликатор меньше 4. Ограничения модели должны быть в ответе, а не в сноске.
Разобранный пример 2: реальный эпизод. Мировая инфляция в 2021–23 годах: шоки предложения, связанные с энергоносителями и перевозками, совпали со спросом, который был усилен стимулирующими мерами. Инфляция по индексу потребительских цен в Великобритании достигла пика в 11.1% в октябре 2022 года (данные ONS), безработица оставалась на уровне около 3.5–4%, а центральные банки повысили ключевые ставки с почти нулевого уровня примерно до 4–5% к 2023 году. Рассмотрим этот эпизод с помощью инструментов курса:
- отрицательный шок предложения одновременно повышает инфляцию и снижает выпуск , поэтому зависимость, описываемая кривой Филлипса, временно нарушается;
- из-за временных лагов повышение ставок подействовало главным образом в 2023 году;
- государственная помощь с оплатой счетов за энергию действовала через цены, а не в обход их по степени важности.
Один эпизод охватывает все разделы этого курса.
Типичные ошибки.
- Представлять мультипликатор как факт, а не как результат модели. Утечки уменьшают реальные мультипликаторы.
- Сравнивать снижение налогов и увеличение расходов на одну и ту же сумму. Их первый раунд воздействия различается.
- Считать, что «меры были приняты» означает «меры сработали», не выясняя, когда проявился эффект.
Резюме. Мультипликаторы: расходный $1/(1-MPC)$, налоговый $-MPC/(1-MPC)$, сбалансированный бюджет — ровно 1. Из-за временных лагов политика ориентируется на прогнозы, а ограничения модели являются частью ответа.
Международные связи
Почему это важно. Импорт Авроры составляет около 15% её ВВП, её валюта имеет плавающий курс, а её фирмы занимают средства за рубежом. Платёжный баланс — это отражение расчётов между национальной экономикой и остальным миром, на которые влияет внутренняя политика, и дефицит счёта текущих операций здесь — выбор, а не грех.
Суть. Платёжный баланс всегда сводится. Счёт текущих операций (торговля товарами и услугами, чистые доходы и чистые трансферты) уравновешивается счётом операций с капиталом и финансовым счётом. Дефициту одного соответствует профицит другого, что равносильно утверждению о том, что страна заимствует средства за рубежом.
Определения.
- Номинальный обменный курс — это цена одной валюты, выраженная в другой. Реальный обменный курс учитывает уровни цен.
- Паритет покупательной способности (ППС) предполагает, что обменный курс должен быть равен отношению цен одной и той же корзины в двух странах.
- Непокрытый паритет процентных ставок (НППС) предполагает, что валюта с более высокой процентной ставкой, как ожидается, подешевеет при прочих равных условиях.
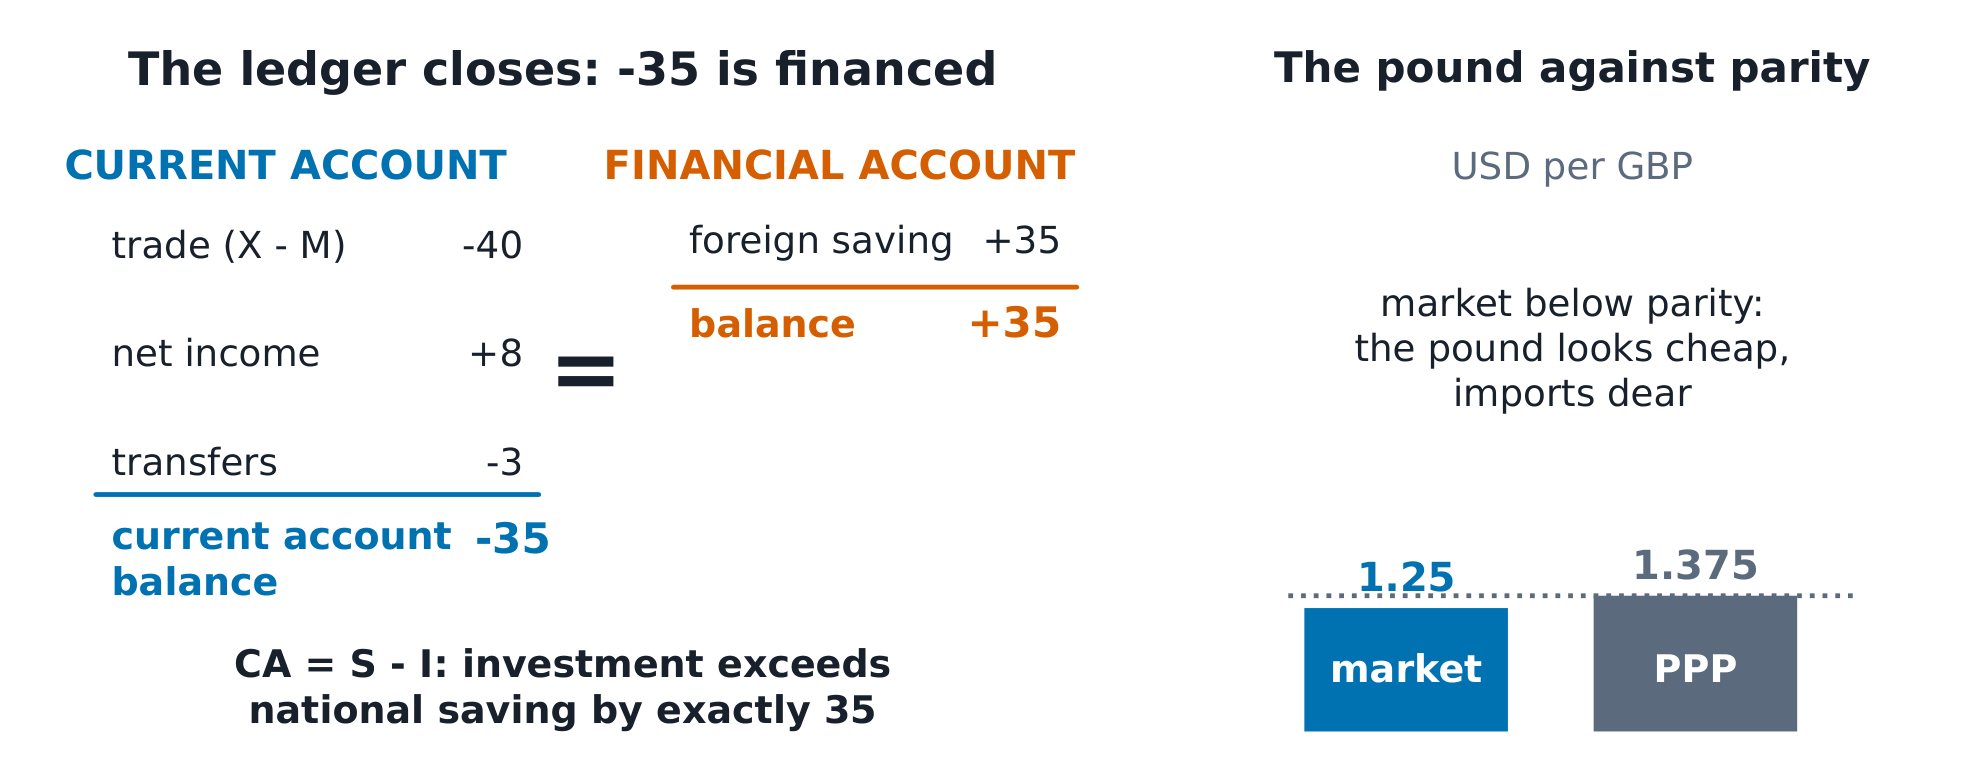
Расчёты. Внешние счета Авроры (млрд фунтов стерлингов): экспорт 160, импорт 200, следовательно, чистый экспорт −40; чистые инвестиционные доходы +8; чистые трансферты −3. Сальдо счёта текущих операций составляет $-40 + 8 - 3 =$ −35 и уравновешивается сальдо финансового счёта +35. Это снова арифметика национальных счетов: $CA = S - I$, поэтому сальдо счёта текущих операций −35 означает, что внутренние инвестиции на 35 превышают национальные сбережения.
ППС: одна и та же корзина товаров стоит £800 внутри страны и $1,100 за рубежом, поэтому ППС составляет$1{,}100/800 = 1.375$ долларов за фунт. При рыночном курсе 1.25 фунт дёшев по сравнению с паритетным уровнем. Зарубежные товары кажутся потребителям Авроры дорогими, и именно это способствует сокращению торгового дефицита.
Разобранный пример 1: счета всегда сводятся. Журналист из Авроры пишет: «Наш торговый дефицит составляет 40 млрд фунтов стерлингов, значит, платёжный баланс должен быть дефицитным». Оба утверждения неверны. Сальдо торгового баланса составляет −40, но сальдо счёта текущих операций равно −35: доходы и трансферты его меняют. Платёжный баланс в целом по определению равен нулю: −35 финансируется за счёт профицита финансового счёта в размере +35, который представляет собой иностранные сбережения. Повод для беспокойства зависит от того, что финансируется за счёт заимствований — инвестиции или потребление, — а не от знака сальдо.
Разобранный пример 2: условия паритета. Обменный курс Авроры составляет 1.25, тогда как курс по ППС равен 1.375. Поэтому покупать за рубежом дорого, а экспорт дёшев, и разрыв должен сократиться, но медленно: корзины не идентичны, а транспортные расходы существуют. Процентные ставки: в Авроре 5%, в остальном мире 4%. Согласно НППС ожидается, что фунт подешевеет примерно на 1%:
По этой логике вкладчик, выбирающий между двумя валютами, не получает преимущества ни в одном из вариантов после учёта ожидаемого падения курса. Оценим это, как и всё остальное в курсе: уравнение представляет собой модель с известными недостатками. Прибыль от заимствований в валютах с низкими ставками для вложений в валюты с высокими ставками (валютная операция кэрри-трейд) возникает потому, что НППС не выполняется в краткосрочном периоде.
Типичные ошибки.
- Складывать сальдо счёта текущих операций и финансового счёта и ожидать дефицита. Их сумма всегда равна нулю.
- Утверждать, что падение курса валюты плохо для всех. Экспортёры выигрывают; импортёры платят больше.
- Считать ППС прогнозом. Это долгосрочный ориентир, достижение которого может занять десятилетия.
Итоги. Платёжный баланс сводится по определению, а CA = S − I выражает его смысл. ППС — долгосрочный ориентир, а НППС — краткосрочная модель; обе имеют указанные ограничения.