Это первый курс в программе University Business: доказательное введение в
бизнес и менеджмент**. Он формирует словарный запас, необходимый для последующих
курсов — бухгалтерского учета, экономики, маркетинга, управления операциями — а также прививает одну
привычку превыше всего: различать факты и предположения, а также отделять их от
выводов.
Модули 1.1–1.3 охватывают базовые понятия: организации, стейкхолдеров, собственность и
внешнюю среду.
Модули 1.4–1.6 рассматривают внутреннее устройство: решения, бизнес-модели и предпринимательство.
Модуль 1.7 объединяет ключевой навык курса — доказательный анализ кейса.
Кейс, используемый в качестве практического примера в этом пособии, — пекарня «Нимбус»: вымышленная пекарня с двумя магазинами, достаточно маленькая, чтобы полностью проанализировать ее, но реалистичная, чтобы каждый инструмент нашел свое применение. Цифры в разобранных примерах носят иллюстративный характер и прямо об этом сообщается.
пекарня: достаточно мала, чтобы рассмотреть полностью, достаточно реальна, чтобы каждая модель
заслуживала своего места. Числа в разобранном примере носят иллюстративный характер и об этом говорится. Каждый блок
начинается с истории, демонстрирует изображение до изложения основной идеи, дает точные определения терминам,
приводит два последовательно усложняющихся примера, арифметика которых проверяется машиной, и называет
ошибки, которые люди допускают на самом деле, и завершается трехстрочным резюме.
1.1
Организации и заинтересованные стороны
Два друга пекут отличный хлеб и должны решить: продавать на выходном рынке, заключать
договоры независимо с кафе или открыть один магазин вместе. Последний вариант создает
организацию — и этот раздел объясняет, когда это является экономически выгодным выбором, и кто
затем обладает властью над ней.
Организация — это группа людей, преследующая цель, которая длится дольше, чем жизнь любого одного участника
— компании, благотворительные фонды, государственные учреждения. Почему они вообще существуют: когда внутренние операции
в одной организации обходятся дешевле, чем заключение отдельного контракта на каждое задание на рынке (наем
пекара один раз выгоднее, чем переговоры о каждом буханке), координация через организацию выигрывает.
Границы меняются — та же пекарня может передать доставку на аутсорсинг — там, где
сравнение перевешивает в другую сторону.
Заинтересованные стороны — это люди и группы, которые влияют на организацию или на которых она влияет,
отразите их честно — влияние и интерес различаются:
Заинтересованная сторона
Основной интерес
Влияние на Nimbus
Владелец-основатель
прибыль, репутация, рост
принимает решения
Клиенты
качество, цена, удобство
выбирают конкурентов
Персонал
справедливое вознаграждение, стабильный график
могут уйти
Арендодатели, поставщики
своевременная оплата
могут задержать платеж
Расположение каждого стейкхолдера определяет, как вы им управляете
Разобранный пример 1 (прочитайте карту). Пекарня «Nimbus» планирует открытие в воскресенье. Чтение матрицы:
покупатели (высокий интерес, умеренная власть — они могут просто не прийти) нуждаются в стимуле —
акционной позиции для воскресенья; сотрудники (высокий интерес, низкая власть) нуждаются в уведомлении и оплате, и
их интерес может превратиться во власть, если двое из четырех уволятся; арендодатель (высокая власть, низкий
интерес) ничего не требует — открытие в воскресенье входит в договор аренды. Карта ранжирует
конвертации: клиенты — на первом месте, сотрудники — на втором, арендодатели — совсем не важно.
Разобранный пример 2 (построение карты стейкхолдеров, эскалация). Та же пекарня рассматривает
переход к поставщику более дешевой муки. Новые позиции стейкхолдеров: действующий
поставщик (высокая заинтересованность — это их доход; низкая-умеренная власть — договор
с 60 днями уведомления); новая мельница (низкая текущая заинтересованность, растущая при
выигрыше тендера); банк владельца (низкая заинтересованность, если только маржинальность не
затронет кредитные covenant). Выводы по карте: путь без права вето существует, а реальный риск —
снижение качества — эффект клиентского стейкхолдера, а не поставщика. Карта стейкхолдеров,
которая просто перечисляет друзей и врагов, не выполняет свою задачу: предсказать источник
неожиданности.
Типичные ошибки. Приравнивание важности всех стейкхолдеров — суть метода именно в ранжировании. Забывание регуляторов и кредиторов до момента их возражений. Перечисление внутренних подразделений как внешних стейкхолдеров.
Резюме: организации существуют тогда, когда внутренняя координация эффективнее рыночных контрактов; карта стейкхолдеров строится на основе заинтересованности и власти; она определяет приоритеты управления ожиданиями и прогнозирует источники сопротивления.
внутренние подразделения как внешние заинтересованные стороны.
Друзья открывают магазин вместе — и сразу сталкиваются с вопросом, определяющим будущее любой компании: чьи деньги под риском, кто принимает решения и кто может продать долю?
Три основных вида собственности различаются именно по этим трем осям —
первоначально и предсказывает, откуда именно будет исходить сопротивление.
1.2
Собственность и управление
Друзья открывают магазин вместе — и сразу сталкиваются с вопросом, который определяет
каждого бизнеса: чьи деньги находятся под риском, кто принимает решения и кто может продать долю?
Три основных формы собственности различаются именно по этим трем осям —
ответственность, финансирование и контроль:
Форма
Ответственность
Финансирование
Контроль
Индивидуальный предприниматель
неограниченная, личные активы под риском
сбережения владельца, кредиты
один человек
Партнёрство
солидарная (обычно)
капитал партнёров
партнёры договариваются
Компания
ограничена суммой вложений
акции можно продавать
акционеры избирают директоров
Ограниченная ответственность — акционеры могут потерять только то, что вложили, — это
изобретение, позволившее привлечь крупный рискованный капитал: незнакомцы профинансируют корабельное путешествие, если в худшем случае они теряют только билет, а не дом. Его стоимость:
корпоративное управление, система советов директоров, голосования и раскрытия информации, управляющая компанией
от имени владельцев. Агентские проблемы возникают потому, что менеджеры (агенты) преследуют собственные интересы — зарплату, безопасность, статус, — а корпоративное управление существует для того, чтобы держать их в ответности перед акционерами, чьи средства они тратят.
от имени владельцев. Агентские проблемы возникают потому, что менеджеры (это
Для пекарни с двумя магазинами, одним договором аренды и четырьмя сотрудниками защита компании обычно окупает свои затраты, но это решение зависит от их толерантности к риску, и анализ это подтверждает.
чтобы они несли ответственность перед акционерами, чьи средства они тратят.
Разобранное решение 1 (форма следует за риском). Три варианта владения пекарней,
оценивается: индивидуальный предприниматель — квартира основателя подвергается риску при банкротстве бизнеса;
партнерство — каждый партнер может связывать других (солидарная ответственность), но пока все печут хлеб, это смертельно, если один подписывает контракт на муку в одиночку; общество —
основатель оплачивает расходы на регистрацию и бухгалтерское обслуживание, но ограничивает убытки суммой инвестиций.
Для пекарни с двумя магазинами, одним договором аренды и четырьмя сотрудниками защита общества
обычно окупается — но это суждение об их толерантности к риску, и
анализ это подтверждает.
анализ говорит об этом.
Разобранное решение 2 (арифметика каждой формы, escalated). Прибыль за год составляет
£86,500. Распределение в партнёрстве 3:2 (согласовано письменно): £51,900 и £34,600 — налог
начисляется на долю каждого партнёра независимо от того, была ли она извлечена. Как компания: то же самое
£86,500, из которых 25% (£21,625) удерживаются; совет директоров объявляет остальную часть
£64,875 в качестве дивидендов на 60,000 £1 акций — £1.08 на акцию. Та же прибыль, но разное
денежное время, разные налоговые последствия, разный контроль (партнеры 3:2 каждый
имеют голос; акционеры 60/40 избирают совет директоров). Форма собственности — это не
бумажная работа — она перераспределяет деньги и власть, а цифры показывают как.
Частые ошибки. Путаница между ограниченной ответственностью и полным отсутствием ответственности — директора
все еще могут нести личную ответственность за недобросовестную торговлю. Предположение, что partnership 50/50
безопасно: равные голоса плюс отсутствие условия о голосе по разрыву равенства означает тупик. Чтение «the
как "акционеры управляют компанией".
Резюме: ответственность, финансы и контроль — три оси; ограниченная ответственность
дает масштаб ценой управления; распределение прибыли и дивиденды — там, где
форма проявляется в арифметике; агентские проблемы — причина существования корпоративного управления.
evidence-based introduction to business and management/ˈevɪdəns beɪst ˌɪntrəˈdʌkʃn tə ˈbɪznəs ænd ˈmænɪdʒmənt/
Введение в бизнес и менеджмент на основе доказательств
facts/fækts/
Факты
assumptions/əˈsʌmpʃnz/
Предпосылки
conclusions/kənˈkluːʒnz/
Заключения
organisation/ˌɔːɡənaɪˈzeɪʃn/
организация
stakeholders/ˈsteɪkhəʊldəz/
заинтересованные стороны
ownership forms/ˈəʊnəʃɪp fɔːmz/
Формы собственности
limited liability/ˈlɪmɪtɪd ˌlaɪəˈbɪlɪti/
ограниченная ответственность
governance/ˈɡʌvənəns/
корпоративное управление
agency problems/ˈeɪdʒənsi ˈprɒbləmz/
агентские проблемы
external environment/ekˈstɜːnl enˈvaɪrənmənt/
внешняя среда
management/ˈmænɪdʒmənt/
менеджмент
structured decisions/ˈstrʌktʃəd dɪˈsɪʒnz/
Структурированные решения
bias/ˈbaɪəs/
Смещение
business model/ˈbɪznəs ˈmɒdl/
бизнес-модель
partnership/ˈpɑːtnəʃɪp/
товарищество
company/ˈkʌmpəni/
компания
1.3
Внешняя среда
Ни одна фирма не выбирает погоду. Спрос на хлеб может упасть во время рецессии, новый
тренд на низкоуглеводные диеты может сократить продажи завтраков, налог на сахар может изменить прайс-лист —
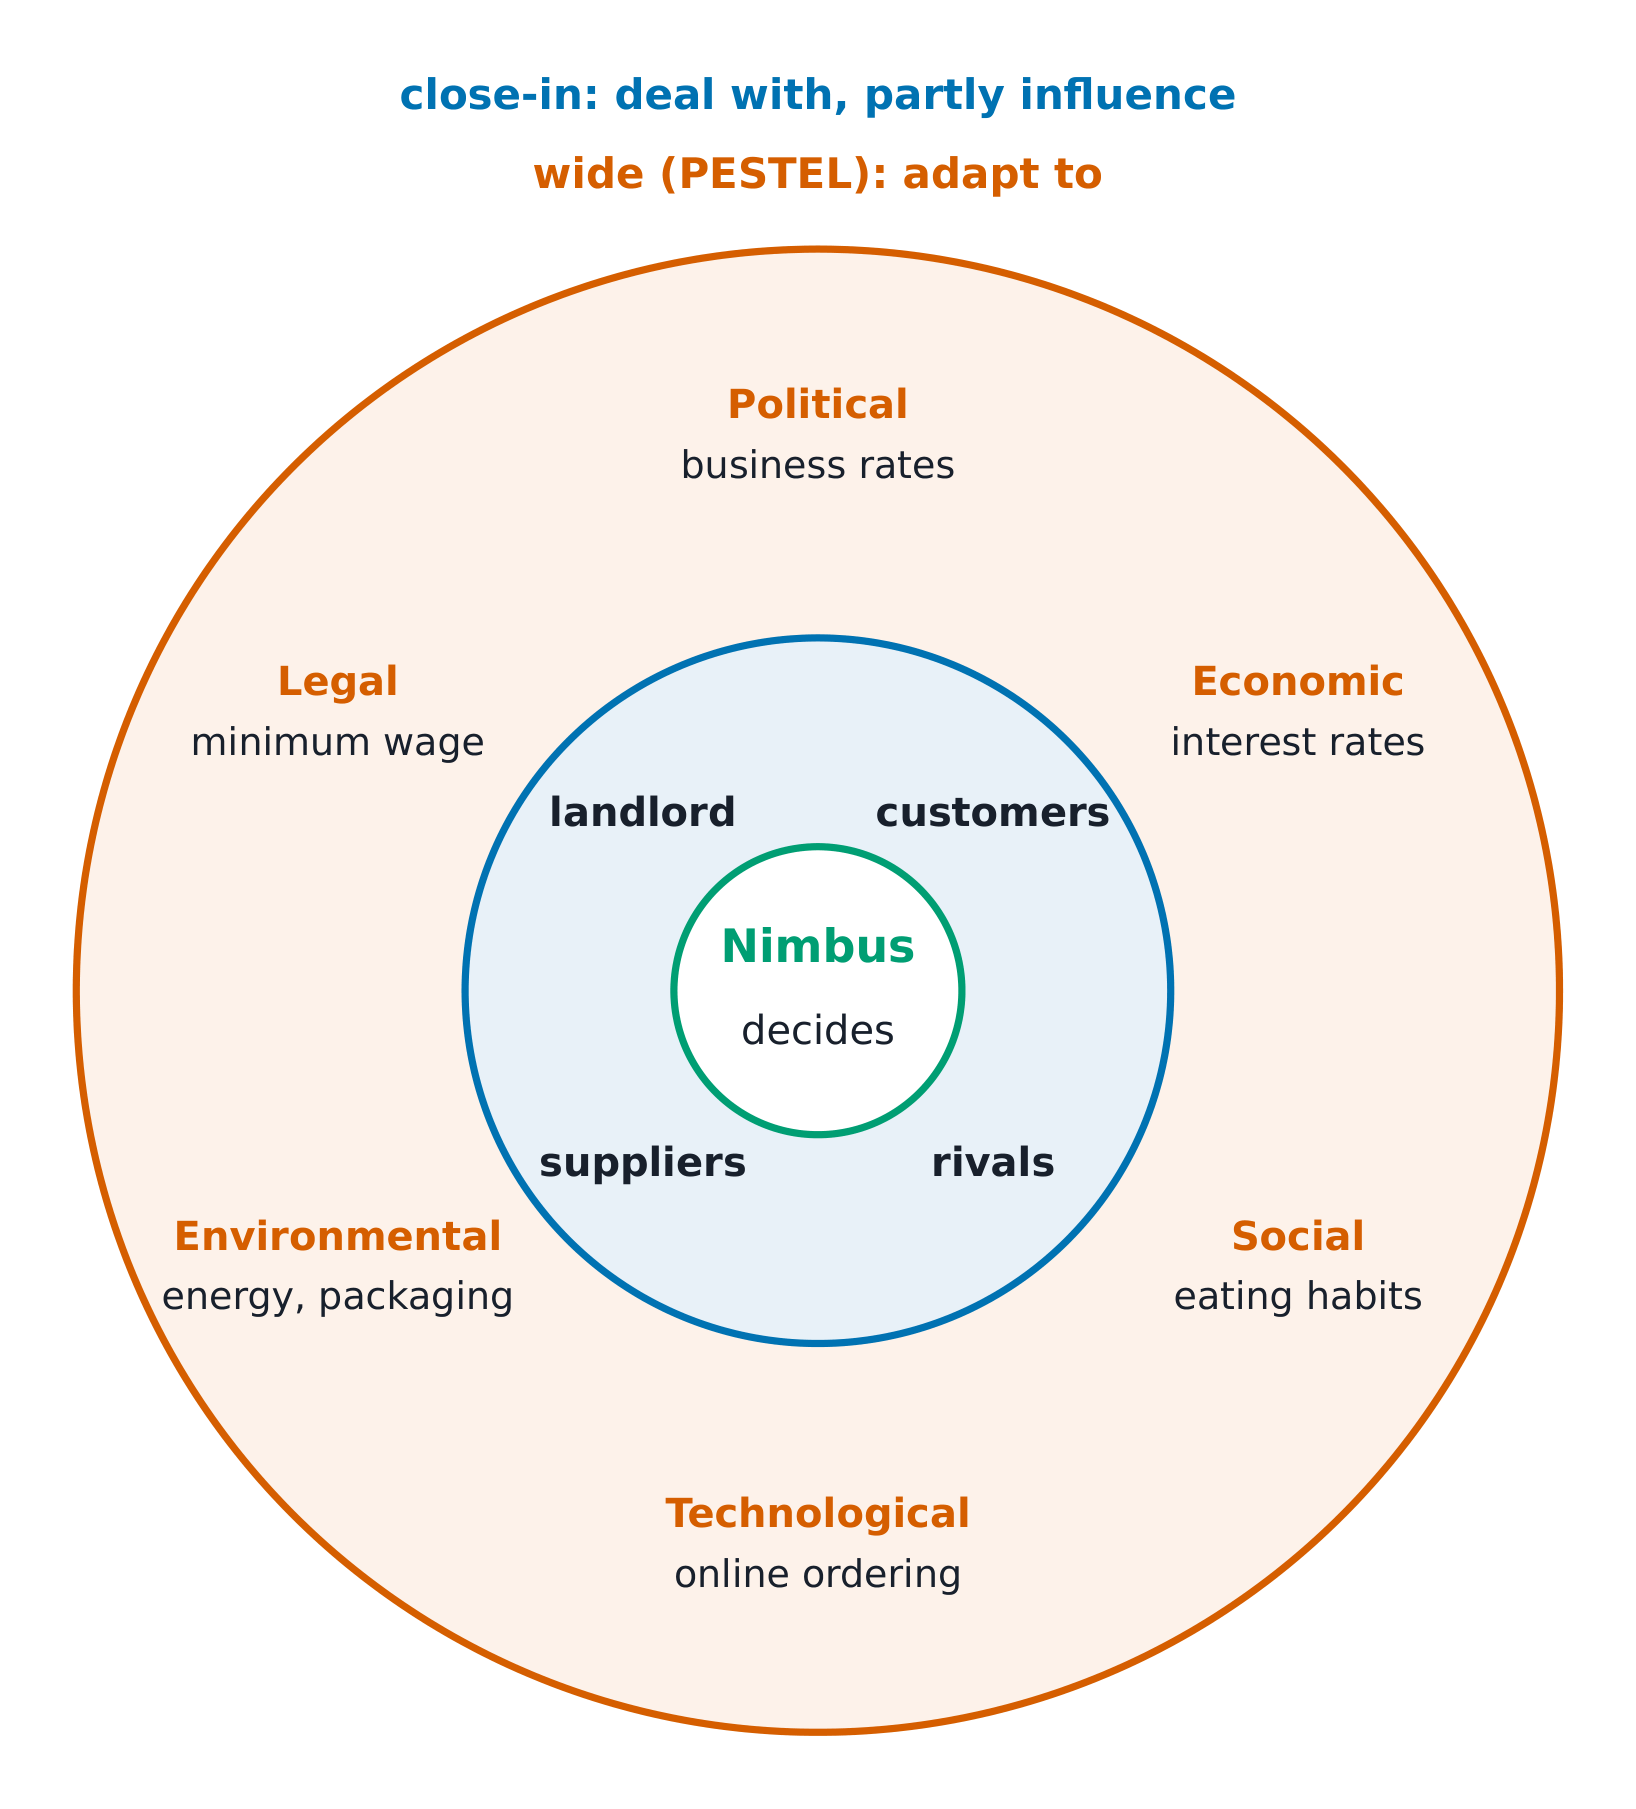
ничто из этого не решается пекарней. Внешняя среда делится на
близкое окружение (конкуренты, поставщики, клиенты, регулирование) и широкое (экономические
определений. «Спрос на хлеб снижается» — это гипотеза, пока она не подкреплена цифрой, периодом и географией. И задавайтесь вопросом по каждому драйверу: может ли компания повлиять на него или лишь адаптироваться к нему?
теории: их ценность заключается в том, чтобы не забыть о факторе, а не предсказать его.
Управление — это принятие решений о том, что делать, и обеспечение их исполнения: планирование, организация,
руководство и контроль — это цикл, а не иерархия. Курс обучает одному элементу
период и география — и даже тогда задавайте себе вопрос, что должно быть истинным для тренда
обратное. И задавать каждому водителю: может ли компания повлиять на это или лишь адаптироваться?
Хлебопекарня не может изменить деловой цикл; она может изменить список поставщиков.
Разбор примера 1 (оценка утверждений). Три утверждения из отраслевой статьи:
"Количество закрытий хлебопекарен выросло на 12% (источник: отраслевая ассоциация, 2025, Великобритания)" — это факт, но необходимо проверить
знаменатель и определение закрытия; «Потребители хотят больше ремесленных
продуктов» — допущение, замаскированное под факт: какие потребители, и как измеряется их спрос?;
"Инфляция арендной платы продолжится» — прогноз, то есть допущение с интервалом
доверия, который никто не указал. Разделение этих трёх элементов составляет всю суть данного модуля:
факты имеют источники, а допущения имеют авторов.
Разбор примера 2 (драйвер → решение, эскалировано). Возьмем два чистых факта —
рост закрытий на 12% и (вымышленные для этого кейса) цены в супермаркетах на выпечку внутри магазина,
снижение на 4% — и проанализируем их до принятия решения. Если закрытия освобождают квалифицированных пекарей, риски
персонала Nimbus снижаются (возможность для найма); если цены в супермаркетах падают, Nimbus
не сможет выиграть ценовую войну и должна победить за счет свежести и удобства предварительного заказа — это
позиционирование вывод. Каждая связь в этой цепочке отмечена: закрытия → предложение труда (факт → предположение о мобильности); цены → позиционирование (факт → стратегическое
допущение). Модуль анализа среды завершается не перечнем сил, а вариантами
реакции, которые эти силы уже оценили.
Типичные ошибки. Отношение к PESTEL как к анализу вместо использования его как списка проверок.
Цитирование процента без указания периода, географии и источника. Путаница
Приведение процента без указания единицы измерения, географии и источника. Неясно.
"влияние" вместо "предсказания" — цель в подготовке ответов, а не в прогнозировании.
Резюме: близкое окружение против широкого; фреймворки предотвращают забывание, но не
объясняют; каждое утверждение об окружающей среде должно содержать число, период, географию и
источник; проведите каждый фактор к решению и отметьте фактические и допущенные связи.
1.4
Менеджеры, менеджмент и решения
Основатель пекарни сталкивается с любимой дилеммой курса: открыть третью лавку или
расширить предзаказы? Оба варианта звучат стратегически; у обоих есть сторонники; выбор будет
принят во вторник. Менеджмент — это именно так: решение того, что делать, и обеспечение этого: планирование, организация, руководство и контроль — цикл, а не иерархия.
Курс намеренно тренирует один элемент: структурированные решения.
Курс целенаправленно отрабатывает один элемент: структурированные решения.
Сформулируйте вопрос точно (решение, которое нужно принять, а не тему для обсуждения).
Перечислите варианты, которые реально можно выбрать.
Назовите критерии и их веса до того, как увидите оценки вариантов.
Оцените доказательства, отметив каждую оценку как факт или предположение.
Выберите решение, затем зафиксируйте его допущения — чтобы реальность могла показать вашу ошибку.
Веса заданы до оценок, каждая оценка помечена как факт или предположение
Предвзятость — постоянный враг: привязка к первому числу, подтверждение того,
во что вы уже верите, чрезмерная значимость последнего события. Приведённая выше структура
создана, чтобы замедлить эти процессы, а не потому, что менеджерам нравится бюрократия.
**Разобранный пример 1 (таблица решений, проверенная). Nimbus оценивает третий магазин
против расширения через предварительный заказ. Критерии и веса закреплены первыми: влияние на прибыль
(0.5), риск (0.3), соответствие навыкам персонала (0.2). Третий магазин получает оценки 6, 4, 7 →
$0.5\times 6 + 0.3\times 4 + 0.2\times 7 = 5.6$. Предварительный заказ получает оценки 5, 7, 8 →
$0.5\times 5 + 0.3\times 7 + 0.2\times 8 = 6.2$. Предварительный заказ побеждает — не потому, что это захватывающе,
а потому, что веса указали: важны риск и соответствие.
**Разобранный пример 2 (чувствительность, которая делает таблицу честной, усиленная). Сестра
основателя оспаривает вес прибыли: «Это бизнес — дайте вес прибыли 0.6».
Пересчёт с весами 0.6 / 0.25 / 0.15: третий магазин $0.6\times6 + 0.25\times4 +
0.15\times7 = 5.65$; pre-order $0.6\times5 + 0.25\times7 + 0.15\times8 = 5.95$ —
предзаказ по-прежнему выигрывает. Найдите точку перелома: при фиксированной посадке на 0.2, взвешенные
итоговые значения пересекаются при весе прибыли 0.65 (оба 5.9). Следовательно, рекомендация является устойчивой
для любого веса прибыли ниже 0.65 и уязвимой выше него — это одно число, которое точно указывает
семье, насколько далеко должно зайти их разногласие, чтобы ответ изменился.
Для этого и нужна таблица решений: сделать разногласие предметом обсуждения.
Победителя решают веса, а не захватывающий характер
Типичные ошибки. Выбор весов после просмотра оценок — тогда таблица лишь
украшает вердикт. Оценка по прилагательным («сильный») вместо привязанных шкал
(«6 = срок окупаемости при 3 годах»). Забыв шаг 5: решение без зафиксированных
допущений невозможно проверить при провале.
Резюме: управление — это цикл планирования, организации, руководства и контроля;
структурируйте крупные решения: сначала определите рамки, варианты и веса, затем оцените доказательства,
зафиксируйте допущения; анализ чувствительности преобразует разногласия в одно число.
1.5
Бизнес-модели и создание ценности
Второй магазин в более богатом районе, рыночная лавка по субботам, подписка на предзаказ
— каждая из них представляет собой отдельную бизнес-модель: описание того, как
организация создаёт, доставляет и захватывает ценность. Классическая оптика
этого процесса — цепочка создания ценности — последовательность действий от входящего сырья до
обслуженного клиента:
входящая логистика → операции → исходящая логистика → маркетинг и продажи → сервис
Цепочка создания стоимости Nimbus, шаг за шагом
Модель Nimbus: ежедневная выпечка (операции) по премиальным ценам через два
магазина и предварительные заказы (маркетинг и каналы), с перекрёстно обученным персоналом (сервис).
Каждое звено должно быть согласовано: предварительные заказы рентабельны только если операции могут обрабатывать их партиями дёшево.
Тестом модели является арифметика, а не прилагательные: выручка на одного клиента × количество клиентов
должна покрывать переменные затраты, постоянные затраты и минимальную доходность владельца — иначе
модель — это хобби.
Разобранный пример 1 (модель как арифметика, проверена). Числа Nimbus:
средняя корзина £9.40; около 2,100 корзин в неделю на магазин — 4,200 корзин еженедельно для двух магазинов, работающих шесть дней. Еженедельная выручка
$4{,}200 \times 9.40 = £39{,}480$. Расходы на ингредиенты и упаковку составляют 42% от продаж
(переменные), поэтому маржинальный доход равен $39{,}480 \times 0.58 = £22{,}898$. Постоянные расходы
еженедельно — аренда £6,200 (два договора аренды), персонал £2,600, энергия и прочее £800 — итого
£9,600. Еженедельная прибыль $22{,}898 - 9{,}600 = £13{,}298$. Точка безубыточности: ежедневные постоянные
$9{,}600/6 = £1{,}600$; маржинальный доход с корзины $9.40 \times 0.58 = £5.45$; двум магазинам вместе необходимо $1{,}600 / 5.45 \approx 294$ корзин в день, примерно по 147 каждый, против 350 каждый, которые они продают. Модель является лишь моделью только
потому что эта арифметика сходится — и каждое из этих чисел помечено
как предположение до тех пор, пока бухгалтерские отчеты не докажут обратное.
Разобранный пример 2 (прибыль — это не наличность, с учетом инфляции/масштаба). Менее активный месяц: совершены продажи на
£34,000, из которых £4,000 — это корпоративный клиент, все еще имеющий неоплаченный счет; расходы
фактов обошлось в £28,500, из которых £600 — поставщик, еще не оплативший. Прибыль (сопоставление
$34{,}000 - 28{,}500 = £5{,}500$. Оба числа верны, оба
необходимы, и разрыв в £$(34{,}000 - 4{,}000) - (28{,}500 - 600) = £2{,}100$ точно соответствует дебиторской задолженности корпоративного клиента,
необходимы, а разрыв в £3,400 точно равен £4,000 дебиторской задолженности, которую удерживает корпоративный клиент, за вычетом £600, которые Nimbus всё ещё должен поставщику. Прибыльная компания без наличных денег терпит крах так же быстро: цепочка создания стоимости питает
на линии прибыли, но график платежей определяет выживание.
Типичные ошибки. Описание модели без учета юнит-экономики.
Смешение выручки (сделанные продажи) и прибыли (выручка минус расходы) с
наличностью (деньгами на счете). Проверка звеньев модели по отдельности — цепь работает,
только когда звенья согласованы между собой.
Резюме: бизнес-модель — это создание, доставка и извлечение ценности, прописанная звено за звеном в
цепочке создания стоимости; проверка сводится к арифметике: корзины × маржинальность против постоянных расходов;
выручка, прибыль и наличность — три разных понятия, и все три должны быть обеспечены.
Основателю Nimbus предлагают рыночную лавку в соседнем городе: шесть выходных, несколько
сотен фунтов за аренду и полное непонимание, нужны ли там £9 корзины
при использовании ресурсов, которые вы не полностью контролируете, — и этот модуль представляет собой дисциплину, которая
сохраняет честность этого поиска.
поддерживают честность поиска.
Оценивайте возможность до страсти: кто именно сталкивается с проблемой,
как они решают её сегодня и почему им стоит перейти?
Оцените ресурсы честно: что должно быть истинным для успешной реализации, и что из перечисленного является предположением, а не фактом?
те вещи являются предположением, а не фактом?
Планируйте обучение: сначала небольшие эксперименты (торговая точка перед открытием второго магазина), этапы
со сроками и честное описание того, как будет выглядеть провал.
Риск измерим (вероятности известны); неопределённость — нет.
Предпринимательство существует во втором случае, поэтому планирование по этапам превосходит
пятилетнее прогнозирование.
Разобранное решение 1 (тест прилавка, оценённый честно). Шесть выходных на
соседнем рынке: аренда места £350 за выходные; мука, упаковка и доставка
составляют 45% от продаж. Если сборы составят £3,800 за все выходные, результат будет
$3{,}800 \times 0.55 - 350 \times 6 = 2{,}090 - 2{,}100 = -£10$ — break-even to the
фунт. Тест стоило проводить именно потому, что ответ был пограничным: он
купила реальные данные о спросе (какие товары продавались, в какое время и кому) за £10 — цену,
за которую ни один консультант не возьмёт деньги. Отмечено честно: £3,800 является фактом после шестого
выходного дня, предположением до первого.
Разобранный пример 2 (вехи и запас хода, с учётом инфляции). У основателя есть £26,000
накоплений, выделенных на второй магазин, и она оценивает расходы (арендный депозит, ремонт,
зарплаты до открытия) в £2,200 в неделю: запас хода $26{,}000/2{,}200 \approx 11.8$
недель. План достижений ниже: подписанный договор аренды к неделе 3 (или уйти с
£19,400 нетронутым); отделка пройдена к неделе 7; стартовый запас и обученный персонал к неделе
10; открытие к неделе 11 с резервом £1,800. Каждый этап — это реальный опцион: упустите
3 означает честное решение остановиться, а не сжимать все последующие этапы на оставшиеся средства. Арифметика предпринимательства — это арифметика правил
остановки.
rules.
Типичные ошибки. Влюбиться в решение до того, как оценена проблема.
Рассматривать бизнес-план как прогноз, а не как список проверяемых
предположений. Тратить последние деньги из запаса хода, потому что остановка воспринимается как
неудача — исчерпание средств в процессе строительства является настоящей неудачей.
Резюме: возможности оцениваются, а не ощущаются; малые тесты покупают информацию по
известным ценам; вехи с датами превращают запас хода в последовательность правил
остановки; риски измеримы, неопределённость — нет, а предпринимательство существует во
втором.
1.7
Анализ кейсов на основе доказательств
Финальный навык курса объединяет всё вышесказанное в анализ кейса
:
Ситуация: каковы факты, с указанием источников? Что лишь предполагается?
Проблема: решение, которое нужно принять, сформулированное в виде вопроса с вариантами ответа.
Анализ: применяйте рамки, которые оправдали себя — карта стейкхолдеров, ценность
цепочка, таблица решений — каждая несёт доказательства, а не прилагательные.
Рекомендация: один вариант, выбранный на основе заявленных критериев, с указанием его рисков
назван и перечислены его предположения для мониторинга.
Обзор: метрики, которые покажут, что рекомендация не работает.
Разбор примера 1 (кейс в пяти строках). Кейс Nimbus по открытию воскресенья в
полной рамке: Ситуация — два магазина, четыре сотрудника, конкуренты открываются в выходные
(источник: список торговых предложений); Проблема — «Открывать ли Nimbus воскресенья?» с вариантами
{open both shops, open one, not open}; Анализ — таблица решений (разбор
пример в 1.4) плюс интерес к персоналу из 1.1; Рекомендация — открыть один магазин,
шестинедельное испытание; Обзор — корзины в воскресенье/день против точки безубыточности 147/магазин, персонал
кадров, каннибализация субботних продаж. Каждая использованная фреймворк заслужила своё
место; ни одна не появилась как украшение.
Разбор примера 2 (аудит допущений, углублённый). Возьмите вышеуказанную рекомендацию
и перечислите её допущения, каждое со своим метрическим показателем контроля: клиенты будут ездить
по воскресеньям (метрика: количество корзинок за первые четыре воскресенья против прогноза); пилот не сместит
спрос в субботу (метрика: количество корзинок в субботу год к году); сотрудники примут
график (метрика: отказы от графика). Три допущения, три цифры, три даты. Когда
одногруппник говорит «анализ был неверным», аудит указывает на какую часть — и
этот ответ, а не первоначальный вердикт, улучшает следующее решение.
Типичные ошибки. Краткое изложение кейса вместо принятия решения по нему. Рекомендация
"провести дополнительное исследование" — укажите допущение, которое будет проверено этим исследованием. Написание раздела обзора
без цифр или дат; неизмеримые метрики никому не помогут.
Резюме: ситуация-проблема-анализ-рекомендация-обзор; фреймворки обеспечивают
доказательства или оставаться дома; рекомендации о поездках основаны на именованных предпосылках с указанием даты,
опровергаемых метриках обзора — и каждое утверждение, с которым вы сталкиваетесь в рамках кейса, отчёта или
совещания, классифицируется как факт, предпосылка или вывод.
Интерактивные уроки по этой теме
Пройдите его шаг за шагом с упражнениями мгновенной проверки.