- jelaskan mengapa bisnis membutuhkan dana (modal awal, ekspansi, modal kerja, masalah arus kas)
- bedakan dana jangka pendek dan jangka panjang serta sumber dana internal dan eksternal
- jelaskan sumber dana (laba ditahan, penjualan aset, tabungan pemilik, pinjaman bank/overdraft, penerbitan saham, obligasi, sewa, pembelian kredit, kredit dagang, mikrofinansial, pendanaan kolektif, hibah pemerintah)
- jelaskan faktor-faktor yang memengaruhi pemilihan sumber dana
Informasi keuangan dan keputusan
Studi Bisnis IGCSE · Topik 5
 12:52
Informasi keuangan dan keputusan
Bisnis ini sedang berjalan baik. Setiap bulan menghasilkan keuntungan — produk terjual, pelanggan bahagia. Tapi perhatikan uang di bank. Pemasok menginginkan…
Narasi bahasa Inggris · takarir bahasa Inggris dan 中文 yang dapat dipilih
5.1
Mengapa bisnis membutuhkan pendanaan
Silabus
Sumber: Silabus Cambridge International
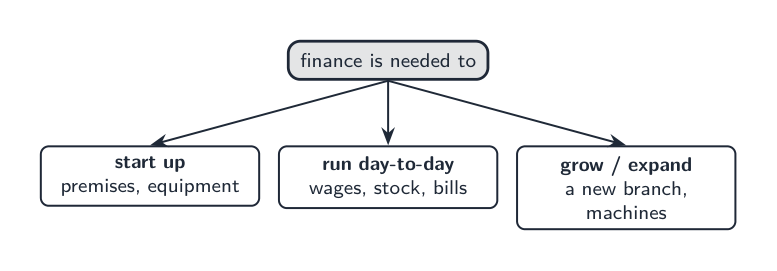
Pendanaan berarti uang yang dibutuhkan oleh bisnis. Bisnis memerlukan pendanaan untuk:
- memulai usaha — modal awal untuk membeli peralatan dan stok sebelum menghasilkan pendapatan,
- berkembang — dana untuk ekspansi, seperti toko baru atau mesin,
- menjalankan operasional harian — modal kerja untuk membayar upah dan pemasok sambil menunggu pembayaran dari pelanggan,
- bertahan dari masalah arus kas, ketika pengeluaran uang lebih besar daripada pemasukan.
Sumber pendanaan
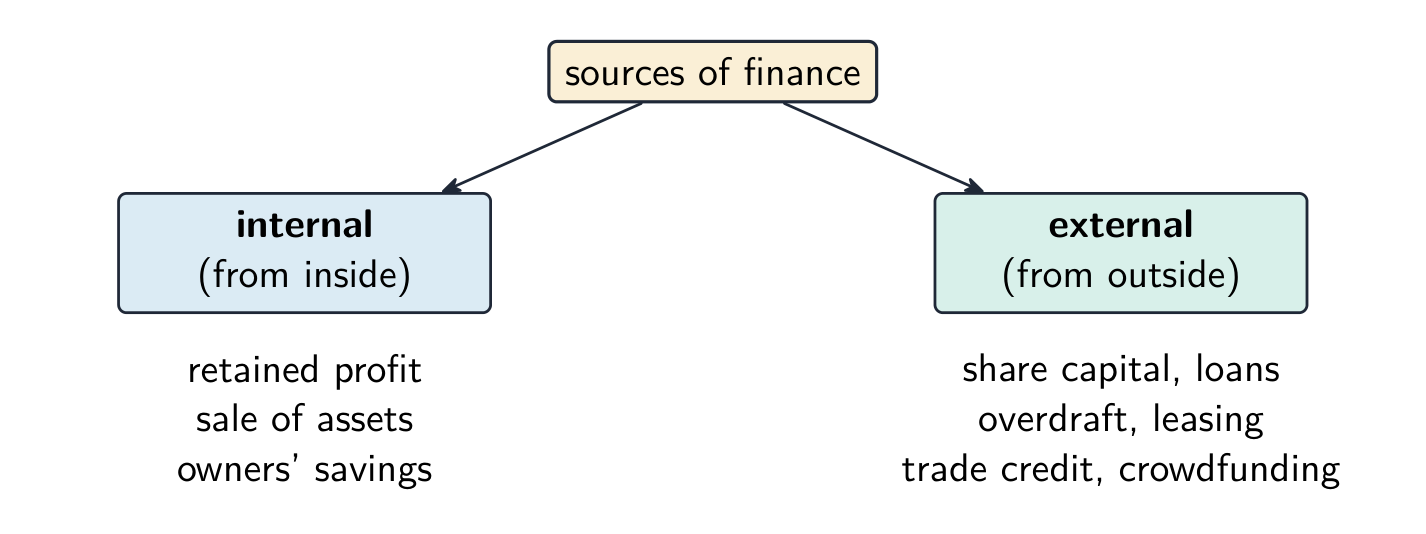
Pendanaan dapat bersifat jangka pendek (dibayar kembali dalam satu tahun) atau jangka panjang (selama beberapa tahun). Pendanaan berasal dari dalam bisnis (internal) atau dari luar (eksternal).
| Sumber | Internal / Eksternal | Catatan |
|---|---|---|
| laba ditahan | internal | laba disimpan di dalam bisnis, tidak dibagikan |
| penjualan aset | internal | menjual barang yang tidak lagi dibutuhkan bisnis |
| tabungan pemilik | internal | uang pribadi milik pemilik |
| pinjaman bank | eksternal | uang pinjaman yang dikembalikan beserta bunga seiring waktu |
| overdraft bank | eksternal | bank mengizinkan saldo akun menjadi negatif, untuk kebutuhan jangka pendek |
| penerbitan saham baru | eksternal | hanya untuk perusahaan terbatas; mengumpulkan dana tetapi membagi kendali |
| surat utang | eksternal | pinjaman jangka panjang kepada perusahaan yang memberikan bunga |
| sewa | eksternal | menyewa peralatan alih-alih membelinya |
| sewa beli | eksternal | membeli sekarang dan membayar secara mencicil tiap bulan |
| kredit dagang | eksternal | membayar pemasok nanti, misalnya setelah 30 hari |
| mikrofinansial | eksternal | pinjaman kecil untuk usaha mikro di daerah kurang mampu |
| crowdfunding | eksternal | banyak orang masing-masing memberikan sejumlah kecil, sering kali secara online |
| hibah pemerintah | eksternal | dana dari pemerintah yang tidak perlu dikembalikan |
Memilih sumber
Sumber terbaik bergantung pada berapa banyak dana yang dibutuhkan dan untuk berapa lama, biaya (bunga dan biaya administrasi), ukuran dan jenis hukum bisnis (hanya perusahaan yang dapat menjual saham), serta seberapa besar risiko dan kendali yang bersedia diterima pemilik.
| Kebutuhan | Sumber yang sesuai | Alasan |
|---|---|---|
| kekurangan kas jangka pendek (upah jatuh tempo sebelum pelanggan membayar) | cerukan, kredit perdagangan | jangka pendek, fleksibel; bunga hanya dibayar atas jumlah yang digunakan |
| mesin atau kendaraan baru | pinjaman bank, sewa guna usaha, pembelian angsuran | menyebarkan biaya selama tahun-tahun aset digunakan |
| pabrik baru atau ekspansi besar | laba ditahan, penerbitan saham, pinjaman jangka panjang | dana dalam jumlah besar untuk waktu yang lama |
Contoh pengerjaan. Ahmed adalah pemilik usaha perseorangan yang memiliki toko percetakan kecil. Ia membutuhkan $6,000 untuk mesin cetak baru. Usulkan dua sumber pembiayaan dan rekomendasikan satu. Pinjaman bank memberikan seluruh $6,000 sekarang, yang dilunasi selama tiga tahun, tetapi Ahmed harus membayar bunga dan, sebagai pemilik usaha perseorangan, ia memiliki tanggung jawab tidak terbatas atas utang tersebut. Sewa guna usaha mesin cetak berarti membayar biaya bulanan alih-alih membeli, sehingga ia tidak membutuhkan dana besar sekarang dan perusahaan penyewa memperbaikinya, tetapi ia tidak pernah memilikinya dan biaya totalnya lebih tinggi. Sebagai pemilik usaha perseorangan, ia tidak dapat menjual saham. Rekomendasi: sewa guna usaha, karena bisnisnya kecil, ia dapat menyimpan kas untuk operasional sehari-hari, dan mesin cetak cepat menjadi usang, sehingga tidak memilikinya bukan masalah besar.
Jelajahi
Laboratorium sumber pendanaan
Pilih jenis pendanaan terbaik berdasarkan waktu, risiko, dan kepemilikan.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| finance/ˈfaɪnæns/ | pembiayaan |
| start-up capital/stɑːt ʌp ˈkæpɪtl/ | modal awal |
| expansion/ekˈspænʃn/ | Ekspansi |
| assets/ˈæsets/ | aset |
| loan/ləʊn/ | pinjaman |
| interest/ˈɪntrest/ | bunga |
| overdraft/ˈəʊvədræft/ | overdraft |
| shares/ʃeəz/ | saham |
| debentures/deˈbentʃəz/ | obligasi |
| crowdfunding/ˈkraʊdfʌndɪŋ/ | penggalangan dana kolektif |
| grants/ɡrænts/ | bantuan keuangan |
5.2
Arus kas dan modal kerja
Silabus
- jelaskan pentingnya uang tunai dan perbedaan antara uang tunai dan laba
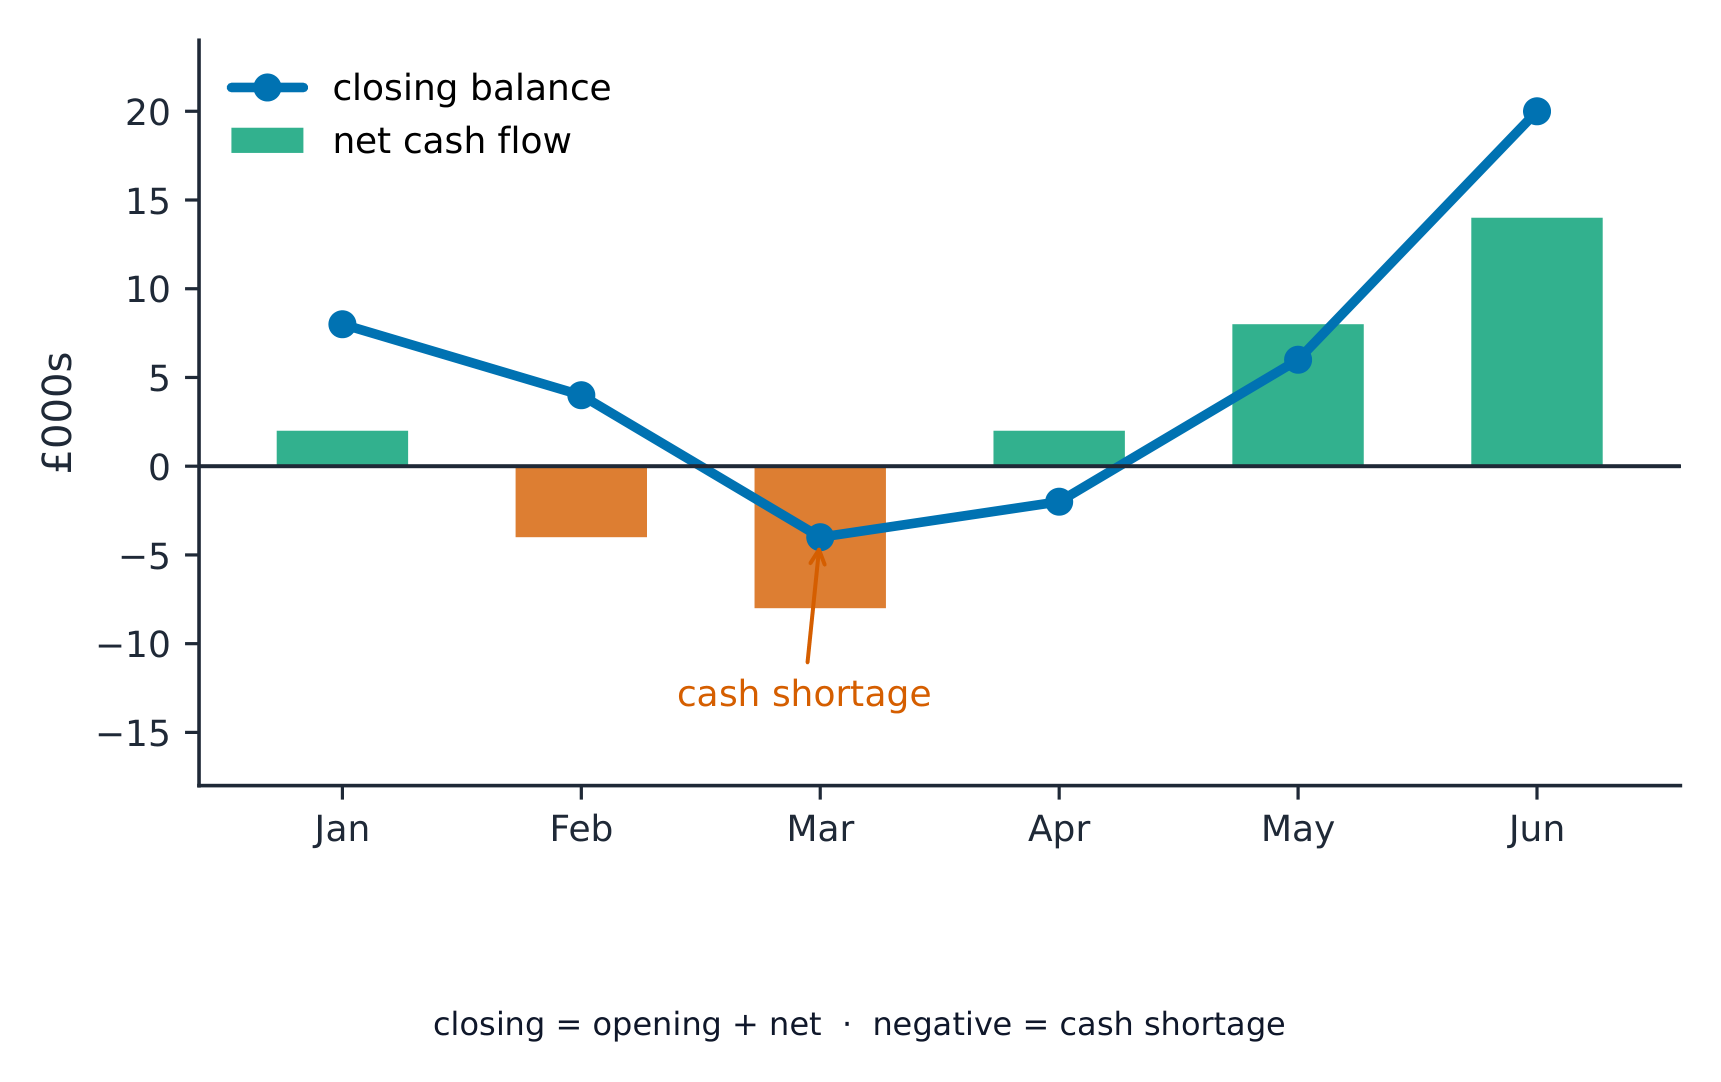
- susun, lengkapi, dan tafsirkan ramalan arus kas (penerimaan, pengeluaran, arus kas bersih, saldo awal/akhir)
- jelaskan modal kerja dan bagaimana bisnis dapat mengatasi masalah arus kas
Sumber: Silabus Cambridge International
Kas tidak sama dengan laba
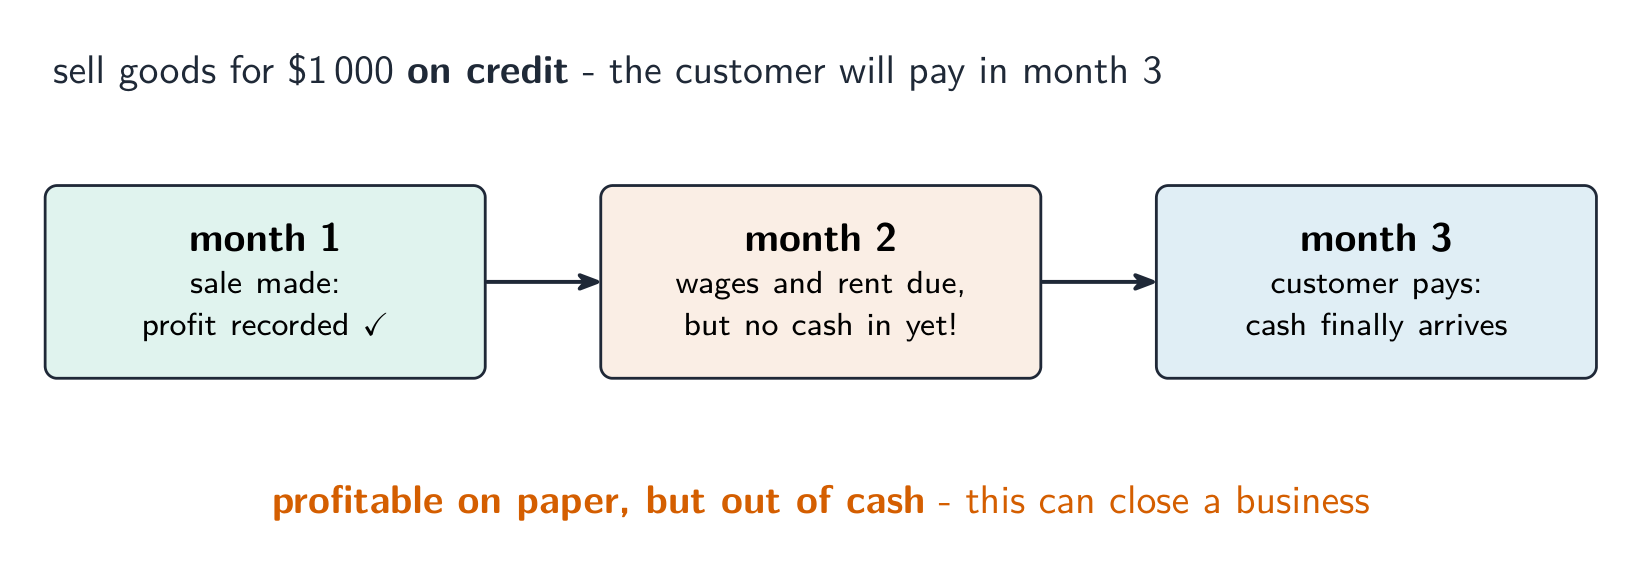
Kas adalah uang yang bisa digunakan bisnis saat ini. Laba adalah pendapatan dikurangi biaya selama suatu periode. Bisnis bisa mencetak laba namun tetap kehabisan uang tunai—misalnya, jika pelanggan belum membayar. Kehabisan uang tunai dapat memaksa bahkan bisnis yang untung untuk tutup.
Perkiraan arus kas
Sebuah perkiraan arus kas memprediksi uang masuk dan keluar setiap bulannya. Ini menggunakan:
- pemasukan — uang masuk (penjualan, pinjaman),
- pengeluaran — uang keluar (upah, sewa, bahan baku),
- arus kas bersih — pemasukan dikurangi pengeluaran,
- saldo awal — uang tunai yang dimiliki di awal bulan,
- saldo akhir — uang tunai yang dimiliki di akhir bulan.
$$\text{net cash flow} = \text{inflows} - \text{outflows}$$
$$\text{closing balance} = \text{opening balance} + \text{net cash flow}$$
Contoh terpecahkan. Sebuah toko memperkirakan arus masuk sebesar £12,000 dan arus keluar sebesar £9,000 bulan depan, dan memulai bulan dengan saldo £2,000 di bank. Hitung arus kas bersih dan saldo penutup.
$$\text{net cash flow} = \text{\pounds} 12\,000 - \text{\pounds} 9\,000 = \text{\pounds} 3\,000$$
$$\text{closing balance} = \text{\pounds} 2\,000 + \text{\pounds} 3\,000 = \text{\pounds} 5\,000$$
Soal ujian sering memberikan prakiraan dengan bagian kosong untuk diisi. Hitung setiap bulan secara berurutan: saldo akhir = saldo awal + arus kas bersih, dan saldo akhir tersebut menjadi saldo awal bulan berikutnya.
| April ($) | Mei ($) | Juni ($) | |
|---|---|---|---|
| total arus kas masuk | 7,000 | 5,000 | 9,000 |
| total arus kas keluar | 6,000 | 8,000 | 6,500 |
| arus kas bersih | 1,000 | -3,000 | 2,500 |
| saldo awal | 1,500 | 2,500 | -500 |
| saldo akhir | 2,500 | -500 | 2,000 |
Contoh pengerjaan. Lengkapi angka yang dicetak tebal di atas, lalu jelaskan apa yang ditunjukkan prakiraan tersebut. Bisnis diperkirakan memiliki -$500 pada akhir Mei: kasnya tidak akan cukup untuk membayar semua tagihan bulan itu. Bisnis dapat mengatur cerukan setidaknya sebesar $500 untuk Mei, menunda pembelian beberapa bahan hingga Juni, atau meminta tambahan waktu pembayaran kepada pemasok. Kekurangan tersebut kecil dan berlangsung singkat karena kas pulih pada Juni, sehingga cerukan adalah solusi yang paling sesuai.
Modal kerja
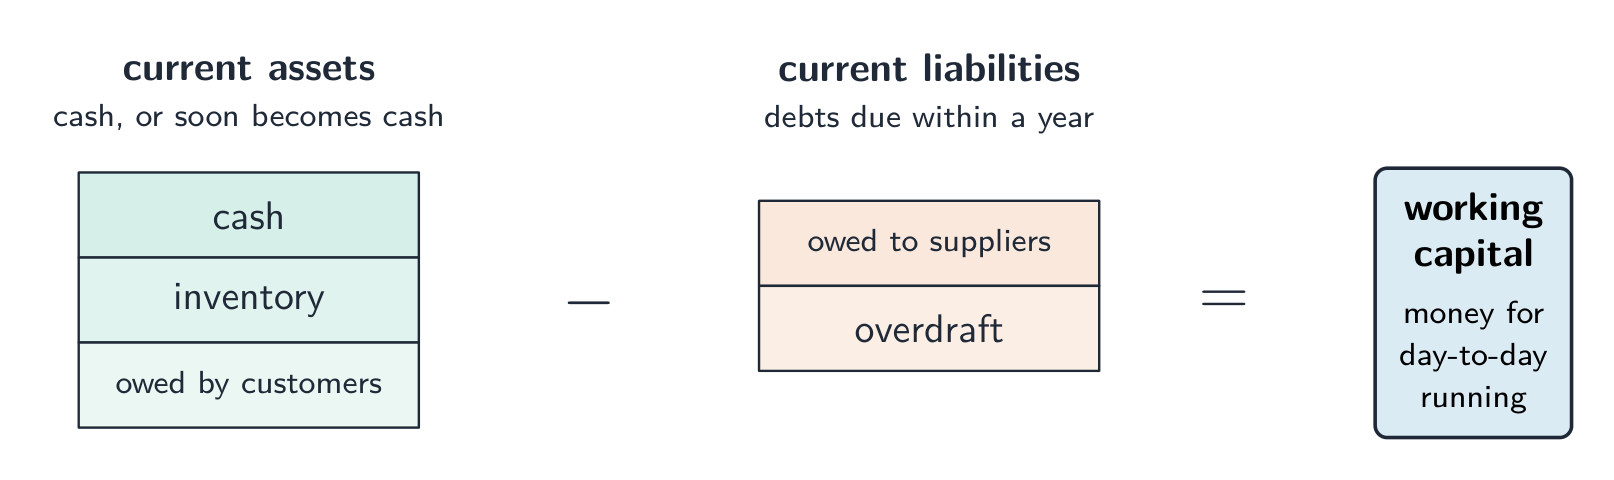
Modal kerja adalah nilai aset lancar dikurangi liabilitas lancar. Modal kerja mendukung operasional sehari-hari. Aset lancar mencakup kas, persediaan, dan piutang pelanggan. Liabilitas lancar mencakup utang jangka pendek, seperti jumlah yang harus dibayar kepada pemasok. Ini bukan saldo kas: persediaan harus terjual dan pelanggan harus membayar agar aset tersebut menjadi kas. Bisnis dengan modal kerja positif masih bisa kesulitan membayar tagihan yang jatuh tempo hari ini.
$$\text{working capital} = \text{current assets} - \text{current liabilities}$$
Untuk mengatasi masalah arus kas, bisnis dapat mengatur overdraft yang disetujui, bernegosiasi untuk pembayaran pemasok yang lebih lambat, meminta pelanggan membayar lebih cepat, menjual aset berlebih, atau memotong pengeluaran non-esensial. Pertimbangkan besaran dan waktu kesenjangan, bunga atau diskon, kesepakatan pemasok, serta dampaknya terhadap penjualan atau produksi di masa depan. Perkiraan adalah estimasi dan harus diperbarui ketika penerimaan atau pengeluaran aktual berbeda.
Jelajahi
Peramalan arus kas
Perkiraan uang masuk dan keluar per bulan memberi peringatan pada bisnis mengenai kekurangan kas sebelum terjadi.
Jelajahi
Laboratorium prakiraan arus kas
Seret arus kas masuk bulanan, arus kas keluar, dan pembelian oven sekali jalan — apakah bakery tetap bebas defisit selama enam bulan?
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| working capital/ˈwɜːkɪŋ ˈkæpɪtl/ | modal kerja |
| cash-flow/kæʃ fləʊ/ | arus kas |
| short-term/ʃɔːt tɜːm/ | jangka pendek |
| long-term/lɒŋ tɜːm/ | jangka panjang |
| retained profit/rɪˈteɪnd ˈprɒfɪt/ | laba ditahan |
| cash/kæʃ/ | kas |
| profit/ˈprɒfɪt/ | laba |
| cash-flow forecast/kæʃ fləʊ ˈfɔːkæst/ | prakiraan arus kas |
| inflows/ˈɪnfləʊz/ | arus masuk |
| outflows/aʊtˈfləʊz/ | arus keluar |
| net cash flow/net kæʃ fləʊ/ | arus kas bersih |
| opening balance/ˈəʊpənɪŋ ˈbæləns/ | saldo awal |
| closing balance/ˈkləʊzɪŋ ˈbæləns/ | saldo akhir |
| current assets/ˈkʌrənt ˈæsets/ | aset lancar |
| current liabilities/ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | liabilitas lancar |
| liabilities/ˌlaɪəˈbɪlɪtiz/ | liabilitas |
| non-current assets/nɒn ˈkʌrənt ˈæsets/ | Aset Tak Lancar |
5.3
Laporan laba rugi
Silabus
- identifikasi fitur utama laporan laba rugi: pendapatan, harga pokok penjualan, laba kotor, beban, dan laba tahun berjalan
- jelaskan bagaimana laporan laba rugi digunakan oleh para pemangku kepentingan
Sumber: Silabus Cambridge International
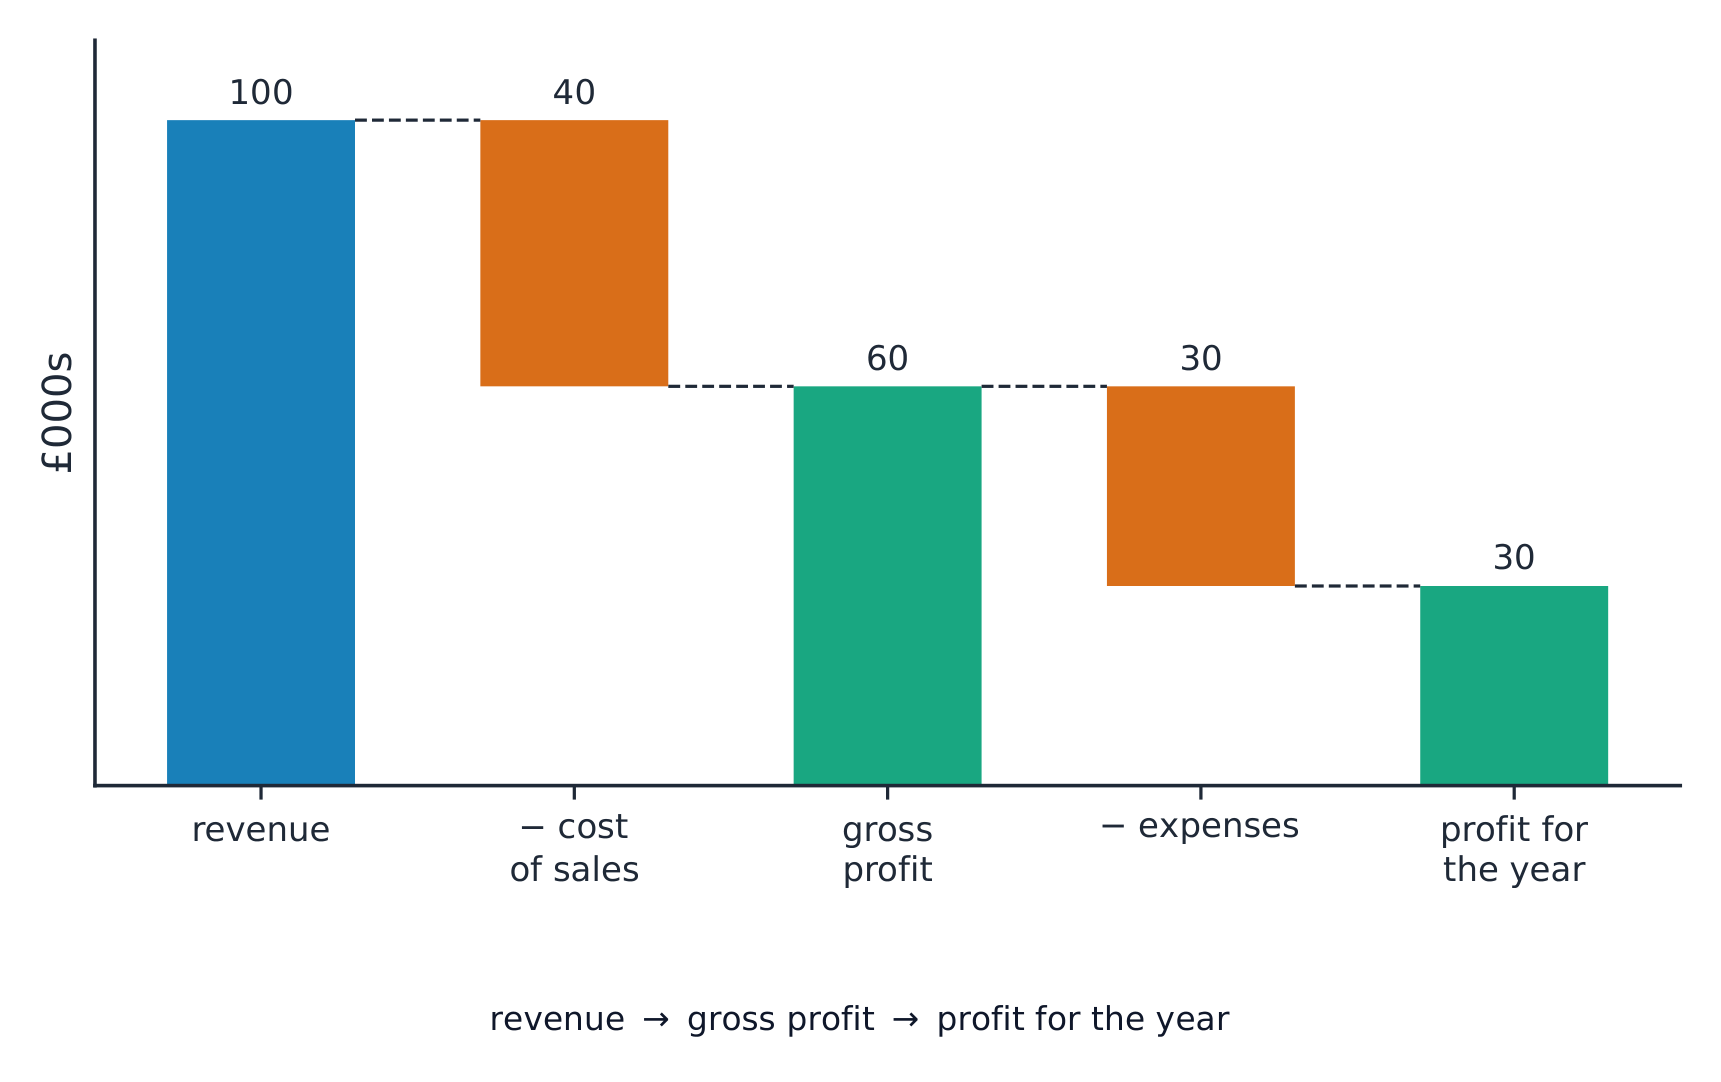
Sebuah laporan laba rugi menunjukkan berapa banyak laba yang diperoleh bisnis selama suatu periode, biasanya satu tahun.
| Baris | Makna |
|---|---|
| pendapatan | nilai penjualan dalam periode, termasuk penjualan kredit yang belum dibayar |
| biaya penjualan | biaya membuat atau membeli barang yang terjual |
| laba kotor | pendapatan dikurangi biaya penjualan |
| beban | biaya operasional lainnya: sewa toko, gaji kantor, iklan |
| laba tahun berjalan | laba kotor dikurangi beban |
$$\text{gross profit} = \text{revenue} - \text{cost of sales}$$
$$\text{profit for the year} = \text{gross profit} - \text{expenses}$$
Contoh terpecahkan. Suatu bisnis memiliki pendapatan sebesar £200,000, Harga Pokok Penjualan sebesar £120,000, dan beban operasional sebesar £50,000. Hitung laba kotor dan labanya selama satu tahun.
$$\text{gross profit} = \text{\pounds} 200\,000 - \text{\pounds} 120\,000 = \text{\pounds} 80\,000$$
$$\text{profit for the year} = \text{\pounds} 80\,000 - \text{\pounds} 50\,000 = \text{\pounds} 30\,000$$
Laba merupakan imbalan bagi pemilik atas risiko bisnis yang diambil. Laba ditahan adalah laba yang disimpan setelah pembagian kepada pemilik, seperti dividen. Laba ini menyediakan pendanaan internal untuk peralatan atau ekspansi. Perusahaan dengan £30,000 laba yang membayar £12,000 dividen memiliki £18,000 laba ditahan. Hal ini tidak membuktikan £18,000 adalah uang tunai cadangan: dana mungkin tertanam dalam persediaan, piutang pelanggan, atau peralatan.
Pendapatan yang lebih tinggi tidak menjamin laba yang lebih tinggi. Bandingkan periode yang setara: jika pendapatan naik sebesar £20,000 tetapi Harga Pokok Penjualan dan beban secara bersama-sama naik sebesar £24,000, laba turun sebesar £4,000. Selidiki alasannya sebelum memotong pengeluaran yang mungkin mendukung penjualan di masa depan. Persediaan yang tidak terjual tidak semuanya dibebankan sebagai Harga Pokok Penjualan; jangan kurangi biaya produksi lagi sebagai beban lain.
Laporan laba rugi digunakan oleh pemangku kepentingan: pemilik membandingkan imbalan dan reinvestasi, manajer menyelidiki perubahan biaya, dan pemberi pinjaman menilai apakah pendapatan dapat mendukung pelunasan. Pemberi pinjaman juga memerlukan informasi arus kas dan utang yang ada; laba masa lalu tidak menjamin pelunasan di masa depan.
Jelajahi
Aliran laporan keuangan
Lihat bagaimana peristiwa bisnis menjadi laporan yang dibaca pengguna.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| revenue/ˈrevənjuː/ | pendapatan |
| income statement/ˈɪŋkʌm ˈsteɪtmənt/ | laporan laba rugi |
| cost of sales/kɒst ɒv seɪlz/ | beban pokok penjualan |
| gross profit/ɡrəʊs ˈprɒfɪt/ | laba kotor |
| expenses/ekˈspensɪz/ | biaya operasional |
| profit for the year/ˈprɒfɪt fəðə jɪə/ | laba tahun berjalan |
| stakeholders/ˈsteɪkhəʊldəz/ | pemangku kepentingan |
| statement of financial position/ˈsteɪtmənt ɒv faɪˈnænʃl pəˈzɪʃn/ | laporan posisi keuangan |
5.4
Neraca posisi keuangan
Silabus
- identifikasi klasifikasi utama dalam laporan posisi keuangan: aset non-lerai dan lerai, liabilitas lerai dan non-lerai, serta ekuitas/modal pemilik
- jelaskan bagaimana laporan posisi keuangan digunakan
Sumber: Silabus Cambridge International
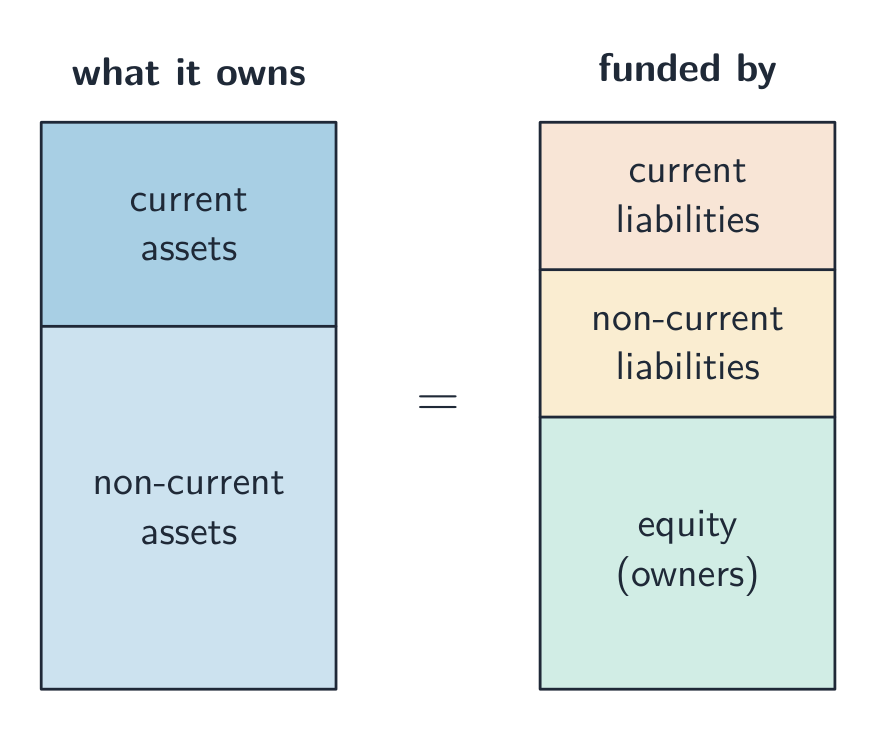
Sebuah neraca posisi keuangan (juga disebut neraca) menunjukkan apa yang dimiliki sebuah perusahaan dan apa yang ia utangkan (liabilitasnya) pada satu hari tertentu.
- aset tidak lancar — barang yang disimpan untuk jangka panjang: gedung, mesin.
- aset lancar — item jangka pendek: persediaan, uang yang diutang oleh pelanggan, dan kas.
- liabilitas lancar — utang yang jatuh tempo dalam waktu satu tahun: overdraft, uang yang diutang kepada pemasok.
- liabilitas tidak lancar — utang yang jatuh tempo setelah lebih dari satu tahun: pinjaman jangka panjang.
- ekuitas pemilik — kepemilikan tercatat pemilik: aset dikurangi liabilitas. Ini mencakup investasi pemilik dan laba yang disimpan dalam bisnis.
Laporan ini membantu pengguna melihat aset apa saja yang dimiliki bisnis dan bagaimana aset tersebut dibiayai. Ekuitas tercatat bukan harga jual yang dijamin untuk bisnis tersebut. Pemberi pinjaman memeriksa pinjaman yang ada; pemasok memeriksa utang dan sumber daya saat ini sebelum menawarkan kredit. Keduanya membutuhkan tanggal jatuh tempo dan perkiraan arus kas untuk menilai kemampuan pembayaran.
Contoh interpretasi. Sebuah toko memiliki £84,000 aset tak lancar, £18,000 persediaan, £12,000 piutang pelanggan, dan £6,000 kas: total aset £120,000. Utang pemasok £24,000 ditambah pinjaman jangka panjang £46,000 menjadikan liabilitas £70,000, menyisakan ekuitas £50,000. Hanya £6,000 yang merupakan kas saat ini. Persediaan mungkin terjual lambat dan pelanggan mungkin terlambat membayar, sehingga total aset tidak membuktikan toko dapat membayar £24,000 hari ini.
Pinjaman kas baru sebesar £10,000 meningkatkan aset dan liabilitas masing-masing sebesar £10,000; ekuitas tidak berubah. Menjual persediaan berlebih pada harga tercatatnya mengubah persediaan menjadi kas tanpa meningkatkan total aset atau laba. Menjual persediaan yang diperlukan atau mesin esensial dapat merugikan perdagangan di masa depan. Pinjaman dengan angsuran jatuh tempo dalam satu tahun dan selanjutnya memiliki bagian lancar dan tak lancar.
Jelajahi
Aliran laporan keuangan
Lihat bagaimana peristiwa bisnis menjadi laporan yang dibaca pengguna.
5.5
Analisis laporan keuangan
Silabus
- hitung dan interpretasikan rasio profitabilitas: margin laba kotor, margin laba, dan pengembalian atas modal yang digunakan (ROCE)
- hitung dan interpretasikan rasio likuiditas: rasio lancar dan rasio uji asam (quick ratio)
- jelaskan bagaimana pengguna internal dan eksternal menggunakan analisis laporan keuangan untuk mengambil keputusan
Sumber: Silabus Cambridge International
Anda dapat menilai sebuah perusahaan dengan menghitung rasio dari laporan keuangannya. Rasio membandingkan dua angka.
Rasio profitabilitas
Rasio profitabilitas menunjukkan seberapa baik sebuah perusahaan dalam menghasilkan laba.
$$\text{gross profit margin} = \frac{\text{gross profit}}{\text{revenue}} \times 100\%$$
$$\text{profit margin} = \frac{\text{profit for the year}}{\text{revenue}} \times 100\%$$
$$\text{ROCE} = \frac{\text{profit}}{\text{capital employed}} \times 100\%$$
- margin laba kotor — laba kotor sebagai persentase dari pendapatan.
- margin laba — laba untuk tahun tersebut sebagai persentase dari pendapatan.
- return on capital employed (ROCE) — laba sebagai persentase dari modal yang digunakan (uang yang diinvestasikan). Ini menunjukkan seberapa efektif investasi tersebut digunakan.
Persentase yang lebih tinggi berarti laba lebih besar untuk setiap pon penjualan atau modal, menggunakan data yang sebanding. Hal ini tidak menjamin hasil masa depan yang lebih baik: pemotongan kualitas atau pemeliharaan penting mungkin meningkatkan laba saat ini tetapi merugikan perdagangan di masa depan. Bandingkan bisnis serupa dan periode yang sama, serta selidiki penyebab perubahan.
Contoh terpecahkan. Usaha yang sama (pendapatan £200,000, laba kotor £80,000, laba tahun berjalan £30,000) memiliki modal yang digunakan sebesar £150,000. Temukan tiga rasio profitabilitasnya.
$$\text{gross profit margin} = \frac{80\,000}{200\,000} \times 100\% = 40\%$$
$$\text{profit margin} = \frac{30\,000}{200\,000} \times 100\% = 15\%$$
$$\text{ROCE} = \frac{30\,000}{150\,000} \times 100\% = 20\%$$
Rasio likuiditas
Rasio likuiditas membantu menilai kemampuan perusahaan dalam membayar utang jangka pendeknya.
$$\text{current ratio} = \frac{\text{current assets}}{\text{current liabilities}}$$
$$\text{acid test ratio} = \frac{\text{current assets} - \text{inventory}}{\text{current liabilities}}$$
- rasio lancar membandingkan aset lancar dengan liabilitas lancar. Rasio 1.5:1 berarti £1.50 aset lancar per £1 liabilitas lancar. Nilai sekitar 1.5–2 merupakan panduan umum, bukan bukti bahwa setiap perusahaan dapat membayar tagihan tepat waktu.
- rasio uji asam lebih ketat: ia mengabaikan persediaan, karena persediaan belum terjual dan mungkin lambat berubah menjadi kas. Aset yang tersisa masih bisa mencakup piutang pelanggan yang belum dibayar.
Contoh terpecahkan. Sebuah usaha memiliki aset lancar sebesar £40,000 (termasuk inventaris senilai £10,000) dan liabilitas lancar sebesar £20,000. Temukan rasio lancar dan rasio uji asamnya.
$$\text{current ratio} = \frac{40\,000}{20\,000} = 2.0$$
$$\text{acid test ratio} = \frac{40\,000 - 10\,000}{20\,000} = 1.5$$
Sebuah rasio memiliki makna bahkan tanpa perbandingan; sebuah penilaian memerlukan konteks. Misalkan aset lancar adalah £36,000, stok £18,000, dan liabilitas lancar £24,000. Rasio lancar adalah 1.5:1 dan uji asam 0.75:1. Jika kemudian aset lancar adalah £48,000, termasuk stok £36,000, piutang pelanggan £6,000, dan kas £6,000, dengan liabilitas tetap, rasionya menjadi 2:1 dan 0.5:1. Rasio lancar yang lebih tinggi menyembunyikan perlindungan yang lebih lemah tanpa menjual stok.
Periksa kualitas dan kelarisan stok, tanggal pembayaran pelanggan, dan tanggal jatuh tempo tagihan. Rasio lancar yang sangat tinggi mungkin menunjukkan stok berlebih atau kas menganggur. Perusahaan dengan penjualan tunai cepat dapat beroperasi berbeda dari perusahaan dengan stok yang sulit dijual. Neither rasio pun merupakan jaminan mengenai waktu pembayaran.
Siapa yang menggunakan analisis laporan keuangan
- pengguna internal (pemilik dan manajer) membandingkan margin dan ROCE dari waktu ke waktu, menyelidiki biaya, dan mengevaluasi harga atau investasi. Penurunan margin kotor dapat mencerminkan biaya pembelian, harga jual, atau campuran produk; hal ini tidak mengidentifikasi satu penyebab secara tunggal.
- pengguna eksternal seperti bank, pemasok, dan investor menggunakan laporan keuangan untuk memutuskan apakah akan meminjamkan dana, memberikan kredit, atau berinvestasi. Mereka juga memerlukan perkiraan, utang yang ada, dan tanggal pelunasan. Rasio menggunakan data masa lalu atau tertanggal dan mengabaikan faktor-faktor seperti kualitas layanan dan loyalitas pelanggan.
Jelajahi
Diagnosis rasio laporan keuangan
Klasifikasikan rasio berdasarkan pertanyaan yang dijawab mengenai bisnis.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| inventory/ˈɪnvəntri/ | Inventaris |
| non-current liabilities/nɒn ˈkʌrənt ˌlaɪəˈbɪlɪtiz/ | kewajiban jangka panjang |
| owners' equity/ˈəʊnəz ˈekwɪti/ | ekuitas pemilik |
| ratios/ˈreɪʃɪəʊz/ | rasio |
| profitability/ˌprɒfɪtəˈbɪlɪti/ | Profitabilitas |
| gross profit margin/ɡrəʊs ˈprɒfɪt ˈmɑːdʒɪn/ | Margin Laba Kotor |
| profit margin/ˈprɒfɪt ˈmɑːdʒɪn/ | margin laba |
| return on capital employed/rɪˈtɜːn ɒn ˈkæpɪtl emˈplɔɪd/ | pengembalian modal yang digunakan |
| capital employed/ˈkæpɪtl emˈplɔɪd/ | modal yang digunakan |
| liquidity/lɪˈkwɪdɪti/ | Likuiditas |
| current ratio/ˈkʌrənt ˈreɪʃɪəʊ/ | Rasio Lancar |
| acid test ratio/ˈæsɪd test ˈreɪʃɪəʊ/ | rasio uji asam |
| dividend/ˈdɪvɪdend/ | dividen |
5.5
Tips ujian
- Kas bukan laba: perusahaan yang untung masih bisa kehabisan kas jika pelanggan terlambat membayar. Perhatikan saldo penutup pada ramalan arus kas.
- Pisahkan sumber internal (laba ditahan, penjualan aset, tabungan pemilik) dari sumber eksternal (pinjaman bank, overdraft, saham, leasing, kredit perdagangan).
- Rumus kunci: arus kas bersih = penerimaan − pengeluaran; saldo penutup = saldo pembukaan + arus kas bersih; modal kerja = aset lancar − liabilitas lancar.
- Rasio profitabilitas (margin kotor, margin laba, ROCE) adalah persentase; rasio lancar dan uji asam adalah angka atau rasio terhadap 1. Bandingkan periode dan bisnis yang setara. Rasio lancar yang lebih tinggi dapat menyembunyikan stok yang tak terjual yang meningkat; periksa uji asam dan waktu kas.
- Hanya perusahaan terbatas yang dapat menghimpun dana dengan menerbitkan saham; seorang pedagang tunggal atau persekutuan tidak dapat.
Kartu kosakata makna
arus kas: Uang yang masuk dan keluar dari perusahaan seiring waktu. jangka pendek: Mencakup periode singkat, seperti minggu atau bulan. jangka panjang: Mencakup bertahun-tahun bukan beberapa minggu. pinjaman: Jumlah yang dipinjam sekarang dan dibayar kembali nanti, biasanya dengan bunga. surat utang: Pinjaman jangka panjang kepada sebuah perusahaan, sering kali dijamin oleh asetnya. sewa operasi: Membayar untuk menggunakan suatu aset tanpa memilikinya. sewa beli: Membayar suatu aset secara angsuran dan memilikinya pada akhirnya. pembiayaan kolektif: Mengumpulkan dana dari banyak kontributor kecil. pengembalian atas modal digunakan: Laba dibandingkan dengan modal jangka panjang yang digunakan dalam bisnis. rasio uji asam: Pengecekan apakah aset jangka pendek, kecuali persediaan, menutupi utang jangka pendek.
Kosa kata
Latih
| English | Bahasa Indonesia |
|---|---|
| leasing/ˈliːsɪŋ/ | sewa |
| hire purchase/ˈhaɪə ˈpɜːtʃɪs/ | pembelian dengan angsuran |
| trade credit/treɪd ˈkredɪt/ | kredit perdagangan |
| microfinance/ˌmaɪkrəʊfaɪˈnæns/ | keuangan mikro |
Pelajaran interaktif untuk topik ini
Kerjakan langkah demi langkah, dengan latihan pengecekan instan.