C'est le premier cours de University Business : une introduction fondée sur des preuves à
la gestion et aux affaires**. Il construit le vocabulaire dont chaque cours suivant suppose la maîtrise — comptabilité, économie, marketing, opérations — tout en formant une
habitude avant toute autre : distinguer les faits des hypothèses, et ces deux-là des
conclusions.
conclusions.
Units 1.1 to 1.3 map the territory: organisations, stakeholders, ownership and the
environnement externe.
Les unités 1.4 à 1.6 regardent à l'intérieur : décisions, modèles économiques et entrepreneuriat.
L'unité 1.7 rassemble la compétence centrale du cours : l'analyse de cas fondée sur des preuves.
Le cas en cours dans cette fiche est Nimbus Bakery, une boulangerie fictive à deux boutiques
Une organisation est un groupe de personnes poursuivant un but qui dépasse la durée de vie de tout membre individuel — entreprises, associations caritatives, agences publiques. Pourquoi elles existent : coordonner le travail
qui s'impose. Les chiffres dans les exemples résolus sont illustratifs et l'indiquent. Chaque unité
commence par une histoire, présente une image avant l'idée formelle, définit précisément les termes,
traite deux exemples progressifs dont le calcul est vérifié par machine, nomme les
erreurs que les gens commettent réellement, et se termine par un résumé de trois lignes.
evidence-based introduction to business and management/ˈevɪdəns beɪst ˌɪntrəˈdʌkʃn tə ˈbɪznəs ænd ˈmænɪdʒmənt/
introduction aux affaires et à la gestion fondée sur des preuves
facts/fækts/
faits
assumptions/əˈsʌmpʃnz/
hypothèses
conclusions/kənˈkluːʒnz/
conclusions
organisation/ˌɔːɡənaɪˈzeɪʃn/
organisation
stakeholders/ˈsteɪkhəʊldəz/
parties prenantes
nimbus bakery/ˈnɪmbəs ˈbeɪkəri/
Nimbus Bakery
1.1
Organisations et parties prenantes
Deux amis préparent un pain excellent et doivent décider : vendre au marché de fin de semaine, signer un
contrat avec des cafés, ou ouvrir une boutique ensemble. La dernière option crée une
organisation — et cette unité explique quand c'est le choix le moins coûteux, et qui
détient alors le pouvoir sur elle.
Une organisation est un groupe de personnes poursuivant un objectif qui dépasse celui d'un seul membre
— entreprises, organismes de bienfaisance, agences publiques. Pourquoi elles existent : lorsque les transactions internes
à une entreprise sont moins onéreuses que de contracter chaque tâche séparément sur le marché (embaucher un
boulangère une fois vaut mieux que négocier pour chaque loaf), la coordination par une organisation l'emporte.
Les limites bougent — la même boulangerie pourrait sous-traiter la livraison — partout où
la comparaison bascule.
Les parties prenantes sont les personnes et groupes qui influencent ou sont influencés par,
l'organisation. Cartographiez-les honnêtement — l'influence et l'intérêt varient :
Partie prenante
Intérêt principal
Pouvoir sur Nimbus
Propriétaire-fondateur
profit, réputation, croissance
décide
Clients
qualité, prix, commodité
choisissent la concurrence
Personnel
salaire juste, horaires stables
peut partir
Bailleur, fournisseurs
payé à temps
peut retenir
L'emplacement de chaque partie prenante détermine la manière dont vous devez la gérer
Exemple résolu 1 (lire la carte). Nimbus prévoit l'ouverture du dimanche. En lisant la grille :
les clients (intérêt élevé, pouvoir modéré — ils peuvent simplement ne pas venir) ont besoin d'une raison —
un article promotionnel du dimanche ; le personnel (intérêt élevé, pouvoir faible) a besoin d'un préavis et d'une rémunération, et
leur intérêt peut devenir un pouvoir si deux des quatre démissionnent ; le propriétaire (haut pouvoir, faible
intérêt) n'a besoin de rien — l'ouverture du dimanche est incluse dans le bail. La carte classe les
conversations : clients en premier, personnel en second, propriétaire pas du tout.
Exemple travaillé 2 (carte de la résistance, escalated). La même boulangerie envisage un
changement de fournisseur vers une meunerie moins chère. Nouvelles positions des parties prenantes : le
fournisseur (intérêt élevé — c'est leur revenu ; pouvoir faible à modéré — un contrat
avec 60 jours de préavis) ; la nouvelle boulangerie (intérêt actuel faible, en hausse si elle remporte le
contenu décisionnel de la carte : le chemin sans veto existe, et le vrai risque est la
dégradation de la qualité — un effet pour les parties prenantes clients, et non pour les fournisseurs. Une carte des parties prenantes qui
ne liste que les amis et les ennemis a raté son objectif : prédire d'où viendra la surprise.
Erreurs courantes. Traiter chaque partie prenante comme également importante — l'objectif
est de hiérarchiser. Oublier les régulateurs et les prêteurs jusqu'à ce qu'ils s'opposent. Lister les services internes comme des parties prenantes externes.
Résumé : les organisations existent lorsque la coordination interne bat la contractualisation de marché ; les cartes des parties prenantes se basent sur l'intérêt et le pouvoir ; la carte classe qui gérer en priorité et prédit d'où viendront réellement les résistances.
Les amis ouvrent la boutique ensemble — et font immédiatement face à la question qui oriente
l'avenir de toute entreprise : whose money is at risk, who decides, and who can sell out?
Résumé : les organisations existent lorsque la coordination interne bat la contractualisation de marché ;
la carte des parties prenantes se base sur l'intérêt et le pouvoir ; la carte classe selon l'ordre de gestion des attentes
premier et prédit d'où résistera réellement l'opposition.
Les amis ouvrent la boutique ensemble — et font immédiatement face à la question qui façonne
l'avenir de toute entreprise : dont l'argent est-il risqué, qui décide, et qui peut se désengager ?
Les trois principales formes de propriété diffèrent précisément sur ces trois axes —
la responsabilité, le financement et le contrôle :
Forme
Responsabilité
Financement
Contrôle
Entreprise individuelle
illimitée, actifs personnels à risque
épargne du propriétaire, prêts
une seule personne
Sociétés en nom collectif
solidaire (généralement)
capitaux des associés
accord des associés
Société
limitée au montant investi
actions peuvent être vendues
actionnaires élisent les administrateurs
La responsabilité limitée — selon laquelle les actionnaires ne peuvent perdre que ce qu'ils ont investi — est la
invention qui a rendu possible le capital-risque à grande échelle : des étrangers financeront un navire
pour un voyage si la pire hypothèse est leur billet, pas leur maison. Son coût :
governance, le système de conseils d'administration, de voting et de divulgation qui gère l'entreprise
au nom des propriétaires. Les problèmes d'agence surgissent parce que les dirigeants (les
mandataires) ont leurs propres intérêts — salaires, sécurité, statut — et que la gouvernance existe
pour les tenir responsables envers les actionnaires dont ils dépensent l'argent.
Exemple résolu 1 (la forme suit le risque). Trois options de propriété pour une boulangerie,
évaluées : sole trader — l'appartement du fondateur est exposé si l'entreprise fait faillite;
partnership — chaque associé peut engager les autres (responsabilité solidaire), ce qui est
normal pendant que tout le monde cuit, mais mortel si l'un signe seul un contrat de farine ; company — le
fondateur paie les frais d'immatriculation et comptables, mais limite la perte au montant investi.
Pour une boulangerie à deux boutiques avec un bail et quatre employés, la protection offerte par la société
justifie généralement son coût — mais cela relève d'un jugement quant à leur tolérance au risque, et
l'analyse confirme cette analyse.
Exemple résolu 2 (l'arithmétique de chaque forme, actualisée). Le bénéfice de fin d'année est
£86,500. Répartition en partnership 3:2 (convenue par écrit) : £51,900 et £34,600 — l'impôt
est dû sur la part de chaque associé, qu'elle ait été prélevée ou non. En tant que société : le même
£86,500, dont 25% (£21,625) est conservé ; le conseil d'administration déclare le solde
£64,875 comme dividende sur 60,000 actions de £1 — £1.08 par action. Mêmes bénéfices, timing
trésorerie différent, traitement fiscal différent, contrôle différent (les associés 3:2 ont chacun
un vote ; les actionnaires 60/40 élisent le conseil d'administration). La forme de propriété n'est pas
une simple formalité administrative : elle redistribue l'argent et le pouvoir, et les chiffres montrent comment.
Erreurs courantes. Confondre la responsabilité limitée avec une absence totale de responsabilité : les administrateurs
peuvent toujours être tenus personnellement responsables pour gestion délictuelle. Supposer que le partenariat 50/50
est sûr : des votes égaux sans clause de départage égale à un blocage. Interpréter « les actionnaires possèdent l'entreprise » comme « les actionnaires dirigent l'entreprise ».
Résumé : la responsabilité, la finance et le contrôle sont les trois axes ; la responsabilité limitée permet
d'atteindre l'échelle au prix de la gouvernance ; la répartition des bénéfices et les dividendes sont là où la
forme se manifeste en arithmétique ; les problèmes d'agence expliquent pourquoi la gouvernance existe.
Aucune entreprise ne choisit son climat. La demande de pain peut chuter lors d'une récession, une nouvelle
tendance low-carb peut réduire les ventes du petit-déjeuner, une taxe sur le sucre peut modifier la liste des prix —
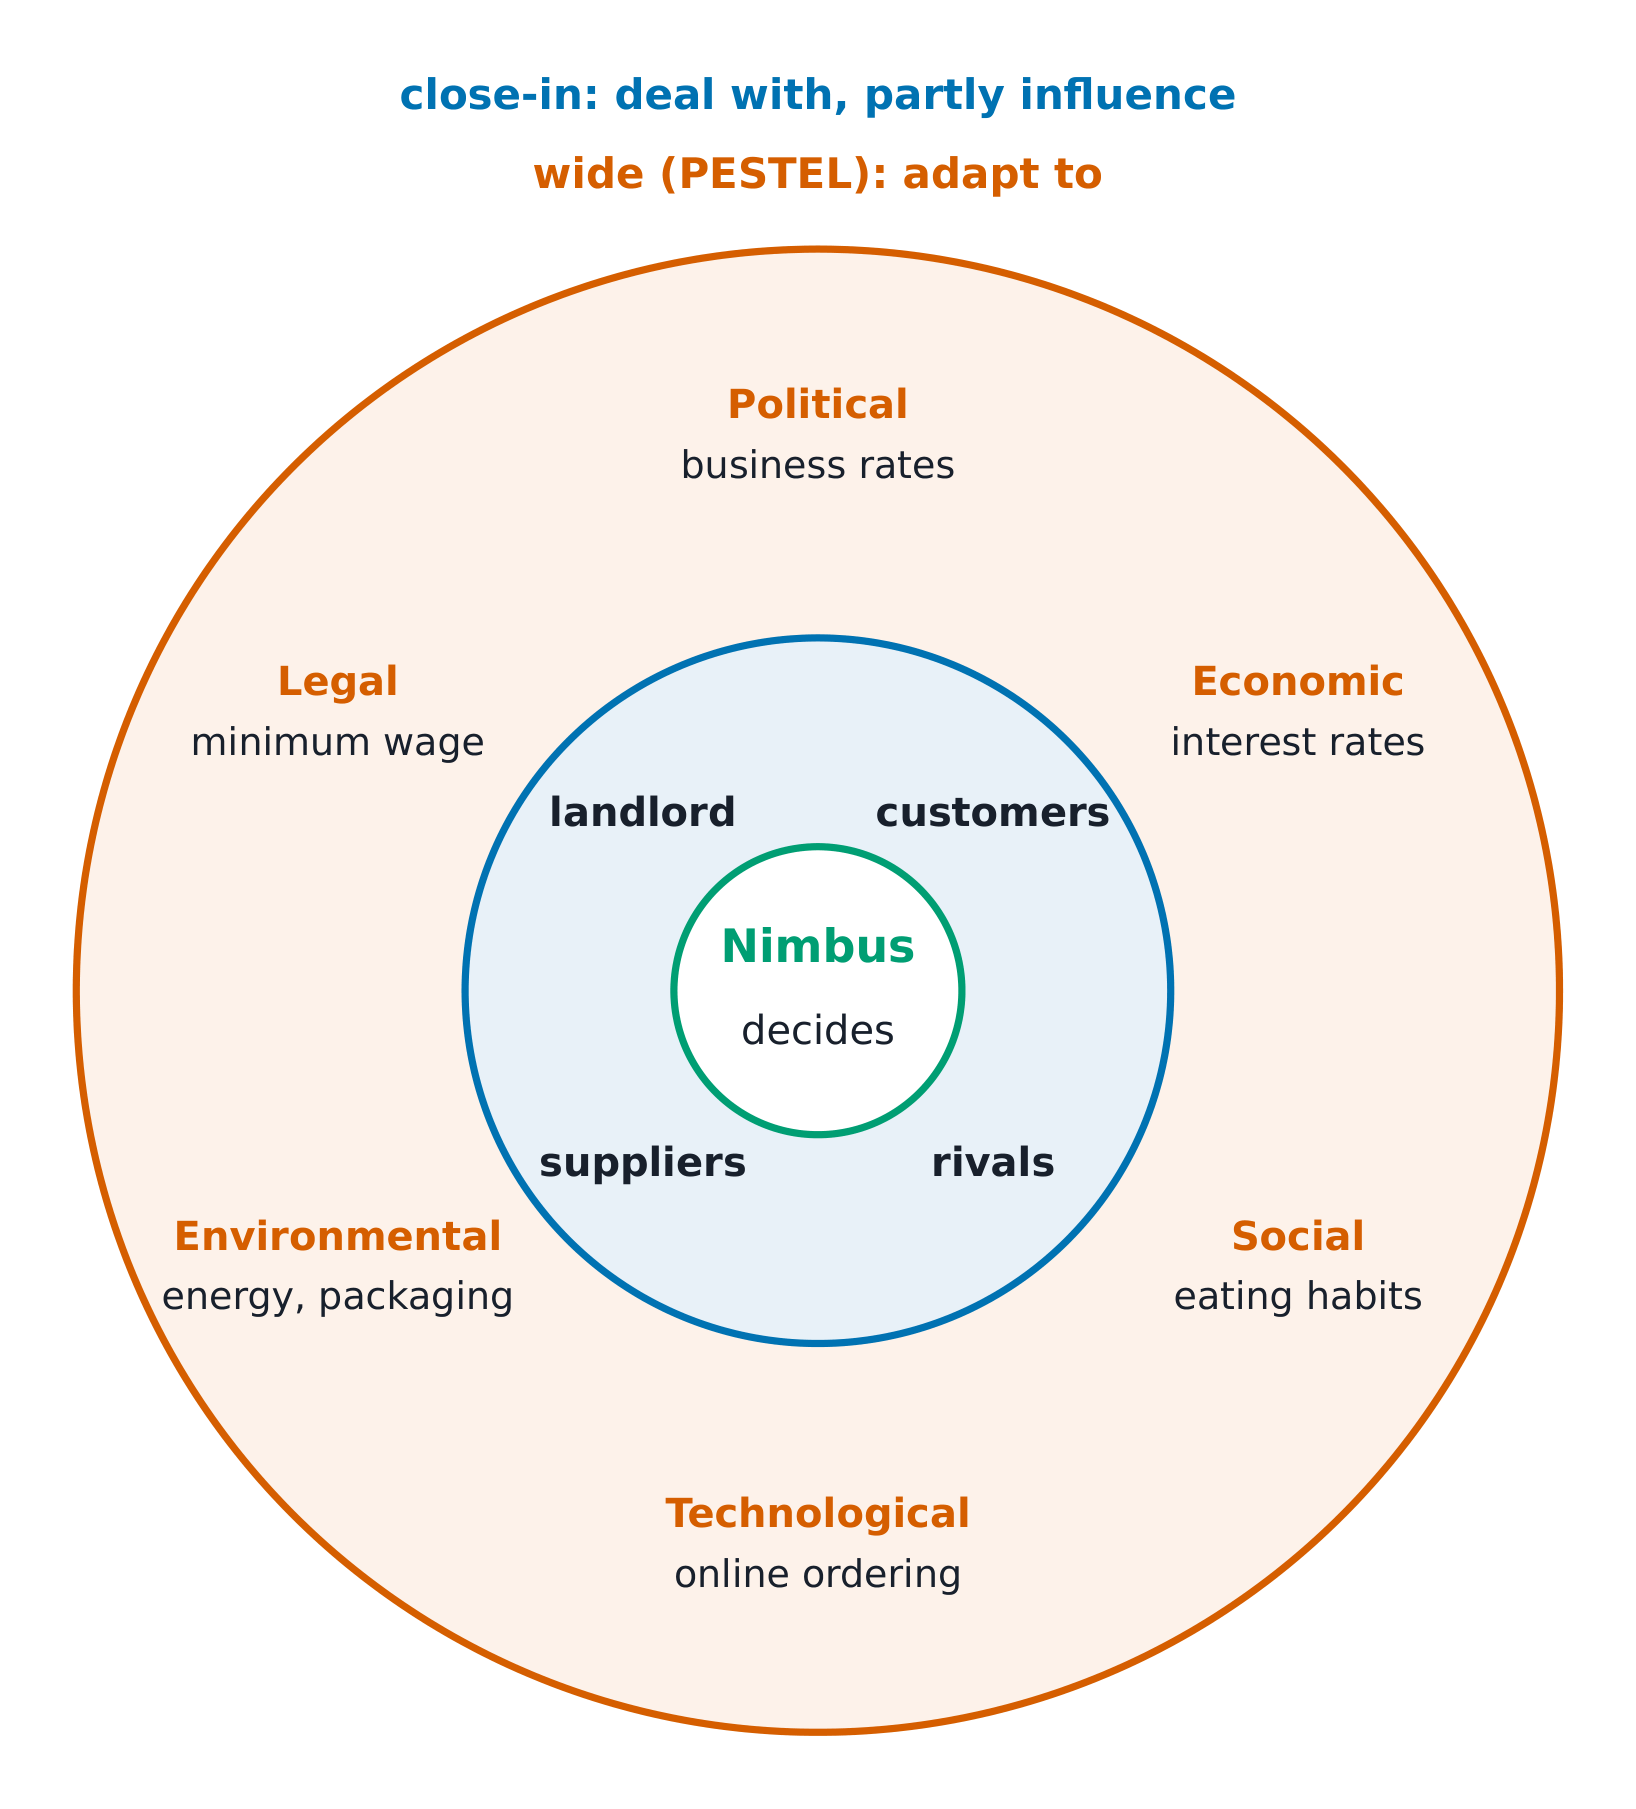
rien de tout cela n'est décidé par la boulangerie. L'environnement externe se divise en
l'environnement proche (concurrents, fournisseurs, clients, réglementation) et l'environnement large (économique,
le périmètre proche (concurrents, fournisseurs, clients, réglementation) et le large (économique
économiques, technologie, changements sociaux, droit). Des cadres comme PESTEL sont des listes de vérification, pas des
théories : leur valeur réside à éviter que vous .Modelizez un facteur, pas à le prédire.
La discipline est basée sur les preuves : les affirmations sur l'environnement nécessitent des dates, des sources et des
définitions. « La demande de pain diminue » est une hypothèse jusqu'à ce qu'elle comporte un chiffre, une
s'inverse. Et demandez à chaque facteur : l'entreprise peut-elle l'influencer ou ne peut-elle que s'y adapter ?
Une boulangerie ne peut pas déplacer le cycle économique ; elle peut changer sa liste de fournisseurs.
peut-elle ? Une boulangerie ne peut pas déplacer le cycle économique ; elle peut modifier sa liste de fournisseurs.
Exemple corrigé 1 (évaluer les affirmations). Trois affirmations tirées d'un article professionnel :
"Fermures de boulangeries en hausse de 12% (source : organisation professionnelle, 2025, Royaume-Uni)" — un fait, mais à vérifier
le dénominateur et la définition de fermeture ; "Les consommateurs souhaitent davantage de produits artisanaux"
— une hypothèse déguisée en fait : quels consommateurs, selon quels critères ?;
"L'inflation des loyers se poursuivra" — une prévision, c'est-à-dire une hypothèse avec un intervalle de confiance
que personne n'a noté. Trier ces trois éléments constitue toute la compétence de l'unité :
les faits comportent des sources, les hypothèses ont des propriétaires.
Exemple corrigé 2 (pilier → décision, hiérarchisé). Prenez les deux faits clairs —
fermetures en hausse de 12%, et (inventé pour le cas) baisse des prix des boulangeries en magasin des supermarchés
de 4% — et menez-les jusqu'à une décision. Si les fermetures libèrent des boulangers qualifiés, le risque de
recrutement de Nimbus diminue (une opportunité d'embauche) ; si les prix des supermarchés baissent, Nimbus
ne peut pas gagner une guerre des prix et doit remporter la bataille sur la fraîcheur et la facilité de commande préalable — un
conclusion de positionnement. Chaque maillon de cette chaîne est annoté : fermetures → offre de main-d'œuvre
(fait → hypothèse sur la mobilité) ; prix → positionnement (fait → hypothèse stratégique). L'unité environnementale ne conclut pas par une liste de forces, mais par des options
que les forces ont déjà intégrées dans leur calcul.
les forces ont pris en compte.
Erreurs fréquentes. Traiter PESTEL comme une analyse plutôt que comme une liste de contrôle.
Citer un pourcentage sans sa période, sa géographie et sa source. Confondre
"influence" avec "prédire" — l'objectif est de préparer des réponses, pas de pronostiquer.
Résumé : environnement proche versus large ; les cadres empêchent d'oublier, mais ne font
ne pas expliquer ; chaque affirmation environnementale nécessite un chiffre, une période, une géographie et une
source ; parcourir chaque moteur jusqu'à une décision et marquer les liens factuels et hypothétiques.
Le fondateur de la boulangerie fait face au dilemme favori du cours : ouvrir un troisième magasin, ou
développer les précommandes ? Les deux semblent stratégiques ; chacun a des partisans ; le choix sera
pris mardi. La gestion est exactement cela — décider quoi faire et le rendre réalité : planifier, organiser, diriger et contrôler — une boucle, pas une hiérarchie.
Le cours forme délibérément sur un seul point : les décisions structurées.
Le cours forme délibérément une compétence précise : les décisions structurées.
Formulez précisément la question (une décision à prendre, pas un sujet à discuter).
Énumérez les options qui pourraient réellement être choisies.
Nommez les critères et leurs pondérations avant de voir les scores des options.
Évaluez les preuves, marquez chaque élément comme fait ou hypothèse.
Choisissez, puis notez ce que votre décision suppose — afin que la réalité puisse vous infirmer.
Poids fixés avant les scores, chaque score noté fait ou hypothèse
Biais est l'ennemi permanent : ancrage sur le premier chiffre, confirmation de ce
que vous croyez déjà, pondération excessive du dernier événement. La structure ci-dessus
existe pour ralentir ces biais, non pas parce que les gestionnaires aiment la paperasse.
Exemple résolu 1 (tableau de décision, vérifié). Nimbus pèse une troisième boutique
contre une expansion par commande préalable. Critères et poids fixés d'abord : impact sur le profit
(0.5), risque (0.3), adéquation avec les compétences du personnel (0.2). Scores pour la troisième boutique 6, 4, 7 →
$0.5\times 6 + 0.3\times 4 + 0.2\times 7 = 5.6$. Scores de précommande 5, 7, 8 →
$0.5\times 5 + 0.3\times 7 + 0.2\times 8 = 6.2$. La précommande gagne — non pas parce que c'est excitant,
mais parce que les pondérations indiquent que le risque et l'adéquation comptent.
fondateur conteste le poids du profit : « C'est une entreprise — donnez au profit un poids de 2. »
La sœur du fondateur conteste la pondération des bénéfices : « C'est une entreprise — pondez les profits 0.6. »
Recalculez avec les pondérations 0.6 / 0.25 / 0.15 : troisième magasin $0.6\times6 + 0.25\times4 +
0.15\times7 = 5.65$; pre-order $0.6\times5 + 0.25\times7 + 0.15\times8 = 5.95$ —
la précommande gagne toujours. Trouver le point d'inversion : avec l'adéquation fixée à 0.2, la pondération
Les totaux se croisent au poids de profit 0.65 (les deux 5.9). La recommandation est donc robuste
à tout poids de profit inférieur à 0.65 et fragile au-dessus — un seul nombre qui dit à la
famille exactement jusqu'où leur désaccord doit aller avant que la réponse ne change.
C'est à cela qu sert une table de décision : rendre le désaccord discutable.
Ce sont les pondérations, et non l'excitation, qui décident du gagnant
Erreurs courantes. Choisir les poids après avoir vu les scores — la table ne fait alors que
embellir le verdict. Noter sur des adjectifs (« fort ») plutôt que sur des échelles ancrées
(« 6 = délai de récupération en moins de 3 ans »). Oublier l'étape 5 : une décision sans hypothèses
enregistrées ne peut être auditée lorsqu'elle échoue.
Résumé : la gestion est une boucle de planification, d'organisation, de direction et de contrôle ;
structurer les grandes décisions — cadre, options, poids d'abord, preuves notées,
hypothèses enregistrées ; l'analyse de sensibilité convertit le désaccord en un seul nombre.
1.5
Modèles d'affaires et création de valeur
Une seconde boutique dans un quartier plus riche, un stand de marché le samedi, un abonnement
précommande — chacun est un modèle économique différent : une description de la manière dont
l'organisation crée, livre et capte de la valeur. L'angle classique est
la chaîne de valeur — la séquence d'activités depuis les matières premières entrantes jusqu'au
client desservi :
logistique entrante → opérations → logistique sortante → marketing et ventes → service
Chaîne de valeur de Nimbus, maillon par maillon
Modèle de Nimbus : cuisson quotidienne (opérations) vendue à prix premium via deux
boutiques et précommande (marketing et canaux), avec un personnel polyvalent (service).
Chaque maillon doit s'articuler : la précommande n'est rentable que si les opérations peuvent la traiter en lot à faible coût.
Le test d'un modèle est arithmétique, pas adjectival : le revenu par client × nombre de clients
doit couvrir les coûts variables, les coûts fixes et le retour minimum du propriétaire — sinon
le modèle n'est qu'un loisir.
Exemple résolu 1 (le modèle sous forme arithmétique, vérifié). Les chiffres de Nimbus :
panier moyen £9.40 ; environ 2,100 paniers par magasin par semaine — 4,200 paniers hebdomadaires pour deux magasins ouverts six jours. Revenu hebdomadaire
$4{,}200 \times 9.40 = £39{,}480$. Ingrédients et emballages représentent 42% du chiffre d'affaires
(variables), donc la marge est $39{,}480 \times 0.58 = £22{,}898$. Coûts fixes
hebdomadaires — loyer £6,200 (deux baux), personnel £2,600, énergie et divers £800 — total
£9,600. Bénéfice hebdomadaire $22{,}898 - 9{,}600 = £13{,}298$. Seuil de rentabilité : coûts fixes quotidiens
$9{,}600/6 = £1{,}600$ ; contribution par panier $9.40 \times 0.58 = £5.45$ ; les deux magasins ont besoin ensemble de $1{,}600 / 5.45 \approx 294$ paniers par jour, soit environ 147 chacun, contre les 350 chacun qu'ils vendent. Le modèle n'est qu'un modèle
car cet arithmétique s'annule — et chacune de ces données reste une
hypothèse jusqu'à preuve contraire dans les comptes.
Exemple résolu 2 (le bénéfice n'est pas du cash, ajusté). Un mois plus calme : ventes de
£34,000, dont £4,000 provient d'un client corporate encore en facturation ; dépenses
encours £28,500, dont £600 est un fournisseur non encore payé. Bénéfice (rattachement
$34{,}000 - 28{,}500 = £5{,}500$. Les deux chiffres sont vrais, les deux
sont nécessaires, et l'écart de £$(34{,}000 - 4{,}000) - (28{,}500 - 600) = £2{,}100$ correspond exactement au compte client dû par le client corporate.
sont nécessaires, et l'écart de £3,400 correspond exactement aux £4,000 débiteurs que le client corporate détient, moins les £600 que Nimbus doit encore au fournisseur. Une entreprise rentable sans trésorerie échoue tout aussi bien : la chaîne de valeur alimente
la ligne de bénéfice, mais c'est le calendrier des paiements qui détermine la survie.
Erreurs courantes. Décrire le modèle en adjectifs sans analyse unitaire.
Confondre la recette (ventes réalisées) avec le bénéfice (recette moins dépenses engagées) avec
la trésorerie (argent en banque). Tester les liens du modèle séparément — la chaîne ne paie
lorsque les liens s'adaptent bien.
Résumé : un modèle d'affaires est créer-délivrer-capturer, lié point par point sur la
chaîne de valeur ; le test est arithmétique — paniers × marge vs charges fixes ;
recettes, profit et trésorerie sont trois choses distinctes et les trois doivent survivre.
Le fondateur de Nimbus se voit proposer un stand de marché dans une ville voisine : six week-ends, un
peu centaines de livres de frais, sans aucune idée si quelqu'un y veut des £9 corbeilles de
pain au levain. Entrepreneuriat c'est poursuivre une opportunité sous incertitude
avec des ressources que vous ne contrôlez pas entièrement — et cette unité est la discipline qui
garde la poursuite honnête.
Évaluer l'opportunité avant la passion : qui exactement a le problème,
comment le résout-on aujourd'hui, et pourquoi changera-t-il de solution ?
Évaluez honnêtement les ressources : qu'est-ce qui doit être vrai pour que cela fonctionne, et laquelle de
ces conditions est une hypothèse plutôt qu'un fait ?
Planifier pour apprendre : tests d'abord (un stand de marché avant un second magasin), jalons
avec des dates, et une déclaration honnête de ce qu'une échec ressemblerait.
Le risque est mesurable (probabilités connues) ; l'incertitude ne l'est pas.
L'entrepreneuriat se situe dans la seconde catégorie, c'est pourquoi la planification par jalons prime
sur la prévision à cinq ans.
Exemple résolu 1 (le test du stand, tarifié honnêtement). Six week-ends au
marché voisin : frais de stand £350 par week-end ; farine, emballage et transport
représentent 45% du chiffre d'affaires. Si les recettes totalisent £3,800 sur les six week-ends, le résultat est
$3{,}800 \times 0.55 - 350 \times 6 = 2{,}090 - 2{,}100 = -£10$ — équilibre des comptes jusqu'à la
livre près. Le test valait la peine d'être mené précisément parce que la réponse était marginale : il a
acheté des données de demande réelle (quels articles se vendaient, à quelles heures, à qui) pour £10, un prix
aucun consultant n'aurait facturé. Noté honnêtement : les £3,800 sont un fait après le sixième
week-end, une hypothèse avant le premier.
Exemple résolu 2 (jalon et rétroplongée, escaladé). Le fondateur dispose de £26,000
d'épargnes allouées à la deuxième boutique et estime le taux de consommation (loyer, caution, aménagement,
salaires avant ouverture) de £2,200 par semaine : rétroplongée $26{,}000/2{,}200 \approx 11.8$
semaines. Le plan des jalons qui suit : bail signé d'ici la semaine 3 (ou renoncer avec
£19,400 intact) ; aménagement validé d'ici la semaine 7 ; stock initial et personnel formé d'ici la semaine
10 ; ouvert à la semaine 11 avec une provision de £1,800. Chaque jalonnement est une option réelle : manqué
la semaine 3 et la décision honnête est d'arrêter, plutôt que de comprimer chaque étape ultérieure dans
les fonds restants. L'arithmétique de l'entrepreneuriat est celle des règles d'arrêt.
règles.
Erreurs fréquentes. S'attacher à la solution avant d'avoir évalué le problème.
Considérer le business plan comme une prédiction plutôt que comme une liste d'hypothèses
testables. Dépenser jusqu'au dernier pound de la rétroplongée car s'arrêter semble être
un échec — tomber en panne en plein chantier est l'échec réel.
Résumé : les opportunités sont évaluées, non ressenties ; les petits tests achètent de l'information à
prix connus ; les jalons avec dates transforment une rétroplongée en séquence de règles d'arrêt ; le risque est mesurable, l'incertitude ne l'est pas, et l'entrepreneuriat vit dans le
second.
second.
1.7
Analyse de cas fondée sur les preuves
La compétence finale du cours rassemble tout cela dans une analyse de cas
:
Situation : quels sont les faits, avec sources ? Qu'est-ce qui n'est qu'une supposition ?
Problème : la décision à prendre, formulée comme une question avec des options.
Analyse : appliquer les cadres pertinents — carte des parties prenantes, chaîne de valeur,
tableau de décision — chacun apportant des preuves, non des adjectifs.
Recommandation : une seule option, choisie selon des critères énoncés, avec ses risques
identifiés et ses hypothèses listées pour surveillance.
Revue : les indicateurs qui permettraient de détecter si la recommandation échoue.
Exemple résolu 1 (le cas en cinq lignes). Le cas d'ouverture du dimanche de Nimbus dans le
cadre complet : Situation — deux boutiques, quatre employés, concurrents ouverts le week-end
(cotation boursière d'une entreprise cotée); Problème — « Nimbus devrait-il ouvrir le dimanche ? » avec options
{open both shops, open one, not open} ; Analyse — la table de décision (exemple détaillé
illustré dans 1.4) plus l'intérêt du personnel lié à 1.1 ; Recommandation — ouvrir un magasin,
essai de six semaines ; Révision — paniers du dimanche/jour par rapport au seuil de rentabilité de 147/magasin, effectif,
rotation du personnel, cannibalisation du samedi. Chaque cadre apparu a mérité sa
dimanche (métrique : premier nombre de paniers des quatre premiers dimanches par rapport aux prévisions); l'essai ne déplacera pas la demande du
Exemple détaillé 2 (audit des hypothèses, approfondi). Prenez la recommandation ci-dessus
un camarade dit « l'analyse était fausse », l'audit répond à quelle partie — et
cette réponse, et non le verdict initial, est ce qui améliorera la prochaine décision.
Erreurs courantes. Résumer le cas au lieu de trancher dans celui-ci. Recommander « plus de recherches » — nommez l'hypothèse que ces recherches testeraient. Rédiger une section de
révision sans chiffres ni dates ; des métriques infalsifiables ne protègent personne.
Résumé : situation-problème-analyse-recommandation-révision ; les cadres transportent des preuves ou restent chez eux ; les recommandations voyagent avec des hypothèses nommées et des métriques de
révision datées et infalsifiables — et chaque affirmation rencontrée, dans un cas, un rapport ou une réunion, est classée entre fait, hypothèse ou conclusion.
Erreurs courantes. Résumer le cas au lieu de trancher en son sein. Recommender
"plus de recherches" — nommer l'hypothèse que ces recherches testeraient. Rédiger une section de
révision sans chiffres ni dates ; des indicateurs infalsifiables ne protègent personne.
Résumé : situation-problème-analyse-recommandation-révision ; les cadres apportent
des preuves ou restent inutiles ; les recommandations s'accompagnent d'hypothèses nommées et de
indicateurs de révision datés et infalsifiables — et toute affirmation rencontrée, dans un
cas, un rapport ou une réunion, est classée comme fait, hypothèse ou conclusion.
Leçons interactives sur ce sujet
Traversez-le étape par étape, avec des exercices à vérification instantanée.