| English | 释义 | 拼音 |
|---|---|---|
| depreciation/dɪˌpriːʃɪˈeɪʃn/ | 贬值 | biǎn zhí |
| non-current asset/nɒn ˈkʌrənt ˈæset/ | 非流动资产 | fēi liú dòng zī chǎn |
| useful life/ˈjuːsfl laɪf/ | 使用寿命 | shǐ yòng shòu mìng |
| straight-line/streɪt laɪn/ | 直线法 | zhí xiàn fǎ |
| residual value/rɪˈsɪdʒuːəl ˈvæljuː/ | 残值 | cán zhí |
| stakeholders/ˈsteɪkhəʊldəz/ | 利益相关者 | lì yì xiāng guān zhě |
为什么一辆新货车明年值更少
- 花 30,000 买一辆送货车,五年后它只值那个的一小部分。账目必须反映这个下降。
- 那个价值的逐渐损失是折旧(depreciation)。
利益相关者兴趣实验室
观察不同的利益相关者如何评判同一项商业决策。
折旧分摊一个______的成本:
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
折旧适用于长期非流动资产。
折旧是什么
- 折旧把一项非流动资产的成本分摊到它的使用寿命上。
- 它把资产的成本与从它受益的年份匹配,而不是全部在第一年。
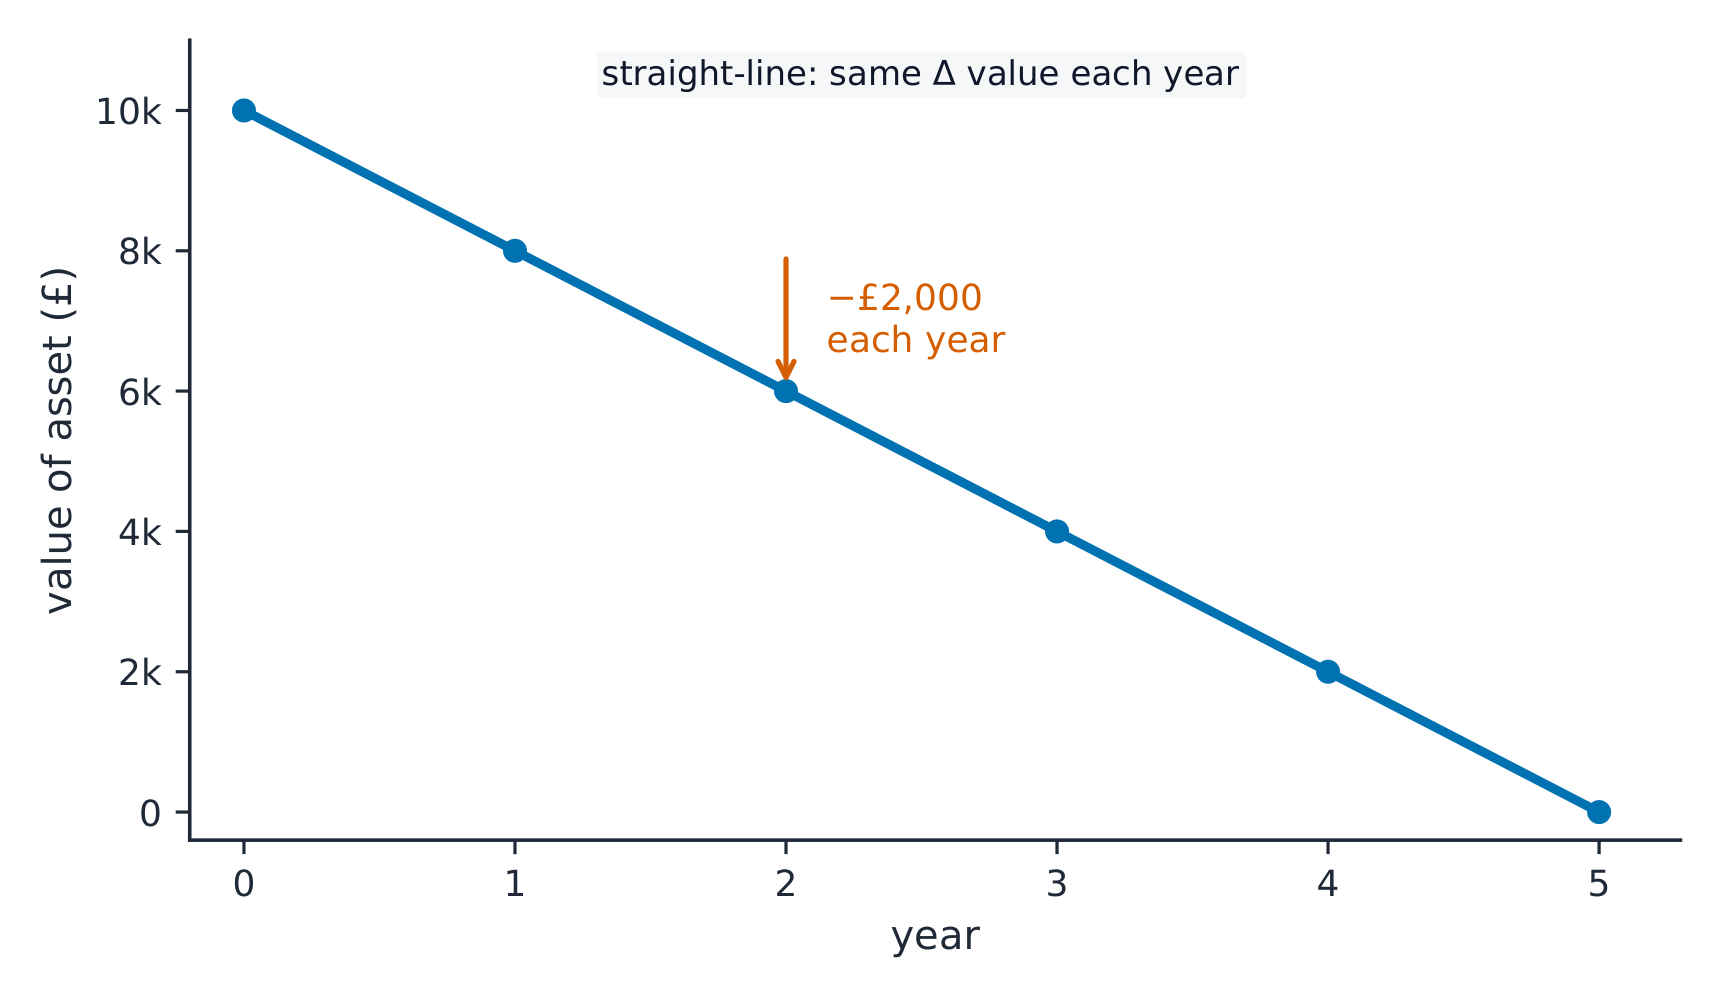
直线折旧每年把资产价值降低相同的金额
一项资产成本为50,000,残值为5,000,寿命为9年。年直线折旧额是多少?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
(50,000 − 5,000) ÷ 9 = 45,000 ÷ 9 = 5,000.
每年收取等额金额的折旧方法是______线法。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
直线法 = (成本 − 残值) ÷ 寿命。
直线法
- 直线折旧(straight-line depreciation)=(成本 − 残值)÷ 使用寿命。
- 它每年收取相同的金额。
例题。 一台机器成本 20,000,有一个 2,000 的残值和一个 6 年的使用寿命。年折旧 =(20,000 − 2,000)÷ 6 = 每年 3,000。
折旧是资产使用寿命内每年发生的现金流出。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
错误。现金在资产购买时已流出企业。折旧是将该成本作为非现金支出分摊,从而减少利润但不影响现金流。
银行决定是否放贷时,主要查看账目是为了评估:
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
贷款人评估偿还能力和杠杆率。
利益相关者与账目
- 不同的利益相关者出于不同的原因读账目:
- 股东检查利润;贷款人检查偿还能力;经理规划;员工判断保障;政府评估税收。
折旧是一个成本,不是一个现金流出。 它在损益表上减少利润,但那一年实际没有现金离开企业——现金在资产被买时就出去了。
你掌握了
- 折旧把一项非流动资产的成本分摊到它的使用寿命上
- 直线 =(成本 − 残值)÷ 使用寿命——每年相等
- 许多利益相关者出于不同目的读账目;折旧是一个非现金成本
根据 4000 的年折旧额书写
- 一项资产原值为24000,残值为4000,使用年限为5年。
- 求直线法年折旧额。
某资产成本为24000,残值为4000,使用年限为5年。其年直线折旧额是多少?
可折旧成本中的20000在5年内分摊,每年为4000。
年直线折旧额是多少?
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
成本减去残值再除以使用年限等于4000。其他选项——5000(课程的年度费用);24000(第一年全额计入成本)。