การวิเคราะห์จุดคุ้มทุน (Break-even analysis)
แนะนำใหม่| English | ความหมาย |
|---|---|
| break-even point/breɪk ˈiːvən pɔɪnt/ | จุดคุ้มทุน |
| contribution/ˌkɒntrɪˈbjuːʃn/ | ส่วนต่าง |
| fixed costs/fɪkst kɒsts/ | ต้นทุนคงที่ |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | ผลผลิตจุดคุ้มทุน |
| total revenue/ˈtəʊtl ˈrevənjuː/ | รายได้รวม |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | ส่วนเกินความปลอดภัย |
จุดที่คุณหยุดขาดทุน
- ร้านกาแฟใหม่ต้องจ่ายค่าเช่าและค่าแรงตั้งแต่วันแรก แต่รายได้จะเพิ่มขึ้นอย่างช้าๆ ในบางระดับยอดขาย มันจะครอบคลุมต้นทุนได้สำเร็จในที่สุด
- ระดับมหัศจรรย์นี้คือ จุดคุ้มทุน
ราคาขาย 15 และต้นทุนแปรผันต่อหน่วย 9 กำไรส่วนเพิ่มต่อหน่วยมีค่าเท่าใด?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
กำไรส่วนเพิ่ม = 15 − 9 = 6
ราคาขายลบด้วยต้นทุนแปรผันต่อหน่วยให้ ______ ต่อหน่วย
Difficulty 1/5 · 100 coins + a small bonus on first completion today
ส่วนต่างครอบคลุมต้นทุนคงที่ แล้วจึงกลายเป็นกำไร
ส่วนต่าง (Contribution)
- ส่วนต่างต่อหน่วย = ราคาขาย − ต้นทุนแปรผันต่อหน่วย
- ทุกหน่วยที่ขายได้ "มีส่วนต่าง" จำนวนนี้เพื่อช่วยครอบคลุม ต้นทุนคงที่
การวิเคราะห์จุดคุ้มทุน (Break-even analysis)
จุดคุ้มทุน คือจุดที่ รายได้ รวมตัดกับ ต้นทุน รวม
ต้นทุนคงที่ 3,000 และกำไรส่วนเพิ่มต่อหน่วย 6 ผลผลิตที่จุดคุ้มทุน (หน่วย) มีค่าเท่าใด?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
จุดคุ้มทุน = 3000 ÷ 6 = 500 หน่วย
ที่จุดคุ้มทุน ธุรกิจจะได้:
Difficulty 1/5 · 100 coins + a small bonus on first completion today
รายได้เท่ากับต้นทุนรวมพอดี — ไม่มีกำไร ไม่มีขาดทุน
จุดคุ้มทุน
- ผลผลิตที่จุดคุ้มทุน = ต้นทุนคงที่ ÷ ส่วนต่างต่อหน่วย
- ที่ผลผลิตนี้ รายได้รวมเท่ากับต้นทุนรวมพอดี — ไม่มีกำไร ไม่มีขาดทุน
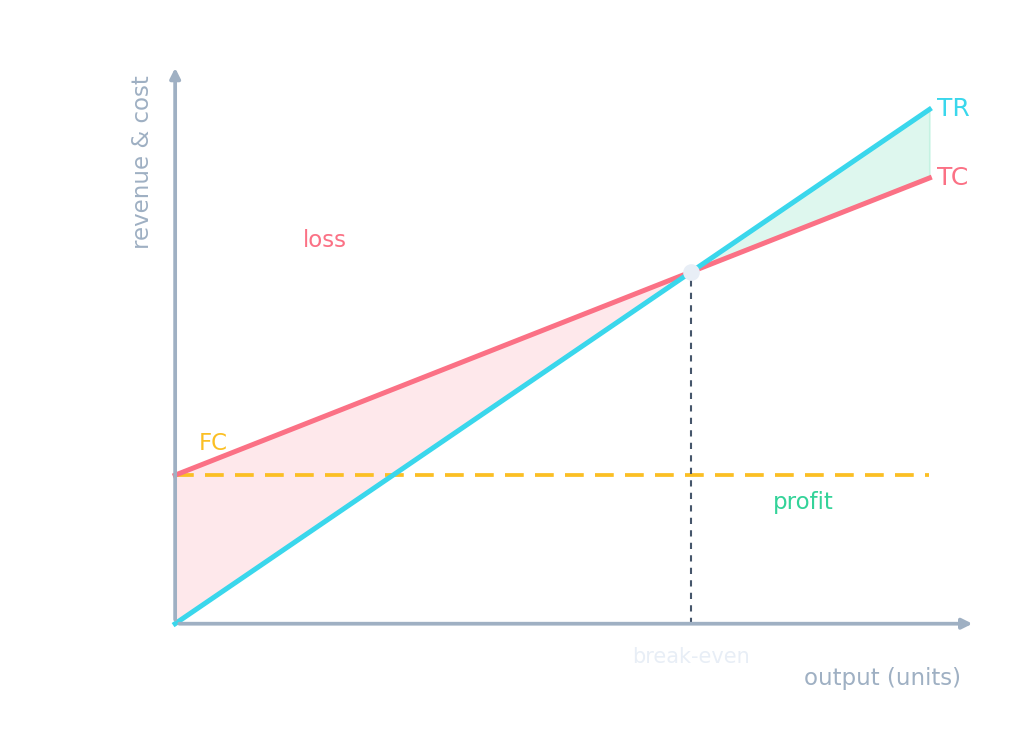
ต่ำกว่าจุดคุ้มทุน บริษัทจะขาดทุน; สูงกว่าจุดคุ้มทุนจะมีกำไร
ผลผลิตที่จุดคุ้มทุน 400 และบริษัทขาย 520 Margin of safety (หน่วย) มีค่าเท่าใด?
Difficulty 2/5 · 140 coins + a small bonus on first completion today
Margin of safety = 520 − 400 = 120 หน่วย
ส่วนต่างความปลอดภัย
- ส่วนต่างความปลอดภัย = ผลผลิตจริง − ผลผลิตที่จุดคุ้มทุน
- บ่งบอกว่ายอดขายสามารถ ลดลง ได้มากแค่ไหนก่อนที่บริษัทจะขาดทุน
ตัวอย่างคำนวณ. ราคา 20, ต้นทุนแปรผัน 12 → ส่วนต่าง = 8. ต้นทุนคงที่ 4,000 → จุดคุ้มทุน = 4000 ÷ 8 = 500 หน่วย. หากบริษัทขายได้ 650 หน่วย ส่วนต่างความปลอดภัยคือ 650 − 500 = 150 หน่วย
คุณเข้าใจแล้ว
- ส่วนต่าง ต่อหน่วย = ราคา − ต้นทุนแปรผันต่อหน่วย
- ผลผลิตที่จุดคุ้มทุน = ต้นทุนคงที่ ÷ ส่วนต่างต่อหน่วย (รายได้ = ต้นทุนรวม)
- ส่วนต่างความปลอดภัย = จริง − ผลผลิตที่จุดคุ้มทุน: ยอดขายลดลงได้มากแค่ไหน