Pular para o conteúdo

Consequências de Longo Prazo das Políticas de Estabilização

Macroeconomia do AP · Tópico 5

Treinar
Videoaula para este tópico Abrir a página do vídeo
8:29

Consequências de Longo Prazo das Políticas de Estabilização

Um governo quer acabar com uma recessão rápido. Gasta mais, corta impostos, e o banco central torna o empréstimo barato. Funciona — a produção sobe, os empregos voltam.…

Narração em inglês · Legendas em inglês + 中文 gravadas

5.1

Política Fiscal e Monetária no Curto Prazo

Programa

Compreensão Permanente (POL-1): As políticas fiscal e monetária têm efeitos de curto prazo sobre os resultados macroeconômicos.

Objetivo de Aprendizagem POL-1.F: Explicar (usando gráficos, quando apropriado) os efeitos de ações combinadas de política fiscal e monetária.

  • POL-1.F.1 Uma combinação de políticas fiscais e monetárias expansivas ou contrativas pode ser usada para restaurar o pleno emprego quando a economia está em um gap de produção negativo (ou seja, recessivo) ou positivo (ou seja, inflacionário).
  • POL-1.F.2 Uma combinação de políticas fiscal e monetária pode influenciar a demanda agregada, a produção real, o nível de preços e as taxas de juros. [Para detalhes adicionais sobre ações de política fiscal e monetária e como demonstrar seus efeitos graficamente, veja LO POL-1.A e LO POL-1.D.]
Fonte: College Board AP Course and Exam Description

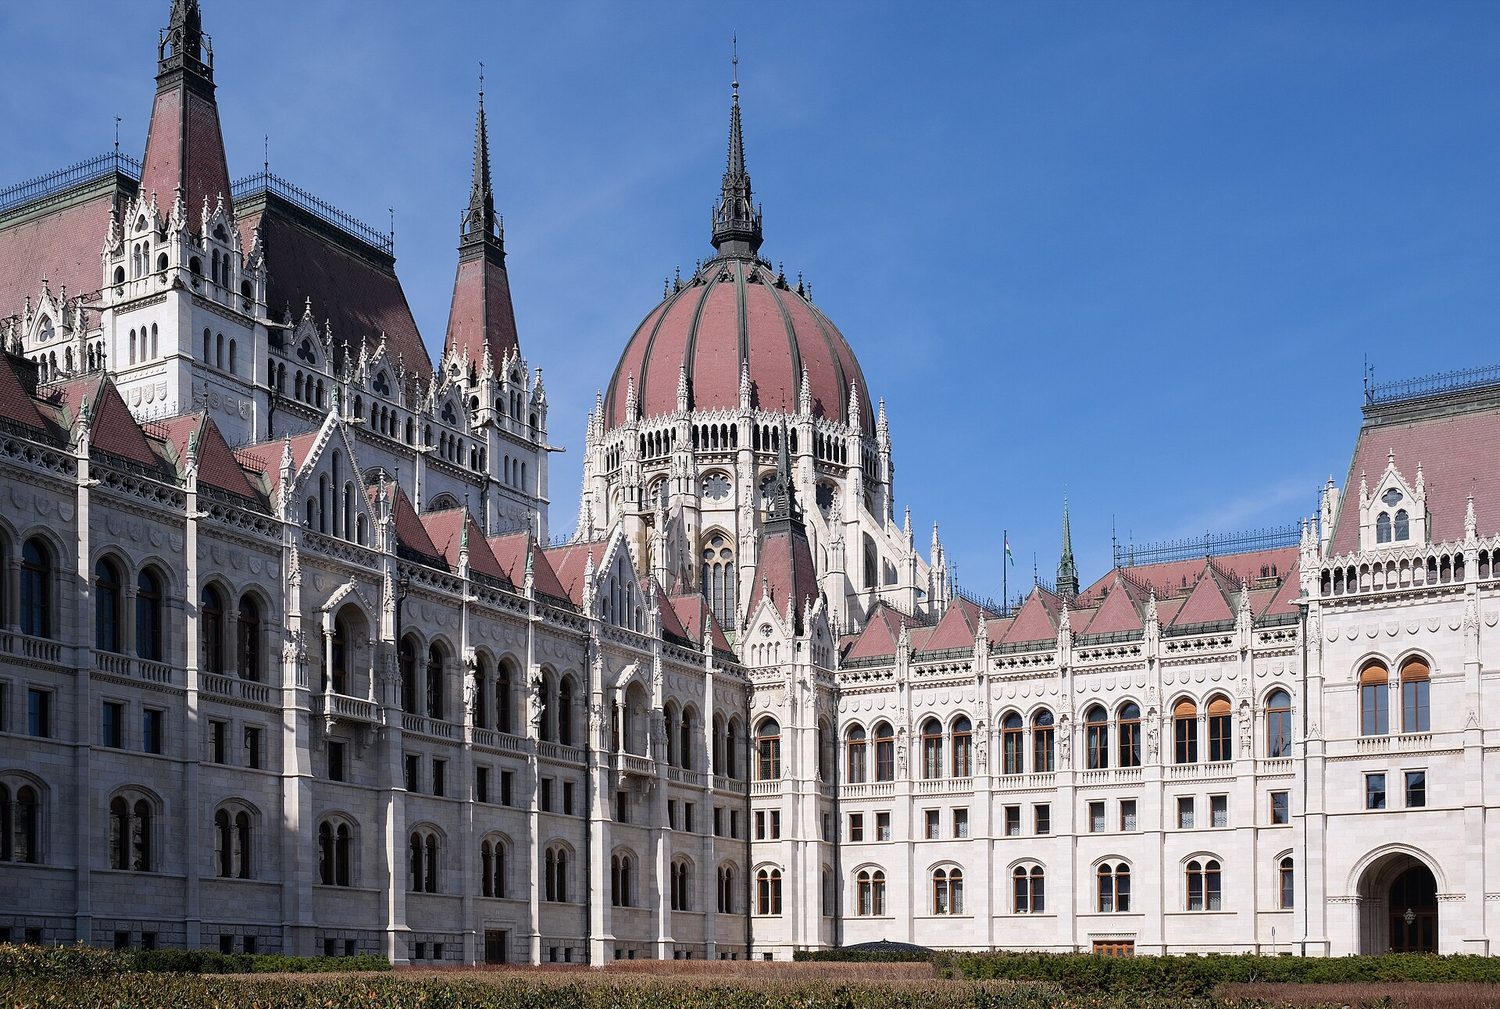
Um edifício de parlamento: governos usam gastos e impostos como ferramentas de política fiscal

Ambas as políticas atuam deslocando a DA no curto prazo. A política fiscal 财政政策 altera os gastos públicos ou impostos; a política monetária 货币政策 altera a oferta de moeda e, consequentemente, a taxa de juros. Elas podem atuar juntas (ambas expansionistas para combater uma recessão profunda) ou ser mistas (ex.: política fiscal frouxa + política monetária apertada). No curto prazo, uma política expansionista aumenta a produção e o nível de preços e reduz o desemprego; uma política contracionista faz o oposto.

Explorar

Use políticas para deslocar a demanda agregada

No curto prazo, políticas fiscais (gastos/impostos) e monetárias (taxa de juros) deslocam a demanda agregada, movendo o PIB real e o nível de preços ao longo da oferta agregada de curto prazo.

5.2

A Curva de Phillips

Programa

Compreensão Essencial (MOD-3): O modelo da curva de Phillips é usado para representar a relação entre inflação e desemprego e para ilustrar como choques macroeconômicos afetam a inflação e o desemprego.

Objetivo de Aprendizagem MOD-3.A: a. Definir (usando gráficos, quando apropriado) a curva de Phillips de curto prazo e a curva de Phillips de longo prazo. b. Explicar (usando gráficos, quando apropriado) o equilíbrio de curto prazo e de longo prazo no modelo da curva de Phillips.

  • MOD-3.A.1 O trade-off de curto prazo entre inflação e desemprego pode ser ilustrado pela curva de Phillips de curto prazo decrescente (SRPC).
  • MOD-3.A.2 Uma economia sempre opera em algum ponto ao longo da SRPC.
  • MOD-3.A.3 A relação de longo prazo entre inflação e desemprego pode ser ilustrada pela curva de Phillips de longo prazo (LRPC), que é vertical na taxa natural de desemprego.
  • MOD-3.A.4 O equilíbrio de longo prazo corresponde à interseção da SRPC e da LRPC.
  • MOD-3.A.5 Pontos à esquerda do equilíbrio de longo prazo representam gaps inflacionários, enquanto pontos à direita do equilíbrio de longo prazo representam gaps recessivos.

Objetivo de Aprendizagem MOD-3.B: Explicar (usando gráficos, quando apropriado) a resposta do desemprego e da inflação no curto prazo e no longo prazo.

  • MOD-3.B.1 Choques de demanda correspondem a movimentos ao longo da SRPC.
  • MOD-3.B.2 Choques de oferta correspondem a deslocamentos da SRPC.
  • MOD-3.B.3 Fatores que causam mudança na taxa natural de desemprego farão com que a LRPC se desloque.

Fonte: College Board AP Course and Exam Description

A curva de Phillips de curto prazo

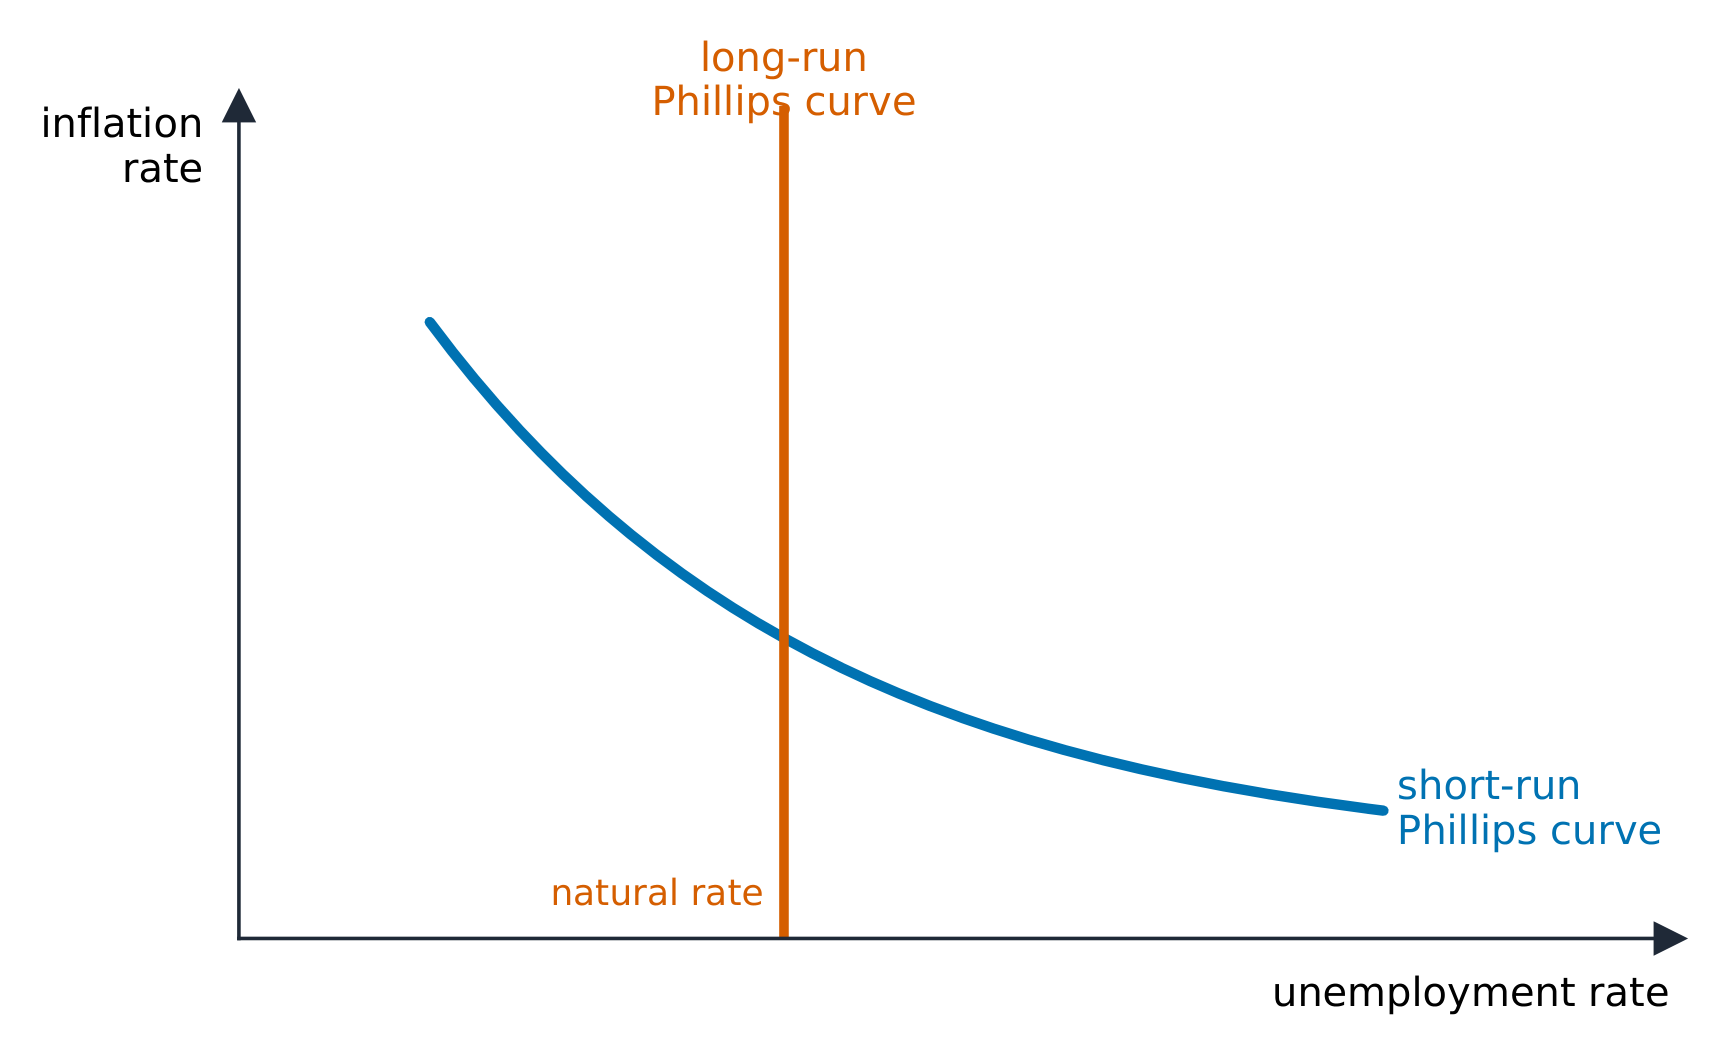
A curva de Phillips 菲利普斯曲线 mostra o trade-off de curto prazo entre inflação e desemprego:

As curvas de Phillips de curto e longo prazos
As curvas de Phillips de curto prazo e longo prazo
  • A curva de Phillips de curto prazo (SRPC) 短期菲利普斯曲线 tem inclinação decrescente – menor desemprego vem com maior inflação. Ela é a imagem espelhada da DA-DAS: um deslocamento da DA para a direita move a economia para cima e à esquerda ao longo da SRPC (menos desemprego, mais inflação).
  • A curva de Phillips de longo prazo (LRPC) 长期菲利普斯曲线 é vertical na taxa natural de desemprego 自然失业率 – o equivalente à LRAS vertical. No longo prazo não há trade-off: as políticas alteram a inflação, não o desemprego.
  • Um choque de oferta desloca a SRPC (um choque negativo move-a para a direita – pior inflação e desemprego, ou seja, estagflação). Uma mudança na inflação esperada também desloca a SRPC.

Habilidade de prova: relacionar os gráficos DA-DAS e de Phillips – um hiato recessivo em DA-DAS corresponde a um ponto na SRPC à direita da taxa natural; saber o que desloca a SRPC versus o que causa movimento ao longo dela.

Vocabulário Treinar
Inglês Chinês Pinyin
Fiscal policy/ˈfɪskl ˈpɒlɪsi/ 财政政策 cái zhèng zhèng cè
monetary policy/ˈmʌnɪtəri ˈpɒlɪsi/ 货币政策 huò bì zhèng cè
Phillips curve/ˈfɪlɪps kɜːv/ 菲利普斯曲线 fēi lì pǔ sī qū xiàn
short-run Phillips curve (SRPC)/ʃɔːt rʌn ˈfɪlɪps kɜːv/ 短期菲利普斯曲线 duǎn qī fēi lì pǔ sī qū xiàn
long-run Phillips curve (LRPC)/lɒŋ rʌn ˈfɪlɪps kɜːv/ 长期菲利普斯曲线 cháng qī fēi lì pǔ sī qū xiàn
natural rate of unemployment/ˈnætʃərəl reɪt ɒv ʌnemˈplɔɪmənt/ 自然失业率 zì rán shī yè lǜ
quantity theory of money/ˈkwɒntɪti ˈθɪəri ɒv ˈmʌni/ 货币数量论 huò bì shù liàng lùn
hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ 恶性通货膨胀 è xìng tōng huò péng zhàng
budget deficit/ˈbʌdʒɪt ˈdefɪsɪt/ 预算赤字 yù suàn chì zì
surplus/ˈsɜːpləs/ 盈余 yíng yú
national debt/ˈnæʃənl det/ 国债 guó zhài
5.3

Crescimento Monetário e Inflação

Programa

Compreensão Essencial (POL-3): Existem implicações de longo prazo para a política monetária e fiscal.

Objetivo de Aprendizagem POL-3.A: a. Explicar (usando gráficos, quando apropriado) como a inflação é um fenômeno monetário. b. Definir a teoria quantitativa da moeda. c. Calcular a oferta de moeda, a velocidade, o nível de preços e a produção real usando a teoria quantitativa da moeda.

  • POL-3.A.1 A inflação (deflação) resulta do aumento (redução) da oferta de moeda em uma taxa muito rápida por um período prolongado.
  • POL-3.A.2 Quando a economia está no pleno emprego, mudanças na oferta de moeda não têm efeito sobre a produção real no longo prazo.
  • POL-3.A.3 No longo prazo, a taxa de crescimento da oferta de moeda determina a taxa de crescimento do nível de preços (taxa de inflação) de acordo com a teoria quantitativa da moeda.

Fonte: College Board AP Course and Exam Description

No longo prazo, a inflação é um fenômeno monetário. A teoria quantitativa da moeda 货币数量论 afirma $M\times V = P\times Y$ (oferta de moeda $\times$ velocidade $=$ nível de preços $\times$ produto real). Com velocidade $V$ e produto real $Y$ aproximadamente estáveis no longo prazo, o crescimento na oferta de moeda se traduz quase proporcionalmente em inflação. Impresso dinheiro mais rápido do que a economia cresce eleva o nível de preços, não o produto real – a raiz da alta inflação e, em casos extremos, hiperinflação 恶性通货膨胀.

Exemplo resolvido. Suponha que a oferta de moeda cresça $8\%$ por ano enquanto o produto real $Y$ cresça $3\%$ e a velocidade $V$ seja estável. Reorganizando $M\times V=P\times Y$ em taxas de crescimento, a inflação $\approx 8\%-3\%=5\%$. A $5\%$ do crescimento monetário não acompanhada por aumento adicional da produção torna-se simplesmente preços mais altos.

Mais dinheiro perseguindo bens: o crescimento sustentado da oferta de moeda tende a elevar o nível de preços ao longo do tempo
Explorar

Ligue o crescimento monetário à inflação

A teoria quantitativa $MV=PY$: com a produção e a velocidade aproximadamente fixas, o nível de preços move-se proporcionalmente à oferta monetária — muito dinheiro perseguindo os mesmos bens é inflação.

5.4

Déficits Públicos e Dívida Pública

Programa

Compreensão Essencial (POL-3): Existem implicações de longo prazo para a política monetária e fiscal.

Objetivo de Aprendizagem POL-3.B: a. Definir o superávit (déficit) orçamentário governamental e a dívida pública. b. Explicar as questões envolvidas no encargos da dívida pública.

  • POL-3.B.1 O superávit (déficit) orçamentário governamental é a diferença entre receitas tributárias e compras governamentais mais transferências em um determinado ano.
  • POL-3.B.2 Um governo aumenta a dívida pública quando tem déficit orçamentário.
  • POL-3.B.3 Um governo deve pagar juros sobre sua dívida acumulada, aumentando assim a dívida pública e, cada vez mais, abrindo mão do uso desses fundos para fins alternativos. [Veja também LO POL-3.C sobre crowding out.]

Fonte: College Board AP Course and Exam Description

Um déficit orçamentário 预算赤字 ocorre quando os gastos governamentais excedem a receita tributária em um ano (um superávit 盈余 é o oposto). O total acumulado de déficits passados é a dívida pública 国债. Os déficits são financiados por empréstimos – venda de títulos do governo –, o que aumenta a dívida e os futuros pagamentos de juros. Déficits persistentes levantam preocupações sobre efeito de挤出效应 e o ônus do serviço da dívida.

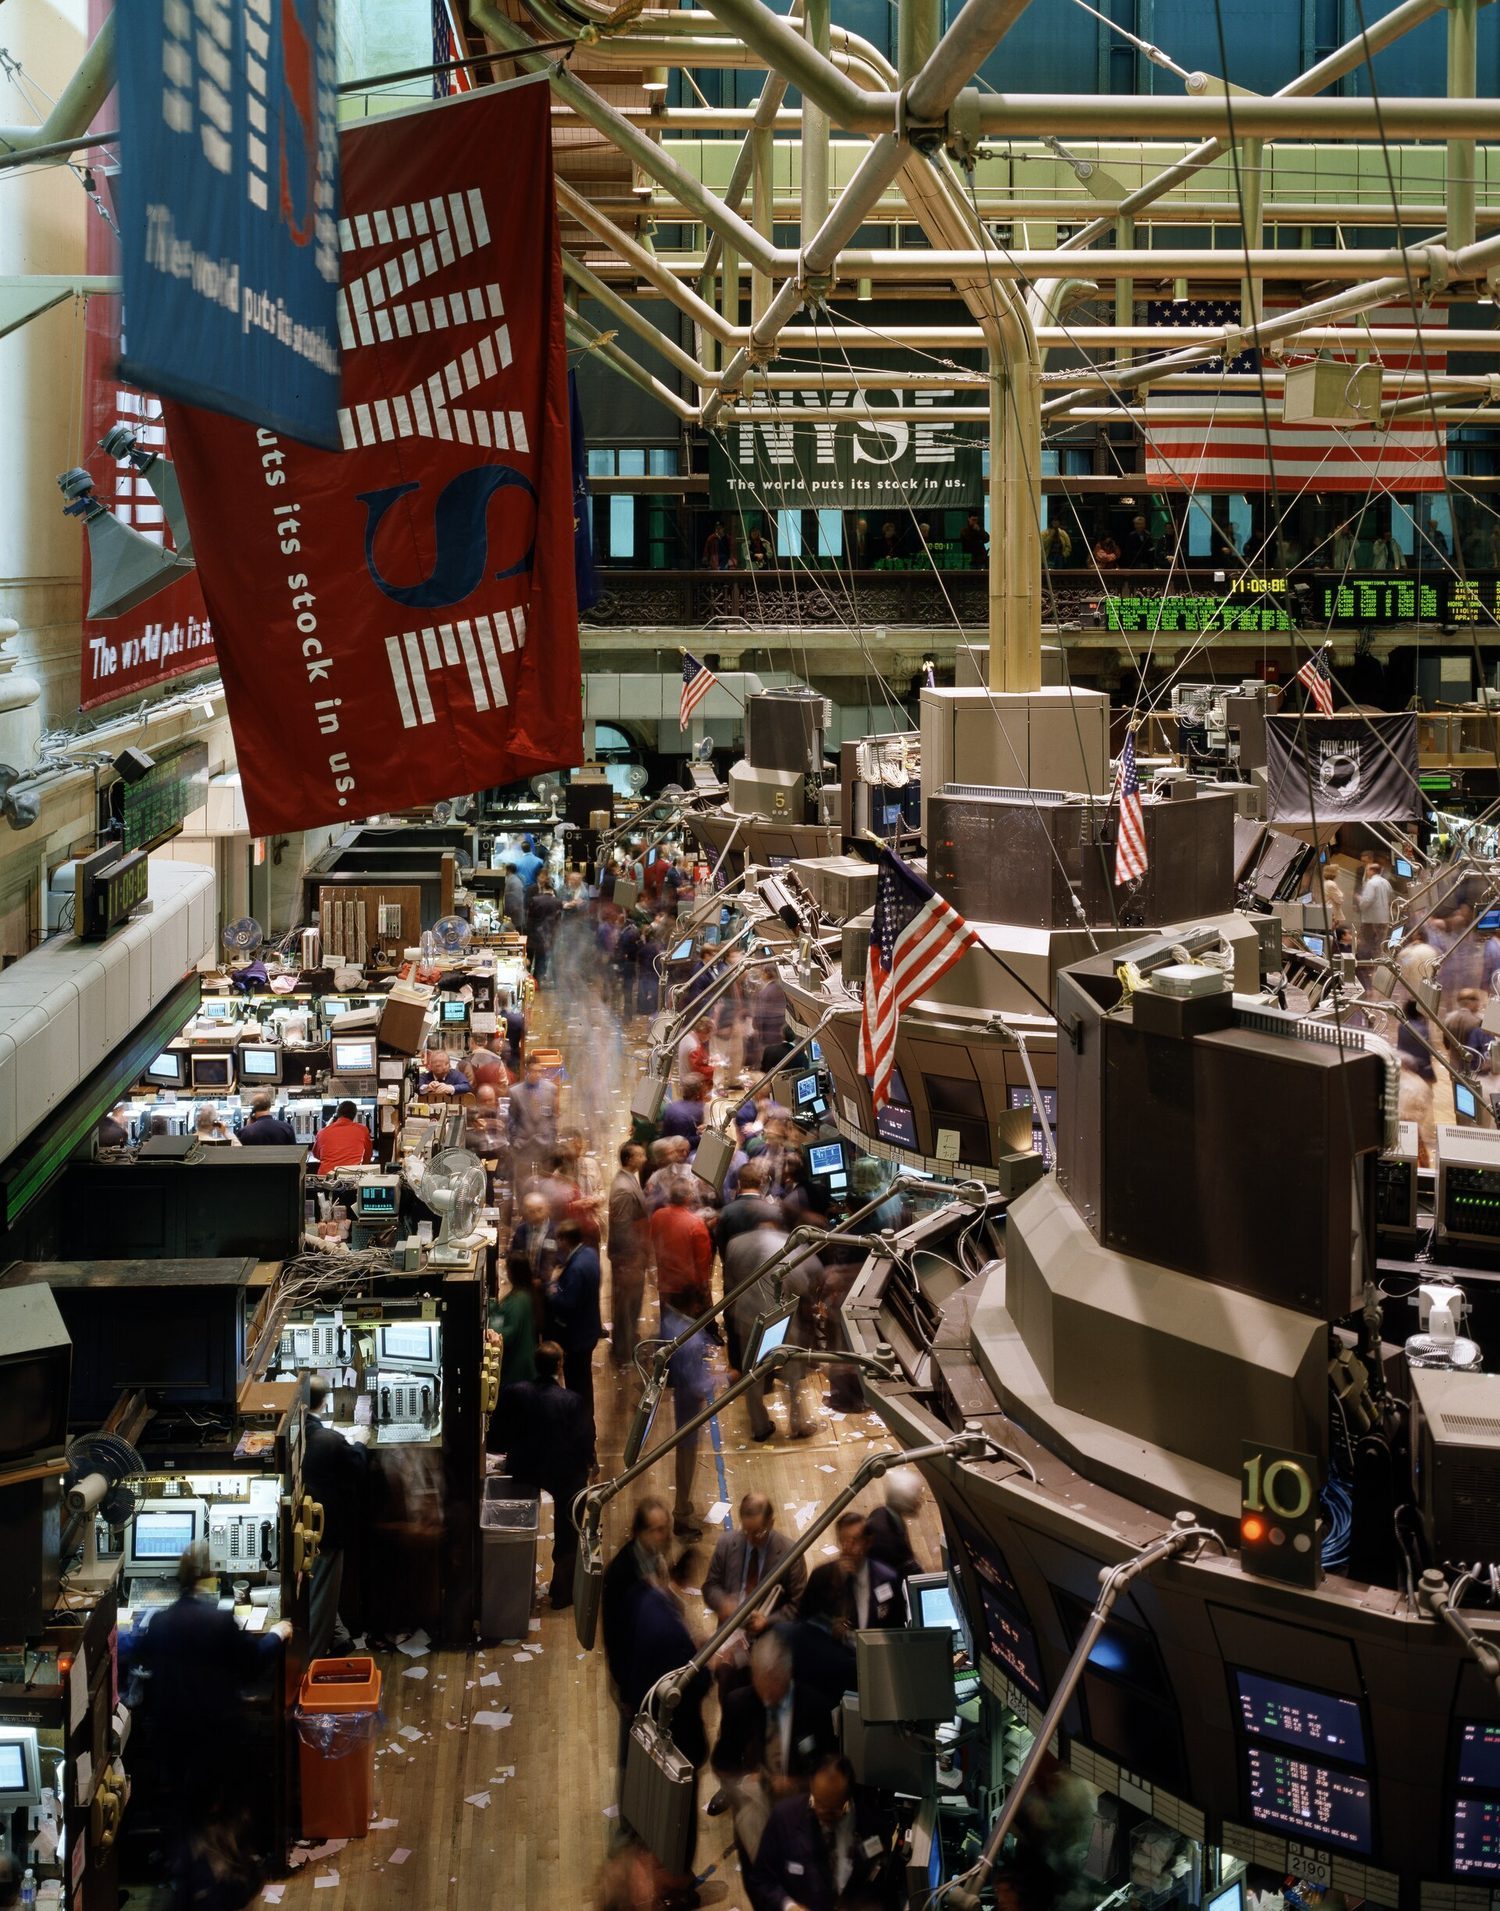
Mercados de títulos e ações: o empréstimo governamental compete por fundos emprestáveis e pode causar挤出效应 no investimento privado
5.5

Efeito de挤出效应

Programa

Compreensão Essencial (POL-3): Existem implicações de longo prazo para a política monetária e fiscal.

Objetivo de Aprendizagem POL-3.C: a. Definir o efeito crowding out. b. Explicar (usando gráficos, quando apropriado) como a política fiscal pode causar o efeito crowding out.

  • POL-3.C.1 Quando um governo está em déficit orçamentário, ele geralmente recorre a empréstimos para financiar seus gastos.
  • POL-3.C.2 Um modelo de mercado de fundos emprestáveis pode ser usado para mostrar o efeito do empréstimo governamental sobre a taxa de juros real de equilíbrio e o consequente crowding out dos investimentos privados. [Veja MKT-4]
  • POL-3.C.3 Crowding out refere-se ao efeito adverso do aumento do empréstimo governamental, que leva a níveis reduzidos de gastos sensíveis à taxa de juros do setor privado no curto prazo.
  • POL-3.C.4 Um possível impacto de longo prazo do crowding out é uma menor acumulação de capital físico e menor crescimento econômico como resultado.

Fonte: College Board AP Course and Exam Description

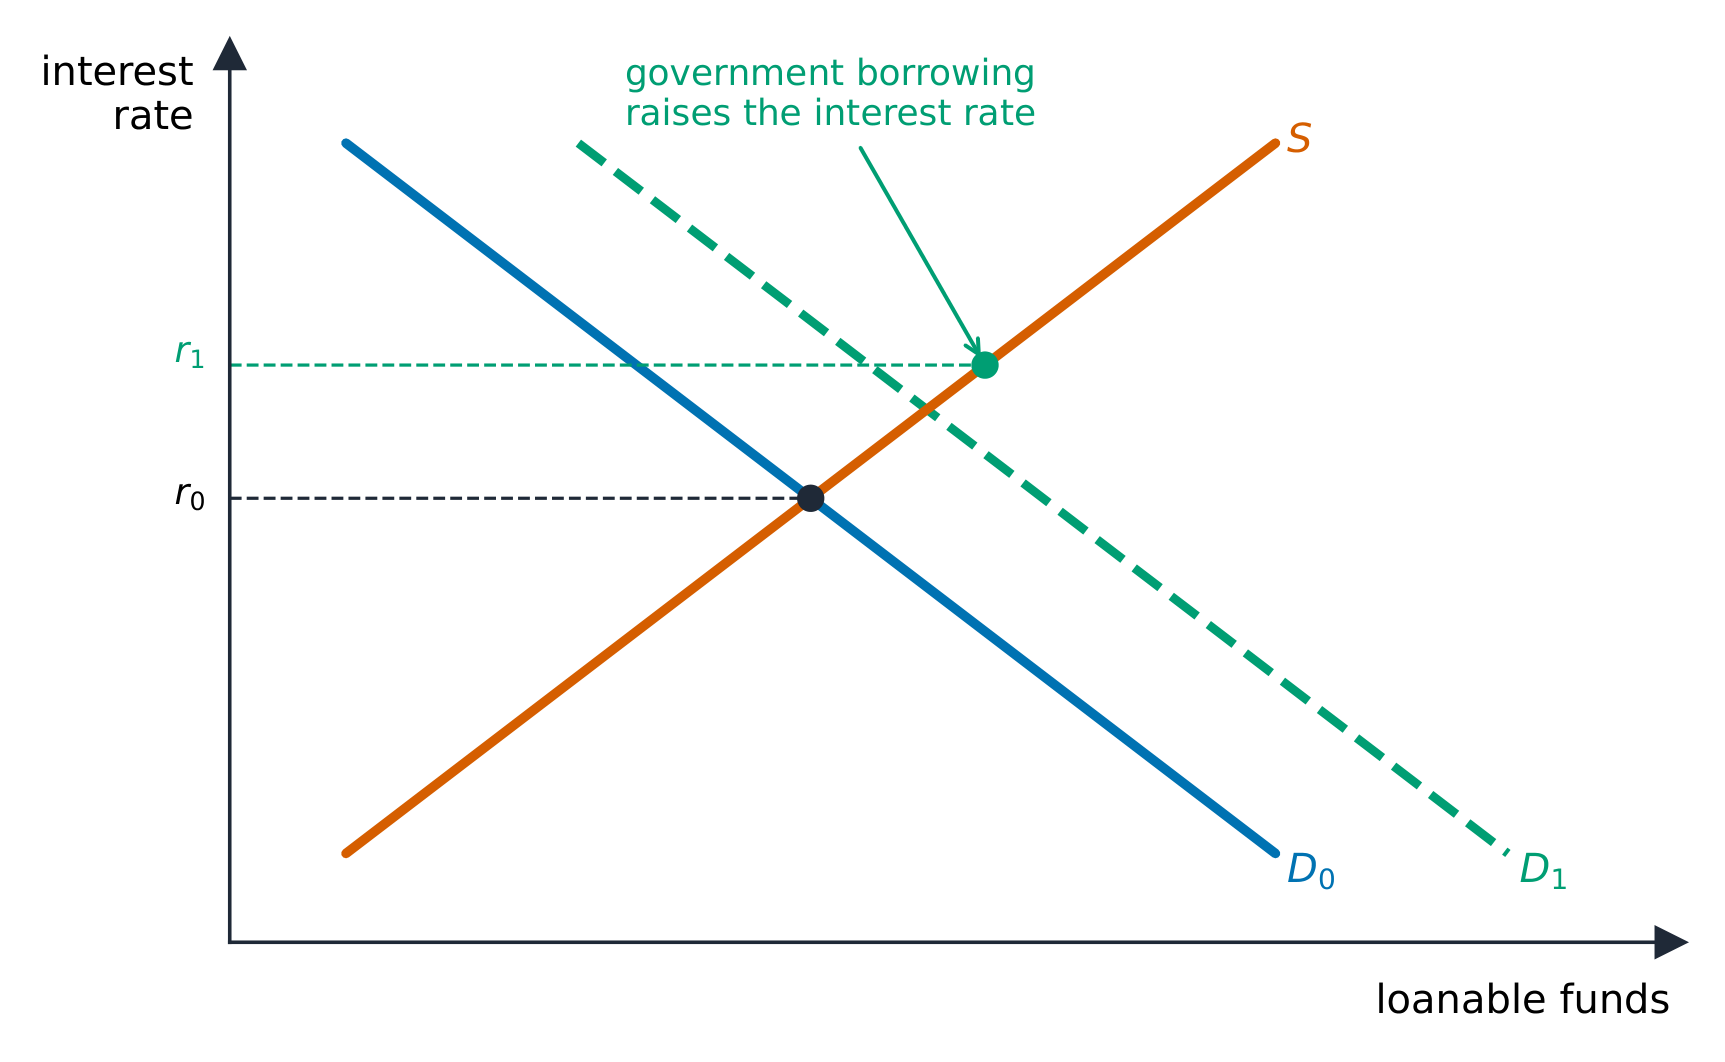
Efeito de挤出效应 挤出效应 é o principal custo de longo prazo da política fiscal financiada por déficit. Quando o governo empresta muito, aumenta a demanda por fundos emprestáveis, elevando a taxa de juros real. Taxas mais altas reduzem o investimento privado (e o consumo sensível aos juros). Assim, a política fiscal expansionista se anula parcialmente: o estímulo à DA é compensado por menor investimento. Pior ainda, menos investimento hoje significa um estoque de capital menor e crescimento de longo prazo mais lento.

Endividamento público eleva taxas de juros e desloca investimento privado

Habilidade de prova: mostrar o efeito de挤出效应 no gráfico de fundos emprestáveis – o empréstimo governamental desloca a demanda para a direita, a taxa de juros real sobe e o investimento privado cai.

Exemplo resolvido. Um governo toma emprestado $\$500$ billion to finance a deficit. On the loanable funds market this shifts the demand for funds right, pushing the real interest rate up (say from $3\%$ até $4\%$). At the higher rate firms scale back investment – perhaps by $\$150$ bilhões – então o impulso líquido na DA é menor do que $\$500$ bilhões, e o investimento perdido retarda o crescimento de longo prazo.

Vocabulário Treinar
Inglês Chinês Pinyin
Crowding out/ˈkraʊdɪŋ aʊt/ 挤出效应 jǐ chū xiào yìng
Economic growth/ˌiːkəˈnɒmɪk ɡrəʊθ/ 经济增长 jīng jì zēng zhǎng
physical capital/ˈfɪzɪkl ˈkæpɪtl/ 实物资本 shí wù zī běn
human capital/ˈhjuːmən ˈkæpɪtl/ 人力资本 rén lì zī běn
technology/tekˈnɒlədʒi/ 技术 jì shù
productivity/ˌprɒdəkˈtɪvɪti/ 生产率 shēng chǎn lǜ
property rights/ˈprɒpəti raɪts/ 产权 chǎn quán
5.6

Crescimento Econômico

Programa

Entendimento Duradouro (MEA-2): A economia flutua entre períodos de expansão e contração no curto prazo, mas o crescimento econômico pode ocorrer no longo prazo.

Objetivo de Aprendizagem MEA-2.B: a. Definir medidas e determinantes do crescimento econômico. b. Explicar (usando gráficos e dados, quando apropriado) os determinantes do crescimento econômico. c. Calcular (usando gráficos e dados, quando apropriado) o PIB per capita e o crescimento econômico.

  • MEA-2.B.1 O crescimento econômico pode ser medido como a taxa de crescimento do PIB real per capita ao longo do tempo.
  • MEA-2.B.2 O emprego agregado e a produção agregada estão diretamente relacionados, pois as empresas precisam empregar mais trabalhadores para produzir mais produtos, mantendo outros fatores constantes. Isso é capturado pela função de produção agregada.
  • MEA-2.B.3 A produção por trabalhador empregado é uma medida da produtividade média do trabalho.
  • MEA-2.B.4 A produtividade é determinada pelo nível de tecnologia e pelo capital físico e humano por trabalhador.
  • MEA-2.B.5 A função de produção agregada mostra que a produção per capita está positivamente relacionada tanto ao capital físico quanto ao capital humano per capita.

Fonte: College Board AP Course and Exam Description

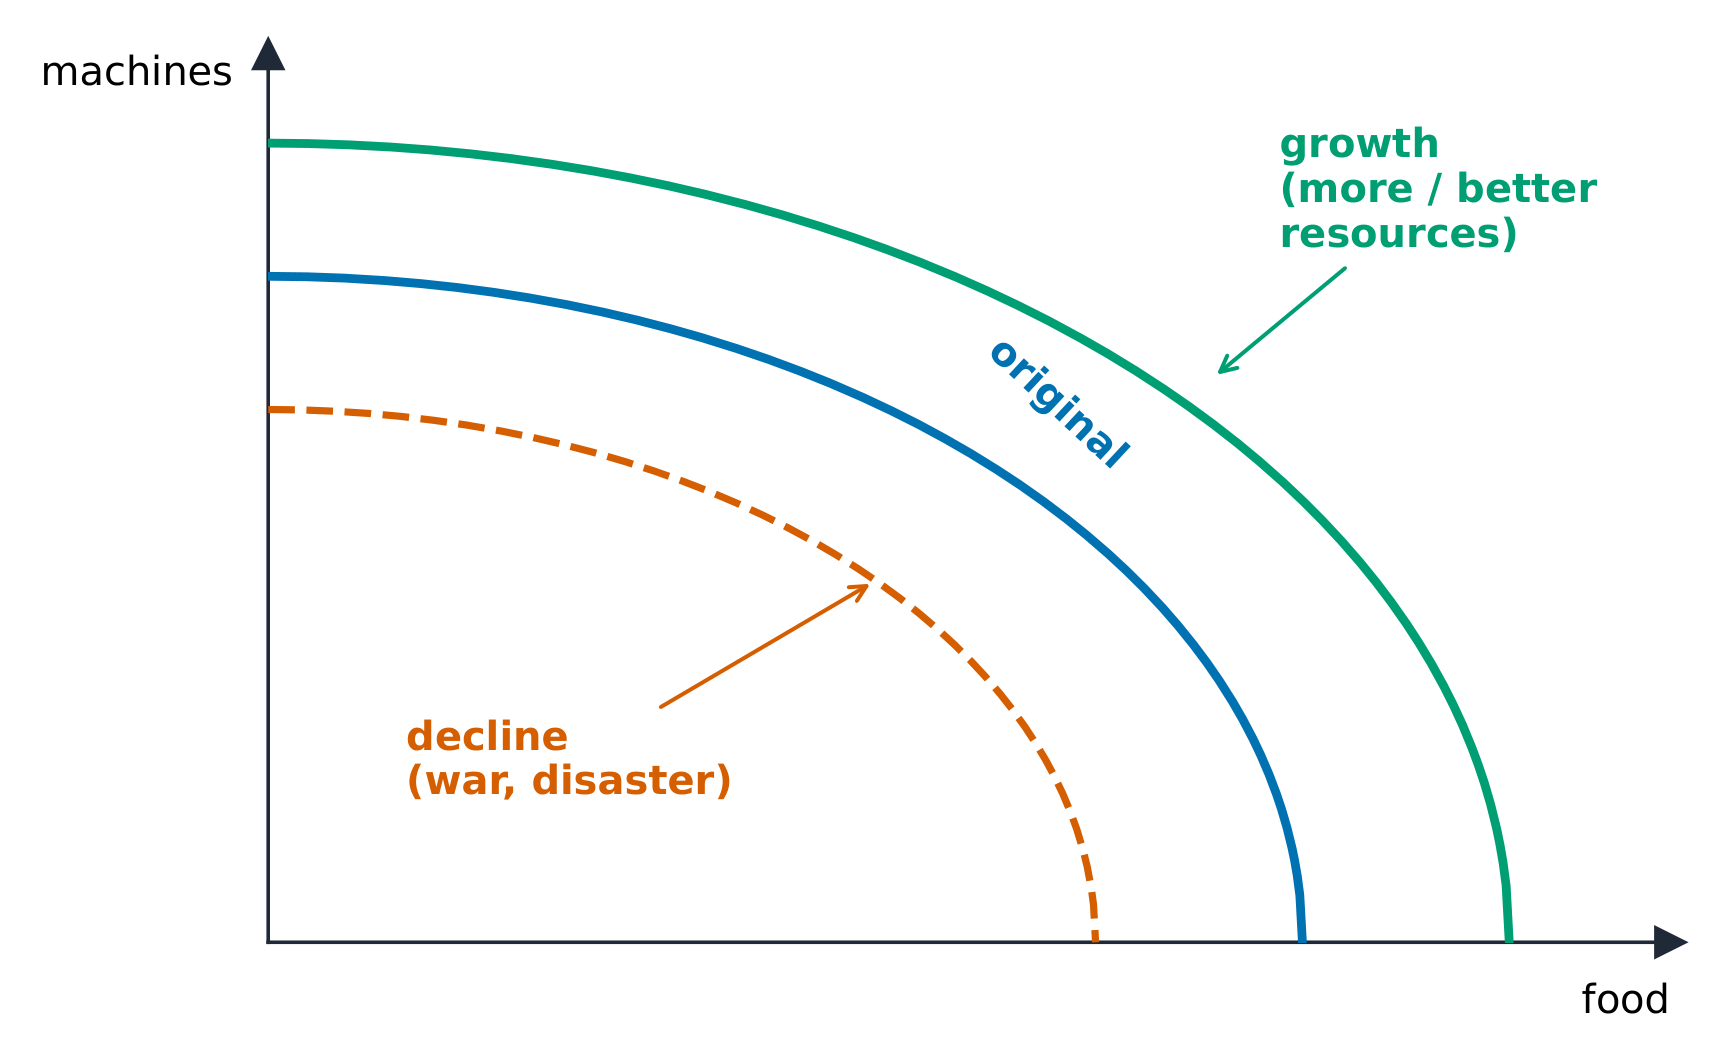
Crescimento econômico 经济增长 é um aumento sustentado no PIB real per capita – a verdadeira fonte de maiores padrões de vida. Ele vem de recursos mais abundantes ou melhores e é representado por um deslocamento da LRAS para a direita (e um deslocamento externo da CDP). Seus principais impulsionadores:

O crescimento econômico desloca a fronteira de possibilidades de produção para fora
  • capital físico 实物资本 (mais ferramentas e máquinas por trabalhador),
  • capital humano 人力资本 (educação, habilidades, saúde),
  • tecnologia 技术 e inovação,
  • produtividade 生产率 (produção por trabalhador) crescimento, o motor mais profundo.
Explorar

O crescimento econômico empurra a fronteira para fora

Crescimento econômico — mais recursos, melhor tecnologia — desloca toda a fronteira de possibilidades de produção para fora, permitindo que a economia produza mais de tudo.

5.7

Política Pública e Crescimento Econômico

Programa

Compreensão Duradoura (POL-4): Autoridades e organizações instituem políticas que afetam o crescimento econômico.

Objetivo de Aprendizagem POL-4.A: a. Explicar (usando gráficos, quando apropriado) as políticas públicas voltadas para influenciar o crescimento econômico de longo prazo. b. Definir políticas fiscais do lado da oferta.

[Para uma descrição do crescimento econômico e informações sobre como representá-lo graficamente, consulte LO MEA-2.B, LO MOD-1.B e LO MOD-2.I]

  • POL-4.A.1 Políticas públicas que impactam a produtividade e a participação na força de trabalho afetam o PIB real per capita e o crescimento econômico.
  • POL-4.A.2 Políticas governamentais que investem em infraestrutura e tecnologia afetam o crescimento.
  • POL-4.A.3 As políticas fiscais do lado da oferta afetam a demanda agregada, a oferta agregada e a produção potencial no curto e no longo prazo, influenciando incentivos que afetam o comportamento econômico das famílias e das empresas.

Fonte: College Board AP Course and Exam Description

Uma usina eólica: investimentos públicos em capital podem aumentar o crescimento econômico de longo prazo

Os governos podem aumentar o crescimento de longo prazo através de políticas que constroem capital e produtividade: investimento em infraestrutura e educação, incentivos à pesquisa e desenvolvimento, proteção de direitos de propriedade 产权 e Estado de Direito, incentivo ao poupança e investimento (que financia capital) e manutenção da inflação baixa e estável. O tema recorrente de longo prazo: políticas que causam挤出效应 ou desencorajam o investimento desaceleram o crescimento, enquanto aquelas que encorajam a formação de capital o aceleram.

5.7

Dicas de prova

  • A curva de Phillips de curto prazo mostra o trade-off inflação-desemprego; a curva de longo prazo é vertical na taxa natural.
  • No longo prazo a inflação é um fenômeno monetário (crescimento monetário além do crescimento da produção → inflação).
  • Mostrar efeito de挤出效应 no gráfico de fundos emprestáveis: o empréstimo governamental eleva a taxa real e reduz o investimento privado.
  • O crescimento vem de mais/melhores recursos — capital físico, capital humano, tecnologia — deslocando a LRAS para a direita.
  • Um choque de oferta move inflação e desemprego na mesma direção (estagflação), diferentemente de um choque de demanda.

Aulas interativas sobre este tópico

Passe por ele passo a passo, com exercícios de verificação instantânea.

Provas Anteriores

Mais tópicos em Macroeconomia do AP

Entrar ou criar conta

IGCSE, A-Level & AP