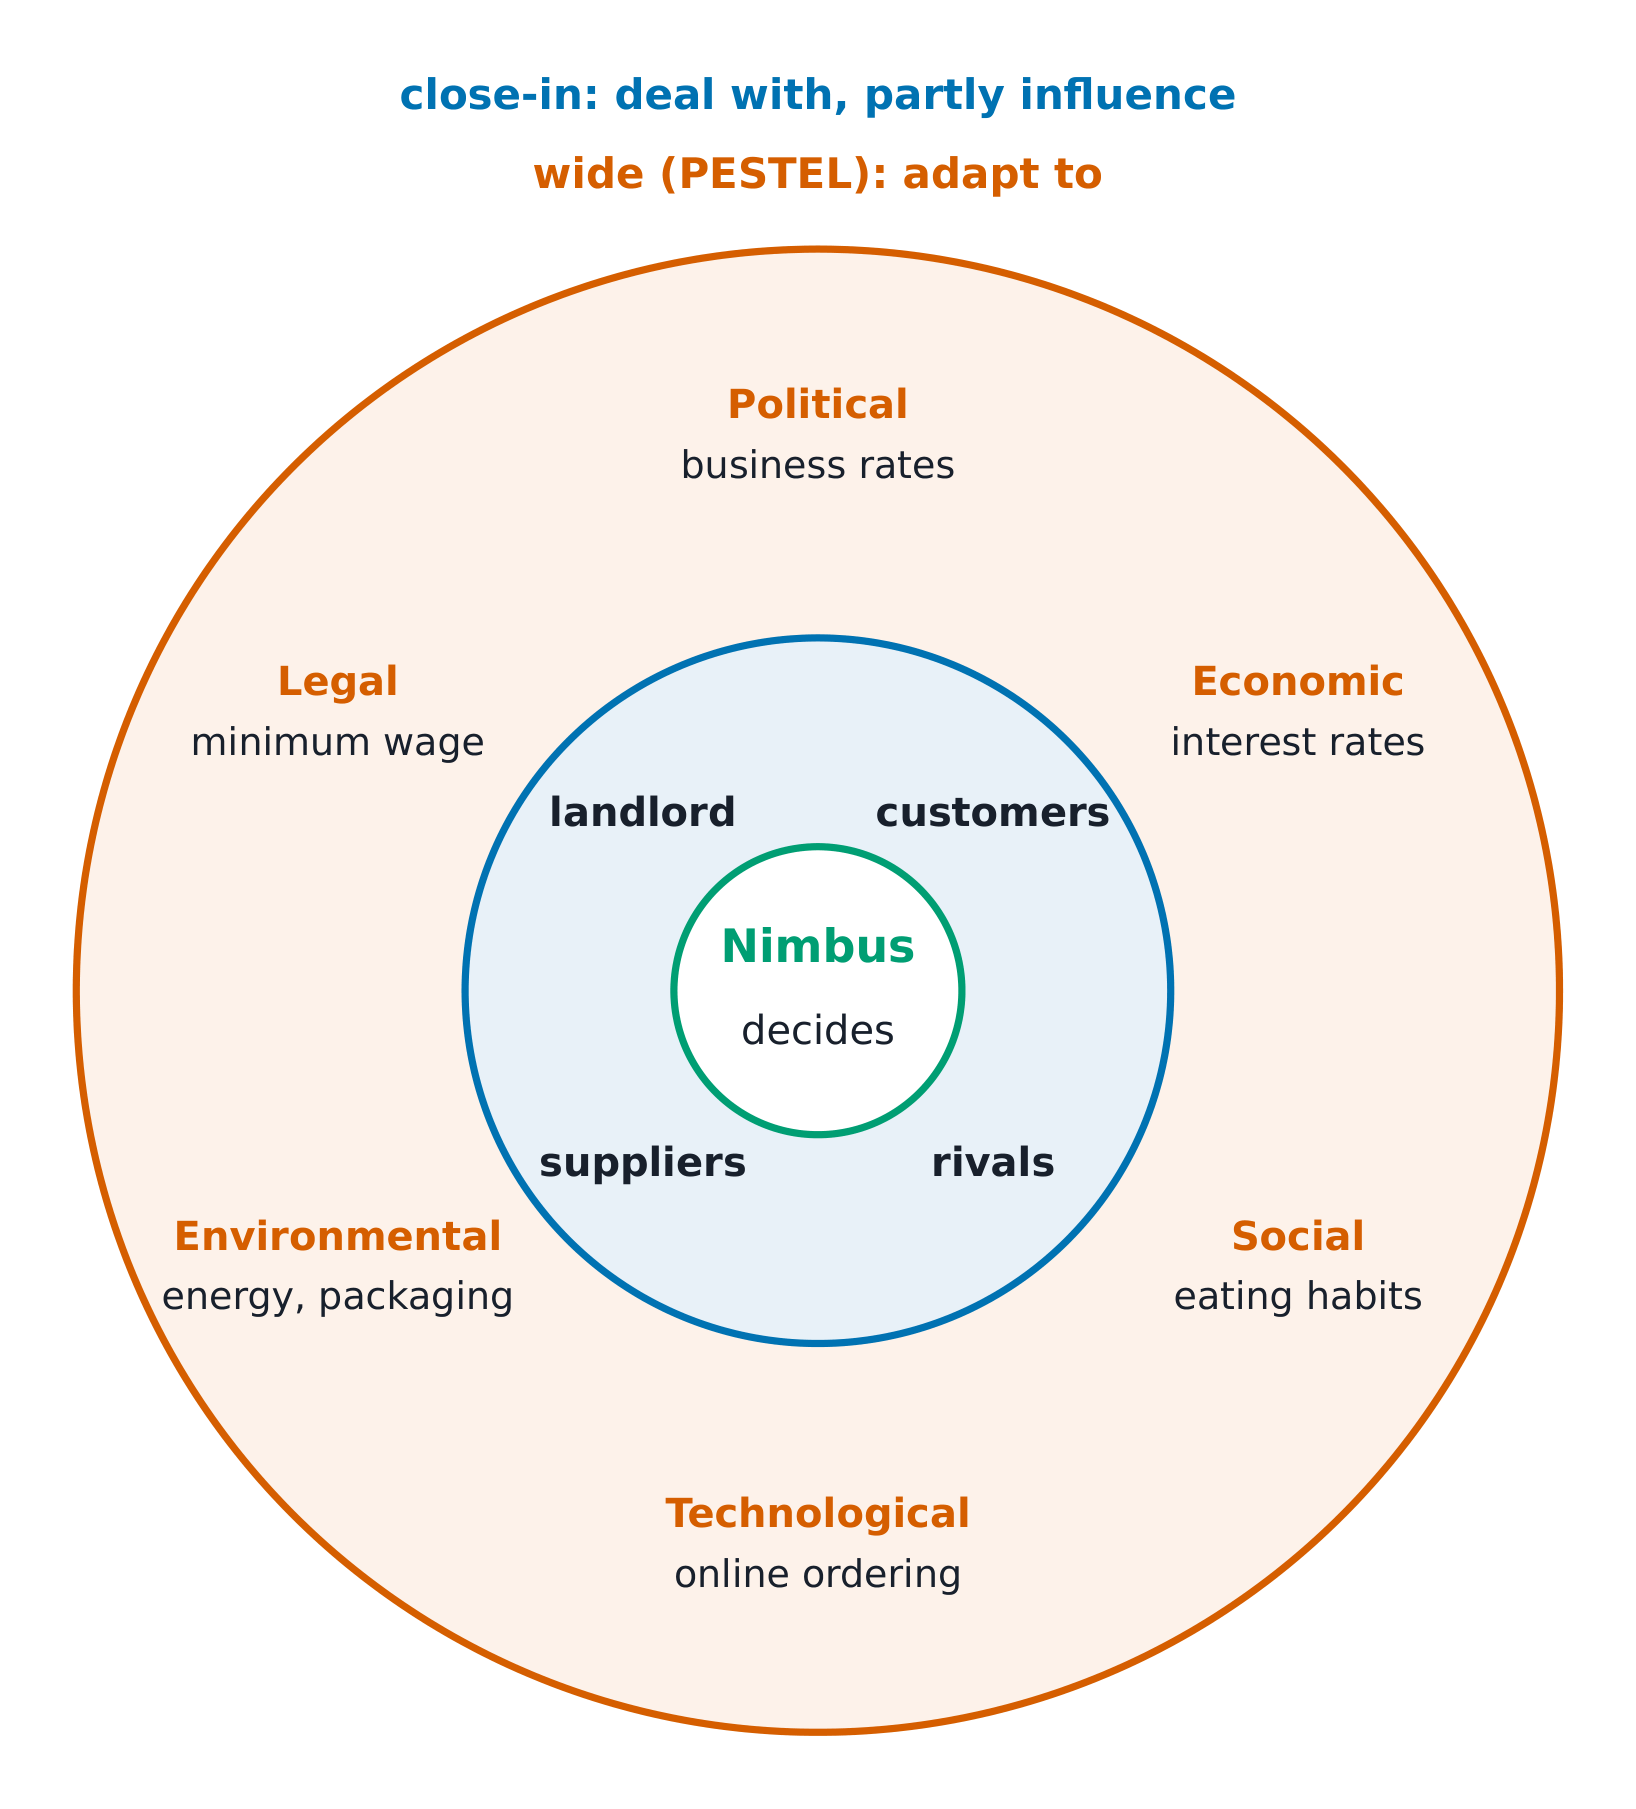
Units 1.1 to 1.3 map the territory: organisations, stakeholders, ownership and the
外部環境。
Units 1.4 to 1.6 look inside: decisions, business models and entrepreneurship.
Unit 1.7 assembles the course's central skill — the evidence-based case analysis.
ステークホルダーとは、組織に影響を与えたり、組織の影響を受けたりする人々や集団を指します。彼らを客観的にマッピングしましょう——影響力と関心度は異なります:
パン屋:完全に分析できるほど小さく、かつ十分現実的であるため、あらゆるフレームワークが
その地位を確立する。 worked example の数値は例示であり、それが明記されている。各単元
物語で始まり、正式な概念の提示前に図を示し、用語を正確に定義し、
計算が機械によって検証された二段階の進行する例題を取り上げ、
人々が実際に犯す過ちを指摘し、3行の要約で締めくくる。
** worked example 1 (形態はリスクに従う)。** 3つのパン屋の所有選択肢と価格設定:個人事業主——事業失敗時に創業者のアパートが危険にさらされる。
合名会社——各パートナーは他のパートナーを拘束でき(連帯責任)、皆がパン焼きをしている間は許容範囲だが、一人が粉の契約書に署名した瞬間に致命的となる。
株式会社——創業者は設立費と会計費用を負担するが、損失は投資額に限定される。
全員が焼き物をしている間、一人が粉の契約を独断で結ぶと致命的になる;会社——その
しかし、それは彼らのリスク許容度に関する判断であり、分析もそれを裏付けている。
1つの契約と4人の従業員を持つ2店舗のパン屋において、会社の保護
通常はそのコストを回収しますが — それは 彼ら のリスク許容度の判断であり、
分析もそれを示しています。
** worked example 2(各形式の算術、拡大版)。** 年末利益は
£86,500。合名組合の利益配分比率は3:2(書面による合意):税務上、£51,900および£34,600
が各パートナーの分配額として課税される。これは実際に引き出されたかどうかに関わらず適用される。法人としての場合も同様の原則が適用される。
£86,500のうち、その25%(£21,625)を留保し、理事会は残りの金額を
£64,875 as dividend on 60,000 £1 shares — £1.08 per share. Same profit, different
現金の流れ、異なる税制適用、異なる支配権(3:2 のパートナーはそれぞれ
投票権を持つ;60/40株主は取締役会を選出する)。所有形式は
書類ではありません — お金と権力を再配分し、数字がその方法を示しています。
バイアス は常なる敵である:最初の数値にアンカー付けし、既に信じていることを確認し、最近の出来事への重みを過大評価すること。上記の構造は
you already believe, weighting the most recent event too highly. The structure above
管理者が書類作業を好むからではなく、それらを遅くするためのものです。
** worked example 2 (利益は現金ではなく、増額済み)。 quieterな月:売上高
£34,000 のうち、£4,000 は未払い請求書が残る法人顧客分;経費
incurred £28,500 , of which £600 is a supplier not yet paid. Profit (matching
incurred against earned) is $34{,}000 - 28{,}500 = £5{,}500$ . Cash movement is
$(34{,}000 - 4{,}000) - (28{,}500 - 600) = £2{,}100$ 。両方の数値は正しいが、どちらも
必要であり、£3,400のギャップはまさに法人顧客が保有している£4,000の受取金が、Nimbus自身がサプライヤーにまだ支払っていない£600を差し引いたものである。キャッシュなしで利益を出しても倒産する:価値連鎖が
利益ラインを支えるが、支払いスケジュールが存続を決定する。
** 一般的な間違い。** 単位経済性のない形容詞でのみモデルを説明すること。
売上高(売上)と利益(売上減経費)、そして現金(銀行残高)を混同すること。
model's links separately — the chain only pays when the links fit together.
Testing a model's links separately — the chain only pays when the links fit together.
Summary: a business model is create-deliver-capture, mapped link by link on the
revenue, profit and cash are three different things and all three must survive.
Revenue, Profit, Cashは3つの異なる概念であり、すべてが生き残る必要がある。
要約:機会は直感ではなく評価され、小規模なテストにより既知の価格で情報を入手する。
known prices; milestones with dates turn a runway into a sequence of stopping
rules; risk is measurable, uncertainty is not, and entrepreneurship lives in the
2.
実演例 1(5行のケース)。 Nimbusの日曜営業に関するケースが
フルフレームで提示されます:状況 — 2店舗、4名のスタッフ、週末競合店も営業中
(出典:取引先リスト);問題 — 「Nimbusは日曜を開店すべきか?」という選択肢
{open both shops, open one, not open};分析 — 意思決定表(実演
例 1.4)および 1.1からの staffing の関心;推奨事項 — 1店舗を開店し、
6週間の試行期間;レビュー — 日曜日のバスケット/日数 vs 147店あたりの損益分岐点、スタッフ
離職率、土曜日の販売への影響。表示されたすべてのフレームワークがその価値を証明し、
装飾的な要素として登場したものはありませんでした。
実演例 2(仮定監査、エスカレート版)。 上記の推奨事項に対して、
同級生が「分析が間違っていた」と言う場合、監査はどの部分が問題かを特定し、
"さらに調査が必要"という指摘に対しては、その調査が検証すべき前提を明記せよ。数値や日付を含まないレビューセクションを作成することは、検証不可能な指標が誰を守らないことを意味する。
証拠に基づいて行動するか、あるいは在家で待機するか。推奨事項には、名付けられた前提と日付付きで、
検証可能なレビュー指標を添えよ。そして、ケーススタディ、レポート、または会議において直面するあらゆる主張は、事実、前提、結論のいずれかに分類されるべきである。
a classmate says "the analysis was wrong", the audit answers which part — and
そして、その回答こそが、次の意思決定を改善するものです。
一般的なミス。 ケースを要約するだけで、そこで判断しないこと。「追加調査が必要」と推奨すること — 調査で検証されるべき仮定を具体的に挙げる。数値や日程がない見直しセクションを作成すること — 検証不可能な指標は誰を守れない。
"more research" — name the assumption the research would test. Writing a review
section with no numbers or dates; unfalsifiable metrics protect nobody.
要約:状況・問題・分析・提言・検証の枠組みは、証拠を伴って移動するか、あるいは家留まりになります。提言は名指しされた前提条件と日付付きで、検証可能な評価指標を伴い、ケース、レポート、またはミーティングにおいて出会うすべての主張は、事実、前提、結論のいずれかに分類されます。
evidence or stay home; recommendations travel with named assumptions and dated,
falsifiable review metrics — and every claim you meet, in a case, a report or a
meeting, gets sorted into fact, assumption or conclusion.