מה הקורס הזה הוא, וכיצד להשתמש בו
זהו הקורס הרביעי בלימודי עסקים באוניברסיטה: מקרו־כלכלה. הוא עוסק בכלכלות שלמות: מה מדינה מייצרת, מדוע היא צומחת, מה המטבע עושה, ומה המדיניות יכולה ואינה יכולה לתקן. ה- המיקרו־כלכלה של קורס 3 בחנה שוק אחד; קורס זה בוחן את כולם יחד, כאשר ההוצאה של משק בית אחד היא ההכנסה של אחר. כל דוגמה פתורה נבדקה, וכך נשמר הדיוק החשבונאי.
המקרה המלווה הוא אורורה, כלכלה פתוחה קטנה של עשרה מיליון תושבים, שאחריה נעקוב לאורך עשר שנות נתונים. חשבונות 2024 של אורורה מאוזנים מעצם בנייתם בשני הצדדים (ההוצאה וההכנסה מסתכמות שתיהן ב־£1,320 מיליארד). הצמיחה שלה מתפרקת בדיוק למרכיביה, מדד המחירים שלה מסתכם פריט אחר פריט, הבנקים שלה מכפילים פיקדונות בדיוק עד הליש״ט האחרונה, ופרקי המדיניות שלה מציגים בגלוי את הפשרות הכרוכות בה.
- יחידות 4.1–4.3 מסבירות את הגשרים: בנקים, הבנק המרכזי, מדיניות פיסקלית.
- יחידות 4.4–4.5 מסבירות את מנופי הפעולה: בנקים, הבנק המרכזי ומדיניות פיסקלית.
- יחידה 4.6 פותחת את הכלכלה: סחר, שערי חליפין והמאזן החיצוני.
כל יחידה מתחילה בשאלה, אחריה השיטה, ואז שתי דוגמאות פתורות (השנייה קשה יותר) עם מספרים שנבדקו, טעויות נפוצות וסיכום קצר.
חשבונות לאומיים
למה זה חשוב. המשפט "הכלכלה צמחה ב-2.2%" בנוי מתוך הגדרות. כל דיון על צמיחה, צנע או פריון הוא למעשה דיון על ההגדרות האלה. יחידה זו בונה את התמ״ג משני הצדדים, ומראה מדוע שני הצדדים אינם יכולים לסתור זה את זה.
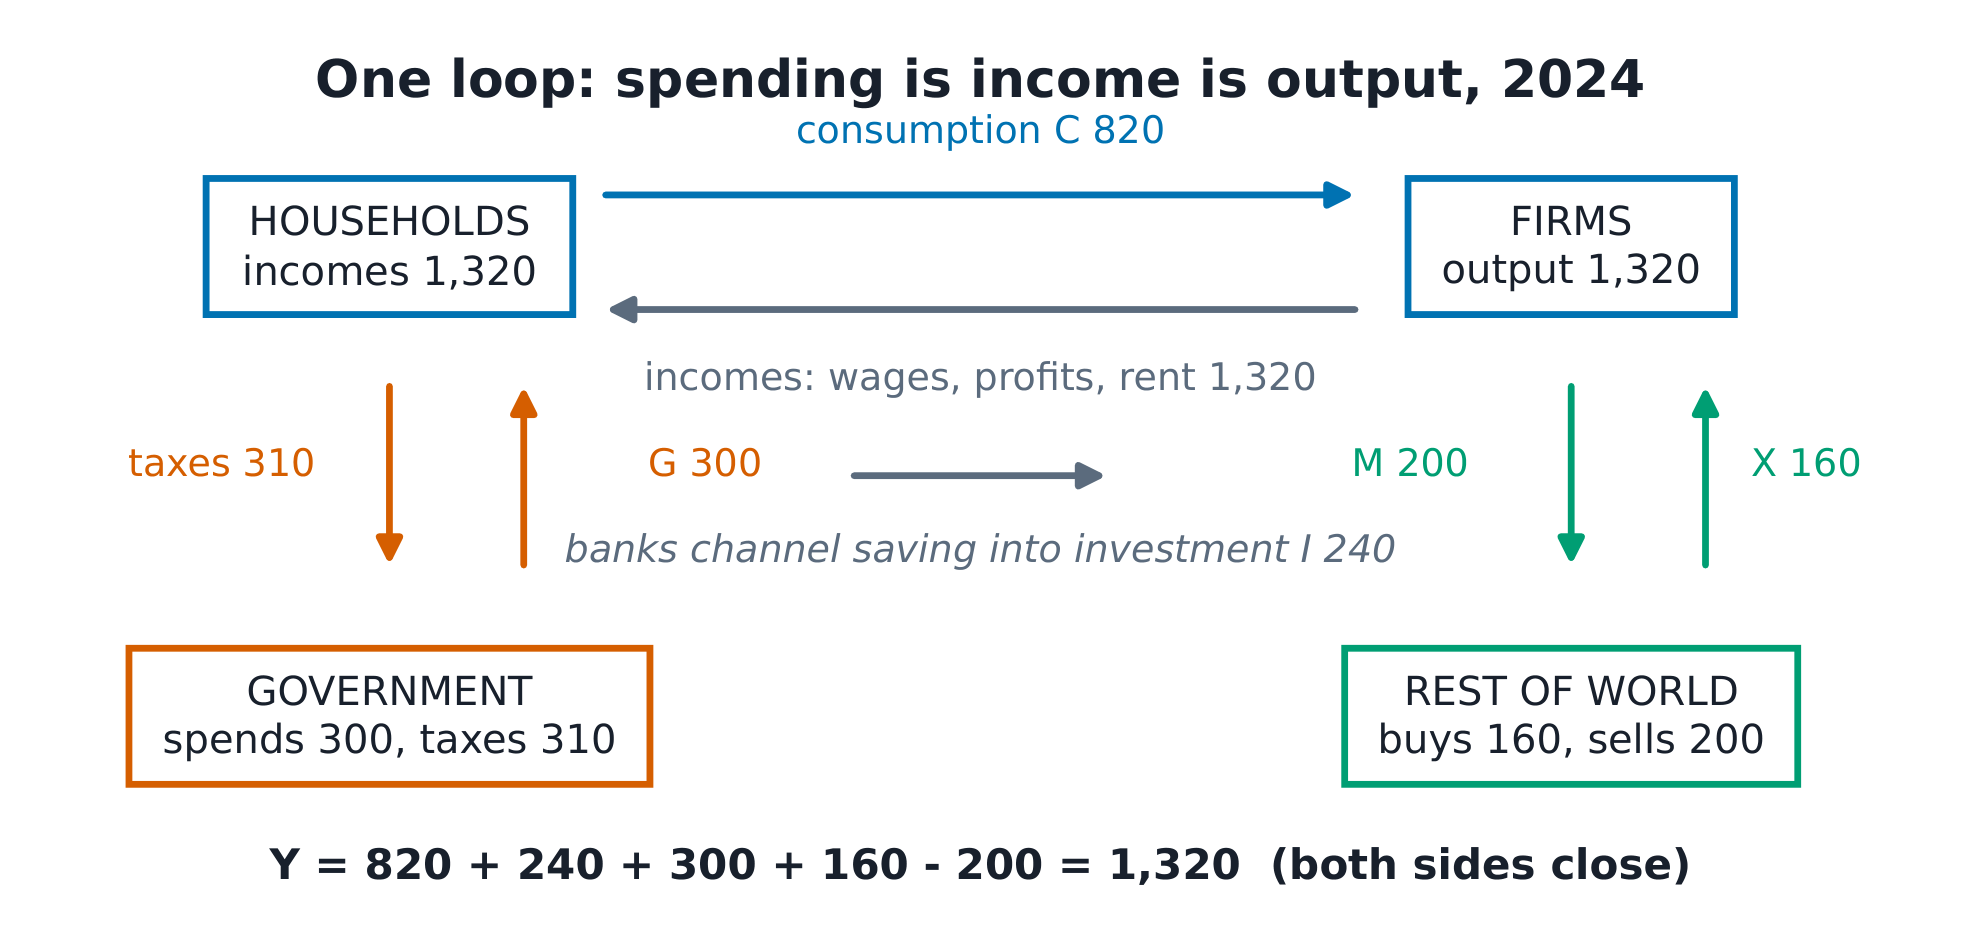
הרעיון. כל ליש״ט של תוצר היא הכנסה של מישהו. ההכנסה הזאת הופכת להוצאה של מישהו, וההוצאה קונה תוצר. המעגל הזה הוא הזרם המעגלי. אפשר לחשב את התמ״ג בכל נקודה במעגל, כהוצאה על מוצרים סופיים או כהכנסות שהתקבלו מייצורם, ושני החישובים חייבים להתאים.
ההגדרות.
- תוצר מקומי גולמי (תמ״ג) הוא שווי השוק של המוצרים והשירותים הסופיים שיוצרו בתקופה מסוימת. בחישוב לפי הוצאה: $Y = C + I + G + (X - M)$ (צריכה, השקעה, הוצאה ממשלתית, יצוא פחות יבוא).
- ערכים נומינליים משתמשים במחירים שוטפים; ערכים ריאליים שומרים על מחירים קבועים של שנת בסיס.
- דפלטור התמ״ג תמ״ג = נומינלי ÷ ריאלי × 100 מפריד בין השניים.
- מוצרי ביניים נספרים פעם אחת בלבד: בתוך מחיר המוצר הסופי, או כערך המוסף בכל שלב.
חשבונות 2024 של אורורה. במיליארדי ליש״ט, לפי הוצאה: $C = 820$, $I = 240$, $G = 300$, $X = 160$, $M = 200$, לכן
לפי הכנסה: שכר 700 + הכנסת עצמאים 100 + רווחים 330 + דמי שכירות 78
- ריבית נטו 42 + מסים על הייצור 120 − סובסידיות 50 = 1,320. אותו מספר, בגלל המעגל, ולא בגלל מזל. כאשר 2020 היא שנת הבסיס, התמ״ג הריאלי ב-2024 הוא 1,100, ולכן הדפלטור הוא $1{,}320/1{,}100 \times 100 = 120.0$. הצמיחה הנומינלית הכוללת של 32.0% לאורך ארבע השנים מתחלקת לצמיחה ריאלית של 10.0% ולעליית מחירים של 20.0% ($1.10 \times 1.20 = 1.32$).
דוגמה פתורה 1: שני הצדדים נפגשים. סטטיסטיקאית מחברת את ההכנסות של אורורה ומקבלת 1,320; גם חישוב ההוצאות נותן 1,320. לאחר מכן היא מבחינה שטחנת קמח מכרה למאפייה קמח בשווי £50, והמאפייה מכרה לחם בשווי £200. ספירת שתי המכירות תספור את £50 פעמיים: הקמח הוא מוצר ביניים, שכבר כלול ב-£200. נבדוק באמצעות הערך המוסף: הטחנה הוסיפה £50 (הכנסת הטחנה) והמאפייה הוסיפה £150 (שכר ורווח), בסך הכול £200, כמו המכירה הסופית.
דוגמה פתורה 2: דפלטורים. התמ״ג הנומינלי של אורורה גדל מ-1,000 ב- 2020 ל-1,320 ב-2024 (+32.0%), אך מצבם הכלכלי של התושבים לא השתפר בשליש. אותו סל מוצרים עולה 20% יותר (דפלטור 120.0), ולכן התמ״ג הריאלי הוא $1{,}320/1.2 = 1{,}100$: בדיוק +10.0%. גם האוכלוסייה גדלה ב-4.0% (מ-10.00 ל-10.40 מיליון), ולכן התמ״ג הריאלי לנפש גדל ב- $1.10/1.04 - 1 \approx 5.8\%$ לאורך ארבע השנים. זהו המספר שבאמת עונה על השאלה "האם מצבנו השתפר?". כל טענה בחדשות על צמיחה אפשר לפרק לשלושת השלבים האלה.
טעויות נפוצות.
- הוספת מכירות של מוצרי ביניים לתמ״ג (ספירתן פעמיים).
- השוואת נתונים נומינליים בין שנים וכינוי השינוי צמיחה.
- שכחה ש-M נכנס בסימן מינוס, משום שהיבוא כבר כלול ב-C, I ו-G.
סיכום. $Y = C + I + G + X - M$, וצד ההכנסות חייב להיות שווה לו. ערך ריאלי = ערך נומינלי ÷ דפלטור. התמ״ג הריאלי לנפש הוא המדד לרמת החיים.
צמיחה ומוניטליות
למה זה חשוב. הצמיחה מסבירה את כל ההבדל בין הכלכלה שבה חיו סביכם וסבתותיכם לבין הכלכלה שלכם. הבדלים קטנים באחוזים, המצטברים לאורך שנים רבות, יוצרים את ההבדל כולו. חשבונאות צמיחה מראה אם הצמיחה נבעה ממכונות רבות יותר, מעובדים רבים יותר או מביצוע דברים טוב יותר.
הרעיון. התפוקה נובעת מהון, מעבודה ומרעיונות:
במונחי שיעורי צמיחה:
החלק שנותר, $\Delta A/A$, הוא הפריון הכולל של גורמי הייצור (TFP). חשבונאות צמיחה אינה יכולה למדוד אותו ישירות, וזו בדיוק הסיבה שהוא מעניין.
ההגדרות.
- הון: אמצעי ייצור מיוצרים (מכונות, מבנים). המעריך 0.3 הוא חלקו של ההון בהכנסה.
- עבודה: לגידול בכוח העבודה יש חשיבות מבחינת מספר העובדים ומספר שעות עבודתם, ולא רק מבחינת האוכלוסייה.
- כלל 70 70: בקצב של g% בשנה, גודל כלשהו מכפיל את עצמו בתוך כ- 70/g שנים.
- הגורמים המיידיים לצמיחה (הון, השכלה) הם החשבון עצמו; גורמים עמוקים יותר (מוסדות, גאוגרפיה, תרבות) מסבירים מדוע הגורמים המיידיים שונים בין מדינות.
פירוק הצמיחה של אורורה.
| תקופה | תפוקה | חלק ההון (0.3 × K) | חלק העבודה (0.7 × L) | פריון כולל של גורמי הייצור (היתרה) |
|---|---|---|---|---|
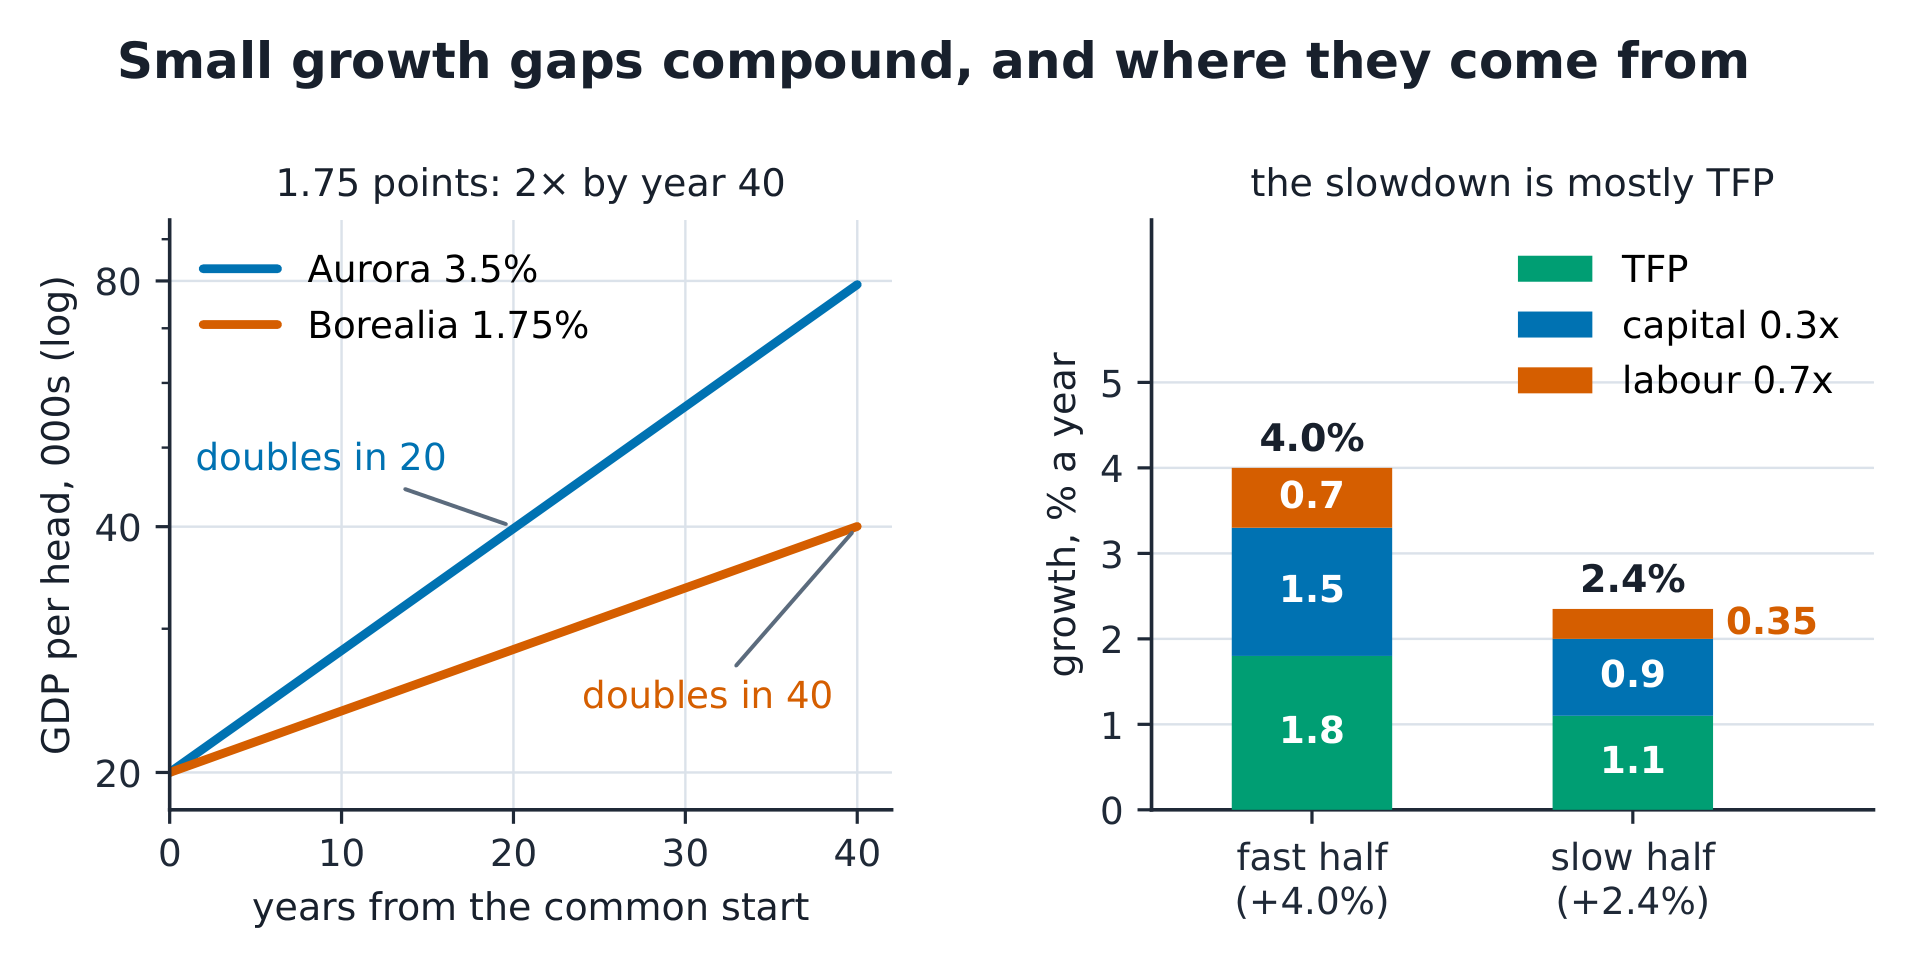
| המחצית המהירה של העשור | 4.0% | $0.3 \times 5.0 = 1.5$ | $0.7 \times 1.0 = 0.7$ | $4.0 - 1.5 - 0.7 = 1.8$ |
| המחצית האיטית | 2.4% | $0.3 \times 3.0 = 0.9$ | $0.7 \times 0.5 = 0.35$ | $2.4 - 0.9 - 0.35 = 1.15$ |
ההאטה של 1.6 נקודות מתחלקת ל-0.6 מההון, 0.35 מהעבודה ו-0.65 מהפריון הכולל של גורמי הייצור. האטה בשיפור אופן ביצוע הדברים היא החלק היחיד הגדול ביותר, אך אינה מהווה את הרוב.
דוגמה פתורה 1: הפירוק. שר טוען שהשנים המהירות נבעו מהשקעות. הטבלה מראה שמתוך 4.0%, הון נוסף תרם 1.5, עבודה נוספת 0.7, והפריון הכולל של גורמי הייצור 1.8. כמעט מחצית הצמיחה (1.8 מתוך 4.0) נבעה מביצוע טוב יותר של דברים, ולא מבעלות על יותר דברים. כמו כן, זכרו שהפריון הכולל של גורמי הייצור הוא מה שנותר לאחר חישוב התשומות, ולכן כל טעות במדידת K או L מגיעה אל A, בלי שאיש יבחין בכך.
דוגמה פתורה 2: הצטברות. שתי מדינות שכנות מתחילות שתיהן עם תמ״ג ריאלי לנפש של 20,000. אורורה צומחת בקצב של 3.5% בשנה ו- בוראליה בקצב של 1.75%. לפי כלל 70, אורורה מכפילה את התמ״ג שלה בתוך 20 שנים ו- בוראליה בתוך 40. לאחר 40 שנים: $20{,}000 \times 2^2 = 80{,}000$ לעומת $20{,}000 \times 2 = 40{,}000$. פער של 1.75 נקודות, שנשמר לאורך תקופת חיי עבודה אחת, הופך מדינה אחת לעשירה פי שניים מהאחרת. לכן מדיניות צמיחה חשובה הרבה יותר מכל ויכוח על מחזור העסקים.
טעויות נפוצות.
- הבנת הפריון הכולל של גורמי הייצור כ"טכנולוגיה בלבד". הוא כולל את כל מה שהתשומות אינן מסבירות, כולל ניהול ושגיאות מדידה.
- השוואת שיעורי צמיחה על פני תקופות שונות בלי לציין זאת.
- הנחה שהשלב המהיר יימשך לנצח. מדינות עניות יותר יכולות לצמצם את הפער, אך הדבר אינו אוטומטי.
סיכום. צמיחה = תשומות המשוקללות לפי חלקן בהכנסה + החלק שנותר. כלל 70 ממיר שיעורי צמיחה לזמני הכפלה. גורמים עמוקים יותר קובעים את המתרחש בטווח הארוך, והחלק הנותר שומר על הניתוח הכנות.
אינפלציה ובעלות על העבודה
למה זה חשוב. אינפלציה היא מס שאיש לא הצביע בעדו; אבטלה היא בזבוז שאיש אינו רושם. קריאה נכונה של מדד מחירים ושל דוח תעסוקה היא מיומנות שכל אזרח זקוק לה, והתמורה ההדדית ביניהם היא הוויכוח הוותיק ביותר במאקרו-כלכלה.
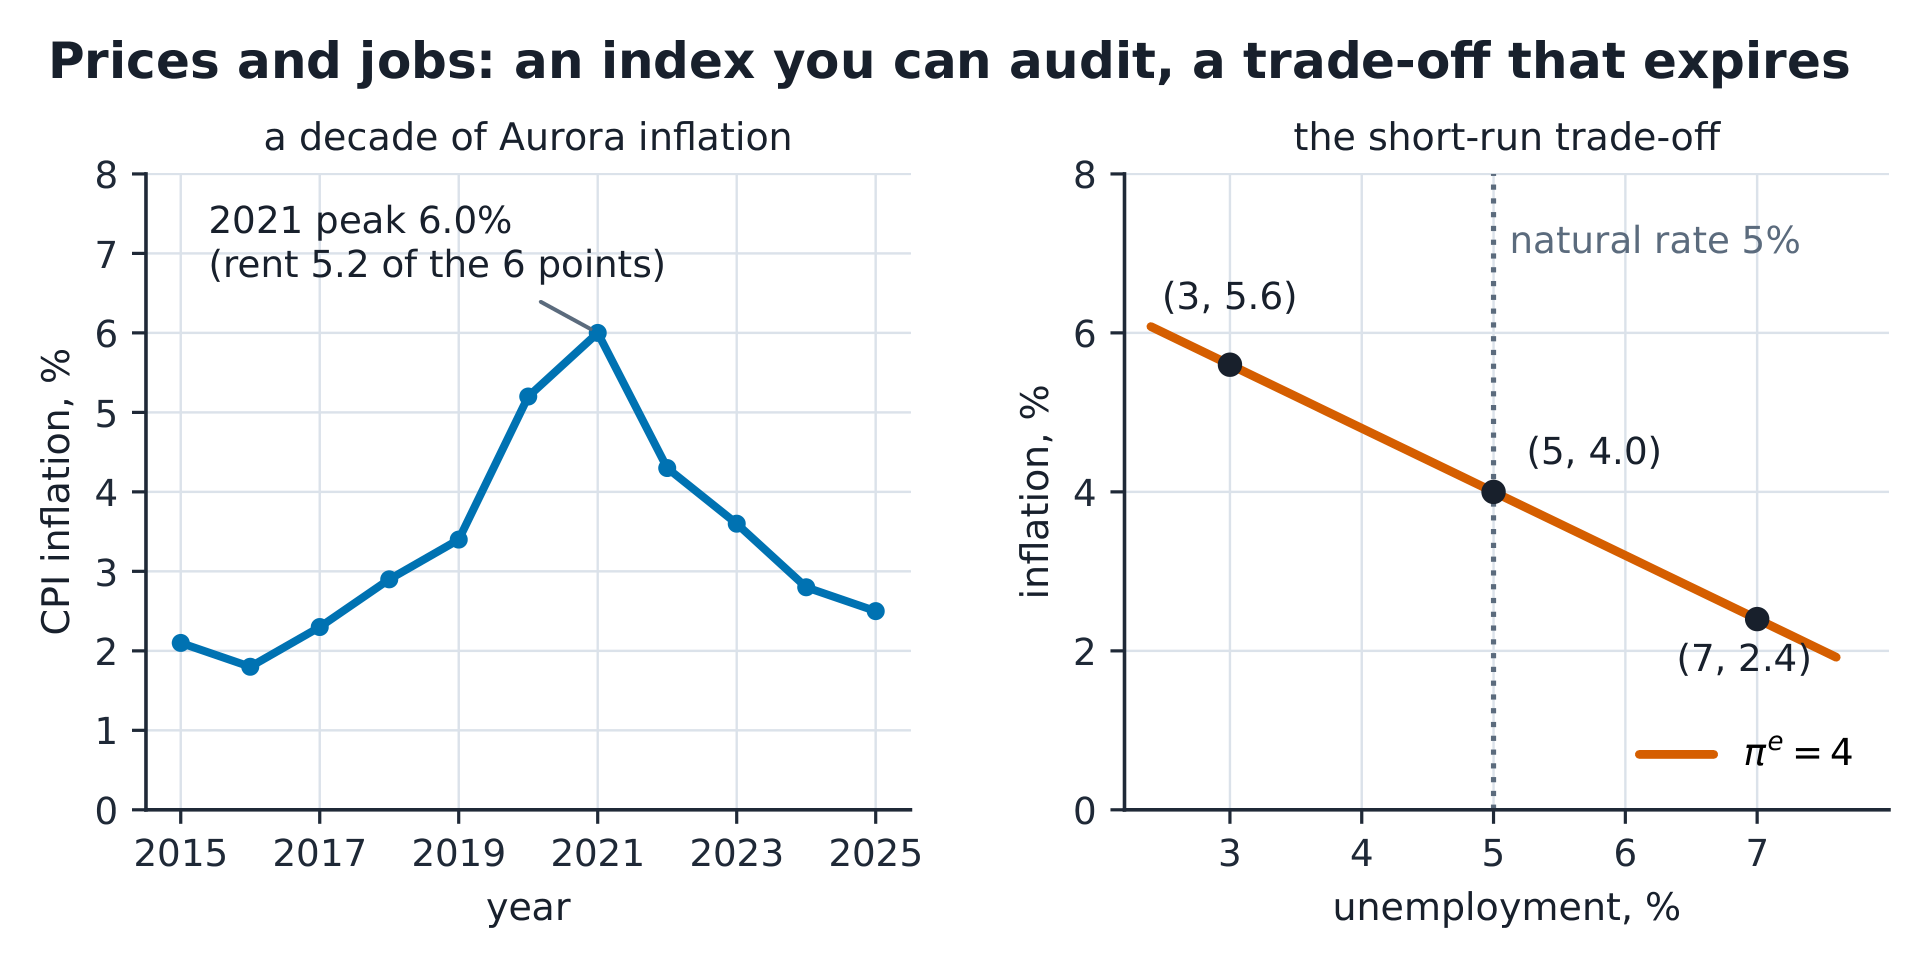
הרעיון. מדד המחירים לצרכן מתמחר סל קבוע של מוצרים: 10 כיכרות לחם, שכר דירה לחודש ו-40 נסיעות באוטובוס. אם הסל עלה £920 בשנה שעברה ו-£975 השנה, המדד עומד על 106.0 והאינפלציה היא 6.0%. שכר הדירה תורם 5.2 מתוך 6 הנקודות האלה. מדד משקף את המציאות רק במידה שהמשקולות בסל שלו משקפות אותה.
ההגדרות.
- אינפלציה היא שיעור השינוי של מדד מחירים. דפלטור התמ״ג מכסה את כל התמ״ג; מדד המחירים לצרכן מכסה סל של משק בית.
- משוואת פישר: שיעור הריבית הריאלי $= (1+i)/(1+\pi) - 1$.
- שיעור האבטלה = מספר המובטלים ÷ כוח העבודה. אדם נחשב למובטל רק אם הוא מחפש עבודה, ולכן אנשים שמוותרים על החיפוש גורמים לשיעור לרדת בלי שנוצרה משרה חדשה.
- עקומת פיליפס: $\pi = \pi^e - 0.8(u - u^n)$, עם שיעור אבטלה טבעי $u^n = 5\%$ ואינפלציה צפויה $\pi^e$.
החישובים.
| פריט | כמות | מחיר קודם | מחיר חדש | עלות נוספת |
|---|---|---|---|---|
| לחם | 10 | £2.00 | £2.20 | £2 |
| שכר דירה | 1 חודש | £800 | £848 | £48 |
| נסיעה באוטובוס | 40 | £2.50 | £2.625 | £5 |
| סל | £920 | £975 | £55 |
לכן מדד המחירים לצרכן = $975/920 \times 100 = 106.0$, האינפלציה היא 6.0%, ותרומת שכר הדירה היא $48/920 = 5.22$ נקודות.
- פישר: בשיעור ריבית נומינלי של 5% ובאינפלציה של 3%, השיעור הריאלי הוא $1.05/1.03 - 1 = 1.94\%$, ולא 2% המתקבל מחיסור פשוט.
- פיליפס, כאשר $\pi^e = 4$: $u = 7$ נותן $\pi = 2.4$; $u = 5$ נותן 4.0; $u = 3$ נותן 5.6. כל נקודת אבטלה מתחת ל-5% מוסיפה 0.8 נקודות לאינפלציה, עד שהציפיות מתעדכנות.
דוגמה פתורה 1: המדד שמתחת לכותרת. באורורה, ב-2022, שיעור האינפלציה שעליו מדווחים בכותרות הוא 6.0%. דייר מפרש זאת כך: "שכר הדירה עלה ב-6%". ההיגיון הזה שגוי: הסל הוא שעלה ב-6%, ושכר הדירה תרם לכך 5.22 נקודות. (שכר הדירה עצמו עלה במקרה ב-$48/800 = 6.0\%$; מחיר הלחם עלה ב-10.0% ומחירי הנסיעות באוטובוס ב-5.0%.) המשקולות הופכות את שיעורי עליית המחירים של הפריטים לאינפלציה של הסל, $\pi = \sum w_i \pi_i$, כאשר $w_i$ הם החלקים בסל:
- לחם: משקל $20/920 = 2.17\%$, × 10.0% = 0.22 נקודות;
- שכר דירה: משקל $800/920 = 86.96\%$, × 6.0% = 5.22 נקודות;
- אוטובוס: משקל $100/920 = 10.87\%$, × 5.0% = 0.54 נקודות.
בסך הכול $0.22 + 5.22 + 0.54 = 5.98$, המעוגל ל-6.0.
דוגמה פתורה 2: מלכודת פישר. חוסך מפקיד כסף בריבית של 5%, ומצפה לאינפלציה של 3%: התשואה הריאלית הצפויה היא 1.94%. אם האינפלציה מתבררת כ-6%, שיעור הריבית הריאלי שהתקבל בפועל הוא $1.05/1.06 - 1 = -0.94\%$. החוסך שילם על ההפתעה, הלווה הרוויח, והחוזה לא אמר על כך דבר. העברת העושר הזו היא הסיבה שבנקים מרכזיים שואפים לאינפלציה יציבה ולא לאפס אינפלציה: אינפלציה צפויה היא מס הידוע מראש, ואילו אינפלציה בלתי צפויה היא הגרלה.
טעויות נפוצות.
- "מדד המחירים לצרכן עלה ב-106%." רמת המדד עלתה מ-100 ל-106; האינפלציה הייתה 6%.
- חיסור האינפלציה משיעור הריבית הנומינלי. הדבר נכון בקירוב בשיעורים נמוכים, והקירוב נעשה פחות מדויק ככל שהשיעורים עולים.
- פירוש ירידה בשיעור האבטלה כחדשות טובות בלבד, בלי לבדוק כמה אנשים עדיין מחפשים עבודה.
סיכום. מדד מחירים = סל קבוע שמתומחר פעמיים; התרומות הן שיעורי השינוי המשוקללים של מחירי הפריטים. ריבית ריאלית = $(1+i)/(1+\pi) - 1$. עקומת פיליפס מציגה תמורה הדדית בין אינפלציה לאבטלה רק עד שהציפיות משתנות.
כסף ובנקאות
למה זה חשוב. בנקים אינם רק שומרים כסף: הם יוצרים אותו באמצעות מתן הלוואות, והבנק המרכזי מכוון את המערכת כולה בעזרת כמה כלים. כל ריבית על משכנתה וכל הסתערות על בנק מתרחשות בתוך המערכת הזאת.
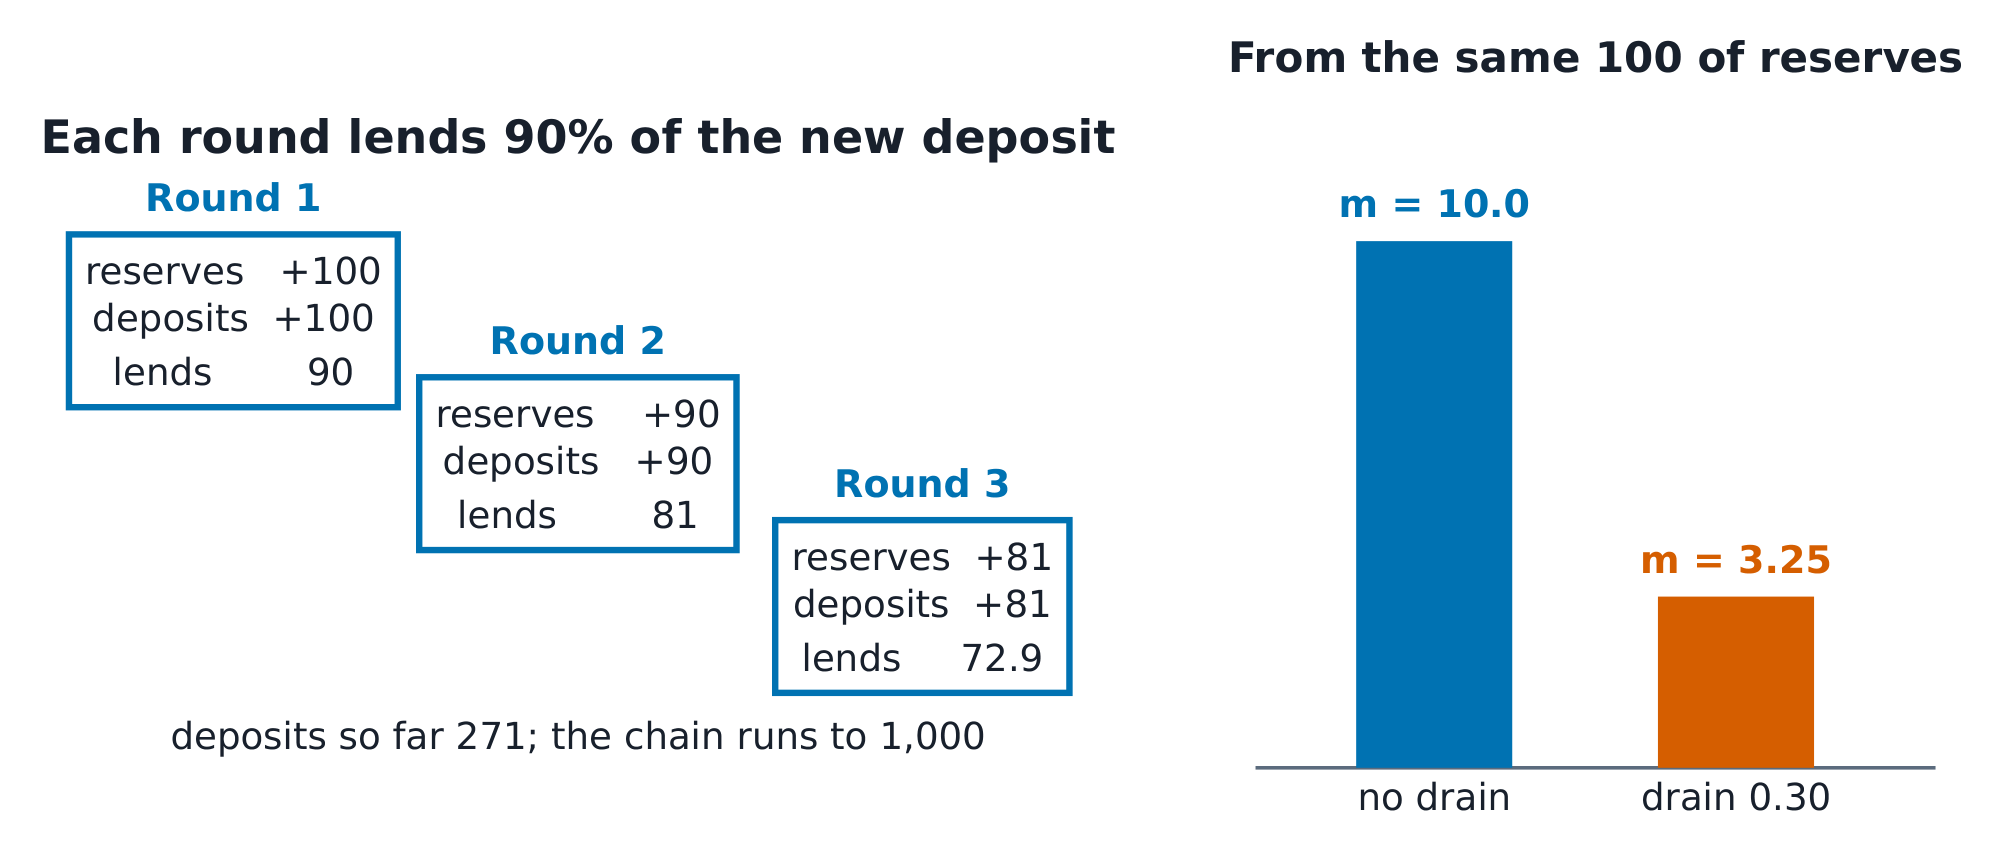
הרעיון. פיקדון הוא גם התחייבות (הבנק חייב לכם את הכסף) וגם חומר הגלם למתן הלוואות. ביחס רזרבה של 10% ואיש אינו מחזיק מזומנים, רזרבות בסך £100 תומכות ב-£1,000 של פיקדונות. זהו מכפיל הכסף, בפעולה דרך המאזן למאזן.
ההגדרות.
- M1 ו-M2 הם מדדי כסף: שטרות ומטבעות בתוספת פיקדונות, כאשר M2 כולל מגוון רחב יותר של פיקדונות.
- המכפיל, כאשר המזומן שבידי הציבור הוא $c$ (לכל לירה של פיקדונות) ויחס הרזרבה הוא $r_d$: $m = (1+c)/(r_d + c)$.
- כלי הבנק המרכזי: ריבית המדיניות, קנייה ומכירה של איגרות חוב (פעולות בשוק הפתוח), דרישות רזרבה ומסגרת ההלוואות שלו.
- שיעורי הריבית הנומינליים והריאליים קשורים באמצעות משוואת פישר מיחידה 4.3. הבנק המרכזי משנה את שיעור הריבית הנומינלי לטווח קצר; הכלכלה מגיבה לשיעור הריבית הריאלי.
החישוב. בנק מקבל 100, שומר 10 ומלווה 90. הסכום 90 חוזר כפיקדון; 9 נשמר ו-81 מלווה הלאה; וכך הלאה. סך הפיקדונות הוא $= 100 \times 1/(1 - 0.9) = 1{,}000$. אם משקי הבית מחזיקים 30 פני של מזומן לכל לירה של פיקדונות ($c = 0.3$): $m = 1.3/0.4 = 3.25$, ולכן אותן רזרבות של 100 תומכות רק ב-325 של כסף. מזומן המוחזק מחוץ לבנקים הוא הסיבה לכך שמכפילים בכלכלות אמיתיות הם בערך 3, ולא 10.
דוגמה פתורה 1: שלושה מאזנים.
| סבב | פיקדון חדש | נשמר כרזרבות | ניתן כהלוואה הלאה |
|---|---|---|---|
| 1 | 100 | 10 | 90 |
| 2 | 90 | 9 | 81 |
| 3 | 81 | 8.1 | 72.9 |
לאחר שלושה סבבים, הפיקדונות הם $100 + 90 + 81 = 271$, והשרשרת נמשכת עד 1,000. בדיקה: יתרת 729 היא $72.9/(1 - 0.9)$, זנב הטור ההנדסי. אין כאן ריקון של כספת: כל הלוואה יוצרת פיקדון משלה.
דוגמה פתורה 2: כיצד המדיניות מועברת למשק. הבנק המרכזי מעלה את ריבית המדיניות מ-5% ל-6%.
- עלויות המימון של הבנקים עולות.
- הריביות על הלוואות עולות.
- עם אינפלציה צפויה של 4%, הריבית הריאלית עולה מ- $1.05/1.04 - 1 = 0.96\%$ ל-$1.06/1.04 - 1 = 1.92\%$.
- ההשקעה וההוצאה על מוצרים בני קיימא יורדות.
- התוצר יורד מתחת לתוצר הפוטנציאלי.
- האינפלציה יורדת בהדרגה.
כל שלב הוא מנגנון שפועל בהשהיה, וכל השהיה היא סיבה לכך שהמדיניות מתבססת על תחזיות ולא על נתוני היום. הכלים פועלים יחד: כאשר המכפיל הוא 3.25, מכירת איגרות חוב בסך 10 בידי הבנק המרכזי גורעת $10 \times 3.25 = 32.5$ מכמות הכסף.
טעויות נפוצות.
- "בנקים מלווים את הרזרבות שלהם." מתן הלוואות יוצר פיקדונות; הרזרבות משמשות לסליקת תשלומים בין בנקים.
- בלבול בין הגבול החשבוני של המכפיל לבין האופן שבו המערכת מתנהגת. בנקים מלווים כשיש הזדמנויות להלוואות רווחיות, ולא באופן אוטומטי.
- הצגת ריביות נומינליות כאילו היו העלות הריאלית של ההלוואה.
סיכום. $m = (1+c)/(r_d+c)$, ופיקדונות נוצרים באמצעות מתן הלוואות. ריבית המדיניות → הריבית הריאלית → הוצאה → אינפלציה, כשכל שלב מלווה בהשהיה.
מדיניות מקרו-כלכלית
למה זה חשוב. כשמגיע מיתון, מישהו צריך להחליט. היחידה הזאת עוסקת במה שמקבלי ההחלטות יכולים לראות, במה שהם יכולים לשנות, ובמועד שבו ההשפעה מגיעה: החישוב של מכפילים והשהיות, כשמגבלות המודל הן חלק מהתשובה.
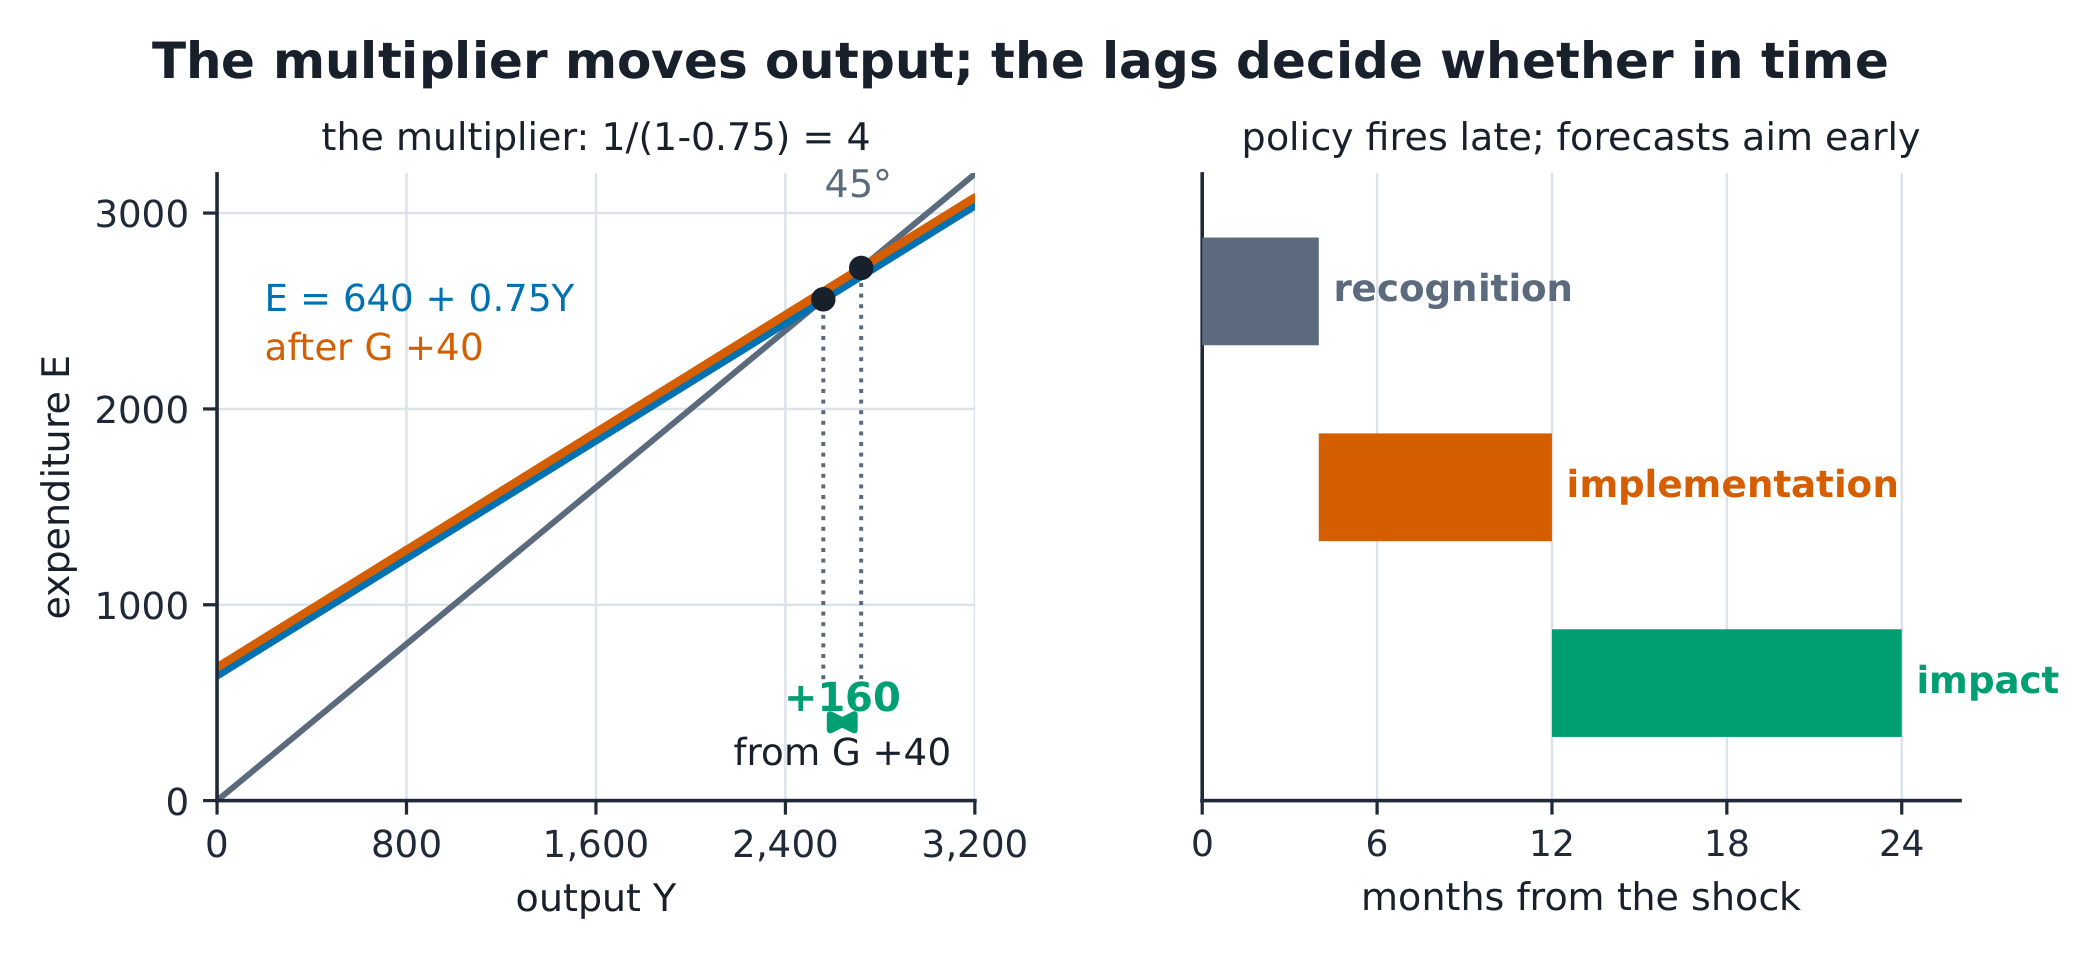
הרעיון. במודל הקיינסיאני הפשוט, ההוצאה מוכפלת. כאשר הנטייה השולית לצרוך (החלק מכל ליש״ט נוספת שמוצא לצריכה) היא $MPC = 0.75$, המכפיל הוא $1/(1 - 0.75) = 4$. עלייה בהוצאה של 40 מיליארד ליש״ט מגדילה את ההכנסה ב-160 מיליארד ליש״ט. אבל התרשים הפשוט מסתיר את ממד הזמן.
ההגדרות.
| מכפיל | נוסחה | כאשר הנטייה השולית לצרוך = 0.75 |
|---|---|---|
| מכפיל ההוצאה | $1/(1-MPC)$ | 4 |
| מכפיל המס | $-MPC/(1-MPC)$ | −3 |
| מכפיל התקציב המאוזן | בדיוק 1 | 1 |
- דחיקה החוצה: גיוס הלוואות בידי הממשלה מעלה את הריביות ו דוחק החוצה השקעות פרטיות. זהו הסייג למכפיל.
- השהיות: זיהוי (הבחנה בזעזוע), יישום (קבלת החלטה ופעולה) והשפעה (פעולת המכפיל לאורך המשק). מדיניות מוניטרית מהירה יותר לתחילת יישום, אך איטית יותר בהשפעתה ממדיניות פיסקלית.
החישוב.
- הוצאה: $G + 40$ נותן $Y + 40 \times 4 = 160$.
- הפחתת מס של 40: רק החלק שמוצא לצריכה מתחיל את השרשרת, $40 \times 0.75 = 30$, ולכן $\Delta Y = 30 \times 4 = 120$. מכפיל המס הוא −3.
- עליות שוות בהוצאה הממשלתית ובמסים של 50: $+50 \times 4 - 50 \times 3 = +50$. מכפיל התקציב המאוזן הוא בדיוק 1, תוצאה שאפשר להוכיח ב שורה אחת.
דוגמה פתורה 1: תגובה למיתון. התוצר של אורורה נמוך מהתוצר הפוטנציאלי שלה ב-60 מיליארד ליש״ט. האפשרויות:
- להעלות את ההוצאה הממשלתית ב-15: השפעה של $15 \times 4 = +60$, ותוספת של 15 לחוב;
- להפחית את המסים ב-20: השפעה של $20 \times 3 = +60$, ואובדן הכנסות של 20;
- שילוב של השתיים.
כל אחת מהאפשרויות סוגרת את הפער על הנייר; הבחירה נוגעת לחוב, לשימוש בכסף ולמהירות. כעת הסייגים: אם הבנק המרכזי מעלה את הריביות באותו זמן כדי להילחם באינפלציה, חלק מ- 60 נדחק החוצה; ואם חלק מההוצאה מופנה ליבוא, המכפיל קטן מ-4. מגבלות המודל שייכות לתשובה, ולא ל הערת שוליים.
דוגמה פתורה 2: אירוע אמיתי. האינפלציה העולמית בשנים 2021–23: זעזועי היצע (אנרגיה, שילוח) פגשו ביקוש שגדל בעקבות תמריצים. אינפלציית מדד המחירים לצרכן בבריטניה הגיעה לשיא של 11.1% באוקטובר 2022 (נתוני המשרד הבריטי לסטטיסטיקה לאומית), האבטלה נותרה ברמה של כ-3.5–4%, והבנקים המרכזיים העלו את ריביות המדיניות מכמעט אפס לכ-4–5% עד 2023. נתחו זאת באמצעות כלי הקורס הזה:
- זעזוע היצע שלילי דוחף את האינפלציה כלפי מעלה ואת התוצר כלפי מטה באותו זמן, ולכן יחס התחלופה של פיליפס מתערער זמנית;
- בגלל ההשהיות, הריביות הגבוהות יותר השפיעו בעיקר ב-2023;
- הסיוע הממשלתי בחשבונות האנרגיה פעל דרך המחירים, ולא סביב אותם.
אירוע אחד משתמש בכל יחידות הקורס הזה.
טעויות נפוצות.
- הצגת המכפיל כעובדה במקום כתוצאה של מודל. דליפות מקטינות את המכפילים בפועל.
- השוואה בין הפחתת מס לעלייה בהוצאה ליש״ט מול ליש״ט. הסבב הראשון שונה.
- התייחסות ל"המדיניות הגיבה" כאילו פירושו "המדיניות הצליחה", בלי לשאול מתי הגיעה ההשפעה.
סיכום. גורמי כפל: spending $1/(1-MPC)$, tax $-MPC/(1-MPC)$, תקציב מאוזן בדיוק 1. ההשהיות הן הסיבה לכך שהמדיניות מכוונת לתחזיות, ו מגבלות המודל הן חלק מהתשובה.
קשרים בינלאומיים
למה זה חשוב. היבוא של אורורה הוא כ-15% מהתמ״ג שלה, שער המטבע שלה נייד, והחברות שלה לוות מחו״ל. מאזן התשלומים הוא המקום שבו המדיניות המקומית ושאר העולם מסדירים את חשבונותיהם, ושבו גירעון בחשבון השוטף הוא בחירה, לא חטא.
הרעיון. מאזן התשלומים תמיד מאוזן. החשבון השוטף (סחר בסחורות ובשירותים, הכנסות נטו והעברות נטו) משתקף בחשבון ההון והחשבון הפיננסי. גירעון באחד הוא עודף באחר, וזה שקול לאמירה שהמדינה לווה מחו״ל.
ההגדרות.
- שער החליפין הנומינלי הוא מחירו של מטבע אחד במונחי מטבע אחר. שער החליפין הריאלי מתאים אותו לרמות המחירים.
- שוויון כוח הקנייה קובע ששער החליפין אמור להיות שווה ליחס בין המחירים של אותו סל בשתי המדינות.
- שוויון ריביות לא מכוסה קובע שהמטבע בעל הריבית הגבוהה יותר צפוי לרדת בערכו, כשכל שאר התנאים שווים.
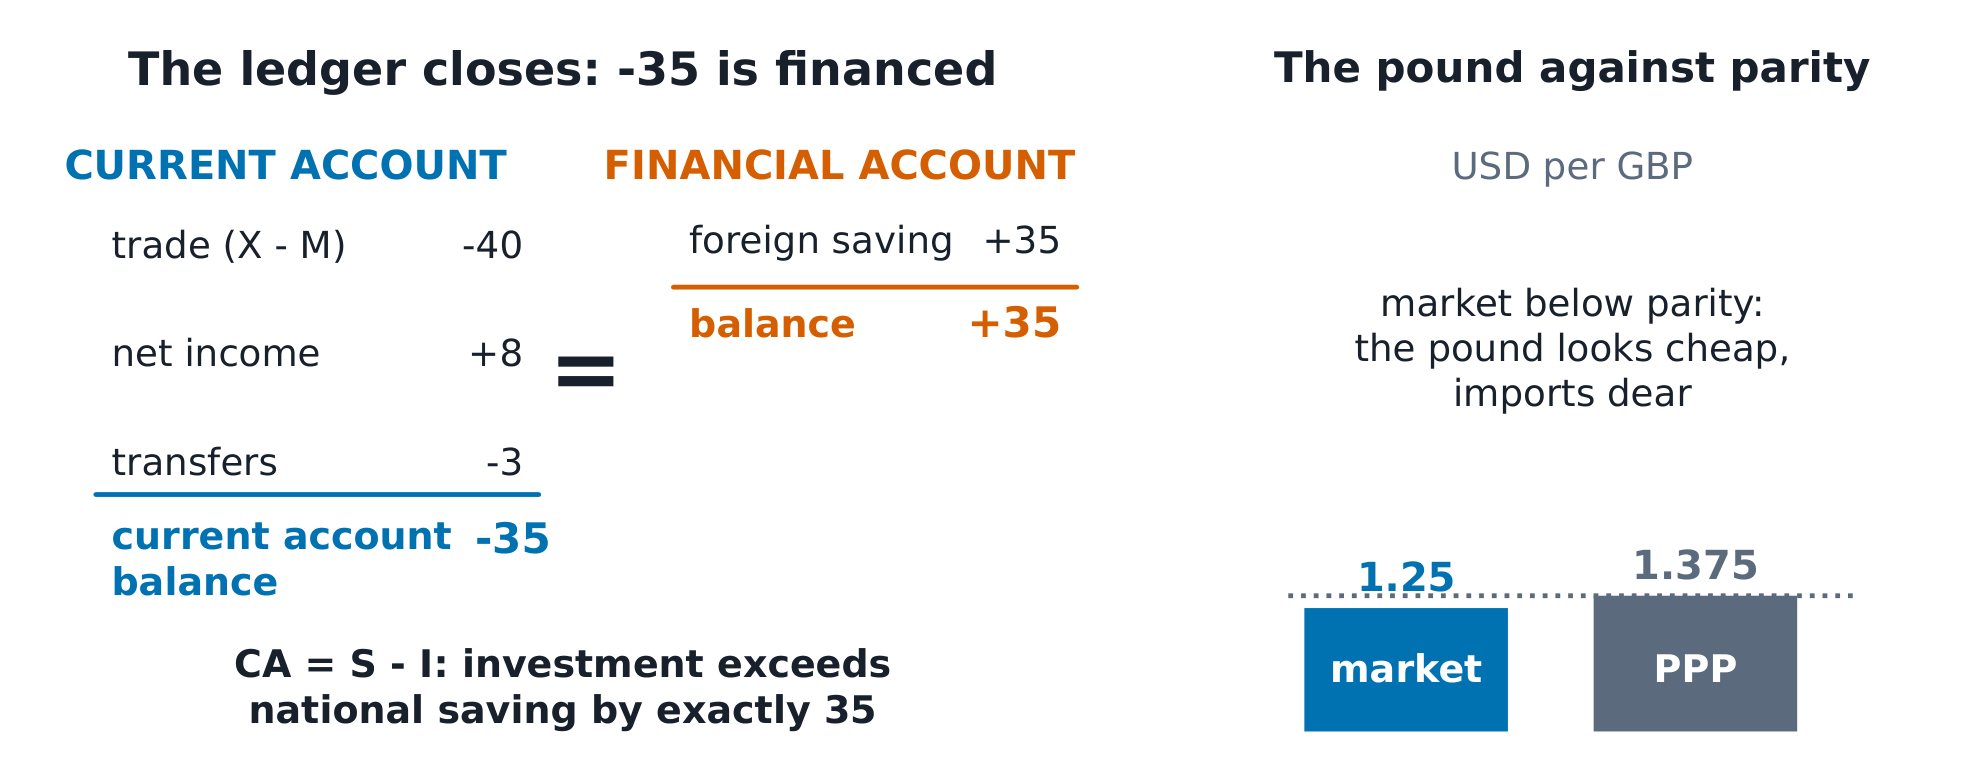
החישוב. חשבונות החוץ של אורורה (מיליארדי ליש״ט): יצוא 160, יבוא 200, ולכן היצוא נטו הוא −40; הכנסות מהשקעות נטו +8; העברות נטו −3. החשבון השוטף הוא $-40 + 8 - 3 =$ −35, ומולו חשבון פיננסי של +35. זהו שוב חישוב החשבונות הלאומיים: $CA = S - I$, ולכן חשבון שוטף של −35 פירושו שההשקעה המקומית גדולה מהחיסכון הלאומי ב-35.
שוויון כוח הקנייה: אותו סל עולה £800 בארץ ו-$1,100 בחו״ל, ולכן שוויון כוח הקנייה הוא$1{,}100/800 = 1.375$ דולר לליש״ט. בשער השוק של 1.25, הליש״ט זולה בהשוואה לשער השוויון. מוצרים זרים נראים יקרים לצרכנים באורורה, וזה בדיוק הכוח שמצמצם את הגירעון המסחרי.
דוגמה פתורה 1: החשבונות תמיד מתאזנים. עיתונאי מאורורה כותב: "הגירעון המסחרי שלנו הוא 40 מיליארד ליש״ט, ולכן מאזן התשלומים חייב להיות בגירעון." שני חלקי הטענה שגויים. המאזן המסחרי הוא −40, אבל החשבון השוטף הוא −35 (הכנסות והעברות משנות אותו), ומאזן התשלומים בכללותו הוא אפס מעצם הגדרתו: ה-−35 ממומן באמצעות עודף פיננסי של +35, שהוא חיסכון זר. השאלה אם יש סיבה לדאגה תלויה בשימוש בכספי ההלוואות (השקעה או צריכה), ולא ב סימן.
דוגמה פתורה 2: תנאי שוויון. שער החליפין של אורורה הוא 1.25, בעוד ששוויון כוח הקנייה מצביע על 1.375. לכן קנייה בחו״ל יקרה והיצוא זול, והפער אמור להיסגר, אבל לאט, משום שהסלים אינם זהים ולתחבורה יש עלויות ממשיות. ריביות: אורורה 5%, שאר העולם 4%. לפי שוויון ריביות לא מכוסה, הליש״ט צפויה לרדת בכ- 1%:
לפי ההיגיון הזה, חוסך שבוחר בין שני המטבעות אינו מרוויח דבר מאף אחת מהאפשרויות לאחר שמביאים בחשבון את הירידה הצפויה. בדקו זאת כמו כל דבר אחר בקורס הזה: המשוואה היא מודל עם כשלים מוכרים. רווחים מהלוואה במטבעות בעלי ריבית נמוכה לשם השקעה במטבעות בעלי ריבית גבוהה (עסקת הפרשי ריבית) קיימים משום ששוויון ריביות לא מכוסה אינו מתקיים בטווח הקצר.
טעויות נפוצות.
- חיבור החשבון השוטף והחשבון הפיננסי וציפייה לגירעון. ה סכום תמיד אפס.
- אמירה שירידה בערך המטבע רעה לכולם. יצואנים מרוויחים; יבואנים משלמים יותר.
- התייחסות לשוויון כוח הקנייה כאל תחזית. זהו עוגן לטווח ארוך שהתממשותו עשויה להימשך עשרות שנים.
סיכום. מאזן התשלומים מאוזן על פי הגדרתו, ו חשבון שוטף = חיסכון לאומי − השקעה הוא משמעות הדבר. שוויון כוח הקנייה הוא העוגן לטווח הארוך ושוויון ריביות לא מכוסה הוא המודל לטווח הקצר, ולשניהם מגבלות מפורשות.