تحليل نقطة التعادل
مُقدَّم| English | المعنى |
|---|---|
| break-even point/breɪk ˈiːvən pɔɪnt/ | نقطة التعادل |
| contribution/ˌkɒntrɪˈbjuːʃn/ | المساهمة |
| fixed costs/fɪkst kɒsts/ | التكاليف الثابتة |
| break-even output/breɪk ˈiːvən ˈaʊtpʊt/ | إنتاج نقطة التعادل |
| total revenue/ˈtəʊtl ˈrevənjuː/ | إجمالي الإيرادات |
| margin of safety/ˈmɑːdʒɪn ɒv ˈseɪfti/ | هامش الأمان |
النقطة التي تتوقف عندها عن خسارة المال
- مقهى جديد يدفع الإيجار والأجور من اليوم الأول، لكن العائد يتراكم ببطء. عند مستوى معين من المبيعات، يغطي في النهاية تكاليفه.
- هذا المستوى السحري هو نقطة التعادل.
سعر البيع هو 15 والتكلفة المتغيرة للوحدة هي 9. ما هو الإسهام لكل وحدة؟
Difficulty 2/5 · 140 coins + a small bonus on first completion today
الإسهام = 15 − 9 = 6.
سعر البيع ناقص التكلفة المتغيرة للوحدة يعطي الـ ______ للوحدة.
Difficulty 1/5 · 100 coins + a small bonus on first completion today
التغطية تغطي التكاليف الثابتة، ثم تتحول إلى ربح.
المساهمة
- المساهمة للوحدة الواحدة = سعر البيع − التكلفة المتغيرة للوحدة.
- كل وحدة مبيعة "تساهم" بهذا القدر نحو تغطية التكاليف الثابتة.
تحليل نقطة التعادل
نقطة التعادل هي حيث تتقاطع الإيرادات الكلية مع التكلفة الكلية.
التكاليف الثابتة هي 3,000 والإسهام لكل وحدة هو 6. ما هو مستوى التعادل (الوحدات)؟
Difficulty 2/5 · 140 coins + a small bonus on first completion today
مستوى التعادل = 3000 ÷ 6 = 500 وحدة.
عند نقطة التعادل، تحقق الشركة:
Difficulty 1/5 · 100 coins + a small bonus on first completion today
الإيراد يساوي التكلفة الكلية تماماً — لا ربح، لا خسارة.
نقطة التعادل
- إنتاج التعادل = التكاليف الثابتة ÷ المساهمة للوحدة الواحدة.
- عند هذا الإنتاج، يساوي إجمالي الإيرادات إجمالي التكاليف تماماً — لا ربح ولا خسارة.
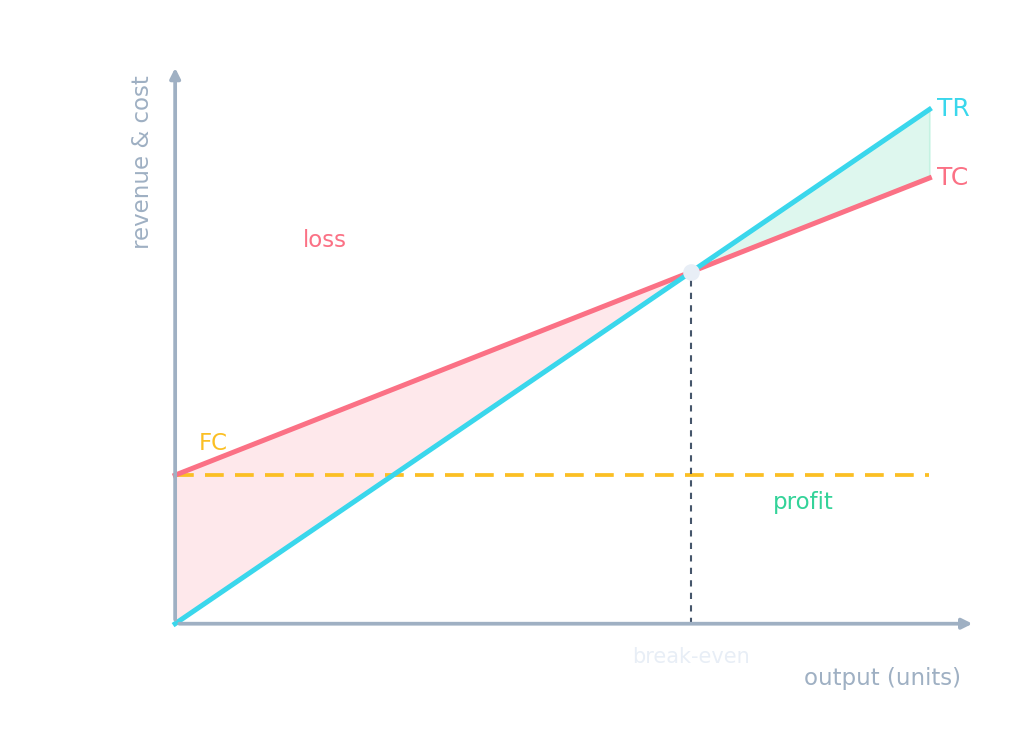
أسفل نقطة التعادل تحقق الشركة خسارة؛ وفوقها، ربحاً.
مستوى التعادل هو 400 وتبيع الشركة 520. ما هو هامش الأمان (الوحدات)؟
Difficulty 2/5 · 140 coins + a small bonus on first completion today
هامش الأمان = 520 − 400 = 120 وحدة.
هامش الأمان
- هامش الأمان = الإنتاج الفعلي − إنتاج التعادل.
- يشير إلى مدى قدرتها على انخفاض المبيعات قبل أن تخسر الشركة.
مثال محلول. السعر 20، التكلفة المتغيرة 12 → المساهمة = 8. التكاليف الثابتة 4,000 → التعادل = 4000 ÷ 8 = 500 وحدة. إذا باعت الشركة 650، فإن هامش الأمان هو 650 − 500 = 150 وحدة.
لقد فهمت الأمر
- المساهمة للوحدة = السعر − التكلفة المتغيرة للوحدة
- إنتاج التعادل = التكاليف الثابتة ÷ المساهمة للوحدة (الإيراد = إجمالي التكلفة)
- هامش الأمان = الفعلي − إنتاج التعادل: مدى قدرته على انخفاض المبيعات