ما هو هذا المقرر، وكيفية استخدامه
هذا هو المقرر الرابع في إدارة الأعمال الجامعية: الاقتصاد الكلي. يدرس الاقتصادات بأكملها: ما تنتجه أمة، ولماذا الحالة المستمرة هي Aurora، وهي اقتصاد صغير مفتوح لمليون نسمة، درس الاقتصاد الجزئي في المقرر 3 سوقًا واحدة؛ أما هذا المقرر فينظر إلى جميع الأسواق مجتمعة، حيث يكون إنفاق أسرة دخلًا لأسرة أخرى. وقد جرى التحقق من كل مثال محلول، مما يحافظ على دقة الحسابات.
الحالة المستمرة هي أورورا، وهي اقتصاد صغير منفتح يبلغ عدد سكانه عشرة ملايين نسمة، نتابعه عبر بيانات عشر سنوات. حسابات أورورا لعام 2024 متوازنة بحكم طريقة إعدادها على الجانبين (يبلغ كل من الإنفاق والدخل £1,320 مليار). وينقسم نموها بدقة إلى مكوناته، ويُجمع مؤشر أسعارها بندًا بندًا، وتضاعف بنوكها الودائع بدقة حتى آخر جنيه، وتوضح حالات سياساتها المفاضلات بينها بصراحة.
- الوحدات 4.1–4.3 تقيس الاقتصاد: الإنتاج، النمو، النقود، والوظائف.
- تشرح الوحدات 4.4–4.5 أدوات التأثير: البنوك، والبنك المركزي، والسياسة المالية.
- تفتح الوحدة 4.6 الاقتصاد على الخارج: التجارة، وأسعار الصرف، والميزان الخارجي.
تبدأ كل وحدة بالسؤال، ثم الطريقة، ثم مثالين محلولين (الثاني أصعب) بأرقام جرى التحقق منها، وأخطاء شائعة وملخص قصير.
الحسابات القومية
لماذا يهمك. "نمت الاقتصاد بنسبة 2.2%" جملة مبنية على التعريفات. كل نقاش حول النمو أو التقشف أو الإنتاجية هو في الحقيقة نقاش حول تلك التعريفات. تبني هذه الوحدة الناتج المحلي الإجمالي من جانبيه، وتوضح لماذا لا يمكن أن يختلف الجانبان.
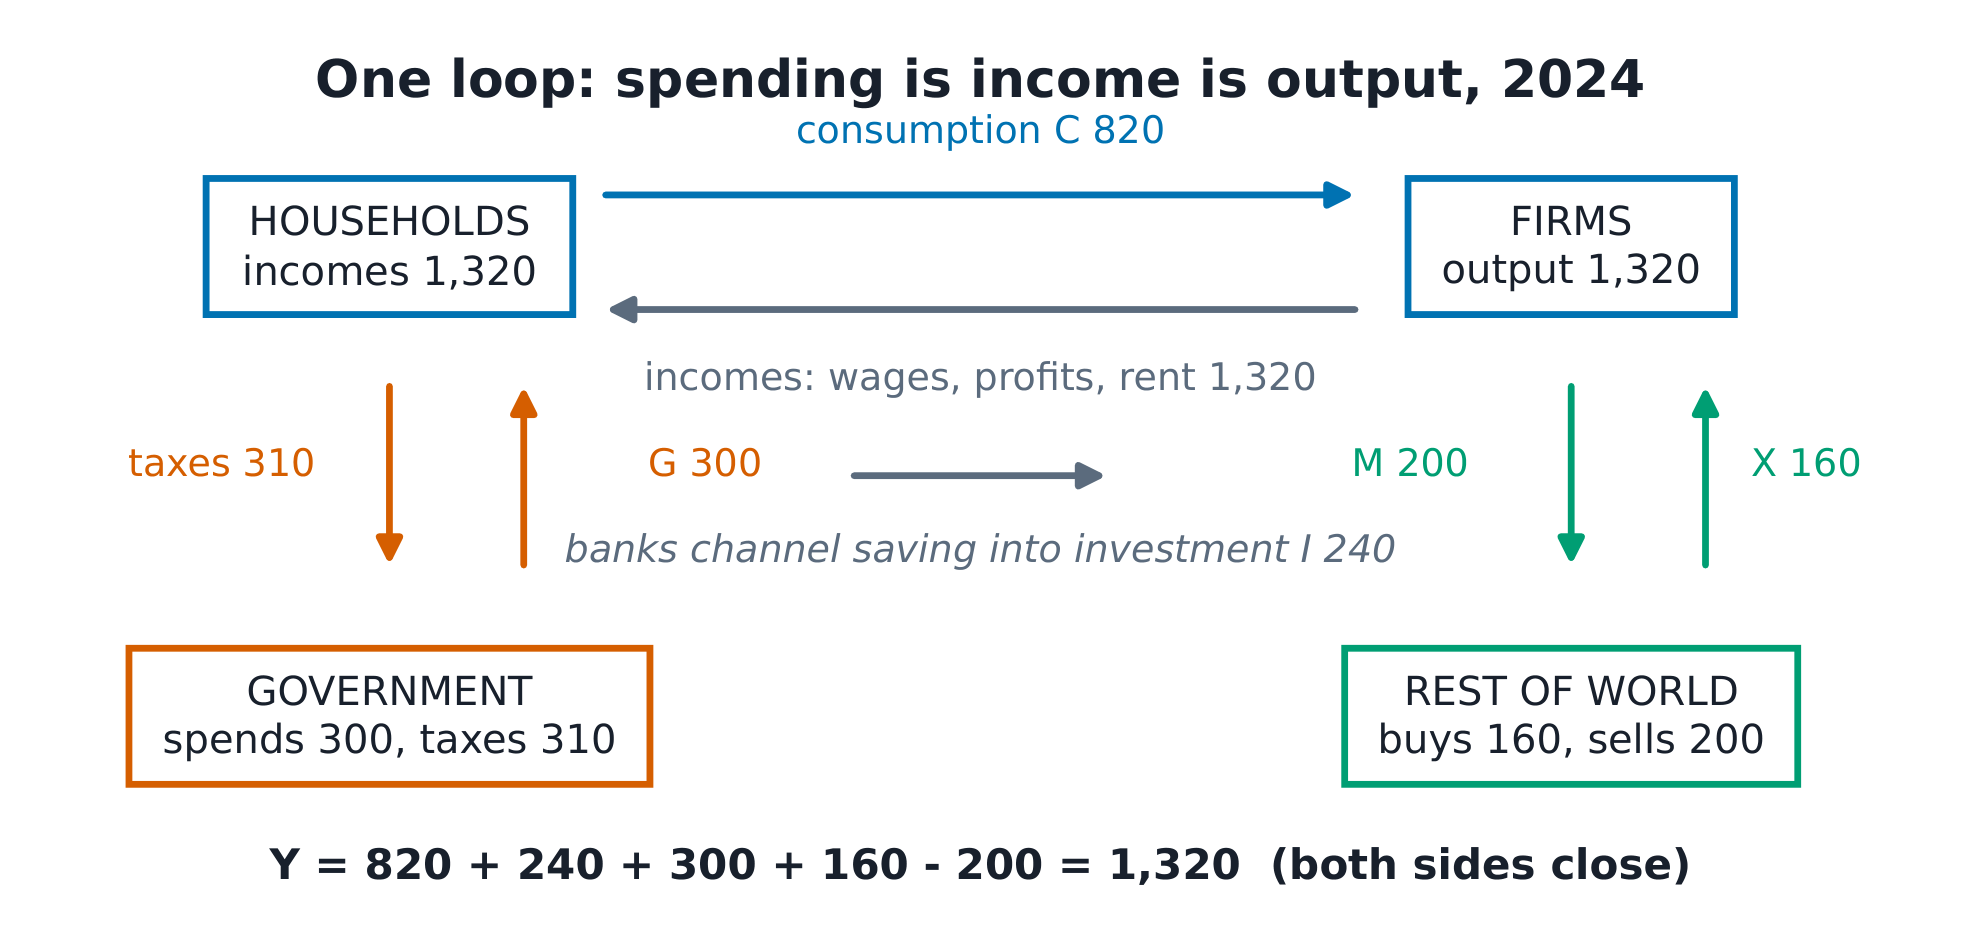
الفكرة. كل جنيه من الناتج هو دخل لشخص ما. وهذا الدخل يصبح إنفاقًا لشخص ما، ويشتري هذا الإنفاق الناتج. وتُسمّى هذه الدورة التدفق الدائري. ويمكن حساب الناتج المحلي الإجمالي عند أي نقطة في الدورة، إما بوصفه الإنفاق على السلع النهائية أو الدخول المكتسبة من إنتاجها، ويجب أن تتطابق الحصيلتان.
التعريفات.
- الناتج المحلي الإجمالي (GDP) هو القيمة السوقية للسلع والخدمات النهائية المنتجة خلال فترة معينة. ويُحسب بطريقة الإنفاق: $Y = C + I + G + (X - M)$ (الاستهلاك، والاستثمار، والإنفاق الحكومي، والصادرات ناقص الواردات).
- تستخدم القيم الاسمية الأسعار الجارية؛ أما القيم الحقيقية فتُبقي الأسعار ثابتة عند مستوى سنة أساس.
- يفصل مُعامل انكماش الناتج المحلي الإجمالي GDP = الاسمي ÷ الحقيقي × 100 بين القيمتين.
- لا تُحسب السلع الوسيطة إلا مرة واحدة: ضمن سعر السلعة النهائية، أو بوصفها القيمة المضافة في كل مرحلة.
حسابات أورورا لعام 2024. بمليارات الجنيهات الإسترلينية، بطريقة الإنفاق: $C = 820$، $I = 240$، $G = 300$، $X = 160$، $M = 200$، ومن ثم
بطريقة الدخل: الأجور 700 + دخل العاملين لحسابهم الخاص 100 + الأرباح 330 + الإيجارات 78
- صافي الفائدة 42 + الضرائب على الإنتاج 120 − إعانات الإنتاج 50 = 1,320. وهو الرقم نفسه بسبب الدورة، لا بمحض المصادفة. وباتخاذ 2020 سنة أساس، يكون الناتج المحلي الإجمالي الحقيقي في 2024 هو 1,100، ومن ثم يكون مُعامل الانكماش $1{,}320/1{,}100 \times 100 = 120.0$. وينقسم إجمالي النمو الاسمي البالغ 32.0% خلال السنوات الأربع إلى نمو حقيقي بنسبة 10.0% وارتفاع في الأسعار بنسبة 20.0% ($1.10 \times 1.20 = 1.32$).
مثال محلول 1: تطابق الجانبين. تجمع إحصائية دخول أورورا فتحصل على 1,320؛ ويعطي الحساب بطريقة الإنفاق أيضًا 1,320. ثم تلاحظ أن مطحنة باعت دقيقًا بقيمة £50 إلى مخبز، باع بدوره خبزًا بقيمة £200. إن حساب المبيعتين سيؤدي إلى حساب £50 مرتين: فالدقيق سلعة وسيطة، تدخل قيمتها بالفعل ضمن £200. نتحقق باستخدام القيمة المضافة: أضافت المطحنة £50 (دخل المطحنة) وأضاف المخبز £150 (الأجور والربح)، بإجمالي £200، وهو ما يساوي قيمة المبيع النهائي.
مثال محلول 2: معاملات الانكماش. نما الناتج المحلي الإجمالي الاسمي لأورورا من 1,000 في 2020 إلى 1,320 في 2024 (+32.0%)، لكن أحوال الناس لم تتحسن بمقدار الثلث. فالسلة نفسها من السلع تكلف أكثر بنسبة 20% (مُعامل الانكماش 120.0)، لذا فإن الناتج المحلي الإجمالي الحقيقي هو $1{,}320/1.2 = 1{,}100$: أي +10.0% بالضبط. كما نما عدد السكان بنسبة 4.0% (من 10.00 إلى 10.40 مليون)، لذا نما نصيب الفرد من الناتج المحلي الإجمالي الحقيقي بمقدار $1.10/1.04 - 1 \approx 5.8\%$ خلال السنوات الأربع. وهذا هو الرقم الذي يجيب حقًا عن السؤال «هل تحسنت أحوالنا؟». ويمكن تقسيم كل ادعاء عن النمو في الأخبار إلى هذه الخطوات الثلاث.
أخطاء شائعة.
- إضافة مبيعات السلع الوسيطة إلى الناتج المحلي الإجمالي (وحسابها مرتين).
- مقارنة الأرقام الاسمية عبر السنوات ووصف التغير بأنه نمو.
- نسيان أن M تدخل بإشارة سالبة، لأن الواردات مدرجة بالفعل ضمن C وI وG.
الملخص. $Y = C + I + G + X - M$، ويجب أن يساويه جانب الدخل. القيمة الحقيقية = القيمة الاسمية ÷ مُعامل الانكماش. ونصيب الفرد من الناتج المحلي الإجمالي الحقيقي هو مقياس مستويات المعيشة.
النمو والإنتاجية
أهمية الموضوع. يمثل النمو الفارق كله بين الاقتصاد الذي عاش فيه أجدادك واقتصادك. فالفروق الصغيرة في النسب المئوية، عندما تتراكم على مدى سنوات عديدة، تُحدث هذا الفارق كله. وتوضح محاسبة النمو ما إذا كان النمو قد جاء من زيادة الآلات أو زيادة العمال أو أداء الأعمال على نحو أفضل.
الفكرة. يأتي الناتج من رأس المال والعمل والأفكار:
وبمعدلات النمو:
الجزء المتبقي، $\Delta A/A$، هو الإنتاجية الكلية لعوامل الإنتاج (TFP). ولا تستطيع محاسبة النمو رصدها مباشرة، وهذا هو تحديدًا ما يجعلها مثيرة للاهتمام.
التعريفات.
- رأس المال: وسائل إنتاج مُنتَجة (الآلات والمباني). الأُسّ 0.3 هو حصة رأس المال من الدخل.
- العمل: يؤثر نمو القوة العاملة من خلال عدد الأشخاص الذين يعملون وعدد ساعات عملهم، لا من خلال عدد السكان وحده.
- قاعدة 70 70: عند معدل g% سنويًا، تتضاعف القيمة في نحو 70/g سنوات.
- الأسباب المباشرة للنمو (رأس المال والتعليم) هي عناصر الحساب؛ أما الأسباب الأعمق (المؤسسات والجغرافيا والثقافة) فتفسر سبب اختلاف الأسباب المباشرة بين البلدان.
تحليل نمو أورورا.
| الفترة | الناتج | حصة رأس المال (0.3 × K) | حصة العمل (0.7 × L) | الإنتاجية الكلية لعوامل الإنتاج (الباقي) |
|---|---|---|---|---|
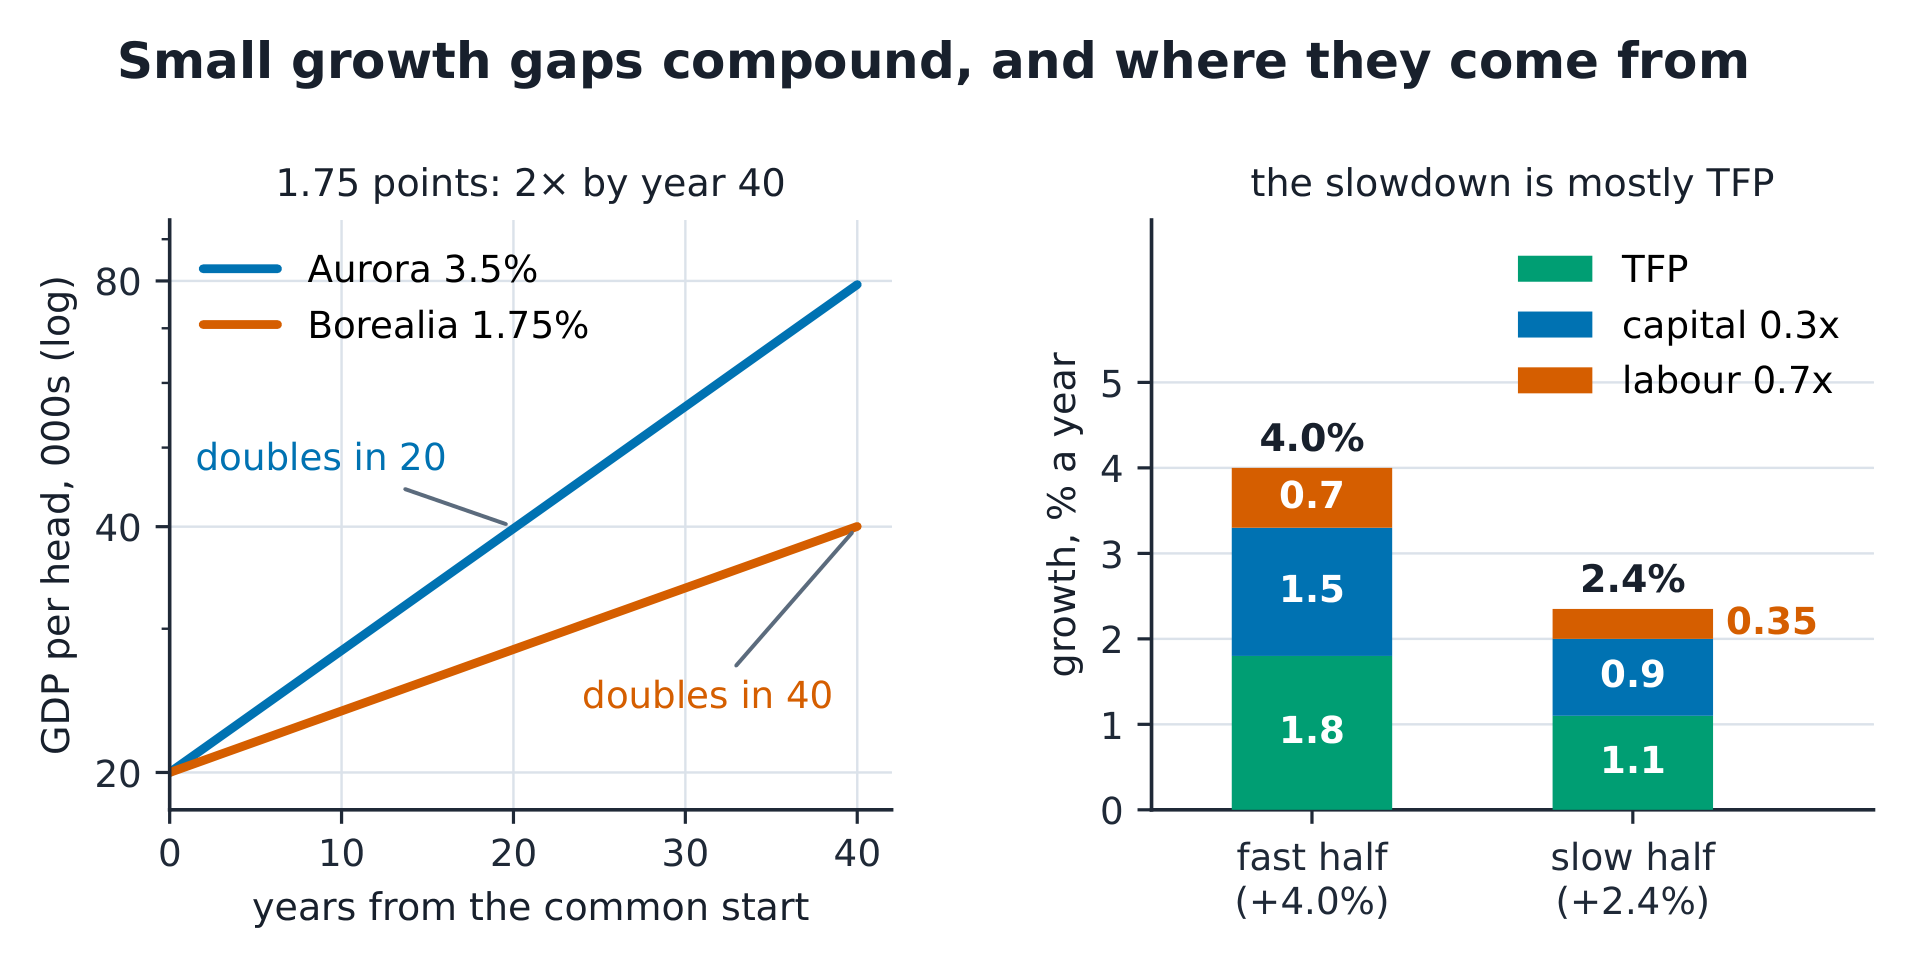
| النصف السريع من العقد | 4.0% | $0.3 \times 5.0 = 1.5$ | $0.7 \times 1.0 = 0.7$ | $4.0 - 1.5 - 0.7 = 1.8$ |
| النصف البطيء | 2.4% | $0.3 \times 3.0 = 0.9$ | $0.7 \times 0.5 = 0.35$ | $2.4 - 0.9 - 0.35 = 1.15$ |
يتوزع التباطؤ البالغ 1.6 نقاط إلى 0.6 من رأس المال، و0.35 من العمل، و0.65 من الإنتاجية الكلية لعوامل الإنتاج. ويشكل تباطؤ التحسن في طريقة أداء الأعمال أكبر جزء منفرد، لكنه لا يمثل الأغلبية.
مثال محلول 1: التحليل. يدّعي وزير أن سنوات النمو السريع جاءت من الاستثمار. ويبيّن الجدول أنه من أصل 4.0%، أسهمت زيادة رأس المال بمقدار 1.5، وزيادة العمل بمقدار 0.7، والإنتاجية الكلية لعوامل الإنتاج بمقدار 1.8. وجاء نحو نصف النمو (1.8 من 4.0) من أداء الأعمال على نحو أفضل، لا من امتلاك المزيد من الأشياء. و تذكّر أن الإنتاجية الكلية لعوامل الإنتاج هي ما يتبقى بعد حساب المدخلات، لذا فإن أي خطأ في قياس K أو L ينتهي به المطاف ضمن A، من دون أن يلاحظ أحد.
مثال محلول 2: التراكم. يبدأ بلدان متجاوران كلاهما بنصيب للفرد من الناتج المحلي الإجمالي الحقيقي قدره 20,000. تنمو أورورا بمعدل 3.5% سنويًا، وبورياليا بمعدل 1.75%. ووفق قاعدة 70، يتضاعف نصيب الفرد في أورورا خلال 20 سنة، وفي بورياليا خلال 40. بعد 40 سنة: $20{,}000 \times 2^2 = 80{,}000$ مقابل $20{,}000 \times 2 = 40{,}000$. إن فجوة قدرها 1.75 نقاط، تستمر طوال حياة عملية واحدة، تجعل أحد البلدين أغنى من الآخر بمرتين. ولهذا تكتسب سياسة النمو أهمية تفوق بكثير أي نقاش حول دورة الأعمال.
أخطاء شائعة.
- فهم الإنتاجية الكلية لعوامل الإنتاج على أنها «التكنولوجيا فقط». فهي تشمل كل ما لا تفسره المدخلات، بما في ذلك الإدارة وأخطاء القياس.
- مقارنة معدلات النمو خلال فترات مختلفة دون توضيح ذلك.
- افتراض أن المرحلة السريعة ستستمر إلى الأبد. إن لحاق البلدان الأفقر ممكن، لكنه ليس تلقائيًا.
الملخص. النمو = المدخلات مرجّحة بحصصها من الدخل + الجزء المتبقي. وتحول قاعدة 70 معدلات النمو إلى أزمنة تضاعف. وتحدد الأسباب الأعمق النتائج على المدى الطويل، ويُبقي الجزء المتبقي التحليل صدقته.
التضخم والبطالة
أهمية الموضوع. التضخم ضريبة لم يصوّت أحد لصالحها؛ والبطالة هدر لا يسجله أحد. وقراءة مؤشر الأسعار وتقرير الوظائف قراءة صحيحة مهارة يحتاج إليها كل مواطن، والمفاضلة بين الاثنين هي أقدم جدل في الاقتصاد الكلي.
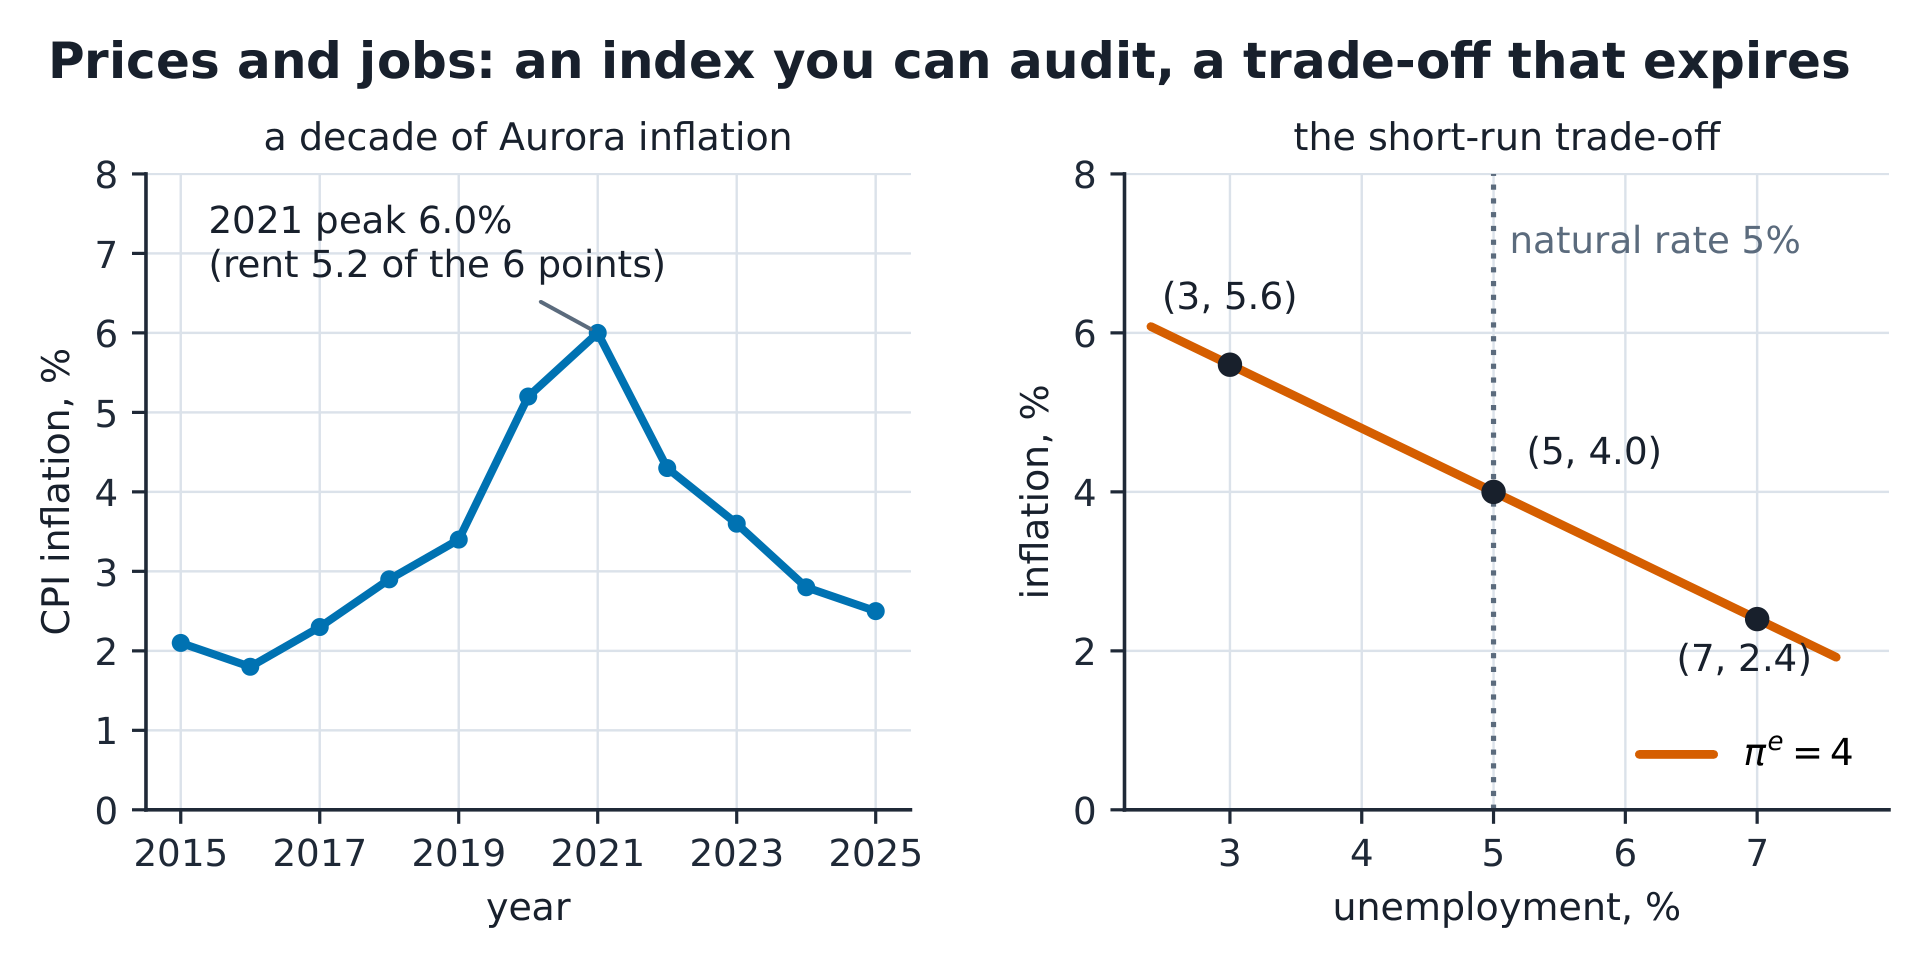
الفكرة. يحدد مؤشر أسعار المستهلك (CPI) أسعار سلة ثابتة من السلع: 10 أرغفة، وإيجار شهر، و40 رحلات بالحافلة. إذا كانت تكلفة السلة £920 العام الماضي و£975 هذا العام، فإن المؤشر يبلغ 106.0 ويبلغ التضخم 6.0%. ويسهم الإيجار بمقدار 5.2 من تلك النقاط البالغة 6. ولا يكون المؤشر صادقًا إلا بقدر صدق الأوزان في سلته.
التعريفات.
- التضخم هو معدل تغير مؤشر الأسعار. ويغطي مُعامل انكماش الناتج المحلي الإجمالي الناتج كله؛ أما مؤشر أسعار المستهلك فيغطي سلة الأسرة.
- معادلة فيشر: معدل الفائدة الحقيقي $= (1+i)/(1+\pi) - 1$.
- معدل البطالة = عدد العاطلين عن العمل ÷ القوة العاملة. ولا يُعد الشخص عاطلًا إلا إذا كان يبحث عن عمل، لذا فإن الأشخاص الذين يتوقفون عن البحث يخفضون المعدل دون استحداث أي وظيفة جديدة.
- منحنى فيليبس: $\pi = \pi^e - 0.8(u - u^n)$، مع معدل طبيعي للبطالة $u^n = 5\%$ وتضخم متوقع $\pi^e$.
الحسابات.
| البند | الكمية | السعر القديم | السعر الجديد | التكلفة الإضافية |
|---|---|---|---|---|
| الخبز | 10 | £2.00 | £2.20 | £2 |
| الإيجار | 1 شهر | £800 | £848 | £48 |
| رحلة بالحافلة | 40 | £2.50 | £2.625 | £5 |
| السلة | £920 | £975 | £55 |
إذن مؤشر أسعار المستهلك = $975/920 \times 100 = 106.0$، والتضخم 6.0%، ومساهمة الإيجار هي $48/920 = 5.22$ نقاط.
- فيشر: عند معدل اسمي قدره 5% وتضخم قدره 3%، يكون المعدل الحقيقي $1.05/1.03 - 1 = 1.94\%$، وليس 2% الناتجة عن الطرح البسيط.
- فيليبس، مع $\pi^e = 4$: تعطي $u = 7$ النتيجة $\pi = 2.4$؛ وتعطي $u = 5$ النتيجة 4.0؛ وتعطي $u = 3$ النتيجة 5.6. وكل نقطة بطالة دون 5% تضيف 0.8 نقاط إلى التضخم، حتى تتكيف التوقعات.
مثال محلول 1: المؤشر الذي يستند إليه الرقم الرئيسي. 2022 في أورورا يبلغ معدل التضخم الرئيسي 6.0%. ويفهم أحد المستأجرين من ذلك أن «الإيجار ارتفع بنسبة 6%». وذلك الاستنتاج خاطئ: فالسلة هي التي ارتفعت بنسبة 6%، وأسهم الإيجار بمقدار 5.22 نقاط من ذلك الارتفاع. (وقد ارتفع الإيجار نفسه بنسبة $48/800 = 6.0\%$؛ وارتفع الخبز بنسبة 10.0% وأجور الحافلات بنسبة 5.0%.) تحول الأوزان معدلات تضخم البنود إلى تضخم السلة، $\pi = \sum w_i \pi_i$، حيث تمثل $w_i$ حصص السلة:
- الخبز: الوزن $20/920 = 2.17\%$، × 10.0% = 0.22 نقاط؛
- الإيجار: الوزن $800/920 = 86.96\%$، × 6.0% = 5.22 نقاط؛
- الحافلة: الوزن $100/920 = 10.87\%$، × 5.0% = 0.54 نقاط.
الإجمالي $0.22 + 5.22 + 0.54 = 5.98$، ويُقرّب إلى 6.0.
مثال محلول 2: فخ فيشر. يحصل مدخر على معدل فائدة على الودائع قدره 5%، متوقعًا تضخمًا بنسبة 3%: فيكون العائد الحقيقي المتوقع 1.94%. وإذا تبيّن أن التضخم بلغ 6%، فإن المعدل الحقيقي المحقق فعليًا هو $1.05/1.06 - 1 = -0.94\%$. تحمّل المدخر تكلفة المفاجأة، واستفاد المقترض، ولم ينص العقد على شيء بشأنها. وهذا التحول في الثروة هو سبب سعي البنوك المركزية إلى تضخم مستقر بدلًا من تضخم صفري: فالتضخم المتوقع ضريبة معروفة مسبقًا، بينما التضخم غير المتوقع يانصيب.
أخطاء شائعة.
- «ارتفع مؤشر أسعار المستهلك بنسبة 106%.» ارتفع مستوى المؤشر من 100 إلى 106؛ وكان التضخم 6%.
- طرح التضخم من المعدل الاسمي. يكون هذا صحيحًا تقريبًا عند المعدلات المنخفضة، وتقل دقته كلما ارتفعت المعدلات.
- اعتبار انخفاض معدل البطالة خبرًا جيدًا بالكامل دون التحقق من عدد الأشخاص الذين ما زالوا يبحثون عن عمل.
الملخص. مؤشر الأسعار = سلة ثابتة تُسعّر مرتين؛ والمساهمات هي معدلات البنود المرجّحة. المعدل الحقيقي = $(1+i)/(1+\pi) - 1$. ولا يُظهر منحنى فيليبس مفاضلة بين التضخم والبطالة إلا إلى أن تتغير التوقعات.
المال والبنوك
أهمية الموضوع. لا تكتفي البنوك بحفظ النقود، بل تخلقها عن طريق الإقراض، ويوجه البنك المركزي النظام كله باستخدام أدوات قليلة. ويتحدد كل معدل فائدة على الرهن العقاري وتحدث كل حالة تدافع على سحب الودائع ضمن هذه الآلية.
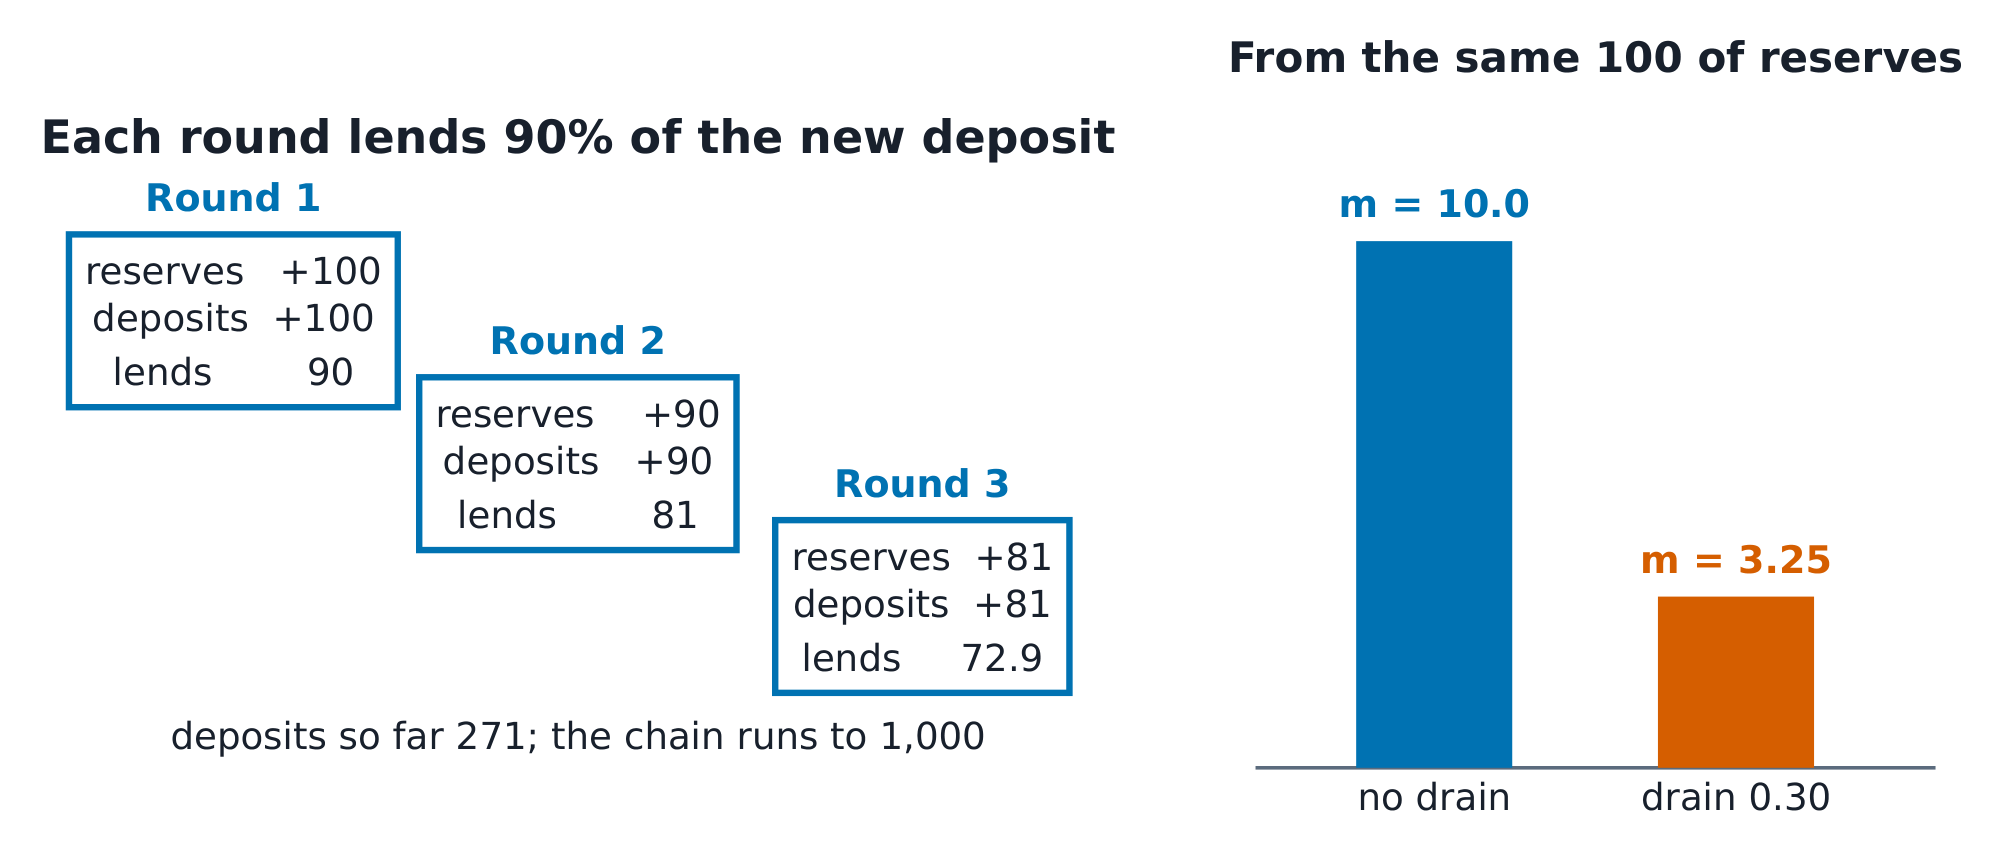
الفكرة. الوديعة التزام على البنك (إذ يدين لك بالمال) ومادة أولية للإقراض في الوقت نفسه. عند نسبة احتياطي قدرها 10% ومن دون احتفاظ أحد بالنقد، يدعم احتياطي قدره £100 ودائع قدرها £1,000 من الودائع. وهذا هو مضاعف النقود، كما يظهر في الميزانية العمومية تلو الأخرى.
التعريفات.
- M1 وM2 مقياسان للنقود: الأوراق النقدية والعملات المعدنية إضافة إلى الودائع، ويشمل M2 نطاقًا أوسع من الودائع.
- المضاعف، مع احتفاظ الجمهور بنقود سائلة قدرها $c$ (لكل جنيه من الودائع) ونسبة احتياطي $r_d$: $m = (1+c)/(r_d + c)$.
- أدوات البنك المركزي: سعر الفائدة الأساسي، وشراء السندات وبيعها (عمليات السوق المفتوحة)، ومتطلبات الاحتياطي، وتسهيلات الإقراض التي يقدمها.
- يرتبط سعر الفائدة الاسمي والحقيقي بمعادلة فيشر في الوحدة 4.3. يغير البنك المركزي سعر الفائدة الاسمي قصير الأجل؛ ويستجيب الاقتصاد لسعر الفائدة الحقيقي.
الحسابات. يتلقى بنك 100، ويحتفظ بـ10 ويقرض 90. ويعود مبلغ 90 كوديعة؛ ويُحتفظ بـ9 ويُقرض 81؛ وهكذا. إجمالي الودائع $= 100 \times 1/(1 - 0.9) = 1{,}000$. إذا احتفظت الأسر بـ30 بنسًا من النقود السائلة لكل جنيه من الودائع ($c = 0.3$): $m = 1.3/0.4 = 3.25$، لذا فإن الاحتياطيات نفسها البالغة 100 تدعم 325 فقط من النقود. والاحتفاظ بالنقود السائلة خارج البنوك هو سبب كون المضاعفات في الاقتصادات الحقيقية نحو 3، لا 10.
مثال محلول 1: ثلاث ميزانيات عمومية.
| الجولة | الوديعة الجديدة | المحتفظ به كاحتياطيات | المقرض مجددًا |
|---|---|---|---|
| 1 | 100 | 10 | 90 |
| 2 | 90 | 9 | 81 |
| 3 | 81 | 8.1 | 72.9 |
بعد ثلاث جولات، تبلغ الودائع $100 + 90 + 81 = 271$، وتستمر السلسلة حتى 1,000. تحقق: المبلغ المتبقي 729 هو $72.9/(1 - 0.9)$، وهو ذيل المتسلسلة الهندسية. لا تُفرغ أي خزينة هنا: فكل قرض ينشئ وديعته الخاصة.
مثال محلول 2: كيفية انتقال أثر السياسة. يرفع البنك المركزي سعر الفائدة الأساسي من 5% إلى 6%.
- ترتفع تكاليف تمويل البنوك.
- ترتفع أسعار الفائدة على الإقراض.
- مع تضخم متوقع قدره 4%، يرتفع سعر الفائدة الحقيقي من $1.05/1.04 - 1 = 0.96\%$ إلى $1.06/1.04 - 1 = 1.92\%$.
- ينخفض الاستثمار والإنفاق على السلع المعمرة.
- ينخفض الناتج إلى ما دون مستواه المحتمل.
- ينخفض التضخم ببطء.
كل خطوة آلية يصاحبها تأخر، وكل تأخر سبب يجعل السياسة تستند إلى التوقعات، لا إلى أرقام اليوم. وتعمل الأدوات معًا: إذا كان المضاعف 3.25، فإن بيع البنك المركزي سندات بقيمة 10 يسحب $10 \times 3.25 = 32.5$ من النقود.
أخطاء شائعة.
- "تقرض البنوك احتياطياتها." ينشئ الإقراض الودائع؛ أما الاحتياطيات فتُستخدم لتسوية المدفوعات بين البنوك.
- الخلط بين الحد الحسابي للمضاعف وكيفية عمل النظام. تقرض البنوك عندما تتاح قروض مربحة، لا تلقائيًا.
- ذكر أسعار الفائدة الاسمية كما لو كانت التكلفة الحقيقية للاقتراض.
ملخص. $m = (1+c)/(r_d+c)$، وتنشأ الودائع عن الإقراض. سعر الفائدة الأساسي → سعر الفائدة الحقيقي → الإنفاق → التضخم، مع تأخر في كل مرحلة.
السياسة الاقتصادية الكلية
أهمية الموضوع. عندما يحدث ركود، يجب على أحدهم اتخاذ قرار. تتناول هذه الوحدة ما يستطيع صانعو القرار رؤيته وتغييره، ومتى يظهر الأثر: حسابات المضاعفات وفترات التأخر، مع اعتبار حدود النموذج جزءًا من الإجابة.
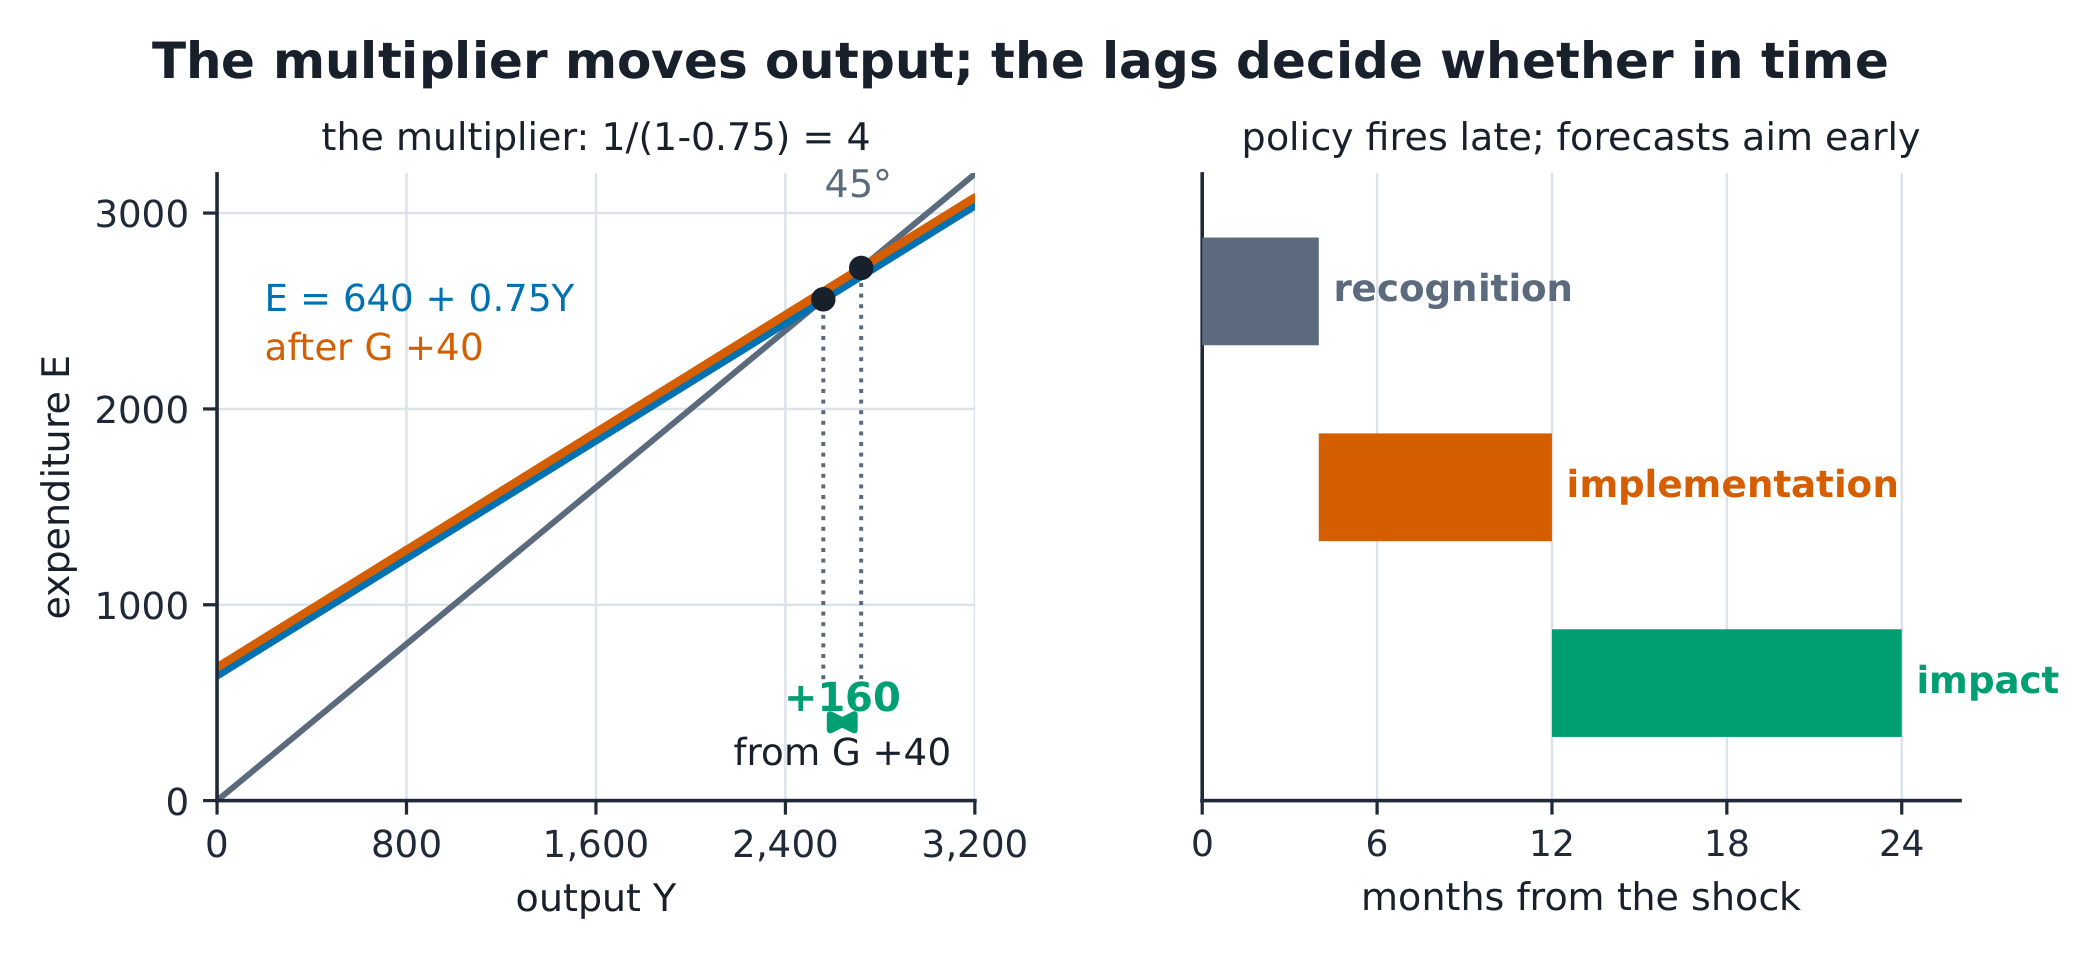
الفكرة. في النموذج الكينزي البسيط، يتضاعف أثر الإنفاق. إذا كان الميل الحدي للاستهلاك (نسبة ما يُنفق من كل جنيه إضافي) يساوي $MPC = 0.75$، فإن المضاعف يساوي $1/(1 - 0.75) = 4$. وتؤدي زيادة الإنفاق بمقدار 40 مليار جنيه إسترليني إلى زيادة الدخل بمقدار 160 مليار جنيه إسترليني. لكن الرسم البسيط يخفي عامل الزمن.
التعريفات.
| المضاعف | الصيغة | عندما يكون الميل الحدي للاستهلاك = 0.75 |
|---|---|---|
| مضاعف الإنفاق | $1/(1-MPC)$ | 4 |
| مضاعف الضرائب | $-MPC/(1-MPC)$ | −3 |
| مضاعف الميزانية المتوازنة | 1 بالضبط | 1 |
- المزاحمة: يرفع الاقتراض الحكومي أسعار الفائدة و يزيح الاستثمار الخاص. وهذا من التفاصيل الدقيقة للمضاعف.
- فترات التأخر: الإدراك (ملاحظة الصدمة)، والتنفيذ (اتخاذ القرار والتصرف)، والأثر (انتقال أثر المضاعف). تبدأ السياسة النقدية أسرع من السياسة المالية، لكن أثرها يظهر ببطء أكبر.
الحسابات.
- الإنفاق: ينتج عن $G + 40$ القيمة $Y + 40 \times 4 = 160$.
- تخفيض ضريبي قدره 40: يبدأ الجزء المنفق فقط السلسلة، $40 \times 0.75 = 30$، ومن ثم $\Delta Y = 30 \times 4 = 120$. ويبلغ مضاعف الضرائب −3.
- زيادتان متساويتان في G وT بمقدار 50: $+50 \times 4 - 50 \times 3 = +50$. يبلغ مضاعف الميزانية المتوازنة 1 بالضبط، وهي نتيجة يمكن إثباتها في سطر واحد.
مثال محلول 1: الاستجابة للركود. يقل ناتج أورورا عن مستواه المحتمل بمقدار 60 مليار جنيه إسترليني. الخيارات:
- زيادة G بمقدار 15: الأثر $15 \times 4 = +60$، وتضيف الزيادة 15 إلى الدين؛
- خفض T بمقدار 20: الأثر $20 \times 3 = +60$، وتبلغ تكلفة الإيرادات المفقودة 20؛
- الجمع بين الخيارين.
يسد كل خيار الفجوة نظريًا؛ ويتعلق الاختيار بالدين، وأوجه إنفاق المال، والسرعة. والآن التفاصيل الدقيقة: إذا رفع البنك المركزي أسعار الفائدة في الوقت نفسه لمكافحة التضخم، فإن جزءًا من 60 يتعرض للمزاحمة؛ وإذا ذهب بعض الإنفاق إلى الواردات، فإن المضاعف يكون أصغر من 4. ويجب أن تظهر حدود النموذج في الإجابة، لا في حاشية.
مثال محلول 2: واقعة حقيقية. التضخم العالمي في الفترة 2021–23: تزامنت صدمات العرض (الطاقة والشحن) مع طلب عززته إجراءات التحفيز. وبلغ تضخم مؤشر أسعار المستهلكين في المملكة المتحدة ذروته عند 11.1% في أكتوبر 2022 (بيانات مكتب الإحصاءات الوطنية)، وظلت البطالة عند نحو 3.5–4%، ورفعت البنوك المركزية أسعار الفائدة الأساسية من مستوى يقارب الصفر إلى نحو 4–5% بحلول 2023. حلل الواقعة باستخدام أدوات هذا المقرر:
- ترفع صدمة العرض السلبية التضخم وتخفض الناتج في الوقت نفسه، فتتعطل مفاضلة فيليبس مؤقتًا؛
- بسبب فترات التأخر، ظهر أثر أسعار الفائدة المرتفعة أساسًا في 2023؛
- أثرت المساعدة الحكومية في فواتير الطاقة من خلال الأسعار، لا من حولها حسب الأولوية.
تستخدم واقعة واحدة كل وحدة من وحدات هذا المقرر.
أخطاء شائعة.
- ذكر المضاعف بوصفه حقيقة لا نتيجة لنموذج. تجعل التسربات المضاعفات الفعلية أصغر.
- مقارنة تخفيض ضريبي بزيادة في الإنفاق بالقيمة نفسها. تختلف الجولة الأولى.
- اعتبار أن "استجابة السياسة" تعني "نجاح السياسة"، دون التساؤل عن موعد ظهور الأثر.
ملخص. المضاعفات: الإنفاق $1/(1-MPC)$، الضرائب $-MPC/(1-MPC)$، الميزانية المتوازنة 1 بالضبط. فترات التأخر هي سبب استهداف السياسة للتوقعات، وحدود النموذج جزء من الإجابة.
الروابط الدولية
أهمية الموضوع. تبلغ واردات أورورا نحو 15% من ناتجها المحلي الإجمالي، و عملة أورورا عائمة، وتقترض شركاتها من الخارج. ميزان المدفوعات هو المجال الذي تسوي فيه السياسة المحلية وبقية العالم حساباتهما، وحيث يُعد عجز الحساب الجاري خيارًا، لا خطيئة.
الفكرة. يتوازن ميزان المدفوعات دائمًا. يقابل الحسابَ الجاري (تجارة السلع والخدمات، وصافي الدخل وصافي التحويلات) حسابُ رأس المال والحساب المالي. يقابل العجز في أحدهما فائض في الآخر، وهو ما يعادل القول إن البلد يقترض من الخارج.
 نسبة أسعار السلة. تعادل الفائدة المكشوف:
التعريفات.
- سعر الصرف الاسمي هو سعر عملة بدلالة عملة أخرى. ويُعدَّل هذا السعر وفق مستويات الأسعار للحصول على سعر الصرف الحقيقي.
- ينص تعادل القوة الشرائية على أن سعر الصرف يجب أن يساوي نسبة سعري السلة نفسها في البلدين.
- ينص تعادل أسعار الفائدة غير المغطى على أن العملة ذات سعر الفائدة الأعلى يُتوقع أن تنخفض قيمتها، مع تساوي العوامل الأخرى.
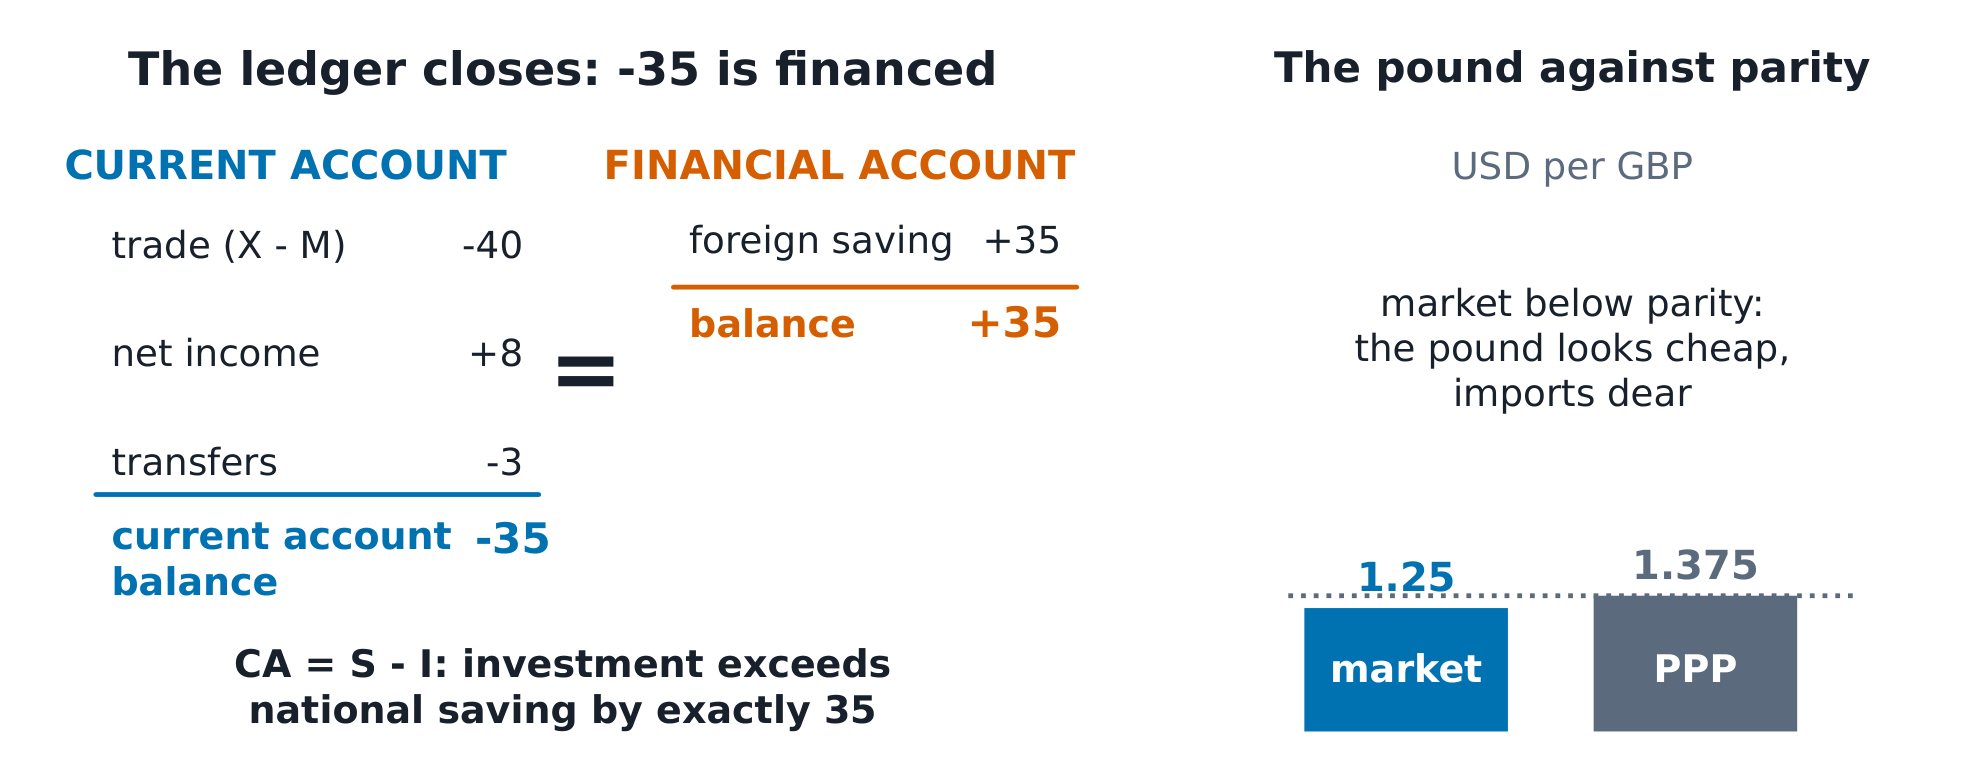
الحسابات. الحسابات الخارجية لأورورا (بمليارات الجنيهات الإسترلينية): الصادرات 160، والواردات 200، لذا فصافي الصادرات −40؛ وصافي دخل الاستثمار +8؛ وصافي التحويلات −3. يبلغ رصيد الحساب الجاري $-40 + 8 - 3 =$ −35، ويقابله رصيد حساب مالي قدره +35. وهذه حسابات الدخل القومي مرة أخرى: $CA = S - I$، لذا فإن رصيد الحساب الجاري البالغ −35 يعني أن الاستثمار المحلي يزيد على الادخار الوطني بمقدار 35.
تعادل القوة الشرائية: تبلغ تكلفة السلة نفسها £800 محليًا و$1,100 في الخارج، لذا فإن تعادل القوة الشرائية سعر التعادل هو$1{,}100/800 = 1.375$ دولار لكل جنيه إسترليني. وعند سعر السوق 1.25، يكون الجنيه رخيصًا مقارنة بسعر التعادل. وتبدو السلع الأجنبية باهظة لمستهلكي أورورا، وهذه هي القوة التي تضيق الفجوة التجارية تحديدًا.
مثال محلول 1: تتوازن الحسابات دائمًا. يكتب صحفي من أورورا: "يبلغ عجزنا التجاري 40 مليار جنيه إسترليني، لذا لا بد أن يكون ميزان المدفوعات في حالة عجز." كلا شقي العبارة خاطئ. فالميزان التجاري هو −40، لكن رصيد الحساب الجاري هو −35 (يغيره الدخل والتحويلات)، وميزان المدفوعات ككل يساوي صفرًا بحكم طريقة حسابه: يُموَّل العجز −35 بفائض مالي قدره +35، وهو ادخار أجنبي. ويتوقف القلق من عدمه على ما يُموَّل بالاقتراض (الاستثمار أو الاستهلاك)، لا على الإشارة.
مثال محلول 2: شروط التعادل. سعر صرف أورورا هو 1.25، بينما يشير تعادل القوة الشرائية إلى 1.375. لذا فالشراء من الخارج باهظ والصادرات رخيصة، ومن المفترض أن تنغلق الفجوة، ولكن ببطء، لأن السلال ليست متطابقة ولأن تكاليف النقل حقيقية. أسعار الفائدة: أورورا 5%، و بقية العالم 4%. يشير تعادل أسعار الفائدة غير المغطى إلى أنه يجب توقع انخفاض الجنيه بنحو 1%:
وفق هذا المنطق، لا يحقق المدخر الذي يختار بين العملتين مكسبًا من أي منهما بعد احتساب الانخفاض المتوقع. تحقق من ذلك كما تفعل مع كل شيء آخر في هذا المقرر: المعادلة نموذج له أوجه قصور معروفة. توجد أرباح من الاقتراض بعملات منخفضة الفائدة للاستثمار بعملات مرتفعة الفائدة (تجارة الفائدة) لأن تعادل أسعار الفائدة غير المغطى لا يتحقق في الأجل القصير.
أخطاء شائعة.
- جمع الحساب الجاري والحساب المالي وتوقع وجود عجز. المجموع يساوي صفرًا دائمًا.
- القول إن انخفاض العملة سيئ للجميع. يستفيد المصدرون؛ ويدفع المستوردون أكثر.
- التعامل مع تعادل القوة الشرائية بوصفه توقعًا. إنه مرجع للأجل الطويل وقد يستغرق تحققه عقودًا.
ملخص. يتوازن ميزان المدفوعات بحكم التعريف، و CA = S − I هي العلاقة التي تعبّر عن ذلك. تعادل القوة الشرائية هو مرجع الأجل الطويل، وتعادل أسعار الفائدة غير المغطى هو نموذج الأجل القصير، ولكل منهما حدود موضحة.