| English | 释义 | 拼音 |
|---|---|---|
| anticipated/ænˈtɪsɪpeɪtɪd/ | 预期到的 | yù qī dào de |
| unanticipated/ʌnænˈtɪsɪpeɪtɪd/ | 未预期到的 | wèi yù qī dào de |
| lenders/ˈlendəz/ | 放款人 | fàng kuǎn rén |
| interest/ˈɪntrest/ | 利息 | lì xī |
| redistributes purchasing power/ˌriːˈdɪstrɪbjuːts ˈpɜːtʃɪsɪŋ ˈpaʊə/ | 重新分配购买力 | chóng xīn fēn pèi gòu mǎi lì |
| borrowers/ˈbɒrəʊəz/ | 借款人 | jiè kuǎn rén |
| shoe-leather costs/ʃuː ˈleðə kɒsts/ | 皮鞋成本 | pí xié chéng běn |
| menu costs/ˈmenjuː kɒsts/ | 菜单成本 | cài dān chéng běn |
| savings/ˈseɪvɪŋz/ | 储蓄 | chǔ xù |
| pension/ˈpenʃn/ | 养老金 | yǎng lǎo jīn |
| hyperinflation/ˌhaɪpərɪnˈfleɪʃn/ | 恶性通货膨胀 | è xìng tōng huò péng zhàng |
通货膨胀有赢家也有输家
- 通货膨胀不会平等地伤害每个人——有些人甚至获益。
- 关键在于人们是否预见到了它。
- 意外的通胀悄悄把财富从一个群体转移到另一个群体。
- 弄懂谁赢谁输,是这个主题的核心。
预期到的 vs 未预期到的
- 预期到的(anticipated)通胀是被预料到的,所以人们会计划——工人要求加薪,放款人收取更高的利息(interest)。危害很小。
- 未预期到的(unanticipated)通胀是无法计划的意外。
- 意外通胀在借款人(borrowers)和放款人(lenders)之间重新分配购买力(redistributes purchasing power)。
- 借款人获益(用更不值钱的钱还款);放款人受损(收回的钱买得更少)。
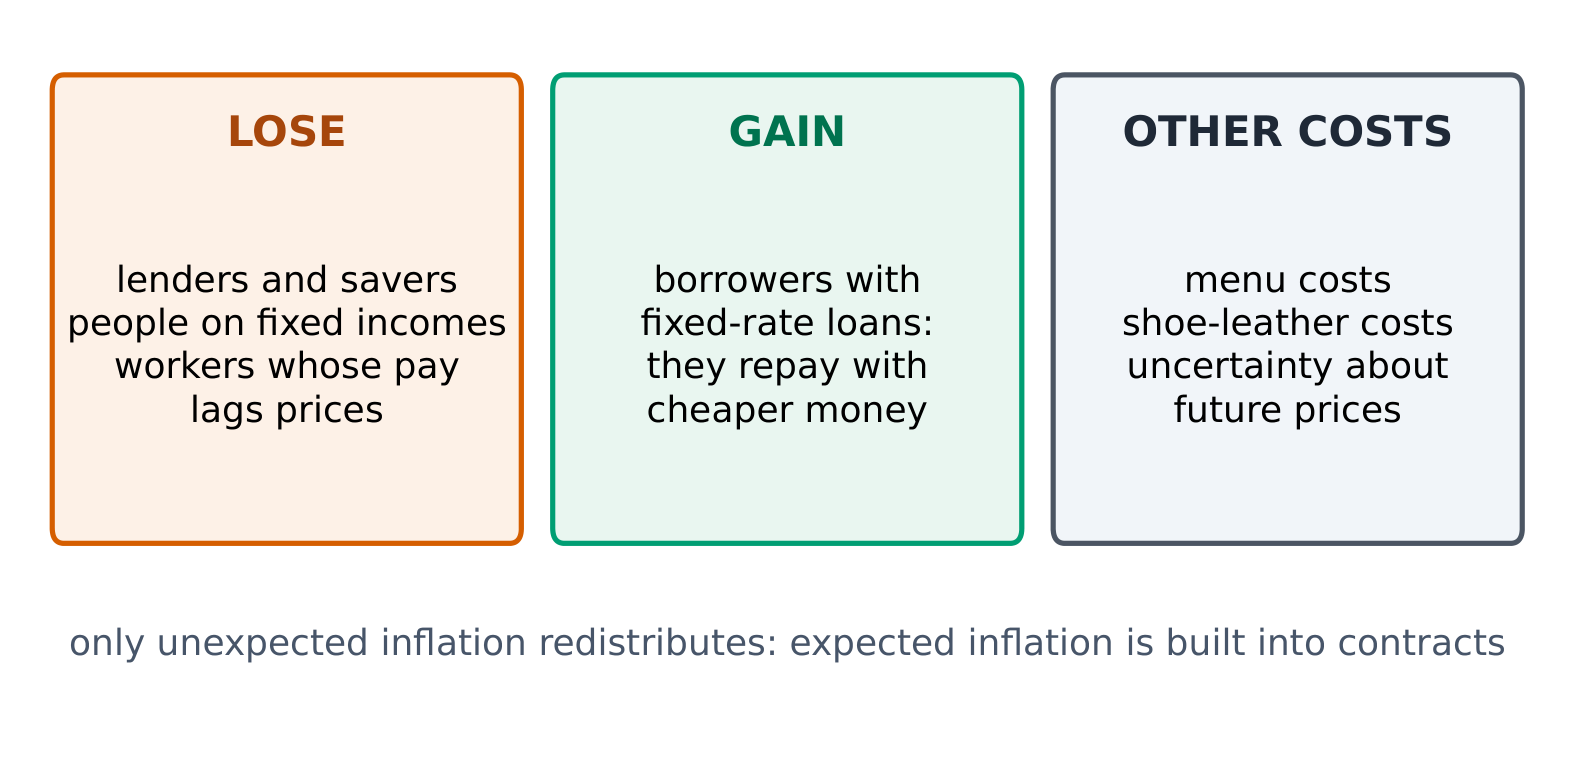
意外通胀损害贷款人和固定收入者,有利于借款人;同时还会产生菜单成本和皮鞋成本 皮鞋成本
谁获益,谁受损?
未预期的通胀帮助借款人,伤害放款人和持现金的储蓄者,并带来菜单成本、皮鞋成本等真实成本。
哪种通胀危害最小,因为人们能为它做计划?
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
当通胀被预料到,工人和放款人会把它计入工资和利率。
意外通胀往往:
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
借款人用更不值钱的钱还款;放款人收回的钱买得更少。
运行成本
- 菜单成本(menu costs)——改价格的功夫:重印菜单、标签和目录。
- 皮鞋成本——由于现金贬值,人们减少持现量并增加去银行的次数。
- 通胀还侵蚀以现金持有的储蓄(savings)和像养老金(pension)这样的固定收入。
价格变化时重印菜单、标签和目录的成本,叫做______成本。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
菜单成本是通胀期间更新标价的真实功夫。
选出通胀带来的所有真实成本。
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
菜单成本、皮鞋成本和被侵蚀的储蓄是真实的伤害;通胀不会提高实际产出。
当通胀失控时
- 示例思路。 你借出1,000,利率为5%,期望收回1,050。但意外通胀率为8%,因此1,050的实际购买力约为$1{,}050 / 1.08 \approx 972$——少于你最初借出的金额。
- 你(放款人)亏了;你朋友(借款人)赚了。
- 在极端情况下,恶性通货膨胀(hyperinflation,常常每月超过 50%)让钱几乎一文不值。
- 人们抢着花钱,储蓄化为乌有,对货币的信心崩溃。
你期望一笔贷款收回 1,050,但通胀是 8%。以实际计,1,050 约买到 1,050 ÷ 1.08 = 多少?(取整到最接近的整数)
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
1,050 ÷ 1.08 ≈ 972——比你借出的 1,000 还少,所以放款人受损。
在恶性通货膨胀下,人们往往迅速花钱,因为钱贬值很快。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
钱贬值太快,持有它就是损失——所以人们抢着花掉。
例题:实际利率
一家银行以 7% 的名义利率放贷,预计通货膨胀率为 3%。实际通货膨胀率为 9%。谁获益,谁受损?
- 预期实际利率 = 名义利率 − 预期通货膨胀率 = 7 − 3 = 4%。实际利率 = 7 − 9 = −2%。
- 银行(贷款方)收回的美元购买力低于贷出时,因此受损。借款方获益,因为偿还的钱购买力更低。如果事先预见到 9% 的通货膨胀率,银行会收取约 13% 的利率。
名义利率为6%,通货膨胀率为2%。实际利率是多少,以%为单位?
难度 2/5 · 今日首次完成可获 140 金币及少量额外奖励
实际利率 ≈ 名义利率 − 通货膨胀率 = 6 − 2 = 4%。
领取固定养老金的退休人员会受到意外通货膨胀的损害。
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
随着物价上涨,养老金能购买的东西减少。
预期到的通胀危害不大;未预期到的通胀重新分配财富——借款人获益,放款人受损。它带来菜单成本和皮鞋成本,并侵蚀现金储蓄。在极端情况下,恶性通货膨胀摧毁货币的价值。
根据数据作答:求实际偿还额
- 贷方收到偿还额900。
- 贷款期间的通货膨胀率为20%。
贷款人在经历20%通胀后收到900。这笔900的购买力相当于初始金额多少?谁受到了损失?
1.20乘以750等于900。
900还款的实际价值是多少?
难度 1/5 · 今日首次完成可获 100 金币及少量额外奖励
900除以1.20等于初始购买力的750倍。其他选项——972(课程中的实际价值);900(因为美元数量未变)。